


- Petrobras cerró el tercer trimestre de 2026 con una utilidad neta de 39.750 millones de BRL.
- La producción alcanzó un récord de 3,51 millones de barriles diarios de petróleo y gas equivalente.
- Las acciones cayeron más de un 3% debido a dividendos inferiores a las expectativas del mercado.

- Petrobras cerró el tercer trimestre de 2026 con una utilidad neta de 39.750 millones de BRL.
- La producción alcanzó un récord de 3,51 millones de barriles diarios de petróleo y gas equivalente.
- Las acciones cayeron más de un 3% debido a dividendos inferiores a las expectativas del mercado.
Petrobras cerró el tercer trimestre de 2026 con una utilidad neta de R$39.750 millones, un 21,5% más que un año atrás, acompañada de un nuevo récord de producción de petróleo y gas. Sin embargo, los buenos resultados operativos no fueron suficientes para convencer a los inversionistas y sus acciones llegaron a caer más de un 3% durante las primeras operaciones de este miércoles. La reacción estuvo marcada principalmente por dividendos inferiores a las expectativas y una revisión al alza de las inversiones previstas para 2026, dos factores que abrieron dudas sobre cuánto del dinero generado por Petrobras terminará llegando a sus accionistas.
Más producción, pero ganancias bajo lo esperado
La mejora de Petrobras no se explicó únicamente por el encarecimiento del petróleo, sino también por un aumento importante de su actividad. La compañía aumentó un 11,7% su producción conjunta de petróleo y gas, hasta alcanzar el equivalente a 3,51 millones de barriles de petróleo diarios, apoyada principalmente en la expansión de sus operaciones en el presal brasileño. A ese mayor volumen se sumó un Brent que promedió US$97 por barril, cerca de un 40% por encima del tercer trimestre de 2025, por lo que Petrobras pudo vender más petróleo en un entorno de precios considerablemente más favorables. El impulso también llegó desde las refinerías, que operaron al 99% de su capacidad y alcanzaron un nuevo récord en producción de diésel, mientras las ventas de combustibles en Brasil continuaron creciendo. Con ambos negocios aportando más, los ingresos de la petrolera aumentaron un 32,4% interanual hasta R$169.353 millones, mostrando que la mejora de sus resultados estuvo respaldada por un crecimiento importante de su actividad y no solamente por los mayores precios del crudo.
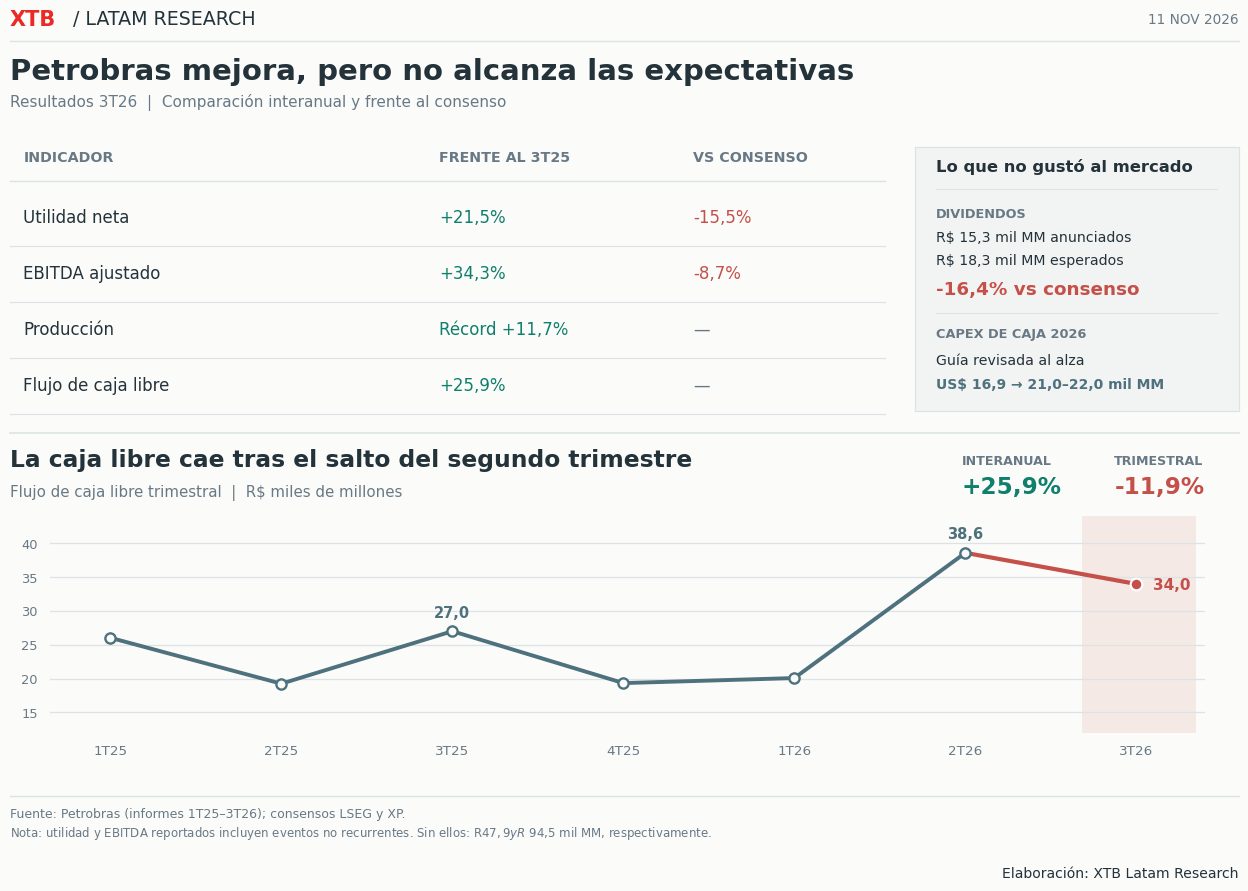
Pese a este crecimiento, las cifras reportadas quedaron por debajo de las expectativas del mercado. La utilidad neta alcanzó R$39.750 millones frente a los R$47.020 millones previstos por los analistas, mientras que el EBITDA ajustado, un indicador utilizado para evaluar el desempeño operativo, llegó a R$85.822 millones frente a los R$93.970 millones esperados. Sin embargo, estas diferencias necesitan algo de contexto, ya que los resultados estuvieron afectados por partidas específicas del trimestre, entre ellas contingencias judiciales e impuestos a las exportaciones de petróleo. Al excluir estos efectos, la utilidad habría alcanzado R$47.877 millones y el EBITDA ajustado R$94.520 millones, aunque esto no significa necesariamente que la compañía haya superado el consenso, porque las estimaciones pueden considerar ajustes distintos. Esta diferencia muestra que el desempeño del negocio fue más sólido de lo que sugerían las cifras reportadas inicialmente, por lo que para entender la caída de las acciones también es necesario revisar qué ocurrió con la generación de caja y los dividendos.
Dividendos e inversiones
El problema comenzó a aparecer al revisar cuánto de esa mejora terminaría llegando a los accionistas, ya que Petrobras anunció una distribución de R$15.300 millones, equivalente a aproximadamente R$1,19 por acción, frente a los R$18.300 millones que esperaba el mercado. La diferencia fue cercana al 16% y, aunque sigue siendo una cantidad importante de dinero, no significa que la compañía haya decidido repartir menos de lo establecido en su política de remuneración, que contempla distribuir el 45% del flujo de caja libre siempre que se cumplan determinadas condiciones financieras. Lo que terminó decepcionando fue precisamente la generación de esa caja, que alcanzó R$34.000 millones, un 26% más que un año atrás, pero casi un 12% menos que en el trimestre anterior. Esta caída estuvo relacionada principalmente con mayores inversiones y recursos destinados a financiar las operaciones, incluyendo inventarios y cuentas por cobrar, por lo que Petrobras continuó generando bastante dinero, aunque menos del que los inversionistas esperaban que quedara disponible para distribuir en dividendos.
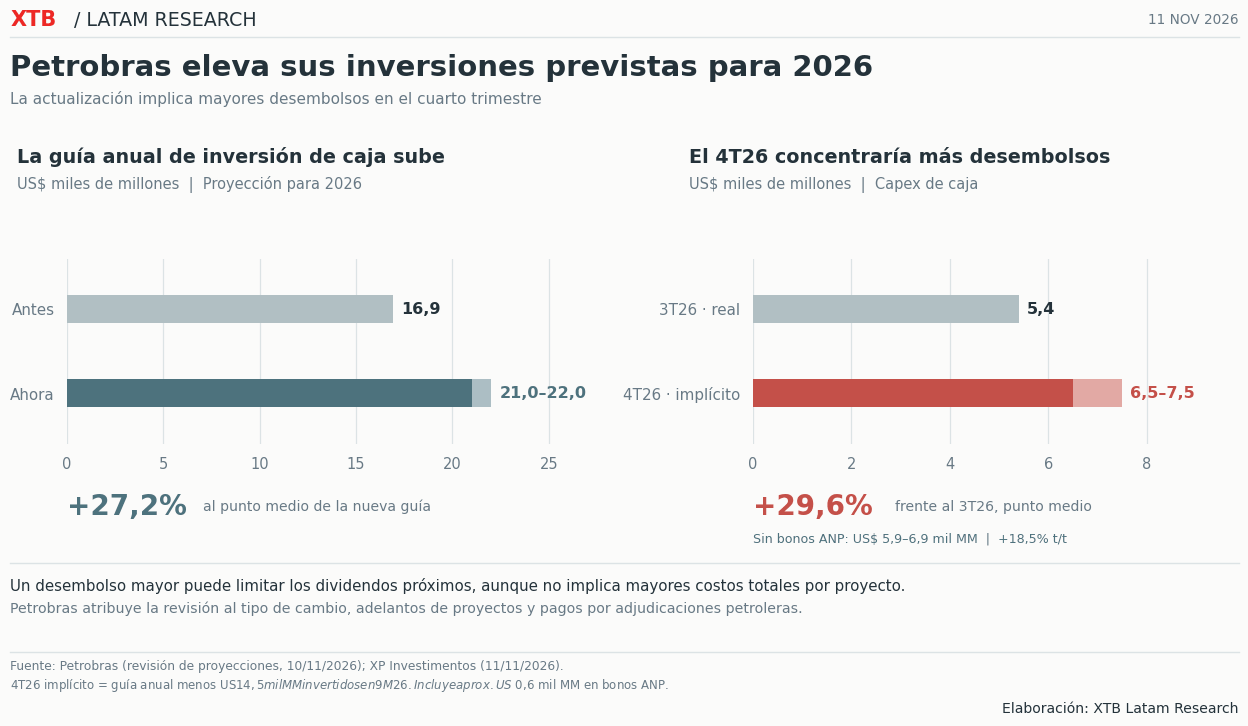
Esta presión sobre los dividendos podría mantenerse hacia el cierre del año, especialmente después de que Petrobras elevara su proyección de inversiones de caja para 2026 desde US$16.900 millones a un rango de entre US$21.000 y US$22.000 millones. Como hasta septiembre ya había desembolsado cerca de US$14.500 millones, cumplir la nueva proyección supondría invertir otros US$6.500 a US$7.500 millones solo en el cuarto trimestre, alrededor de un 30% más que en el anterior si se considera el punto medio del rango, aunque esto no significa necesariamente que sus proyectos se hayan encarecido. De hecho, la compañía atribuye el ajuste principalmente al efecto del tipo de cambio, al avance más rápido de la construcción de plataformas y al adelanto de trabajos en nuevos pozos petroleros, a lo que se suman cerca de US$600 millones en pagos por adjudicaciones de bloques petroleros realizadas en octubre. Aunque estas inversiones podrían sostener el crecimiento de la producción durante los próximos años, por ahora requieren destinar más recursos al negocio, por lo que la principal pregunta para los accionistas será cuánto dinero terminará quedando disponible para repartir en dividendos.
Las perspectivas para 2026
Detrás de este mayor esfuerzo de inversión también hay expectativas de crecimiento, especialmente después de que Petrobras elevara sus proyecciones de producción y generación de caja para 2026. La compañía espera que su producción conjunta de petróleo y gas alcance un promedio anual equivalente a entre 3,3 y 3,4 millones de barriles de petróleo diarios, por encima de los 3,1 millones que estimaba anteriormente, gracias a una mayor eficiencia de sus operaciones y a la entrada anticipada de nuevas plataformas. Este mejor desempeño, acompañado de precios del petróleo más elevados, también llevó a revisar su previsión de caja operativa desde US$35.000 millones hasta un rango de entre US$45.000 y US$50.000 millones, aunque eso no significa que todo ese dinero quede disponible para los accionistas, ya que todavía deben financiarse las inversiones y otras obligaciones del negocio. La revisión apunta a una empresa con mayor capacidad para generar recursos, pero también vuelve más importante evaluar cuánto margen financiero tendrá para sostener sus proyectos.
Por el lado financiero, Petrobras llegó al cierre de septiembre con una deuda neta de US$57.847 millones, un 4,2% menos que en junio, mientras que su relación entre deuda neta y EBITDA de los últimos doce meses disminuyó de 1,14 a 1 vez, reflejando un menor nivel de endeudamiento en relación con las ganancias del negocio. Esto le entrega cierto margen para continuar desarrollando nuevos proyectos sin depender necesariamente de más deuda, aunque tampoco garantiza dividendos más altos en el corto plazo, considerando que una parte importante de los recursos seguirá destinada a financiar su expansión. Por eso, el principal desafío no estará únicamente en producir más petróleo y aumentar las ganancias, sino en lograr que ese crecimiento se traduzca en mejores retornos para los accionistas sin comprometer las inversiones previstas.
Análisis técnico Petrobras (PBR.US)
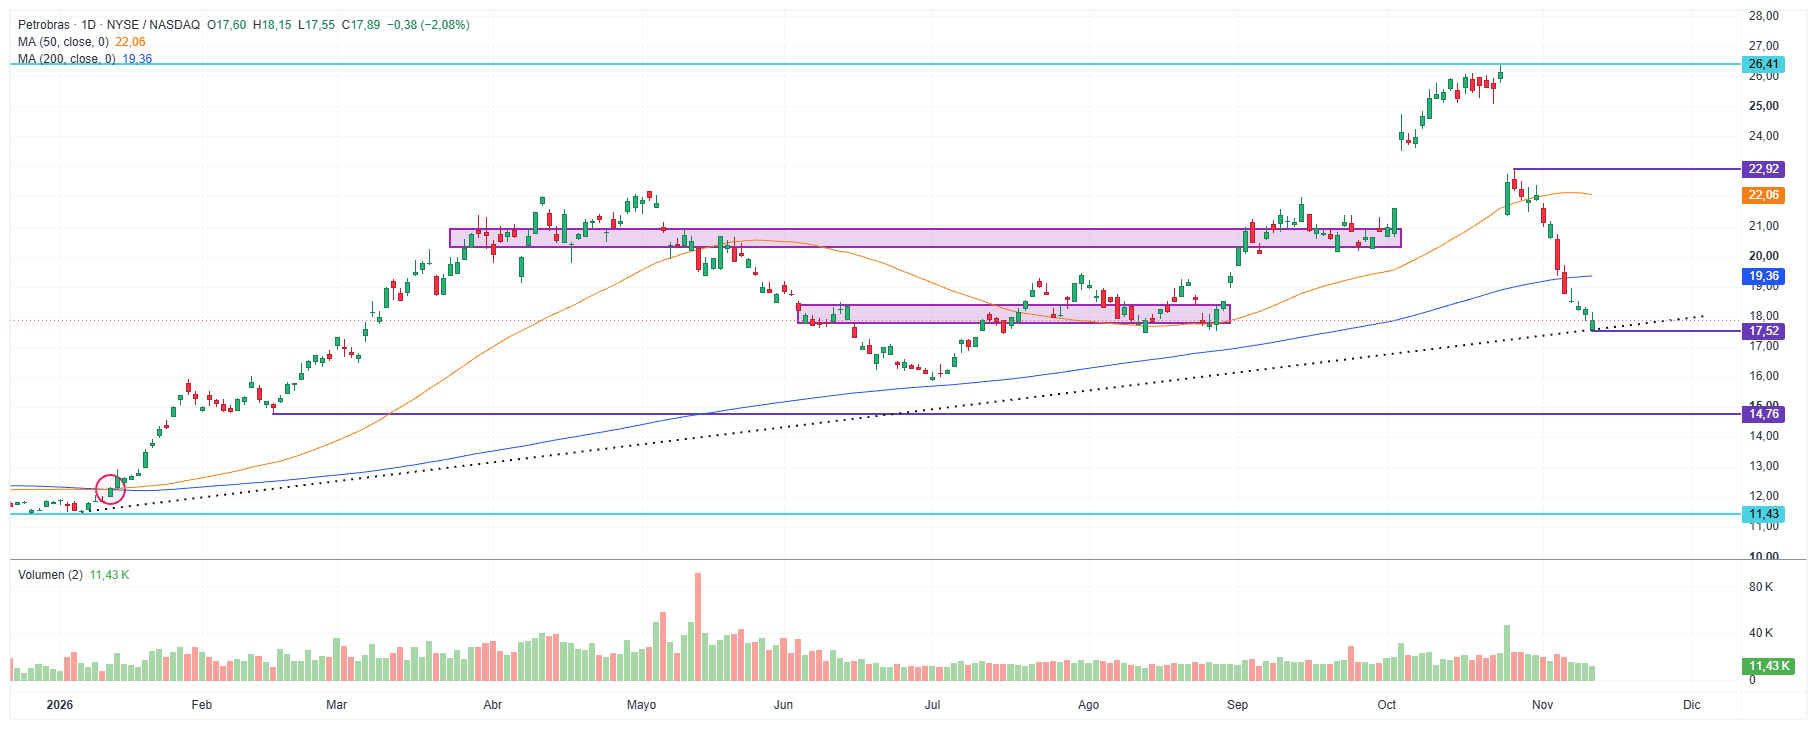
Fuente: xStation 5, XTB. Gráfico diario (D1). Elaboración: XTB Latam Research.
Las acciones de Petrobras (PBR.US) cotizan cerca de los US$17,89 y mantienen una fuerte corrección tras perder las medias móviles de 50 y 200 períodos, ubicadas en US$22,06 y US$19,36, respectivamente. El retroceso ha llevado al precio hacia el soporte de US$17,52, donde también pasa una directriz alcista que se mantiene desde comienzos de año, por lo que esta zona podría ser importante para determinar los próximos movimientos. Si logra mantenerse sobre ese nivel, una recuperación tendría como primeras resistencias los US$19,36 y US$22,06, seguidos por los US$22,92. Por el contrario, si pierde los US$17,52, el siguiente soporte aparece cerca de los US$14,76, lo que abriría espacio para una corrección más profunda.

CoreWeave sube cerca de 25% tras superar las expectativas, pero sus pérdidas siguen creciendo


DAX cerca de máximos históricos: ¿está superando al S&P 500 en Wall Street?


Resumen de mercado: Nasdaq 100 sube casi un 2% por el rebote de CoreWeave y Nvidia 📈 EUR/USD toca mínimos desde mayo de 2026

IPO de Anthropic: busca debutar con una valoración que las Siete Magníficas tardaron años en alcanzar
Este material ha sido elaborado por XTB. Su contenido tiene fines exclusivamente informativos y no constituye, en ningún caso, una asesoría personalizada ni una recomendación de inversión sobre instrumentos, mercados o estrategias específicas. La información aquí contenida no considera los objetivos, la situación financiera ni el perfil de riesgo de ningún inversionista en particular. Antes de invertir en cualquier instrumento financiero, le recomendamos informarse sobre los riesgos involucrados y verificar si el producto es adecuado para su perfil. El desempeño pasado no garantiza resultados futuros. Toda decisión de inversión basada en este material será responsabilidad exclusiva del inversionista. XTB Agente de Valores SpA no se hace responsable por pérdidas directas o indirectas, incluidos daños patrimoniales o pérdida de beneficios, derivados del uso o confianza depositada en esta información.