

- La reacción inicial al IPC fue convencional: el oro cayó 1,3% y el rendimiento del Treasury a 10 años saltó 13,5 puntos básicos, pero ambos movimientos terminaron revirtiéndose.
- El giro no puede explicarse únicamente por las expectativas de la Fed: la probabilidad de una subida en octubre sigue por encima del nivel previo al IPC, mientras el rendimiento a 10 años ya cayó por debajo de donde estaba antes del dato.
- La fuerte corrección de las acciones vinculadas a inteligencia artificial, sumada a posiciones cortas elevadas en Treasuries, está favoreciendo un vuelo hacia calidad que impulsa simultáneamente al oro y a los bonos.
Una inflación más alta debería, en teoría, ser negativa para el oro (GOLD) y para los bonos del Tesoro estadounidense (TNOTE). Más inflación suele implicar mayores expectativas de tasas, rendimientos más elevados y un costo de oportunidad superior para mantener activos que no pagan intereses, como el metal precioso, eso fue exactamente lo que ocurrió durante los primeros minutos posteriores al IPC de septiembre. Sin embargo, pocas horas después, el mercado comenzó a comportarse de una manera muy diferente, el oro recuperó completamente la caída inicial y este jueves avanza cerca de 1,2%, mientras que los bonos del Tesoro protagonizan uno de sus mejores movimientos de los últimos meses. El rendimiento del bono estadounidense a 10 años, que llegó a superar el 5,30% inmediatamente después del dato, ha retrocedido hacia la zona del 5,06%-5,10%. Al parecer, el mercado dejó de mirar exclusivamente la inflación y comenzó a concentrarse en el riesgo acerca del deterioro de las acciones de inteligencia artificial y sus posibles consecuencias sobre el crecimiento y el crédito.
La primera reacción al IPC fue exactamente la esperada
Los datos publicados el miércoles mostraron que la inflación estadounidense continúa ofreciendo resistencia. El IPC general aumentó 0,6% mensual en septiembre, mientras que la inflación anual alcanzó 3,7%. Más importante para la Reserva Federal, la inflación subyacente subió 0,3% mensual, por encima del 0,2% esperado, y alcanzó 2,6% interanual. La reacción inmediata fue clásica y durante los primeros 30 minutos posteriores al informe, el oro cayó aproximadamente 1,3%, desde cerca de US 4.173 hasta la zona de los US 4.120. Al mismo tiempo, el rendimiento del Treasury a 10 años pasó desde aproximadamente 5,19% hasta 5,32%, un salto de 13,5 puntos básicos.
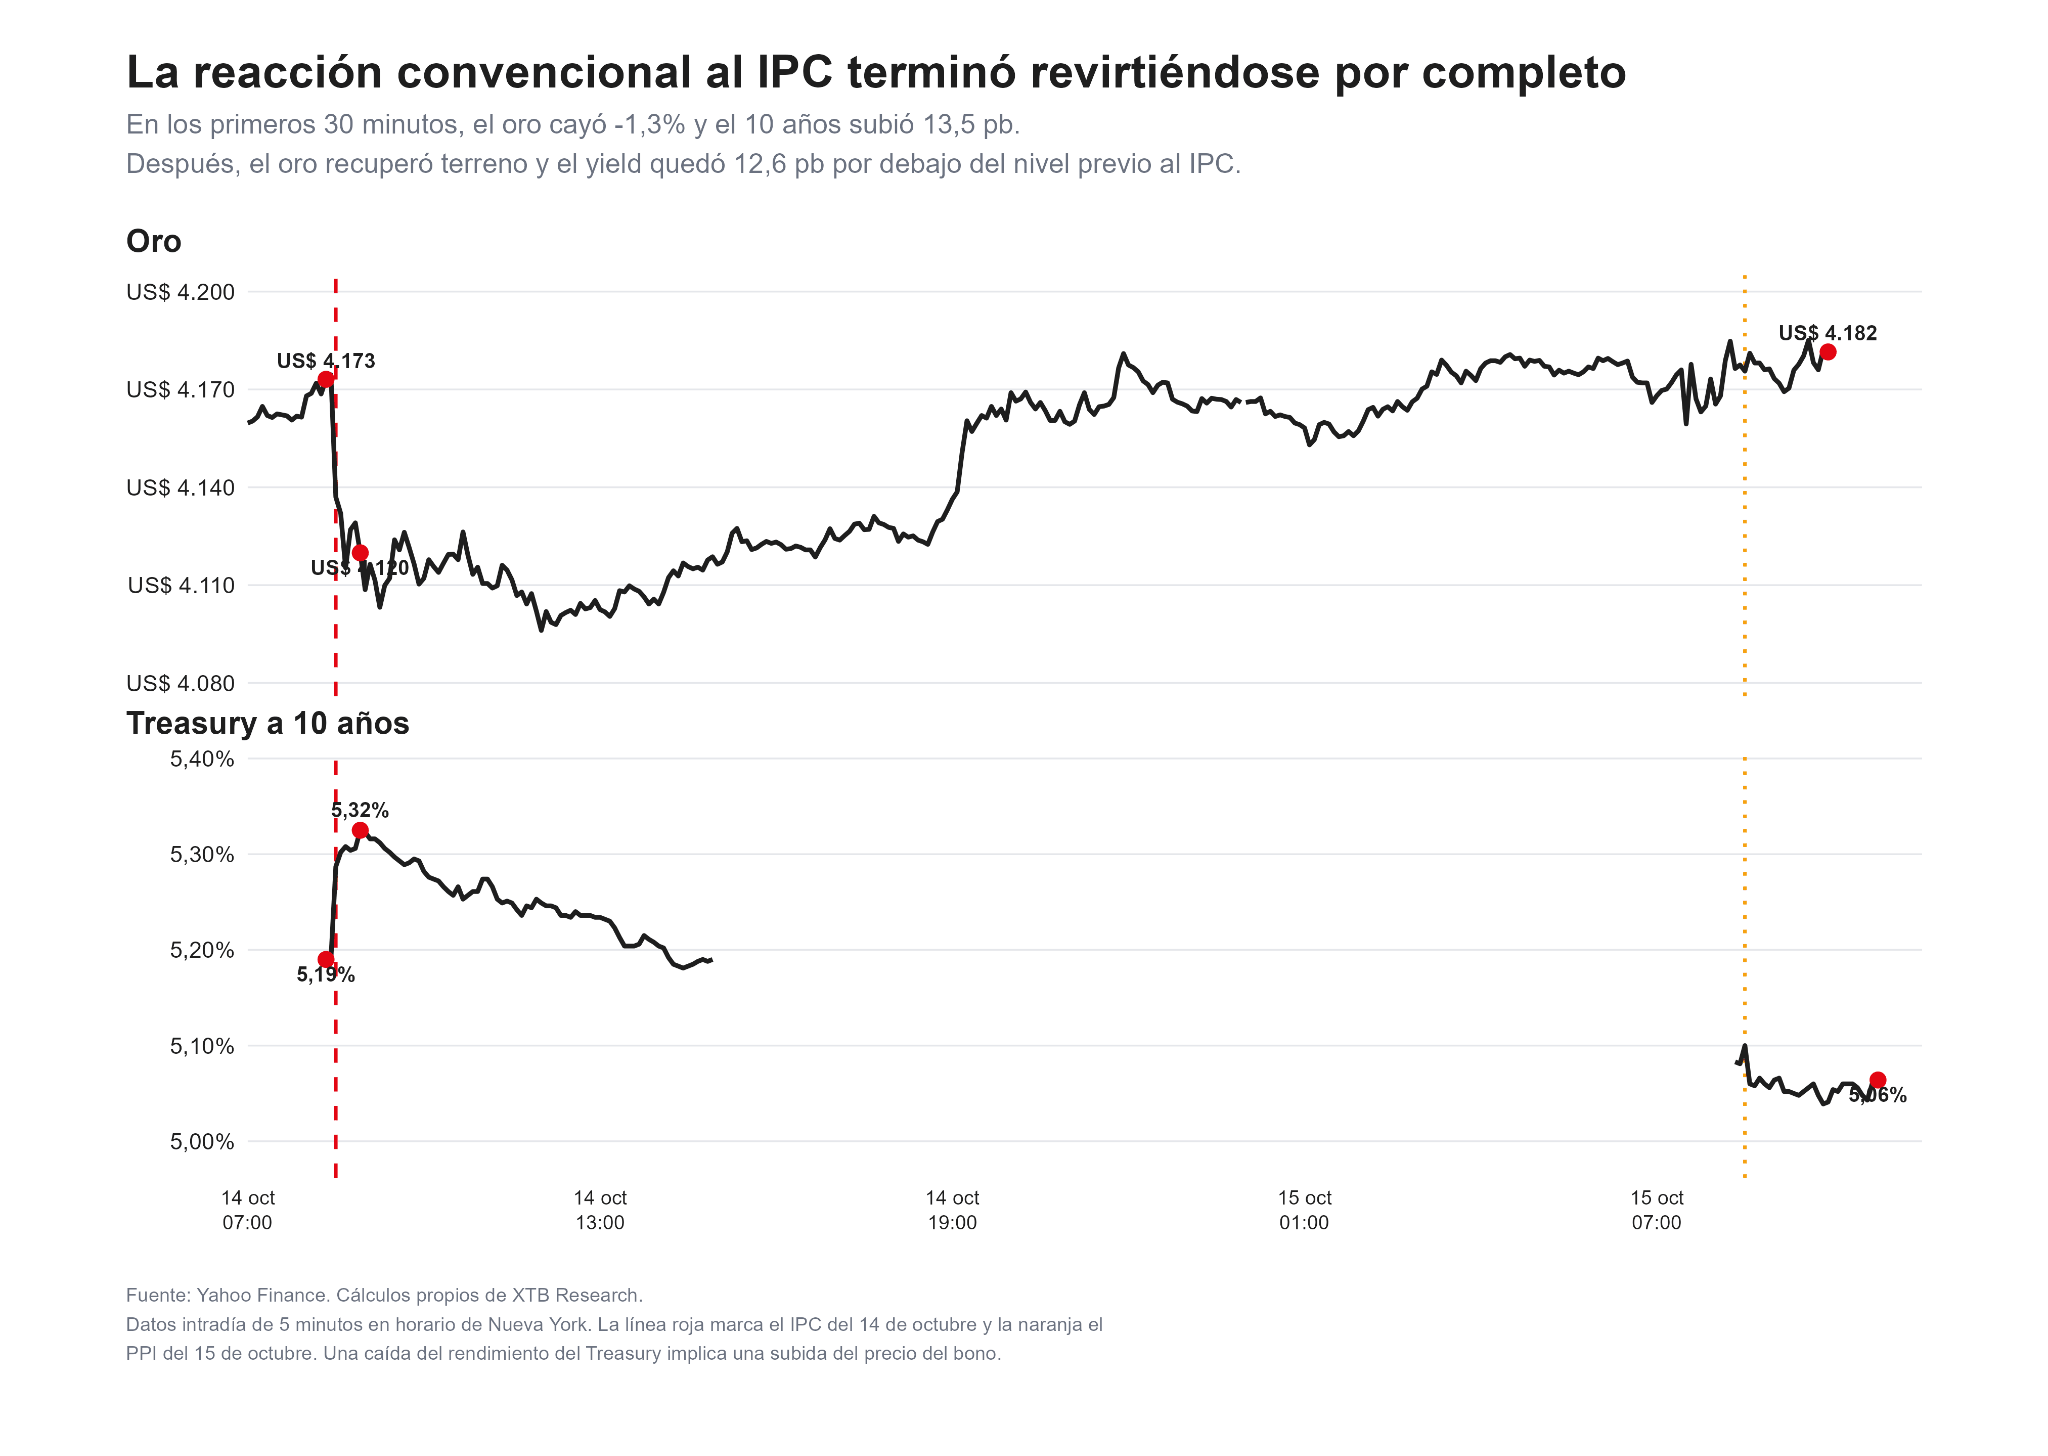 La lectura era de que una inflación más persistente implicaba una mayor probabilidad de que la Fed tuviera que endurecer todavía más la política monetaria. Pero esa interpretación duró poco, dado que, posteriormente, el oro recuperó prácticamente toda la caída y avanzó hasta aproximadamente US$4.182, mientras el rendimiento a 10 años no solo devolvió la subida inicial, sino que terminó alrededor de 12,6 puntos básicos por debajo del nivel previo al IPC. Es decir, el movimiento terminó siendo prácticamente el opuesto al que normalmente produciría una sorpresa inflacionaria.
Después del IPC, el mercado elevó rápidamente la probabilidad de una nueva subida de tasas en octubre. Antes del informe, esa probabilidad rondaba el 22%. Tras conocer la inflación, saltó aproximadamente al 49%. Sin embargo, las declaraciones posteriores de varios miembros de la Reserva Federal moderaron esas expectativas, responsables como Mary Daly han reconocido que probablemente serán necesarias nuevas subidas, pero también han señalado que no existe necesariamente urgencia para actuar en la reunión del 27 y 28 de octubre. La probabilidad de una subida este mes ha retrocedido posteriormente hacia aproximadamente 29%.
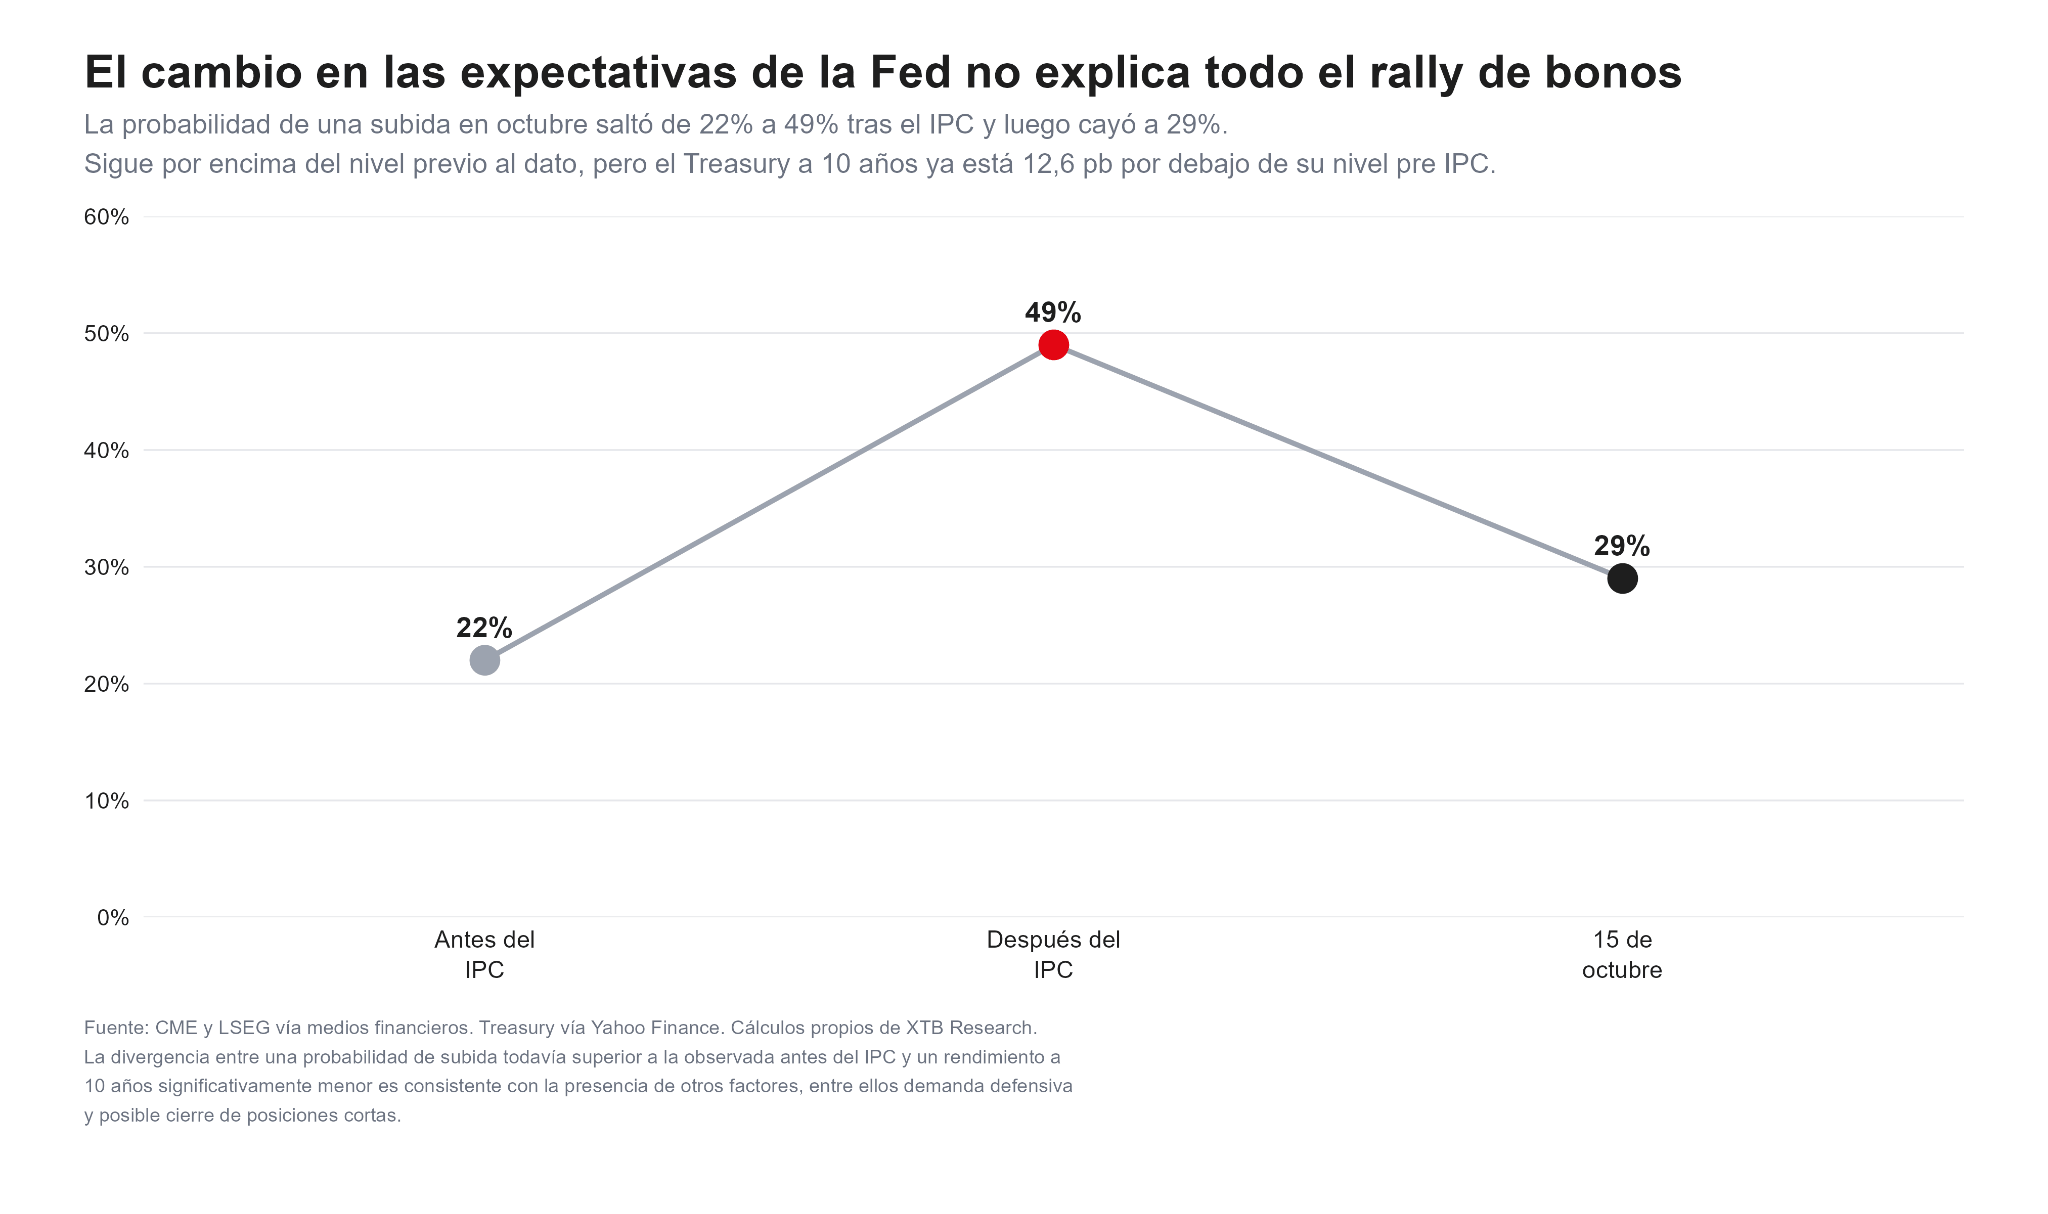
Lo importante es la divergencia que muestra que la probabilidad de una subida de tasas sigue siendo mayor que antes del IPC, pero el rendimiento del Treasury a 10 años ya está significativamente por debajo de su nivel previo al dato. Por tanto, la moderación de las expectativas de la Fed contribuye al rally, pero difícilmente puede explicar por sí sola la magnitud del movimiento. Así que hay otra fuerza actuando sobre los bonos.
La caída de la IA está devolviendo a los Treasuries su papel de refugio
Durante buena parte de 2026, los bonos del Tesoro habían tenido dificultades para funcionar como cobertura frente a las caídas bursátiles. El motivo era que el principal riesgo del mercado era precisamente la inflación, entonces cuando las acciones sufrían por mayores tasas, los bonos también caían porque sus rendimientos subían.
Esta semana la dinámica ha cambiado un poco y la corrección de las compañías relacionadas con inteligencia artificial ha intensificado las dudas sobre valoraciones, endeudamiento y sostenibilidad de los enormes planes de inversión en centros de datos e infraestructura tecnológica. El índice Philadelphia Semiconductor, SOXX, acumula aproximadamente una caída de 13,5% en ocho sesiones. Al mismo tiempo, los futuros del Treasury a 10 años comenzaron a repuntar.
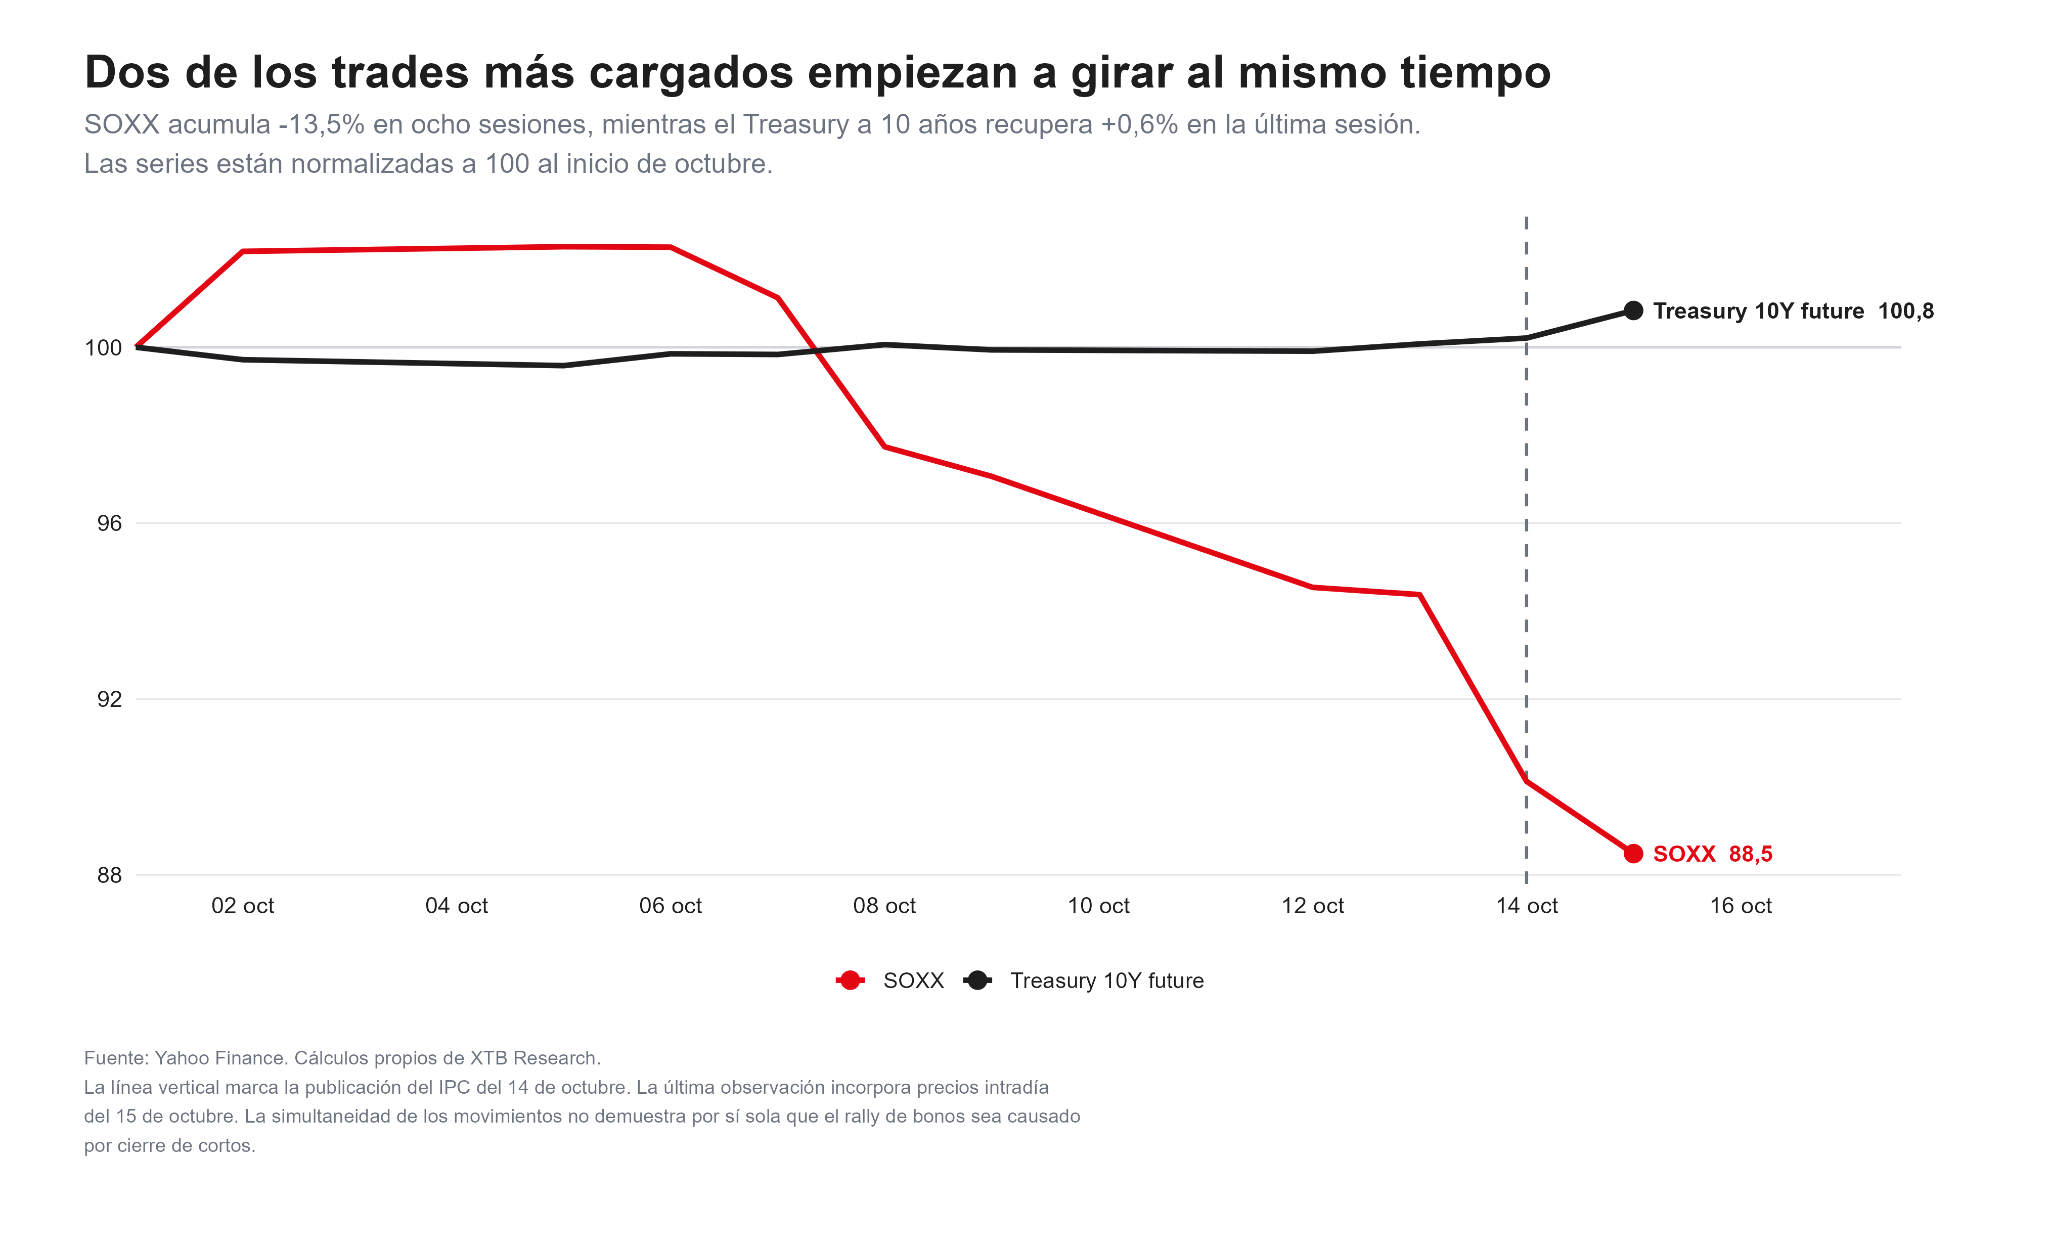
Lo que está ocurriendo se parece cada vez más a un flight to quality, fenómeno en que los inversores reducen exposición a activos considerados más riesgosos y compran deuda pública estadounidense. Los Treasuries cumplen tradicionalmente dos funciones durante episodios de estrés: actuar como cobertura ante una crisis y ofrecer un activo altamente líquido al que los inversores pueden trasladar capital. El mercado del Treasury tiene limitaciones estructurales cuando las ventas se vuelven extremas, como ocurrió en marzo de 2020, pero sigue siendo el principal activo refugio del sistema financiero internacional. El cambio de narrativa es importante y apunta que el riesgo de crecimiento está comenzando a competir con el riesgo de inflación.
Si el mercado empieza a considerar que las elevadas tasas pueden terminar dañando el ciclo de inversión en IA, el crédito corporativo o la actividad económica, los bonos pueden subir incluso aunque la inflación todavía sea elevada.
El posicionamiento puede estar amplificando el rally
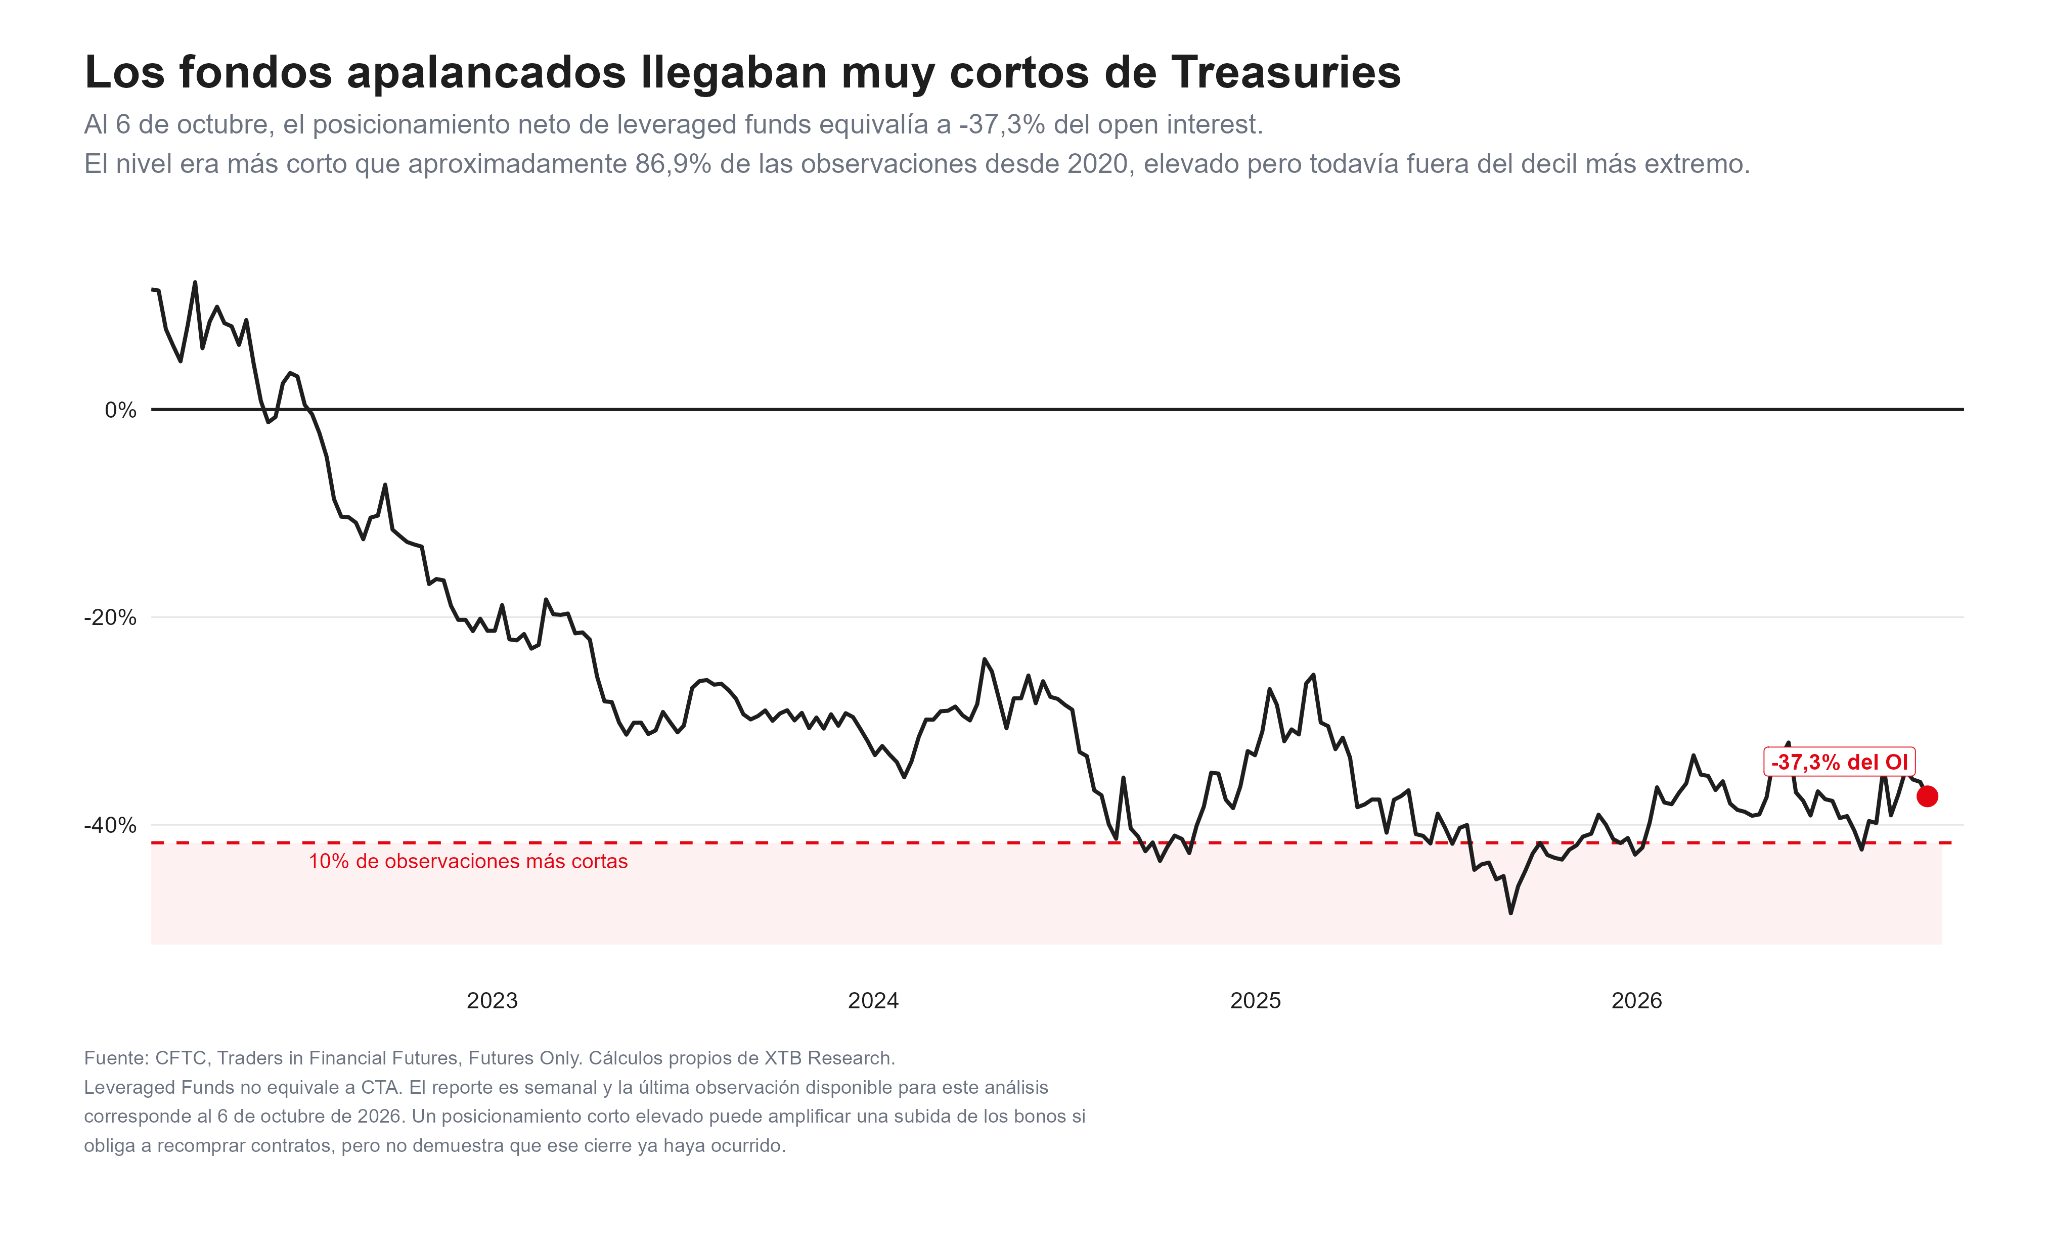
Hay además el segundo elemento técnico de que los inversores apalancados llegaban a este movimiento con posiciones muy bajistas sobre Treasuries. Al 6 de octubre, la posición neta de los leveraged funds equivalía aproximadamente a -37,3% del interés abierto en futuros del Treasury a 10 años, ese posicionamiento era más bajista que aproximadamente el 86,9% de las observaciones registradas desde 2020, aunque todavía no se encontraba dentro del 10% más extremo.
Esto no demuestra que esté ocurriendo un short squeeze, pero sí crea las condiciones para amplificar el movimiento. Cuando el precio de los bonos comienza a subir, quienes mantienen posiciones cortas pueden verse obligados a recomprar contratos para reducir riesgo. Esas compras adicionales pueden provocar nuevas subidas del precio y, por definición, nuevas caídas de los rendimientos. Por eso, el rally puede estar combinando demanda defensiva genuina con cierto cierre de posiciones bajistas acumuladas durante la fuerte subida de rendimientos de los últimos meses.
Oro: el refugio también se beneficia del retroceso de los rendimientos
El mismo proceso está ayudando al oro, aunque una inflación elevada suele ser positiva para el metal como cobertura de largo plazo, en horizontes cortos el factor más importante suele ser el comportamiento de los rendimientos reales y del dólar. La caída de los Treasuries tras el IPC provocó inicialmente un fuerte incremento de rendimientos y presionó al oro, sin embargo, cuando los bonos comenzaron a recuperar terreno, los rendimientos retrocedieron y el dólar perdió parte del avance alcanzado tras el dato, eso eliminó dos de los principales obstáculos para el metal precioso. Además, el oro está recibiendo demanda defensiva ante la corrección tecnológica, las dudas sobre el crédito ligado a la IA y el entorno geopolítico. Por eso, bonos y oro pueden estar subiendo simultáneamente sin que exista necesariamente una contradicción: ambos están actuando como refugio frente a un deterioro del apetito por riesgo.
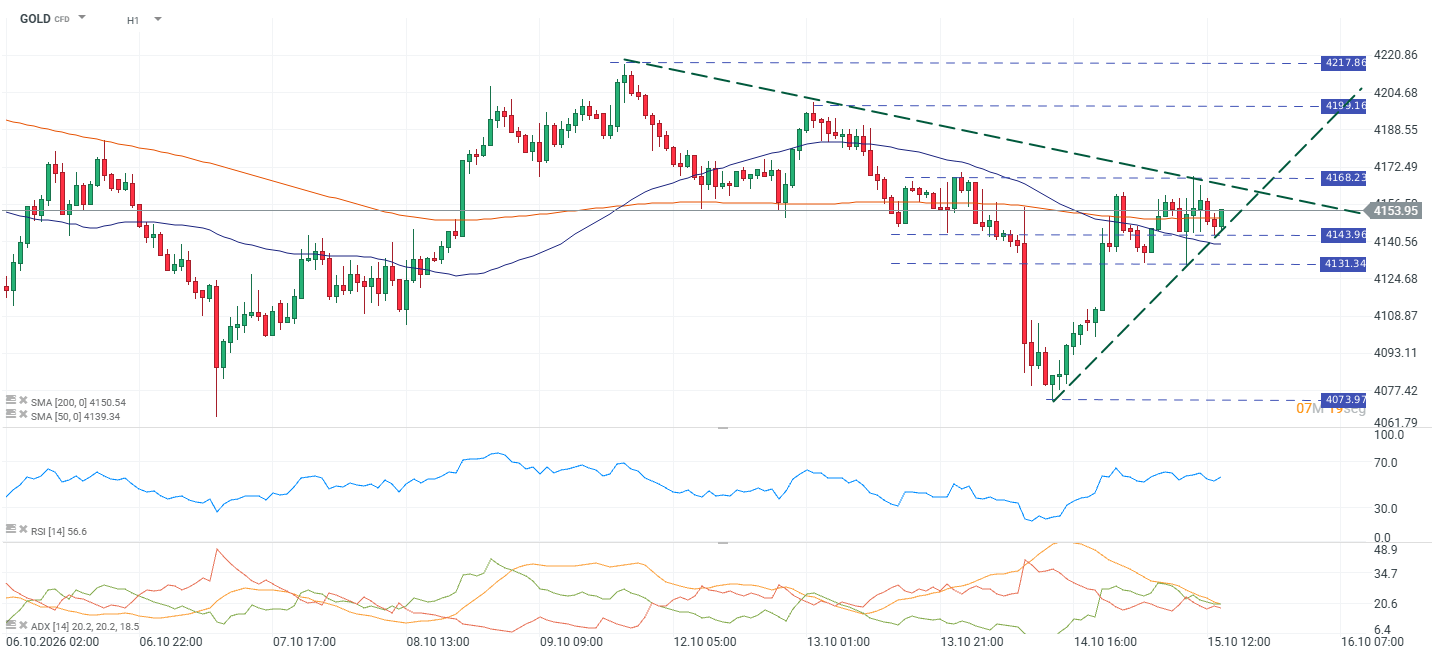
Fuente: xStation5.
El gráfico horario muestra una recuperación significativa desde el mínimo reciente próximo a US$4.074. El precio ha recuperado las medias móviles de 50 y 200 períodos, ubicadas aproximadamente en US$4.139 y US$4.151, mientras el RSI refleja una mejora del momentum sin entrar todavía en sobrecompra. La estructura inmediata está marcada por una línea descendente desde los máximos de la semana y una directriz ascendente desde el mínimo del 14 de octubre, formando una compresión que podría anticipar un movimiento de mayor amplitud. Por arriba, las primeras referencias aparecen alrededor de US$4.168, seguidas por US$4.199 - US$ 4.200 y posteriormente US$4.218. Una ruptura consistente de esa zona reforzaría la recuperación iniciada desde US$4.074. En sentido contrario, perder nuevamente US$4.144 - US$4.131 debilitaría la estructura y podría devolver la atención hacia el mínimo próximo a US$4.074.
¿Puede continuar el rally de bonos y oro?
La respuesta dependerá de qué riesgo termine dominando en las próximas sesiones, porque si el mercado vuelve a concentrarse exclusivamente en la inflación y la Fed adopta un tono más restrictivo, los rendimientos podrían retomar las subidas y volver a ejercer presión sobre el oro. El mercado espera ahora las declaraciones del presidente de la Fed, Kevin Warsh, antes del período de silencio previo a la próxima reunión. Pero si las ventas en acciones tecnológicas continúan, aumentan las tensiones en el mercado de crédito o crece la preocupación sobre la sostenibilidad financiera del boom de IA, el flujo defensivo hacia Treasuries podría mantenerse incluso con una inflación todavía elevada.
Ese es precisamente el mensaje que deja el comportamiento de las últimas 24 horas, el IPC volvió a demostrar que la inflación sigue siendo un problema, pero el mercado parece estar empezando a preguntarse si las tasas necesarias para combatirla podrían convertirse en un problema todavía mayor para el crecimiento y los activos de riesgo. Y cuando ese temor aumenta, los bonos y el oro pueden volver a comportarse como refugios al mismo tiempo.


CoreWeave cae más del 50% en cinco meses: ¿está la deuda alertando algo?

Nasdaq 100 cotiza bajo su media de 50 y Russell 2000 pierde la de 200: Qué pasó a 1 semana, 1 mes y 3 meses

El petróleo sube tras una caída de los inventarios de crudo en EE. UU.

El USD/JPY toca su media de 200 días: ¿nueva fortaleza para el yen?
Este material ha sido elaborado por XTB. Su contenido tiene fines exclusivamente informativos y no constituye, en ningún caso, una asesoría personalizada ni una recomendación de inversión sobre instrumentos, mercados o estrategias específicas. La información aquí contenida no considera los objetivos, la situación financiera ni el perfil de riesgo de ningún inversionista en particular. Antes de invertir en cualquier instrumento financiero, le recomendamos informarse sobre los riesgos involucrados y verificar si el producto es adecuado para su perfil. El desempeño pasado no garantiza resultados futuros. Toda decisión de inversión basada en este material será responsabilidad exclusiva del inversionista. XTB Agente de Valores SpA no se hace responsable por pérdidas directas o indirectas, incluidos daños patrimoniales o pérdida de beneficios, derivados del uso o confianza depositada en esta información.