

-
EE. UU. evalúa vetar exportaciones de diésel durante 90 días para mitigar precios récord antes de las elecciones.
-
El déficit energético global responde a la falta de capacidad de refinación y no a la extracción de crudo.
-
Europa mantiene una baja dependencia del diésel estadounidense (10%), aunque el este del continente enfrenta riesgo inflacionario.

-
EE. UU. evalúa vetar exportaciones de diésel durante 90 días para mitigar precios récord antes de las elecciones.
-
El déficit energético global responde a la falta de capacidad de refinación y no a la extracción de crudo.
-
Europa mantiene una baja dependencia del diésel estadounidense (10%), aunque el este del continente enfrenta riesgo inflacionario.
Desde hace varias semanas, circula en el debate público de EE. UU., con distinta intensidad, una propuesta para introducir una prohibición de las exportaciones de diésel desde Estados Unidos, en principio por un periodo de unos 90 días.
Este paso busca, naturalmente, reducir la significativa presión sobre el mercado de combustibles de EE. UU. ante unas elecciones muy importantes para la administración actual.
Precio del petróleo en el "Labor Day" en EE. UU. [2000–2026]
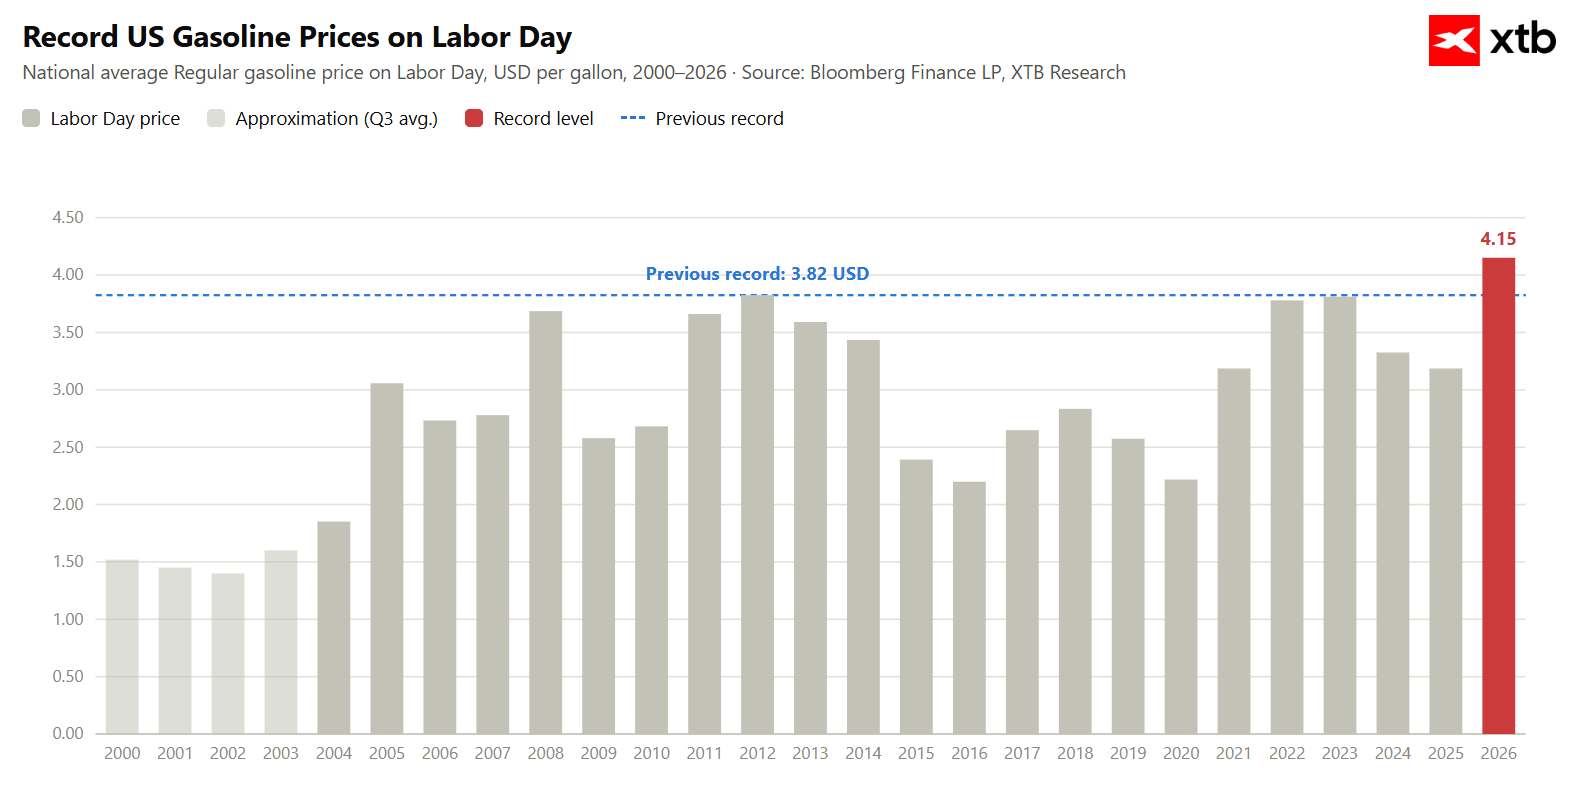
La situación es grave desde la perspectiva de los republicanos y de EE. UU. debido a la extrema dependencia del país del consumo de combustible. Los precios del combustible están alcanzando récords históricos, y cada vez aparecen con mayor frecuencia informes aislados sobre escasez física de ciertos productos petrolíferos. Con la proximidad de las elecciones de mitad de mandato (midterm elections), los precios del combustible son cruciales y, a pesar del carácter drástico e intrusivo de esta solución, muchos participantes del mercado no la descartan.
¿Por qué el diésel? La industria petrolera presenta una serie de características complejas, y una de ellas es que el déficit actual no se encuentra en el lado del petróleo crudo, sino en la capacidad de refinación, siendo el mercado del diésel el que registra la mayor escasez entre los productos refinados.
La guerra en el golfo Pérsico ha recortado del mercado entre varios y más de un 10% de la capacidad mundial de refinación (según el producto). La presión sobre la oferta también está presente en Rusia, que el año pasado representó alrededor del 5% del suministro mundial de este tipo de combustible, mientras que una campaña de ataques a la infraestructura de refinación de Rusia, cada vez mayor en escala y eficacia, ha dejado fuera de servicio una gran parte de su capacidad de exportación.
La escasez de este combustible es especialmente problemática en el contexto de la temporada de cosecha. A pesar de que Donald Trump se mostró favorable a dicha solución, sigue siendo poco probable, y otros representantes de la administración niegan incluso la posibilidad de implementar tal prohibición.
Sin embargo, asumiendo el peor escenario posible, ¿coloca esto a Europa en una posición tan mala como sugieren muchos analistas?
Tránsito de petróleo a través del estrecho de Ormuz según HormuzTracker.com
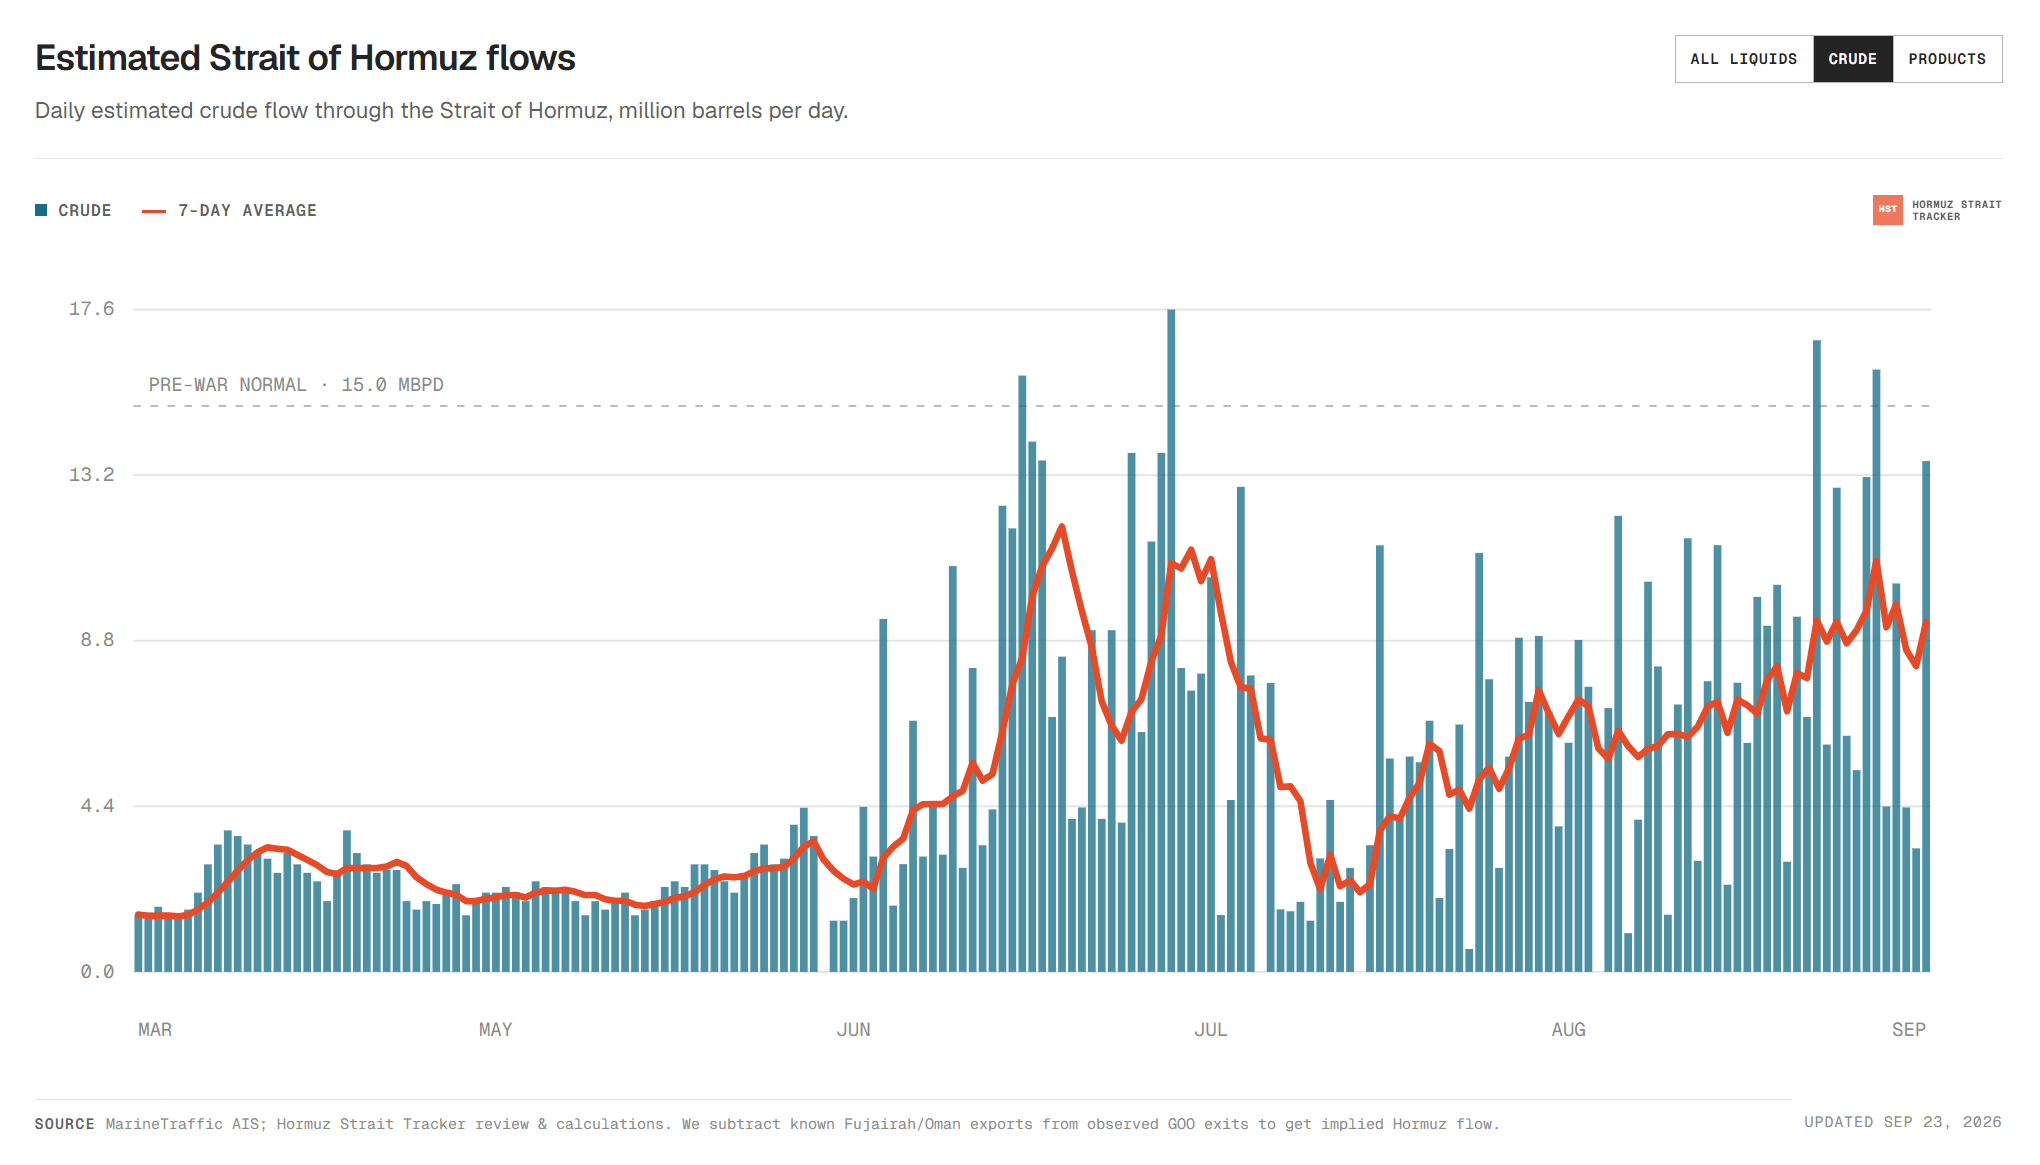
Debe enfatizarse que la escasez se centra actualmente en la refinación y no en la extracción; las reservas estratégicas de petróleo crudo liberadas desde el inicio del conflicto han amortiguado gran parte del déficit. Sin embargo, desde hace algún tiempo, cada vez más datos indican que los "rompedores de bloqueo" (blockade runners) logran sacar del estrecho de Ormuz una cantidad de crudo suficiente para cubrir la demanda mundial, por lo que la escasez es una cuestión de combustible, no de petróleo crudo.
El mercado del combustible, sin embargo, tanto en Europa como a nivel global, presenta un aspecto completamente diferente.
Gráfico de la intensidad del PIB frente al consumo de petróleo [2000–2025]
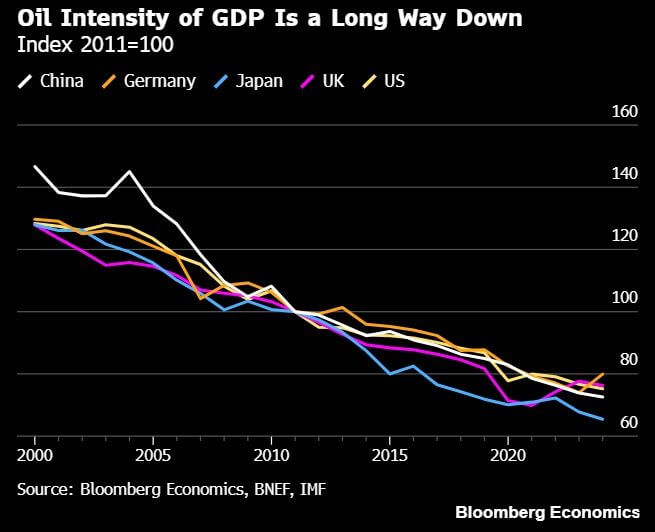
Fuente: Bloomberg Finance
Hoy en día, tanto el mundo como Europa presentan, por un orden de magnitud, el indicador más bajo de intensidad en el uso de combustible por unidad de PIB generado, y la tendencia global hacia la descarbonización a raíz de la guerra del Golfo probablemente no hará sino acelerarse.
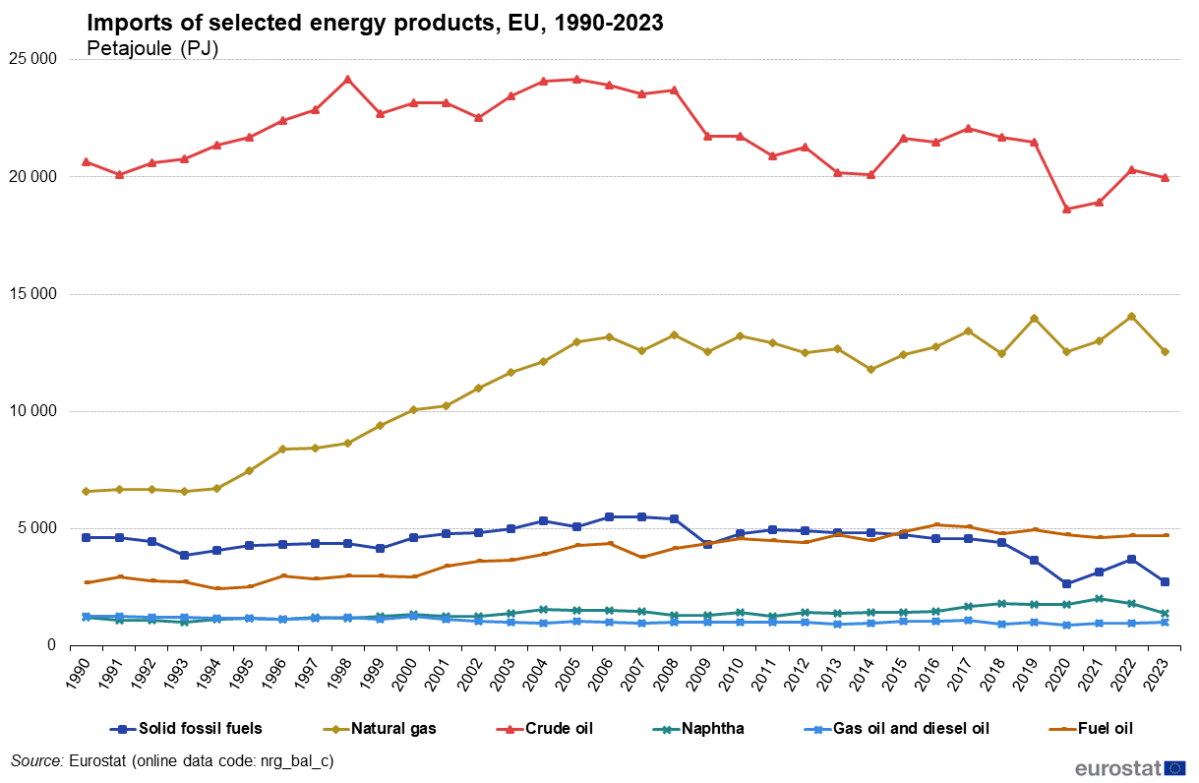
Gráfico de importaciones de materias primas y combustibles a la UE [1997–2023]
Fuente: Eurostat
La mayor dependencia de Europa a este respecto no es el petróleo crudo ni el combustible, sino el gas natural, el cual, a pesar de las dificultades, sigue llegando a Europa desde Noruega o EE. UU., entre otros.
Europa importa alrededor del 95% de su petróleo crudo, pero solo cerca del 10% de su combustible diésel, mientras que en gasolina es un exportador neto; por lo tanto, una hipotética prohibición de exportaciones de diésel desde EE. UU. supondría un desafío, pero no una catástrofe.
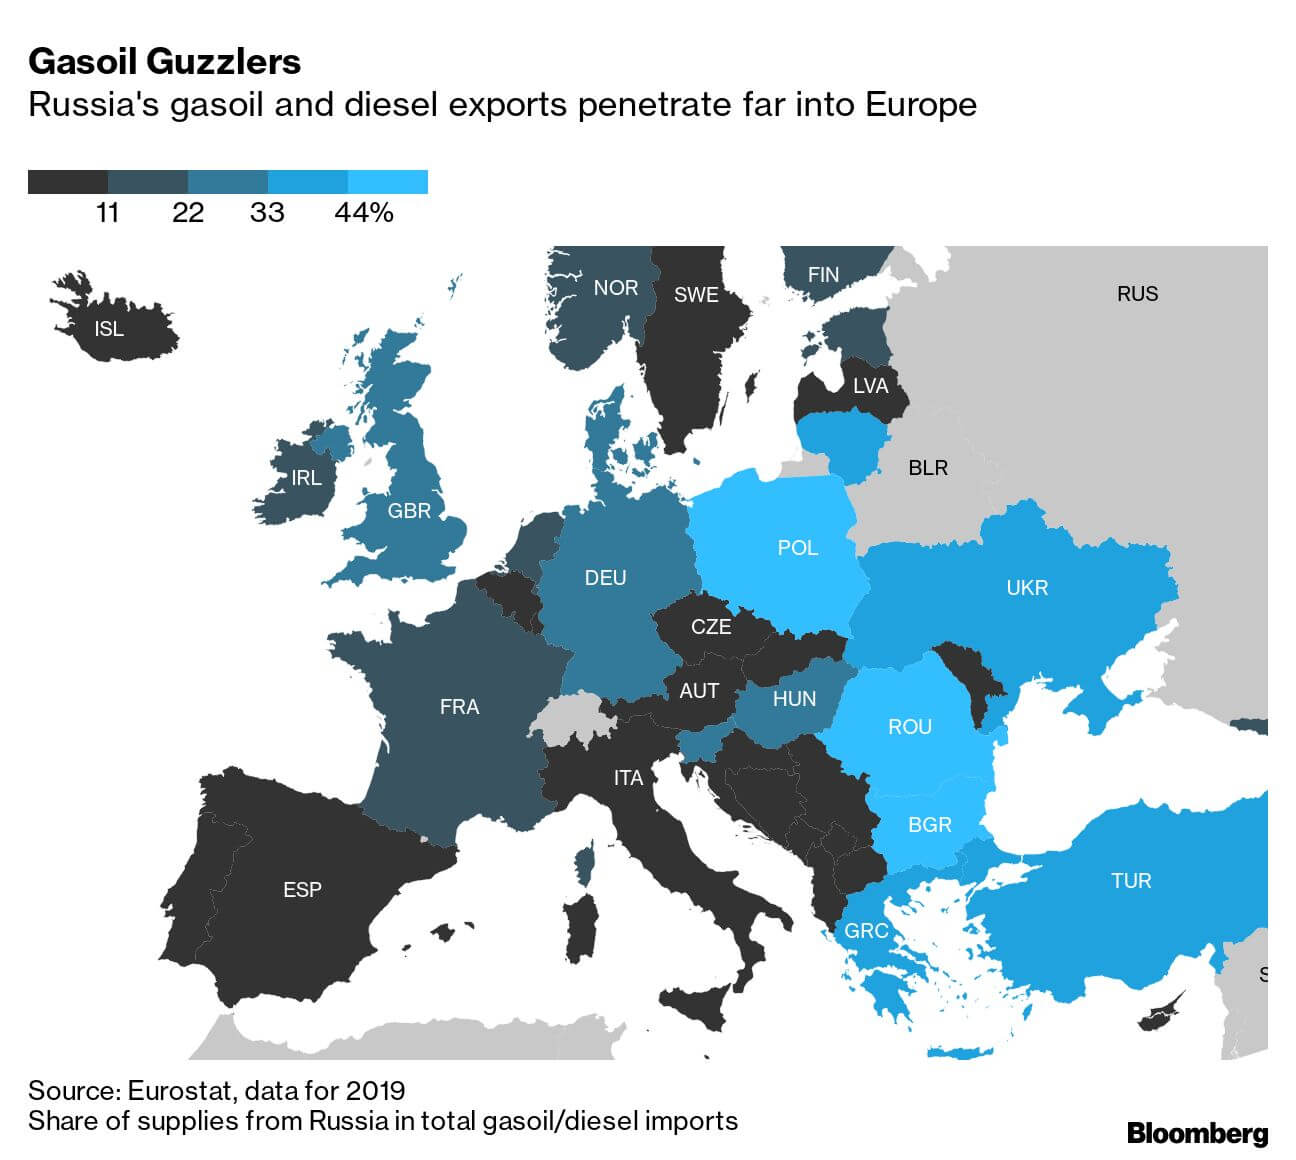
Importaciones de diésel ruso [2019]
Fuente: Bloomberg Finance LP
Sin embargo, este desafío no se distribuye de manera uniforme por el continente, ya que los países de Europa Central y Oriental pueden estar más expuestos a cambios en los precios y el balance de oferta, entre otras razones debido a grandes retrasos en el cumplimiento de los supuestos de la política ambiental de la UE, lo que puede derivar en una mayor inflación en la región, aunque por el momento no se prevén desabastecimientos.


Cierre de mercado: bono a 10 años de EE.UU. alcanza 5,1%, su mayor nivel desde 2007


Resumen diario: dólar en máximos; caen Wall Street, oro y bitcoin (23.09.2026)
APERTURA DE EE. UU.: Nasdaq cae desde máximos históricos (23.09.2026)


Mercados a Observar: COPPER, USDIDX y OIL (23.09.2026)
Este material ha sido elaborado por XTB. Su contenido tiene fines exclusivamente informativos y no constituye, en ningún caso, una asesoría personalizada ni una recomendación de inversión sobre instrumentos, mercados o estrategias específicas. La información aquí contenida no considera los objetivos, la situación financiera ni el perfil de riesgo de ningún inversionista en particular. Antes de invertir en cualquier instrumento financiero, le recomendamos informarse sobre los riesgos involucrados y verificar si el producto es adecuado para su perfil. El desempeño pasado no garantiza resultados futuros. Toda decisión de inversión basada en este material será responsabilidad exclusiva del inversionista. XTB Agente de Valores SpA no se hace responsable por pérdidas directas o indirectas, incluidos daños patrimoniales o pérdida de beneficios, derivados del uso o confianza depositada en esta información.