

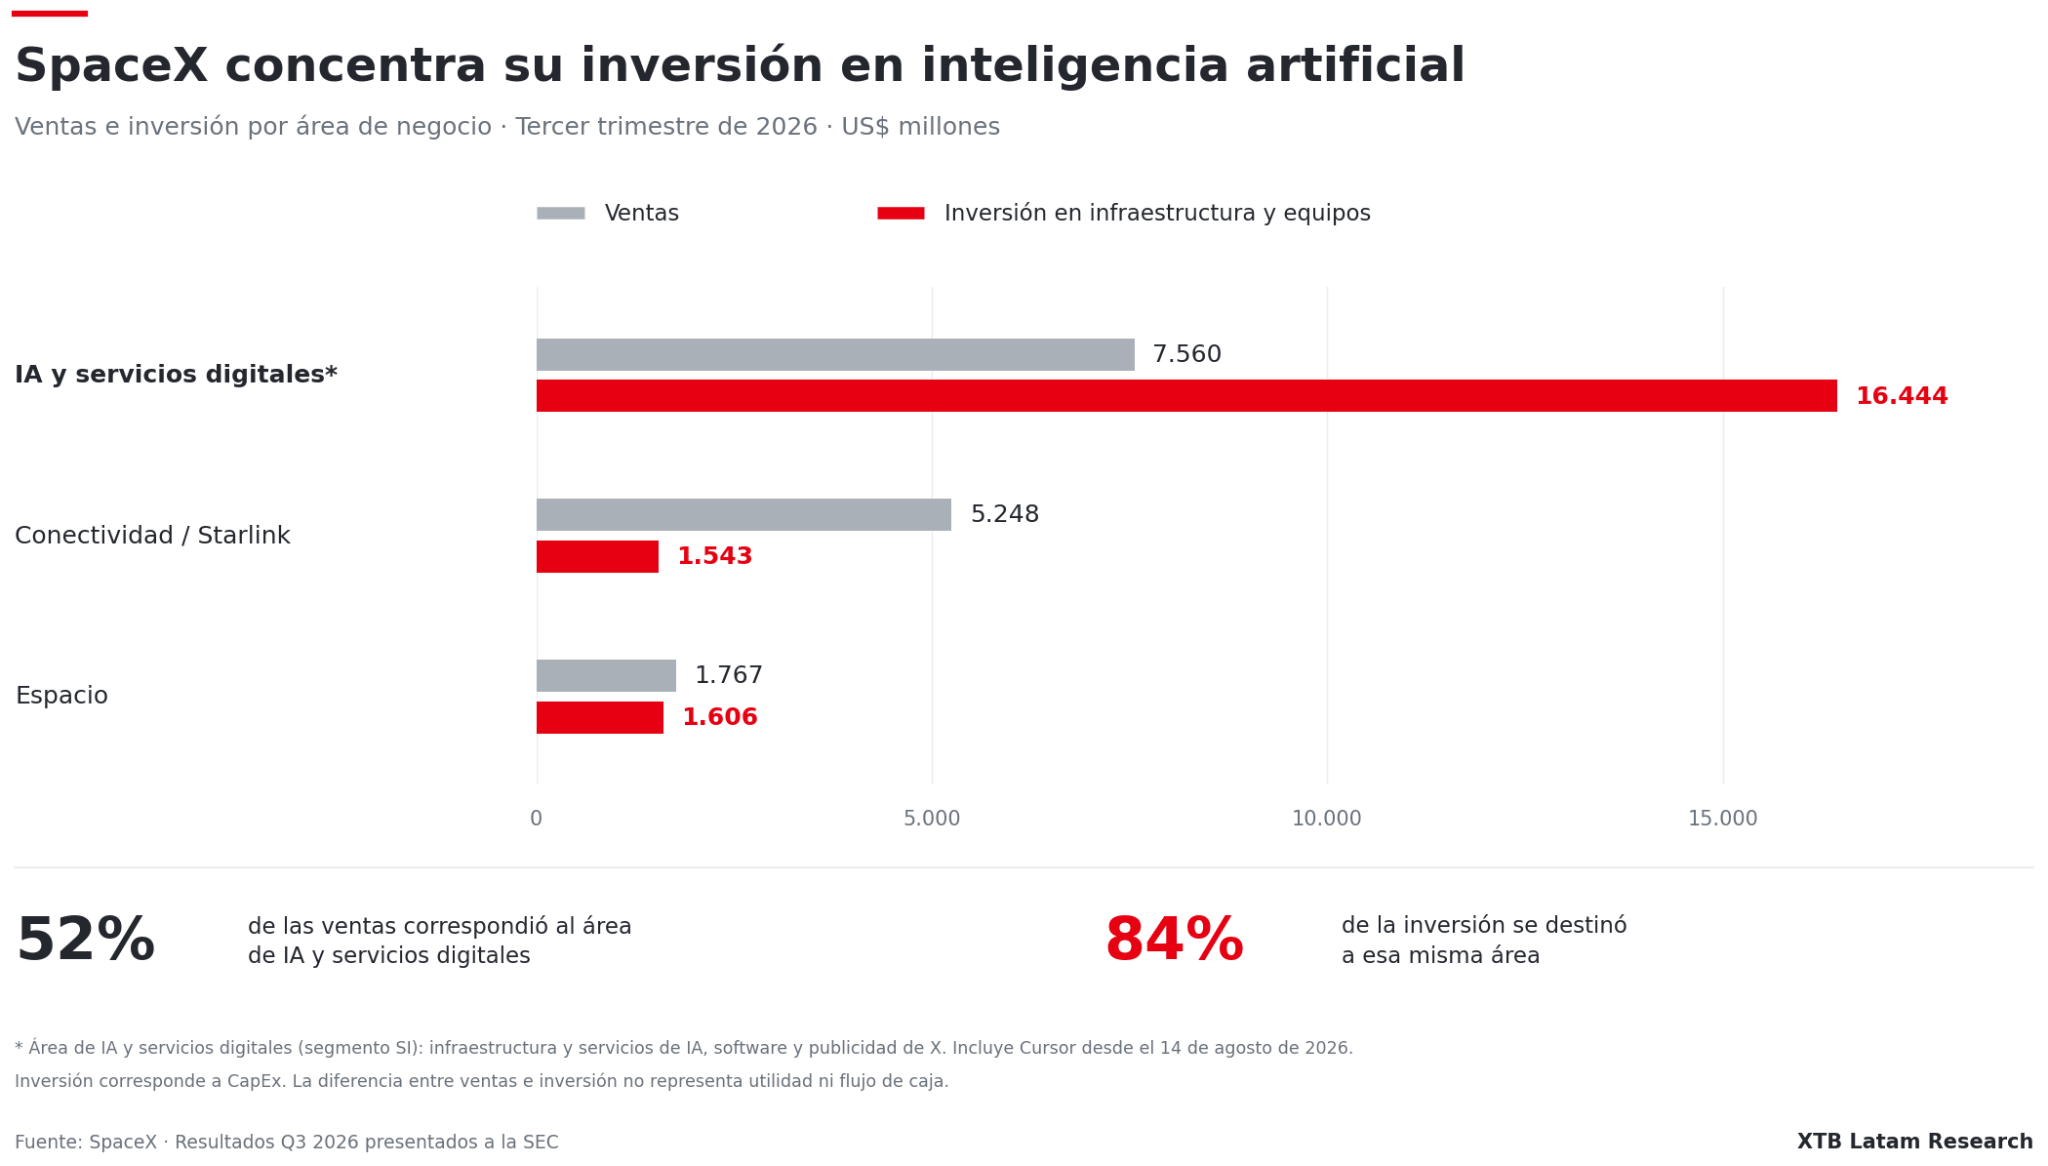
- SpaceX reportó ingresos de 14.600 millones de USD en el tercer trimestre de 2026.
- SpaceX y Tesla formaron comités independientes para estudiar una posible fusión.
- Tesla aportaría vehículos y robots, mientras que SpaceX sumaría Starlink y sus centros de datos.
- Las empresas juntas sumarían un valor bursátil cercano a 3,5 billones de USD.
- La fusión requiere la aprobación de los accionistas de Tesla.
SpaceX (SPCX.US) reportó ingresos cercanos a US$14.600 millones durante el tercer trimestre de 2026, con la inteligencia artificial y la conectividad como sus principales fuentes de ventas. Durante la presentación de resultados, Elon Musk confirmó que SpaceX y Tesla (TSLA.US) habían formado comités de directores independientes para estudiar una posible fusión, aunque todavía no hay condiciones acordadas. Una de las estructuras planteadas sería que SpaceX compre Tesla mediante acciones. Bajo ese escenario, los actuales accionistas de Tesla recibirían acciones de SpaceX a cambio de las que tienen hoy, aunque ambas empresas tendrían que negociar cuántas se entregarían por cada acción de Tesla.
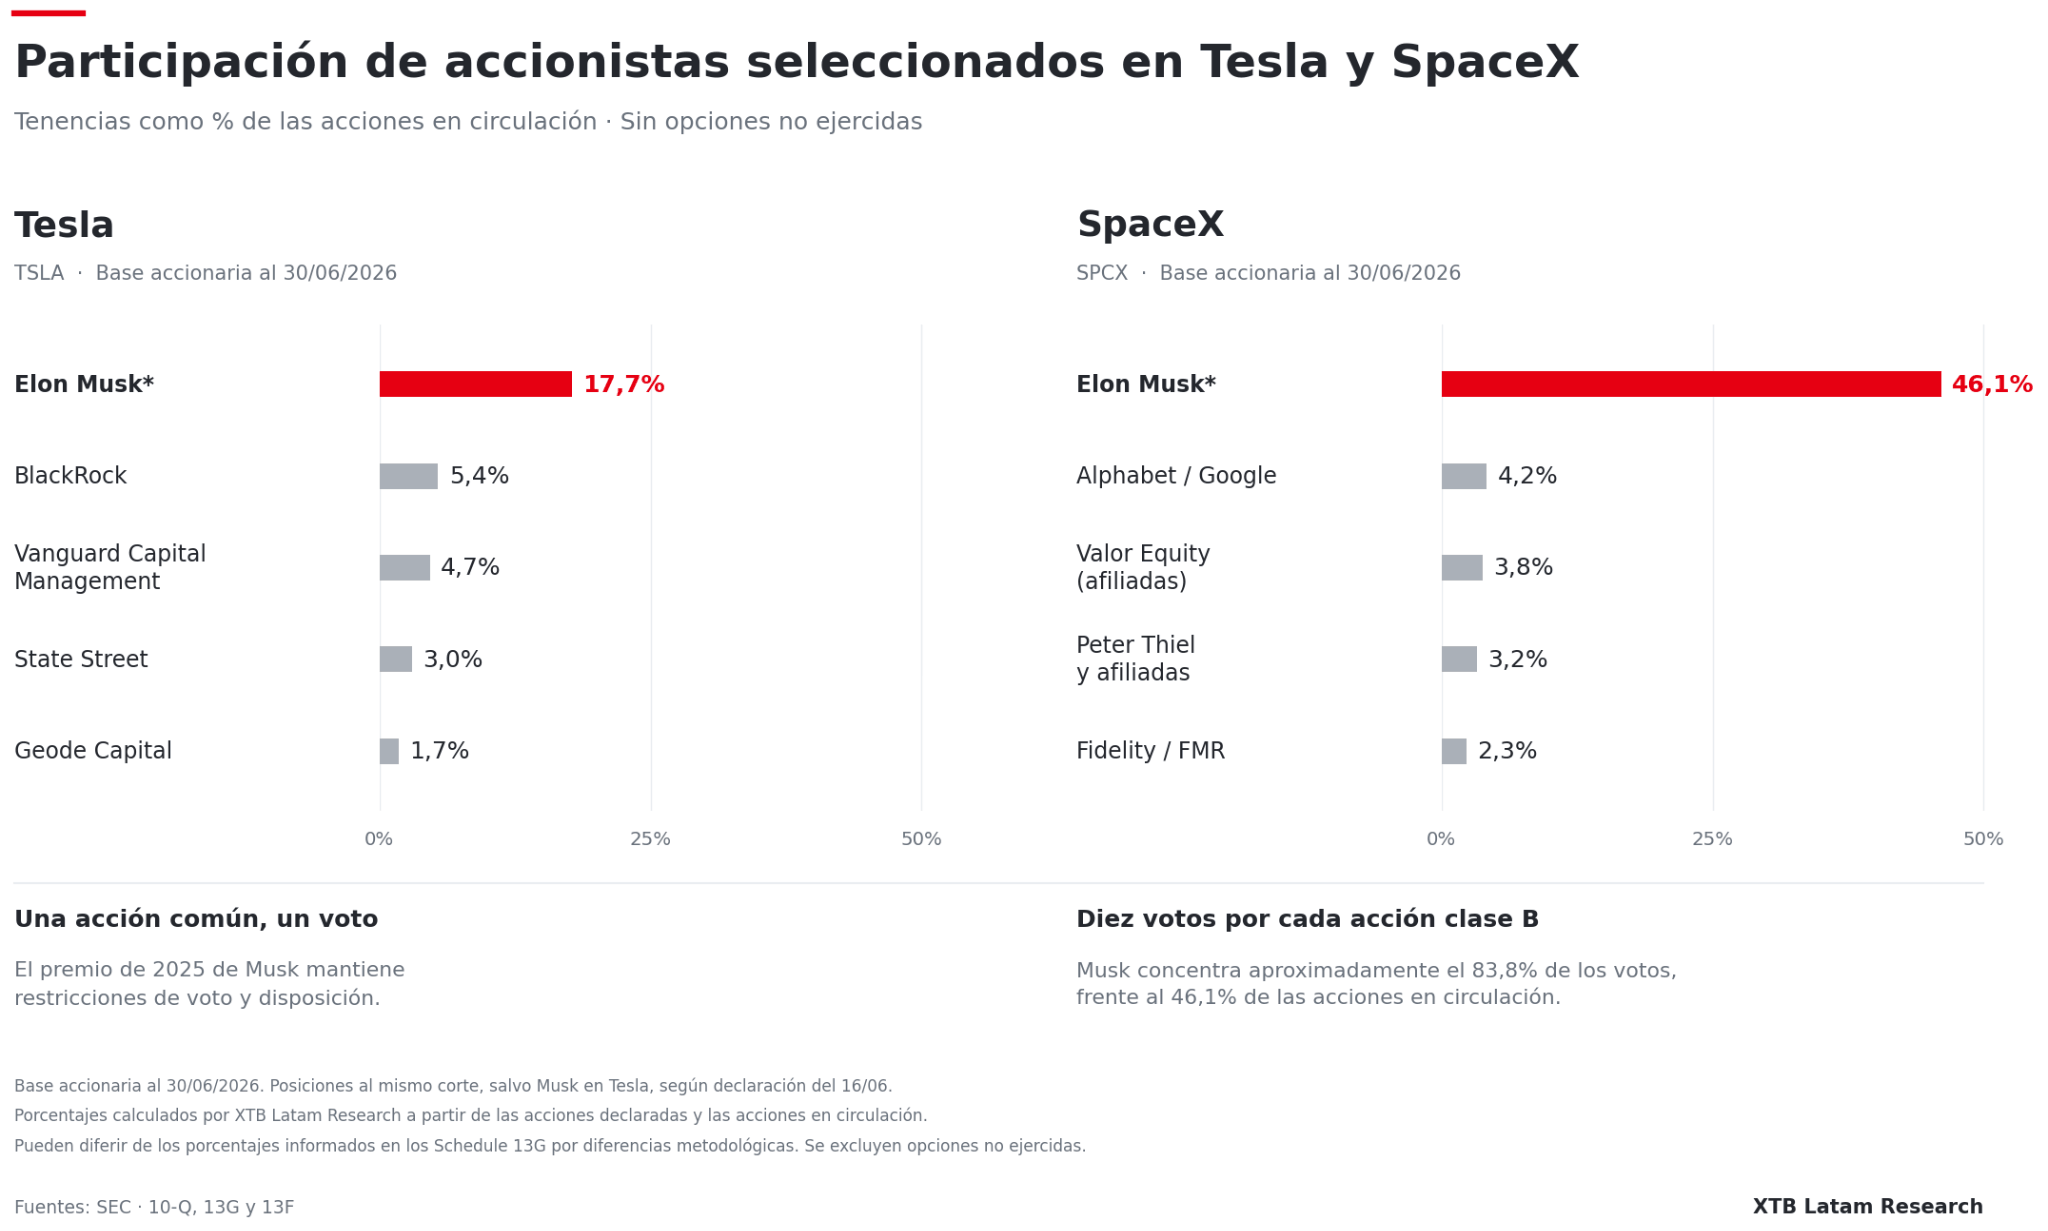
Tesla aportaría su negocio de vehículos eléctricos y el desarrollo de robots, mientras que SpaceX sumaría sus centros de datos, la red satelital Starlink y sus operaciones espaciales. Musk sostiene que la unión permitiría aprovechar mejor el trabajo de ambas compañías en inteligencia artificial, chips y robótica, una colaboración que ya existe en Terafab, un proyecto conjunto para fabricar chips. Musk también es accionista de ambas empresas y, según cálculos estimados sobre las acciones en circulación y sin considerar opciones no ejercidas, tiene una participación cercana al 46,1% en SpaceX y al 17,7% en Tesla. En SpaceX, además, las acciones clase B le permiten concentrar aproximadamente el 83,8% de los votos, por lo que su control sobre la compañía es considerablemente mayor que su participación económica. Como tiene participación en ambas compañías, tendría intereses tanto en el precio que pague SpaceX como en lo que reciban los accionistas de Tesla, un conflicto que reconoció al explicar por qué no participa en las conversaciones de los comités independientes.
Al cierre del 20 de octubre, SpaceX tenía un valor en bolsa cercano a US$2,01 billones y Tesla de US$1,48 billones, por lo que juntas sumaban alrededor de US$3,5 billones. Si se tomara esa suma como referencia, el grupo ocuparía el quinto lugar entre las empresas más valiosas del mundo, detrás de Microsoft y por delante de Amazon. Esa comparación considera lo que valían ambas compañías por separado, mientras que el valor que alcanzarían tras una fusión dependería de las condiciones de la compra y de cómo evalúen los inversionistas la capacidad del grupo para aumentar sus ganancias y reducir sus costos.
La expansión de SpaceX exige grandes inversiones y, entre enero y septiembre, la empresa destinó US$48.100 millones a infraestructura y equipos, frente a US$13.100 millones de efectivo generado por sus operaciones durante el mismo período. Ese flujo fue insuficiente para financiar ese nivel de gasto, aunque la empresa recaudó unos US$85.700 millones netos en su salida a bolsa para respaldar sus planes. Con una fusión, las decisiones sobre dónde destinar los recursos se tomarían dentro de un mismo grupo, lo que podría facilitar que el dinero generado por un negocio financiara el desarrollo de otro. Para los accionistas, esto implicaría evaluar qué proyectos recibirían prioridad, cuánto costaría desarrollarlos y cuándo se espera que comiencen a compensar ese desembolso con mayores ganancias.
 Como SpaceX y Tesla ya colaboran en Terafab, una fusión tendría que aportar algo más que lo que ambas compañías pueden conseguir trabajando por separado. Bajo una misma administración podrían compartir infraestructura, coordinar sus equipos de ingeniería y acelerar algunos proyectos, aunque integrar negocios tan distintos también tendría costos. Antes de llegar a ese punto, una eventual operación tendría que superar la aprobación de los accionistas de Tesla, por lo que una propuesta concreta tendría que mostrar cuánto podrían reducirse los costos o acelerarse los proyectos para justificar la unión.

Acciones de salud en máximos históricos: ¿qué hay detrás del rally?



Resumen de mercado: SpaceX y el sector tecnológico impulsan Wall Street, mientras el petróleo cae con fuerza por debajo de los $97


El bono francés supera el 5% por primera vez desde 2002: perspectivas para el CAC 40


APERTURA DE EE. UU.: Preparativos para la megafusión de Tesla con SpaceX. El estancamiento diplomático con Irán enfría el entusiasmo de Wall Street
Este material ha sido elaborado por XTB. Su contenido tiene fines exclusivamente informativos y no constituye, en ningún caso, una asesoría personalizada ni una recomendación de inversión sobre instrumentos, mercados o estrategias específicas. La información aquí contenida no considera los objetivos, la situación financiera ni el perfil de riesgo de ningún inversionista en particular. Antes de invertir en cualquier instrumento financiero, le recomendamos informarse sobre los riesgos involucrados y verificar si el producto es adecuado para su perfil. El desempeño pasado no garantiza resultados futuros. Toda decisión de inversión basada en este material será responsabilidad exclusiva del inversionista. XTB Agente de Valores SpA no se hace responsable por pérdidas directas o indirectas, incluidos daños patrimoniales o pérdida de beneficios, derivados del uso o confianza depositada en esta información.