


ServiceNow sufrió una fuerte ola de ventas, con una caída de casi el 25% tras publicar sus resultados del tercer trimestre de 2026. ¿Fueron realmente tan negativos los resultados y las previsiones como para justificar una pérdida de valor tan grande y repentina?
A primera vista, las cifras publicadas fueron buenas, incluso muy buenas.
-
Los ingresos crecieron un sólido 20% interanual, hasta alcanzar los $4.100 millones, ligeramente por encima del consenso del mercado, que se situaba alrededor de los $4.095 millones.
-
Las cuentas por cobrar a corto plazo aumentaron un 20%, hasta los $13.650 millones. Mientras tanto, las cuentas por cobrar a largo plazo alcanzaron los $29.700 millones, un 22% más que el año anterior.
-
Al mismo tiempo, la compañía destacó que el número de contratos superiores a $5 millones aumentó hasta 19, lo que representa un crecimiento del 135%.
-
Posiblemente, la mejor noticia para los inversionistas sea una nueva revisión al alza de la previsión de AVC, esta vez hasta los $1.700 millones, frente a los $1.000 millones previstos a comienzos de año. Al mismo tiempo, la compañía reveló que el uso de agentes de IA por parte de sus clientes se multiplicó por 13 durante el año.
-
Todo esto también permitió a la compañía elevar su previsión de margen de flujo de caja libre (FCF) hasta el 36%.
A la luz de estos resultados, ¿qué cifra provocó una caída de más de diez puntos porcentuales en el precio de las acciones?
La causa fue el beneficio por acción (EPS) de la compañía, que se situó en $1,00 frente a los $1,02 esperados. Esos dos centavos son mucho más importantes para los accionistas de lo que podría parecer inicialmente.
El director financiero atribuyó la diferencia a menores ingresos por intereses y mayores costos de deuda tras la adquisición de Armis. Esto significa que los costos de financiación de las adquisiciones afectan a los accionistas incluso cuando las empresas adquiridas cumplen sus objetivos operativos.
.
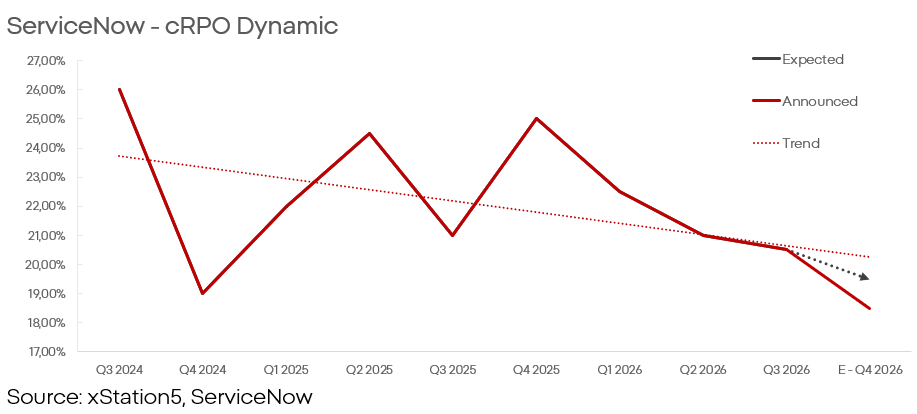
No todas las previsiones son positivas. Podría decirse que incluso más preocupante que el beneficio por acción es el recorte de la previsión de crecimiento de las obligaciones de desempeño pendientes a corto plazo (cRPO), que se redujo al 18,5% para el cierre del año. Esta cifra se sitúa por debajo de las expectativas mínimas del mercado, cercanas al 19%, y señala un posible debilitamiento, si no un deterioro significativo, del apalancamiento operativo.
Por sí sola, esta señal no justifica tanta preocupación como sugiere la reacción del mercado. Sin embargo, una desaceleración sostenida del crecimiento de las cuentas por cobrar en relación con los ingresos cambiaría drásticamente las perspectivas de la compañía.
Superar las propias previsiones de márgenes de la compañía no significa que estos hayan mejorado en términos interanuales. La caída de la rentabilidad, incluso sobre una base ajustada, sugiere que el problema no puede explicarse únicamente por la amortización de los activos adquiridos.
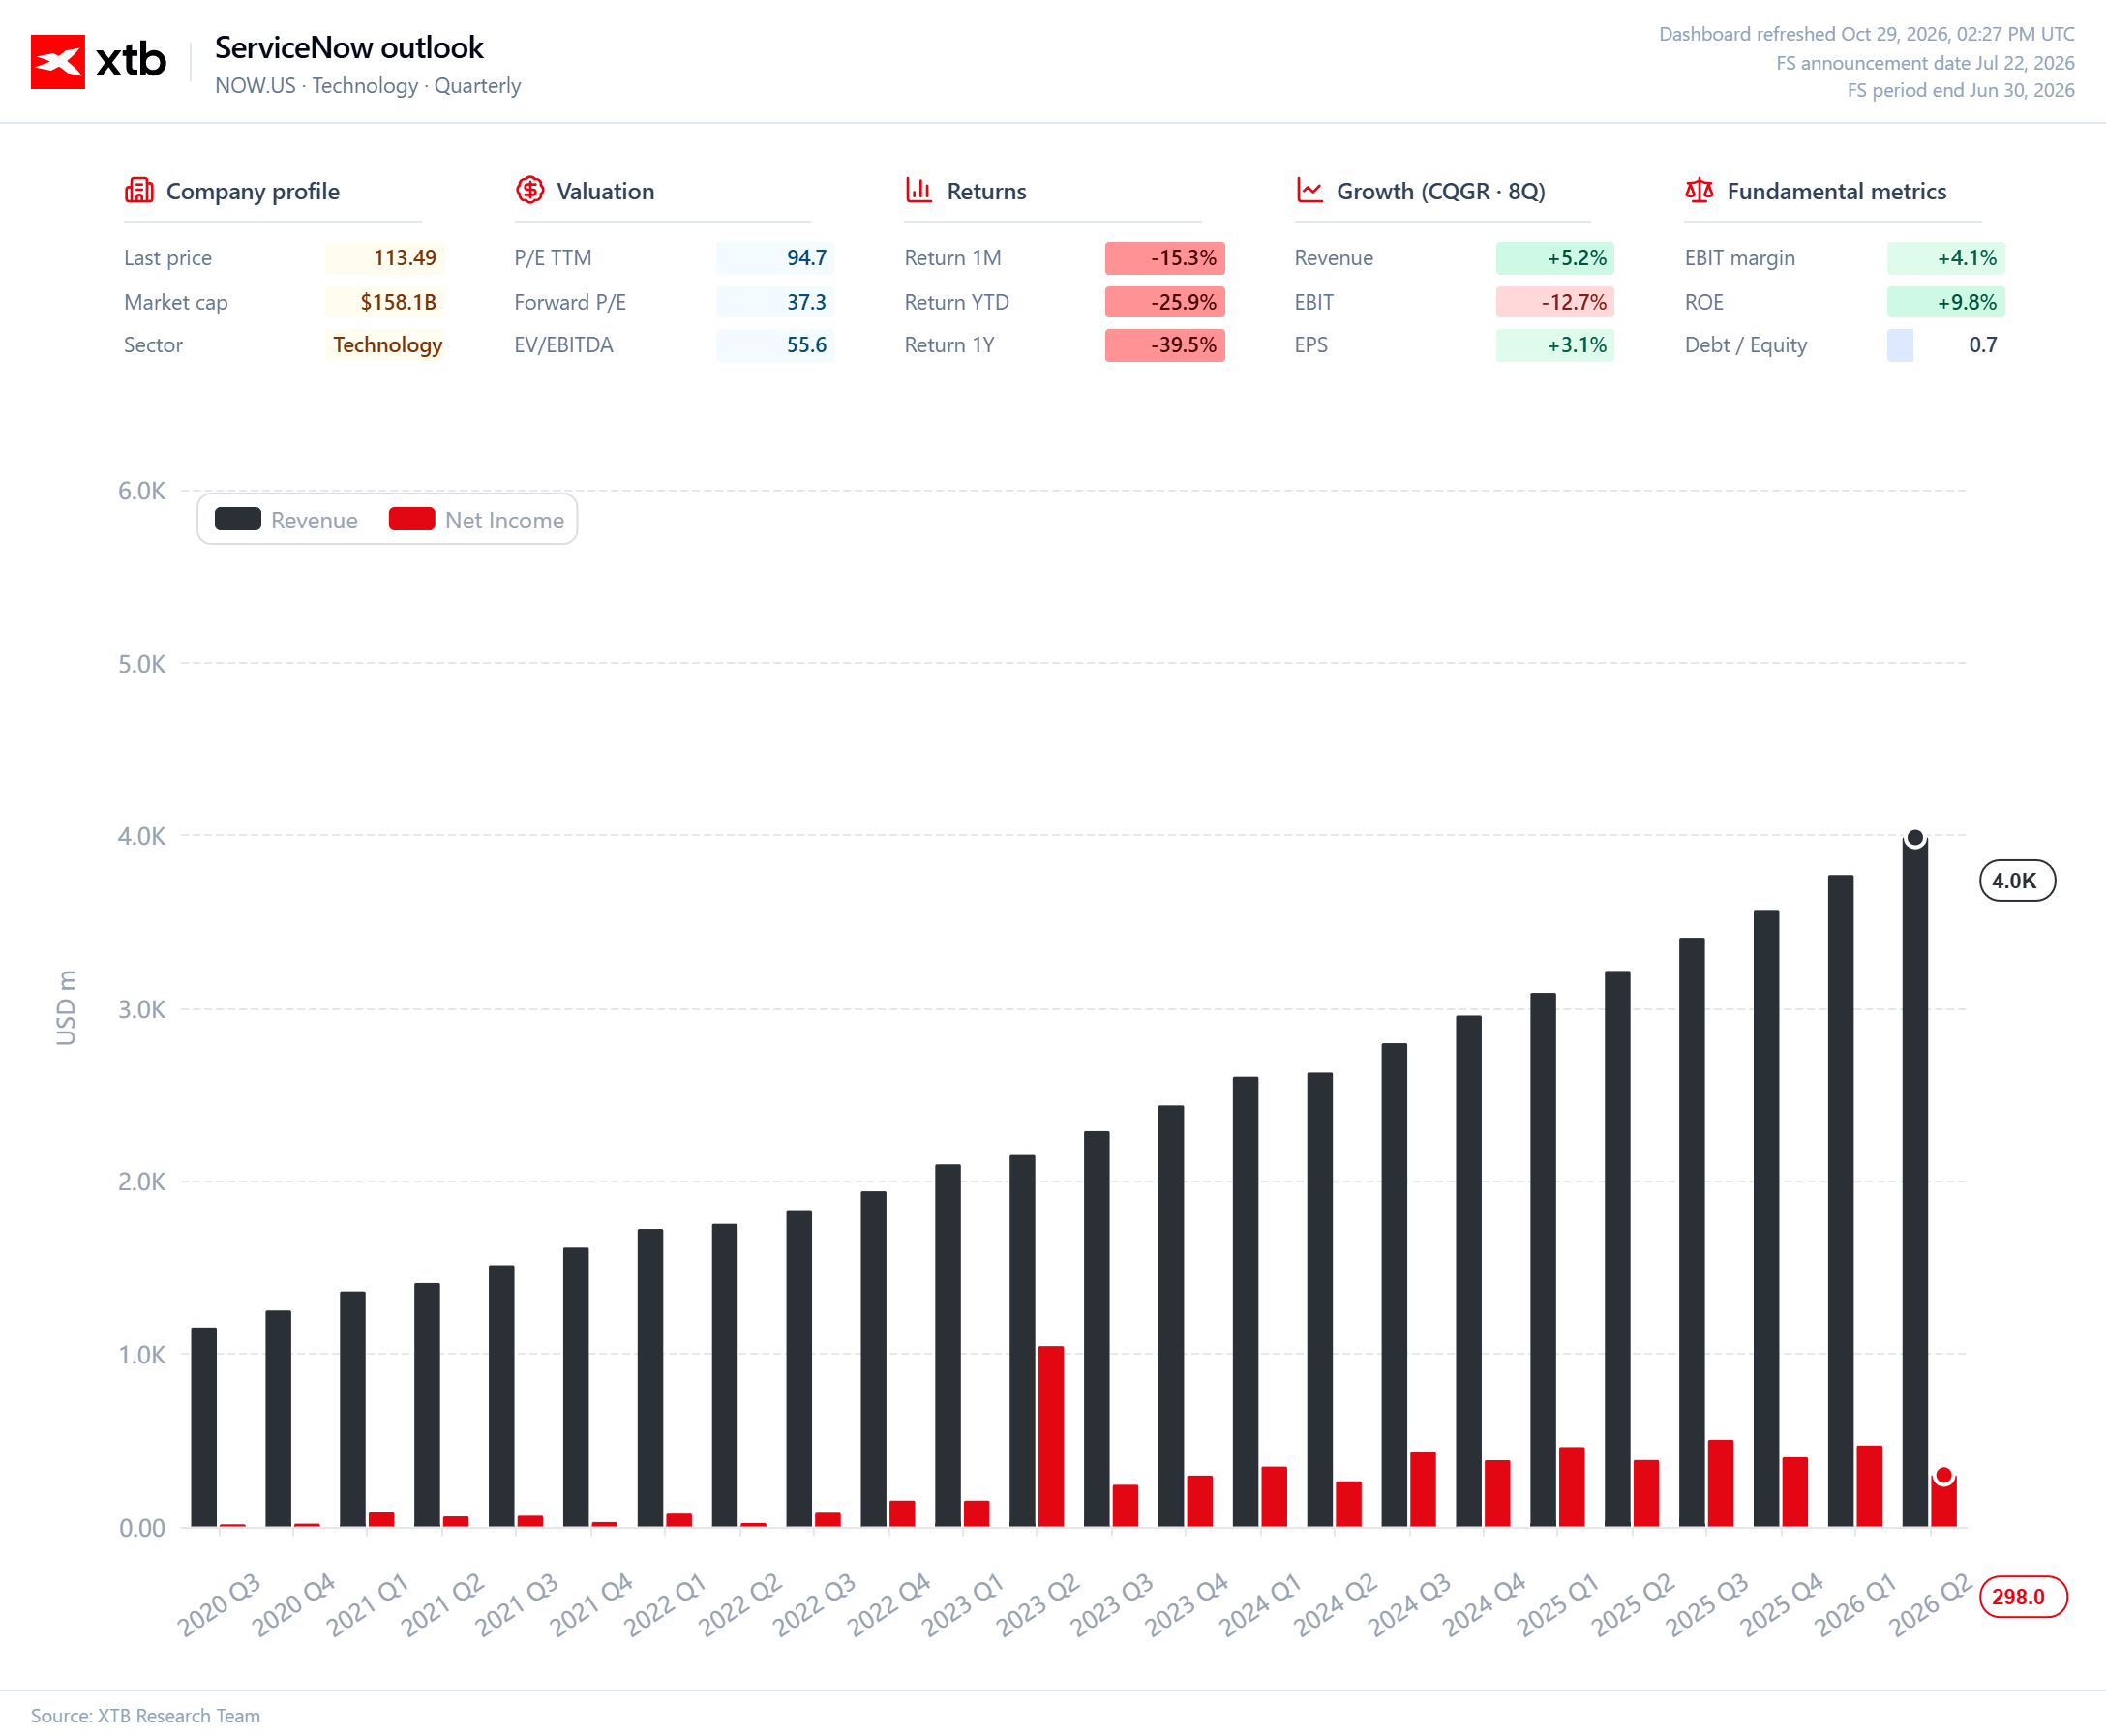
Todo esto indica que, en el corto y mediano plazo, la monetización de la IA no será tan rápida ni tan económica como el mercado había descontado anteriormente. Al mismo tiempo, es posible que la propia monetización no tenga un impacto tan inmediato sobre la rentabilidad como sugerían las previsiones anteriores.
¿Está justificado el pánico?
Aunque la contracción de los márgenes, tanto ajustados como reportados, constituye un motivo real de preocupación importante para los accionistas, resulta difícil justificar la magnitud de la reacción de las acciones, incluso considerando los efectos del apalancamiento operativo.
La dirección señala que algunas renovaciones previstas para períodos posteriores se adelantaron al tercer trimestre, que aumentó la proporción de implementaciones en infraestructura propia de los clientes y que los contratos con cláusulas T4C quedaron excluidos de la cartera de obligaciones pendientes. La incorporación de servicios de apoyo a la implementación en los acuerdos desplaza parte del valor de las suscripciones hacia los servicios.
El crecimiento sigue siendo sólido según prácticamente todos los indicadores medibles, y la base de clientes continúa expandiéndose a un ritmo muy elevado. Monetizar esa base representa una oportunidad para generar enormes flujos de caja para la compañía y sus accionistas, incluso si ese proceso se retrasa moderadamente.


Alphabet y Meta caen por el gasto en inteligencia artificial: ¿cuál podría recuperarse primero?

Caterpillar cae cerca de un 9% pese a superar expectativas: ¿qué decepcionó al mercado?


Resultados de Microsoft: el crecimiento de la nube eclipsa las dudas sobre CAPEX y FCF



Cierre de Mercado: Oracle impulsa al mercado al alza y el dólar se debilita tras la reunión de la Fed (28.10.2026)
Este material ha sido elaborado por XTB. Su contenido tiene fines exclusivamente informativos y no constituye, en ningún caso, una asesoría personalizada ni una recomendación de inversión sobre instrumentos, mercados o estrategias específicas. La información aquí contenida no considera los objetivos, la situación financiera ni el perfil de riesgo de ningún inversionista en particular. Antes de invertir en cualquier instrumento financiero, le recomendamos informarse sobre los riesgos involucrados y verificar si el producto es adecuado para su perfil. El desempeño pasado no garantiza resultados futuros. Toda decisión de inversión basada en este material será responsabilidad exclusiva del inversionista. XTB Agente de Valores SpA no se hace responsable por pérdidas directas o indirectas, incluidos daños patrimoniales o pérdida de beneficios, derivados del uso o confianza depositada en esta información.