


- El S&P 500 Communication Services cae cerca de 10% en 2026, mientras XLC se encuentra aproximadamente 12,7% por debajo de su máximo, por lo que técnicamente el sector sigue en una corrección y aún no en un mercado bajista.
- La lectura interna es bastante más débil que la del índice: 54,5% de sus componentes ya cae al menos 20% desde máximos y 77,3% cotiza por debajo de su media de 200 sesiones.
- El mercado no está castigando solamente el crecimiento, sino el costo de sostenerlo: Meta y Alphabet elevaron su guía conjunta de capex alrededor de 11,5%, mientras el sector ya cotiza con un descuento de 14,3% frente a MSCI USA.

- El S&P 500 Communication Services cae cerca de 10% en 2026, mientras XLC se encuentra aproximadamente 12,7% por debajo de su máximo, por lo que técnicamente el sector sigue en una corrección y aún no en un mercado bajista.
- La lectura interna es bastante más débil que la del índice: 54,5% de sus componentes ya cae al menos 20% desde máximos y 77,3% cotiza por debajo de su media de 200 sesiones.
- El mercado no está castigando solamente el crecimiento, sino el costo de sostenerlo: Meta y Alphabet elevaron su guía conjunta de capex alrededor de 11,5%, mientras el sector ya cotiza con un descuento de 14,3% frente a MSCI USA.
El sector de servicios de comunicación (XLCS.UK) se ha convertido en una de las áreas más castigadas del mercado estadounidense durante 2026. El índice sectorial oficial acumula una caída próxima al 9,9% en el año, frente a una subida de 7,8% del S&P 500, mientras XLC, utilizado como proxy diario del sector, se encuentra alrededor de 12,7% por debajo de su máximo de 52 semanas.
A primera vista, la clasificación parece se tratar de una corrección, pero el comportamiento de las acciones que forman el sector presenta una imagen bastante más preocupante. Más de la mitad de sus componentes ya se encuentran técnicamente en mercado bajista y casi ocho de cada diez cotizan por debajo de sus medias de largo plazo. Por ello, el dilema central sobrepasa una simple baja del 10% o del 20% en el índice. La duda para los inversionistas reside en si el mercado enfrenta un ajuste pasajero en busca de estabilidad o si se trata del comienzo de una revisión estructural sobre la rentabilidad del capital y las ganancias.
El índice está en corrección, pero gran parte del sector ya está en mercado bajista
La convención utilizada habitualmente considera una corrección a una caída superior al 10%, pero inferior al 20%, desde el máximo reciente, cuando el descenso alcanza o supera el 20%, se habla de mercado bajista. Es importante que ambos conceptos se calculen desde máximos y no a partir del rendimiento acumulado del año, debido a eso, que el sector pierda cerca de 10% en 2026 no determina por sí mismo su clasificación. XLC alcanzó su máximo de 52 semanas cerca de US$120 el 30 de enero y, con un cierre alrededor de US$105 el 6 de noviembre, acumula un drawdown próximo al 12,7%. Bajo esa definición, el sector continúa formalmente en territorio de corrección, solo que esa conclusión es incompleta.
La amplitud interna muestra un deterioro considerablemente mayor,de los 22 componentes analizados, 77,3% registra pérdidas en 2026, 86,4% se encuentra al menos 10% por debajo de sus máximos y 54,5% ya ha retrocedido 20% o más. Es decir, aunque el sector todavía no cumple el umbral convencional de mercado bajista, más de la mitad de las acciones que lo componen ya lo hizo individualmente. Reddit cae aproximadamente 63,3% desde su máximo de 52 semanas, Charter Communications, 52,4%, Skydance, 52,2%, AppLovin, 46,7% y Netflix, 45,2%. Alphabet se encuentra cerca de 29% por debajo de máximos, T-Mobile alrededor de 27% y Meta aproximadamente 21,5%.
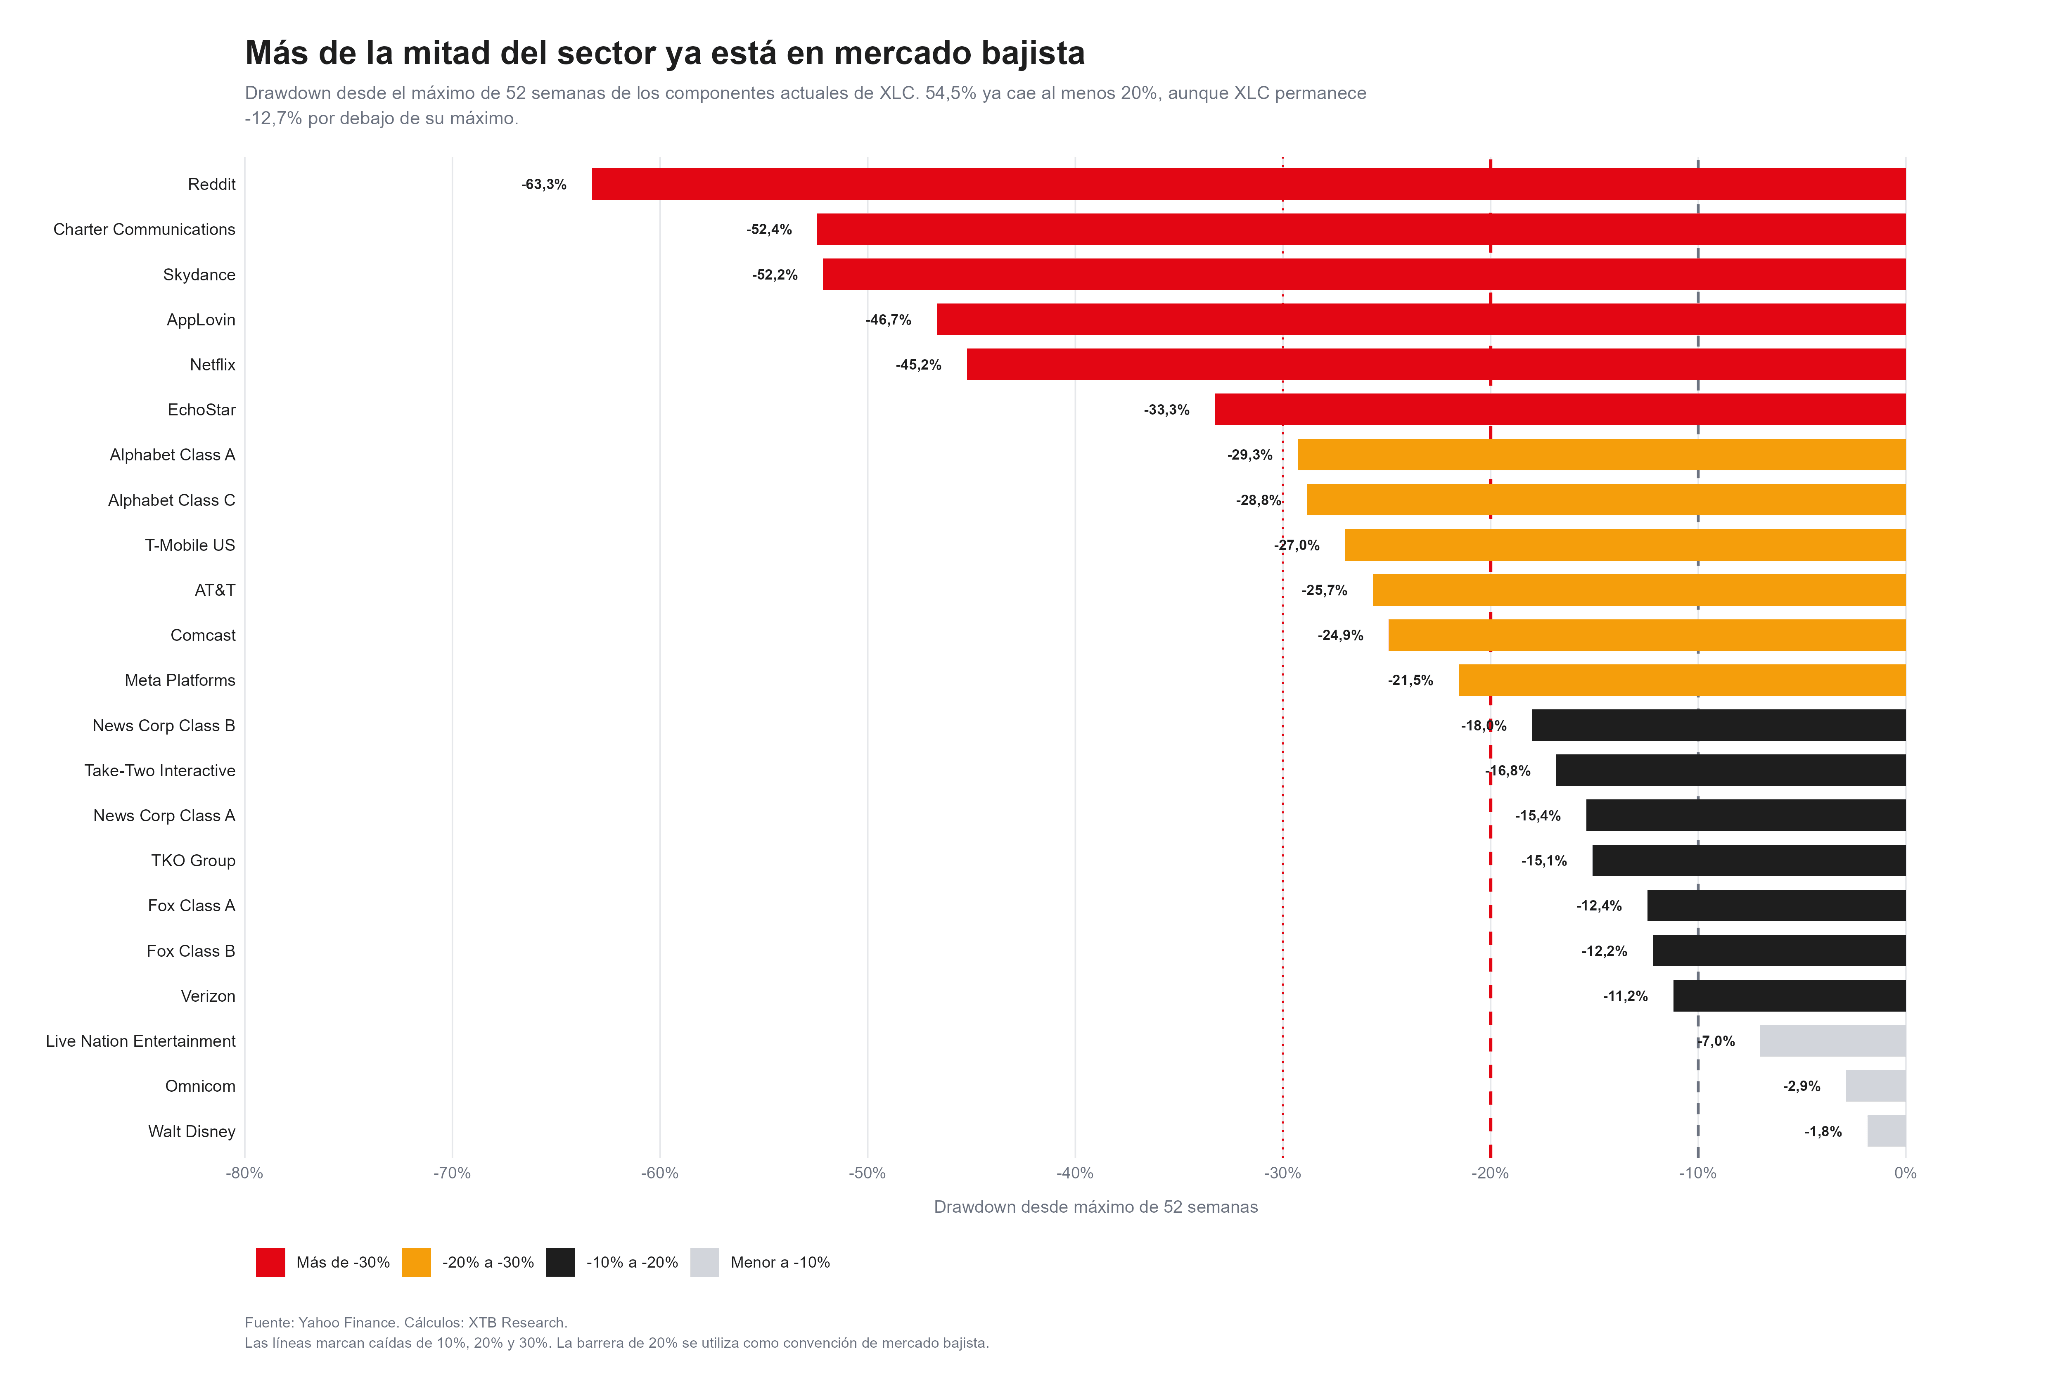
Este fenómeno permite entender por qué mirar únicamente el rendimiento agregado puede resultar engañoso. El sector tiene una elevada concentración, el mayor componente representa aproximadamente 29,9% del índice sectorial oficial, mientras los diez mayores concentran 96,9%. Por lo tanto, unas pocas compañías de gran capitalización pueden amortiguar o intensificar movimientos que son mucho más severos en el resto del universo. El índice todavía está en corrección, pero internamente el mercado bajista ya está bastante extendido.
El punto central no parece ser un desplome generalizado de los beneficios, el problema es más complejo y apunta a que el mercado está cambiando cuánto está dispuesto a pagar por ese crecimiento y cuánto capital acepta que las compañías gasten para conseguirlo. Las estimaciones para el tercer trimestre ilustran el deterioro de las expectativas de corto plazo. En julio se esperaba un crecimiento de beneficios de aproximadamente 51,7%, pero hacia octubre esa previsión había caído a solo 18,5%, sin embargo, ocurre algo aparentemente contradictorio en que la expectativa para el conjunto de 2026 mejoró considerablemente, desde 28,1% hasta 52%. Eso significa que la caída bursátil no puede explicarse simplemente diciendo que el mercado espera menos beneficios, de hecho, las previsiones anuales mejoraron. Lo que cambió fue la percepción sobre el costo necesario para producir ese crecimiento y la calidad de esos beneficios futuros.
Crecer ahora exige mucho más capital
Meta y Alphabet representan una parte fundamental del sector y también están entre las compañías que más están aumentando sus inversiones relacionadas con infraestructura tecnológica e inteligencia artificial. El midpoint combinado de sus previsiones de capex para 2026 pasó de aproximadamente US$305.000 millones a US$340.000 millones, un incremento cercano a 11,5%. Meta elevó su referencia desde aproximadamente US$125.000 millones hasta US$140.000 millones, mientras Alphabet pasó de unos US$180.000millones hasta US$200.000 millones.
Durante años, las grandes plataformas digitales fueron valoradas como negocios extraordinariamente escalables con altos márgenes, crecimiento elevado y relativamente poca necesidad de activos físicos frente a industrias tradicionales. La construcción de la infraestructura de IA modifica parcialmente esa ecuación y ahora centros de datos, chips, sistemas de refrigeración, redes y capacidad eléctrica hacen que el crecimiento sea cada vez más intensivo en capital. En consecuencia, la duda principal de los inversores ha dejado de centrarse exclusivamente en el ritmo de expansión de los ingresos; el foco está ahora en el volumen de capital que deberá desplegarse antes de que ese incremento genere un flujo de caja libre efectivo para los accionistas. Ese cambio ayuda a explicar por qué un aumento de las estimaciones anuales de beneficios puede coexistir con una fuerte contracción de las valoraciones.
El mercado ya está incorporando parte del pesimismo
La caída también ha cambiado de forma importante el precio que los inversionistas pagan por esos beneficios. El sector de servicios de comunicación cotiza aproximadamente a 16 veces beneficios esperados, frente a unas 18,7 veces para MSCI USA, eso supone un descuento relativo cercano al 14,3%.
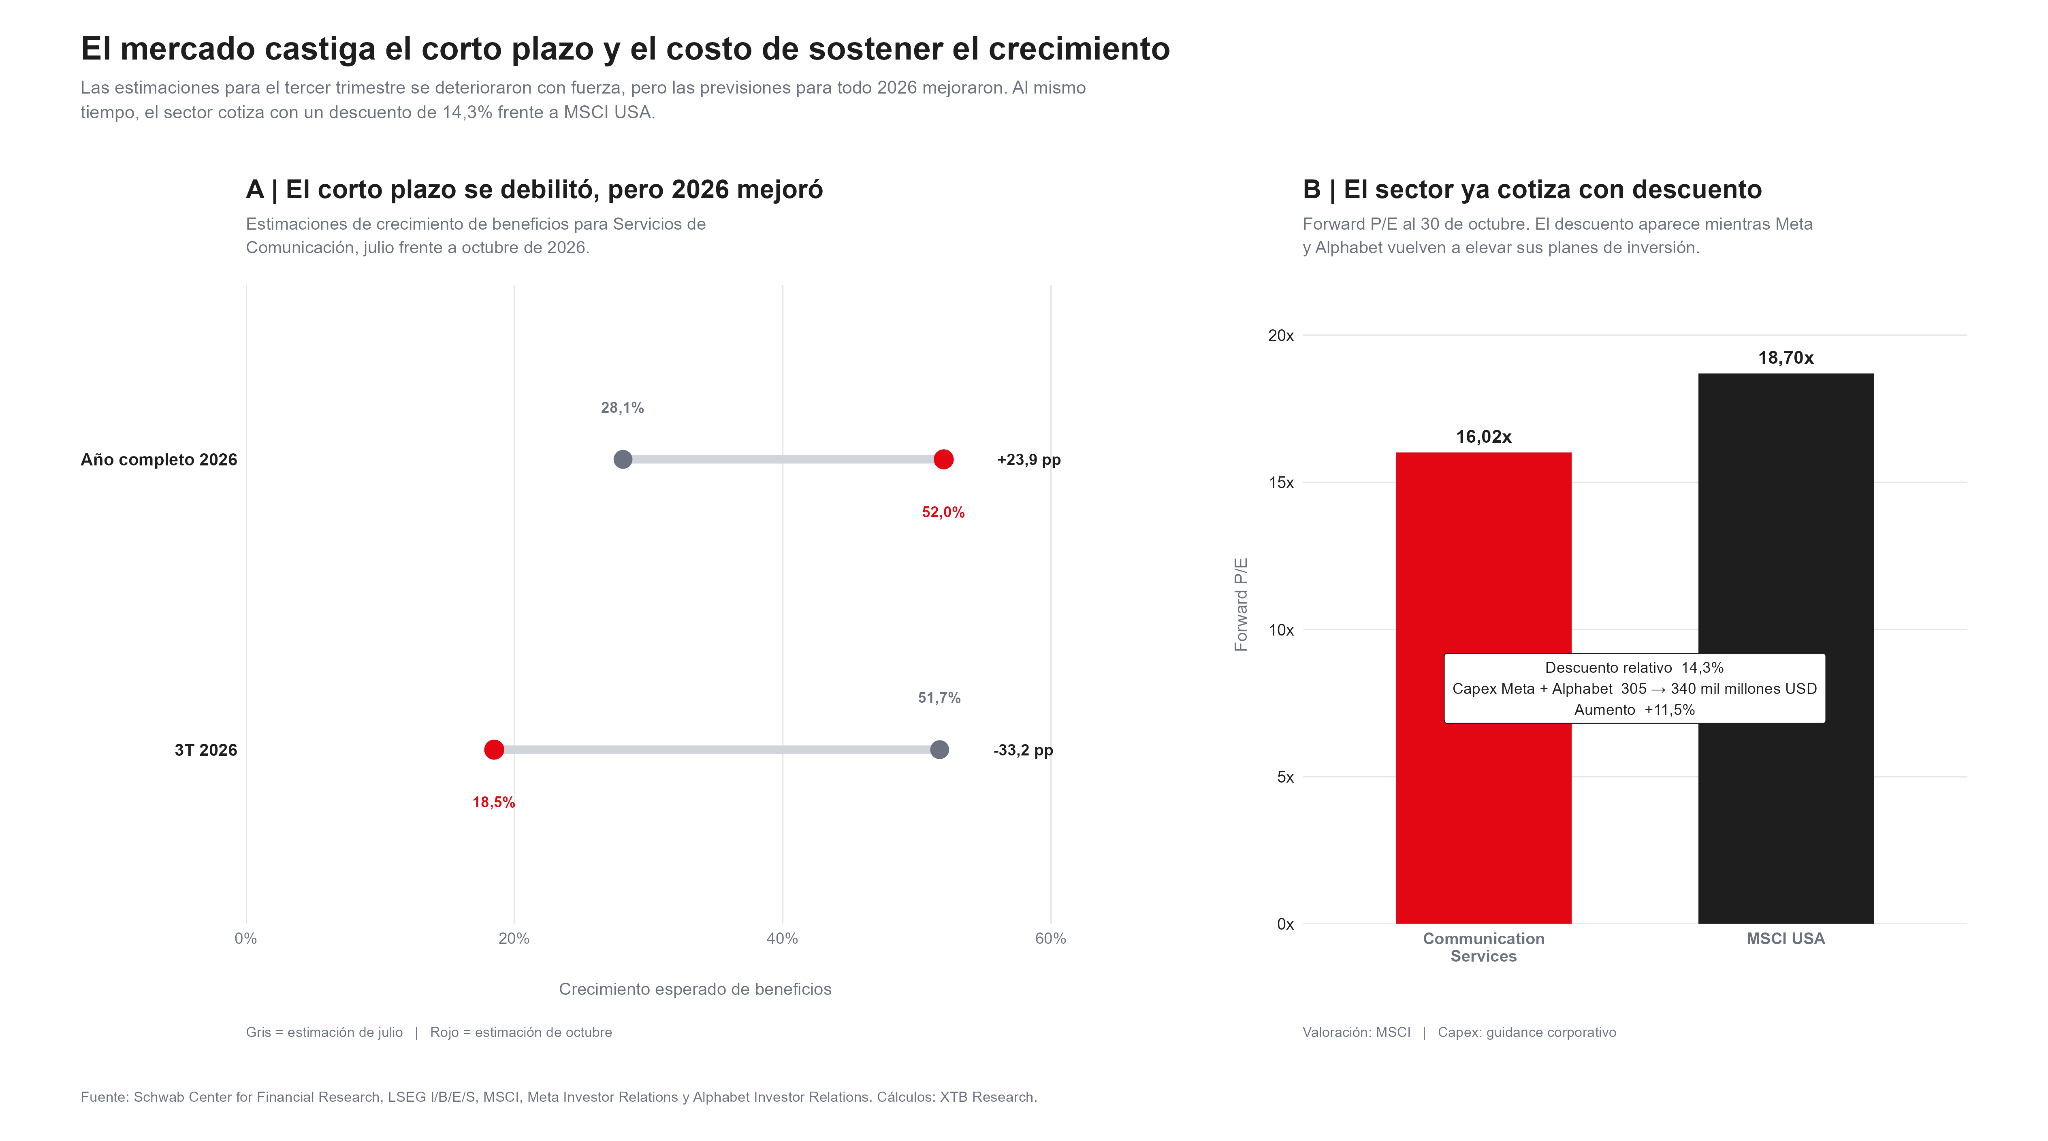
Este descuento cambia la naturaleza del debate, ya que hace algunos meses, una de las principales preocupaciones era si los precios incorporaban expectativas demasiado optimistas sobre inteligencia artificial. Después de la corrección, parte de ese optimismo ya ha desaparecido de las valoraciones, pero una acción barata no es automáticamente una oportunidad. Si las inversiones actuales consiguen generar nuevos ingresos, fortalecer los negocios de publicidad, crear nuevas fuentes de monetización y elevar la productividad, la compresión del múltiplo podría haber ido demasiado lejos. En cambio, si el capex sigue creciendo más rápido que los flujos de caja o si las previsiones de beneficios comienzan a revisarse a la baja para 2027, las valoraciones actuales podrían no ser tan económicas como aparentan. Ahí se encuentra probablemente la variable que decidirá si esta corrección termina convirtiéndose en un mercado bajista.
Desde la reorganización de la actual estructura sectorial en 2018 pueden identificarse seis episodios en que XLC cayó al menos 10% desde máximos, cinco de ellos ya finalizaron. De esos cinco episodios completos, tres terminaron profundizándose hasta una caída de al menos 20%. Es decir, el 60% de las correcciones históricas de esta reducida muestra terminó convirtiéndose en mercado bajista. El drawdown mediano de esos episodios fue de aproximadamente 24,8%, mientras el peor alcanzó 47,2%.
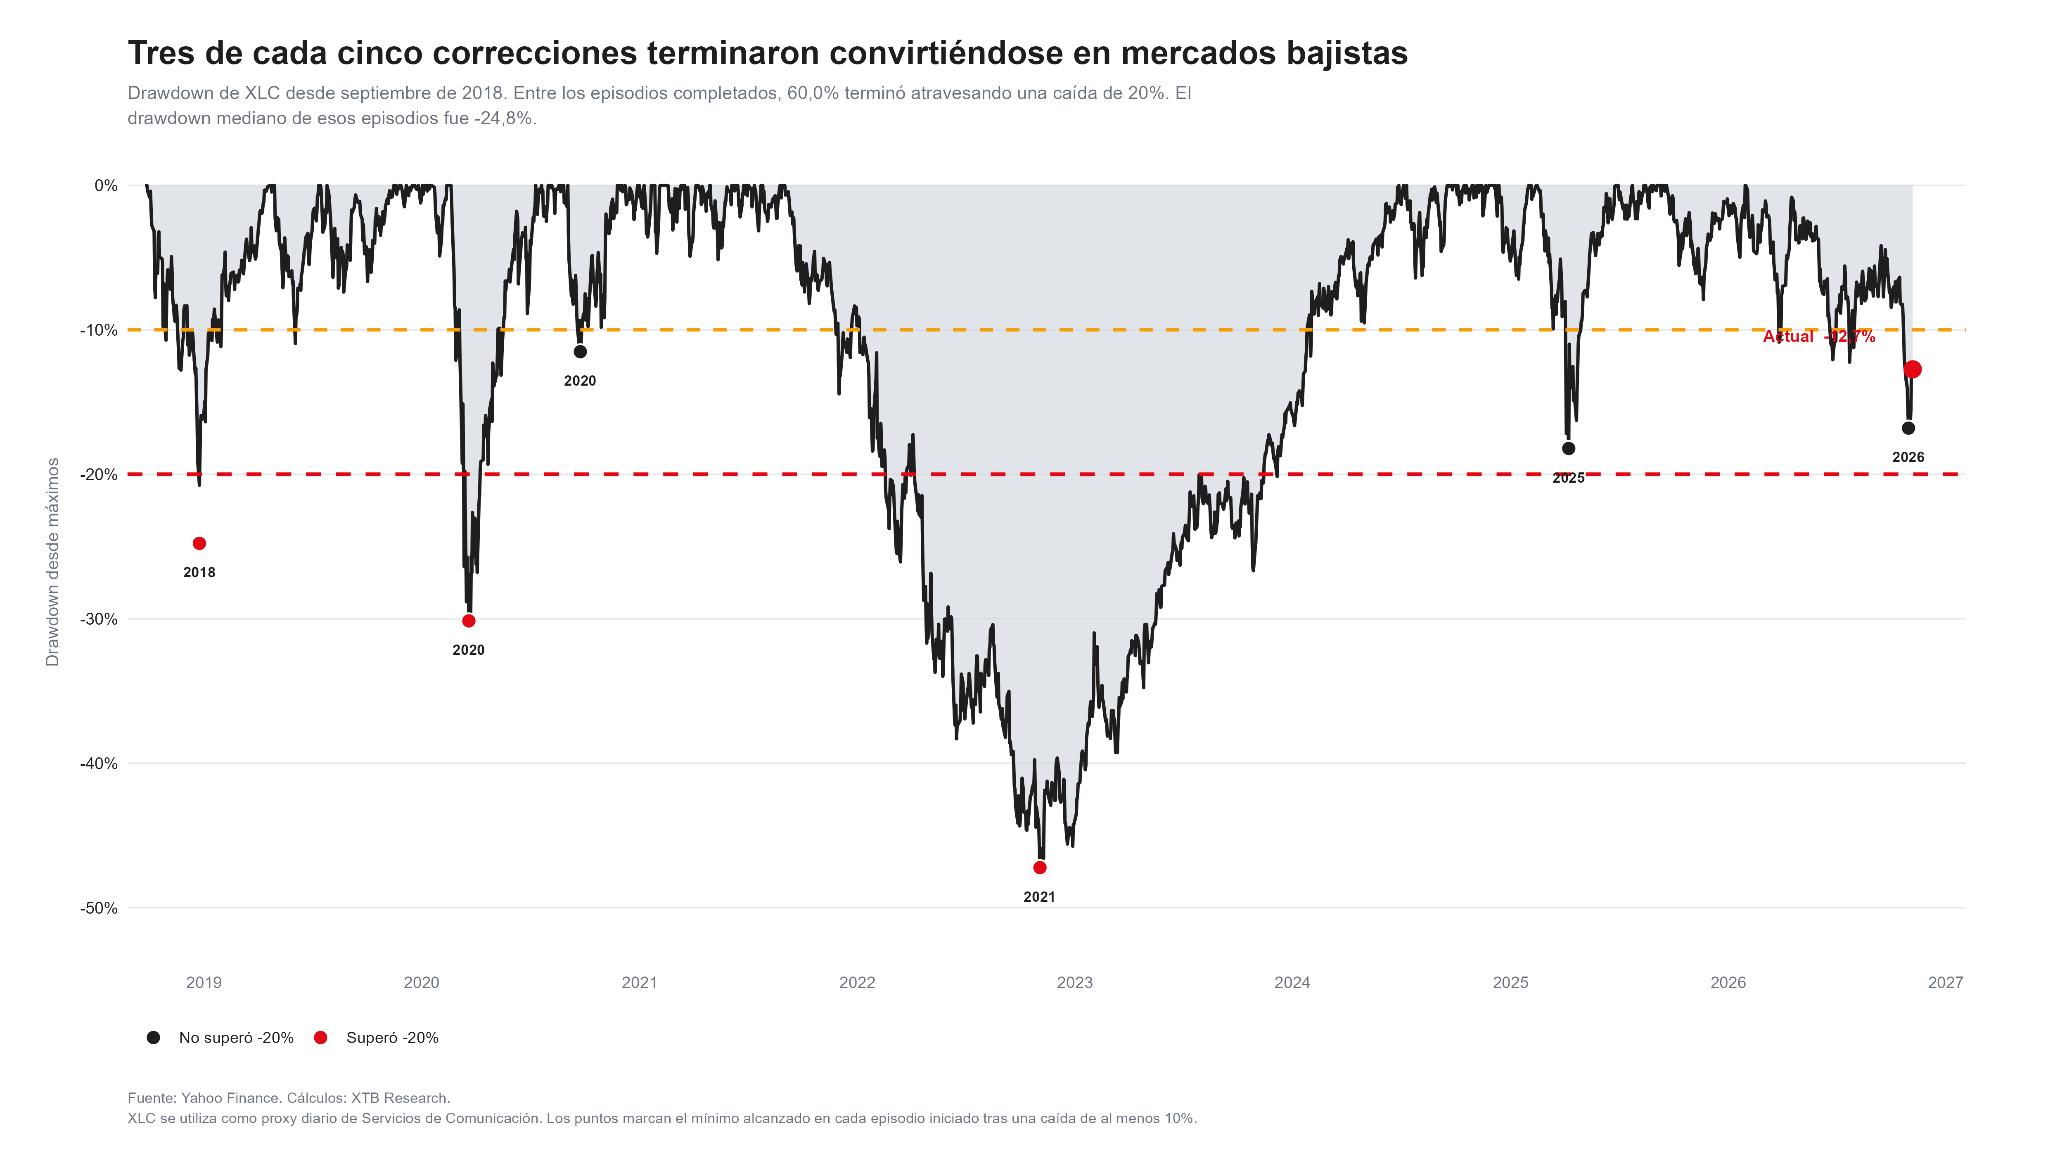
Cinco episodios completos constituyen una muestra demasiado pequeña para transformar ese 60% en una probabilidad de futuro, además, cada corrección ocurrió bajo condiciones macroeconómicas diferentes. Pero sí deja la conclusión de que cruzar el umbral del 10% no ha significado históricamente que la mayor parte del ajuste haya terminado. El episodio actual llegó a un drawdown máximo cercano al 16,8% a finales de octubre y posteriormente recuperó parte del terreno. Por eso, la distancia frente al nivel de mercado bajista se ha ampliado, aunque todavía no existe una recuperación completa.
Una corrección que todavía debe demostrar que encontró piso
El nivel del 20% ofrece una definición sencilla, pero el mercado probablemente dará señales antes de alcanzar ese umbral. El escenario más constructivo requeriría que las revisiones de beneficios permanezcan positivas, que Meta y Alphabet demuestren que el fuerte capex empieza a generar retornos medibles y que aumente el número de compañías recuperando sus medias de largo plazo. Bajo ese escenario, el descuento actual frente al mercado podría empezar a atraer capital.
El escenario más negativo sería distinto, nuevas revisiones a la baja de beneficios, incremento adicional de las necesidades de inversión y deterioro del flujo de caja podrían convencer al mercado de que la rentabilidad futura será estructuralmente menor. Con más de la mitad de los componentes ya en mercado bajista, ese deterioro podría terminar arrastrando también al índice agregado por debajo de 20%.
La clasificación actual es de que el sector se encuentra en corrección, no en mercado bajista. XLC cae aproximadamente 12,7% desde máximos y todavía no ha cruzado el umbral de 20%, pero la etiqueta es menos tranquilizadora cuando se observa debajo de la superficie. Más de la mitad de los componentes ya está en mercado bajista, casi ocho de cada diez acciones cotizan bajo su media de 200 sesiones y el sector está pagando el costo de un modelo de crecimiento que requiere cantidades cada vez mayores de capital.
Al mismo tiempo, existe un contrapunto importante: las expectativas de beneficios para 2026 mejoraron y la valoración ya refleja un descuento significativo frente al mercado estadounidense. Por eso, este no parece ser simplemente un debate entre “comprar la caída” o esperar otra pérdida de 10%. El verdadero debate es si el aumento del gasto en inteligencia artificial será capaz de producir suficiente crecimiento y flujo de caja para justificarlo. Si la respuesta empieza a aparecer en los próximos resultados, la corrección actual podría terminar siendo una reevaluación de precios antes de una recuperación. Si los beneficios no logran alcanzar al capex, el umbral que separa una corrección de un mercado bajista podría dejar de ser solamente una referencia teórica.



Resumen de mercado: Caída del petróleo y compras tras las bajas impulsan el rebote pese al retroceso de Nvidia
🌐 VISIÓN SEMANAL DE MERCADOS (09.11.2026)


Los problemas de Nvidia: el escándalo de su CEO y la creciente presión de sus competidores


Niveles clave del día: cobre, petróleo y Russell 2000
Este material ha sido elaborado por XTB. Su contenido tiene fines exclusivamente informativos y no constituye, en ningún caso, una asesoría personalizada ni una recomendación de inversión sobre instrumentos, mercados o estrategias específicas. La información aquí contenida no considera los objetivos, la situación financiera ni el perfil de riesgo de ningún inversionista en particular. Antes de invertir en cualquier instrumento financiero, le recomendamos informarse sobre los riesgos involucrados y verificar si el producto es adecuado para su perfil. El desempeño pasado no garantiza resultados futuros. Toda decisión de inversión basada en este material será responsabilidad exclusiva del inversionista. XTB Agente de Valores SpA no se hace responsable por pérdidas directas o indirectas, incluidos daños patrimoniales o pérdida de beneficios, derivados del uso o confianza depositada en esta información.