

- USD/JPY cotiza en 158.82 y toca su media móvil de 200 días en 158.784, quedando a menos de 1% de la zona de 160 yenes.
- La Fed, los rendimientos de los bonos estadounidenses y la fortaleza del dólar mantienen elevada la presión sobre el yen, mientras el Treasury a 10 años alcanzó 5.12%.
- El mercado vuelve a vigilar el riesgo de intervención de Japón, especialmente si USD/JPY consigue superar la media de 200 días y aproximarse a 160.

- USD/JPY cotiza en 158.82 y toca su media móvil de 200 días en 158.784, quedando a menos de 1% de la zona de 160 yenes.
- La Fed, los rendimientos de los bonos estadounidenses y la fortaleza del dólar mantienen elevada la presión sobre el yen, mientras el Treasury a 10 años alcanzó 5.12%.
- El mercado vuelve a vigilar el riesgo de intervención de Japón, especialmente si USD/JPY consigue superar la media de 200 días y aproximarse a 160.
USD/JPY cotiza en 158.82 este jueves 24 de septiembre en máximos de tres semanas, tocando su media móvil de 200 días ubicada en 158.784, un promedio que muchos inversionistas usan para medir la tendencia de largo plazo y que el par perdió a inicios de septiembre cuando el yen tuvo un rebote fuerte. El par se encuentra a menos de 1% del nivel de 160 yenes, una zona que el mercado vigila de cerca por el riesgo de intervención después de que a finales de julio Japón y Estados Unidos compraran en conjunto cerca de 88,000 millones de dólares en yenes cuando el par rondaba 164, a lo que se suman reportes de que el Banco de Japón realizó el viernes pasado un sondeo de tasas con bancos, un paso que en el pasado ha sido la antesala de una nueva intervención.
La Fed volvió a subir tasas y eso hace más atractivo al dólar
El 16 de septiembre la Reserva Federal subió su tasa de interés en 25 puntos base a un rango de 3.75% a 4.00%, la primera alza desde 2023 y la primera gran decisión bajo el nuevo presidente Kevin Warsh, quien explicó que los rendimientos de los bonos del Tesoro suben por la fortaleza de la economía, la competencia por capital y los riesgos geopolíticos. Las proyecciones de la propia Fed ubican la tasa en 4.00% a 4.25% al cierre del año, lo cual implica al menos un alza más, y el mercado ya asigna cerca de 64% de probabilidad a que ocurra en la reunión de octubre y 48% a otra en diciembre.
Detrás de esta postura está una inflación que no termina de bajar, con el indicador de precios que más vigila la Fed proyectado en 3.4% para 2026, presionado por el choque en el precio de la energía que dejó la guerra entre Estados Unidos e Irán, por los aranceles a las importaciones y por una inversión muy fuerte en inteligencia artificial, todo esto con un mercado laboral sólido y una economía que crece a un ritmo de 2.3%. Cuando la Fed sube tasas los inversionistas reciben más rendimiento por tener dólares, lo cual aumenta la demanda de la moneda estadounidense frente a divisas que pagan menos como el yen.
Los bonos de Estados Unidos pagan lo más alto desde 2007
El rendimiento del bono del Tesoro a 10 años llegó el miércoles a 5.12%, su nivel más alto desde 2007, después de que los datos de actividad de S&P Global mostraran que la manufactura y los servicios en Estados Unidos crecen al ritmo más rápido en más de cinco años con presiones de precios acelerándose en ambos sectores, mientras el bono a 30 años superó 5.44%, su nivel más alto desde 2004.
A esta presión se suma una emisión de deuda corporativa que ya supera 1.5 billones de dólares en el año, en buena parte de empresas ligadas a la inteligencia artificial, lo que obliga a ofrecer rendimientos más altos para atraer compradores. Con ese contexto el índice dólar (DXY), que mide al dólar frente a una canasta de seis monedas principales, cerró por encima de 101 por primera vez desde el 30 de julio y suma varias sesiones al alza contra todas las divisas desarrolladas, en una semana que en la última década ha sido históricamente la mejor del año para el dólar.
El petróleo sigue presionando la inflación y el yen
El crudo Brent cotiza hoy alrededor de 105 dólares por barril después de que un alto mando militar iraní advirtiera que el conflicto podría extenderse al Océano Índico, aunque el precio moderó su avance con reportes de que Estados Unidos e Irán exploran una salida gradual a la guerra que incluiría la reapertura del Estrecho de Ormuz a cambio de que Washington levante su bloqueo económico.
Este punto pesa doble sobre USD/JPY porque un petróleo caro alimenta la inflación en Estados Unidos y con ello las apuestas por más alzas de la Fed, mientras que Japón importa casi toda su energía y cada barril más caro lo obliga a vender más yenes para pagar en dólares. En paralelo Trump se reúne hoy con el presidente chino Xi Jinping con el comercio como tema central, un encuentro que podría mover el apetito por riesgo y por lo tanto al dólar.
El Banco de Japón subió tasas pero el mercado lo leyó como una señal débil
El 18 de septiembre el Banco de Japón elevó su tasa en 25 puntos base a 1.25%, el nivel más alto desde 1995 y el sexto aumento bajo el gobernador Kazuo Ueda, con el intervalo más corto entre alzas desde 1990. La decisión se tomó con una votación de 7 a 2, con los consejeros Toichiro Asada y Ayano Sato en contra por considerar que la economía todavía no está lista para un ritmo más rápido, y Ueda no se comprometió con nuevas alzas cercanas, por lo que el yen se debilitó tras el anuncio en lugar de fortalecerse.
El mercado interpretó que Japón seguirá subiendo tasas más lento que Estados Unidos, lo cual mantiene amplia la diferencia de rendimiento entre ambos países, a lo que se suma que la manufactura japonesa cayó en septiembre a su nivel más bajo en siete meses, restando urgencia a un endurecimiento más agresivo pese a que el secretario del Tesoro Scott Bessent ha pedido abiertamente al Banco de Japón que actúe con más decisión.
Análisis técnico de USD/JPY en el gráfico diario
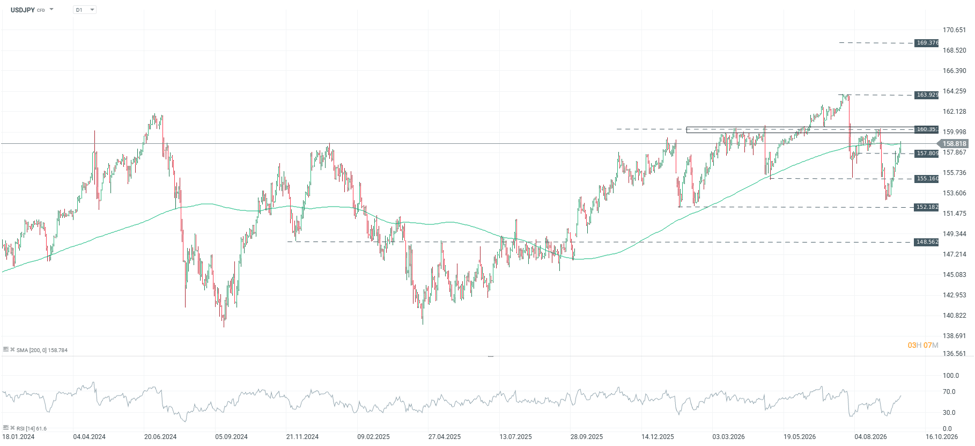
Evolución reciente de USD/JPY en gráfico diario. Fuente: xStation5.
En el gráfico diario se observa que la media móvil de 200 días funcionó como soporte durante todo el avance de marzo a julio de 2026 hasta que la intervención de finales de julio llevó al precio por debajo de ella, después el par la recuperó durante agosto cuando se movió entre 158 y 160 y a principios de septiembre la volvió a perder con una caída que llegó hasta la zona de 153, de modo que el toque actual en 158.784 es la primera vez que el precio regresa a este promedio desde abajo tras esa ruptura.
En el camino el precio rompió 157.809, un nivel que en días previos funcionó como resistencia y desde donde vino un retroceso, por lo que ahora se convierte en el soporte inmediato a 0.64% por debajo del precio actual, mientras que por arriba la zona de 160.351 se ubica apenas 0.99% por encima de la media de 200 días, de modo que en caso de que el par logre romperla la llegada a 160 sería bastante viable. El RSI de 14 periodos marca 61.6 con pendiente al alza y todavía lejos de la zona de sobrecompra de 70, lo cual sugiere que el movimiento conserva margen de impulso para intentar esa ruptura. El gráfico incluido en la página 3 del documento muestra precisamente esta aproximación del precio a la media de 200 días y los niveles técnicos analizados.
Escenario alcista: por qué el par podría romper la media de 200 días y llegar a 160
Si la Fed mantiene el mensaje de más alzas, los rendimientos de los bonos estadounidenses siguen arriba de 5% y el petróleo continúa caro por la falta de un acuerdo en Ormuz, la diferencia de tasas entre Estados Unidos y Japón seguiría favoreciendo al dólar y podría llevar al par a cerrar por encima de su media de 200 días, lo cual haría bastante viable la llegada a 160.351 al estar a menos de 1% de distancia.
En ese nivel el riesgo de intervención sería el principal obstáculo, y solo si el precio lograra superarlo se abriría con mayor probabilidad el camino hacia la zona de 163.365 a 163.929, un recorrido de entre 1.88% y 2.23% que coincide con los máximos de julio desde donde el par cayó con la intervención.
Escenario bajista: por qué el par podría ser rechazado en la media y regresar a 157
En caso de que el precio no logre superar la media de 200 días en este primer toque, el par podría regresar hacia el soporte de 157.809, un escenario que ganaría fuerza si se concreta un acuerdo para reabrir el Estrecho de Ormuz que baje el precio del petróleo y reduzca las apuestas por más alzas de la Fed, o si el gobierno japonés decide intervenir antes de que el par llegue a 160 como lo sugieren los reportes del sondeo de tasas.
Si el precio pierde 157.809 la siguiente zona de soporte se ubica en 155.160, 1.68% más abajo, que coincide con los mínimos de finales de abril y de principios de agosto, mientras que una caída más profunda solo sería probable con un cambio claro en el rumbo de la Fed o con un Banco de Japón más agresivo en su reunión del 29 y 30 de octubre, lo cual podría llevar al par hacia 152.182, los mínimos de finales de enero y febrero que marcan la base del rango del año.
Raúl Ojeda Espino — Analista colaborador de XTB Latam


Cierre de mercado: acciones recortan caídas tras señales de avance geopolítico

Trump y Xi se reúnen en Washington: qué esperar de la cumbre entre EE.UU. y China


Monedas emergentes se hunden frente al dólar: 90% pierde terreno y Colombia lidera la caída
Dólar hoy Colombia: peso cae más de 1% y alcanza su menor nivel desde julio
Este material ha sido elaborado por XTB. Su contenido tiene fines exclusivamente informativos y no constituye, en ningún caso, una asesoría personalizada ni una recomendación de inversión sobre instrumentos, mercados o estrategias específicas. La información aquí contenida no considera los objetivos, la situación financiera ni el perfil de riesgo de ningún inversionista en particular. Antes de invertir en cualquier instrumento financiero, le recomendamos informarse sobre los riesgos involucrados y verificar si el producto es adecuado para su perfil. El desempeño pasado no garantiza resultados futuros. Toda decisión de inversión basada en este material será responsabilidad exclusiva del inversionista. XTB Agente de Valores SpA no se hace responsable por pérdidas directas o indirectas, incluidos daños patrimoniales o pérdida de beneficios, derivados del uso o confianza depositada en esta información.