


V posledních měsících se spojilo několik faktorů, které oslabily sentiment vůči akciím spojeným s jadernou energetikou. To je jasně patrné na poklesech společností s výraznou expozicí vůči tomuto sektoru, jako jsou Uranium Energy Corp, Cameco, Oklo, Kazatomprom, Denison Mines, NuScale, Centrus Energy a BWX Technologies. Důležité však je, že zatím nejde o zhoršení dlouhodobého výhledu jaderné energetiky. Spíše to vypadá na ochlazení dříve mimořádně populárního investičního tématu, které bylo úzce spojeno s boomem datových center.
Jedním z hlavních důvodů slabšího sentimentu je rostoucí nejistota ohledně rozsahu budoucích investic do datových center. Trhy dříve předpokládaly, že rychle rostoucí poptávka po elektřině ze strany AI infrastruktury vytvoří výraznou podporu pro jadernou energetiku, včetně projektů SMR. Investoři jsou nyní vůči této tezi selektivnější. Holtec, který se připravoval na IPO, sám uvedl nejistotu kolem rozvoje datových center jako jeden z faktorů, které zhoršily podmínky v sektoru. Trh se stále více ptá nejen na to, kolik elektřiny bude nakonec potřeba, ale také kdy nové reaktory skutečně zahájí provoz a kdo je bude financovat.
Vyšší sazby a náklady na kapitál dopadají na kapitálově nejnáročnější projekty
Jaderná energetika vyžaduje velmi vysoké počáteční investice, zatímco návratnost se často dostaví až po mnoha letech. V takovém prostředí znamenají vyšší úrokové sazby dražší financování, vyšší diskontní sazby a nižší atraktivitu projektů, které jsou stále několik let vzdálené od komerčního provozu.
To je důležité zejména pro mladší společnosti vyvíjející SMR, které stále spalují hotovost a mohou potřebovat další kola financování. Čím déle zůstávají náklady na kapitál zvýšené, tím větší je tlak na rozvahy a tím pečlivěji investoři sledují harmonogramy projektů, potřebu financování a realistickou cestu ke kladnému cash flow.
Investoři se více zaměřují na valuace, spalování hotovosti a realistické harmonogramy nasazení
Po velmi silném růstu cen akcií byly některé jaderné společnosti oceněny tak, jako by komercializace nových technologií byla téměř jistá. Poslední týdny však přinesly větší skepsi vůči vysokým valuačním násobkům, zejména u firem, jejichž tržby zůstávají omezené a ziskovost je stále vzdálená.
Situaci dále zhoršily nové emise akcií a rostoucí počet veřejně obchodovaných společností nabízejících expozici vůči jadernému tématu. Tím se snižuje prémie za vzácnost, kterou byli investoři dříve ochotni platit.
Odklad IPO společnosti Holtec, která působí v průmyslové jaderné energetice, je dalším signálem, že investoři už nejsou ochotni platit téměř jakoukoli cenu pouze za samotný příběh. Stále více požadují konkrétní kontrakty, předvídatelné cash flow a realističtější harmonogram realizace projektů.
Uran zůstává silný navzdory výprodeji jaderných akcií
Fyzický trh s uranem si vede výrazně lépe než akcie mnoha společností spojených s jadernou energetikou. Spotové ceny U₃O₈ se nadále pohybují kolem 90 USD za libru a poblíž nejvyšších úrovní letošního roku, zatímco ceny v dlouhodobých kontraktech jsou ještě vyšší. To naznačuje, že nedávná slabost společností, jako jsou BWXT, Oklo a NuScale, souvisí spíše s korekcí vysokých valuací, vyššími náklady na kapitál a rostoucí skepsí ohledně tempa komercializace reaktorů než se zhoršením situace na samotném trhu s uranem.
Důležité je, že navzdory relativně utlumené aktivitě na spotovém trhu ceny uranu v posledních měsících postupně rostly. Poptávka ze strany energetických společností a producentů zůstává patrná, zatímco vyšší ceny v dlouhodobých kontraktech naznačují, že kupující jsou stále ochotni platit prémii za zajištění budoucích dodávek. Jinými slovy, fyzický trh zatím nepotvrzuje příběh o zhoršujících se fundamentech jaderného sektoru, přestože sentiment vůči jaderným akciím výrazně oslabil.
Datová centra čelí velkému problému. Proč?
V USA narostla fronta nových velkých odběratelů elektřiny do obrovských rozměrů, což může znamenat, že boom jaderné energetiky spojený s poptávkou datových center se do finančních výsledků jednotlivých společností promítne až výrazně později. Jen ERCOT v Texasu eviduje více než 438 GW žádostí o připojení velkých odběrů, přičemž téměř 89 % připadá na datová centra. To představuje přibližně 390 GW potenciální poptávky pouze ze strany datových center. Pro srovnání, rekordní špičkové zatížení celé sítě ERCOT činilo přibližně 85,5 GW.
Tato čísla je však nutné interpretovat velmi opatrně. Hodnota 390 GW neznamená, že taková kapacita datových center bude skutečně postavena. Projekty ve frontě se nacházejí v různých fázích rozvoje, někteří developeři si rezervují kapacitu na více potenciálních lokalitách a část projektů bude nakonec zrušena. Právě proto ERCOT spustil ověřovací proces Batch Zero, jehož cílem je odlišit skutečné projekty od spekulativnějších žádostí.
Ve Spojených státech neexistuje žádná jednotná oficiální celostátní fronta projektů datových center. Odvětvový tracker SAVRN však aktuálně sleduje 224 identifikovaných projektů, které byly odloženy, pozastaveny nebo zrušeny. Ve 117 případech byl jako jeden z důvodů uveden odpor místních komunit, 55 projektů čelilo právním sporům, 49 problémům s územním plánováním a 39 bylo ovlivněno místními moratorii. Nejde o kompletní seznam všech budovaných datových center, ale ukazuje rozsah administrativních překážek.
Výstavba pokračuje, harmonogramy se ale začínají posouvat
Už v dubnu FT s odkazem na data SynMax uvedl, že téměř 40 % amerických datových center plánovaných k dokončení v roce 2026 může čelit zpoždění delšímu než tři měsíce. Mezi hlavní důvody patří nedostatek dostupné elektřiny, problémy s povolováním, nedostatek kvalifikovaných pracovníků a omezená dostupnost zařízení.
Obzvlášť problematická se ukazuje energetická infrastruktura. Dodací lhůty některých vysokonapěťových transformátorů se prodloužily z přibližně jednoho roku před AI boomem na dnešních několik let. Energetické společnosti a developeři proto stále častěji objednávají zařízení několik let dopředu, protože bez transformátorů, rozvaděčů a nových přenosových vedení nemusí ani dokončené datové centrum získat dostatečné množství elektřiny.
DOE rovněž uvedlo, že rychle rostoucí odběr datových center je jedním z hlavních důvodů, proč americká přenosová síť potřebuje výrazné rozšíření. Jinými slovy, hlavní úzké hrdlo se přesunulo ze světa GPU a kapitálu směrem k elektrárnám, transformátorům, přenosovým vedením a povolením.
Regulatorní prostředí se v posledních dnech výrazně zhoršilo
Nejdůležitější nový signál přišel z Texasu. Dne 21. září guvernér Greg Abbott nařídil pozastavit vydávání povolení pro datová centra, dokud nebude dokončen audit projektů procházejících procesem ERCOT. Projekty mají být posuzovány mimo jiné podle jejich dopadu na stabilitu sítě, spotřebu vody a místní infrastrukturu.
To je důležité, protože Texas patří mezi klíčové lokality amerického boomu AI infrastruktury. ERCOT již dříve zavedl speciální proces Batch Zero pro zákazníky požadující více než 75 MW, přičemž developeři nyní musí poskytovat výrazně více informací a prokazovat, že jejich projekty jsou skutečné a dostatečně pokročilé.
Podobný trend se objevuje také ve Virginii. Loudoun County, centrum amerického „Data Center Alley“, zavedlo přibližně 12měsíční zpoždění při vyřizování nových žádostí, zatímco státní úřady zvyšují dohled nad náklady na elektřinu, hlukem a dopadem datových center na místní komunity.
Objevují se první známky větší finanční opatrnosti, boom však pokračuje
Z pohledu akciových trhů může jít o nejzajímavější změnu. Společnost SB Energy podporovaná SoftBankem, která plánuje vybudovat rozsáhlou infrastrukturu pro OpenAI a Nvidii, zpomalila přípravy na IPO, které původně mířilo na valuaci kolem 50 miliard USD.
Podle FT jsou investoři stále skeptičtější k rozsahu financování potřebného k výstavbě obrovských AI kampusů.
SB Energy má nasmlouvanou budoucí energetickou kapacitu v řádu gigawattů, zároveň však potřebuje více než 170 miliard USD kapitálových výdajů a dosud neuvedla do provozu žádné vlastní datové centrum.
Trh si proto začíná klást stejné otázky jako u projektů SMR: nikoli „bude existovat poptávka?“, ale spíše „kolik to bude stát, kdo to zaplatí a kdy to skutečně začne fungovat?“
Paradoxně se stále zdá, že největším problémem je příliš vysoká poptávka, nikoli její nedostatek. Podle nejnovějších odhadů Morgan Stanley citovaných FT by mohla poptávka amerických datových center po elektřině vzrůst natolik, že do roku 2028 může potenciální rozdíl mezi potřebnou a dostupnou nabídkou elektřiny dosáhnout 30–40 %.
Jde o odhad investiční banky, nikoli oficiální systémovou prognózu, ale směr je obecně v souladu s varováními provozovatelů sítí.
Pro investiční příběh kolem jaderné energetiky, BWXT a SMR je proto důležité rozlišovat dvě samostatné otázky. Negativní je, že některá datová centra budou pravděpodobně dokončena později, než se původně očekávalo, což může oddálit také poptávku po nových zdrojích elektřiny. Na druhé straně základní problém, který měl ospravedlnit rozvoj jaderné energetiky – nedostatek spolehlivé elektřiny dostupné 24/7 – nezmizel. Přístup k elektřině se naopak stal jedním z hlavních omezení celého boomu AI infrastruktury.
Grafy akcií Uranium Energy Corp UEC.US / Centrus Energy LEU.US / Cameco CCJ.US
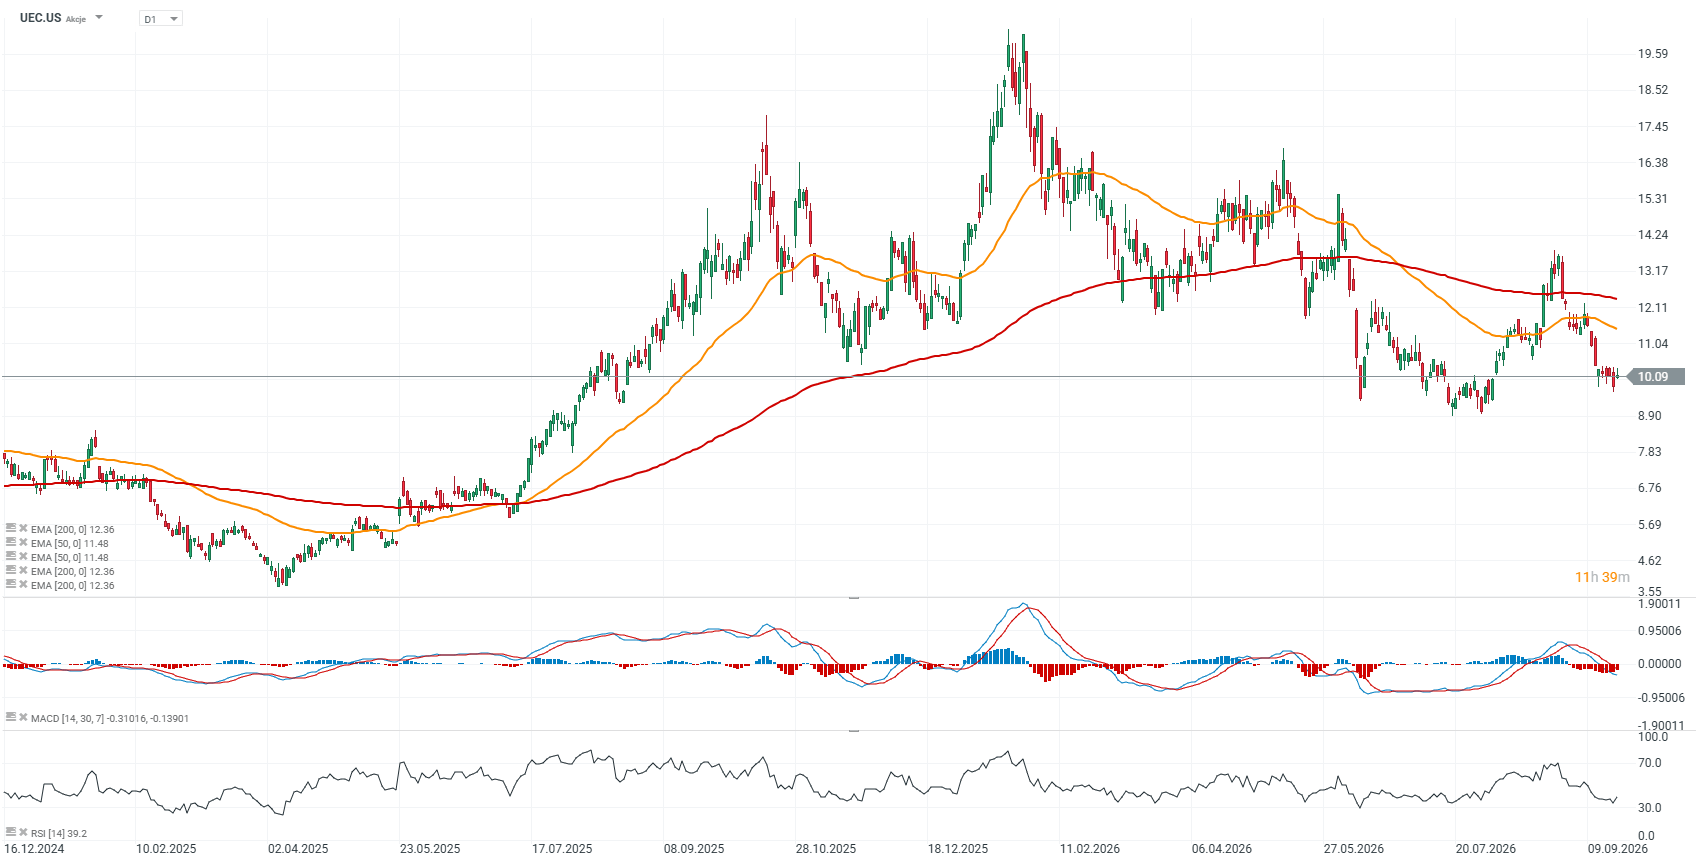
Zdroj: xStation5
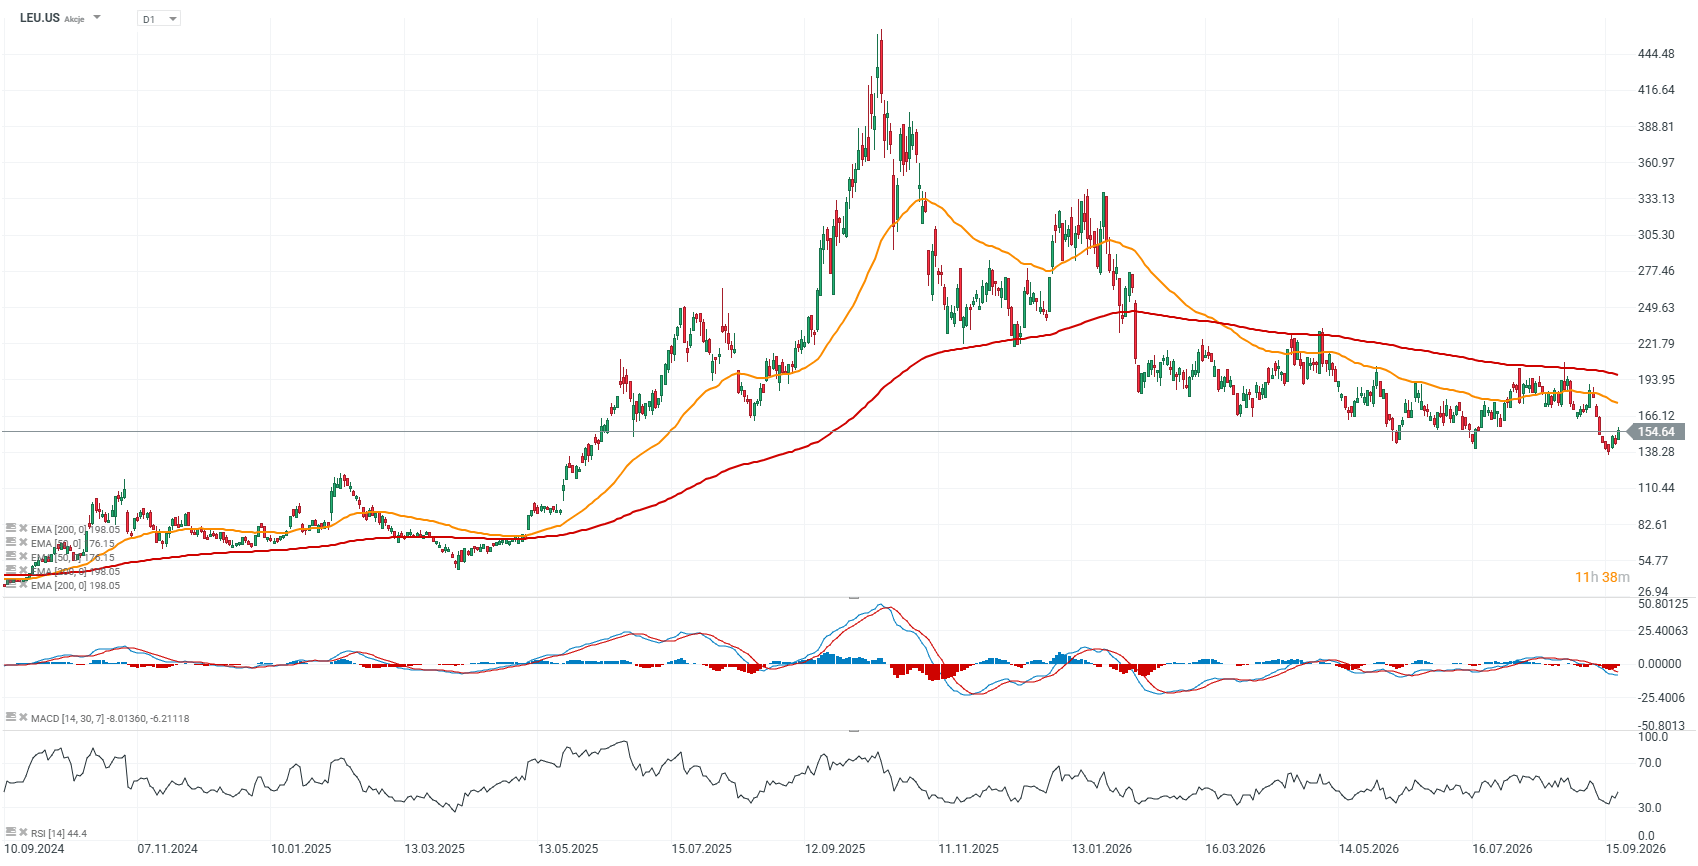
Zdroj: xStation5
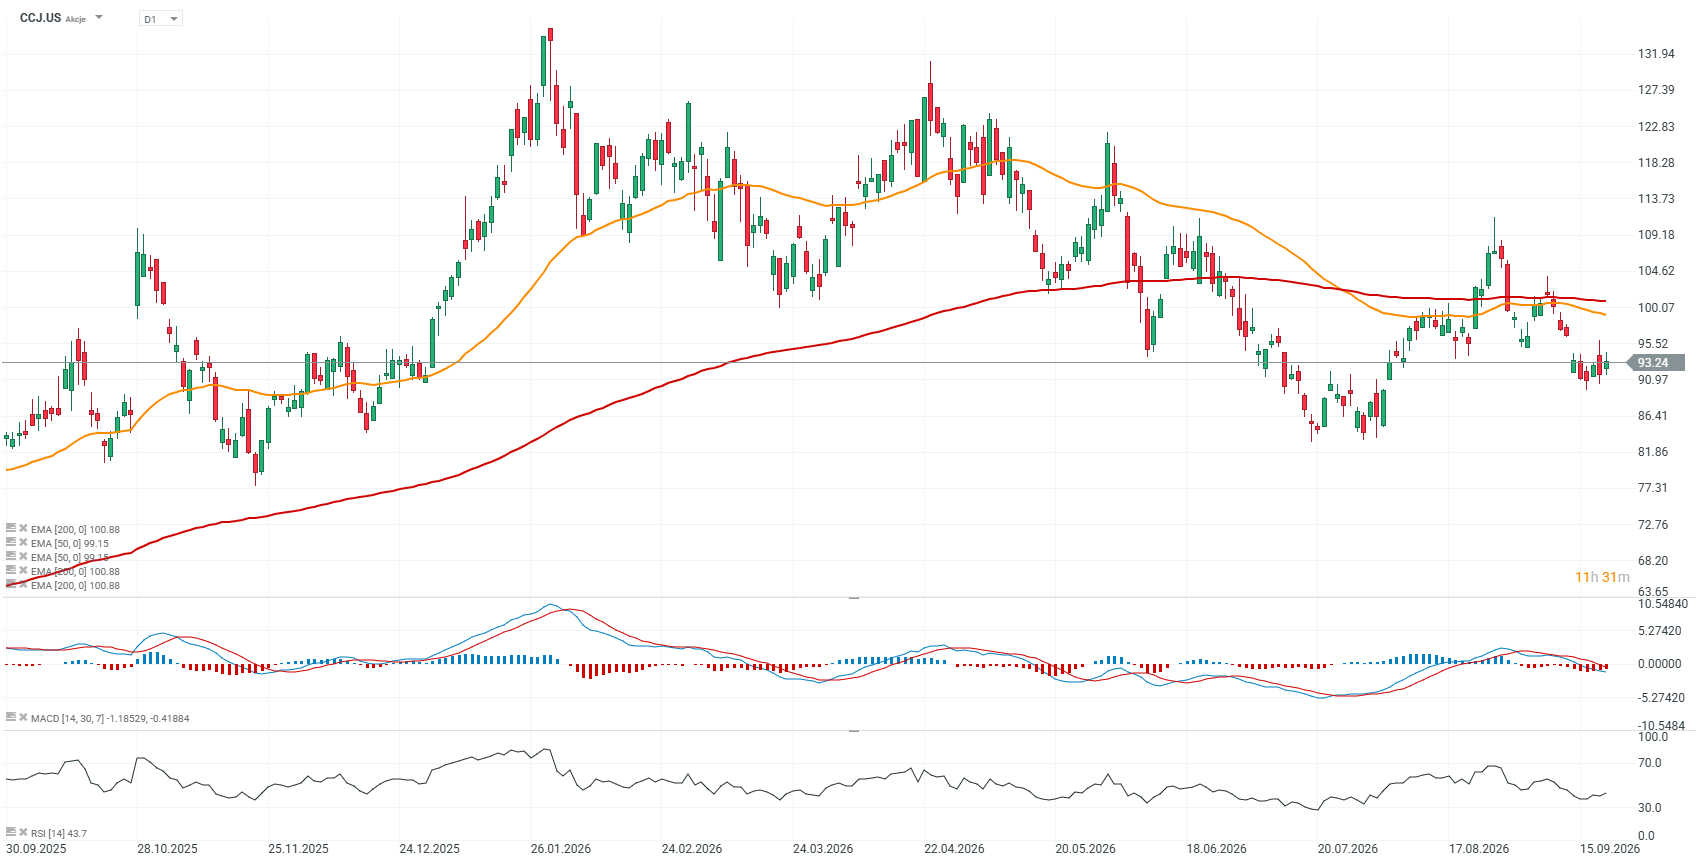
Zdroj: xStation5
Zjistěte o akciích, ETF i obchodování více:
- Investice do AI: Nejlepší společnosti pro investice
- ETF vs. akcie: Srovnání, výhody, nevýhody a jak si vybrat
- Investování do akcií – Co je to obchodování s akciemi?
- Jak sestavit portfolio z akcií a ETF fondů?
- Jaké jsou 4 různé typy akcií?
- Investice do vesmíru: jak najít vesmírné akcie?
- Nejlepší ETF fondy 2026 – cesta k pasivnímu investování?
Zaujalo Vás toto téma? U XTB můžete obchodovat více než 2000 CFD na akcie!
- Konkurenční spready
- Nízké swapové body, díky kterým můžete držet pozice déle
- Minimální velikost transakce již od 0 EUR
Kromě široké nabídky instrumentů od nás získáte také vzdělávací materiály – články, e-booky a kurzy zdarma:


Evropské automobilky hledají cestu zpět. Pomoci mohou úspory i změny obchodních podmínek 🔄

🎥 Polsko jako investiční příležitost? Poznejte Benefit Systems, Digital Network, Żabku a Dino Polska


Alibaba zrychluje AI ofenzivu. Nový čip a obří model poslaly akcie vzhůru o 5 % 🚀



Graf dne: US100 má za sebou rekordní seanci (s malou hvězdičkou) 💥
Rozdílové smlouvy jsou komplexní nástroje a v důsledku použití finanční páky jsou spojeny s vysokým rizikem rychlého vzniku finanční ztráty. U 77 % účtů retailových investorů došlo při obchodování s rozdílovými smlouvami u tohoto poskytovatele ke vzniku ztráty. Měli byste zvážit, zda rozumíte tomu, jak rozdílové smlouvy fungují, a zda si můžete dovolit vysoké riziko ztráty svých finančních prostředků. Investování je rizikové. Investujte zodpovědně. Tento materiál je marketingovou komunikací ve smyslu čl. 24 odst. 3 směrnice Evropského parlamentu a Rady 2014/65/EU ze dne 15. května 2014 o trzích finančních nástrojů, kterou se mění směrnice 2002/92/ES a směrnice 2011/61/EU (MiFID II). Marketingová komunikace není investiční doporučení ani informace doporučující či navrhující investiční strategii ve smyslu nařízení Evropského parlamentu a Rady (EU) č. 596/2014 ze dne 16. dubna 2014 o zneužívání trhu (nařízení o zneužívání trhu) a o zrušení směrnice Evropského parlamentu a Rady 2003/6/ES a směrnic Komise 2003/124/ES, 2003/125/ES a 2004/72/ES a nařízení Komise v přenesené pravomoci (EU) 2016/958 ze dne 9. března 2016, kterým se doplňuje nařízení Evropského parlamentu a Rady (EU) č. 596/2014, pokud jde o regulační technické normy pro technická ujednání pro objektivní předkládání investičních doporučení nebo jiných informací doporučujících nebo navrhujících investiční strategie a pro zveřejnění konkrétních zájmů nebo náznaků střetu zájmů nebo jakékoli jiné rady, a to i v oblasti investičního poradenství, ve smyslu zákona č. 256/2004 Sb., o podnikání na kapitálovém trhu. Marketingová komunikace je připravena s nejvyšší pečlivostí, objektivitou, prezentuje fakta známé autorovi k datu přípravy a neobsahuje žádné hodnotící prvky. Marketingová komunikace je připravena bez zohlednění potřeb klienta, jeho individuální finanční situace a nijak nepředstavuje investiční strategii. Marketingová komunikace nepředstavuje nabídku k prodeji, nabídku, předplatné, výzvu na nákup, reklamu nebo propagaci jakýchkoliv finančních nástrojů. Společnost XTB S.A., organizační složka nenese odpovědnost za jakékoli jednání nebo opomenutí klienta, zejména za získání nebo zcizení finančních nástrojů, na základě informací obsažených v této marketingové komunikaci. V případě, že marketingová komunikace obsahuje jakékoli informace o jakýchkoli výsledcích týkajících se finančních nástrojů v nich uvedených, nepředstavují žádnou záruku ani předpověď ohledně budoucích výsledků. Minulá výkonnost nemusí nutně vypovídat o budoucích výsledcích a každá osoba jednající na základě těchto informací tak činí zcela na vlastní riziko.