

- Ropa WTI se obchoduje za 92,74 USD za barel a od začátku roku zdražila o 61,96 %.
- Stříbro se pohybuje kolem 60 USD za trojskou unci. Za týden ztratilo 5,85 %.
- Měď stojí 14 393 USD za tunu a její cenu podporuje výrazný nedostatek nabídky.

- Ropa WTI se obchoduje za 92,74 USD za barel a od začátku roku zdražila o 61,96 %.
- Stříbro se pohybuje kolem 60 USD za trojskou unci. Za týden ztratilo 5,85 %.
- Měď stojí 14 393 USD za tunu a její cenu podporuje výrazný nedostatek nabídky.
Přehled komoditních trhů
- Na dnešních komoditních trzích převládají poklesy: z 26 sledovaných aktiv jich posiluje pouze 6. Průměrná denní změna činí −0,78 %, přičemž největšímu prodejnímu tlaku čelí zemědělské a měkké komodity.
- Mezi nejvíce ztrátová aktiva patří bavlna a kakao, jejichž ceny klesají o více než 2 %.
- Jedinou skupinou se zřetelným růstem jsou drahé kovy v čele s palladiem a zlatem, které se pokoušejí zotavit z předchozích týdenních ztrát.
- Statistické ukazatele zároveň odhalují výrazné historické odchylky: měď a zinek se drží vysoko nad svými pětiletými průměry, zatímco ceny jatečných prasat výrazně klesly.
- Širší makroekonomický a geopolitický vývoj, včetně zpráv o možném americkém zákazu vývozu nafty a obnovení dodávek ropy ze Saúdské Arábie, vyvolává otázky ohledně stability světových dodavatelských řetězců. Investoři budou v nejbližší době sledovat vyjádření k americké energetické politice i klíčové technické supporty na trhu drahých kovů v prostředí přetrvávajících obav z inflace.
- Vyšší ceny ropy, podporované mimo jiné napětím kolem Íránu a hrozbami pro regionální infrastrukturu, zvyšují tlak na růst úrokových sazeb a oslabují měny zemí dovážejících energie. Ovlivňují také zlato, které testuje lokální supporty.
- Investoři budou rovněž sledovat vývoj na Blízkém východě a jeho přímý dopad na ceny paliv a energií, na který upozorňují také představitelé Evropské centrální banky.
- Pro zemědělské a průmyslové komodity budou důležité zprávy o obchodní politice Číny vůči americkým plodinám a o místních výpadcích dodávek, například v důsledku hurikánu Polo v Mexiku.
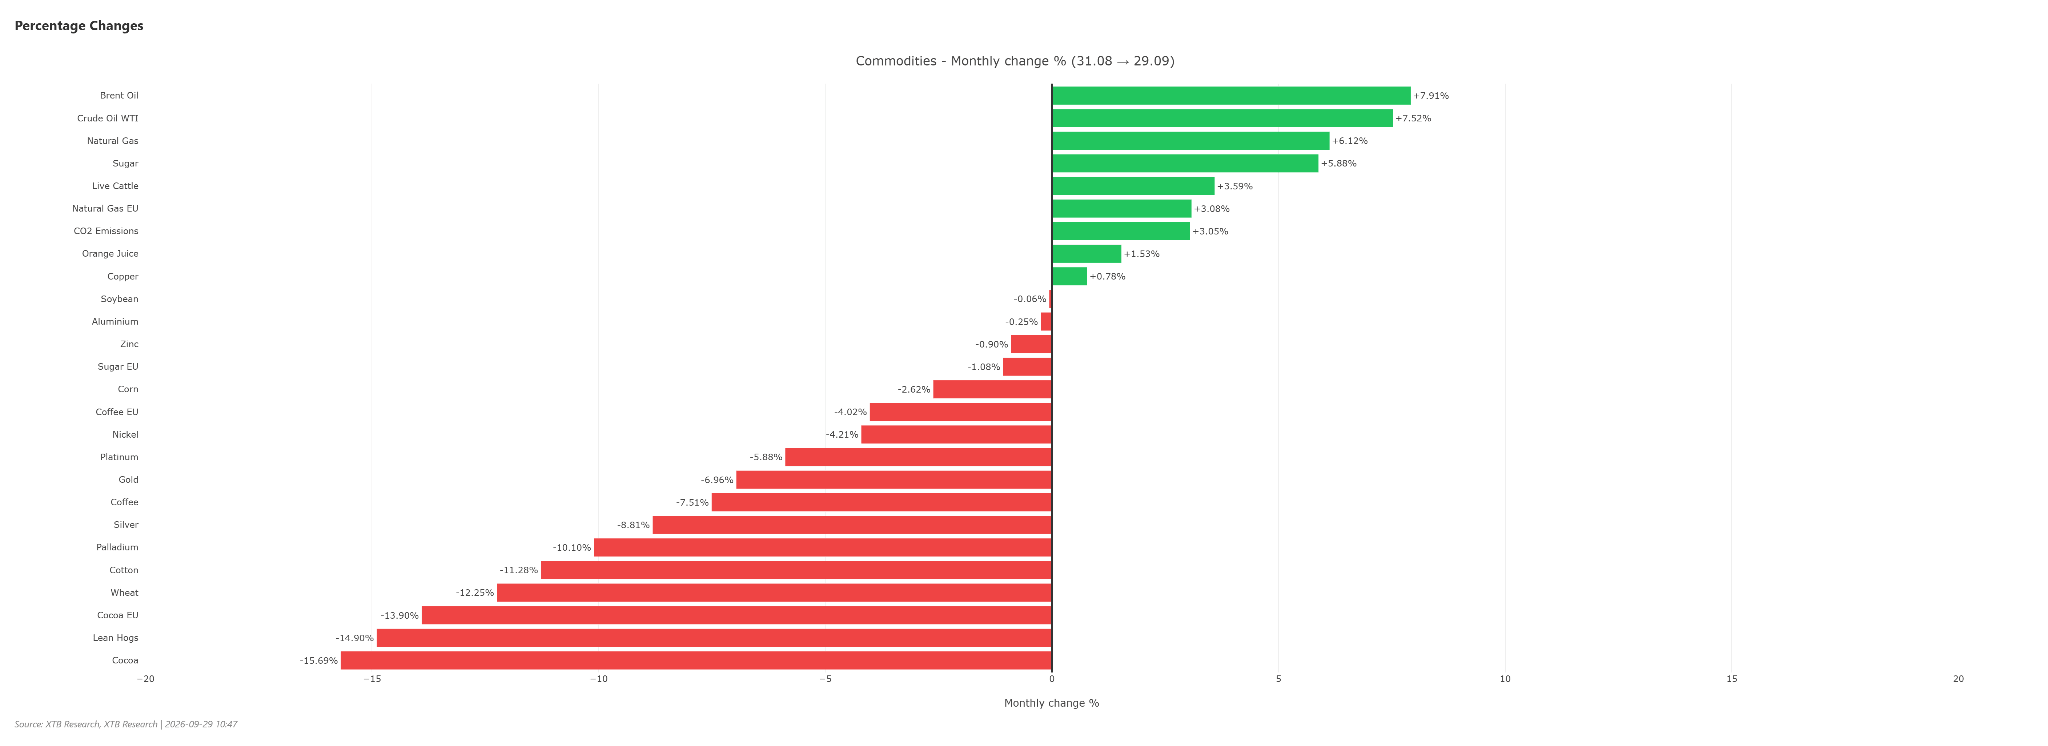 Za uplynulý měsíc zaznamenaly komoditní trhy výraznou korekci s výjimkou energetických komodit. Posílily také cukr, živý skot a pomerančový džus. Zdroj: XTB
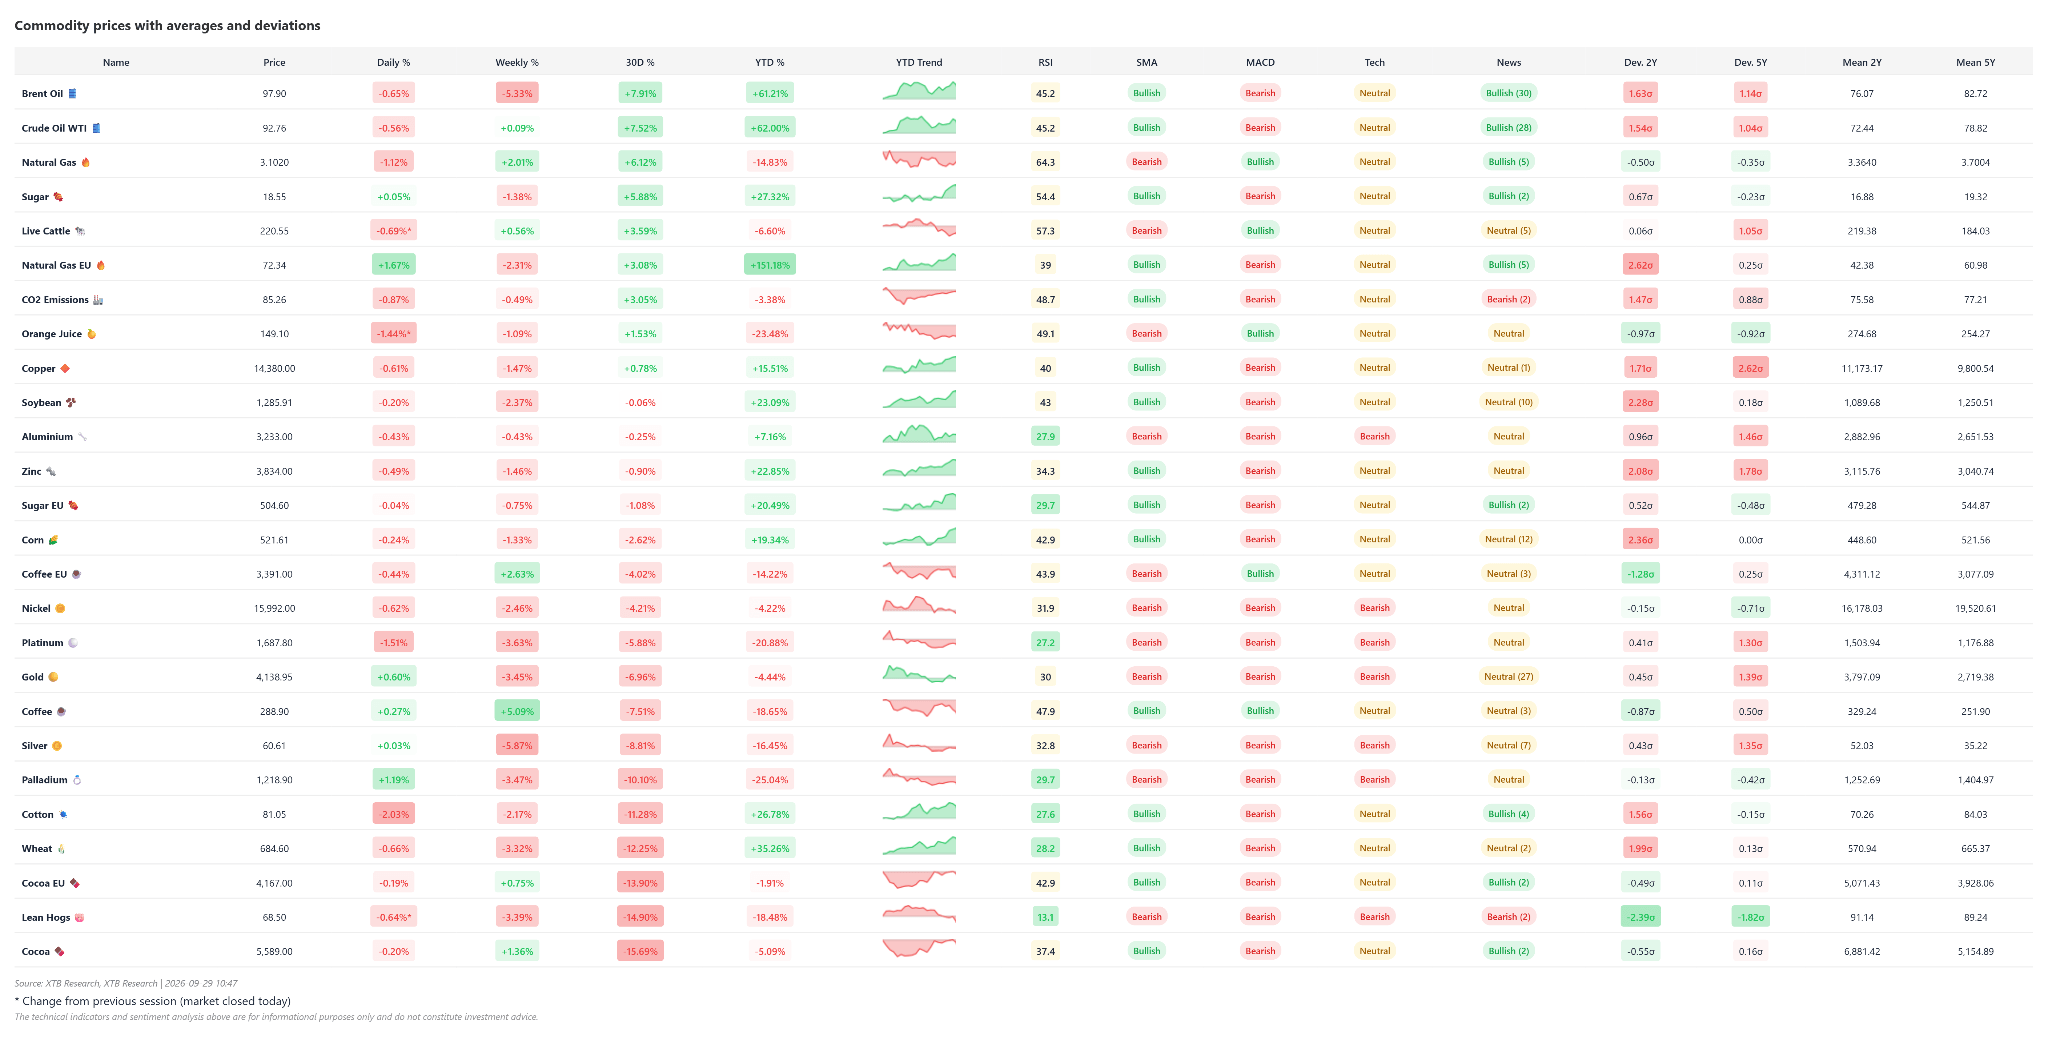
Podle technických ukazatelů, jako je RSI, se v současnosti žádná z komodit nejeví jako výrazně překoupená. U řady z nich však indikátor MACD naznačuje převahu prodejců. Zdroj: XTB
Stříbro
- Stříbro se obchoduje mírně nad 60 USD za unci. Za týden ztratilo 5,85 %, za měsíc 8,79 % a od začátku roku 16,43 %. Meziročně je však jeho cena vyšší o 30,03 %.
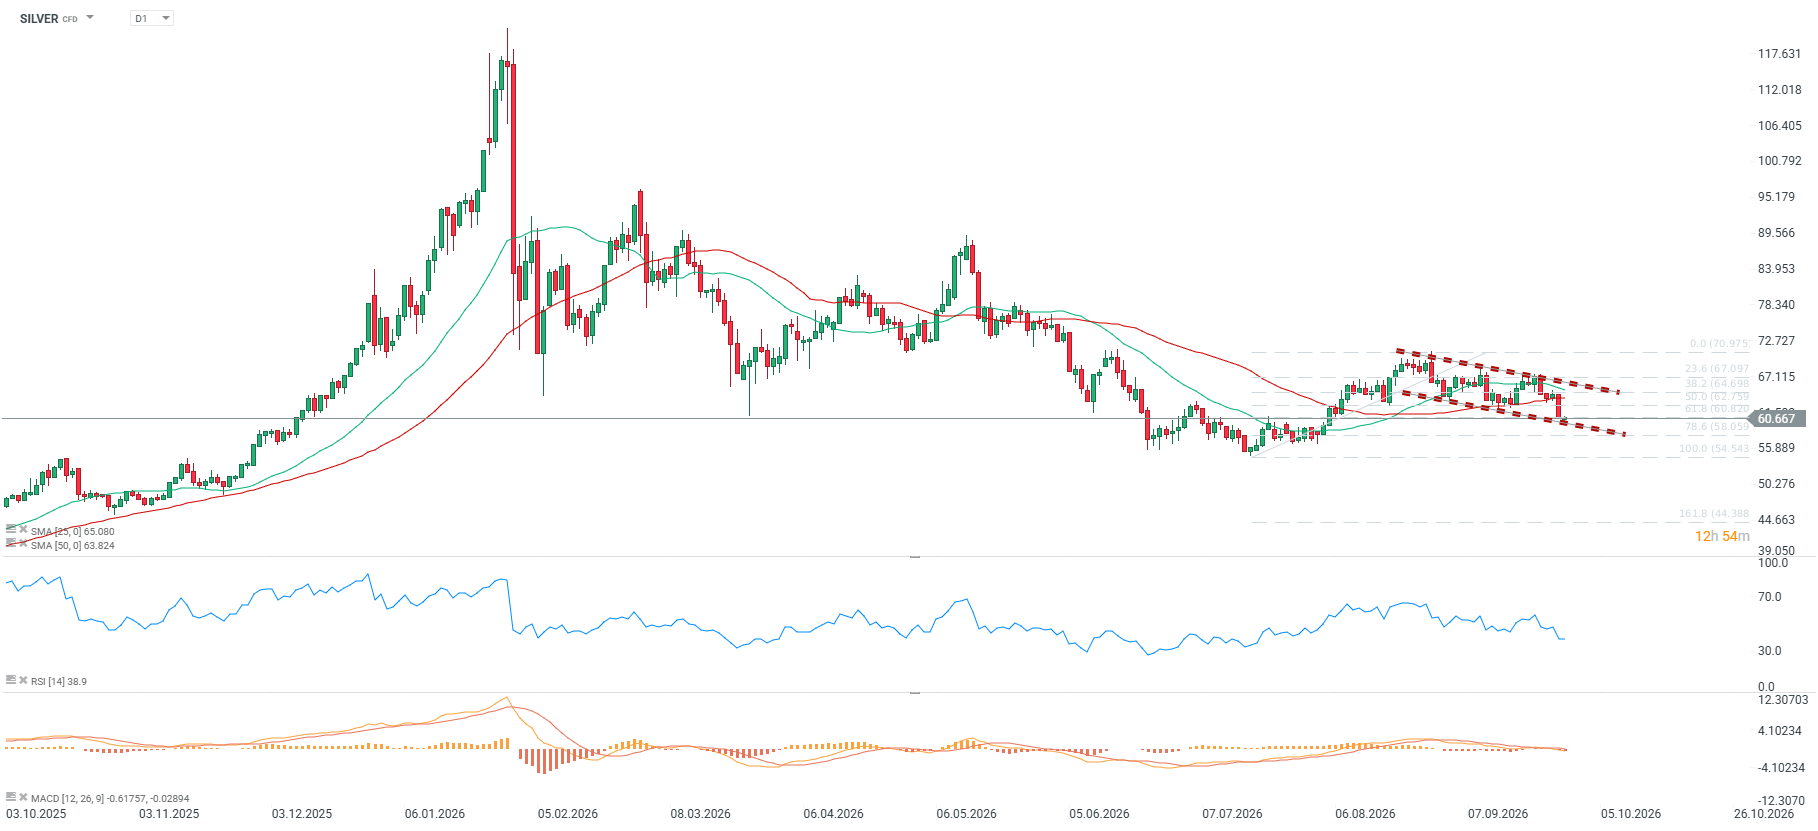
- Indikátor RSI dosáhl hodnoty 33, takže se trh blíží přeprodanému pásmu. Další technické ukazatele vyznívají medvědím směrem: klouzavý průměr SMA signalizuje pokles, MACD vysílá prodejní signál a cena se nachází 5,01 % pod 50denním klouzavým průměrem (SMA50).
- Pokles pod 62 USD za unci, kde leží 50% úroveň Fibonacciho retracementu, zhoršuje krátkodobý výhled. Udržení hranice 60 USD by však kupujícím stále mohlo dát šanci na střednědobý růst.
Fundamentální a tržní souvislosti
- Fyzická poptávka po stříbře sílí, což naznačují zprávy o rostoucím zájmu o tento kov na komoditních burzách. Patrné je to i u fondů ETF, které si navzdory nedávnému výprodeji na burzách udržují vysoké zásoby stříbra.
- Přísná měnová politika amerického Fedu a jeho nadále jestřábí postoj vytvářejí tlak na aktiva, která nenesou úrok, zvlášť když výnosy amerických státních dluhopisů dosahují víceletých maxim.
- Přesto zůstává nálada institucionálních investorů příznivá, především na trhu se zlatem.
- Světový trh se stříbrem čelí přímému makroekonomickému tlaku v podobě vysokých úrokových sazeb a omezené dostupnosti úvěrů. Růst úvěrů v Číně prudce zpomaluje, což může stříbro v krátkodobém horizontu oslabovat.
- Pokračující krize na Blízkém východě a související vysoké ceny energií udržují inflační tlaky a zvyšují provozní náklady těžařských společností.
- Pozice spekulativních fondů ukazují na opatrný přístup ke stříbru: percentilové pořadí činí 47,3 % a podíl dlouhých pozic dosahuje 78,9 %.
- Měsíční pokles ceny stříbra o 8,79 % doprovází zhoršení technického výhledu. Indikátor RSI klesl na 33 a cena se dostává pod tlak v blízkosti klíčových supportů.
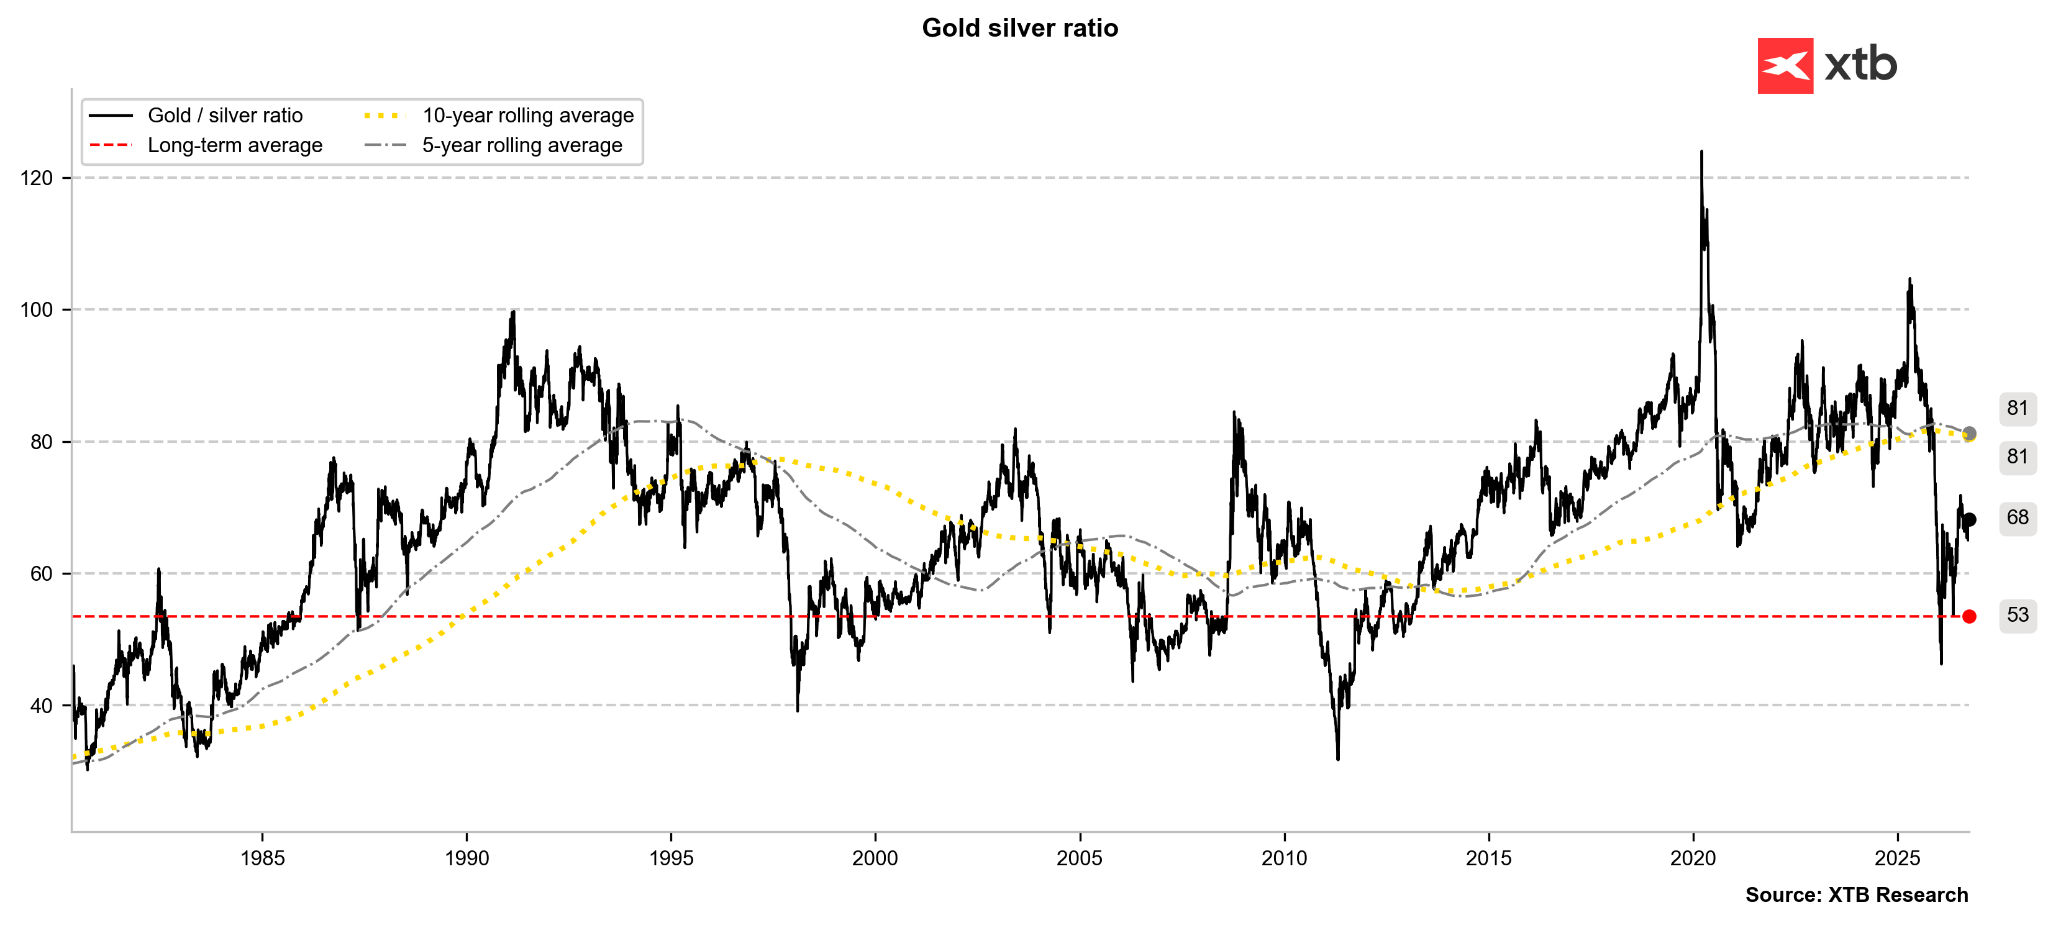 Poměr ceny zlata ke stříbru zůstává ve srovnání s obdobím před několika měsíci zvýšený. Pokračující tlak rostoucích výnosů dluhopisů by jej však mohl posunout až na 70. Při ceně zlata 4 200 USD za unci by tomuto poměru odpovídala cena stříbra přesně 60 USD za unci. Stříbro se tak podle tohoto srovnání nyní obchoduje přibližně na odpovídající úrovni. Zdroj: Bloomberg Finance LP, XTB
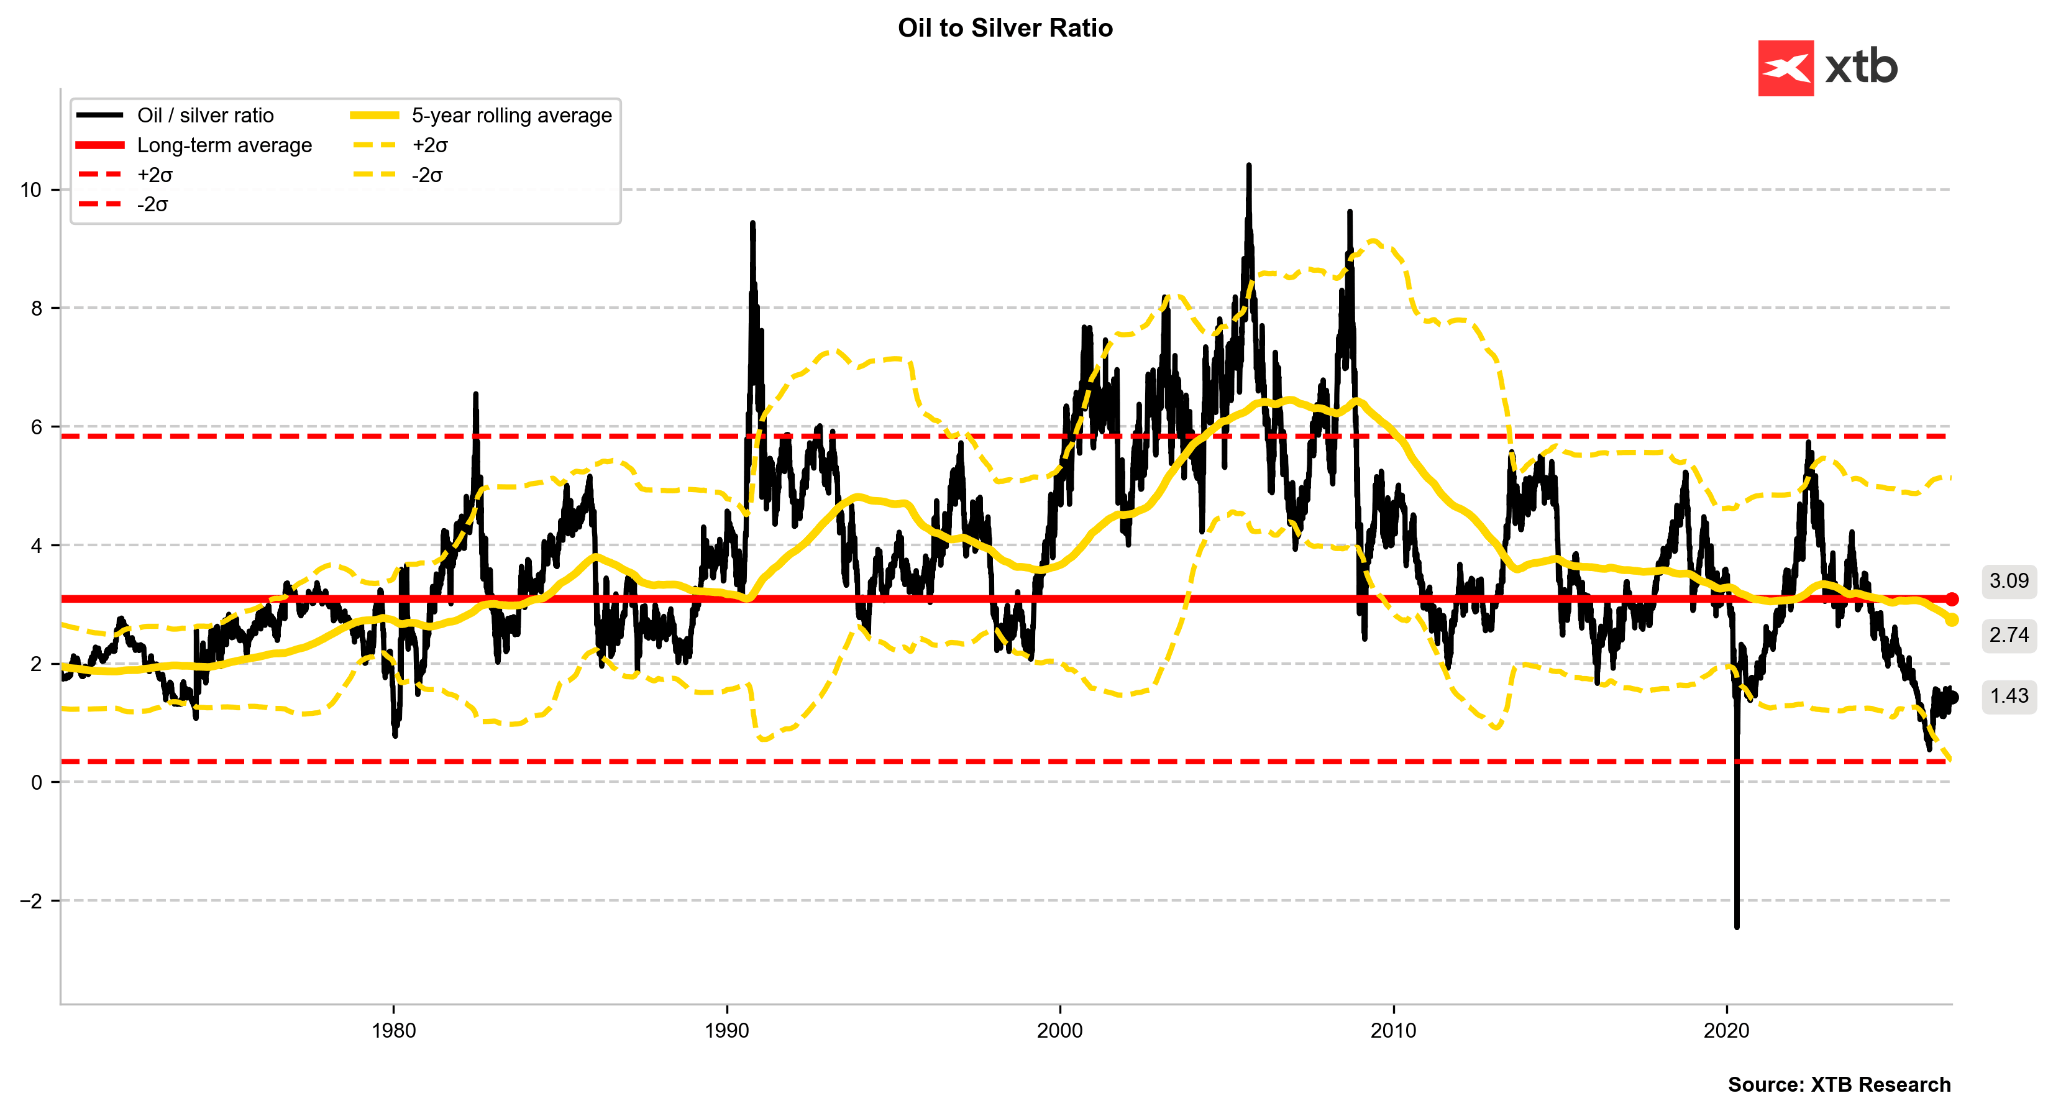 Poměr ceny ropy ke stříbru zůstává nízký a do určité míry připomíná konec 70. let. Tehdy se stříbro po výrazném růstu v roce 1987 zotavovalo a následně pět let oslabovalo. V roce 1990 prudký růst cen ropy zvýšil tento poměr na 9. Zdroj: Bloomberg Finance LP, XTB
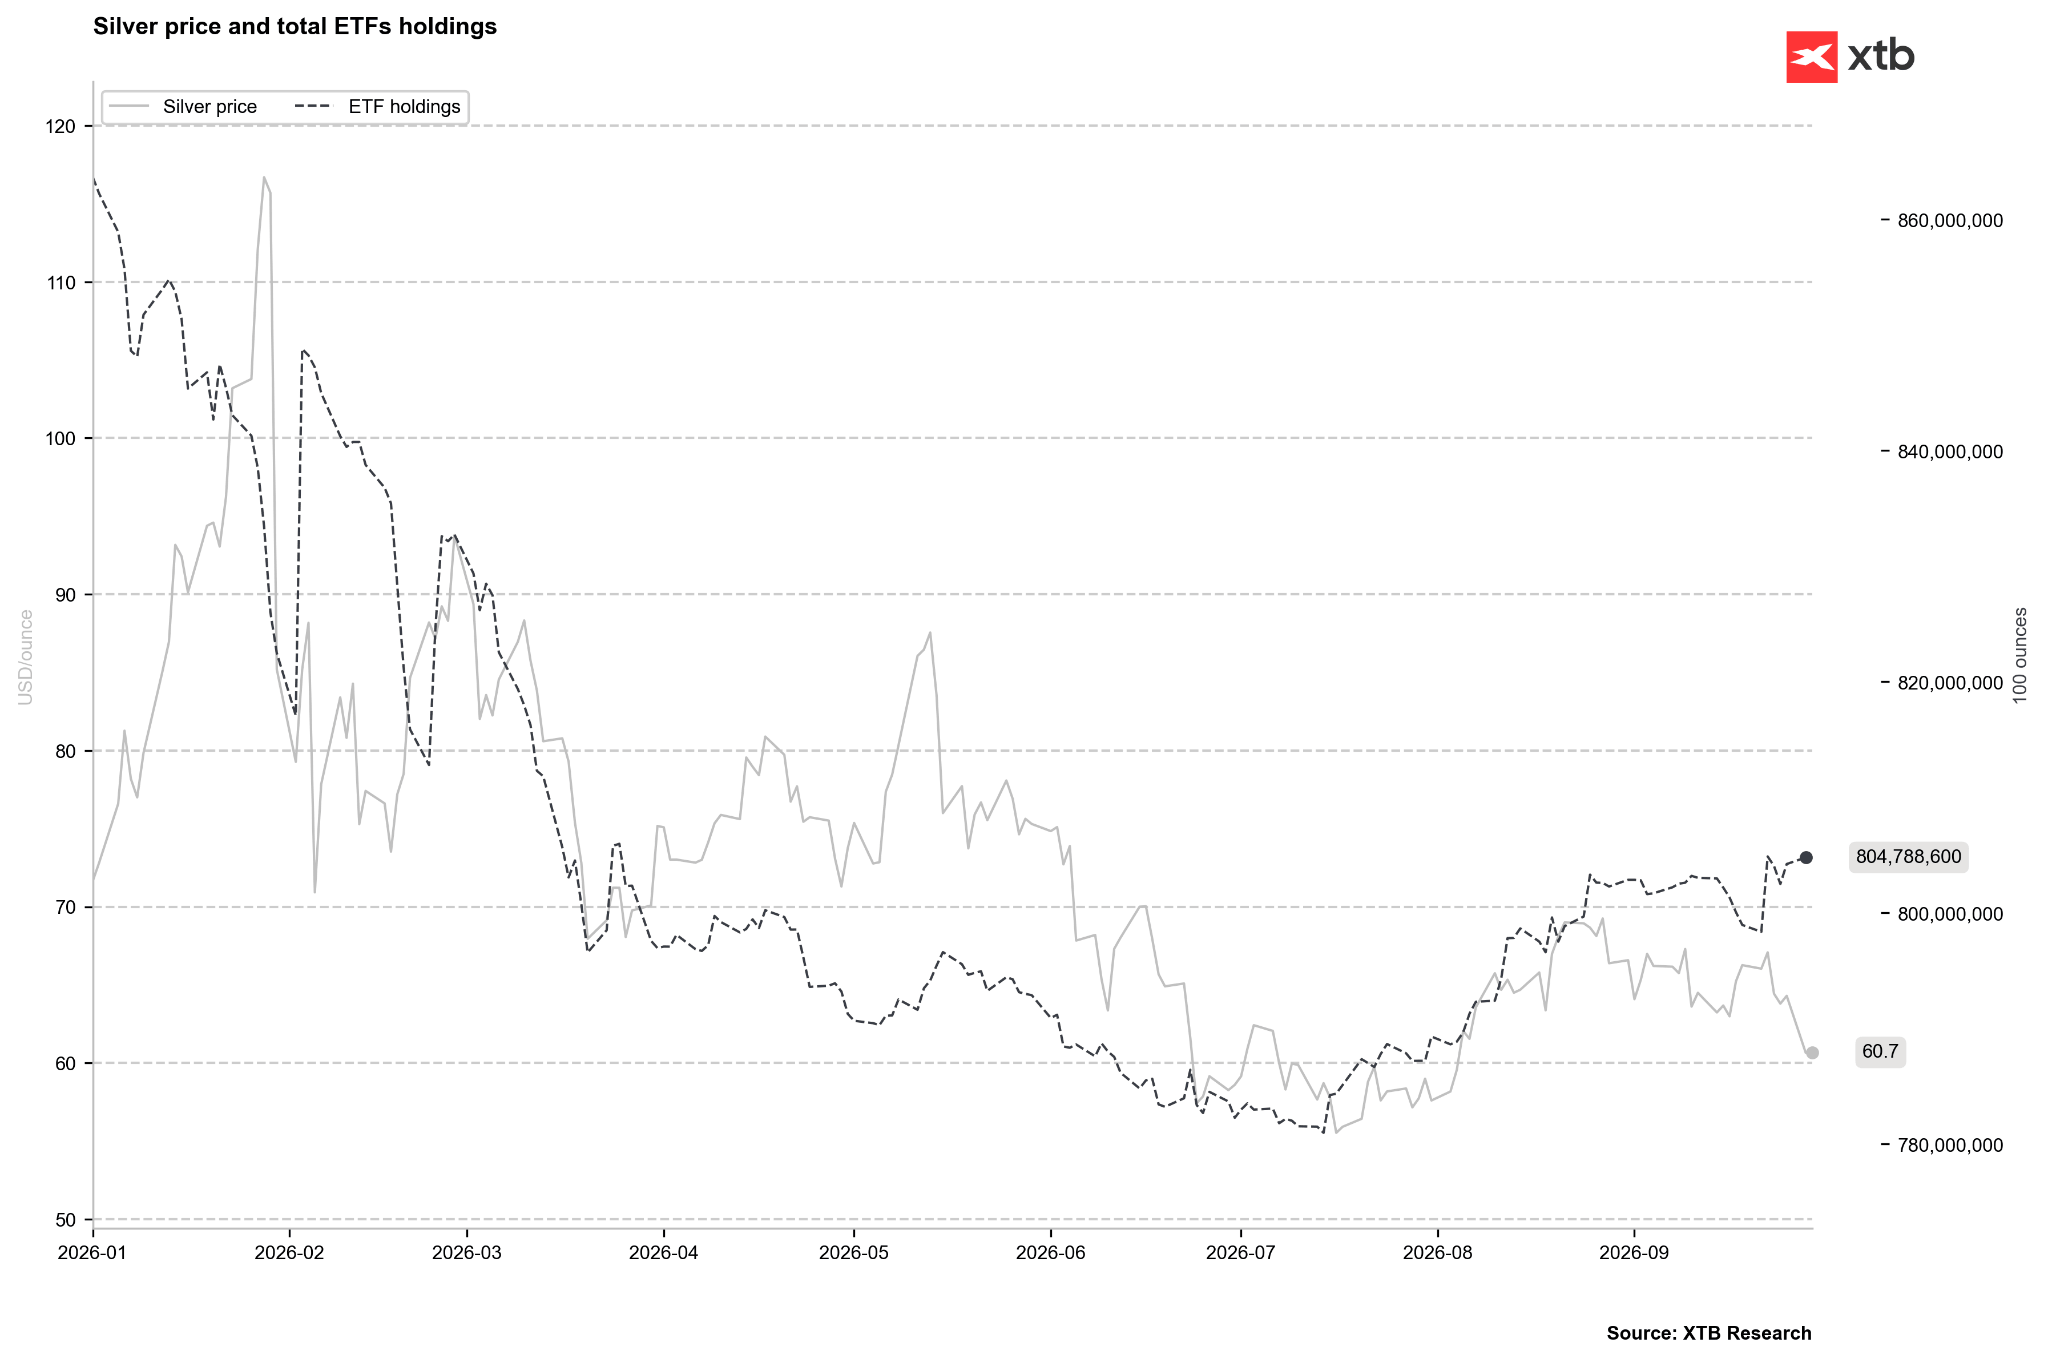
Naději kupujícím dávají vysoké objemy stříbra držené fondy ETF, které naznačují, že pokles ceny může být dočasný. Pokud by však fondy začaly prodávat, nelze vyloučit hlubší propad pod 55 USD za unci. Zdroj: Bloomberg Finance LP, XTB
Historické ocenění (Z-skóre) a pozice podle CFTC
- Z-skóre stříbra činí −0,67 v ročním horizontu (Z1Y), +0,43 ve dvouletém (Z2Y) a +1,35 v pětiletém horizontu (Z5Y).
- Pětileté Z-skóre dosahovalo před šesti měsíci 2,54, před třemi měsíci kleslo na 1,41, před měsícem činilo 1,73 a nyní je na 1,35. Dlouhodobá cenová prémie stříbra tak postupně slábne.
- Podle údajů CFTC k 22. září 2026 činila čistá spekulativní pozice 25 444 kontraktů, se Z-skóre −1,05 a historickým percentilem 47,3 %.
- Čistá pozice se za týden zvýšila o 118 kontraktů. Podíl dlouhých pozic dosáhl 78,9 %.
- Oba pohledy ukazují mírný rozpor: záporné Z-skóre spekulativních pozic poblíž 47. percentilu spolu s nízkým RSI na hodnotě 33 naznačuje lokálně přeprodaný trh. Futures však nejsou extrémně podhodnocené, což omezuje bezprostřední riziko prudkého uzavírání krátkých pozic.
- Pokles ceny současně s nižším dlouhodobým Z-skóre potvrzuje, že sestupný tlak odpovídá současným tokům kapitálu.
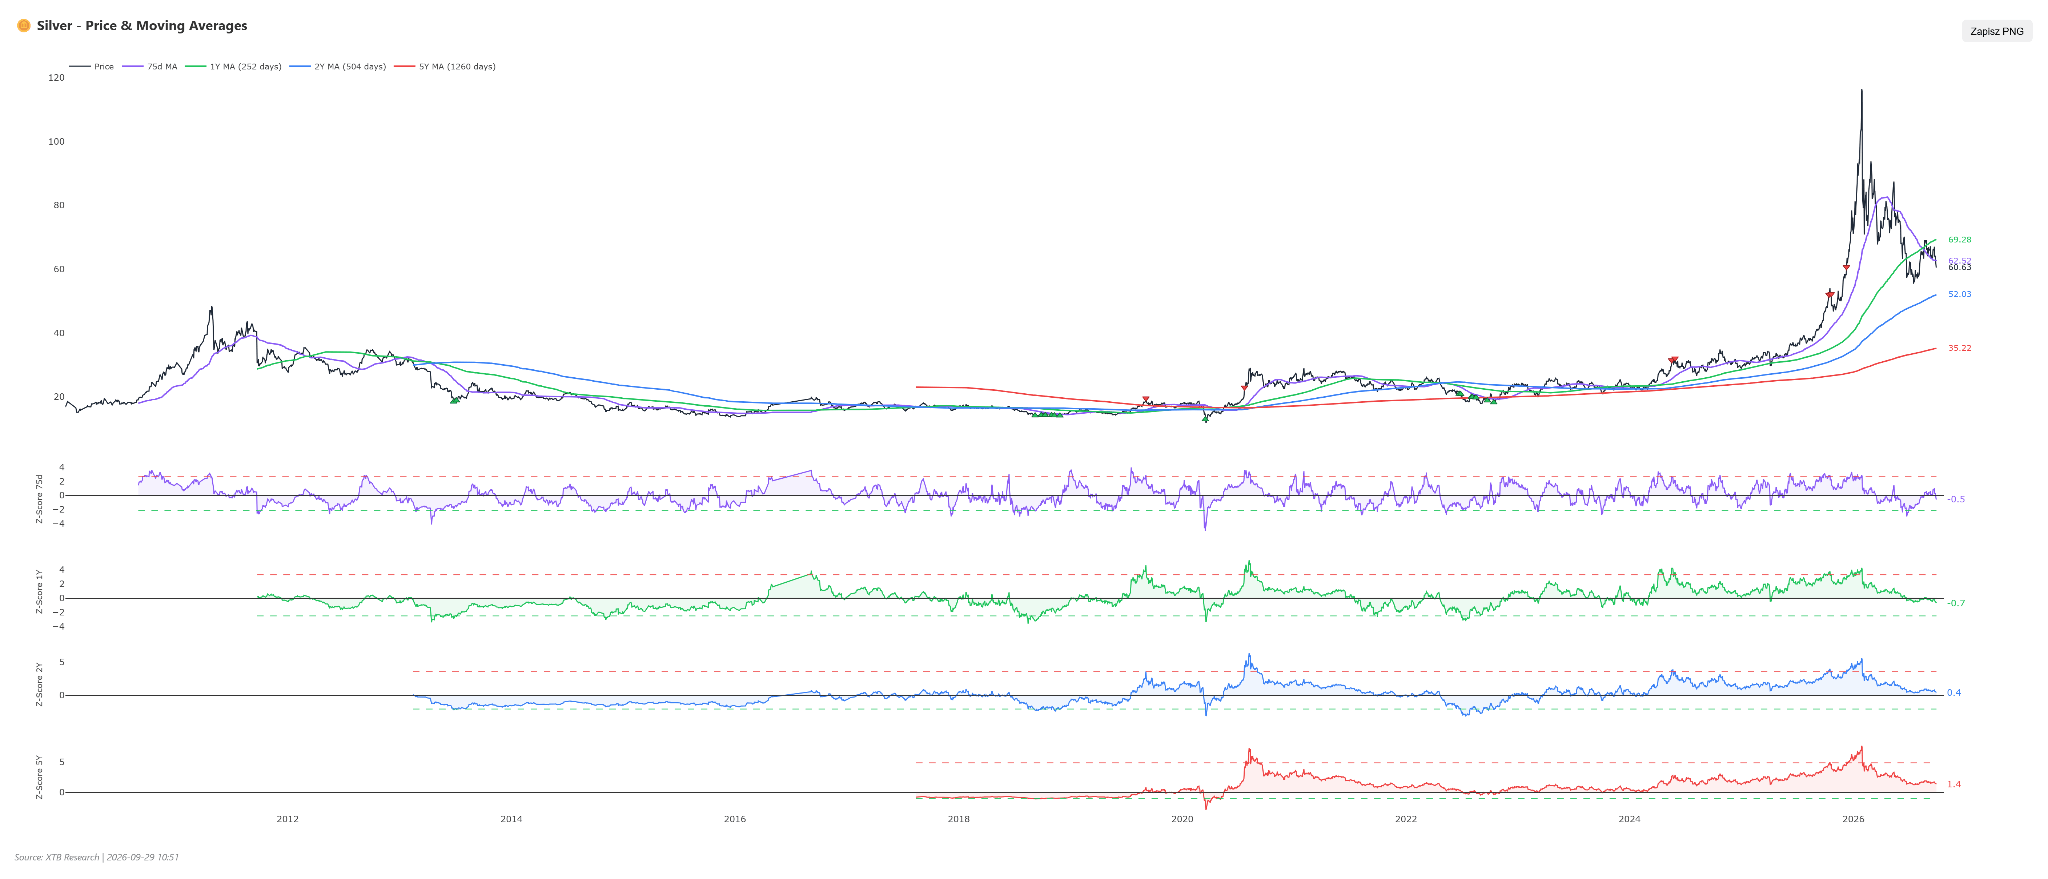 Cena stříbra se nyní od klouzavých průměrů výrazně neodchyluje. Zdroj: XTB
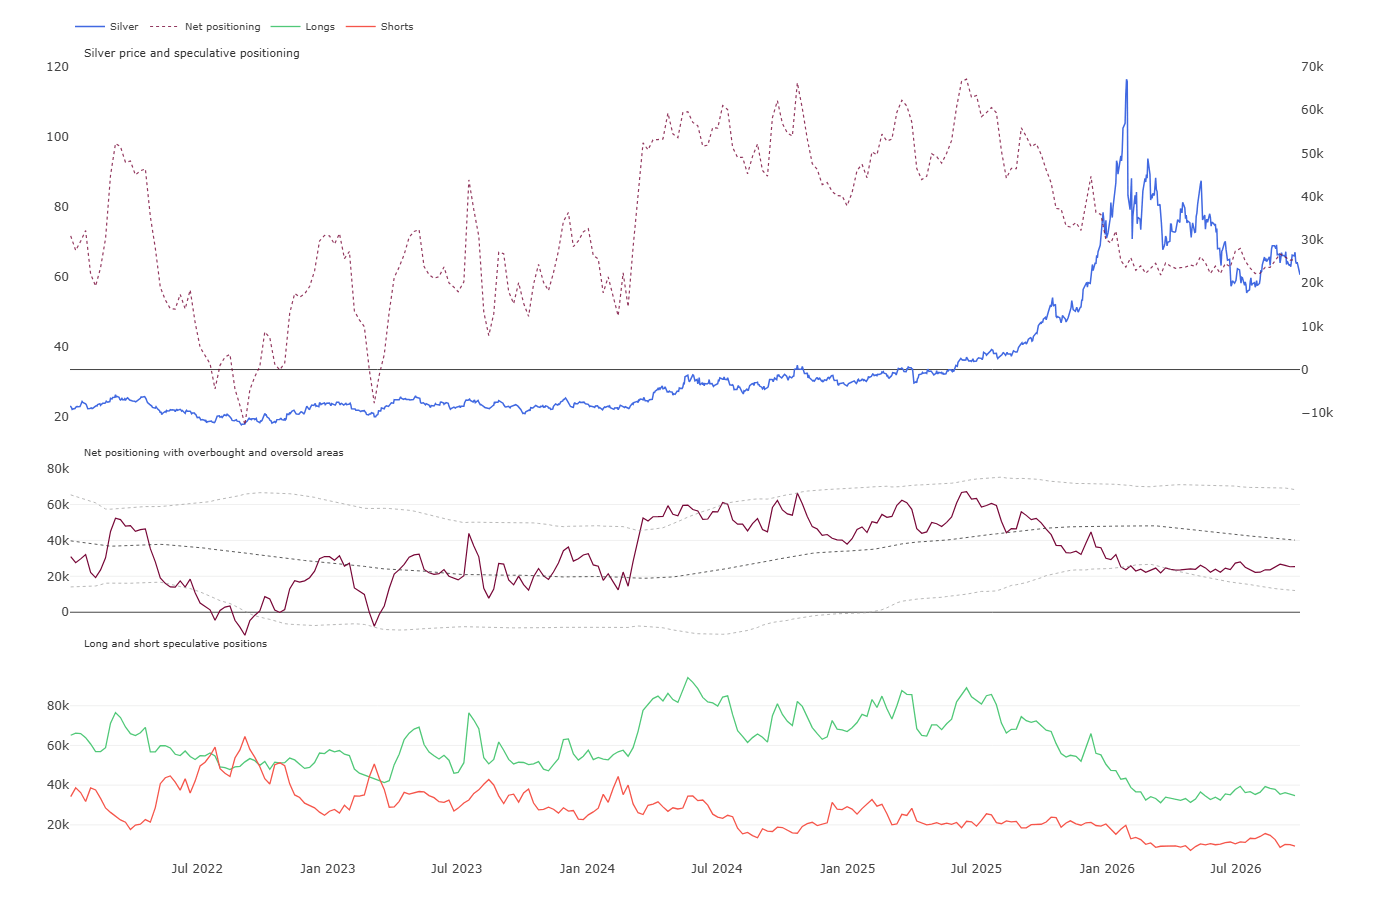
V podstatě od loňského července pozorujeme zřetelný úbytek dlouhých pozic. Počet otevřených kontraktů zůstává nízký a čisté pozice jsou pod svým průměrem. Nevypovídají však o tak výrazném přeprodání jako v prvním čtvrtletí letošního roku. Zdroj: Bloomberg Finance LP, XTB
Scénáře
- Růstový scénář: Předpokládá zmírnění tlaku ze strany výnosů amerických státních dluhopisů a trvalejší průlom nad technickou rezistenci poblíž 50denního klouzavého průměru SMA50. Růst by musel podpořit příliv prostředků do ETF a návrat RSI nad hodnotu 50. To by otevřelo cestu k rezistenci kolem 64,50 USD a následně zpět k maximům poblíž 68,00 USD.
- Poklesový scénář: Mohl by se naplnit, pokud přetrvá jestřábí měnová politika a cena prolomí klíčové supporty. Medvědí nastavení SMA a MACD spolu s dalším poklesem RSI pod 33 by mohlo vést k testu úrovně 57,00 USD. Při zesílení prodejního tlaku by cena mohla klesnout až k 54,20 USD.
Měď
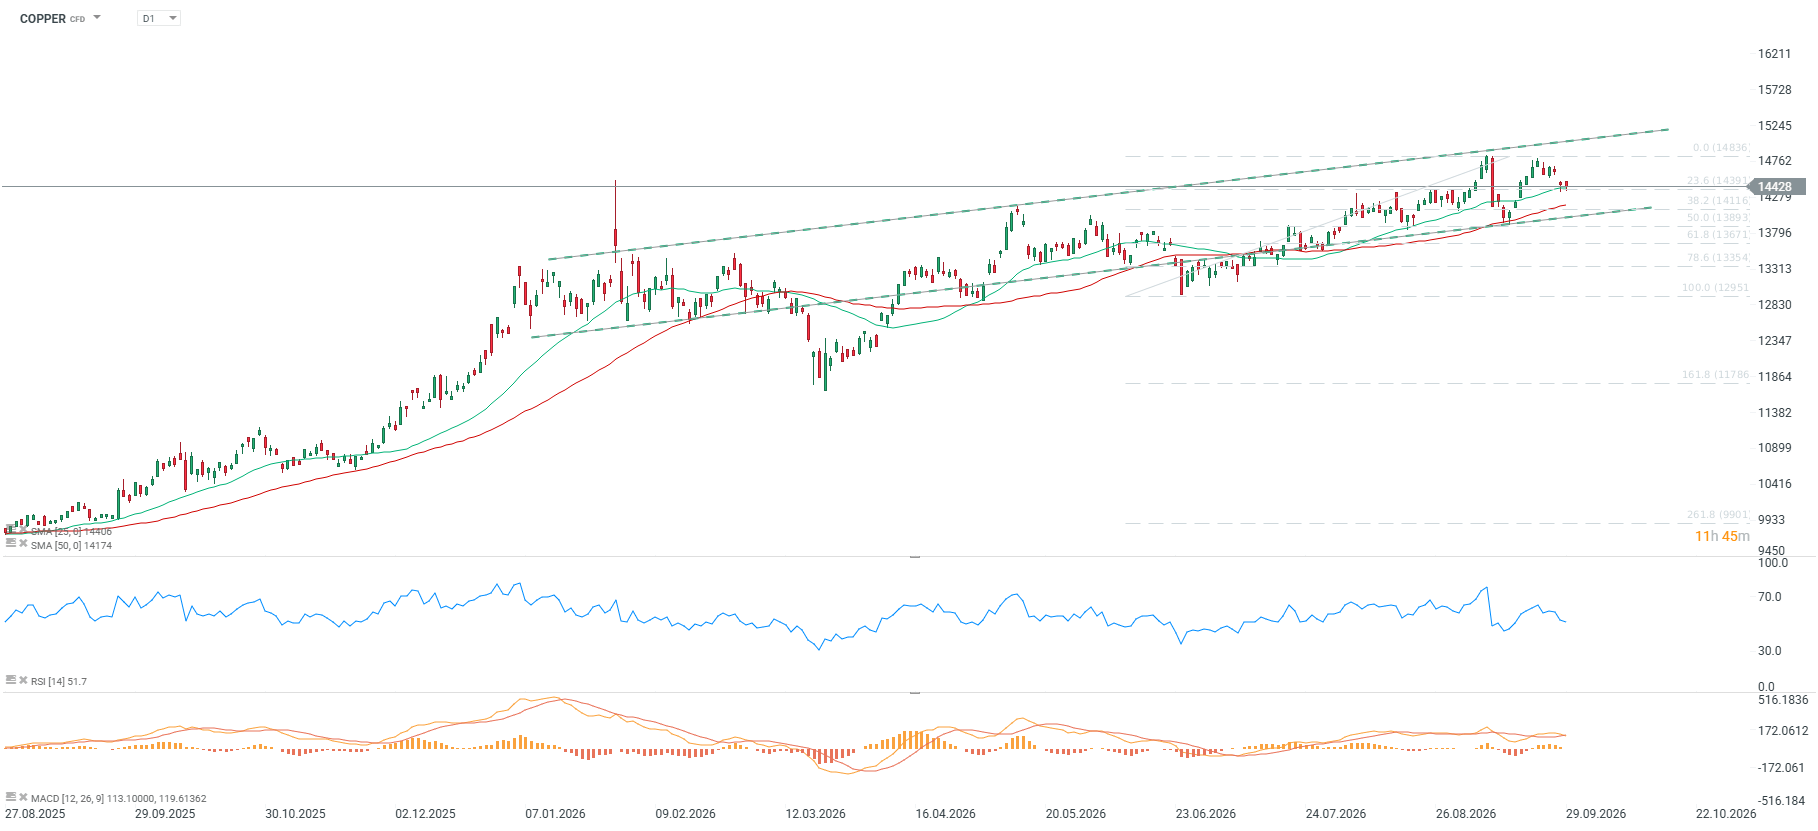
- Měď se nyní obchoduje za 14 393,0 USD za tunu. Za týden její cena klesla o 1,38 %, za měsíc však vzrostla o 0,87 %.
- Od začátku roku komodita posílila o 15,62 % a meziročně o 39,77 %.
- Indikátor RSI se nachází na hodnotě 40. Klouzavý průměr SMA dává růstový signál, cena je 1,54 % nad SMA50, zatímco MACD zůstává v medvědím pásmu.
- Měď nadále konsoliduje v rámci rostoucího trendu. Její cena na londýnské burze LME se už téměř rok drží nad hranicí 10 000 USD za tunu.
- V posledních dnech se ceně nepodařilo překonat historické maximum. Současný pokles se však zastavil poblíž 23,6% Fibonacciho retracementu posledního růstového pohybu a 25denního klouzavého průměru SMA25.
Fundamentální a tržní souvislosti
- Trh s mědí nadále ovlivňuje nerovnoměrné geografické rozložení zásob a soustavný pokles těžby v klíčových dolech.
- Zásoby směřují do Spojených států kvůli obavám z nových cel i rostoucímu využití mědi v nových technologiích.
- Na světovém trhu je nedostatek fyzických dodávek, což zvyšuje regionální cenové přirážky.
- Slabší poptávka ve stavebnictví a průmyslu velkých asijských ekonomik však omezuje prostor pro další růst ceny. Vývoj úvěrové aktivity v Číně naznačuje, že zdražování mědi nepohání poptávka.
- Ukazatele termínové křivky mědi zachycující vztahy mezi kontrakty v ročním horizontu vykazují Z-skóre 1,32 za jeden rok, 1,72 za dva roky a 2,63 za pět let.
- Hutě a rafinerie čelí nedostatku surovin kvůli omezené dostupnosti měděného koncentrátu. To se projevuje nízkými poplatky za zpracování a rafinaci (TC/RC).
- Souhrnné ukazatele tržní nálady zůstávají neutrální. Silné faktory na straně nabídky vyvažují obavy o stav světového zpracovatelského průmyslu.
- Rostoucí obavy z přerušení těžby v některých chilských dolech, například kvůli stávkám či smrtelnému pracovnímu úrazu v dole Escondida, drží cenu mědi poblíž rekordních hodnot.
- Pokles světových zásob mědi se poněkud zastavil. Jejich nárůst na přelomu let 2025 a 2026 souvisel s hromaděním zásob v USA. V Číně naopak zásoby dále klesají k mimořádně nízkým úrovním.
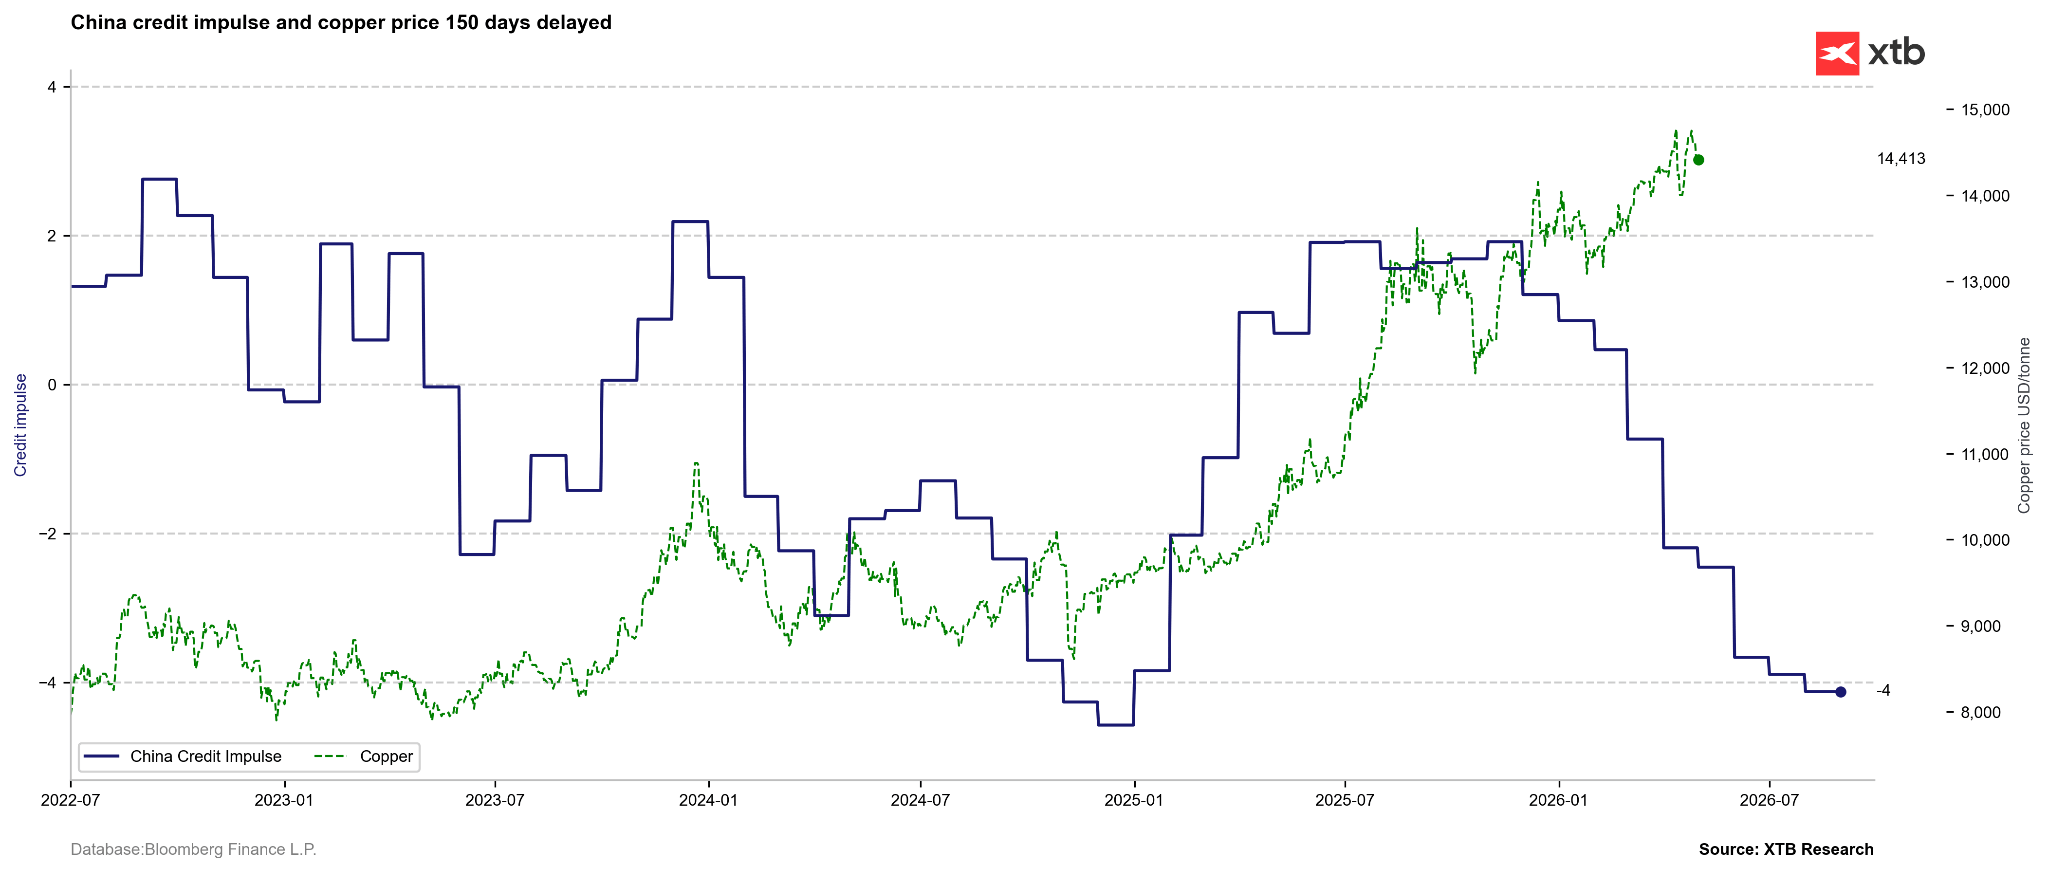 Úvěrový impuls v Číně, který obvykle slouží jako předstihový ukazatel, nyní naznačuje, že růst ceny mědi nesouvisí s vývojem poptávky. Zdroj: Bloomberg Finance LP, XTB
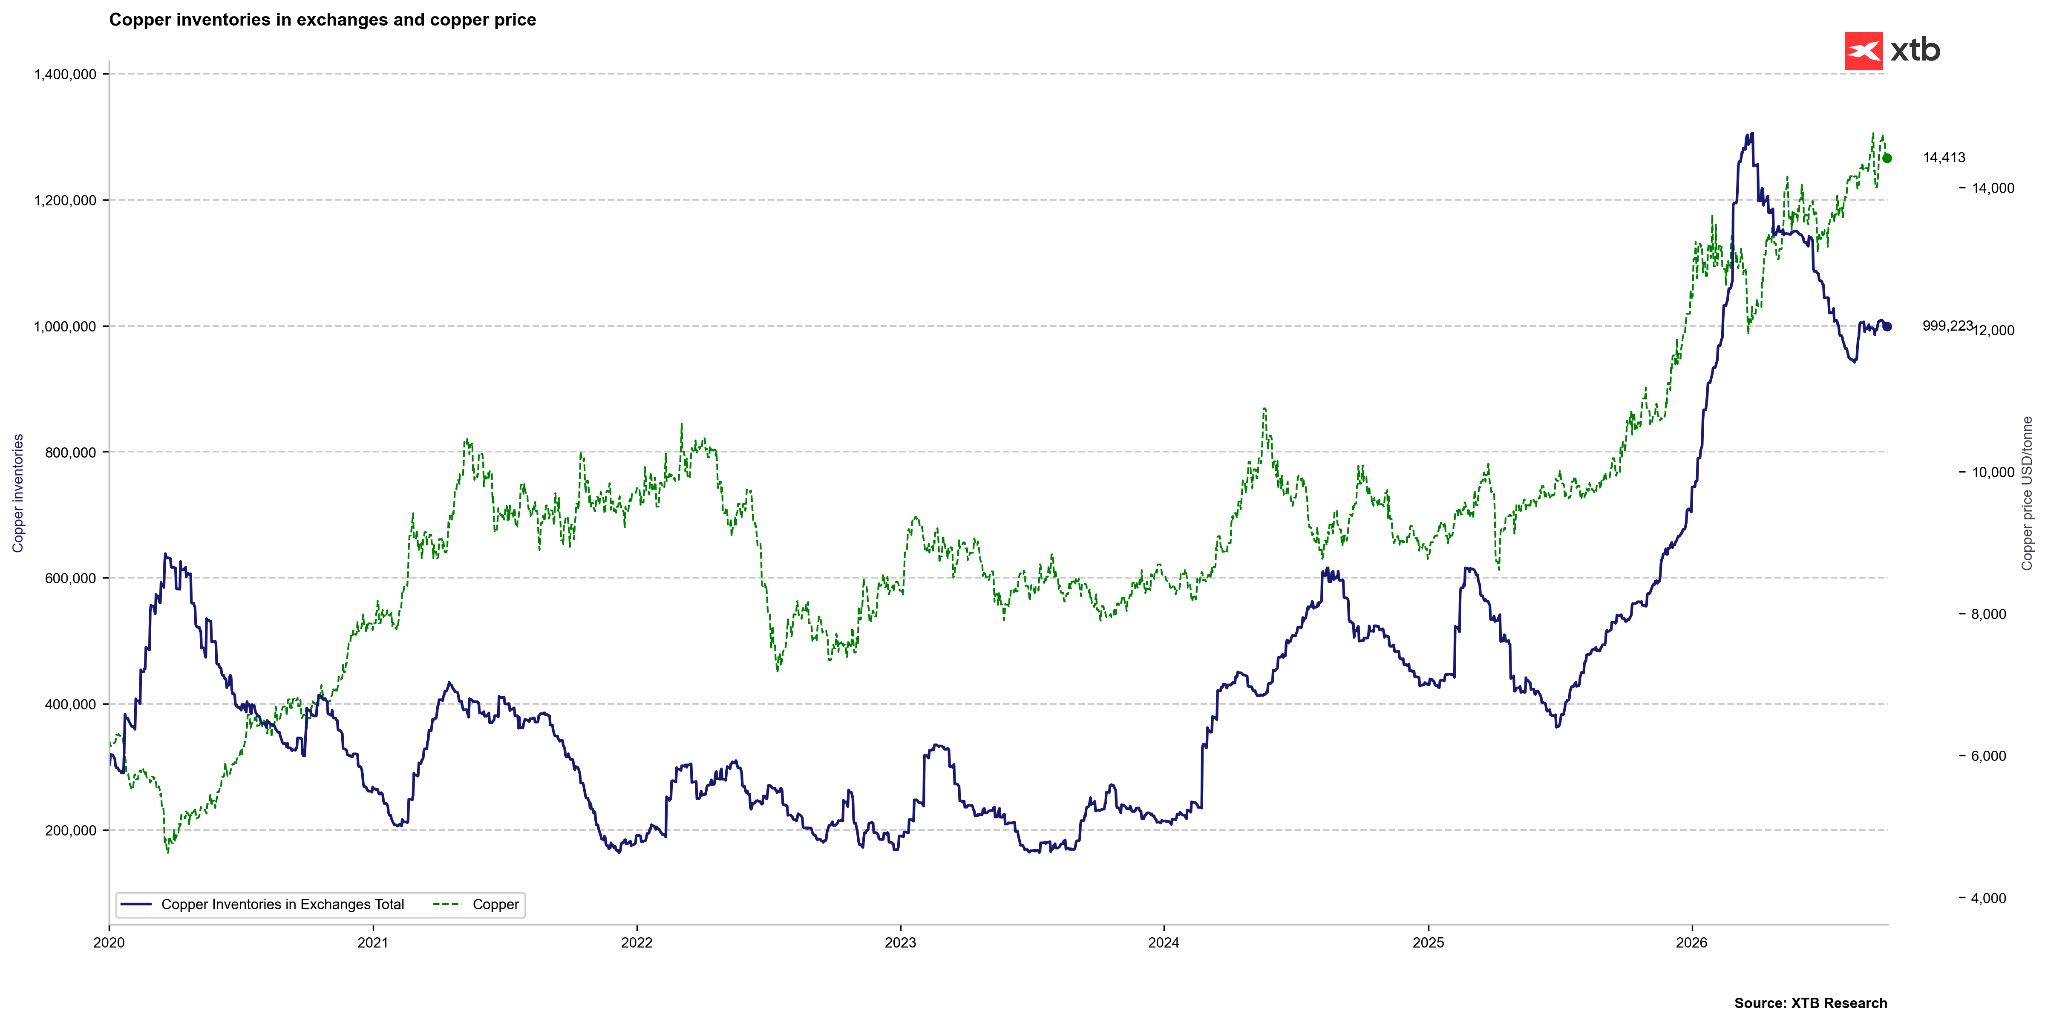 Pokles světových burzovních zásob mědi se v poslední době zastavil a jejich objem se stabilizuje. Zdroj: Bloomberg Finance LP, XTB
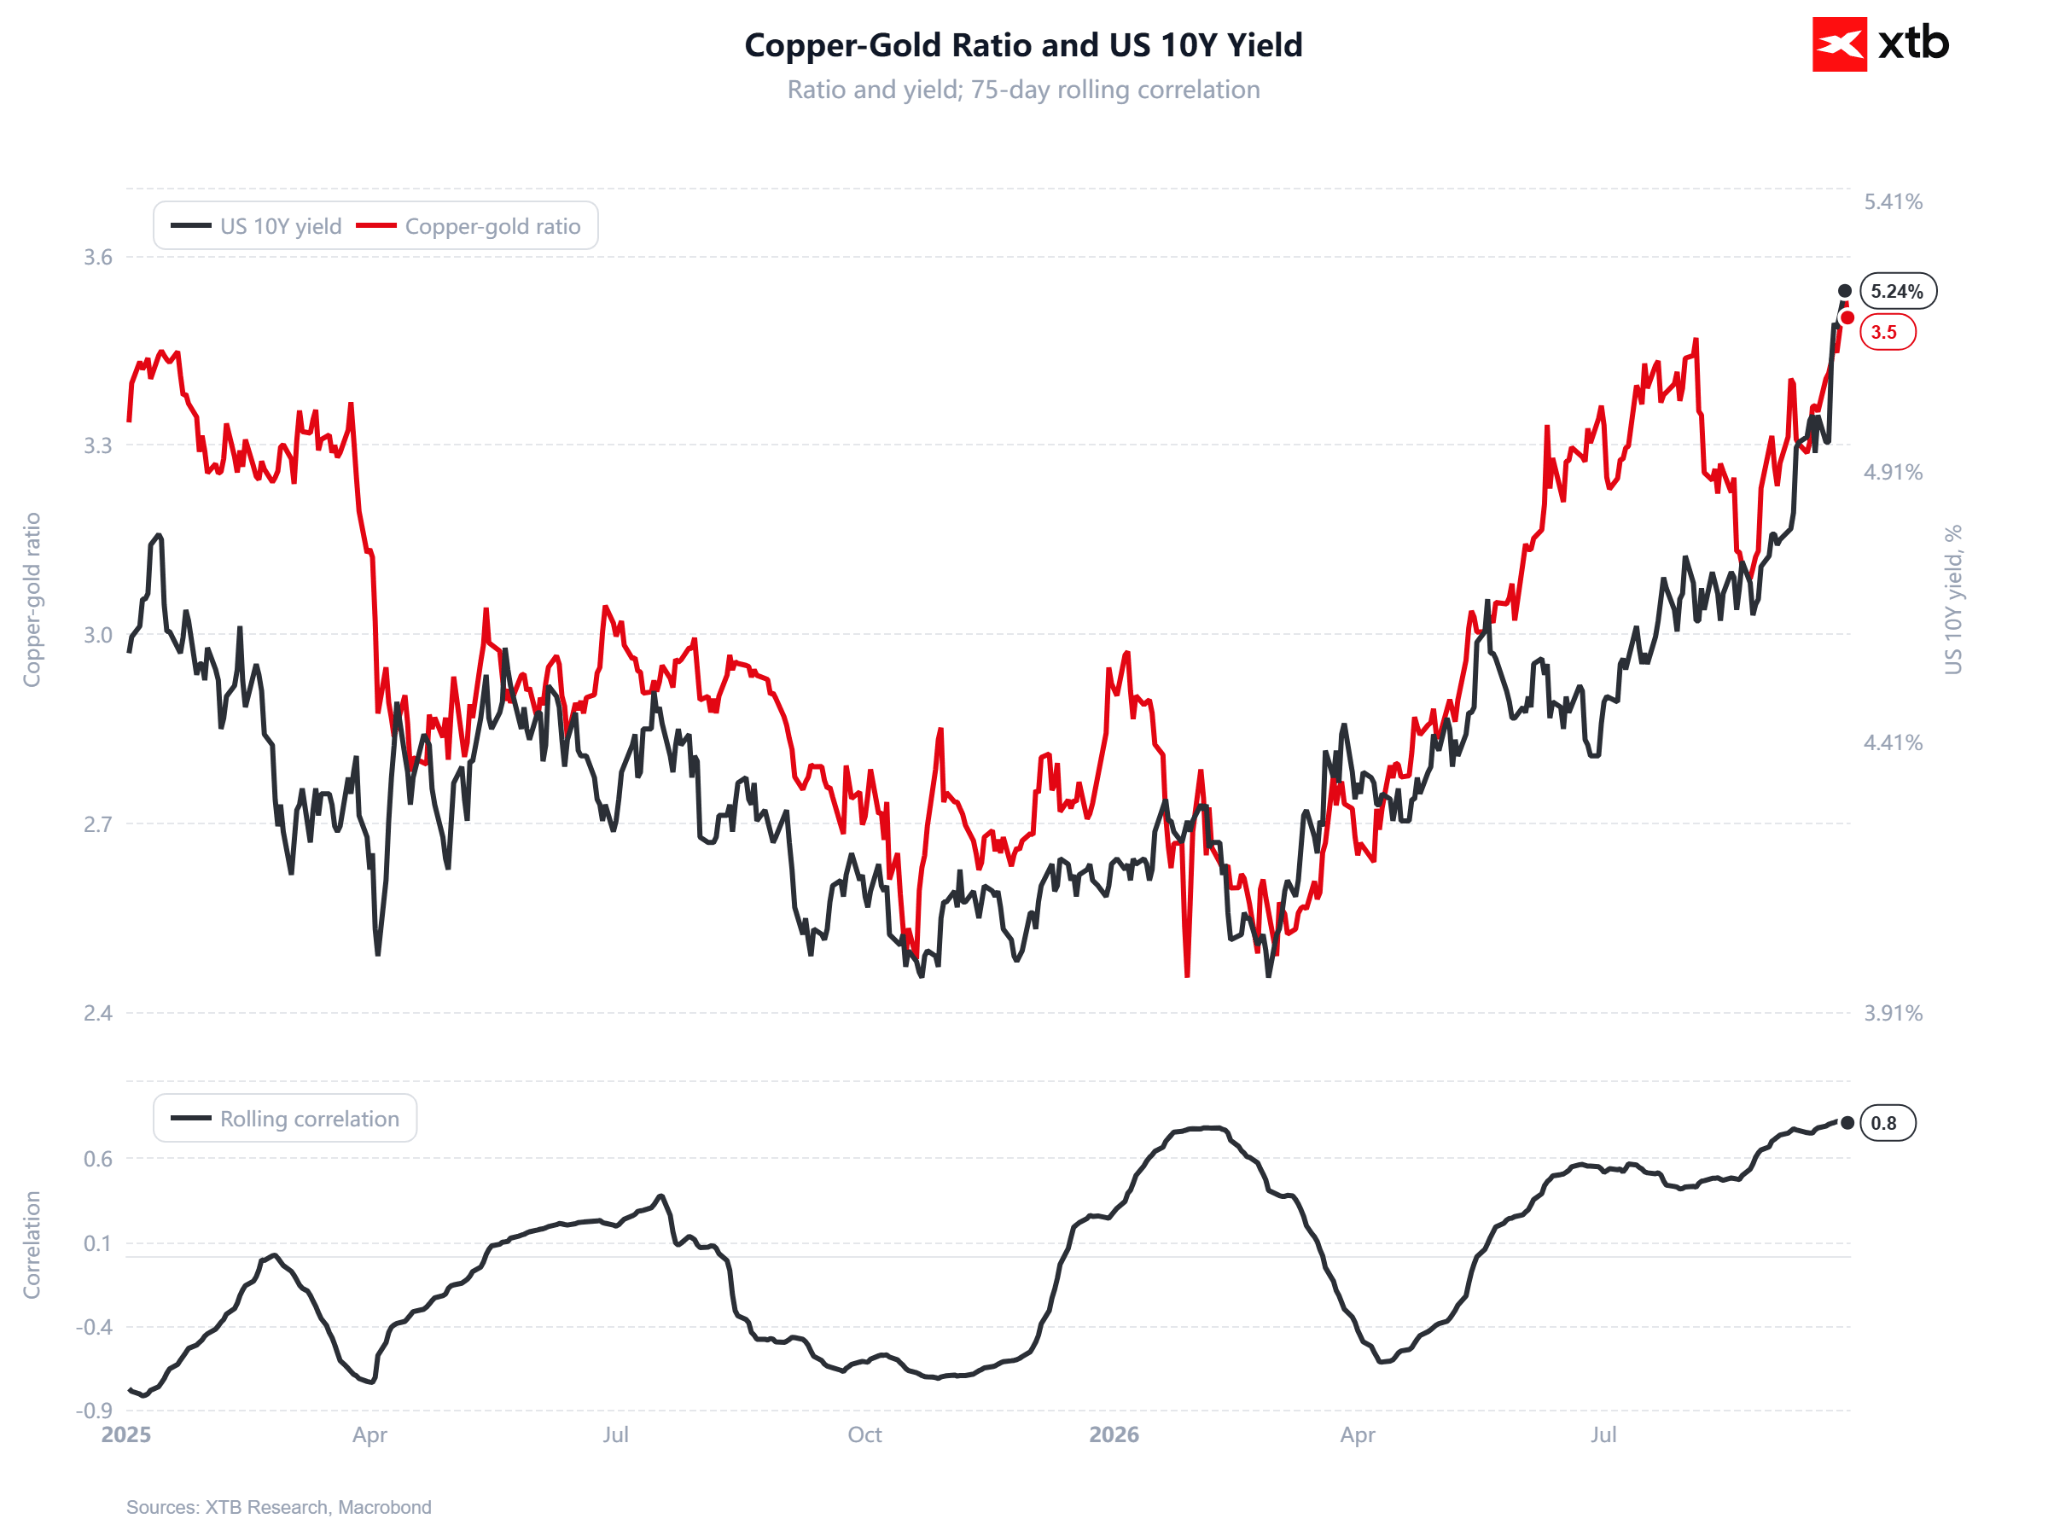
Poměr ceny mědi ke zlatu býval důležitým ekonomickým ukazatelem, který naznačoval směr výnosů dluhopisů. Současný růst ceny mědi souvisí především s krátkodobými omezeními nabídky a dlouhodobými obavami, zda nabídka dokáže držet krok s rostoucí poptávkou. Poměr mědi ke zlatu přesto v poslední době poměrně dobře odrážel růst výnosů. Zdroj: XTB
Historické ocenění (Z-skóre) a pozice podle CFTC
- Cenové Z-skóre mědi činí 1,32 v ročním horizontu (Z1Y), 1,72 ve dvouletém (Z2Y) a 2,63 v pětiletém horizontu (Z5Y).
- Pětileté Z-skóre v posledních měsících kolísalo: před šesti měsíci činilo 2,17, před třemi měsíci vzrostlo na 2,62, před měsícem dosáhlo 2,79 a nyní se ustálilo na 2,63.
- Podle údajů CFTC k 22. září 2026 dosáhly čisté spekulativní dlouhé pozice fondů 90 522 kontraktů. Z-skóre pozic vystoupalo na mimořádných +2,12, což odpovídá 99,9. historickému percentilu.
- Za týden čistá spekulativní pozice vzrostla o 15 388 kontraktů a podíl dlouhých pozic dosáhl 76,9 %.
- Údaje CFTC se vztahují k americkému trhu s mědí, kde se cena uvádí v centech za libru. Vývoj pozic na americkém trhu však dobře souvisí s cenami v Londýně, které nyní vůči americkým cenám nevykazují výrazný rozdíl.
- Souhrn údajů ukazuje výrazný rozdíl mezi historickým oceněním a agresivním nastavením spekulativních pozic. 99,9. percentil a prudký růst čistých dlouhých pozic při neutrálním technickém výhledu naznačují, že na růst ceny mědi sází mimořádně mnoho investorů.
- Takové rozložení pozic výrazně zvyšuje riziko náhlého vybírání zisků a prudké sestupné korekce, pokud se objeví nepříznivá makroekonomická data nebo zklamání ve fyzické poptávce.
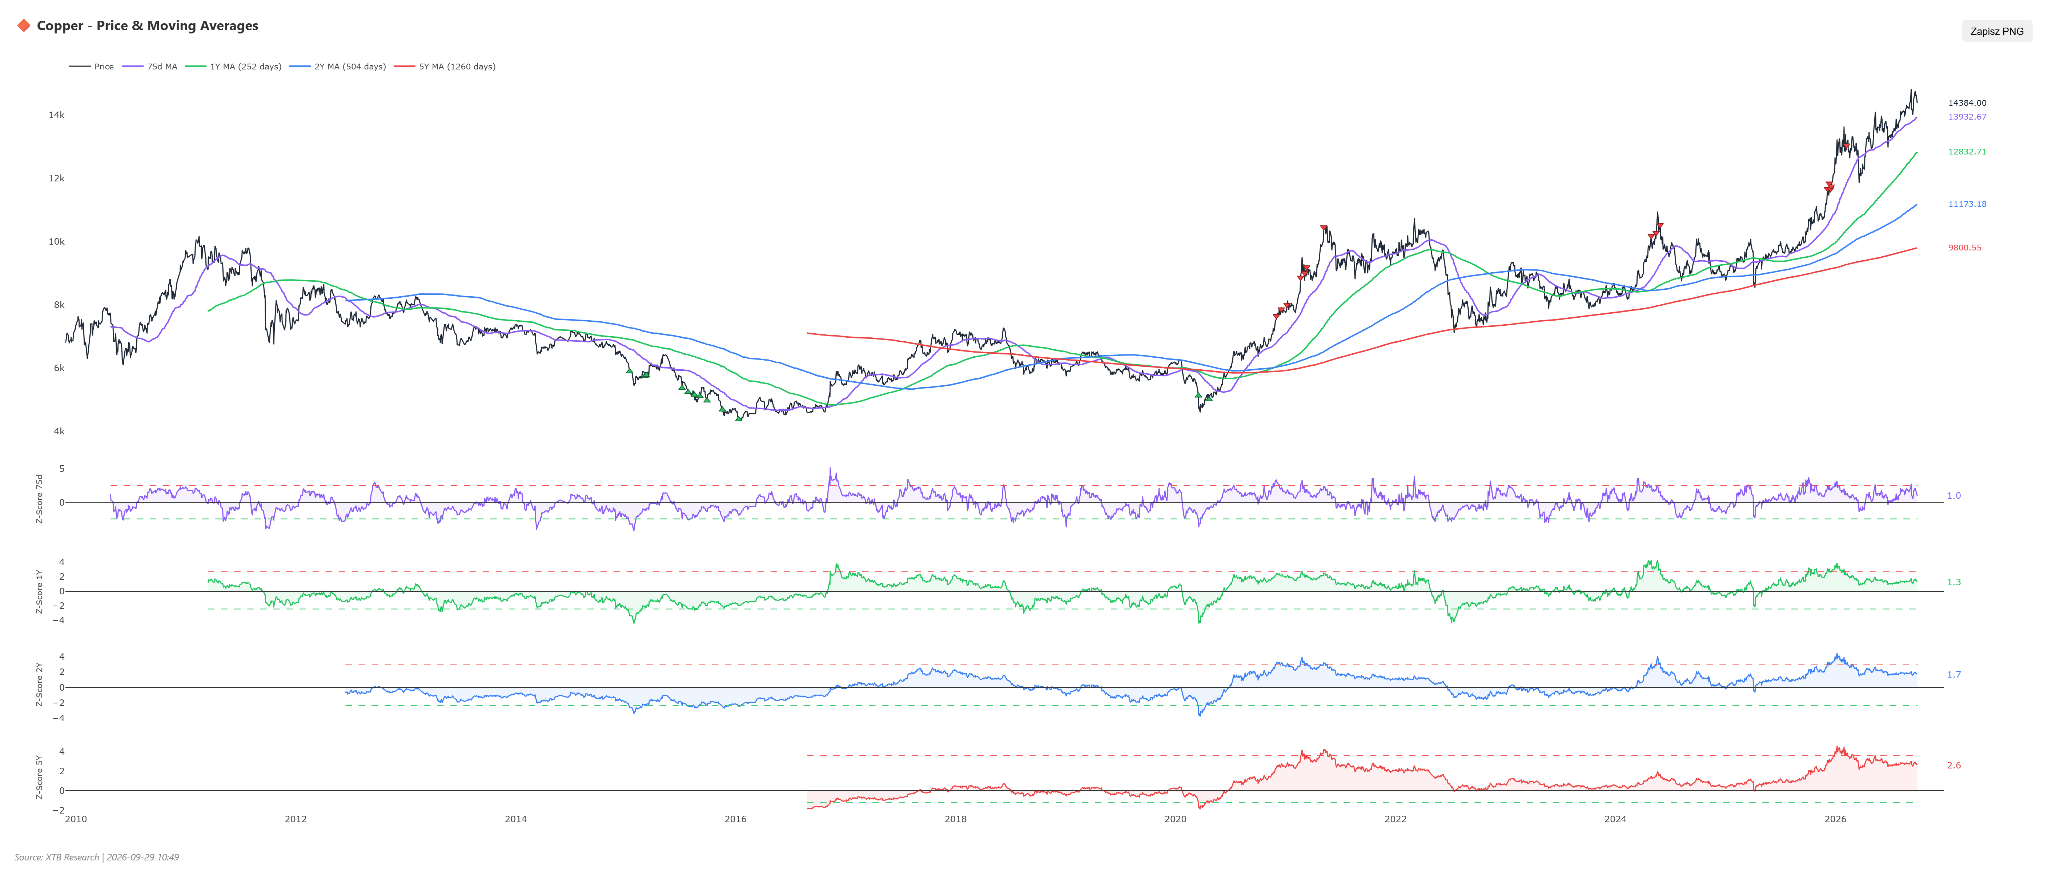 Ve srovnání s pětiletým průměrem se měď stále jeví jako výrazně překoupená. Vývoj v letech 2021–2022 však naznačuje, že její cena může i při takto vysoké odchylce delší dobu konsolidovat. Zdroj: XTB
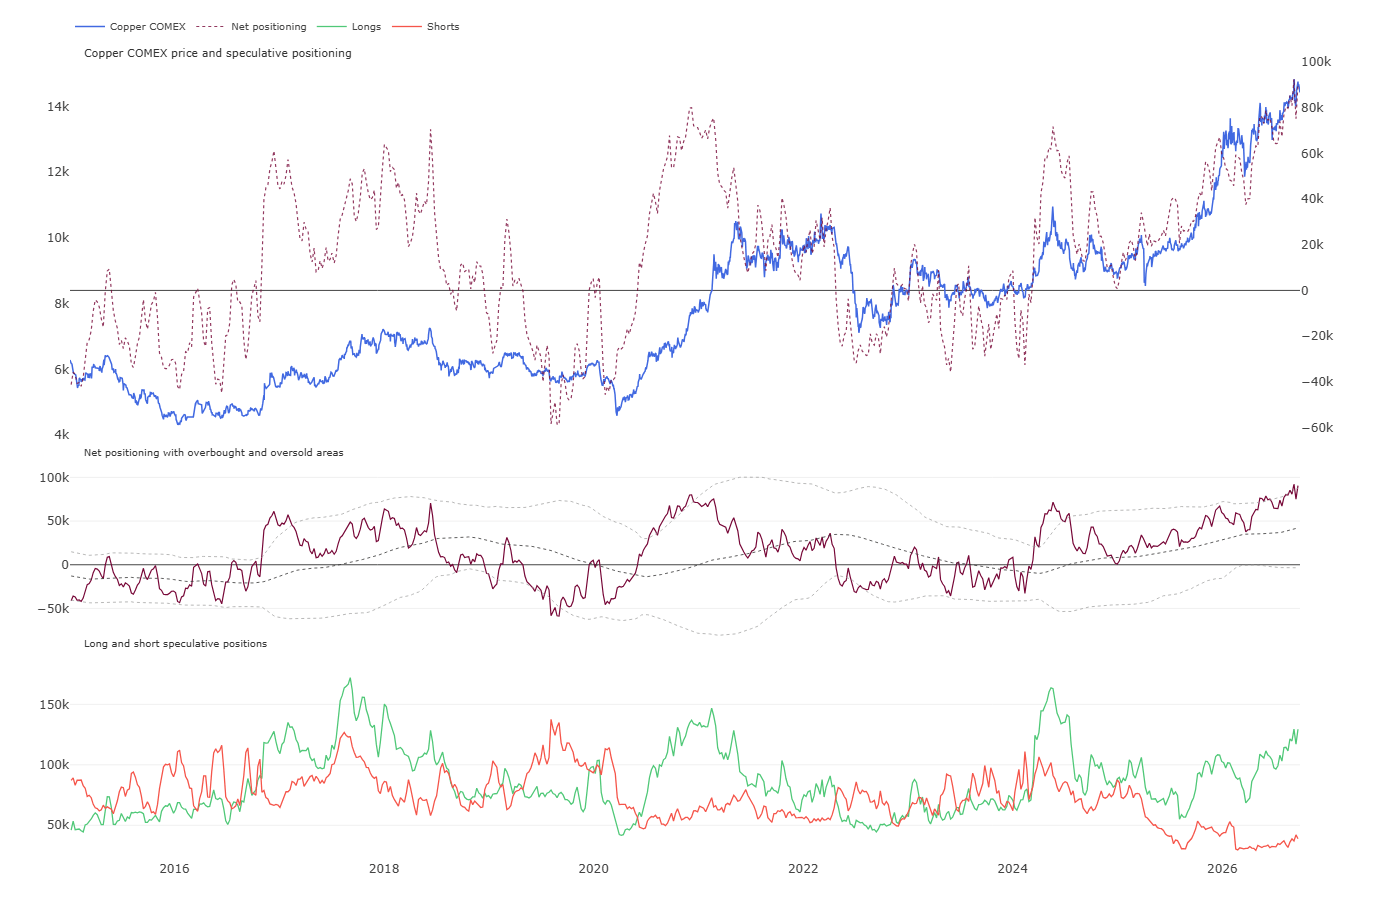
Čisté pozice se nyní blíží pásmu výrazného překoupení. V minulosti však silný signál přicházel až po zřetelném překročení hranice dvou směrodatných odchylek. Zdroj: CFTC, XTB
Scénáře
- Růstový scénář: Mohl by se naplnit, pokud se dále prohloubí nedostatek měděného koncentrátu, dojde k nečekaným výpadkům v klíčových dolech a zrychlí průmyslová aktivita i objednávky v čínském technologickém sektoru a odvětví obnovitelných zdrojů. Podmínkou je udržení supportu na klouzavém průměru SMA a obhájení úrovní nad 14 000 USD za tunu. Při silné podpoře fondů a nadále vysokých čistých dlouhých pozicích by měď mohla překonat technickou rezistenci a zamířit k 14 800–15 200 USD za tunu.
- Poklesový scénář: Předpokládá vlnu prodejů a uzavírání mimořádně vysokých dlouhých pozic spekulativních investorů. Spustit ji mohou slabší makroekonomické ukazatele nebo vyšší příliv měděného šrotu na vyspělé trhy. Technickým potvrzením by byl trvalejší pokles RSI pod 40, překřížení linií MACD ve prospěch prodejců a prolomení supportu kolem 14 150 USD za tunu. Při rychlém uzavírání rekordně vysokých spekulativních pozic by cena mědi mohla klesnout k 13 600–13 800 USD za tunu.
Ropa
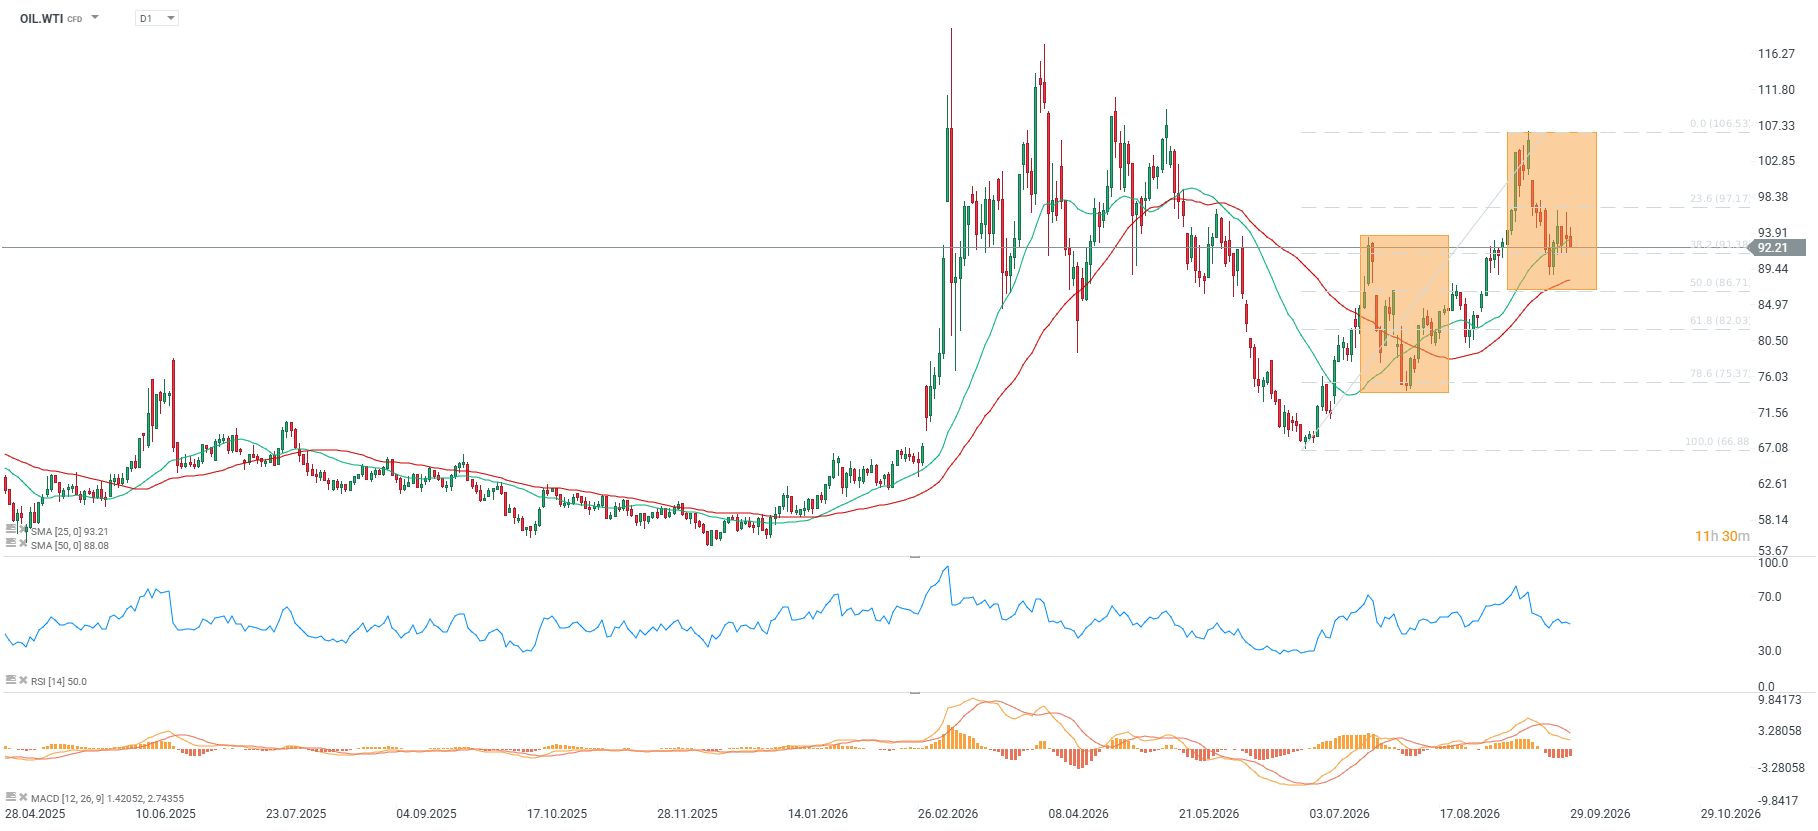
- Ropa WTI se obchoduje za 92,74 USD za barel. Za měsíc zdražila o 7,50 %, od začátku roku o 61,96 % a meziročně o 48,57 %.
- Indikátor RSI na hodnotě 45 ukazuje na neutrální situaci na trhu. Klouzavý průměr SMA nadále vysílá růstový signál, zatímco MACD dává poklesový signál.
- Cena se nachází 5,28 % nad 50periodovým klouzavým průměrem SMA. Ranní růst však vystřídal pokles pod SMA25.
- Teprve pokles pod 50% úroveň retracementu by signalizoval skutečný pokus o prolomení uptrendu, který trvá od začátku července.
Fundamentální a tržní souvislosti
- Listopadový futures kontrakt na ropu Brent klesl na 105 USD za barel, zatímco prosincovému kontraktu se nedaří vrátit nad 100 USD za barel.
- Částečné obnovení přepravy Hormuzským průlivem na přibližně 7,4 milionu barelů denně, které sleduje společnost Kpler, umožnilo růst celkového vývozu z Blízkého východu v září na 12,8 milionu barelů denně. Některé zprávy uvádějí, že v posledních dnech mohl vývoz dosáhnout až 17 milionů barelů denně.
- Náklady spojené s vývozem ropy z Perského zálivu, zejména na pojištění a překládku, však nyní dosahují až 20–30 USD na barel. Trvalejší pokles ceny pod 80 USD za barel by proto podle této úvahy mohla přinést až skutečná dohoda.
- Aliance OPEC+ ponechala těžební omezení beze změny. Těžba Saúdské Arábie se ustálila kolem 10,48 milionu barelů denně.
- Mezinárodní agentura pro energii (IEA) odhaduje efektivní volnou těžební kapacitu OPEC+ na pouhých 0,22 milionu barelů denně, což ukazuje na minimální rezervu pro případ výpadků dodávek.
- Americký úřad EIA předpokládá, že nucené odstávky těžby v Perském zálivu dosáhnou ve čtvrtém čtvrtletí roku 2026 v průměru 5,7 milionu barelů denně.
- Zprávy o možném zákazu vývozu nafty z USA srazily rafinérské marže při její výrobě na měsíční minimum. To omezuje ochotu amerických rafinerií nakupovat ropu, zatěžuje cenu WTI a současně zdražuje naftu v Evropě.
- Předseda íránského parlamentu Mohammad Bágher Ghálíbáf podle státních médií prohlásil, že pokud Írán nebude moci vyvážet svou ropu, nebude ji prodávat žádná země v regionu. Varoval také, že bez bezpečnosti pro Írán nebude bezpečná ani regionální infrastruktura.
- Představitel Evropské centrální banky Peter Kažimír upozornil, že ceny energií zůstávají klíčovým makroekonomickým faktorem.
- Skupina Lufthansa označila ceny ropy a problémy s flotilou za hlavní důvody, proč ji čeká další náročný rok z provozního i finančního hlediska.
- Argentina pohrozila Spojenému království právními kroky, pokud nebude pozastaven projekt těžby ropy na moři poblíž Falklandských ostrovů.
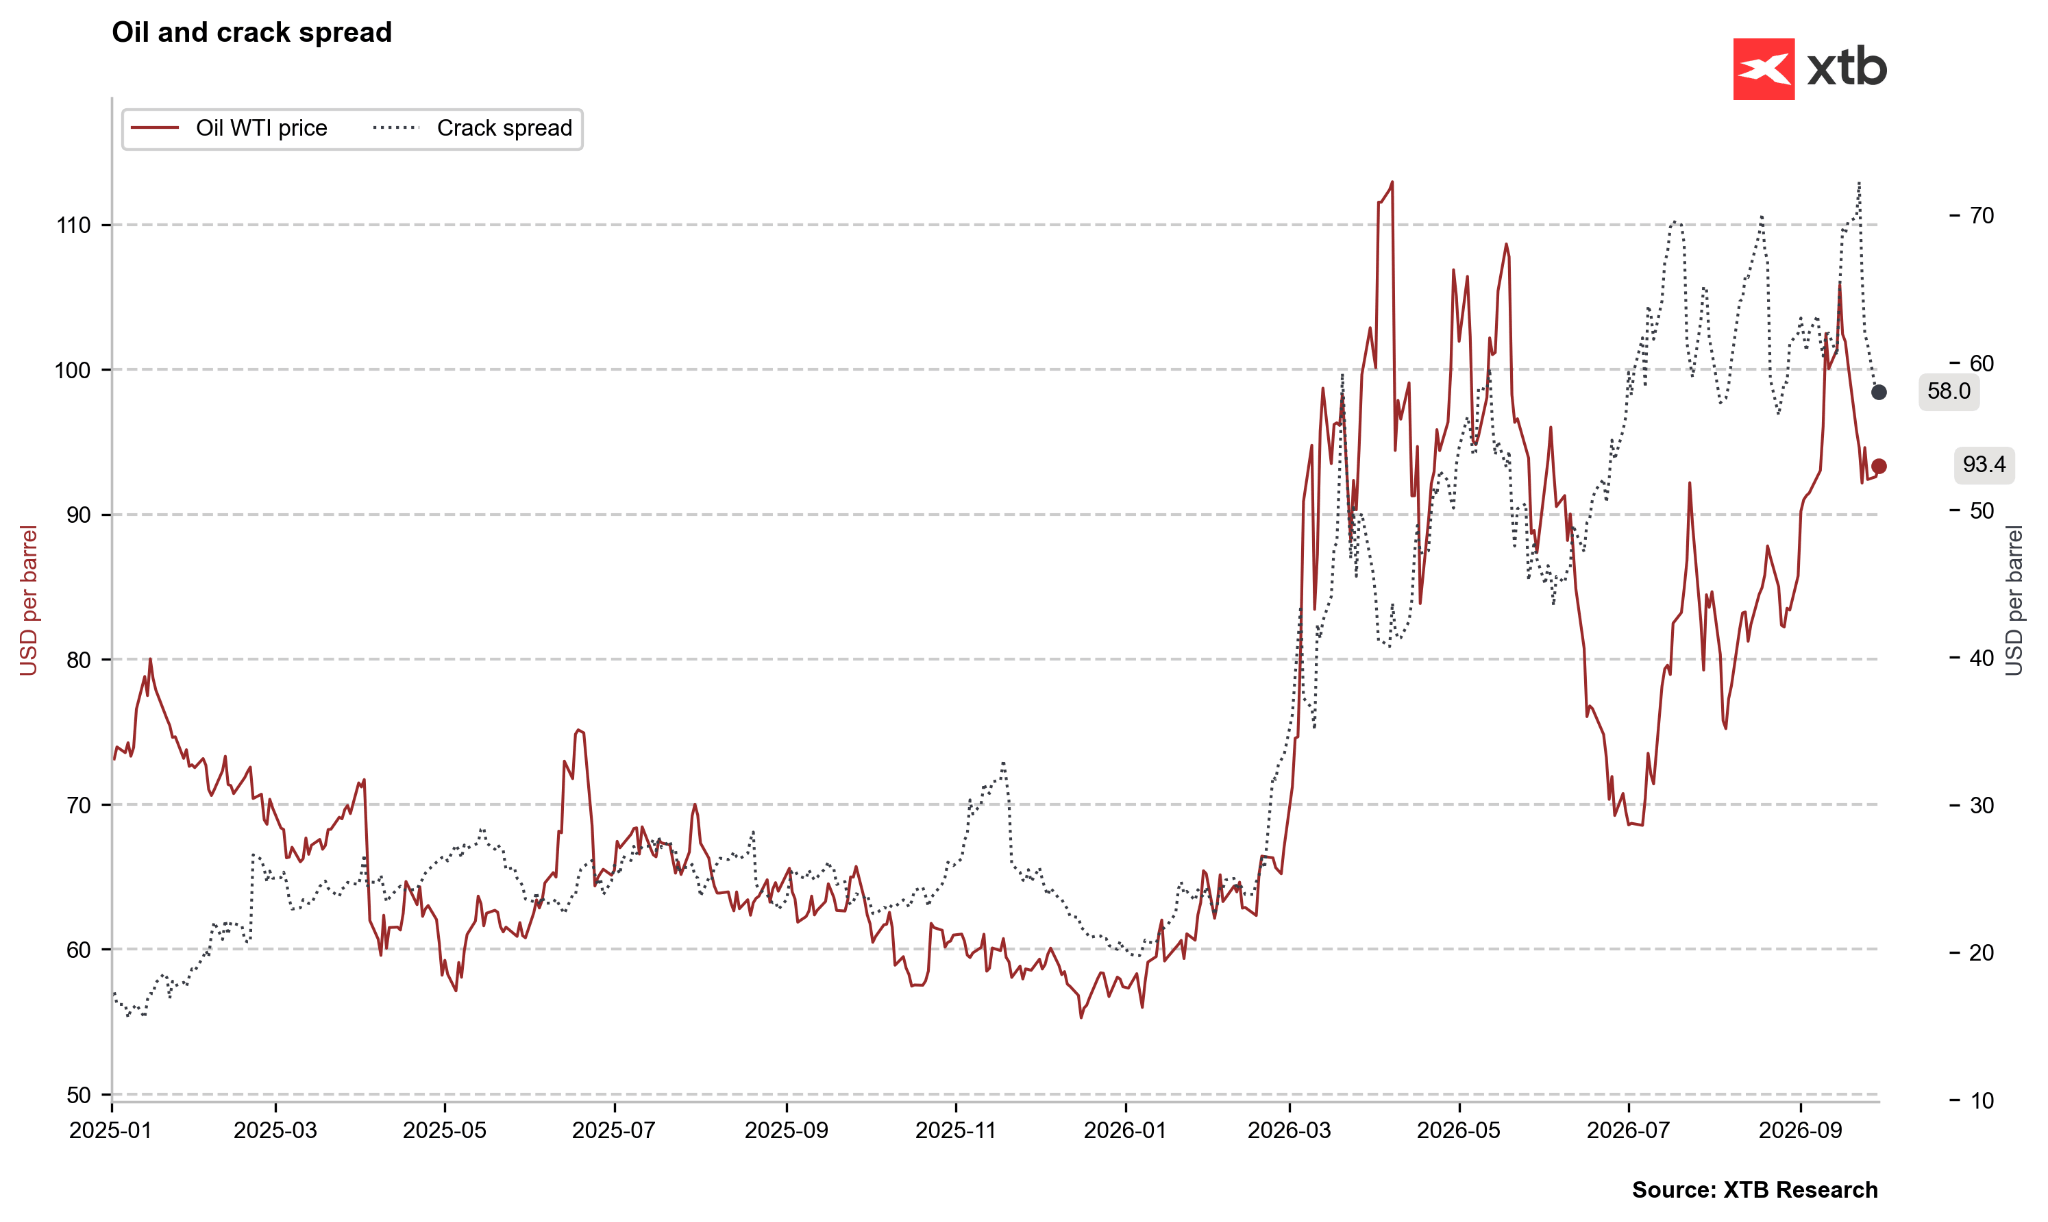 Rafinerská marže (crack spread) výrazně klesá, stále se však drží na historicky vysokých úrovních. Zdroj: Bloomberg Finance LP, XTB
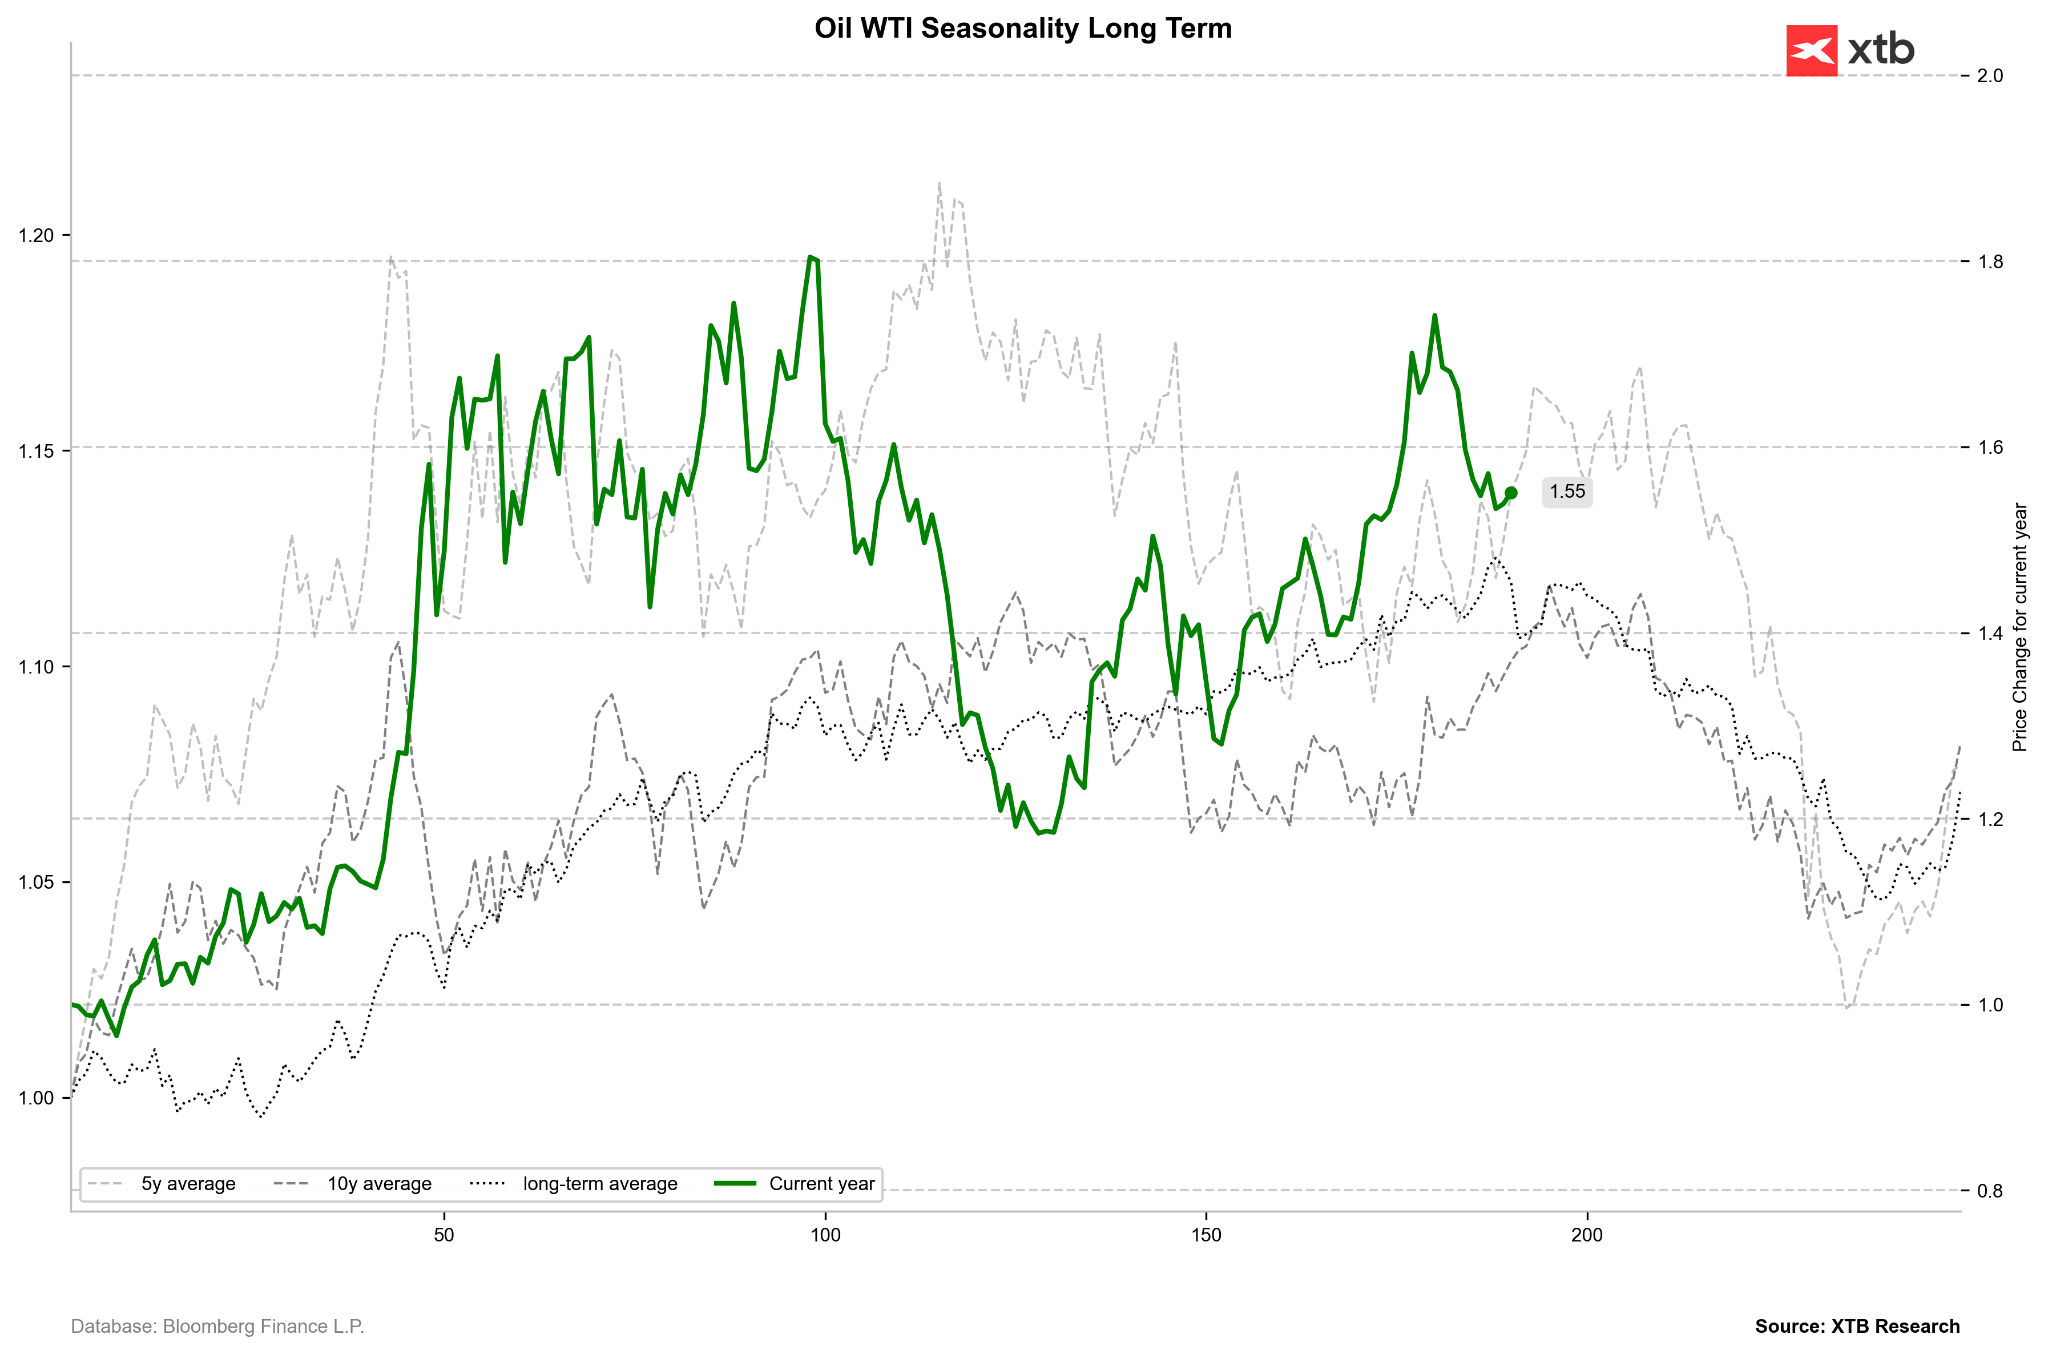 Ropa WTI se blíží sezonnímu vrcholu. Dlouhodobé průměry naznačují, že v říjnu a listopadu její cena obvykle klesá. Zdroj: Bloomberg Finance LP, XTB
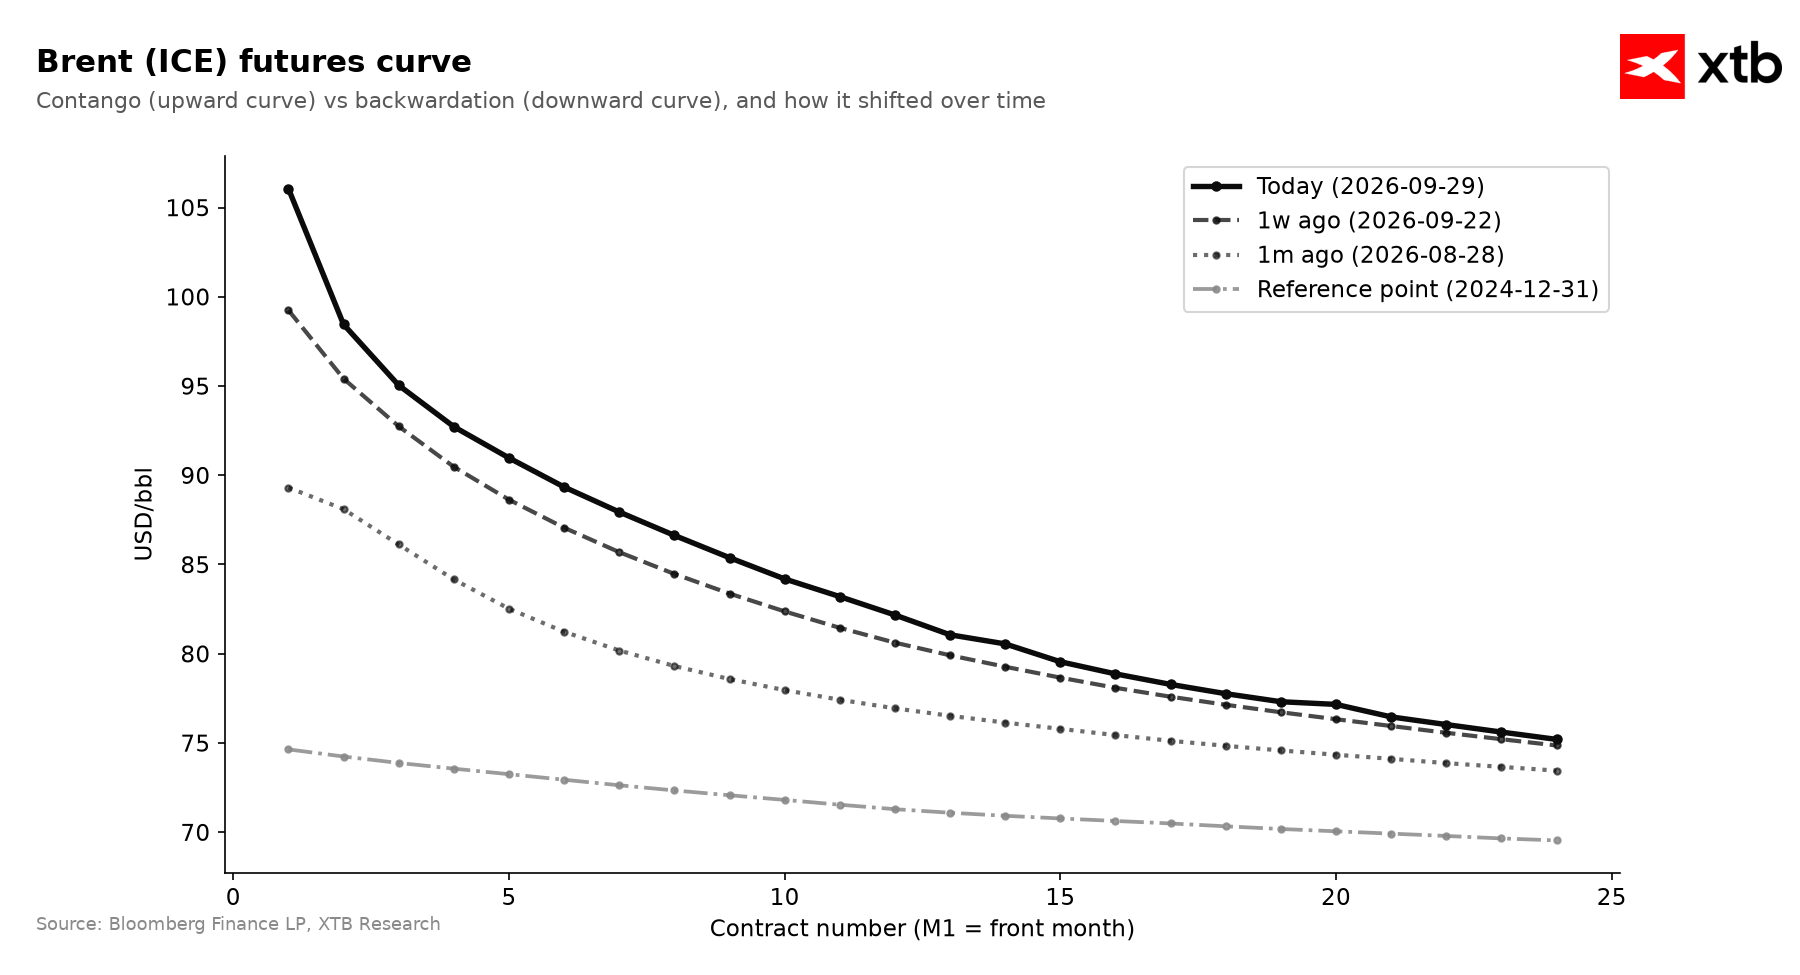
Rozdíl mezi cenami nejbližších kontraktů na ropu Brent je výrazný především kvůli blížící se expiraci jednoho z nich. Zvýšená však zůstává celá termínová křivka, a to i přes známky obnovování vývozu z Blízkého východu. Zdroj: XTB
Historické ocenění (Z-skóre) a pozice podle CFTC
- Z-skóre ropy činí +0,90 v ročním horizontu (Z1Y), +1,54 ve dvouletém (Z2Y) a +1,04 v pětiletém horizontu (Z5Y).
- Pětileté Z-skóre v posledních měsících kolísalo: před šesti měsíci činilo +1,26, před třemi měsíci −0,61, před měsícem +0,37 a nyní dosahuje +1,04. To ukazuje na oživení ceny ve střednědobém srovnání.
- Podle údajů CFTC k 22. září 2026 činila čistá spekulativní pozice +141 106 kontraktů, její Z-skóre −0,18 a historický percentil 58,1 %.
- Čistá pozice se za týden zvýšila o 5 201 kontraktů a podíl dlouhých pozic dosáhl 62,2 %.
- Spekulativní pozice zůstávají v historicky běžném rozmezí bez krajních výkyvů. Naznačují mírný optimismus, nikoli výrazně přehřátý trh.
- Současnou cenu tak podle těchto ukazatelů ovlivňují především fundamentální a geopolitické faktory, nikoli prudký růst spekulativních pozic financovaných dluhem.
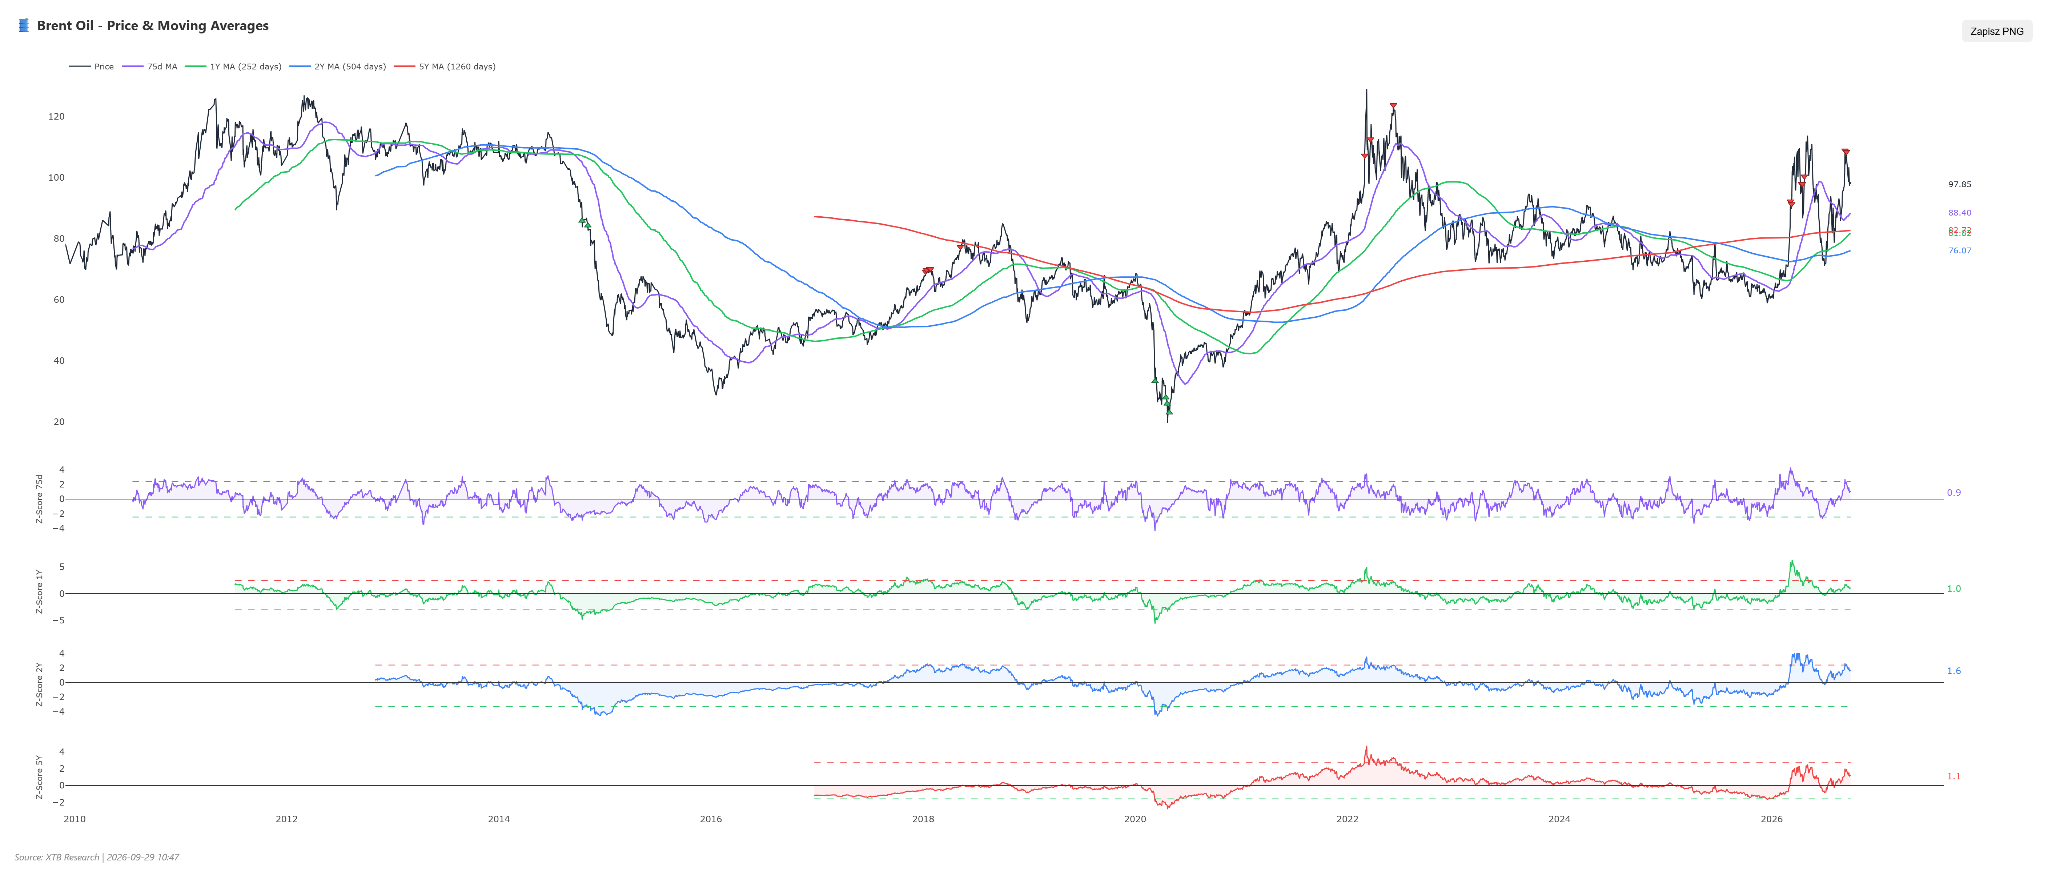 Ropa v poslední době vykázala krátkodobý signál překoupenosti ve srovnání s tříměsíčním a dvouletým klouzavým průměrem. Zdroj: XTB
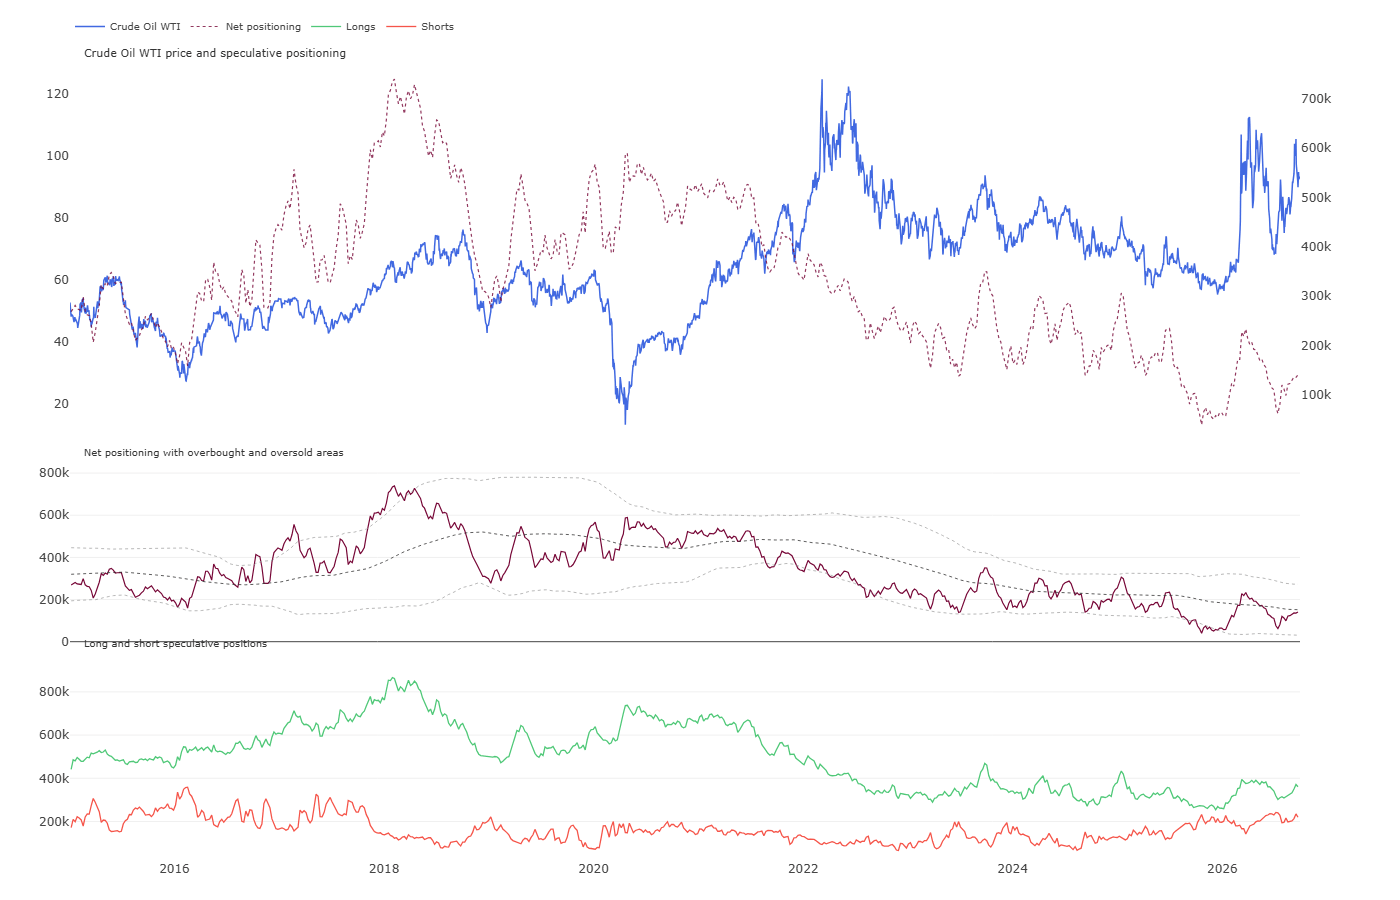
V poslední době jsme zaznamenali mírný nárůst dlouhých pozic, díky němuž se čistá pozice přiblížila dvouletému průměru. Nárůst dlouhých pozic nad 400 000 kontraktů by mohl být mírným kontrariánským signálem nadhodnocení. Zdroj: CFTC, XTB
Scénáře
- Růstový scénář: Předpokládá, že se geopolitické riziko projeví dlouhodobou blokádou námořních tras na Blízkém východě nebo další eskalací napětí v Perském zálivu. Při velmi nízké volné těžební kapacitě OPEC+ ve výši 0,22 milionu barelů denně by to mohlo vyvolat výrazný nedostatek fyzických dodávek. Dalším impulzem by bylo udržení širokého cenového rozdílu mezi ropou Brent a WTI spolu s prohloubením nedostatku ropných produktů v Evropě v důsledku omezení vývozu paliv ze Severní Ameriky. Proražení technické rezistence by pak mohlo nasměrovat Brent nad 110 USD za barel a WTI k 98–100 USD za barel.
- Poklesový scénář: Předpokládá zmírnění geopolitického napětí v Hormuzském průlivu a plné, stabilní obnovení námořní dopravy nad očekávanou úroveň. Pokles by mohly podpořit také nižší rafinérské marže a skutečné zavedení omezení amerického vývozu nafty, které by zasáhlo poptávku po ropě v USA. Dalším faktorem by byly plánované odstávky rafinerií a slábnoucí inflační tlaky spojené s restriktivnějšími kroky centrálních bank. Pokud by se tyto podmínky naplnily, WTI by mohla klesnout pod support kolem 88 USD za barel a Brent k 90–95 USD za barel.
Káva
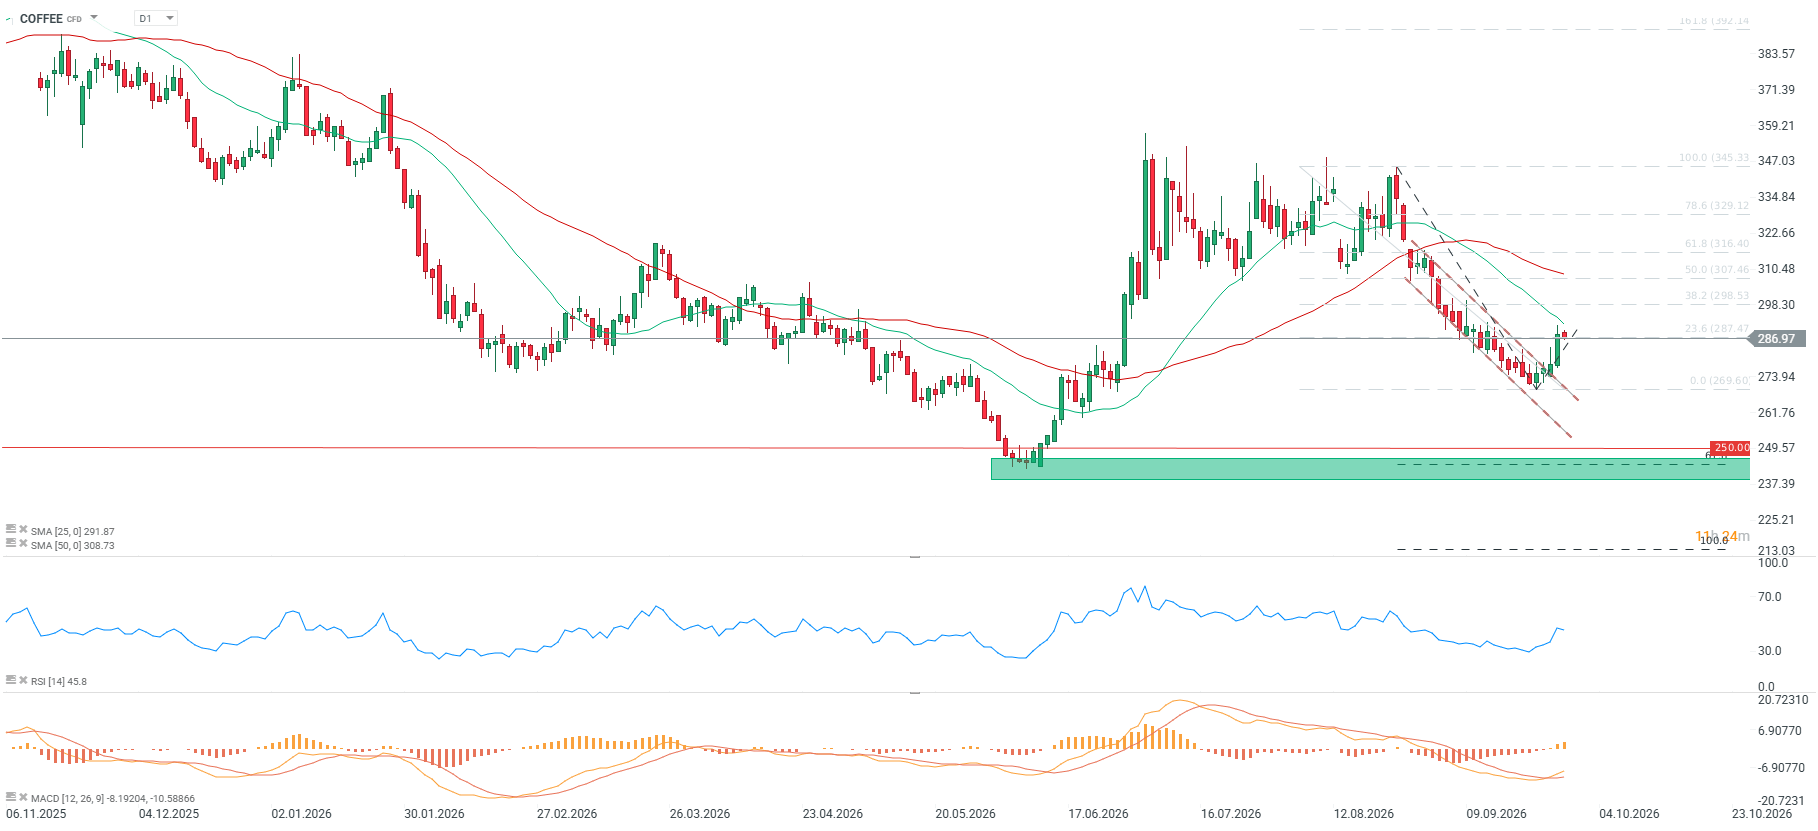
- Aktuální cena futures kontraktu na kávu činí 289,77 centu za libru. Za měsíc klesla o 7,23 %, od začátku roku o 18,41 % a meziročně o 22,55 %.
- Indikátor RSI je na neutrální hodnotě 49, zatímco klouzavý průměr SMA vysílá růstový signál, který podporuje také rostoucí MACD.
- Cena zůstává 6,16 % pod 50denním klouzavým průměrem a celková nálada na trhu je neutrální.
- Proražení sestupné trendové linie představuje možný růstový signál. Šanci na trvalejší oživení a test 50% retracementu poslední poklesové vlny by však přinesl až návrat nad 300 centů za libru a nad SMA25.
- Pokud se cena kávy nevrátí nad 290 centů za libru, může být současné proražení pouze krátkou korekcí. Následovat by mohl pokus o pokles k červnovým minimům pod 250 centy za libru, kde leží 61,8% extenze poslední korekční vlny v downtrendu ze srpna a září.
Fundamentální a tržní souvislosti
- Futures kontrakty na kávu arabika zaznamenaly v New Yorku největší měsíční růst. Koncem září cena prosincového kontraktu vzrostla až o 4,6 % na 2,915 USD za libru poté, co překonala důležitou technickou hranici 2,84 USD za libru.
- Fundamentální výhled trhu zůstává převážně medvědí. Brazílie nadále dodává kávu z letošní mimořádně velké úrody, která by měla výrazně překročit 70 milionů žoků.
- Odhaduje se, že Brazílie v září vyveze 4,3 až 4,6 milionu žoků kávy, převážně arabiky. Analytici to považují za velmi vysoký objem.
- Předpovědi počítají v příštích dnech s deštěm v Brazílii, který by měl podpořit kvetení kávovníků před další sklizňovou sezonou.
- V největší brazilské oblasti pěstování arabiky spadlo minulý týden 29,7 mm srážek, tedy 112 % dlouhodobého průměru pro toto období.
- Jižní a jihozápadní části státu Minas Gerais obvykle zajišťují přibližně 30 % brazilské produkce arabiky. Dlouhodobý průměr srážek pro toto období činí 26,4 mm, přičemž historické hodnoty se pohybují od 0,6 do 79,4 mm.
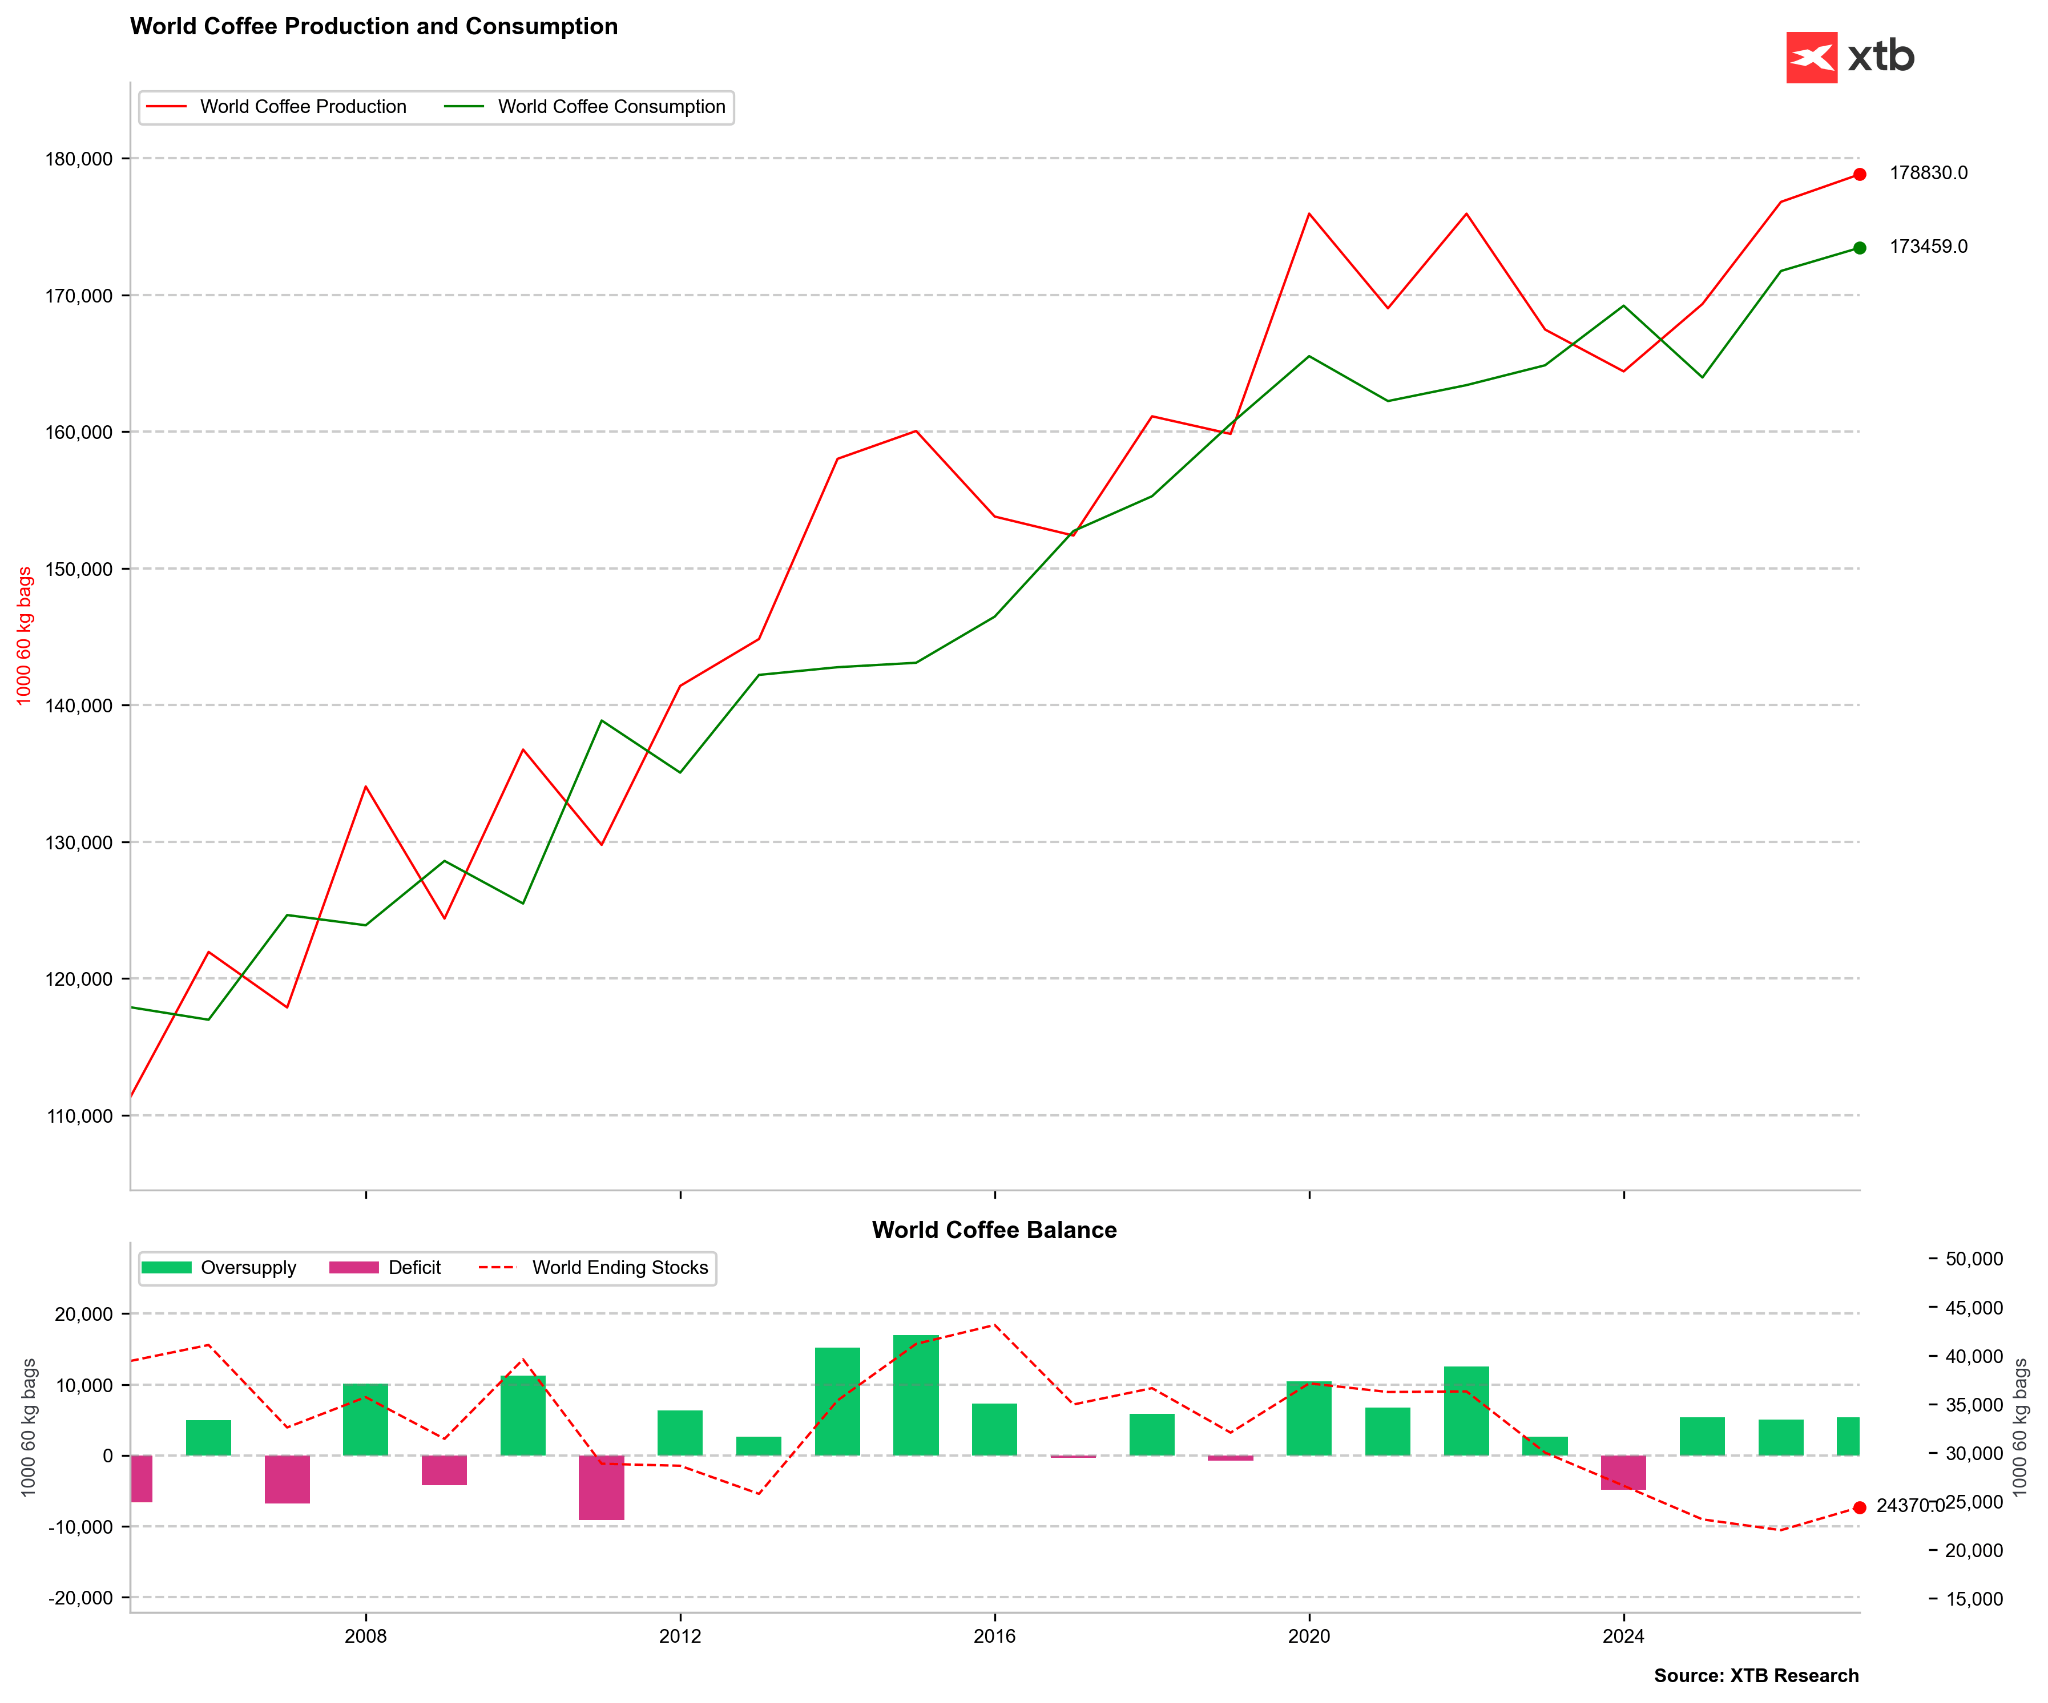 Podle údajů amerického ministerstva zemědělství (USDA) by i v sezoně 2026/2027 měla na trhu přetrvávat výrazná převaha nabídky nad poptávkou. Zdroj: Bloomberg Finance LP, XTB
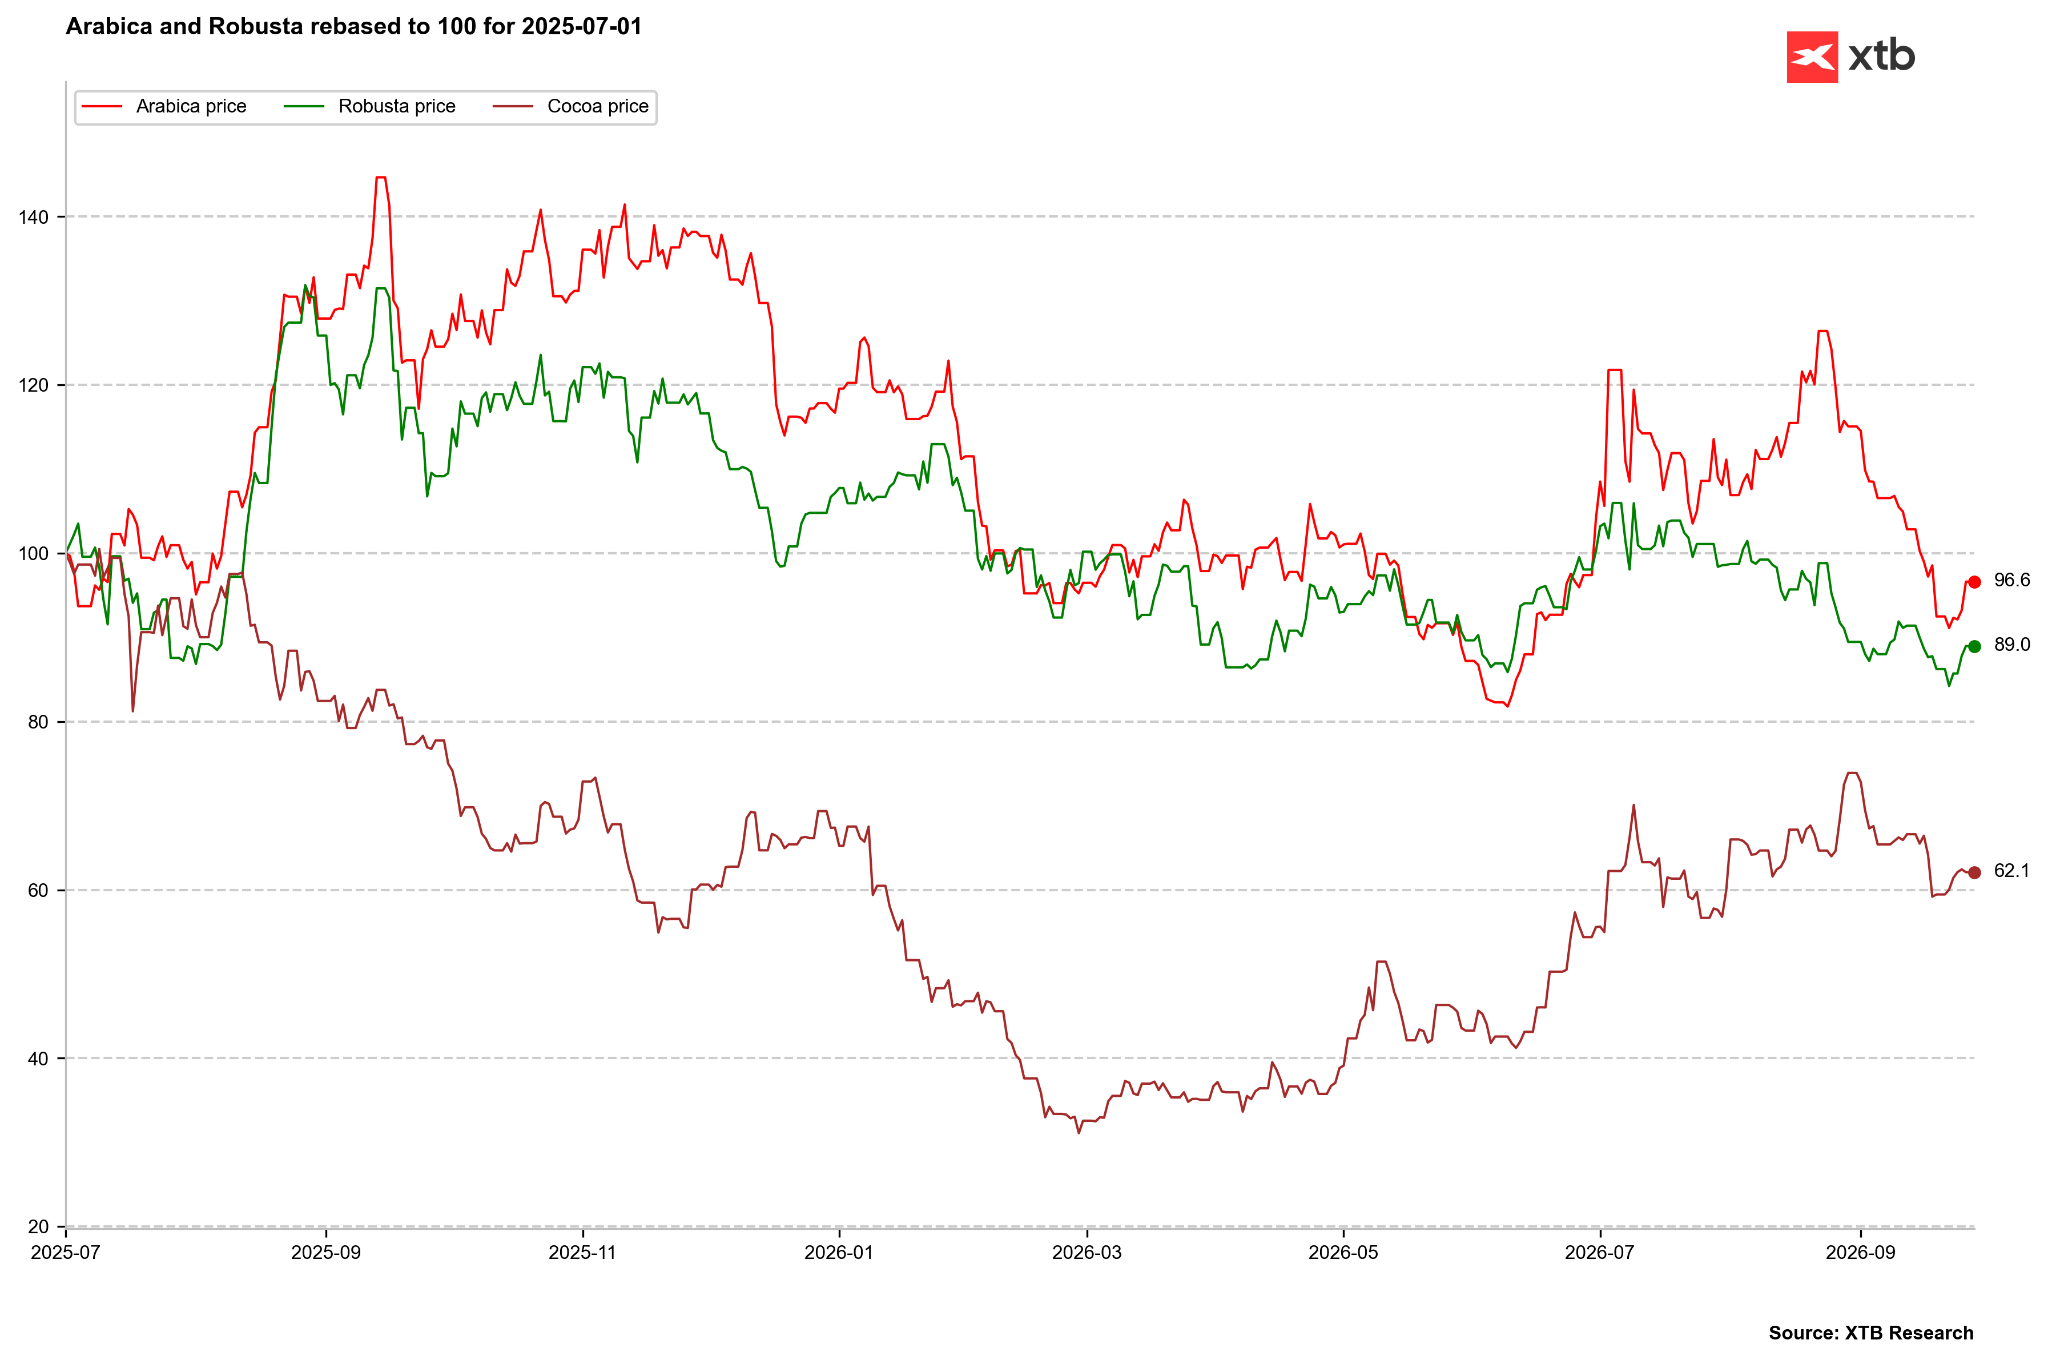 Cena arabiky se přizpůsobila dřívějšímu prudkému poklesu ceny robusty. U robusty však přetrvává riziko zdražení, pokud jev El Niño nepříznivě zasáhne úrodu ve Vietnamu a Indonésii. Zdroj: Bloomberg Finance LP, XTB
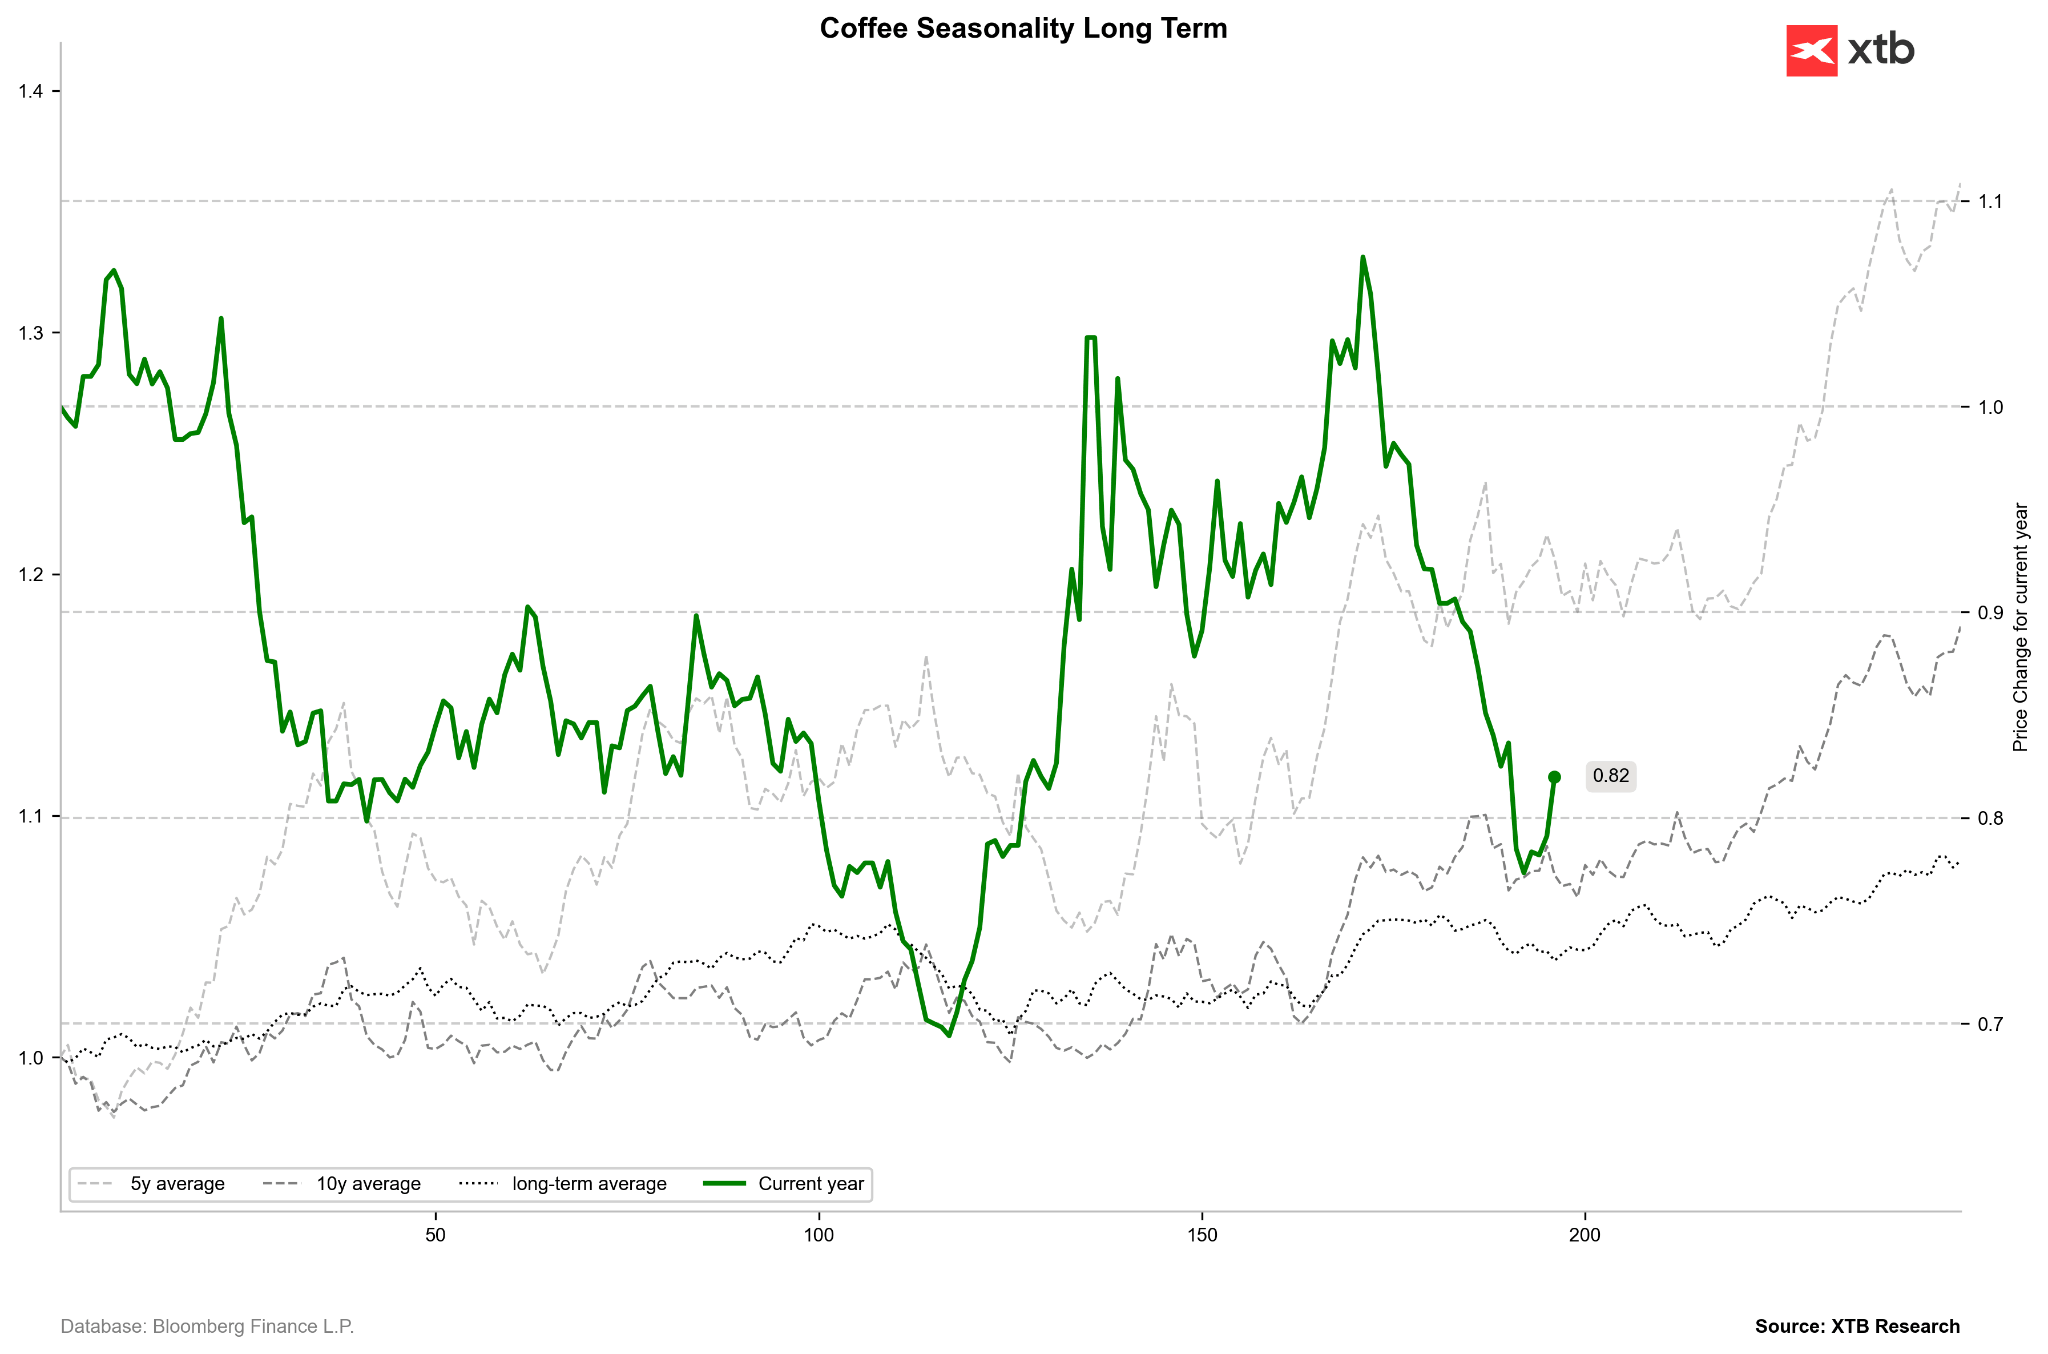 Historicky býval závěr roku pro cenu kávy příznivý. Sezonní vývoj naznačuje konsolidaci přibližně do konce listopadu. Zdroj: Bloomberg Finance LP, XTB
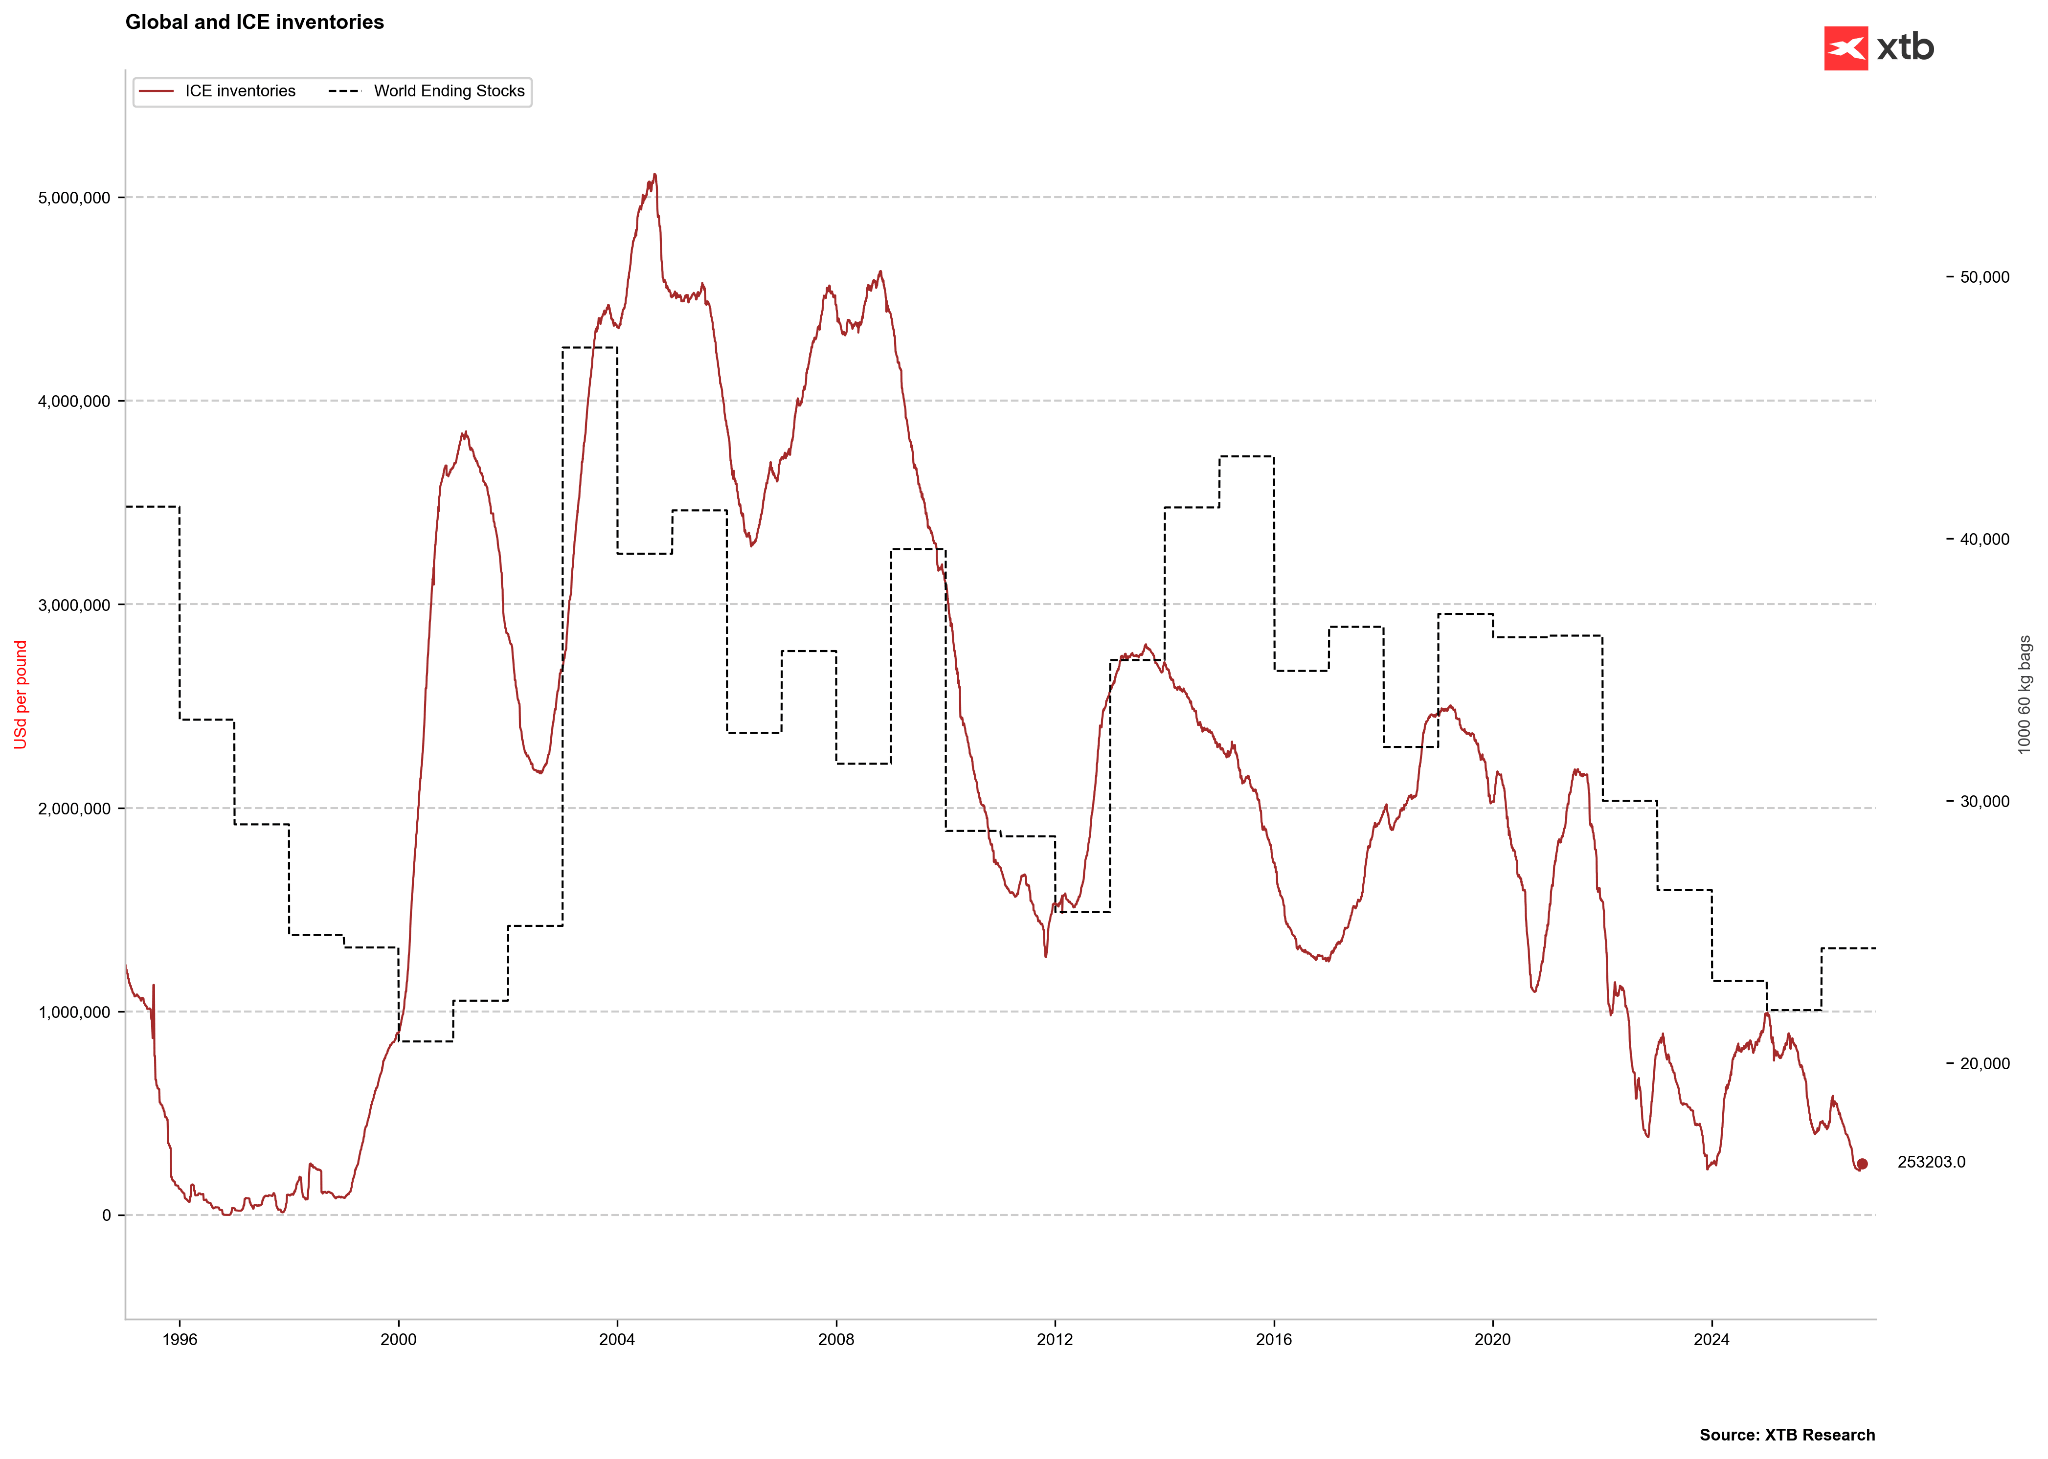
V sezoně 2026/2027 se očekává první růst světových zásob kávy po mnoha letech. To by mohlo přispět také k obnovení burzovních zásob. Zdroj: Bloomberg Finance LP, XTB
Historické ocenění (Z-skóre) a pozice podle CFTC
- Z-skóre ceny kávy činí −0,74 v ročním horizontu, −0,85 ve dvouletém a +0,52 v pětiletém horizontu.
- Pětileté Z-skóre dosahovalo před šesti měsíci +0,96, před třemi měsíci kleslo na +0,43, před měsícem se vrátilo na +0,83 a nyní činí +0,52.
- Podle údajů CFTC k 22. září 2026 dosahovala čistá spekulativní pozice +10 273 kontraktů, se Z-skóre −1,52 a historickým percentilem 50,3 %.
- Za týden se čistá spekulativní pozice snížila o 5 197 kontraktů a podíl dlouhých pozic dosáhl 57,0 %.
- Pozice spekulativních fondů jsou podle historického percentilu poblíž středu obvyklého rozpětí. Tento údaj spolu se střednědobým cenovým Z-skóre ukazuje na umírněné nastavení trhu.
- Údaje nenaznačují bezprostřední riziko nuceného uzavírání pozic ani prudkého uzavírání krátkých pozic. Trh tak zůstává ve fázi technické konsolidace, kterou ovlivňuje především vývoj počasí v Jižní Americe.
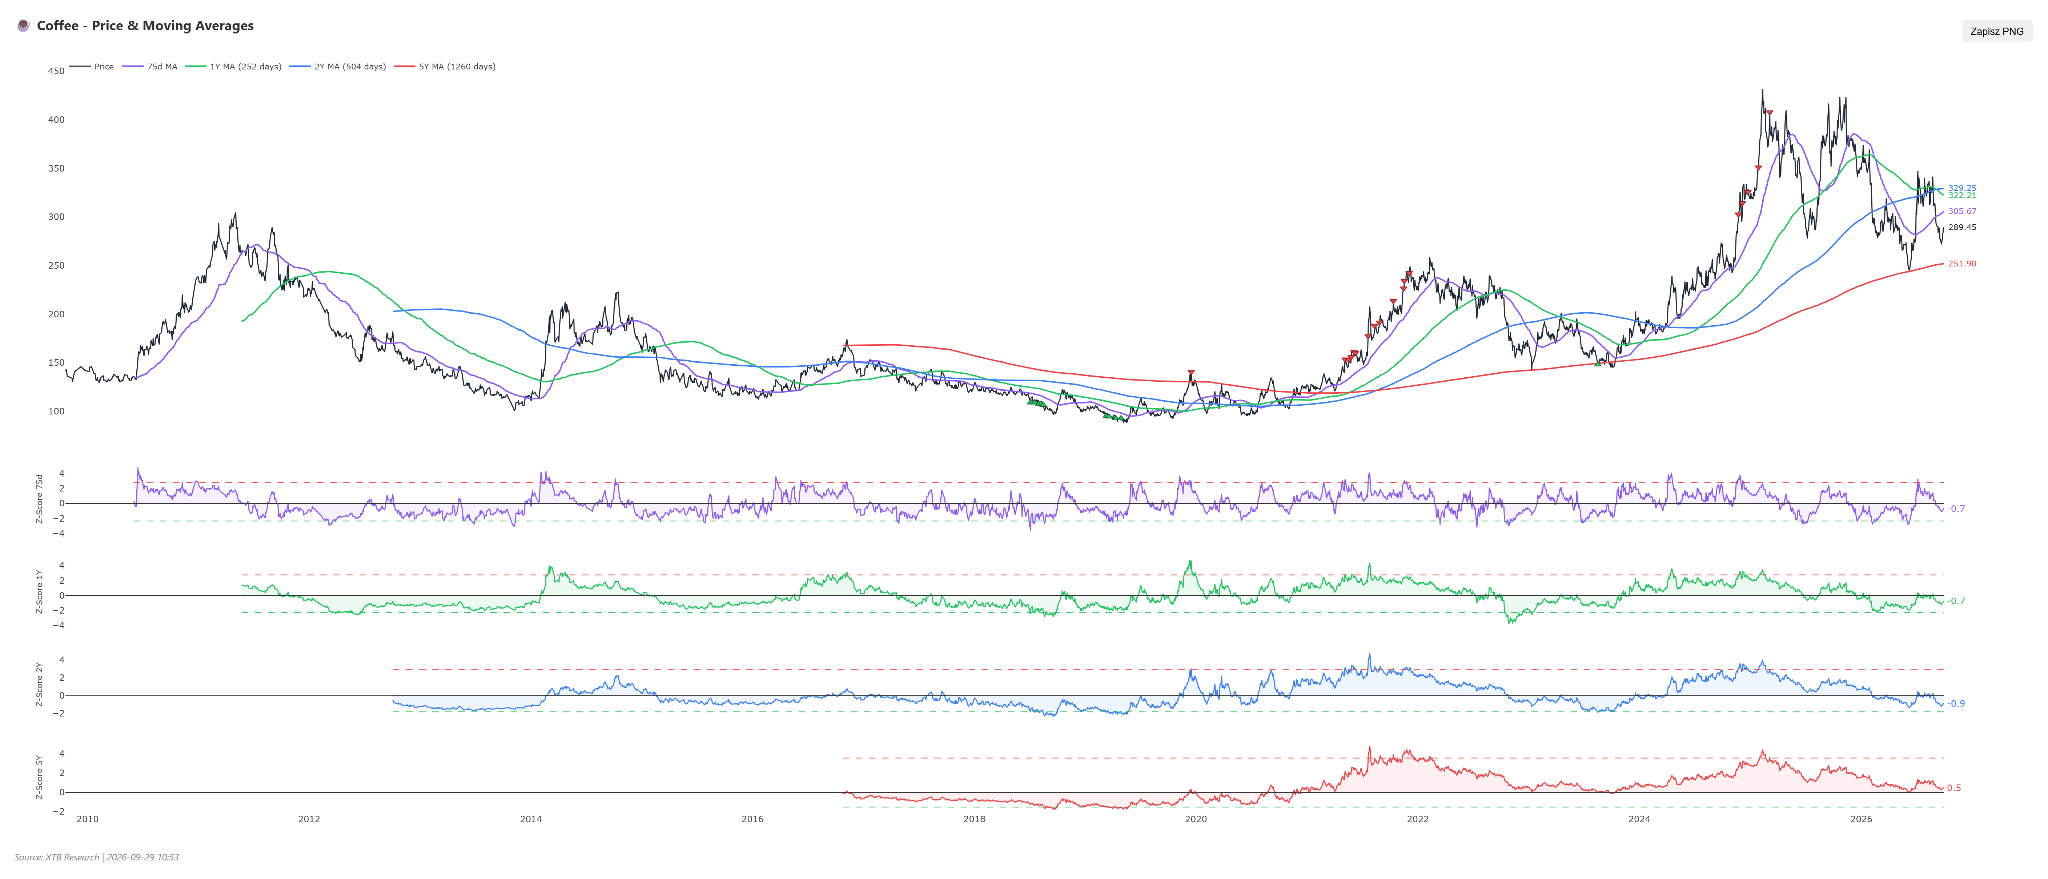 Cena kávy je pod svými tříměsíčními až dvouletými klouzavými průměry a pohybuje se velmi blízko pětiletého průměru. Zdroj: Bloomberg Finance LP, XTB
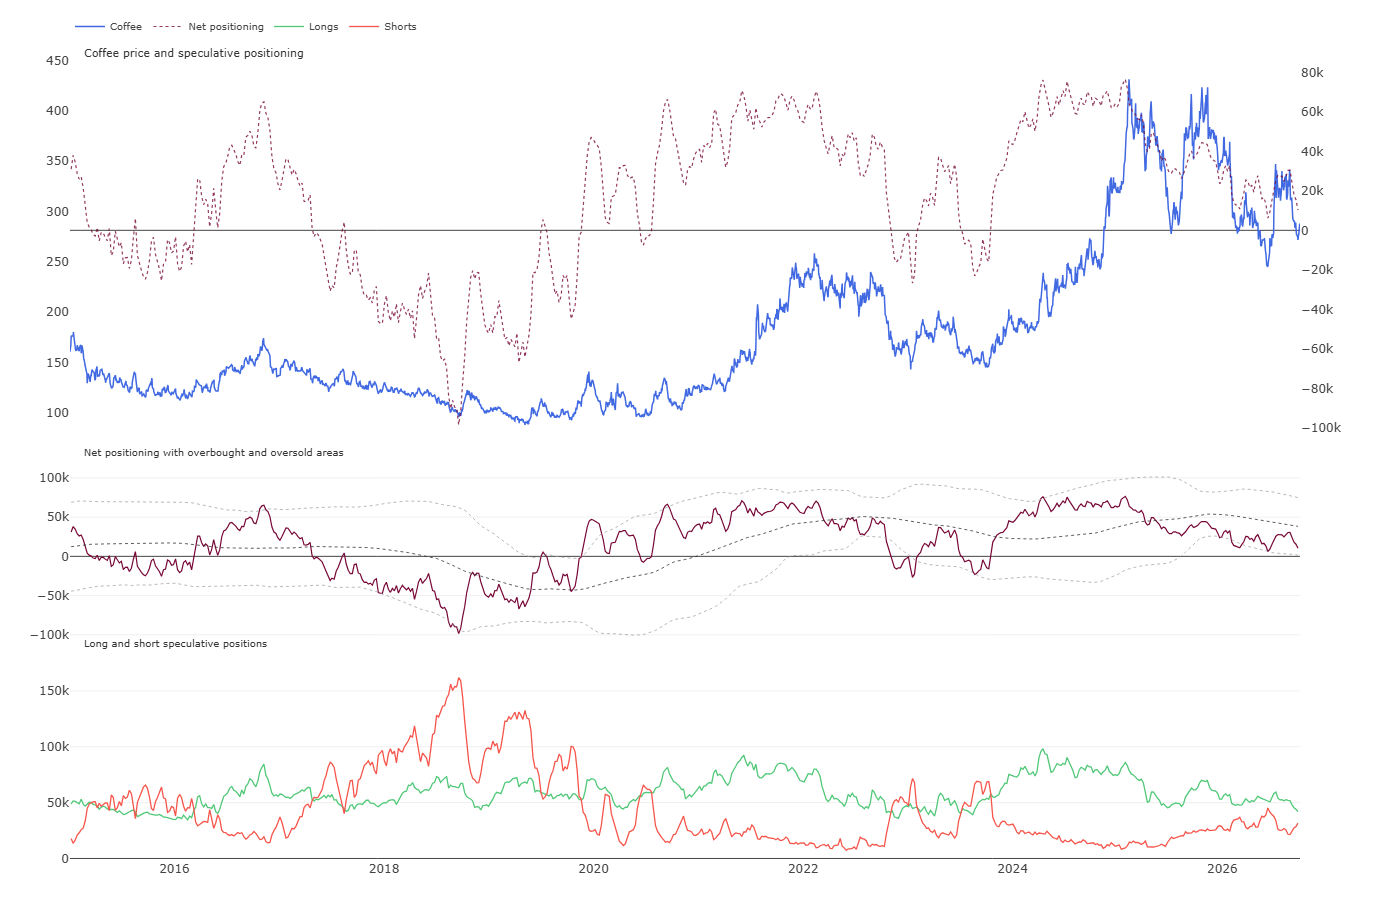
Dlouhé pozice se v poslední době snížily na nejnižší úroveň od roku 2023. Tehdy byla čistá pozice rovněž záporná a dvakrát posloužila jako kontrariánský signál. Zdroj: CFTC, XTB
Scénáře
- Růstový scénář: Nastal by, pokud by po průlomu nad klíčovou úroveň pokračoval současný růstový impuls a zároveň by anomálie počasí nebo období sucha v hlavních pěstitelských oblastech Brazílie ohrozily příští úrodu. Podmínkou jsou nadále neutrální až růstové technické ukazatele a absence prudkého nárůstu vývozu z Jižní Ameriky. Cena kávy by se pak mohla posunout k rezistenci kolem 3,10–3,25 USD za libru.
- Poklesový scénář: Předpokládá, že převáží dlouhodobé faktory podporující pokles ceny: vydatné deště zajistí příznivé podmínky pro kvetení nové úrody v Brazílii a země bude dál vyvážet kávu rekordním tempem. Technickým potvrzením by bylo prolomení nedávných supportů a pokles pod 2,75 USD za libru, který by zneplatnil současné nákupní signály SMA a MACD. Cena by pak mohla zamířit k supportu kolem 2,50–2,60 USD za libru.
Další články o komoditách a jejich obchodování:
- Investování do kávy formou CFD
- Obchodování zlata – Investování do zlata pro začátečníky
- Obchodování stříbra – Jak investovat do stříbra?
- Šest věcí, které potřebujete vědět o obchodování ropy
- Základy obchodování komodit
- Obchodování s plynem – Jak investovat do NATGAS?
- Historie a budoucnost zemního plynu (NATGAS)
Zaujalo Vás toto téma? U XTB můžete obchodovat více než 25 CFD na komodity z různých sektorů!
- Konkurenční spready
- Nízké swapové body, díky kterým můžete držet pozice déle
- Možnost obchodovat už od 0,01 lotu a pár desítek EUR
Kromě široké nabídky instrumentů od nás získáte také vzdělávací materiály – články, e-booky a kurzy zdarma:


Čína slíbila snížit cla na americké obilí. Sója zůstala stranou 🌾
Obchodní válka USA a Kanady eskaluje. Nově platí zákaz dovozu alkoholu i motocyklů 🚨

Peking slibuje nové stimuly, zatímco bankám přibývají problémové úvěry ⚠️


📅 Makro kalendář – jestřábí krok RBA a lavina vystoupení centrálních bankéřů (29.09.2026)
Rozdílové smlouvy jsou komplexní nástroje a v důsledku použití finanční páky jsou spojeny s vysokým rizikem rychlého vzniku finanční ztráty. U 77 % účtů retailových investorů došlo při obchodování s rozdílovými smlouvami u tohoto poskytovatele ke vzniku ztráty. Měli byste zvážit, zda rozumíte tomu, jak rozdílové smlouvy fungují, a zda si můžete dovolit vysoké riziko ztráty svých finančních prostředků. Investování je rizikové. Investujte zodpovědně. Tento materiál je marketingovou komunikací ve smyslu čl. 24 odst. 3 směrnice Evropského parlamentu a Rady 2014/65/EU ze dne 15. května 2014 o trzích finančních nástrojů, kterou se mění směrnice 2002/92/ES a směrnice 2011/61/EU (MiFID II). Marketingová komunikace není investiční doporučení ani informace doporučující či navrhující investiční strategii ve smyslu nařízení Evropského parlamentu a Rady (EU) č. 596/2014 ze dne 16. dubna 2014 o zneužívání trhu (nařízení o zneužívání trhu) a o zrušení směrnice Evropského parlamentu a Rady 2003/6/ES a směrnic Komise 2003/124/ES, 2003/125/ES a 2004/72/ES a nařízení Komise v přenesené pravomoci (EU) 2016/958 ze dne 9. března 2016, kterým se doplňuje nařízení Evropského parlamentu a Rady (EU) č. 596/2014, pokud jde o regulační technické normy pro technická ujednání pro objektivní předkládání investičních doporučení nebo jiných informací doporučujících nebo navrhujících investiční strategie a pro zveřejnění konkrétních zájmů nebo náznaků střetu zájmů nebo jakékoli jiné rady, a to i v oblasti investičního poradenství, ve smyslu zákona č. 256/2004 Sb., o podnikání na kapitálovém trhu. Marketingová komunikace je připravena s nejvyšší pečlivostí, objektivitou, prezentuje fakta známé autorovi k datu přípravy a neobsahuje žádné hodnotící prvky. Marketingová komunikace je připravena bez zohlednění potřeb klienta, jeho individuální finanční situace a nijak nepředstavuje investiční strategii. Marketingová komunikace nepředstavuje nabídku k prodeji, nabídku, předplatné, výzvu na nákup, reklamu nebo propagaci jakýchkoliv finančních nástrojů. Společnost XTB S.A., organizační složka nenese odpovědnost za jakékoli jednání nebo opomenutí klienta, zejména za získání nebo zcizení finančních nástrojů, na základě informací obsažených v této marketingové komunikaci. V případě, že marketingová komunikace obsahuje jakékoli informace o jakýchkoli výsledcích týkajících se finančních nástrojů v nich uvedených, nepředstavují žádnou záruku ani předpověď ohledně budoucích výsledků. Minulá výkonnost nemusí nutně vypovídat o budoucích výsledcích a každá osoba jednající na základě těchto informací tak činí zcela na vlastní riziko.