


Situace na trhu
- Druhá seance posledního plného zářijového týdne přináší na komoditních trzích smíšený sentiment s mírnou převahou poklesů. Průměrná denní změna činí -0,09 %.
- Nejlépe si na denní bázi vedou zemědělské komodity a hospodářská zvířata v čele s pomerančovým džusem (+4,33 %) a živým skotem (+2,02 %). Naopak pod největší prodejní tlak se dostaly drahé kovy a vybrané zemědělské komodity. Stříbro klesá o 2,03 % a evropský cukr o 1,95 %.
- Navzdory pokračujícím korekcím zůstává dlouhodobá cenová struktura průmyslových a drahých kovů výrazně růstová.
- Extrémní statistické odchylky (Z-skóre nad 1,5σ) vykazují měď (+2,87σ), zinek (+2,02σ) a také zlato a stříbro, což ukazuje na silný historický růstový trend v tomto segmentu.
- Opačná situace panuje v sektoru hospodářských zvířat, kde libové vepřové navzdory dennímu oživení zůstává výrazně pod svým víceletým průměrem (-1,75σ).
- Makroekonomické prostředí výrazně ovlivňuje geopolitické napětí na Blízkém východě a obavy o dodávky energetických komodit.
- Hrozby sankcí vůči íránským aerolinkám a rostoucí ceny ropy a plynu posilují obavy z inflace v Evropě, což se přímo promítá do ocenění komodit i chování širších trhů.
- V krátkodobém horizontu by investoři měli pozorně sledovat geopolitický vývoj kolem přepravních tras ropy a reakce centrálních bank na přetrvávající nákladové tlaky.
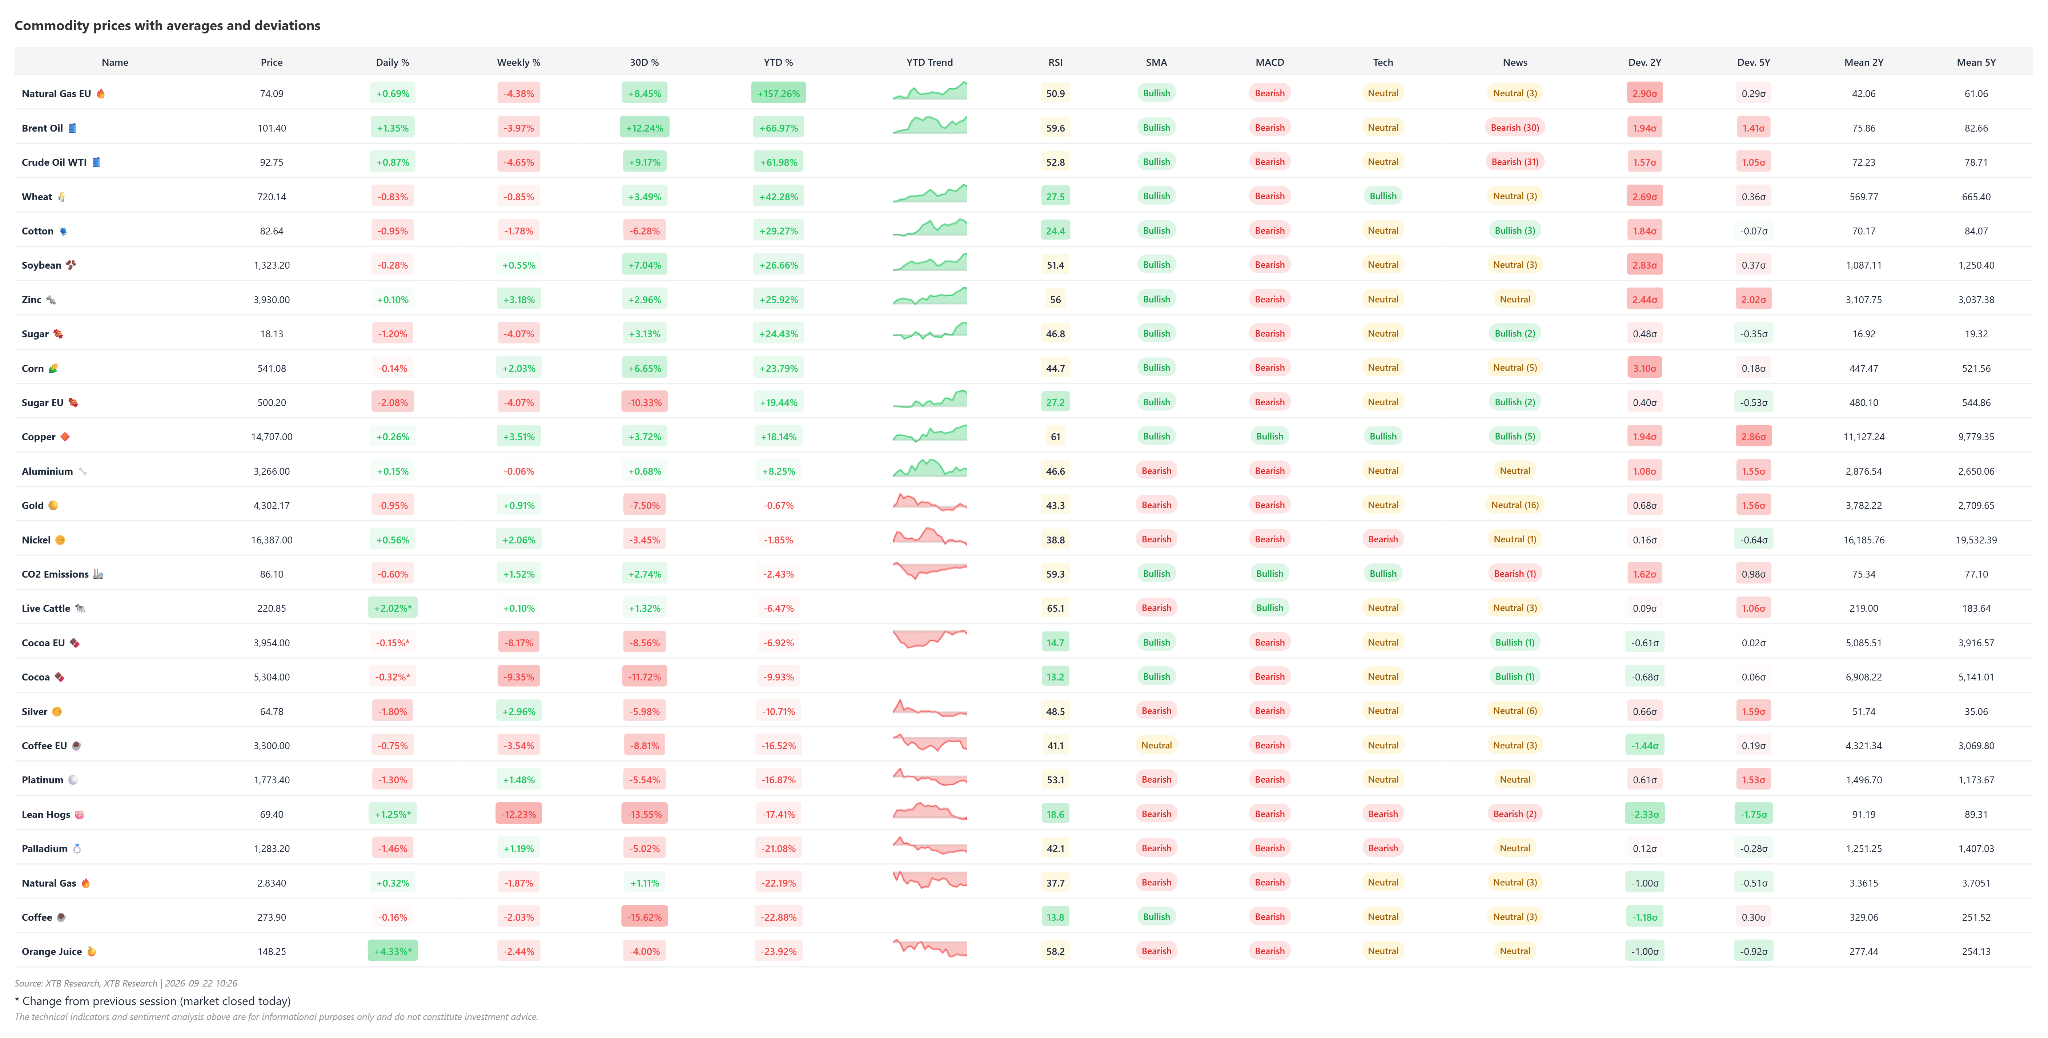
Od začátku letošního roku zůstávají výrazně níže pomerančový džus, káva a americký zemní plyn. Drahé kovy s výjimkou zlata, které od začátku roku zaznamenává pouze minimální pokles, zůstávají rovněž pod tlakem. U velké části komodit navíc MACD vysílá spíše negativní signály.
Zdroj: XTB
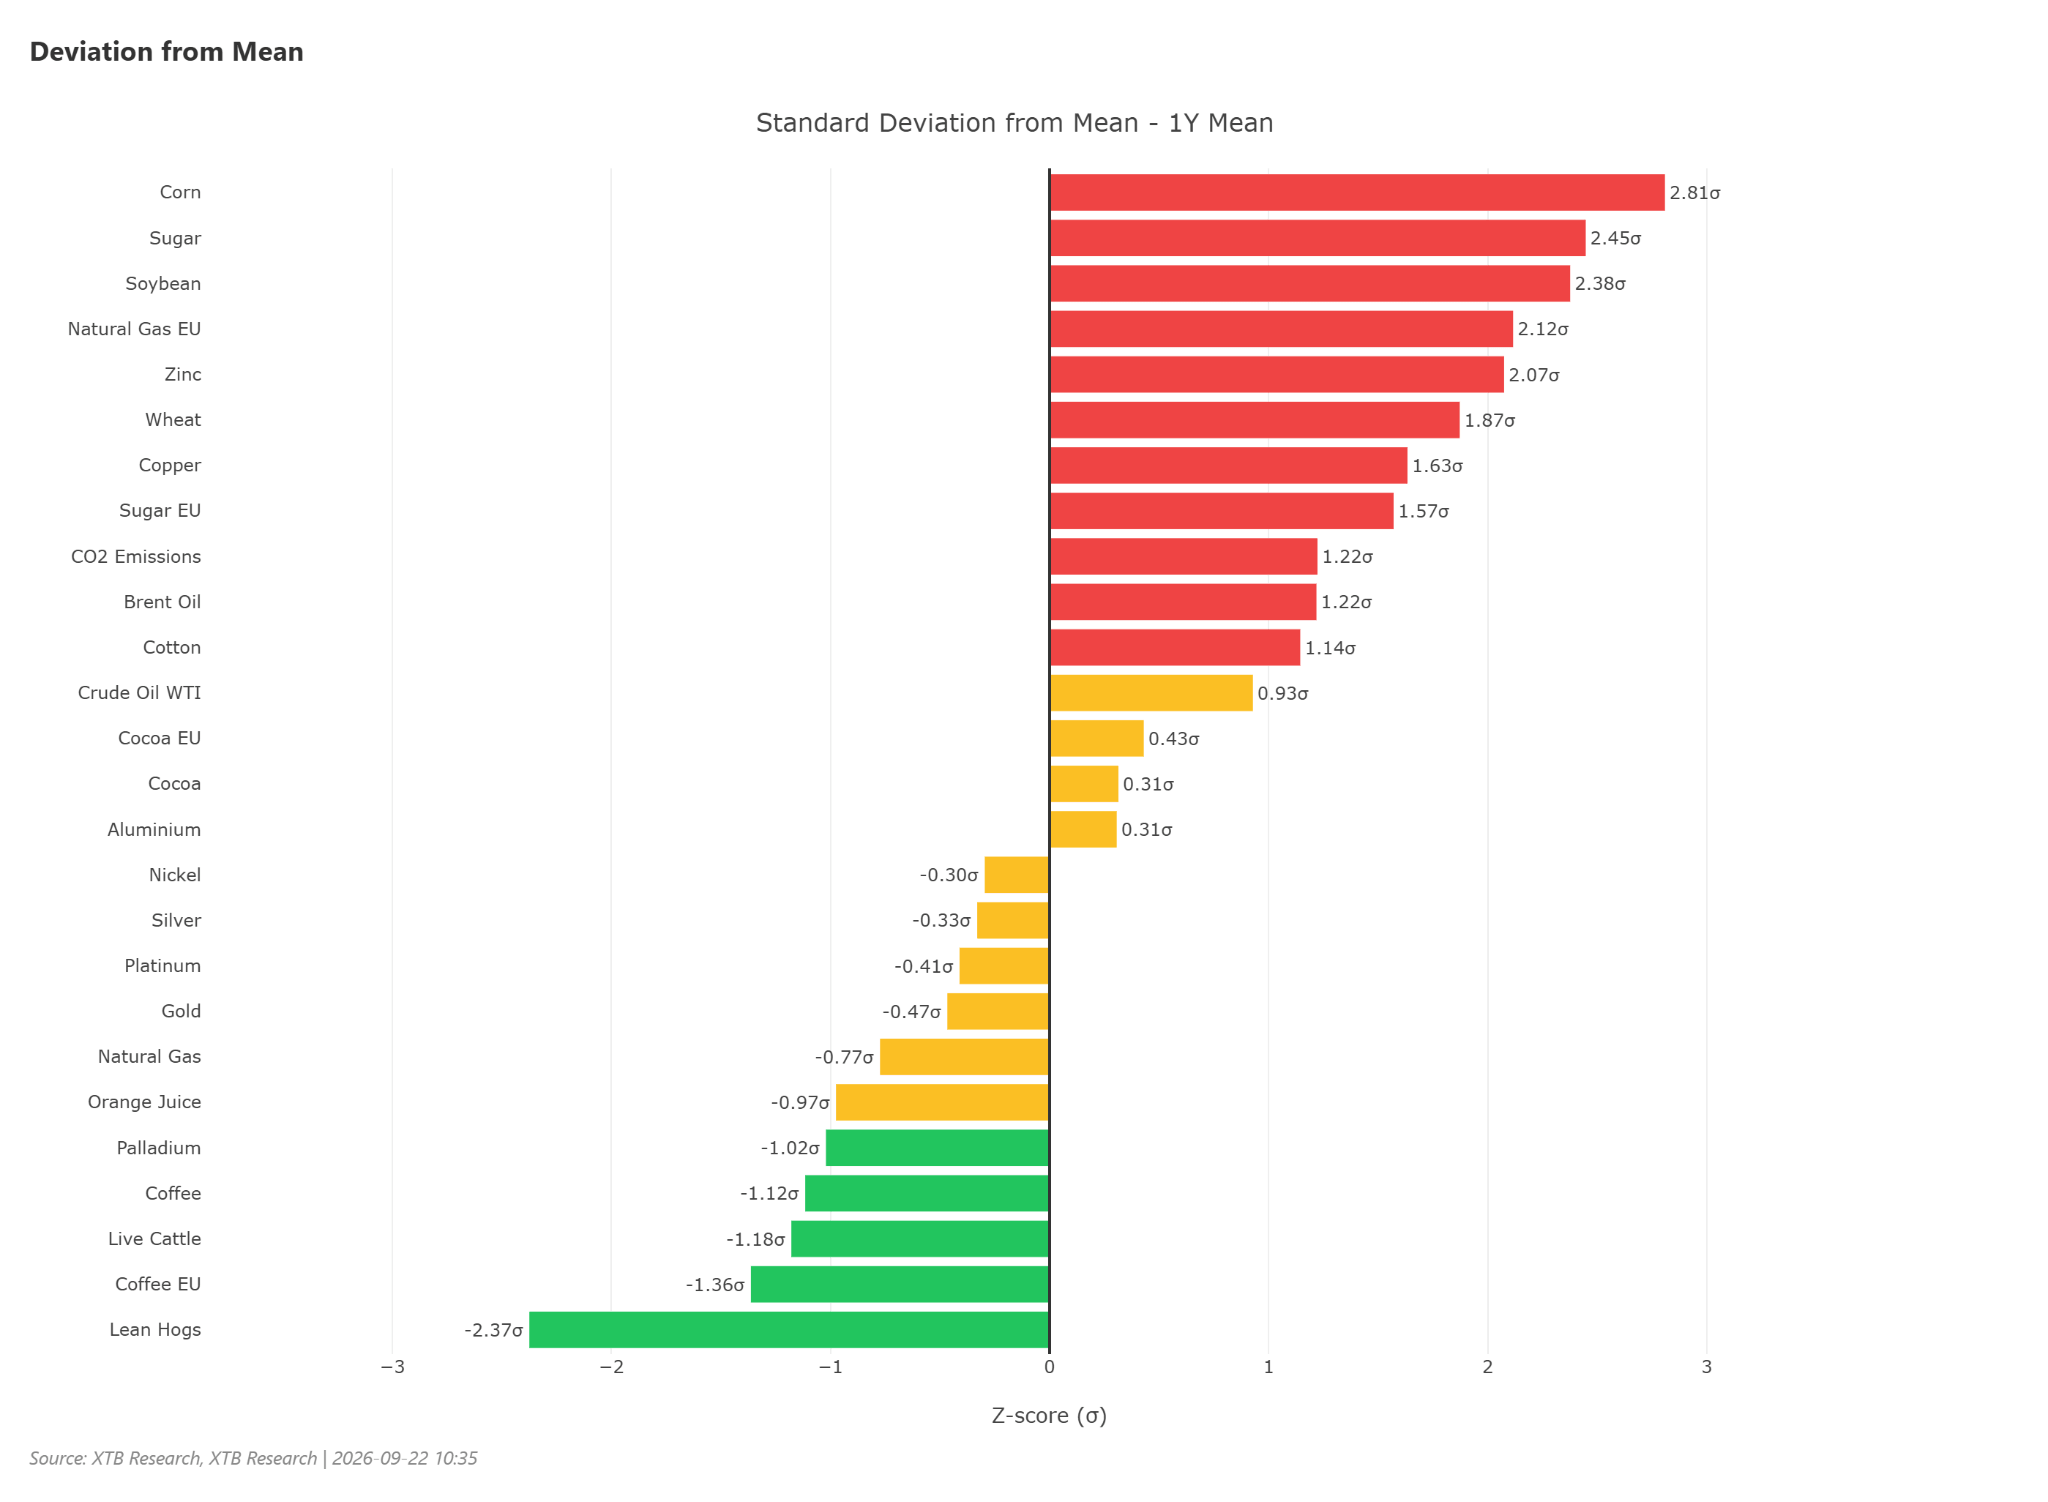
Z mírně kratšího časového horizontu (1 rok) patří mezi výrazně překoupené trhy kukuřice, cukr, sója a evropský zemní plyn. Naopak libové vepřové zůstává výrazně přeprodané, přičemž mírně přeprodané jsou také káva a skot.
Zdroj: XTB
Zemní plyn
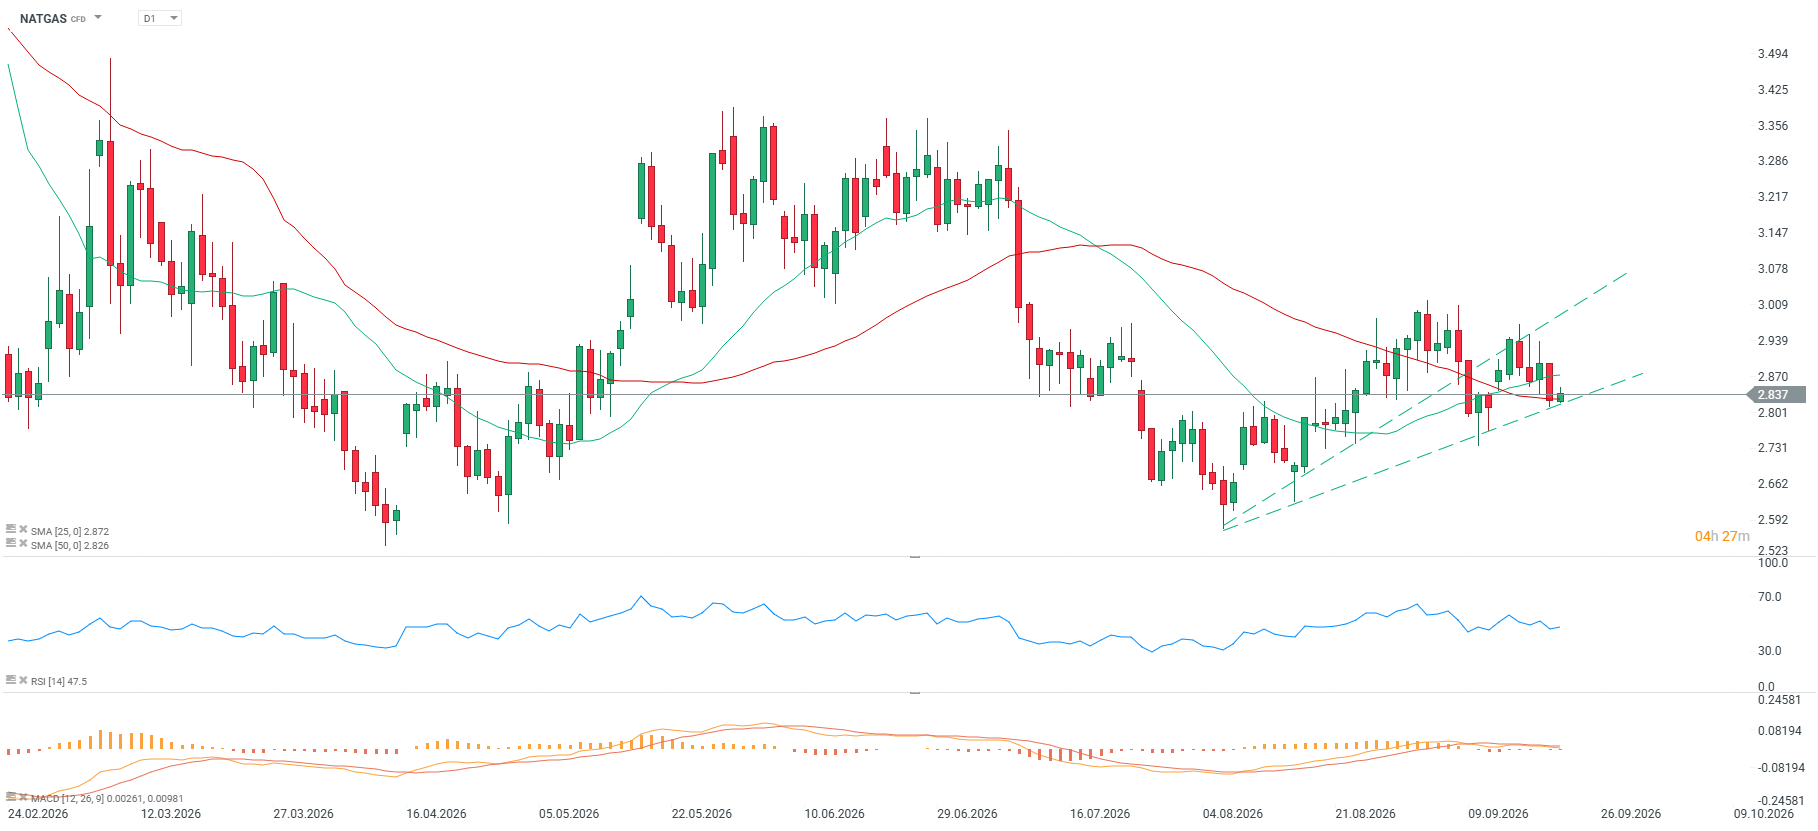
- Aktuální cena zemního plynu (NATGAS) činí 2,837. Za poslední týden klesá o 1,77 %, zatímco v měsíčním horizontu roste o 1,21 %.
- Meziročně je kurz nižší o 0,84 % a od začátku roku (YTD) dosahuje pokles 22,10 %.
- Indikátor RSI se nachází na hodnotě 38, čímž se trh přibližuje přeprodanému pásmu. Jednoduché klouzavé průměry (SMA) a indikátor MACD zároveň vysílají medvědí signály.
- Cena však zůstává minimálně nad 50periodním klouzavým průměrem (SMA50: +0,39 %), přičemž celkový tržní sentiment je neutrální.
- Po 23. září proběhne rollover na nový futures kontrakt, který se aktuálně obchoduje kolem 3 USD/MMBtu, poblíž nedávných lokálních maxim.
Fundamentální a tržní kontext
- Energetické trhy se potýkají s nervozitou způsobenou geopolitickým napětím v regionech, které jsou klíčové pro bezpečnost globálních dodávek komodit.
- Ceny zemního plynu v Evropě klesly pod 80 EUR/MWh díky nadějím na deeskalaci situace na Blízkém východě.
- Úroveň evropských zásobníků zůstává pod pětiletým průměrem, zároveň je však patrný výrazně nižší odběr plynu, což může naznačovat pozdější začátek topné sezóny.
- Finanční instituce upozorňují na silnou krátkodobou korelaci mezi energetickými aktivy a globálními makroekonomickými ukazateli.
- Diplomatické snahy na Blízkém východě pravidelně vytvářejí tlak na komoditní aktiva a zvyšují volatilitu v segmentu fosilních paliv.
- Asijští odběratelé energetických komodit sledují alternativní přepravní trasy a logistiku nakládek v oblasti Rudého moře.
- Výhled poptávky po plynu v USA a Evropě bude záviset na nadcházejících předpovědích počasí pro přechodné období mezi sezónami.
- Severoamerické země hledají nové exportní trhy v Asii v prostředí rostoucího obchodního a regulatorního napětí.
- Pozice hedgeových fondů ve futures na zemní plyn odrážejí neutrální postoj, protože trhu chybí jednoznačný impuls ze strany počasí.
- Produkce plynu v USA dosáhla v pondělí téměř 113 bcfd, což je přibližně o 4 % více než před rokem.
- Přestože jsou teploty vyšší, spotřeba plynu dosáhla 74,1 bcfd, což představuje meziroční nárůst o výrazných 8 %, tažený vyšší poptávkou po elektřině.
- V týdnu končícím 16. září vzrostla výroba elektřiny v USA meziročně o 16,1 %, zatímco za posledních 52 týdnů byla produkce elektřiny meziročně vyšší o 3,3 %.
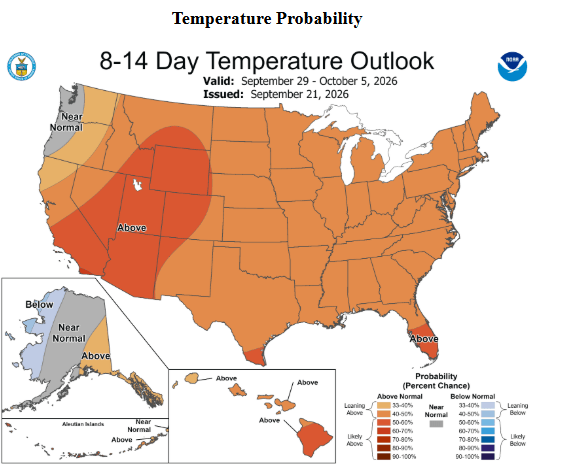
Vyšší teploty v USA v nejbližším období mohou oddálit začátek topné sezóny.
Zdroj: NOAA
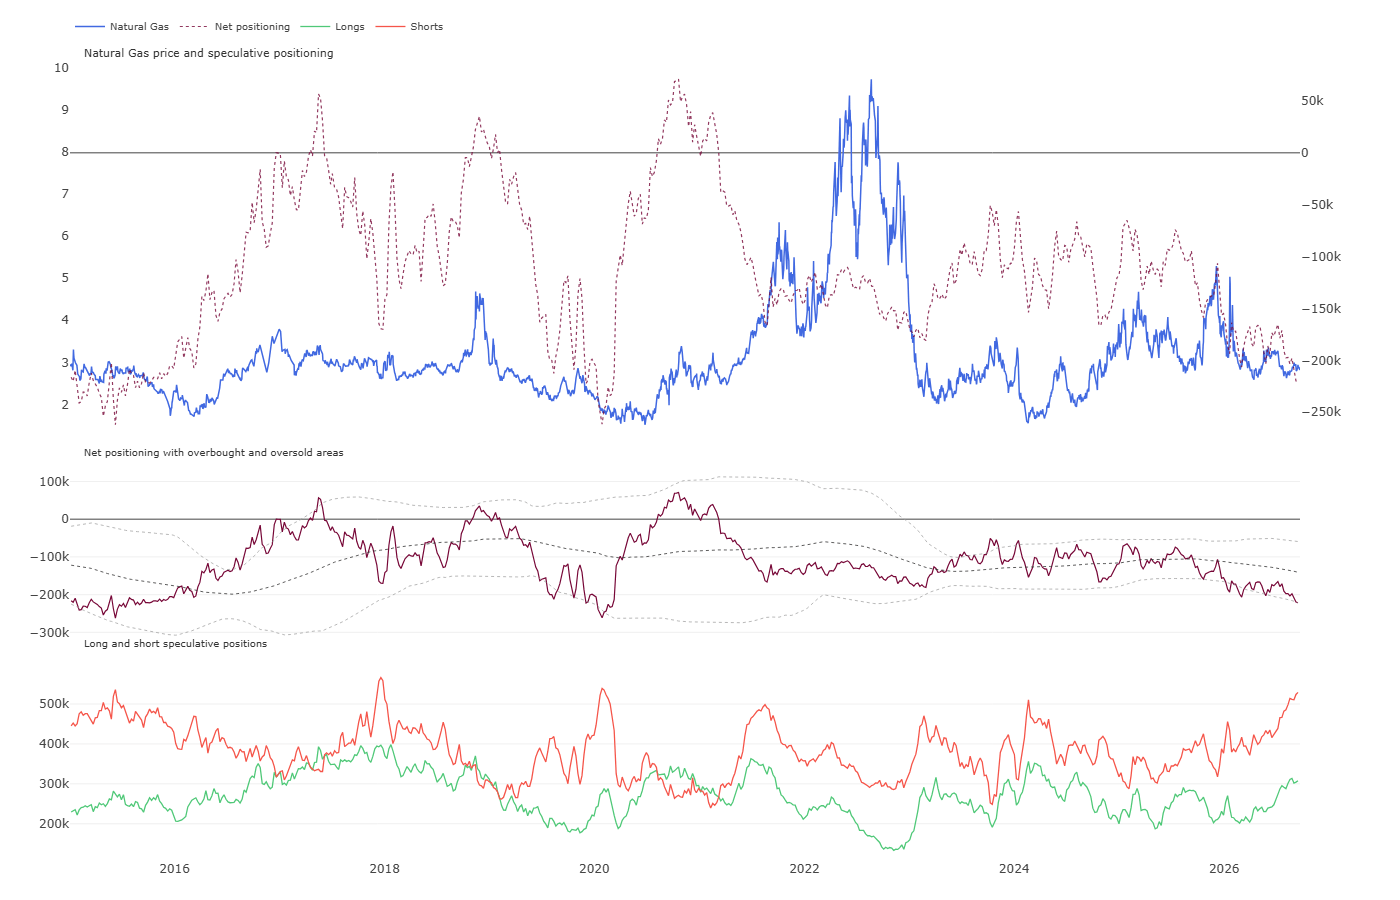
Krátké pozice na NATGAS vzrostly na mimořádně vysokou úroveň přes 500 000 kontraktů, což posunulo čisté pozice do přeprodaného pásma vůči dlouhodobému průměru. V minulosti však takto vysoký objem krátkých pozic neznamenal vždy obrat střednědobého nebo dlouhodobého trendu.
Zdroj: CFTC, XTB
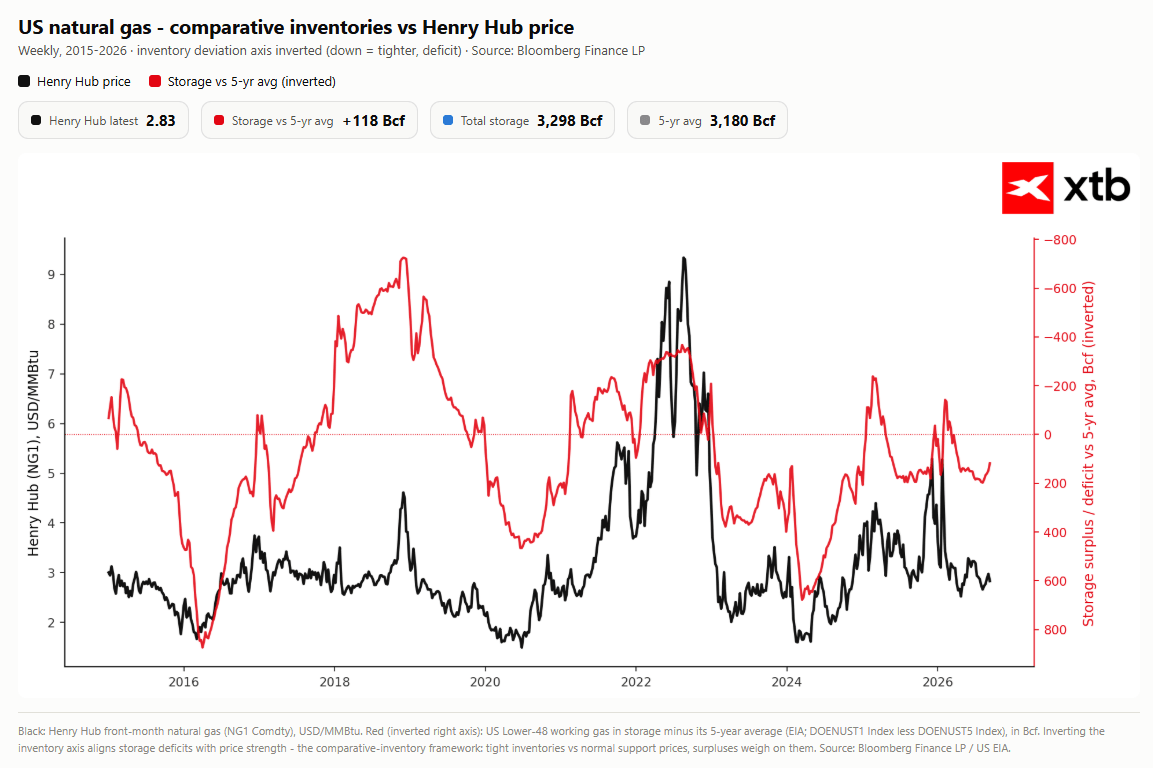
Zásoby zemního plynu v USA zůstávají nad pětiletým průměrem, jejich úroveň však není mimořádně vysoká.
Zdroj: Bloomberg Finance LP, XTB
Historické ocenění (Z-skóre)
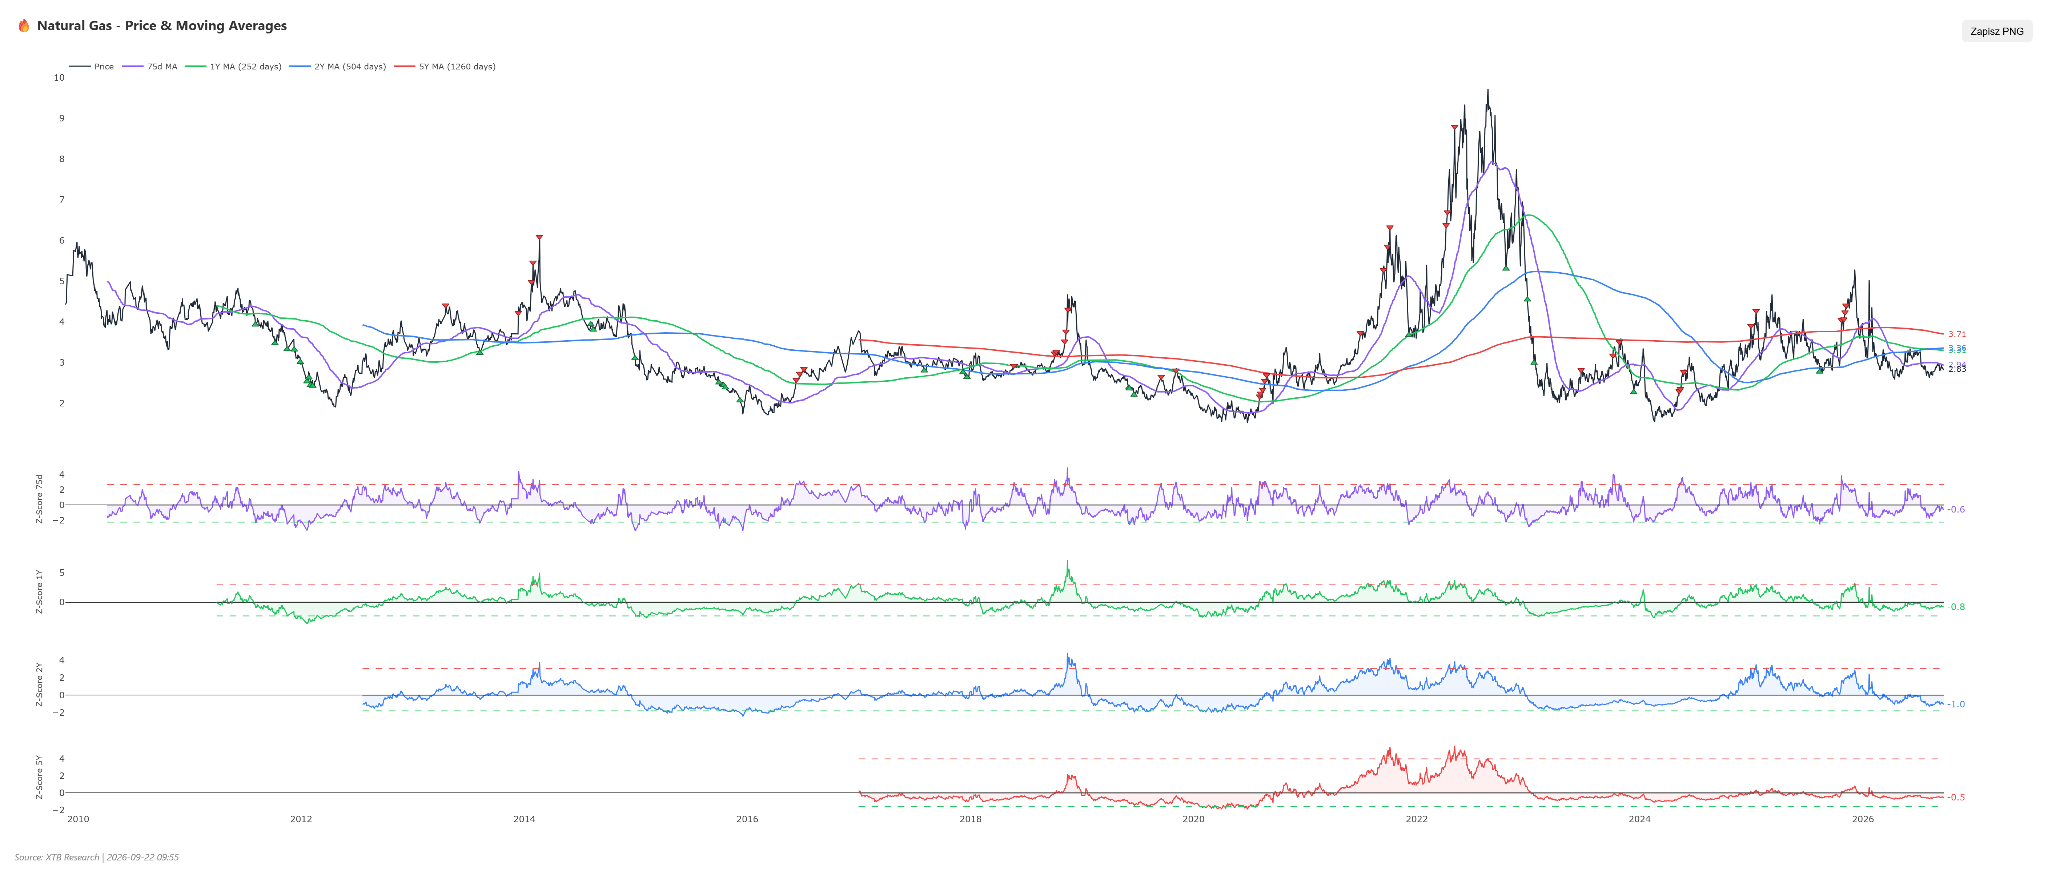
- Ukazatel Z-skóre pro zemní plyn činí -0,77 v horizontu 1 roku (Z1Y), -0,99 v horizontu 2 let (Z2Y) a -0,50 v horizontu 5 let (Z5Y).
- Při pohledu na vývoj pětiletého Z-skóre během posledních šesti měsíců dosahovala hodnota před šesti měsíci -0,46, před třemi měsíci se posunula na -0,33, před měsícem prudce klesla na -0,55 a následně se vrátila na současných -0,50.
- Tato volatilita a přetrvávající záporné hodnoty ukazují na výrazné strukturální podhodnocení komodity vůči historickým průměrům.
- To znamená zvýšené riziko prudkých pohybů směrem zpět k průměru (mean reversion) v případě výpadků nabídky nebo náhlých změn teplot v klíčových regionech spotřeby.
Scénáře
- Býčí scénář: Tento scénář by se mohl naplnit v případě náhlého zhoršení počasí v Severní Americe a Evropě, které by výrazně zvýšilo poptávku po vytápění. Další podporou by byl pokles domácích zásob potvrzený vládními statistikami a eskalace geopolitického napětí narušující globální přepravní trasy energií. Z technického pohledu musí trh překonat rezistenci kolem 3,00, přičemž nákupní signály na indikátorech MACD a SMA by mohly otevřít prostor pro další růst směrem k cílové úrovni 3,25.
- Medvědí scénář: Medvědí scénář předpokládá pokračování mírného počasí v nadcházející sezóně, které by vedlo k dalšímu oslabení průmyslové poptávky a růstu přebytků komodity v podzemních zásobnících v USA a Evropě. Tento efekt by mohl být umocněn globálním poklesem averze k riziku na komoditních trzích. Nezbytnou podmínkou je trvalejší prolomení supportu na 2,75 a setrvání indikátoru RSI pod 40, což by mohlo stáhnout ceny zemního plynu směrem k cílové oblasti 2,50.
Ropa
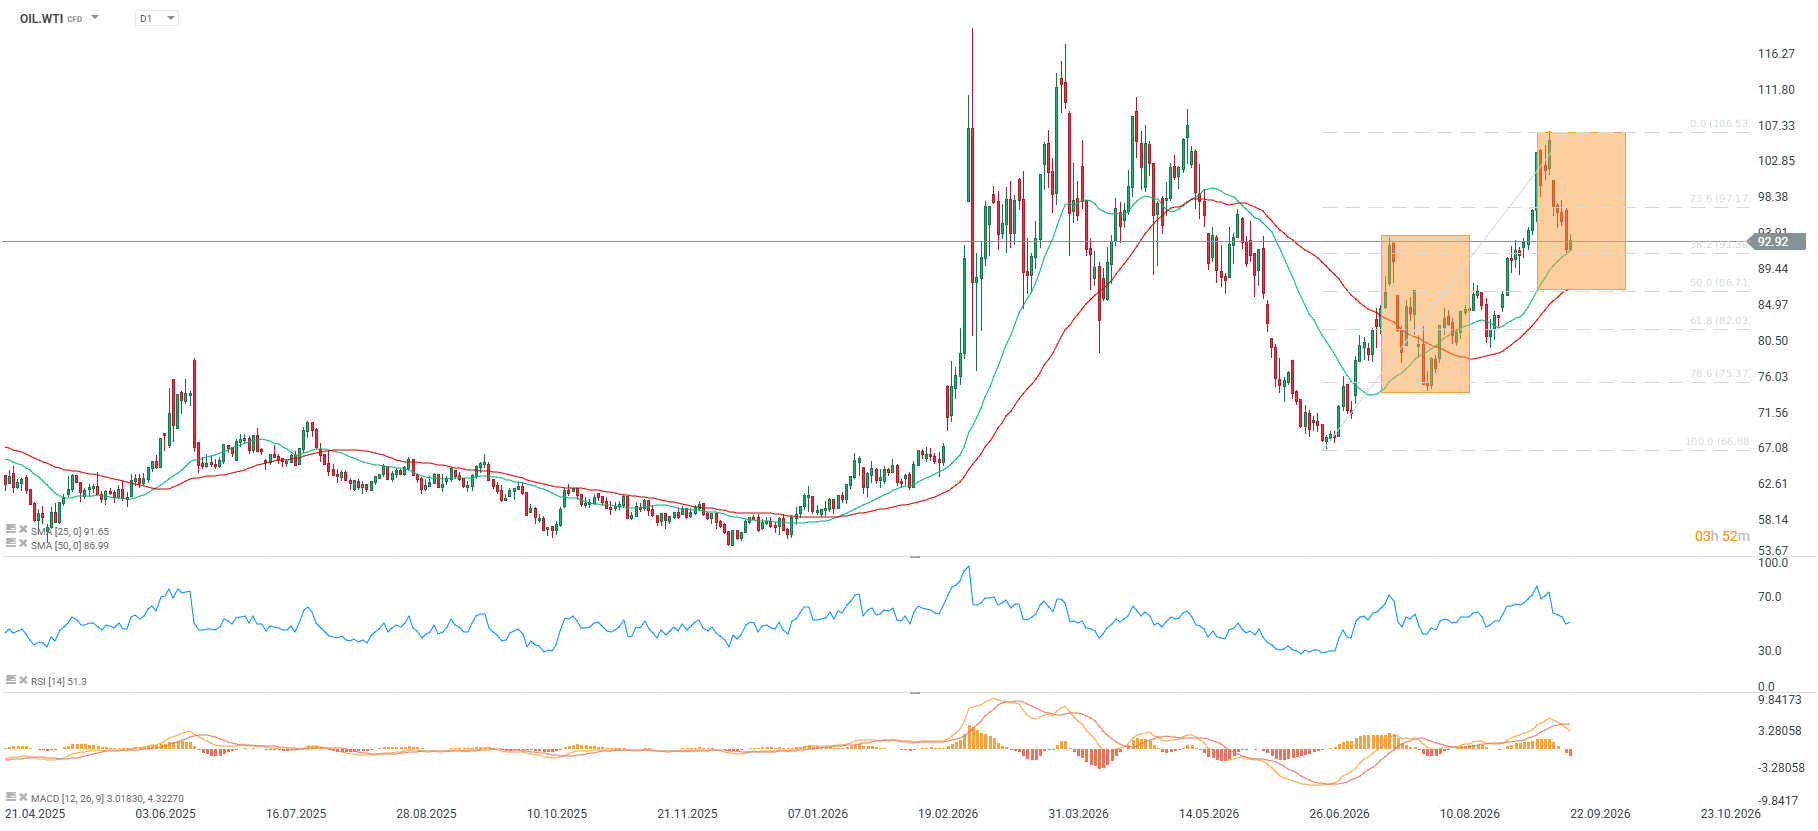
- Ropa WTI se obchoduje na úrovni 92,9 USD. Za poslední týden klesá o 4,13 %, zatímco v měsíčním horizontu roste o 9,76 %.
- Od začátku roku (YTD) dosahuje zisk výrazných +62,85 % a meziročně komodita posílila o 46,50 %.
- Indikátor RSI se nachází na neutrální hodnotě 53, mírně nad lokálními minimy zaznamenanými během korekcí na začátku a konci srpna.
- Klouzavé průměry SMA25 a SMA50 vysílají býčí signál, zatímco indikátor MACD ukazuje na převahu medvědích signálů.
- Cena se nachází 7,19 % nad 50periodním klouzavým průměrem SMA, přičemž celkový tržní sentiment zůstává neutrální.
Fundamentální a tržní kontext
- Ceny ropy v současnosti v krátkodobém horizontu výrazně ovlivňují chování ostatních finančních aktiv.
- Brent krátce klesl pod 100 USD za barel v reakci na rostoucí naděje na diplomatické řešení konfliktu na Blízkém východě.
- Ruské ministerstvo obrany uvedlo, že ruské síly provedly útok na ropnou rafinerii v ukrajinském Kremenčuku.
- Americký ministr financí Scott Bessent pohrozil úplným zákazem provozu íránských aerolinek na světových letištích, což zvýšilo geopolitické napětí.
- Americké úřady vyvíjejí na Írán bezprecedentní tlak, což se přímo promítá do obav z eskalace konfliktu a bezpečnosti dodávek.
- Pákistánský ministr vnitra Mohsin Naqvi se v Teheránu setkal se svým íránským protějškem Eskandarem Momenim, aby v době patové situace v jednáních s USA diskutovali o regionálním míru.
- Saúdská Arábie se rozhodla zvýšit export ropy přes Hormuzský průliv. Přestože oficiální počet lodí výrazně klesl, Saúdská Arábie podle dostupných údajů během posledního týdne vyvážela přes Hormuz až 3 miliony barelů denně.
- Saúdský gigant Aramco neoficiálně informoval několik asijských rafinerií, že budou brzy moci odebírat ropu přímo z terminálu Yanbu u Rudého moře.
- Prudký pokles cen ropy se stal silným impulsem pro široký růst akciových trhů, protože přinesl úlevu od tlaku vysokých cen energií.
- Situace v globálním energetickém dodavatelském řetězci zůstává mimořádně citlivá na zprávy z Blízkého východu a kroky americké administrativy vůči producentským zemím.
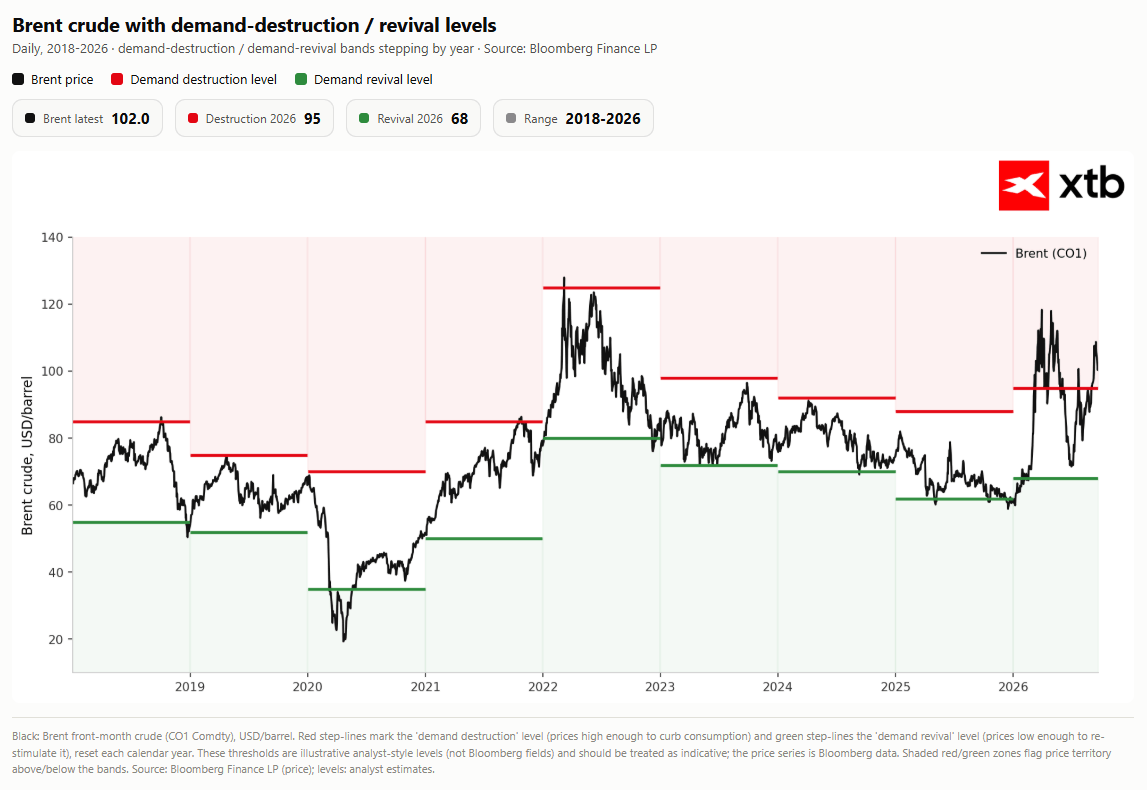
Ropa Brent zůstává v pásmu, kde vysoké ceny mohou vést k destrukci poptávky. Podle zpráv z odvětví, zejména v Asii, může k omezení poptávky docházet už při ceně kolem 95 USD za barel, zatímco dříve se uvádělo pásmo 100–120 USD za barel.
Zdroj: Bloomberg Finance LP, XTB
Historické ocenění (Z-skóre)
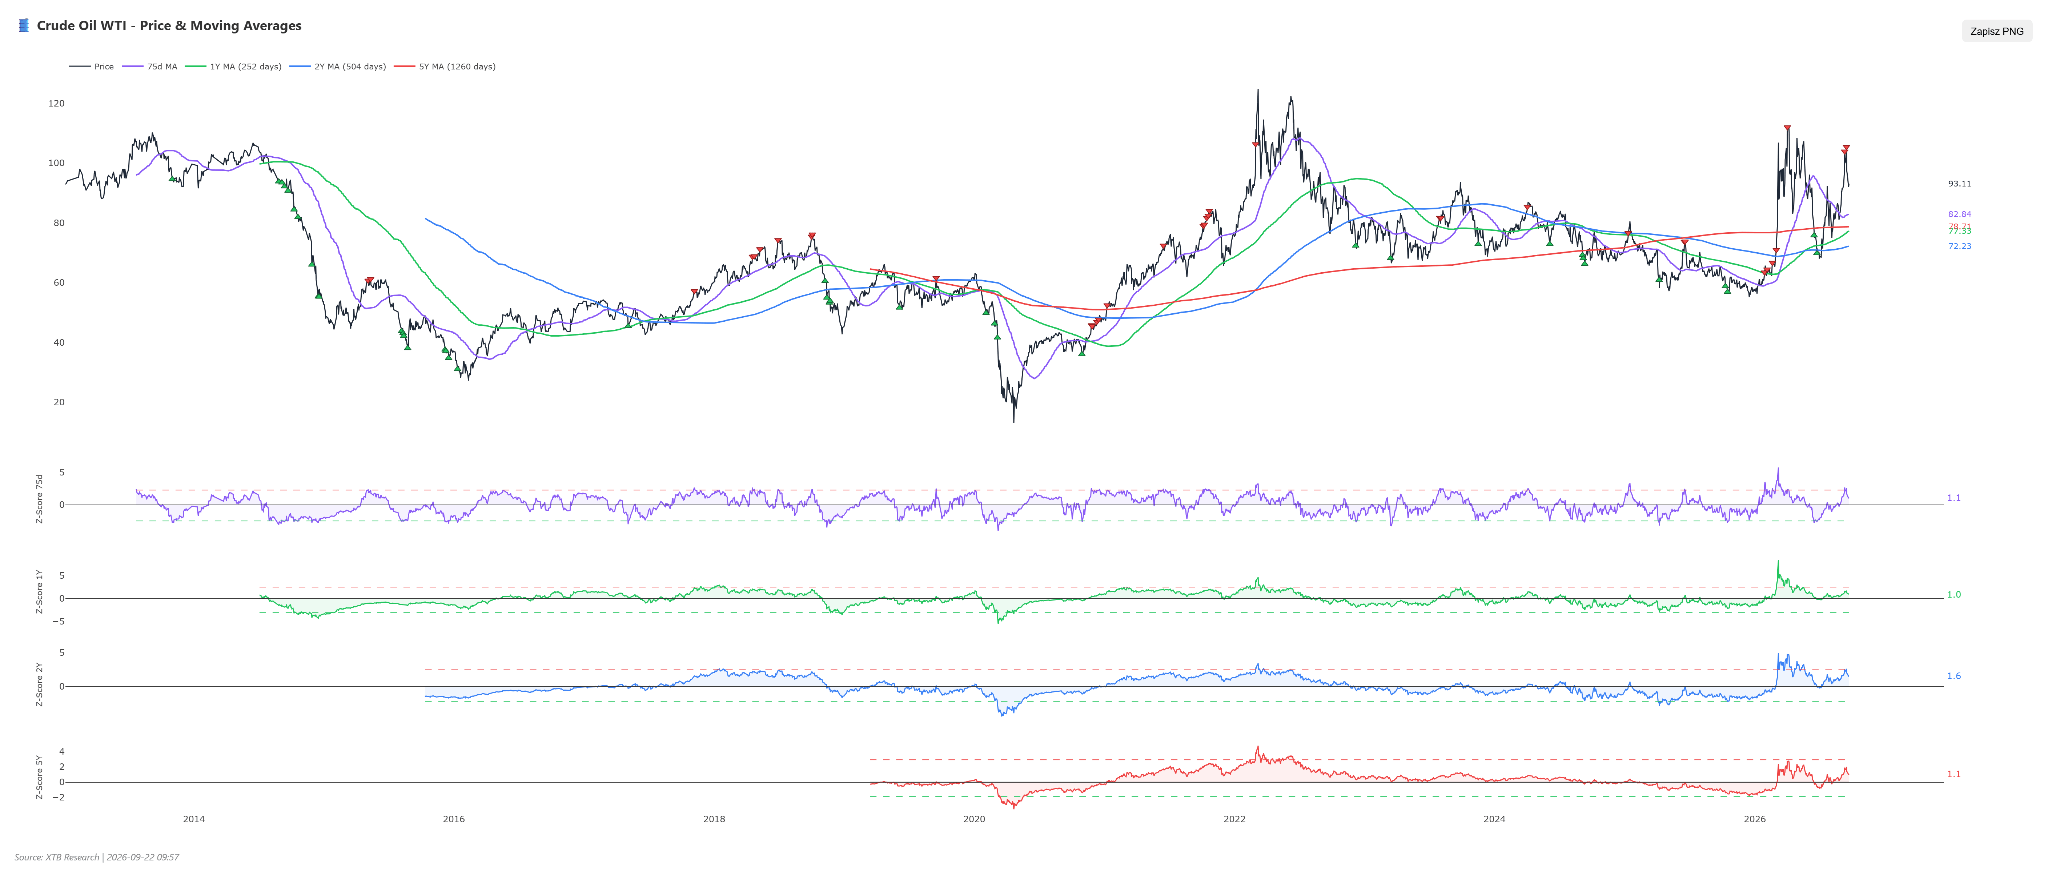
- Aktuální ukazatel Z-skóre pro ropu dosahuje Z1Y +0,97, Z2Y +1,61 a Z5Y +1,09.
- Při pohledu na vývoj pětiletého Z-skóre během posledních šesti měsíců dosahovala jeho hodnota před 1 měsícem +0,62, před 3 měsíci -0,33 a před 6 měsíci +1,65.
- V šestiměsíčním horizontu ocenění nejprve prudce kleslo do záporného pásma, poté výrazně vzrostlo a stabilizovalo se na současné zvýšené kladné úrovni.
- Tato volatilita ukazuje na periodické odchylky od historických norem. Současné kladné hodnoty signalizují zvýšené riziko korekce ocenění směrem k víceletým průměrům, což odráží silné fundamentální a tržní napětí.
- Za pozornost stojí také dva nedávné signály nadhodnocení vůči pětiletému průměru a jeden signál vůči dvouletému průměru.
- Úspěšnost signálu založeného na tříměsíčním průměru je smíšená. Průměrný výnos krátkých pozic zůstává kladný v týdenním, měsíčním, tříměsíčním i ročním horizontu, zatímco medián výnosu zůstává téměř ve všech případech záporný.
Scénáře
- Býčí scénář: Býčí scénář závisí na další eskalaci napětí mezi USA a Íránem, zavedení přísných amerických sankcí, které by výrazně omezily íránskou dopravu, a případném narušení klíčových námořních tras na Blízkém východě, jako je Hormuzský průliv. Z technického pohledu je nutné udržení supportu nad 50periodním SMA a přesvědčivé prolomení rezistence na 100 USD za barel u ropy Brent. V kombinaci se silnou poptávkou asijských rafinerií by to otevřelo prostor k otestování 105,00 USD a případně dalších cenových maxim.
- Medvědí scénář: Medvědí scénář předpokládá diplomatický průlom na Blízkém východě, který by trvale snížil geopolitickou rizikovou prémii, spolu se stabilizací exportních toků v Rudém moři a Perském zálivu. Z technického pohledu je nutné prolomení klíčových supportů, pokles pod lokální minima a trvalejší uzavření pod 50periodním SMA. Při slábnutí býčích signálů by se tak mohl pokles prohloubit směrem k 88,00 USD s možností otestování supportu na 85,50 USD.
Bavlna
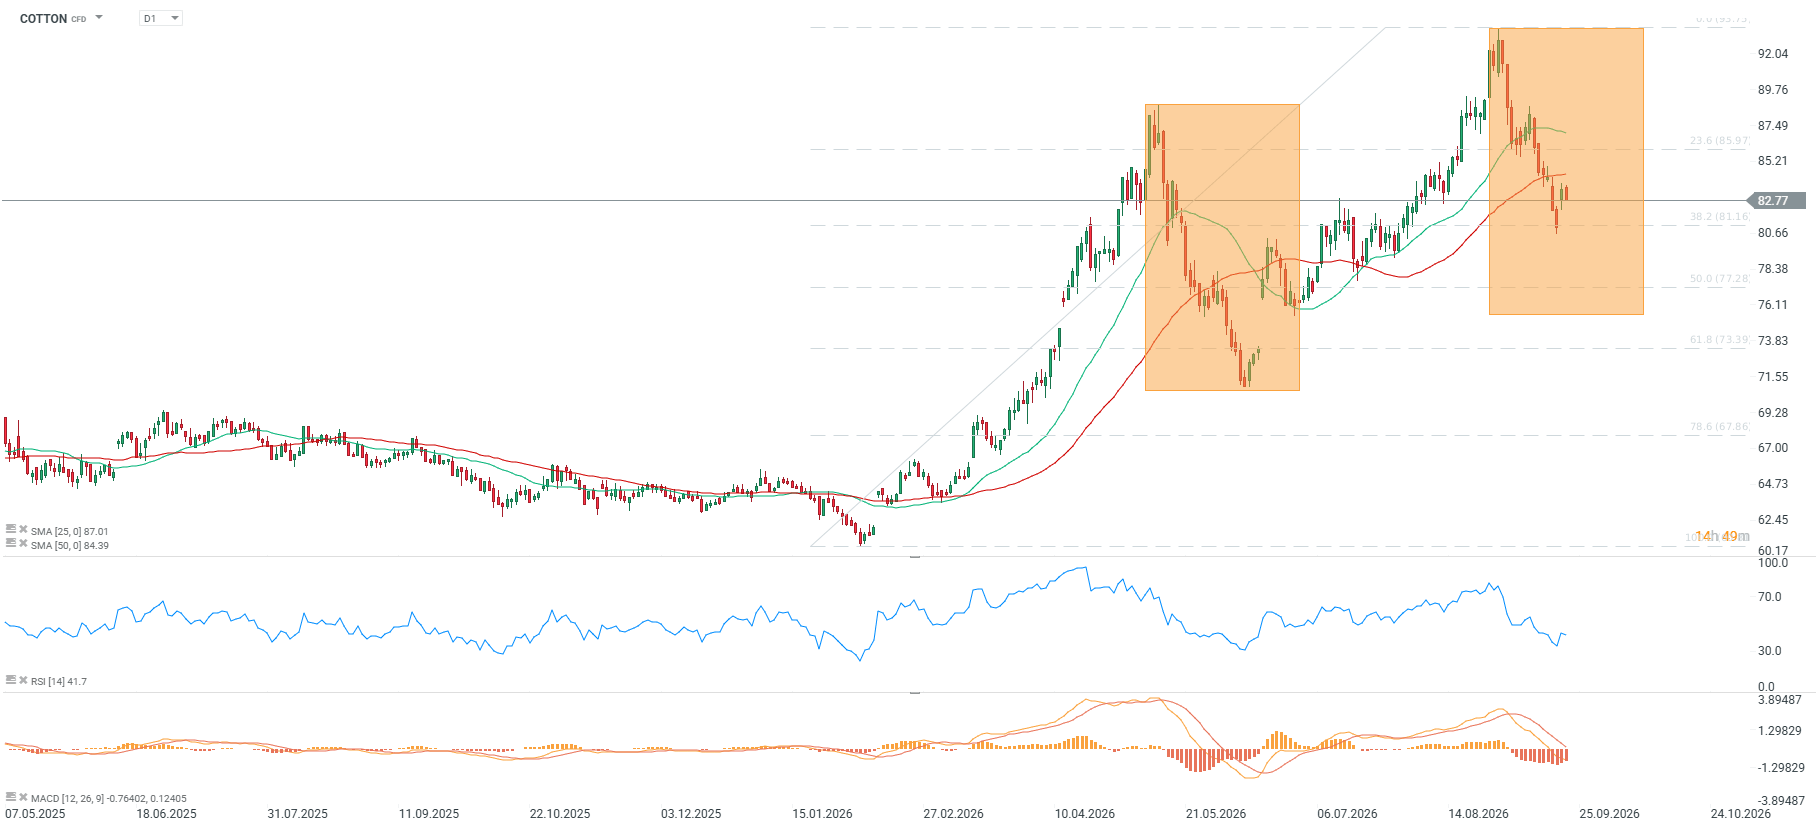
- Aktuální cena bavlny činí 82,81, což odpovídá týdennímu poklesu o 1,58 % a měsíčnímu poklesu o 6,09 %. Od začátku roku (YTD) však bavlna roste o výrazných 29,53 % a meziročně o 24,45 %.
- Indikátor RSI se nachází na velmi nízké hodnotě 25, což ukazuje na hluboce přeprodané podmínky. Jednoduchý klouzavý průměr (SMA) zároveň vysílá býčí signál, zatímco indikátor MACD zůstává v medvědím trendu.
- Cena se nachází 1,88 % pod 50denním klouzavým průměrem (SMA50), zatímco celkový tržní sentiment zůstává neutrální.
- Cena se odrazila od supportu spojeného s 38,2% Fibonacciho retracement celé růstové vlny. Současná korekční struktura však nadále vytváří nižší minima a nižší maxima, což naznačuje, že korekce ještě nemusí být u konce.
- Rozsah předchozí výrazné korekce ukazuje na možnost dalšího poklesu směrem k oblasti 75 centů.
Fundamentální a tržní kontext
- Globální produkce bavlny pro sezónu 2026–2027 byla v nejnovější zprávě USDA snížena o více než 300 000 balíků na 117,32 milionu balíků, oproti 117,63 milionu balíků očekávaným před měsícem.
- Pokles globální sklizně vychází přímo z nižší produkce ve Spojených státech, Turecku a Pákistánu, kterou částečně kompenzují vyšší odhady produkce pro Brazílii, africkou frankovou zónu (CFA) a Kazachstán.
- Globální nabídka bavlny pro sezónu 2026–2027 byla mírně zvýšena na 192,62 milionu balíků z předchozích 192,44 milionu, a to díky vyšším počátečním zásobám ve výši 75,31 milionu balíků.
- Globální spotřeba bavlny zůstává beze změny na 122,92 milionu balíků, což odráží stabilní poptávku hlavních zpracovatelských center.
- Mezinárodní obchod s bavlnou vykazuje rostoucí trend. Globální objem obchodu byl zvýšen přibližně o 400 000 balíků na 44,22 milionu balíků, zejména díky silnějším exportům z Brazílie a africké frankové zóny.
- Dovozní poptávka se soustřeďuje především na Turecko, Indonésii a Pákistán, kde domácí potřeba převyšuje lokální produkční kapacitu.
- Výhled exportu Brazílie byl zvýšen o 200 000 balíků na 15,50 milionu balíků, zatímco odhad domácí produkce vzrostl o 250 000 balíků na 18,50 milionu balíků.
- Globální konečné zásoby pro sezónu 2026–2027 vzrostly přibližně o 170 000 balíků na 69,86 milionu balíků, což vedlo k mírnému zvýšení globálního poměru zásob ke spotřebě na přibližně 56,8 %.
- Výhled produkce v Číně pro sezónu 2026–2027 zůstal beze změny na 33,50 milionu balíků, při dovozu 7 milionů balíků a spotřebě kolem 42 milionů balíků.
- Situace v Indii zůstává rovněž stabilní. Produkce činí 24 milionů balíků, spotřeba 26,50 milionu balíků a dovoz zůstává na 3 milionech balíků, zatímco domácí konečné zásoby vzrostly na 10,32 milionu balíků.
- V Turecku byl výhled produkce snížen o 300 000 balíků na 2,40 milionu balíků, což vedlo ke zvýšení odhadu dovozu o 200 000 balíků na 5 milionů balíků.
- Pákistán zaznamenal snížení odhadu sklizně o 100 000 balíků na 5 milionů balíků, zatímco dovoz byl o stejný objem zvýšen na 5,10 milionu balíků.
- Americký trh s bavlnou se vyznačuje výrazným fundamentálním utažením nabídky. USDA snížilo odhad produkce v USA pro sezónu 2026–2027 přibližně o 410 000 balíků na 13,20 milionu balíků, tedy téměř o 3 %.
- Průměrný výnos v USA byl snížen o 22 liber na 776 liber na sklizený akr, zatímco sklizňová plocha mírně klesla na 8,16 milionu akrů při osevní ploše odhadované na 10,45 milionu akrů.
- Domácí spotřeba amerických přádelen klesla o 100 000 balíků na 1,50 milionu balíků v důsledku pokračujícího útlumu domácí textilní výroby, zatímco výhled exportu zůstal beze změny na 12,30 milionu balíků.
- Konečné zásoby v USA pro sezónu 2026–2027 byly sníženy o 10 % na 3,60 milionu balíků, což výrazně omezuje dostupnou nabídku z USA pro zahraniční trhy a podporuje ceny u producentů.
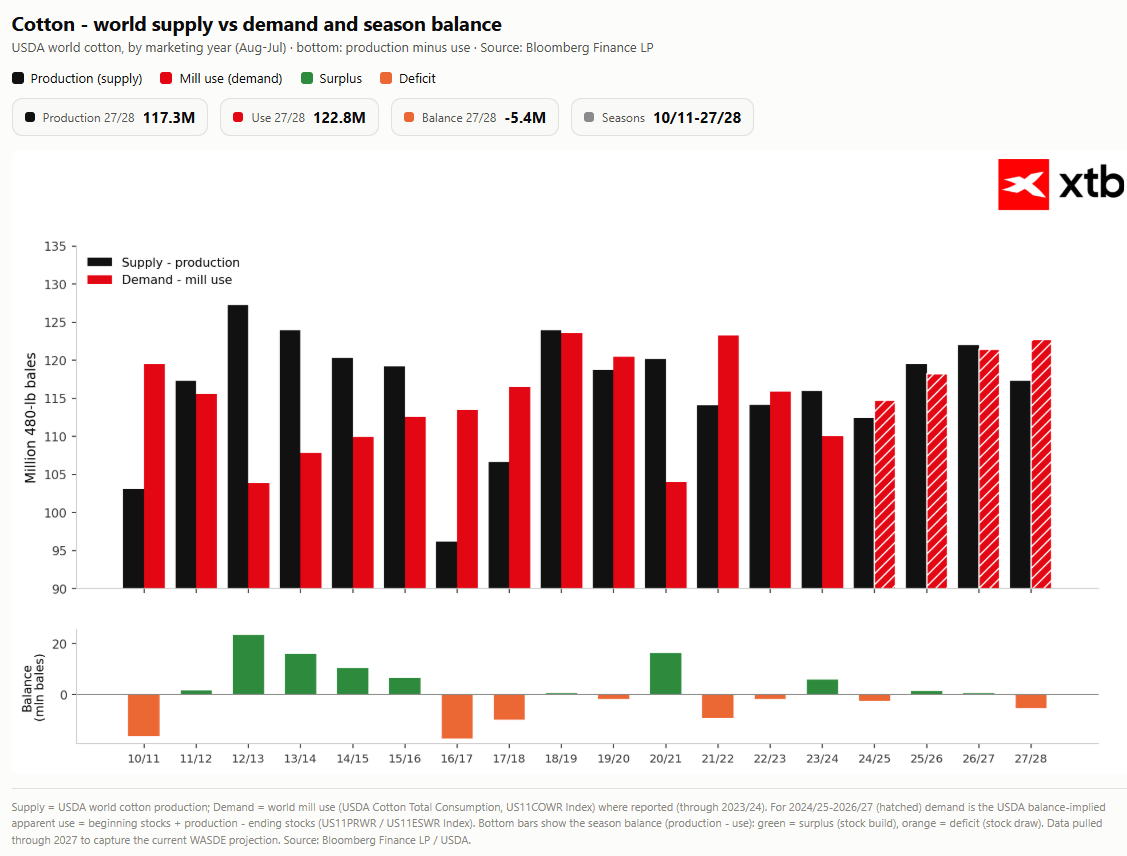
Poptávka na trhu s bavlnou má být v aktuální sezóně výrazně vyšší než produkce, která po dvou letech oživení opět klesá.
Zdroj: Bloomberg Finance LP, XTB
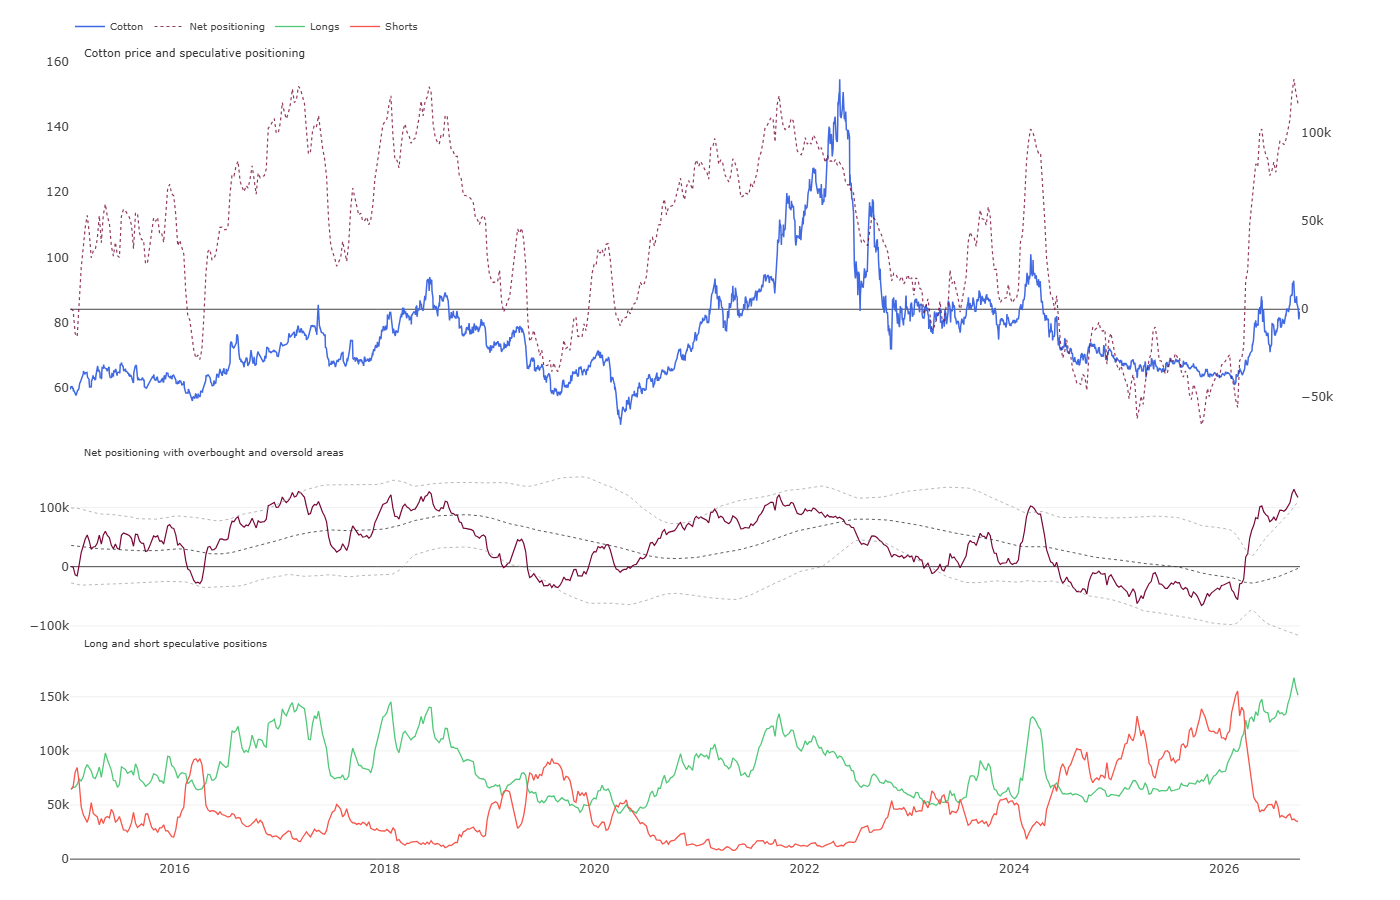
Čisté pozice na bavlně zůstávají na mimořádně vysoké úrovni. Extrémních hodnot dosahují jak dlouhé, tak krátké pozice. Přestože se fundamenty posouvají ve prospěch býků, případný pokles cen ropy by mohl vést k výrazné likvidaci dlouhých pozic, podobně jako v roce 2024.
Na druhé straně byla současná dlouhá pozice budována delší dobu a růst čistých pozic na vysoké úrovně byl výsledkem především uzavírání krátkých pozic. Větší a hlubší korekci podobnou roku 2024 by proto mohl spustit až opětovný výraznější nárůst krátkých pozic.
Zdroj: CFTC, XTB
Historické ocenění (Z-skóre)
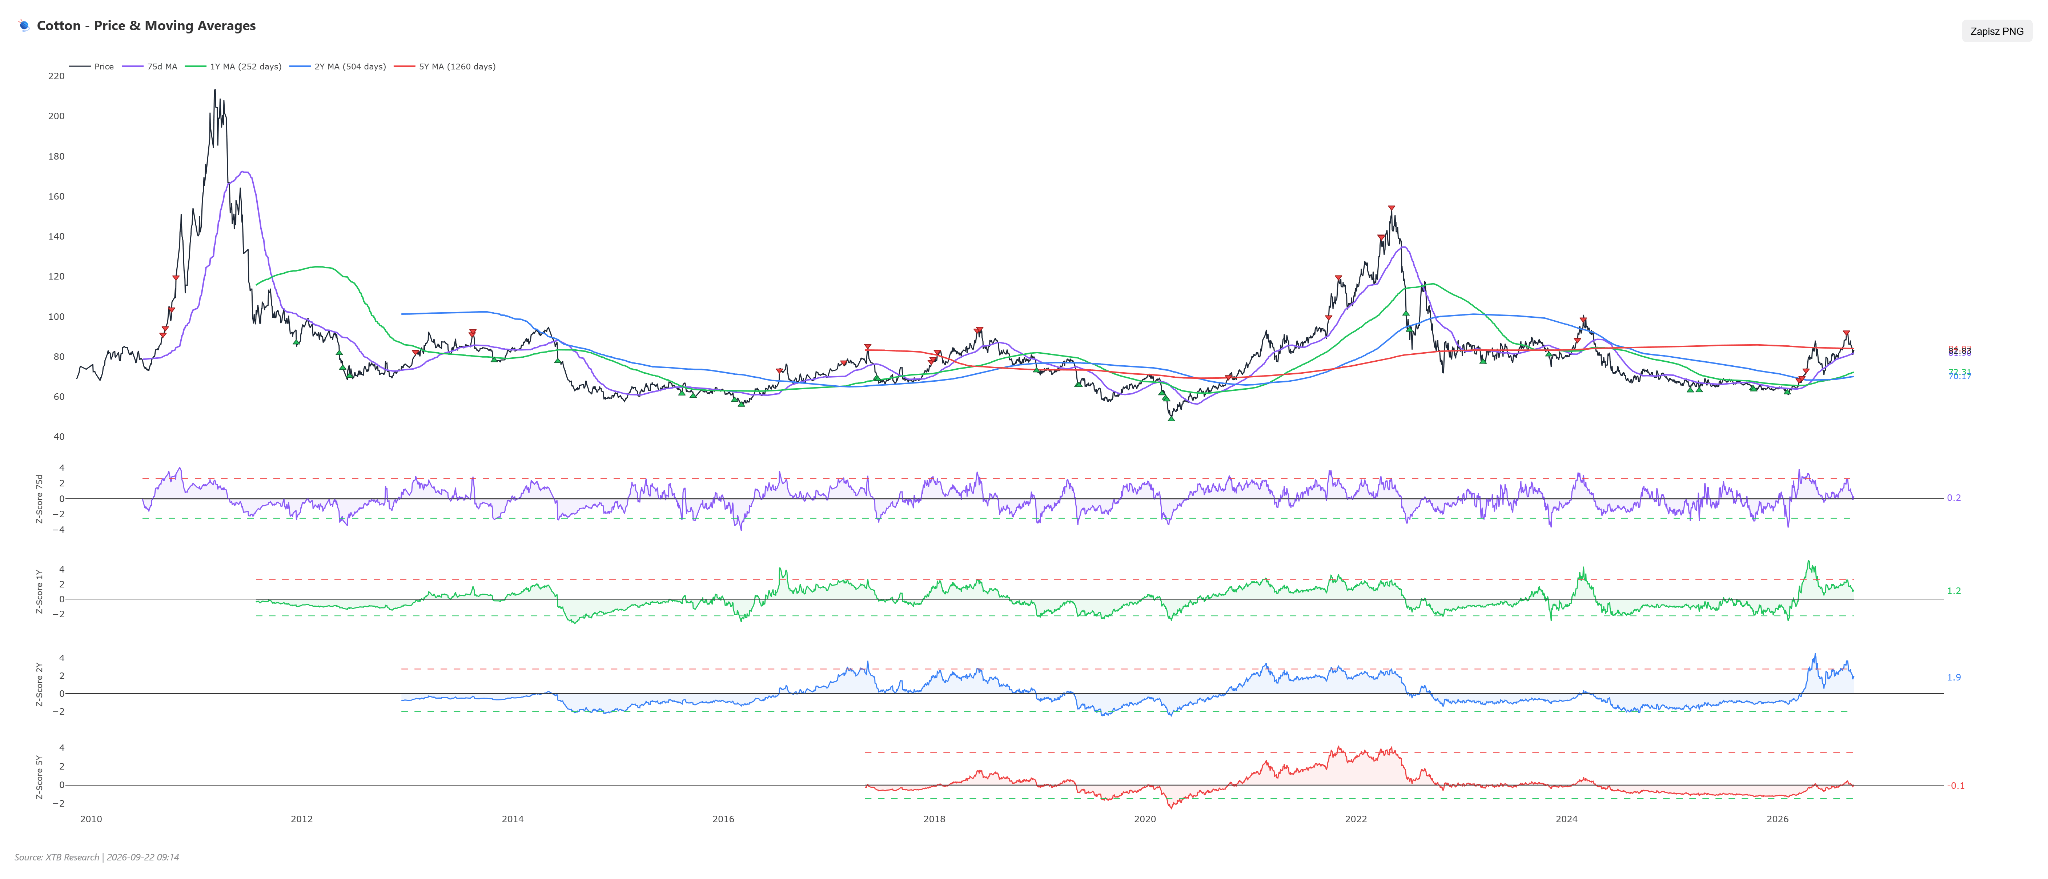
- Jednoleté Z-skóre bavlny aktuálně dosahuje 1,19, dvouleté Z-skóre činí 1,86, zatímco pětileté Z-skóre se nachází na -0,07.
- Vývoj pětiletého Z-skóre během posledních šesti měsíců ukazuje výraznou strukturální volatilitu. Před šesti měsíci indikátor dosahoval -0,99, před třemi měsíci -0,24, před měsícem vzrostl na 0,21 a aktuálně mírně klesl a stabilizoval se kolem -0,07.
- Tento vývoj ukazuje na výrazný dočasný růst ocenění v minulém měsíci, po kterém následovala stabilizace trhu kolem víceleté střednědobé rovnováhy.
- Současná hodnota poblíž nuly naznačuje, že se ocenění bavlny vrátilo ke svému historickému průměru, což snižuje riziko extrémních cenových odchylek. Silné fundamenty na straně nabídky však mohou ceny brzy znovu posunout k vyšším valuačním pásmům.
Scénáře
- Býčí scénář: Tento scénář předpokládá obrat současného downtrend, podpořený silnými fundamenty na straně nabídky v podobě nižší globální sklizně a hluboce přeprodaného trhu, což potvrzuje hodnota RSI 25. Podmínkou je udržení technického supportu kolem 82,00, návrat ceny nad 50denní klouzavý průměr a nový nákupní zájem asijských zpracovatelů, který by kompenzoval klesající zásoby v USA. Proražení rezistence na 85,50 by otevřelo prostor k rychlému růstu směrem do pásma 88,00–90,00.
- Medvědí scénář: Tento scénář předpokládá pokračující medvědí tlak vycházející z přetrvávajícího negativního signálu MACD a oslabující domácí textilní aktivity v USA. Nutnou podmínkou je přesvědčivé prolomení klíčového technického supportu na 82,00, které by zneplatnilo podpůrné signály a spustilo likvidaci dlouhých pozic finančních investorů. Prohloubení výprodeje by v tomto scénáři mohlo stáhnout cenu bavlny směrem k psychologické oblasti 78,00–76,50.
Kakao
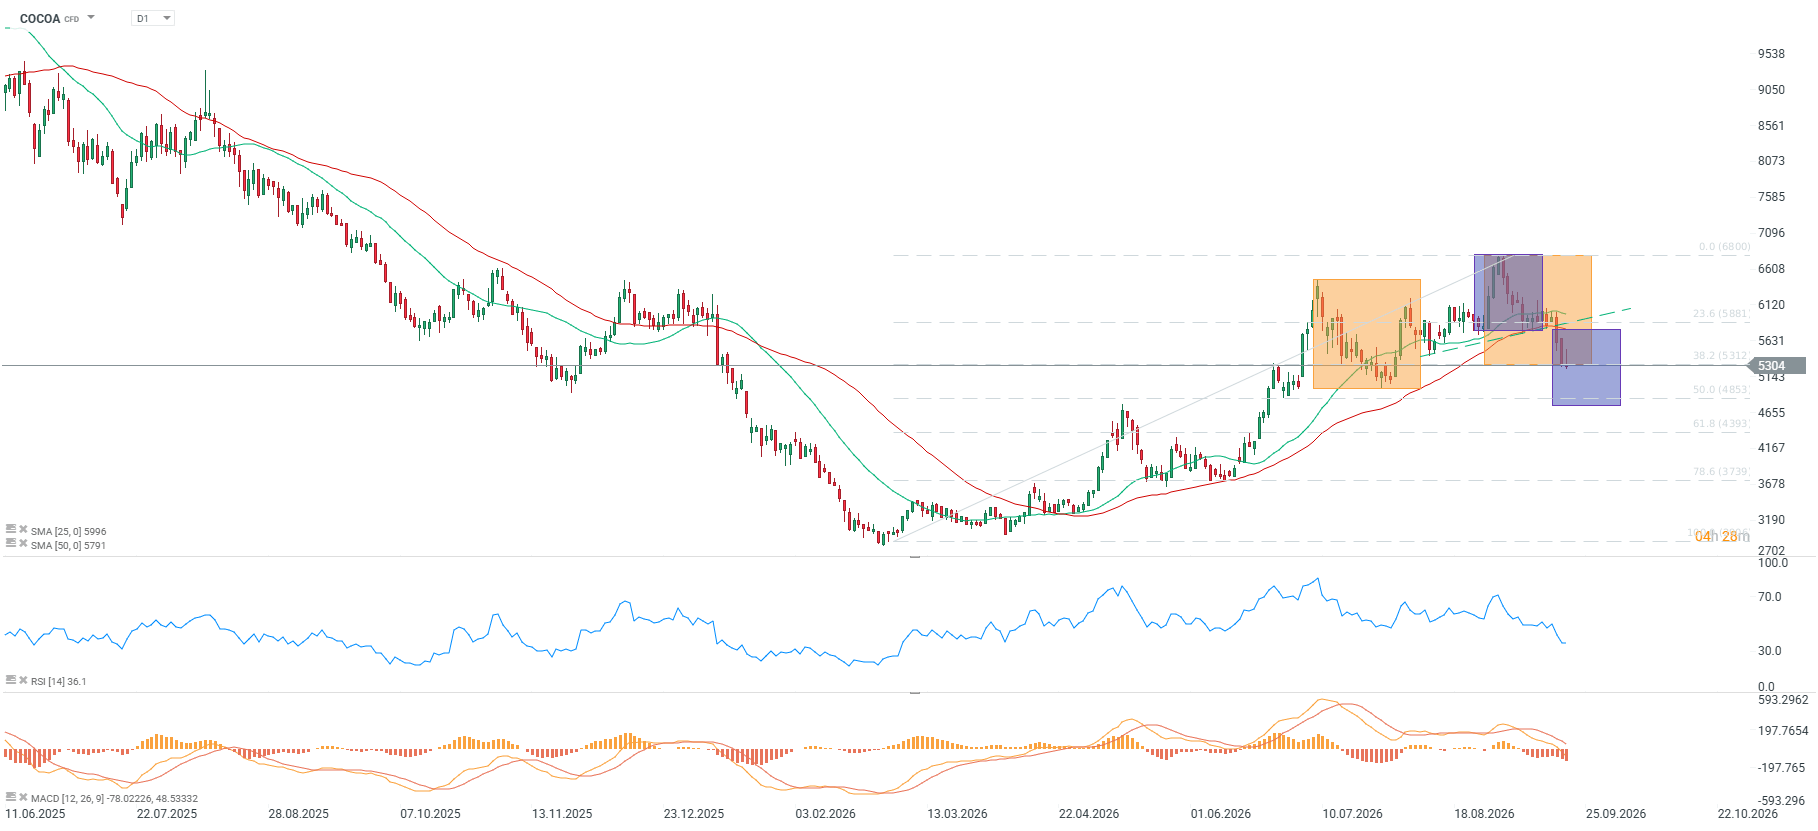
- Cena kakaa se pohybuje kolem 5 304,0 bodu, přičemž za poslední týden klesá o 9,35 %, za měsíc o 11,72 % a meziročně o výrazných 24,21 %. Od začátku roku (YTD) činí pokles 9,93 %.
- Indikátor RSI se nachází na extrémně přeprodané hodnotě 13, což výrazně zvyšuje pravděpodobnost silného technického odrazu. Jednoduchý klouzavý průměr (SMA) zároveň vysílá býčí signál, zatímco indikátor MACD zůstává v medvědím trendu. Aktuální cena se nachází 8,41 % pod 50periodním klouzavým průměrem (SMA50) a celkový tržní sentiment zůstává neutrální.
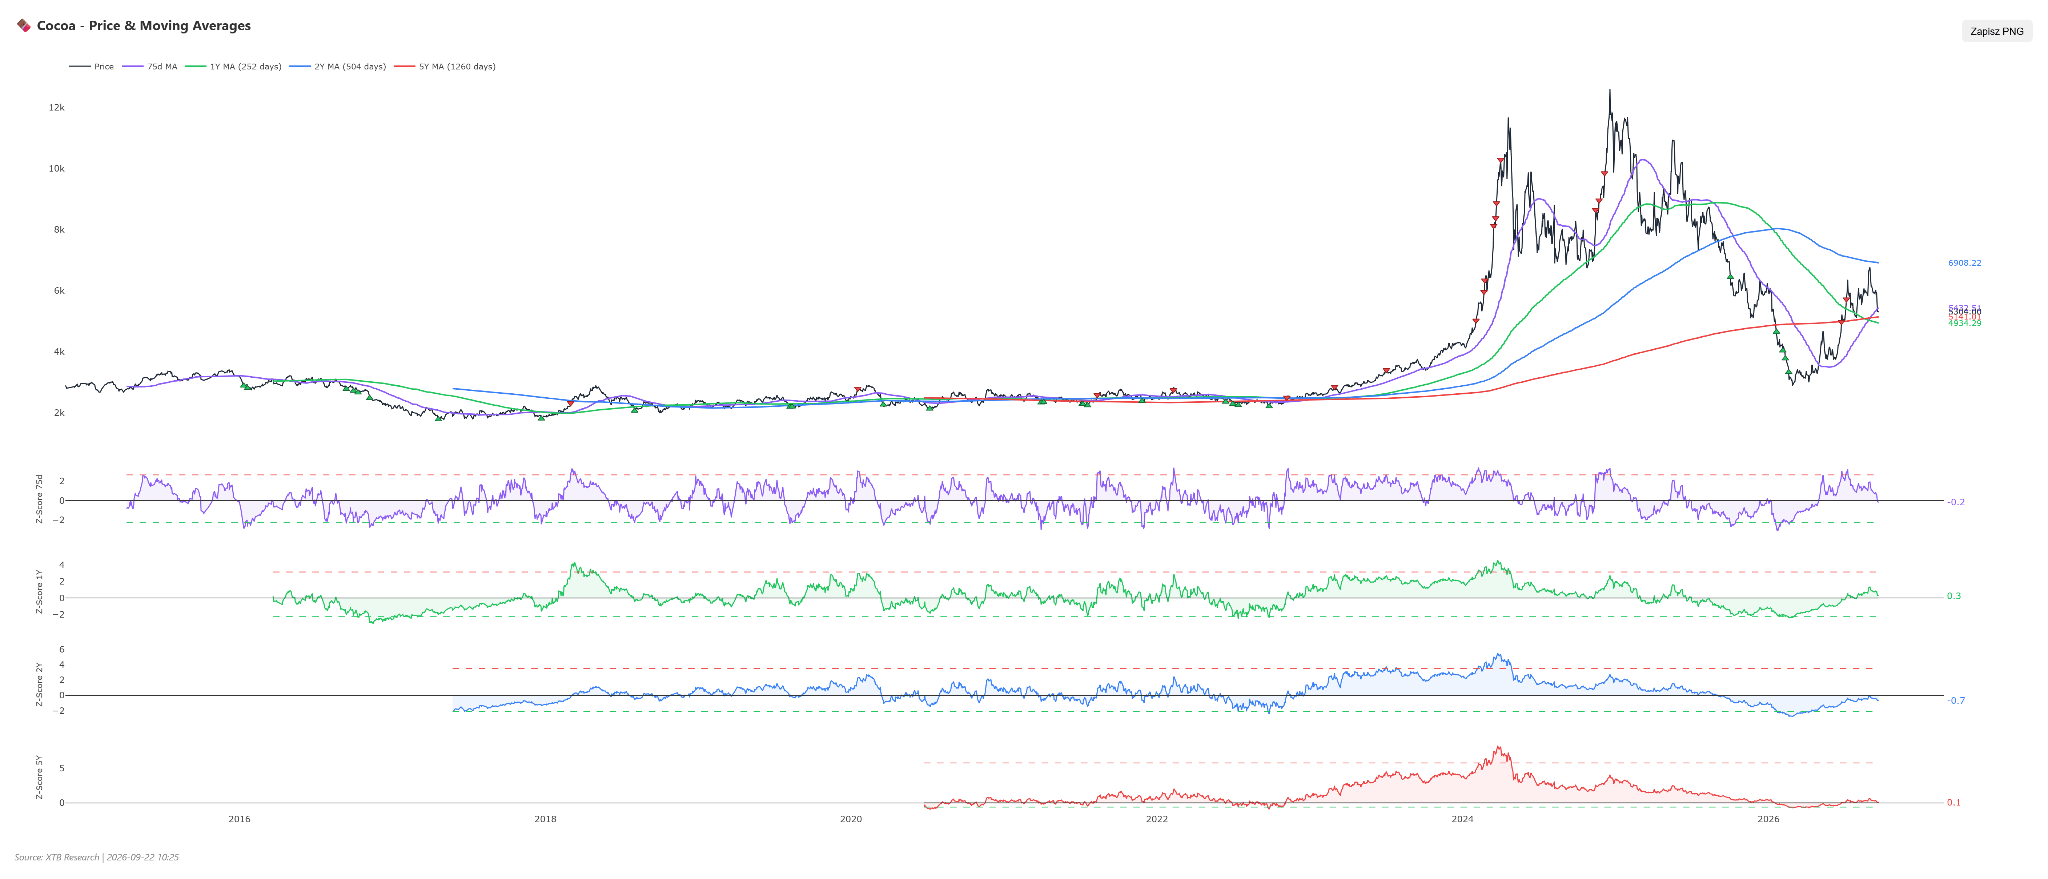
- Cena proráží pod rostoucí trendovou linii, která zároveň sloužila jako neckline lokální formace hlava a ramena, s cílem poblíž 4 800 USD za tunu.
- Klíčový zůstává support na úrovni 50,0% Fibonacciho retracement, který se překrývá s dubnovými maximy a lokálním minimem z listopadu 2025.
Fundamentální a tržní kontext
- Současná situace na trhu s kakaem zůstává pod silným tlakem vysoké nabídky, což se odráží v dvouciferném měsíčním poklesu cen.
- Sentiment účastníků trhu zůstává neutrální, přestože technické indikátory signalizují hluboce přeprodané podmínky.
- Globální dynamika nabídky a poptávky se neustále mění pod vlivem agrometeorologických podmínek v klíčových pěstitelských regionech.
- Termínová struktura forwardové křivky kakaa ukazuje na rozdílná očekávání investorů v krátkodobém a dlouhodobém horizontu.
- Likvidita obchodování na futures burzách zůstává stabilní, hedgeové fondy však upravují svou expozici podle aktuálních makroekonomických podmínek.
- Tlak na marže výrobců čokolády omezuje agresivnější nákupy na spotovém fyzickém trhu.
- Analytici pozorně sledují sezónní průběh sklizně v západní Africe kvůli případným revizím objemu produkce.
- Očekávání ohledně budoucí rovnováhy nabídky ovlivňují dlouhodobé ocenění futures kontraktů na kakao.
- Spekulativní aktivita ve futures kontraktech zesiluje krátkodobé cenové pohyby a tlačí cenu směrem ke klíčovým supportům.
- Regulátor v Pobřeží slonoviny uvedl, že od června 2025 do června 2026 bylo sklizeno 2,06 milionu tun kakaových bobů, oproti 1,58 milionu tun o rok dříve.
- Rozhodnutí posunout začátek marketingového roku na 1. září, aby bylo možné prodat větší objem kakaa, naznačuje, že hlavním problémem trhu zůstává spíše nadbytek nabídky než případné problémy s produkcí.
- Bloomberg nadále analyzuje sezónu začínající 1. října. Podle údajů z Pobřeží slonoviny však příjezdy kakaa do přístavů mezi 1.–13. zářím 2026 byly ve srovnání s obdobím 1.–12. října 2025 téměř o 46 % nižší.
- Pondělní cenový odraz byl naopak spojen s obavami ze sucha, které by mohlo způsobit problémy se sklizní před oficiálním začátkem hlavní sklizně na začátku října.
- Burzovní zásoby nadále rostou a dosáhly 3,4 milionu pytlů, což je nejvyšší úroveň za 2 roky.
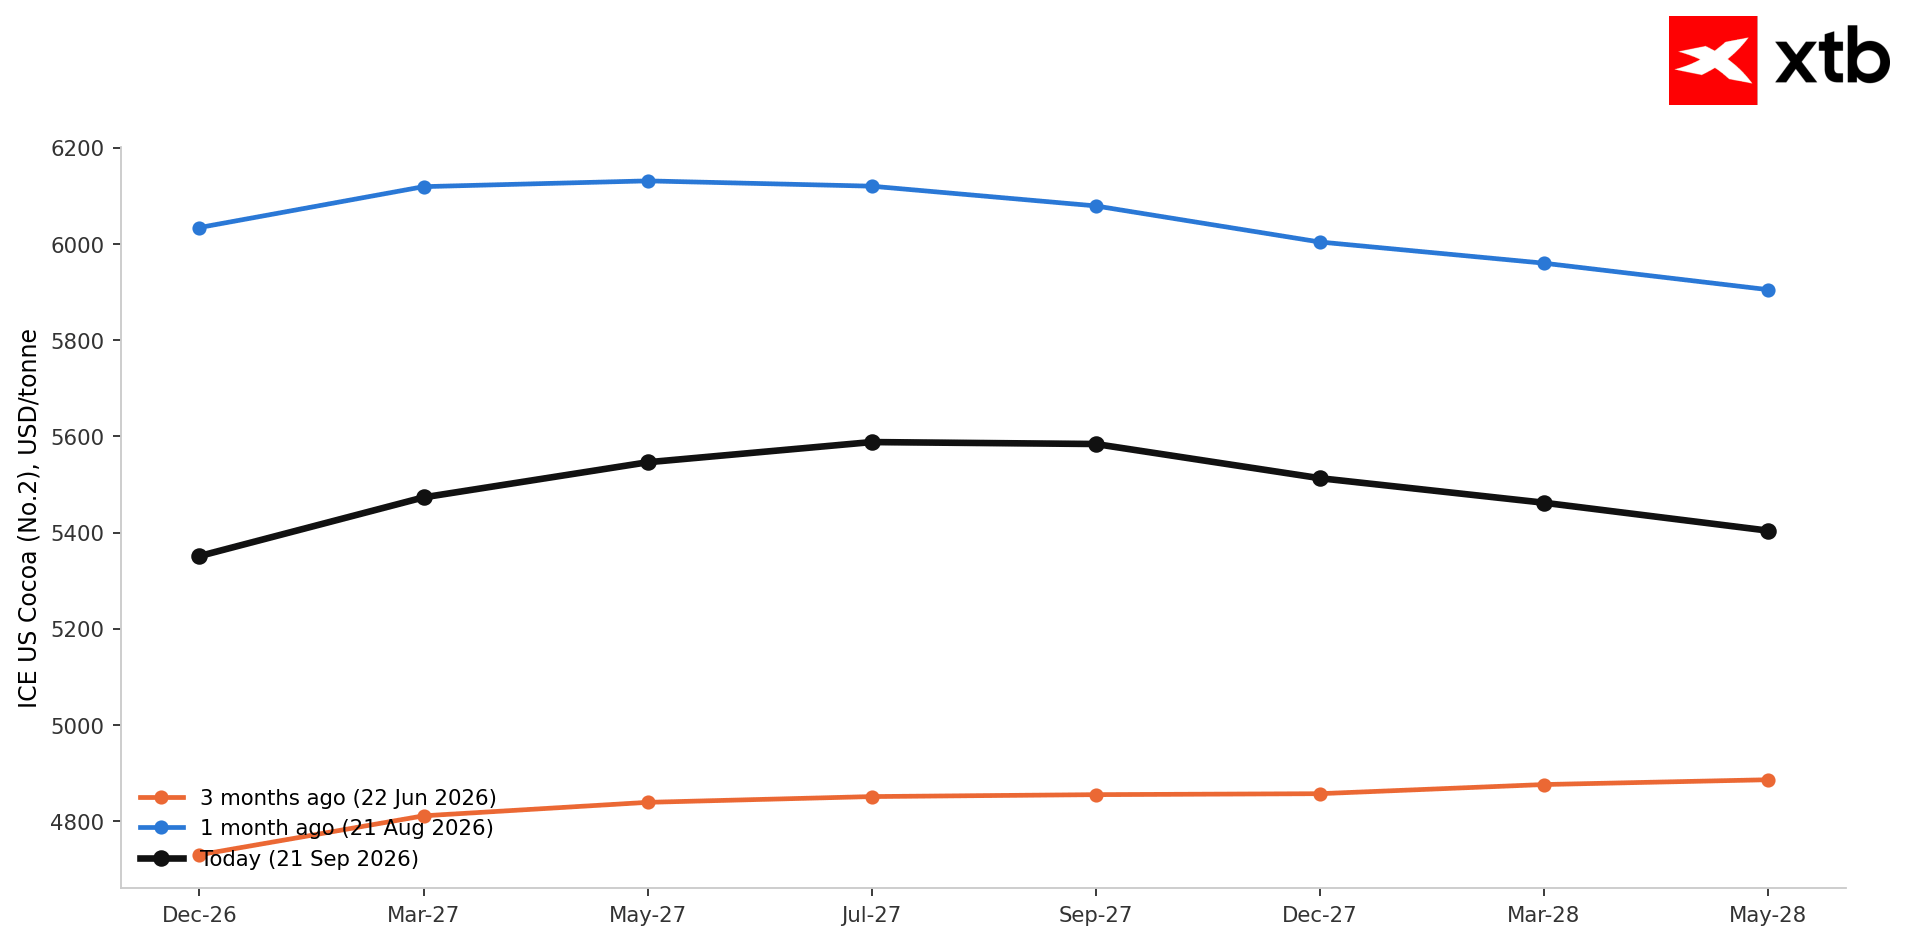
Kakao vstupuje na krátkém konci křivky do mírně hlubšího contanga než před měsícem.
Zdroj: Bloomberg Finance LP, XTB
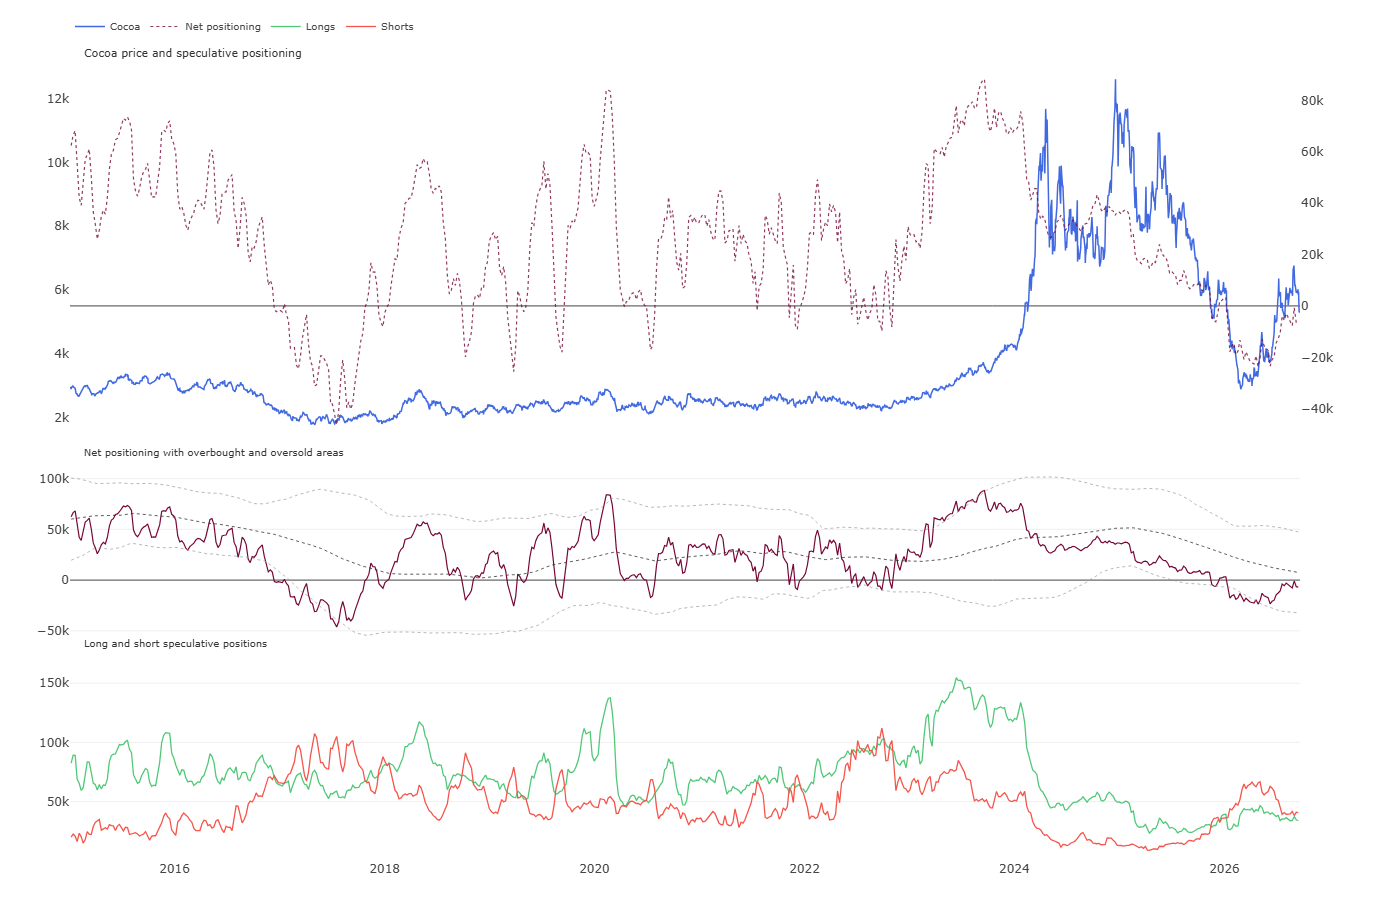
Na trhu je patrné, že ze strany kupujících nevzniká výraznější tlak, zatímco aktivita prodejců zatím zůstává stabilní.
Zdroj: CFTC, XTB
Historické ocenění (Z-skóre)
- Jednoleté Z-skóre kakaa aktuálně dosahuje Z1Y +0,31, dvouleté Z2Y -0,68, zatímco pětileté Z-skóre (Z5Y) se nachází na +0,06.
- Vývoj pětiletého Z-skóre během posledních šesti měsíců ukazuje, že před šesti měsíci dosahovalo -0,56, před třemi měsíci -0,27, před měsícem vzrostlo na +0,31 a aktuálně se stabilizovalo na +0,06.
- Tento vývoj ukazuje na dočasné ochlazení zvýšeného ocenění a návrat směrem k historickému průměru, což snižuje riziko strukturálního nadhodnocení a naznačuje, že trh po předchozích extrémních výkyvech hledá novou fundamentální rovnováhu.
Scénáře
- Býčí scénář: Nezbytnou podmínkou pro naplnění býčího scénáře je udržení silného technického supportu, který vychází z extrémně nízké hodnoty RSI a slábnoucího prodejního tlaku ze strany fondů držících krátké pozice. Aby růst získal momentum, musí se cena kakaa přesvědčivě vrátit nad 50periodní klouzavý průměr SMA50. Pomoci by mohlo oživení fyzické poptávky ze strany zpracovatelů a pozitivní revize bilance nabídky a poptávky v nadcházejících zprávách z odvětví. Splnění těchto podmínek by otevřelo prostor k dynamickému návratu k rezistenci na 5 850 USD a v delším horizontu k otestování oblasti 6 200 USD.
- Medvědí scénář: Medvědí scénář se naplní, pokud na trhu převládnou současné negativní signály MACD a medvědi po prolomení klíčových technických bariér převezmou plnou kontrolu. Podmínkou hlubšího výprodeje je udržení ceny pod 50periodním klouzavým průměrem a absence nákupní reakce při současných přeprodaných hodnotách RSI. Tento vývoj by mohla podpořit slabší makroekonomická data naznačující omezenou spotřebitelskou poptávku po čokoládových výrobcích. V takovém prostředí by cena kakaa mohla pokračovat v poklesu směrem k supportu na 4 950 USD s možností otestování hlubších minim kolem 4 600 USD.
Další články o komoditách a jejich obchodování:
- Investování do kávy formou CFD
- Obchodování zlata – Investování do zlata pro začátečníky
- Obchodování stříbra – Jak investovat do stříbra?
- Šest věcí, které potřebujete vědět o obchodování ropy
- Základy obchodování komodit
- Obchodování s plynem – Jak investovat do NATGAS?
- Historie a budoucnost zemního plynu (NATGAS)
Zaujalo Vás toto téma? U XTB můžete obchodovat více než 25 CFD na komodity z různých sektorů!
- Konkurenční spready
- Nízké swapové body, díky kterým můžete držet pozice déle
- Možnost obchodovat už od 0,01 lotu a pár desítek EUR
Kromě široké nabídky instrumentů od nás získáte také vzdělávací materiály – články, e-booky a kurzy zdarma:


Ropa znovu roste nad 100 USD. Trh čeká na možná jednání USA a Íránu 🛢️


Ekonomický kalendář – Další den projevů centrálních bankéřů. Reaguje AUDUSD na inflační rizika? 📅


Ranní shrnutí: Globální trhy jedou na vlně AI, geopolitické napětí roste a centrální banky zůstávají jestřábí 📈 (22. 9. 2026)

Graf dne: Evropský plyn (NATGAS.EU) pod 80 EUR, Goldman Sachs však varuje před úrovní 105 EUR/MWh.
Rozdílové smlouvy jsou komplexní nástroje a v důsledku použití finanční páky jsou spojeny s vysokým rizikem rychlého vzniku finanční ztráty. U 77 % účtů retailových investorů došlo při obchodování s rozdílovými smlouvami u tohoto poskytovatele ke vzniku ztráty. Měli byste zvážit, zda rozumíte tomu, jak rozdílové smlouvy fungují, a zda si můžete dovolit vysoké riziko ztráty svých finančních prostředků. Investování je rizikové. Investujte zodpovědně. Tento materiál je marketingovou komunikací ve smyslu čl. 24 odst. 3 směrnice Evropského parlamentu a Rady 2014/65/EU ze dne 15. května 2014 o trzích finančních nástrojů, kterou se mění směrnice 2002/92/ES a směrnice 2011/61/EU (MiFID II). Marketingová komunikace není investiční doporučení ani informace doporučující či navrhující investiční strategii ve smyslu nařízení Evropského parlamentu a Rady (EU) č. 596/2014 ze dne 16. dubna 2014 o zneužívání trhu (nařízení o zneužívání trhu) a o zrušení směrnice Evropského parlamentu a Rady 2003/6/ES a směrnic Komise 2003/124/ES, 2003/125/ES a 2004/72/ES a nařízení Komise v přenesené pravomoci (EU) 2016/958 ze dne 9. března 2016, kterým se doplňuje nařízení Evropského parlamentu a Rady (EU) č. 596/2014, pokud jde o regulační technické normy pro technická ujednání pro objektivní předkládání investičních doporučení nebo jiných informací doporučujících nebo navrhujících investiční strategie a pro zveřejnění konkrétních zájmů nebo náznaků střetu zájmů nebo jakékoli jiné rady, a to i v oblasti investičního poradenství, ve smyslu zákona č. 256/2004 Sb., o podnikání na kapitálovém trhu. Marketingová komunikace je připravena s nejvyšší pečlivostí, objektivitou, prezentuje fakta známé autorovi k datu přípravy a neobsahuje žádné hodnotící prvky. Marketingová komunikace je připravena bez zohlednění potřeb klienta, jeho individuální finanční situace a nijak nepředstavuje investiční strategii. Marketingová komunikace nepředstavuje nabídku k prodeji, nabídku, předplatné, výzvu na nákup, reklamu nebo propagaci jakýchkoliv finančních nástrojů. Společnost XTB S.A., organizační složka nenese odpovědnost za jakékoli jednání nebo opomenutí klienta, zejména za získání nebo zcizení finančních nástrojů, na základě informací obsažených v této marketingové komunikaci. V případě, že marketingová komunikace obsahuje jakékoli informace o jakýchkoli výsledcích týkajících se finančních nástrojů v nich uvedených, nepředstavují žádnou záruku ani předpověď ohledně budoucích výsledků. Minulá výkonnost nemusí nutně vypovídat o budoucích výsledcích a každá osoba jednající na základě těchto informací tak činí zcela na vlastní riziko.