


Ještě před několika dny se trh výrazně obával, že se ceny ropy během pokračující války vrátí na nová historická maxima. Nyní však investoři začínají zvažovat zcela jiný scénář: kolaps blokády Íránu. Přestože ceny ropy během posledního zářijového pondělí výrazně rostou, současná situace na ropném trhu je mimořádně zajímavá a zároveň obtížně předvídatelná.
V posledních dnech nebyla oznámena žádná dohoda, Írán nezmírňuje podmínky pro otevření Hormuzského průlivu a Trump jeho návrh zcela odmítl. Navzdory tomu sílí daty podložený pohled, podle něhož se vývoz ropy z Blízkého východu ve větším rozsahu obnovuje. Trh se nedočkal diplomatického průlomu, ale našel si vlastní náhradní cestu. Situaci lze nazvat studenou válkou na ropném trhu: konflikt pokračuje a do značné míry udržuje geopolitickou rizikovou přirážku, riziko nemizí, obchod však běží dál. Je jen pomalejší, dražší a nepochybně nebezpečnější.
Než půjdeme dál, je třeba upozornit na jednu věc ohledně dat. Většina údajů o tocích ropy, kyvadlové přepravě tankery a překládkách mezi loděmi (STS) pochází od soukromých poskytovatelů dat. Rostoucí objemy však potvrzuje stále více analýz. Přesný rozsah obnovy vývozu se odhaduje obtížně, směr vývoje se ale zdá být zřejmý a promítá se i do vzdálenějších částí trhu. Nabízí se však otázka: nastal čas také na prudký pokles cen krátkodobých ropných kontraktů?
Co se vlastně změnilo? Návrat vývozu
Nejdůležitější údaj z rychle končícího měsíce se týká celkového vývozu ropy z Blízkého východu. Ten v březnu klesl přibližně na 40 % lednové úrovně, v září se však měl zotavit asi na 17 milionů barelů denně. Podle některých výpočtů jde téměř o 90 % úrovně ze začátku roku. Oproti jarnímu propadu je to zásadní změna.
Zřetelně se také mění přepravní trasy, což je jádrem celého příběhu. Když se na jaře vývoz z Perského zálivu téměř zastavil, převzala zátěž trasa přes Rudé moře, kam Saúdská Arábie přesměrovala dodávky. V létě však Húsíové uzavřeli jižní výstup přes průliv Báb al-Mandab a zářijové útoky na ropovod East-West přerušily tok ropy k Rudému moři. Vývoz se proto vrátil do Perského zálivu, kde nyní dosahuje velmi vysokých objemů. Největší světový vývozce ropy si nemohl dovolit přepravu zcela zastavit. Rozhodl se přijmout vyšší riziko a s pomocí USA posílá stále více barelů přes Hormuzský průliv.
Pokud se přeprava ropy přes Hormuzský průliv vrátila na velmi vysokou úroveň, proč její cena neklesá? Odpovědí jsou riziko a vysoké přepravní sazby. Ropa proudí i bez dohody, trh však musí za dopravení žádaných barelů platit více.
Nový způsob vývozu: hormuzská kyvadlová přeprava a „období rozmnožování lodí“ v Ománském zálivu
Jak tato náhradní cesta funguje v praxi? Vzniklo něco, čemu analytici říkají „hormuzská kyvadlová přeprava“. Tankery vyvážejí ropu z Perského zálivu podél ománského pobřeží. Drží se blízko břehů Ománu, místo aby pluly středem průlivu nebo podél íránského pobřeží. V Ománském zálivu pak náklad překládají mezi loděmi (STS) a vracejí se pro další zásilku. Odtud pochází prudký nárůst překládek STS, přezdívaný „období rozmnožování lodí“. Objem těchto operací vzrostl z téměř nulové úrovně na jaře na více než 8 milionů barelů denně v září.
Podle odhadů se do hormuzské kyvadlové přepravy zapojuje přibližně 116 tankerů. Společnost ADNOC, státní ropná firma Spojených arabských emirátů, s ní začala již v květnu s přibližně 11 plavidly. Později tento postup převzaly Saudi Aramco a Kuvajt. Svou roli hraje také armáda: americké námořnictvo koordinuje průjezdy tankerů průlivem, určuje trasy a časová okna, aby bylo možné soustředit protivzdušnou obranu nad místem průjezdu. Lodě přitom vypínají své transpondéry. Společnosti jako Kpler proto mohou objem ropy, která Hormuzským průlivem skutečně propluje, odhadovat pouze pomocí satelitních dat. Ropa proudí dál, její doprava na otevřené moře je však výrazně dražší než obvykle.
Proč ropa zůstává drahá: náklady na náhradní trasu a ústup íránských dodávek
Zdá se, že navzdory obnovenému vývozu drží ceny vysoko především tři faktory.
Prvním jsou obrovské náklady na kyvadlovou přepravu. Přepravní sazba na trase ze zálivu do Číny, měřená indexem TD3c, vystoupala nad 200 USD za tunu, což odpovídá až téměř 30 USD za barel. U nákladu dvou milionů barelů na velkém tankeru VLCC to představuje zhruba 58 milionů USD za jedinou plavbu. Tyto náklady se promítají do ceny dodané ropy. I když je barelů dostatek, dostat je na trh je drahé, což podporuje ceny.
Druhým faktorem je výpadek samotného Íránu, který nabídku omezuje. Od srpna Írán ze svého hlavního terminálu na ostrově Charg prakticky nenakládá ropu, protože vývoz íránské ropy a návrat pro další zásilku představují nejvyšší riziko. Podle Bessenta zbývá na moři jen asi 15 milionů barelů íránské ropy a poslední dodávky do Číny budou dokončeny do dvou týdnů. Z trhu tak mizí skutečné objemy ropy, i když je nahrazují jiní dodavatelé.
Třetím faktorem je přetrvávající geopolitické riziko. Húsíjské drony a střely nadále míří na Rijád a zařízení společnosti Aramco; výstrahy byly vydány v Abhá a Džázánu. Dokud zůstává energetická infrastruktura cílem útoků, riziková přirážka z trhu nezmizí.
Potvrzení z trhu futures
Trh futures ukazuje, že krátkodobá situace zůstává napjatá. Pokud by návrat objemů skutečně uvolňoval situaci na fyzickém trhu, projevilo by se to na křivce termínových cen. Zatím však pozorujeme spíše stabilizaci současného stavu.
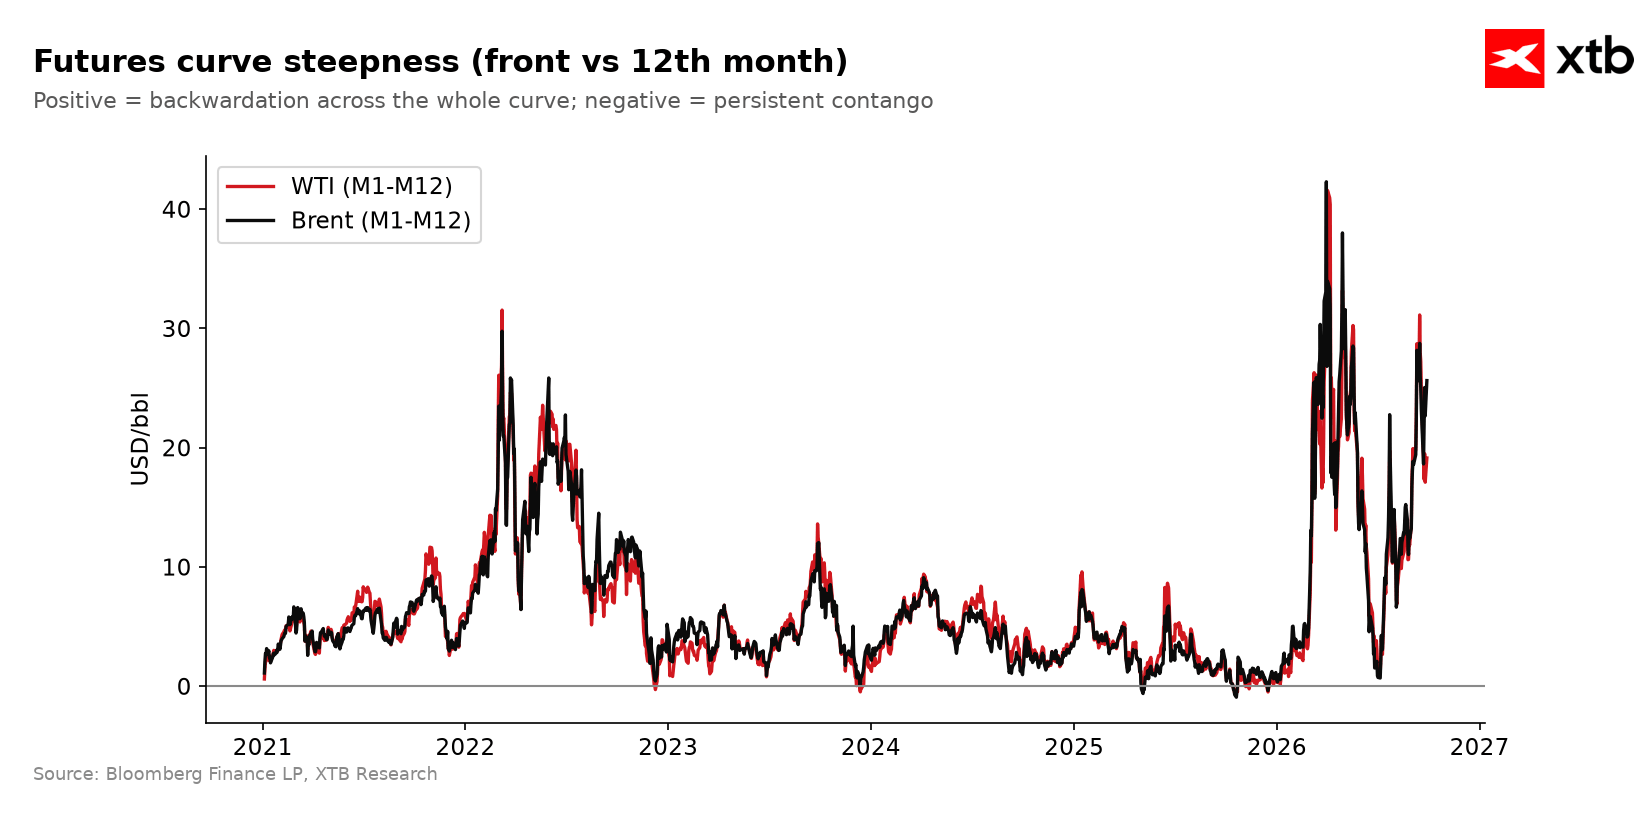
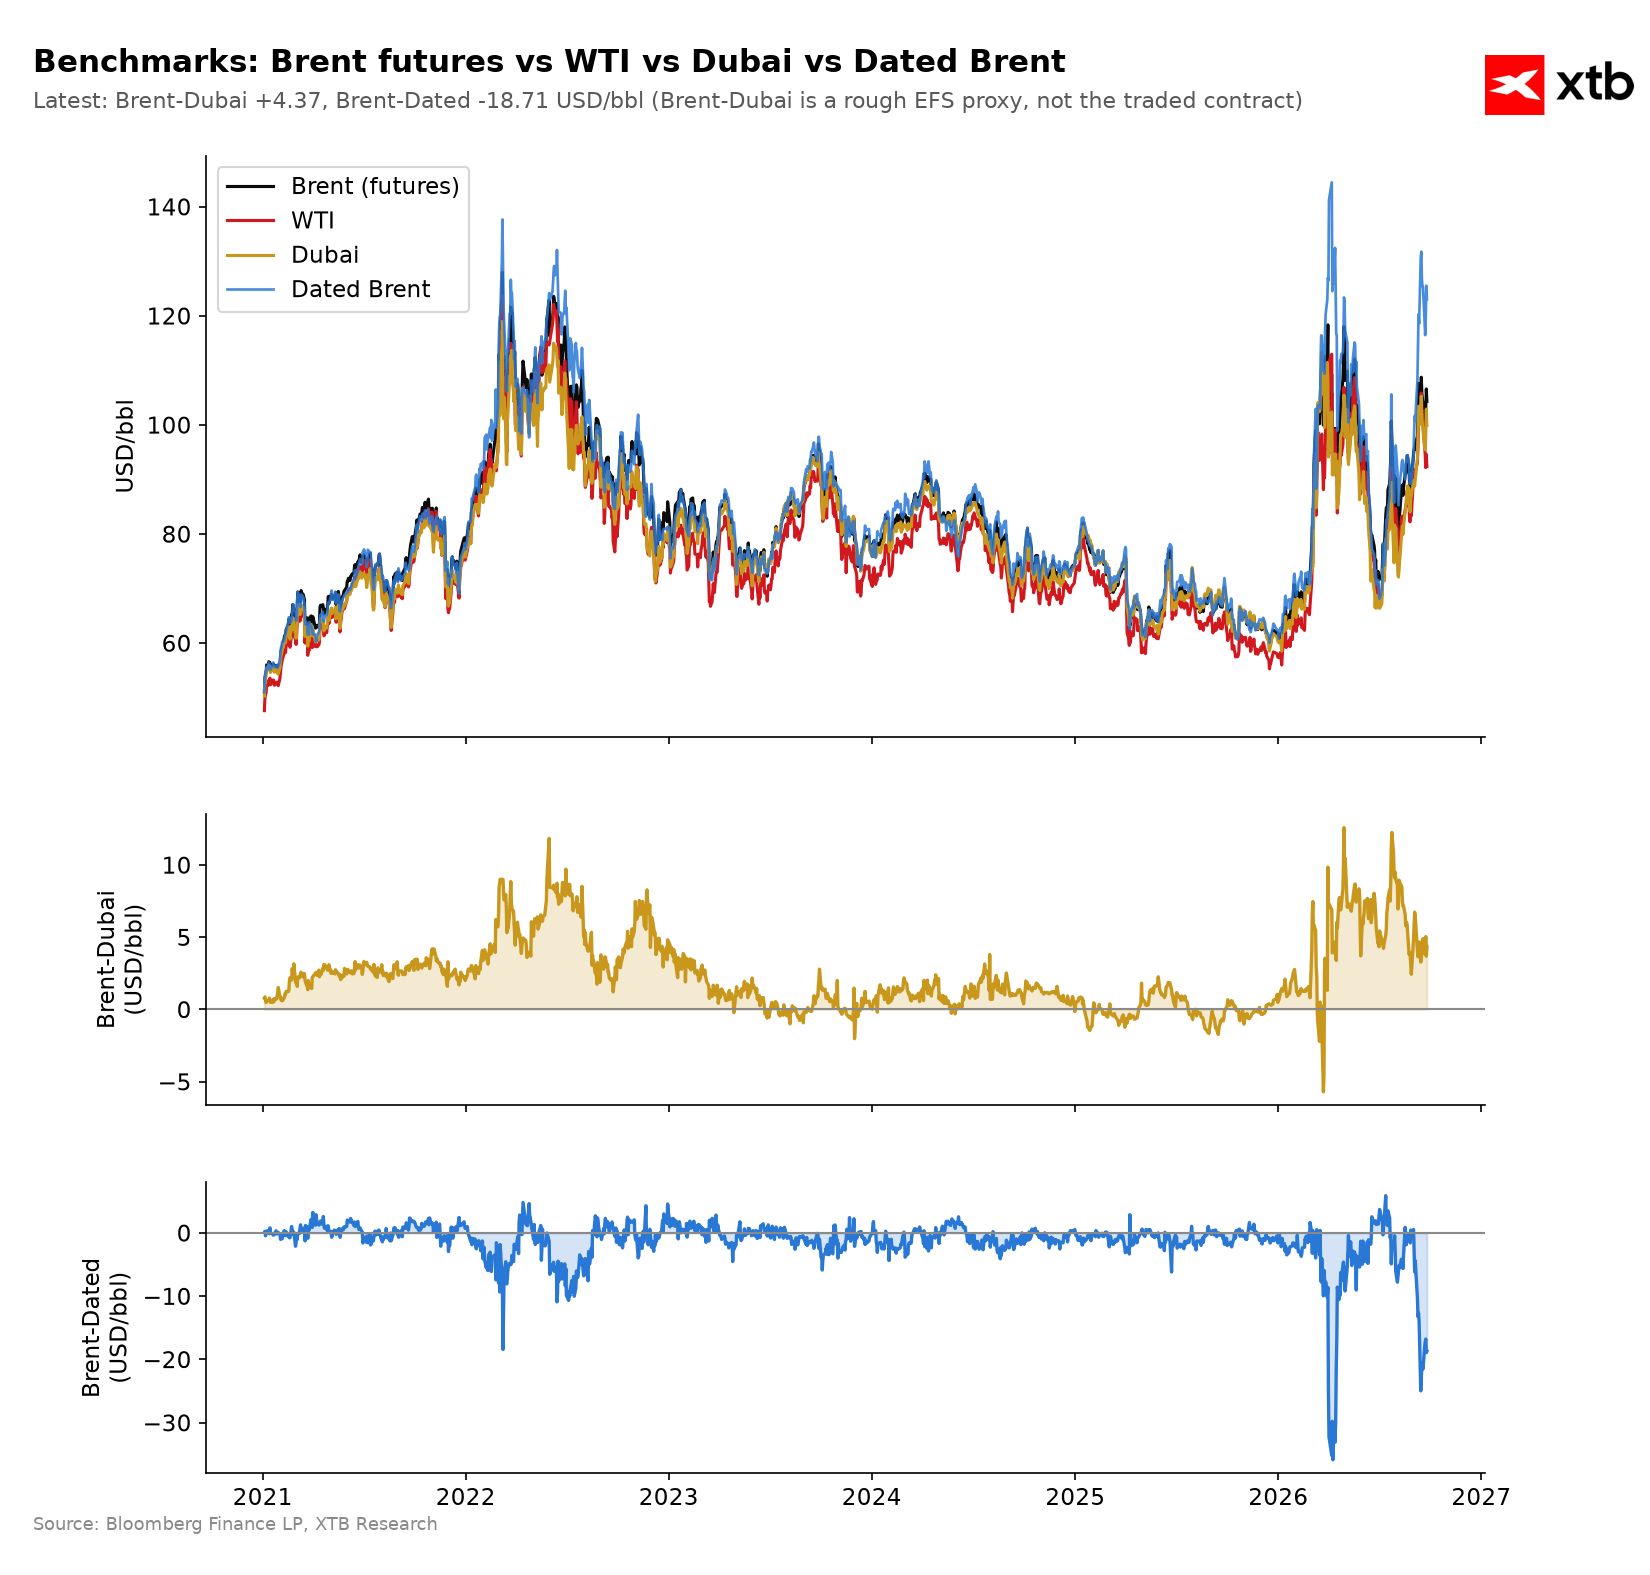
Backwardace ropy Brent, tedy cenový rozdíl mezi kontraktem s nejbližší splatností a kontraktem se splatností za 12 měsíců, je výrazná a dále se prohloubila. Obvykle činila jen několik dolarů. Před pár týdny dosahovala již tehdy vysokých 10 USD, nyní však prémie končícího nejbližšího kontraktu vzrostla až na 27 USD. Celá křivka termínových cen se posunula výše, včetně kontraktu se splatností za 12 měsíců. Fyzicky dodávaná ropa Dated Brent se mezitím obchoduje s rekordní prémií 23 USD vůči nejbližšímu futures kontraktu. Tři nezávislé signály tak ukazují, že nabídka na fyzickém trhu zůstává napjatá.
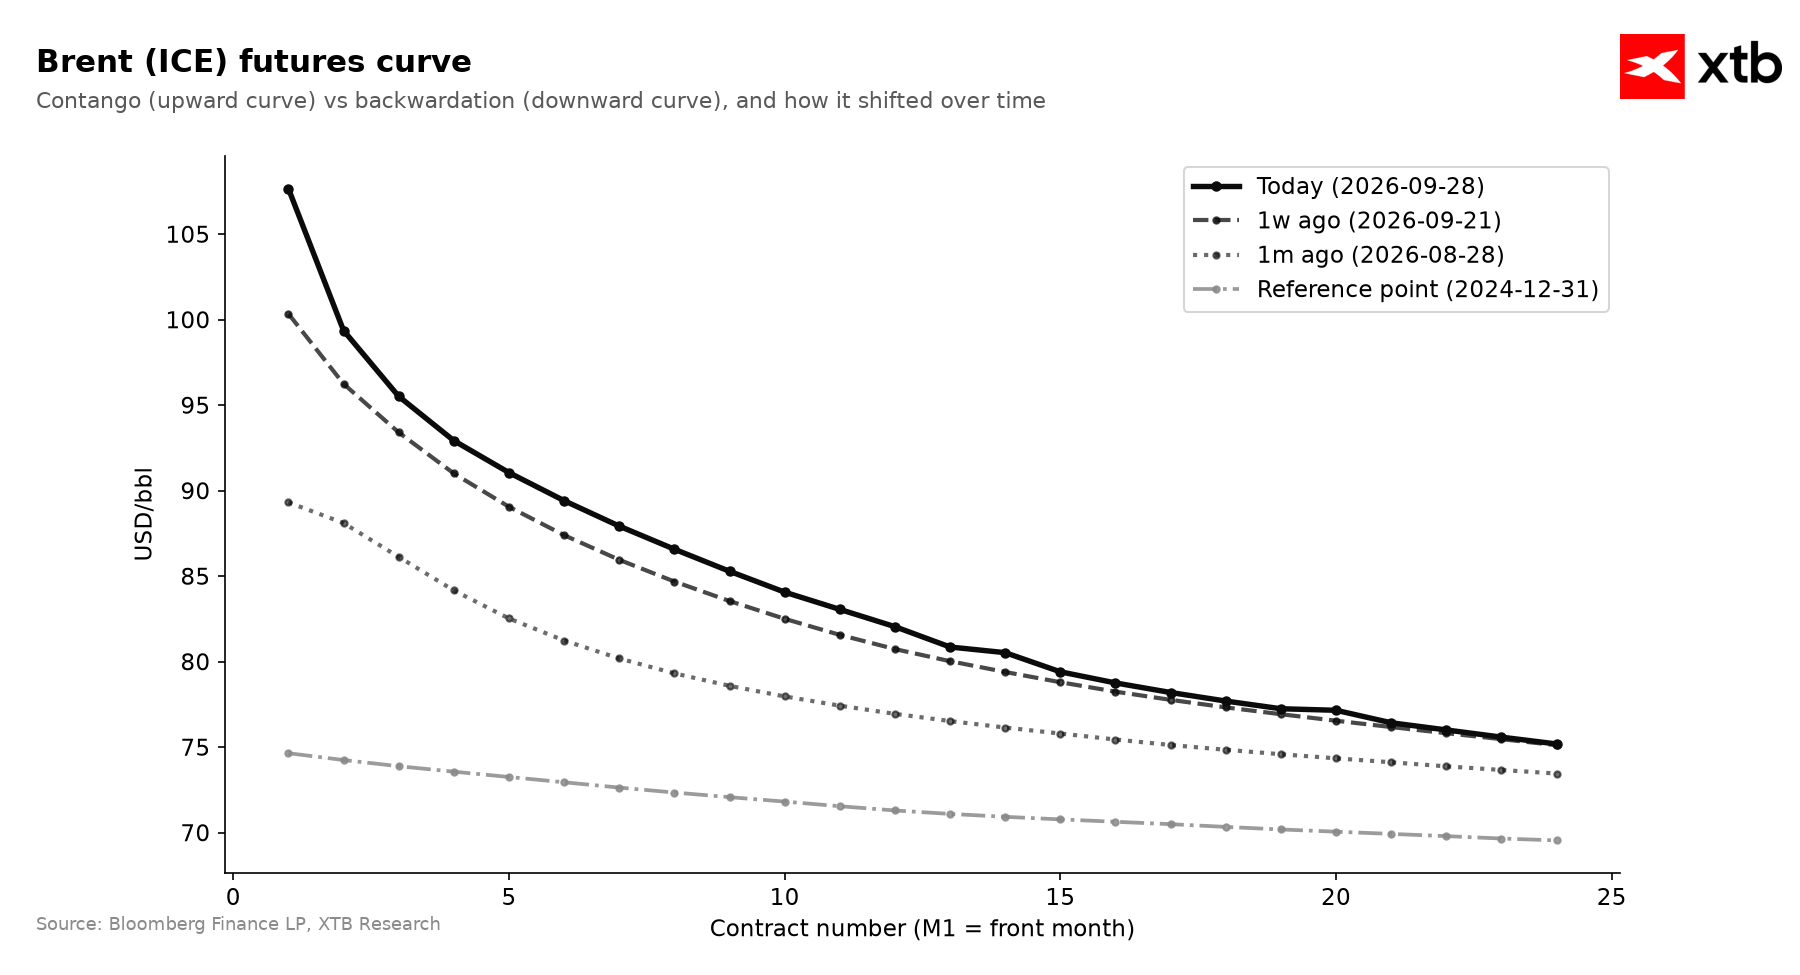
Jak to zapadá do výrazného oživení vývozu ropy? Objemy se vracejí, přeprava je však dražší a vede po delších trasách. Navíc chybějí některé druhy ropy, například íránská. Dostupnost vhodné ropy na potřebném místě tak zůstává omezená. K tomu se přidává omezená nabídka rafinovaných paliv. Křivka termínových cen a údaje o přepravě si neodporují. Ukazují dvě stránky téhož vývoje: na cestě je mnoho barelů, jejich doprava je však nákladná a provázená problémy.
Technická analýza ropy Brent
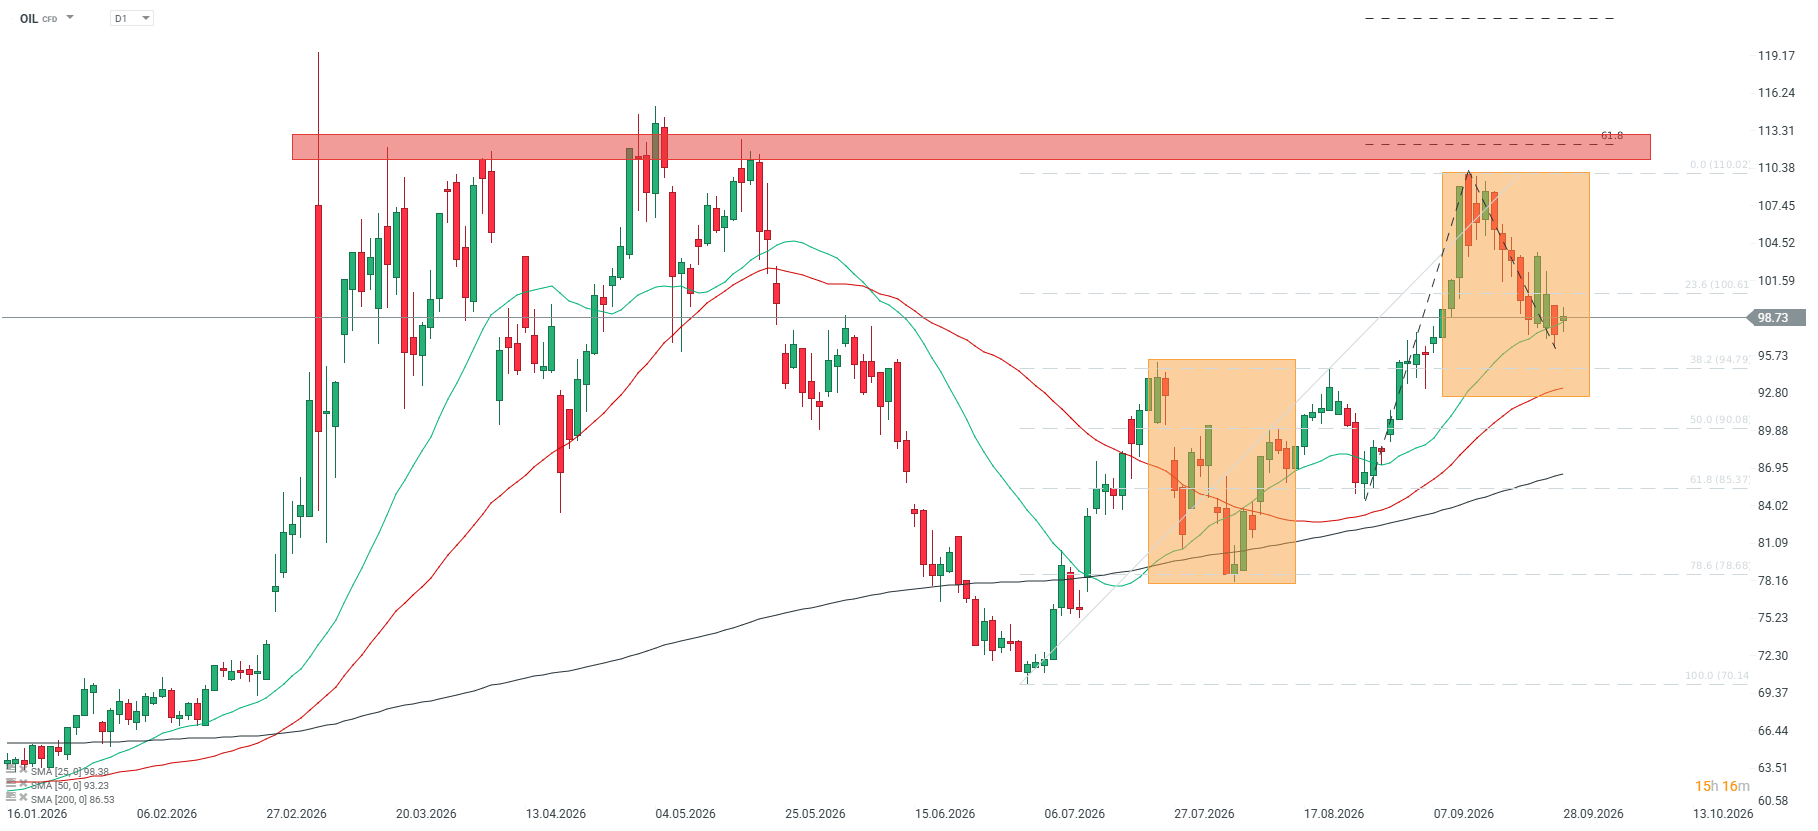
Technický obraz podporuje stejný závěr. Brent se po odrazu od pásma odporu 110–113 USD stáhl k 99–100 USD. Aktuální kontrakt na platformě xStation je již prosincový a obchoduje se pod 100 USD. Končící listopadový kontrakt se kotuje na 107 USD za barel, což výrazně zvyšuje cenový rozdíl mezi kontrakty s různou splatností. Brent však zůstává bezpečně nad všemi třemi důležitými klouzavými průměry: 25periodovým, 50periodovým a 200periodovým. Průměry jsou seřazeny v typickém býčím uspořádání: SMA25 (přibližně 98,6) nad SMA50 (93,8) nad SMA200 (87,2). Jde o učebnicový příklad uptrendu. Dokud tato struktura vydrží, jsou poklesy vnímány jako přestávky v trendu, nikoli jako začátek výprodeje.
Klíčové je pásmo 93–95 USD, které představuje obrannou linii kupujících. Setkávají se zde tři faktory: 50periodový klouzavý průměr kolem 93 USD, 38,2% Fibonacciho retracement posledního růstu poblíž 95 USD a psychologicky důležitá kulatá cenová hladina. Dokud se cena v této oblasti udrží, nelze hovořit o obratu trendu.
Signál přechodu k medvědímu trendu by přineslo až trvalé prolomení 95 USD a pokles pod 50periodový klouzavý průměr. Pouhý návrat ceny do tohoto pásma nestačí. Byl by potřeba denní závěr zřetelně pod ním, potvrzený prolomením SMA50 směrem dolů. Teprve to by otevřelo cestu k dalším úrovním Fibonacciho retracementu: 50 % poblíž 90 USD a 61,8 % u 85 USD. Takový signál zatím chybí. Návrat nad 110–113 USD by naopak obnovil růst směrem k novým maximům.
Co bude dál s cenami ropy?
Při pohledu na všechny uvedené informace by se dlouhodobější směr neměl změnit: ceny by měly mírně klesat. Krátkodobý vývoj však zůstává obtížně předvídatelný.
Investoři přesto mohou najít důvod k určitému uklidnění. Nabídka se dokáže obnovovat i bez formální dohody. Náhradní způsob přepravy využívající kyvadlové plavby tankerů, překládky mezi loděmi (STS) a konvoje funguje a téměř denně se rozšiřuje. Írán přitom ztrácí kontrolu nad průlivem. To oslabuje krajní scénáře, podle nichž by ropa vystoupala na historická maxima. Vzhledem k tomu, že se ceny již nacházejí nad úrovněmi, při nichž se odhaduje výrazné omezení poptávky, se ropa za 120–150 USD nejeví jako základní scénář.
Na druhé straně nyní trh prochází obdobím studené války a ceny se drží na vysoké úrovni. Normalizace nabídky stojí velmi mnoho, podle odhadů až 30 USD za barel. Současně ubývají íránské dodávky a přetrvává riziko útoků.
Pro investory to znamená, že hledání příležitostí k sázení na pokles cen je lákavé, ale velmi rizikové. Držení dlouhodobých pozic zase kvůli výrazné backwardaci nedává velký smysl. Pokud by se však znovu objevily zprávy o dohodě — a Írán je pod stále větším tlakem — mohl by přijít prudký pokles. Žádný z ukazatelů napětí nicméně nyní nenaznačuje extrémní překoupenost trhu.
Cenové scénáře
Základní scénář, pravděpodobnost přibližně 60 %: Brent se pohybuje mezi 93 a 108 USD. Studená válka na ropném trhu pokračuje. Vývoz zůstává obnovený i bez dohody, ale náklady na náhradní přepravu a související rizika drží ceny vysoko. Křivka termínových cen zůstává ve výrazné backwardaci, která silně znevýhodňuje krátké pozice ve futures. Cena respektuje pásmo podpory 93–95 USD a pásmo odporu 110–113 USD.
Scénář poklesu, pravděpodobnost přibližně 25 %: Brent klesá k 88–93 USD. Podmínkou je buď skutečný diplomatický průlom — otevření Hormuzského průlivu a zrušení blokády alespoň na íránské straně —, nebo výrazný pokles současných provozních nákladů spolu s menším počtem útoků Húsíů a Íránu. To by snížilo geopolitickou rizikovou přirážku. Potvrzující signály, které je třeba sledovat společně, jsou: pokles rozdílu mezi kontrakty M1 a M12 pod 12 USD, prémie Dated Brent pod 5 USD, pokles přepravní sazby TD3c ze zhruba 200 USD za tunu a z technického hlediska závěr obchodní seance pod 95 USD spolu s prolomením 50periodového klouzavého průměru.
Scénář růstu, pravděpodobnost přibližně 15 %: Brent stoupá nad 115 USD. Spouštěčem by mohlo být vyostření situace v oblasti Hormuzského průlivu, úspěšný útok na klíčovou infrastrukturu společnosti Aramco nebo úplné selhání náhradního způsobu přepravy. Z technického hlediska by to znamenalo návrat nad 110–113 USD a růst směrem k novým maximům.
Závěr
Bez dohody, ale s fungujícím náhradním způsobem přepravy, vstupuje ropa do fáze studené války. Obnovený vývoz oslabuje scénáře extrémního růstu cen, náklady na kyvadlovou přepravu, výpadek íránské ropy a výrazná backwardace je však drží na vysoké úrovni. Průlom kterýmkoli směrem by mohl cenu na delší dobu vyvést ze současného pásma kolem 100 USD.
Další články o komoditách a jejich obchodování:
- Investování do kávy formou CFD
- Obchodování zlata – Investování do zlata pro začátečníky
- Obchodování stříbra – Jak investovat do stříbra?
- Šest věcí, které potřebujete vědět o obchodování ropy
- Základy obchodování komodit
- Obchodování s plynem – Jak investovat do NATGAS?
- Historie a budoucnost zemního plynu (NATGAS)
Zaujalo Vás toto téma? U XTB můžete obchodovat více než 25 CFD na komodity z různých sektorů!
- Konkurenční spready
- Nízké swapové body, díky kterým můžete držet pozice déle
- Možnost obchodovat už od 0,01 lotu a pár desítek EUR
Kromě široké nabídky instrumentů od nás získáte také vzdělávací materiály – články, e-booky a kurzy zdarma:
- Trading pro začátečníky
- TOP 5 Trading nástrojů Ondřeje Hartmana
- Obchodování s komoditami – jak investovat do komodit?
- Obchodování zlata – Investování do zlata pro začátečníky
- Obchodování s plynem – Jak investovat do NATGAS?

Graf dne: Trumpovy výroky posilují jen 🚨 (25. 9. 2026)


Trump a Si slibovali pokrok, obilí však po summitu zlevňuje 🌾

Ekonomický kalendář: Summit Trumpa a Si Ťin-pchinga nepřinesl průlom 📅 (25. 9. 2026)



Ranní shrnutí: Ropa oslabuje po zprávách o jednání mezi Washingtonem a Teheránem (25. 9. 2026)
Rozdílové smlouvy jsou komplexní nástroje a v důsledku použití finanční páky jsou spojeny s vysokým rizikem rychlého vzniku finanční ztráty. U 77 % účtů retailových investorů došlo při obchodování s rozdílovými smlouvami u tohoto poskytovatele ke vzniku ztráty. Měli byste zvážit, zda rozumíte tomu, jak rozdílové smlouvy fungují, a zda si můžete dovolit vysoké riziko ztráty svých finančních prostředků. Investování je rizikové. Investujte zodpovědně. Tento materiál je marketingovou komunikací ve smyslu čl. 24 odst. 3 směrnice Evropského parlamentu a Rady 2014/65/EU ze dne 15. května 2014 o trzích finančních nástrojů, kterou se mění směrnice 2002/92/ES a směrnice 2011/61/EU (MiFID II). Marketingová komunikace není investiční doporučení ani informace doporučující či navrhující investiční strategii ve smyslu nařízení Evropského parlamentu a Rady (EU) č. 596/2014 ze dne 16. dubna 2014 o zneužívání trhu (nařízení o zneužívání trhu) a o zrušení směrnice Evropského parlamentu a Rady 2003/6/ES a směrnic Komise 2003/124/ES, 2003/125/ES a 2004/72/ES a nařízení Komise v přenesené pravomoci (EU) 2016/958 ze dne 9. března 2016, kterým se doplňuje nařízení Evropského parlamentu a Rady (EU) č. 596/2014, pokud jde o regulační technické normy pro technická ujednání pro objektivní předkládání investičních doporučení nebo jiných informací doporučujících nebo navrhujících investiční strategie a pro zveřejnění konkrétních zájmů nebo náznaků střetu zájmů nebo jakékoli jiné rady, a to i v oblasti investičního poradenství, ve smyslu zákona č. 256/2004 Sb., o podnikání na kapitálovém trhu. Marketingová komunikace je připravena s nejvyšší pečlivostí, objektivitou, prezentuje fakta známé autorovi k datu přípravy a neobsahuje žádné hodnotící prvky. Marketingová komunikace je připravena bez zohlednění potřeb klienta, jeho individuální finanční situace a nijak nepředstavuje investiční strategii. Marketingová komunikace nepředstavuje nabídku k prodeji, nabídku, předplatné, výzvu na nákup, reklamu nebo propagaci jakýchkoliv finančních nástrojů. Společnost XTB S.A., organizační složka nenese odpovědnost za jakékoli jednání nebo opomenutí klienta, zejména za získání nebo zcizení finančních nástrojů, na základě informací obsažených v této marketingové komunikaci. V případě, že marketingová komunikace obsahuje jakékoli informace o jakýchkoli výsledcích týkajících se finančních nástrojů v nich uvedených, nepředstavují žádnou záruku ani předpověď ohledně budoucích výsledků. Minulá výkonnost nemusí nutně vypovídat o budoucích výsledcích a každá osoba jednající na základě těchto informací tak činí zcela na vlastní riziko.