

Rebalancing klingt nach Fachjargon, beschreibt aber einen einfachen Vorgang. Angenommen, du hast dein angelegtes Geld bewusst über verschiedene Anlageklassen aufgeteilt.
Einige Zeit später stimmt diese Aufteilung nicht mehr, obwohl du weder ge- noch verkauft hast. Die einzelnen Anlagen haben sich schlicht unterschiedlich entwickelt, und damit hat sich auch das Risikoprofil deines Portfolios verändert, ohne dass du das bewusst so entschieden hättest.
Beim Rebalancing bringst du dein Portfolio wieder auf die Gewichtung, die du ursprünglich festgelegt hast. In diesem Artikel erfährst du, wie Rebalancing funktioniert, warum ein Portfolio überhaupt aus dem Gleichgewicht gerät und welche Rebalancing-Strategien es gibt.
Rebalancing – Das Wichtigste in Kürze:
💡 Beim Rebalancing wird ein Portfolio wieder an seine festgelegte Zielgewichtung angepasst, zum Beispiel an eine Aufteilung von 70% ETF-Anteile und 30% Aktien.
💡 Nötig werden kann das, weil sich einzelne Anlagen unterschiedlich entwickeln und sich ihre Anteile am Gesamtwert dadurch verschieben, auch wenn du Anlagen weder ge- noch verkauft hast.
💡 Das Hauptziel des Rebalancing ist, die gewünschte Portfolio- und Risikostruktur beizubehalten. Eine höhere Rendite ist damit nicht automatisch verbunden.
💡 Rebalancing kann in festen Zeitabständen, ab einer bestimmten Abweichung von der ursprünglichen Portfoliogewichtung oder in einer Kombination aus beidem erfolgen.
💡 Bei der Umsetzung spielen auch Orderkommissionen, Spreads und mögliche Steuern auf realisierte Kursgewinne eine Rolle.
Rebalancing klingt nach Fachjargon, beschreibt aber einen einfachen Vorgang. Angenommen, du hast dein angelegtes Geld bewusst über verschiedene Anlageklassen aufgeteilt.
Einige Zeit später stimmt diese Aufteilung nicht mehr, obwohl du weder ge- noch verkauft hast. Die einzelnen Anlagen haben sich schlicht unterschiedlich entwickelt, und damit hat sich auch das Risikoprofil deines Portfolios verändert, ohne dass du das bewusst so entschieden hättest.
Beim Rebalancing bringst du dein Portfolio wieder auf die Gewichtung, die du ursprünglich festgelegt hast. In diesem Artikel erfährst du, wie Rebalancing funktioniert, warum ein Portfolio überhaupt aus dem Gleichgewicht gerät und welche Rebalancing-Strategien es gibt.
Rebalancing – Das Wichtigste in Kürze:
💡 Beim Rebalancing wird ein Portfolio wieder an seine festgelegte Zielgewichtung angepasst, zum Beispiel an eine Aufteilung von 70% ETF-Anteile und 30% Aktien.
💡 Nötig werden kann das, weil sich einzelne Anlagen unterschiedlich entwickeln und sich ihre Anteile am Gesamtwert dadurch verschieben, auch wenn du Anlagen weder ge- noch verkauft hast.
💡 Das Hauptziel des Rebalancing ist, die gewünschte Portfolio- und Risikostruktur beizubehalten. Eine höhere Rendite ist damit nicht automatisch verbunden.
💡 Rebalancing kann in festen Zeitabständen, ab einer bestimmten Abweichung von der ursprünglichen Portfoliogewichtung oder in einer Kombination aus beidem erfolgen.
💡 Bei der Umsetzung spielen auch Orderkommissionen, Spreads und mögliche Steuern auf realisierte Kursgewinne eine Rolle.
Was ist Rebalancing und warum gerät ein Portfolio aus dem Gleichgewicht?
Zunächst geht es um die Grundlagen: was Rebalancing genau ist, warum sich die Aufteilung eines Portfolios mit der Zeit verschiebt und wie eine Korrektur in Zahlen aussehen kann.
Was bedeutet Portfolio Rebalancing?
Wer ein Portfolio aufbaut, legt in der Regel fest, welchen Anteil die einzelnen Bestandteile am Gesamtwert haben sollen. Diese geplante Aufteilung heißt Zielallokation oder Soll-Gewichtung.
Sie richtet sich nach deinen Zielen, deinem Anlagehorizont und danach, wie viel Wertschwankung du verkraften kannst. Portfolio-Rebalancing bedeutet, die tatsächliche Aufteilung nach einiger Zeit wieder an diese Soll-Gewichtung anzugleichen.
Das kann sich auf Anlageklassen beziehen, etwa auf das Verhältnis von Aktien zu Anleihen. Es kann aber auch einzelne Bestandteile innerhalb einer Anlageklasse betreffen, zum Beispiel unterschiedliche Aktien-ETFs für bestimmte Regionen oder Branchen.
Wichtig ist die Abgrenzung, warum ein Portfolio umgeschichtet wird: Beim Rebalancing, was nichts anderes als „wieder ins Gleichgewicht bringen“ bedeutet, bleibt deine übergeordnete Anlagestrategie unverändert, du stellst lediglich die bereits gewählte Aufteilung wieder her.
Es gibt zwei Hauptwege, um die Zielgewichtung wiederherzustellen:
- Umschichten durch Kauf und Verkauf: Gut gelaufene Positionen werden teilweise verkauft und mit dem Erlös werden untergewichtete Positionen nachgekauft.
- Cashflow-Rebalancing (frisches Geld): Neue Einzahlungen in das Depot fließen gezielt nur in die Anlageklassen, die aktuell untergewichtet sind.
Davon zu unterscheiden ist die bewusste Entscheidung für eine ganz neue Asset Allocation, also die strategische Verteilung deines Vermögens auf Anlageklassen. Gründe hierfür können sein, dass sich deine Risikoeinschätzung verändert hat, zum Beispiel weil sich dein Anlagehorizont verkürzt hat.
Die Asset Allocation zu verändern ist ein eigenständiger strategischer Schritt, aber kein Rebalancing. Und beides ist kein Automatismus. Ob und wann eine Anpassung sinnvoll ist, hängt immer vom einzelnen Portfolio ab.
Wie entsteht Portfolio Drift?
Die Anteile in deinem Portfolio verschieben sich in aller Regel auch dann, wenn du selbst nichts dazu beiträgst. Steigt zum Beispiel ein ETF um 20%, während eine Anleihe nahezu unverändert bleibt, wächst der Aktienanteil am Gesamtwert automatisch. Fällt eine Anlage stärker als die übrigen, schrumpft ihr Anteil entsprechend.
Diese schleichende Verschiebung nennt man auch Portfolio-Drift, also das ungewollte Wegtreiben von der ursprünglich festgelegten Aufteilung. Sie vollzieht sich meist langsam und fällt oft erst auf, wenn du dein Depot gezielt überprüfst.
Weil Aktien über lange Zeiträume historisch meist stärker gestiegen sind als andere Anlageformen, driften gemischte Portfolios typischerweise in Richtung eines höheren Aktienanteils.
Damit ändert sich nicht nur die Zusammensetzung, sondern auch das Risiko: Ein Portfolio, das auf 70% Aktien ausgelegt war und inzwischen bei 80% liegt, reagiert stärker auf Kursrückgänge am Aktienmarkt.
Warum kann Rebalancing sinnvoll sein?
Rebalancing ist in erster Linie ein Werkzeug, um die Aufteilung und damit das Risiko deines Portfolios zu steuern, und keine Methode, die automatisch die Rendite erhöht.
Welche Vorteile kann regelmäßiges Rebalancing haben?
Der wichtigste Vorteil: Deine Portfoliozusammensetzung und damit deine Risikostreuung bleibt so aufgestellt, wie du es ursprünglich geplant hast. Hast du dich bewusst für 70% Aktien entschieden, sorgt regelmäßiges Rebalancing dafür, dass daraus nicht unbemerkt 85% werden. Übergewichtungen einzelner Anlageklassen, Regionen oder Titel lassen sich so begrenzen, bevor sie das Risiko des gesamten Portfolios bestimmen.
Ein zweiter Vorteil ist die Disziplin, die mit Rebalancing einher geht. Wer nach festen Regeln umschichtet, entscheidet nicht aus dem Bauch heraus oder unter dem Eindruck aktueller Schlagzeilen.
Dabei folgt das Rebalancing einer Logik, die vielen Anlegern emotional schwerfällt: Positionen, die relativ stark gestiegen sind, werden reduziert, und Anteile, die zurückgefallen sind, werden aufgestockt.
Du verkaufst also tendenziell nach Kursgewinnen und kaufst nach schwächeren Phasen nach. Das heißt nicht, dass du damit versuchst, Hochs oder Tiefs am Markt zu finden. Du hältst dich lediglich an die Aufteilung, die du festgelegt hast.
Was passiert, wenn du dein Portfolio nicht rebalancierst?
Ohne Rebalancing kann sich dein Portfolio über die Jahre deutlich von der ursprünglichen Planung entfernen. Wie stark, zeigt eine Untersuchung des Fondsanbieters Vanguard mit US-Marktdaten von 1926 bis 2009 (zur Studie von Vanguard, PDF auf Englisch).
Dabei kam ein Portfolio, das mit 60% Aktien und 40% Anleihen startete und nie angepasst wurde, im Durchschnitt des Zeitraums auf einen Aktienanteil von mehr als 84%. Aus einer ausgewogenen Mischung war damit faktisch ein Aktienportfolio geworden, mit einem entsprechend anderen Risiko-Rendite-Profil.
Das zeigt: Rebalancing ist wichtig. Gleichzeitig gilt, dass nicht jede Abweichung nach einer sofortigen Reaktion verlangt. Liegt dein Aktienanteil zum Beispiel bei 72 statt 70%, hat sich am Charakter deines Portfolios wenig geändert. Entscheidend ist, ob die Verschiebung so groß wird, dass das Portfolio nicht mehr zu deiner Risikobereitschaft passt.
Erhöht Rebalancing automatisch die Rendite?
Nein, und das ist ein verbreitetes Missverständnis. Rebalancing dient nicht in erster Linie dazu, die Rendite zu maximieren. Steigt eine Anlageklasse über lange Zeit besonders stark, kann es die Rendite sogar schmälern, falls du die erfolgreichsten Positionen teilweise verkaufst. Das klingt zunächst widersprüchlich, aber es macht Sinn.
Die erwähnte Vanguard-Untersuchung zeigt das deutlich: Das nie angepasste Portfolio erzielte im Schnitt 9,1% pro Jahr, das jährlich auf 60/40 zurückgeführte 8,6%. Dafür lag die Schwankungsbreite des nie angepassten Portfolios mit 14,4% deutlich über der des rebalancierten mit 11,9%.
Der entscheidende Punkt ist: Die höhere Rendite ging mit einem höheren Risiko einher, das ursprünglich gar nicht gewollt war.
Der eigentliche Zweck des Rebalancings liegt deshalb darin, die gewählte Portfolio- und Risikostruktur einzuhalten. Ob es sich im Einzelfall auch positiv auf die Rendite auswirkt, hängt von der Marktentwicklung ab und lässt sich nicht vorhersagen.
Wann und wie oft solltest du ein Rebalancing durchführen?
Einen bestimmten Zeitpunkt oder Anpassungsrhythmus, der für jedes Portfolio optimal ist, gibt es nicht. In der Praxis haben sich aber drei Rebalancing-Strategien etabliert, die sich in Aufwand, Kosten und Genauigkeit unterscheiden.
Zeitbasiertes Rebalancing: In festen Abständen überprüfen
Beim zeitbasierten Rebalancing überprüfst du dein Portfolio zu festen Terminen, zum Beispiel halbjährlich oder einmal im Jahr. Zu diesem Zeitpunkt vergleichst du die tatsächliche Aufteilung mit deiner Zielallokation und stellst sie bei Bedarf wieder her. Viele Anleger wählen dafür einen Termin, den sie sich leicht merken können, etwa den Jahresanfang.
Der Vorteil liegt in der Einfachheit: Du musst dein Depot nicht laufend beobachten und weißt genau, wann du dich darum kümmerst. Das schützt auch davor, auf kurzfristige Marktbewegungen zu reagieren.
Der Nachteil: Der Termin richtet sich nach dem Kalender, nicht nach dem Markt. Ist die Abweichung am Stichtag nur gering, löst ein striktes zeitbasiertes Rebalancing Transaktionen aus, die kaum etwas bewirken, aber Kosten verursachen. Umgekehrt kann sich zwischen zwei Terminen eine deutliche Abweichung aufbauen, ohne dass du reagierst.
Schwellenwertbasiertes Rebalancing: Erst ab einer bestimmten Abweichung handeln
Beim schwellenwertbasierten Rebalancing legst du vorab fest, wie weit eine Gewichtung von ihrem Zielwert abweichen darf. Erst wenn eine Position diesen Toleranzbereich verlässt, schichtest du um. Die Abweichung wird dabei in der Regel in Prozentpunkten gemessen, also als absoluter Abstand zum Zielwert.
Wie groß der Toleranzbereich ausfällt, ist eine Frage der persönlichen Abwägung, und in der Praxis finden sich unterschiedliche Werte. Die Stiftung Warentest etwa empfiehlt, einfache ETF-Portfolios für Privatanleger erst ab einer Abweichung von mehr als zehn Prozentpunkten umzuschichten. Andere Ansätze arbeiten mit fünf Prozentpunkten. Eine allgemeingültige optimale Schwelle gibt es nicht.
Der Vorteil des schwellenbasierten Ansatzes: Du handelst nur, wenn sich tatsächlich etwas Nennenswertes verändert hat.
Der Nachteil: Du musst dein Portfolio regelmäßig im Blick behalten, um zu erkennen, wann eine Schwelle überschritten ist.
Zeit und Schwellenwerte miteinander kombinieren
Beide Ansätze lassen sich zu einer pragmatischen dritten Rebalancing-Strategie verbinden. Dabei überprüfst du dein Portfolio zu festen Terminen, etwa halbjährlich oder jährlich, handelst aber nur, wenn die Abweichung den vorher festgelegten Toleranzbereich überschreitet.
Dieser Ansatz hält den Aufwand überschaubar und vermeidet Umschichtungen bei zu geringfügiger Abweichung. Wie schon gesagt, eine grundsätzlich optimale Frequenz oder Schwelle gibt es nicht.
Für breit gestreute Portfolios kann eine jährliche oder halbjährliche Überprüfung mit einer Schwelle von fünf Prozentpunkten aber einen vernünftigen Kompromiss zwischen Risikokontrolle und Kosten darstellen.
Abschließend die drei Ansätze im Überblick:
- Zeitbasiert: einfach und planbar, kann aber unnötige Transaktionen auslösen und größere Abweichungen zwischen zwei Terminen übersehen.
- Schwellenwertbasiert: gehandelt wird nur bei relevanten Abweichungen, dafür ist eine regelmäßige Kontrolle nötig.
- Kombiniert: wenig Aufwand und wenige Transaktionen, allerdings bleiben starke Verschiebungen zwischen zwei Prüfterminen zunächst unberücksichtigt.
Welche Kosten und Risiken solltest du beim Rebalancing beachten?
Den Vorteilen des Rebalancings stehen Kosten und mögliche Steuern gegenüber. Deshalb sollte nicht jede kleine Abweichung zwangsläufig korrigiert werden.
Welche Kosten können beim Rebalancing entstehen?
Je nach Umsetzung können beim Rebalancing verschiedene Arten von Kosten anfallen, die sich klar voneinander unterscheiden lassen:
- Orderkommissionen: Viele Broker berechnen für jeden Kauf und Verkauf eine Gebühr.
- Spreads: Die Differenz zwischen Kauf- und Verkaufskurs eines Wertpapiers (das ist der sogenannte Spread) verteuert jede Transaktion, ist bei liquiden ETFs aber meist gering.
- Währungsumrechnung: Lauten Wertpapiere auf eine Fremdwährung wie den US-Dollar, kann bei jedem Kauf und Verkauf eine Umrechnungsgebühr anfallen.
- Produktkosten: ETFs haben laufende Kosten, die als jährliche Gesamtkostenquote (Total Expense Ratio oder TER) angegeben und direkt im Fonds verrechnet werden. Sie fallen unabhängig vom Rebalancing an und sind keine Kosten der Umschichtung selbst.
Gerade wenn du häufig oder in kleinen Schritten umschichtest, summieren sich Ordergebühren, Spreads und Umrechnungskosten. Es lohnt sich daher, die Kosten einer Umschichtung ins Verhältnis zur Abweichung zu setzen, die du damit korrigierst.
Übrigens: Bei XTB fallen für Aktien und ETFs bis zu einem monatlichen Gesamtumsatz von 100.000 Euro keine Orderkommission an (danach entstehen Kosten, Details: xtb.com/de/aktien).
Wann kann zu häufiges Rebalancing nachteilig sein?
Je häufiger du umschichtest, desto stärker fallen die genannten Handelskosten ins Gewicht. Hinzu kommen Steuern: Verkaufst du beim Rebalancing Anteile mit Kursgewinn, ist der realisierte Gewinn in Deutschland grundsätzlich steuerpflichtig.
Sobald der Sparer-Pauschbetrag von 1.000 Euro (2.000 Euro bei Zusammenveranlagung) ausgeschöpft ist, fallen 25% Abgeltungsteuer (genauer: Kapitalertragsteuer) zuzüglich Solidaritätszuschlag und gegebenenfalls Kirchensteuer an.
Bei ETFs (formal nur bei solchen, wo der Aktienanteil mindestens 51% beträgt) bleiben 30% des Gewinns durch die sogenannte Teilfreistellung steuerfrei. Außerdem gilt beim Verkauf das FIFO-Prinzip (First In, First Out): beim Teilverkauf von Wertpapieren gelten immer jene Anteile als zuerst verkauft, die am längsten in deinem Depot liegen. Da gerade diese oft die höchsten Kursgewinne über den Anlagezeitraum verbuchen, wirkt sich das nachteilig auf die Steuerlast aus.
Ein weiterer Nachteil: Wer bei jeder kleinen Schwankung eingreift, reduziert immer wieder Positionen, die gerade gut laufen, ohne das Risiko des Portfolios nennenswert zu verändern. Der Aufwand steigt, der Nutzen kaum.
Eine vorab festgelegte Rebalancing-Strategie mit klaren Terminen oder Toleranzbereichen hilft, solche spontanen Umschichtungen zu vermeiden. Eine kostengünstigere Alternative kann zudem das erwähnte Cashflow-Rebalancing sein. Damit nähert sich das Portfolio der Zielallokation, ohne dass Gewinne realisiert werden.
Portfolio Rebalancing bei XTB: So lässt sich die Zielgewichtung wiederherstellen
Mit den Sparplänen von XTB lässt sich das bisher Gelernte praktisch umsetzen. Wann ein Rebalancing für dein Portfolio sinnvoll ist, entscheidest du dabei weiterhin selbst.
Zielgewichtungen mit XTB Sparplänen festlegen
In einem XTB Sparplan kannst du Aktien und ETFs kombinieren und für jedes Instrument festlegen, welchen prozentualen Anteil es am Plan haben soll. Damit bildest du deine Zielallokation direkt im Plan ab.
Pro Konto sind bis zu zehn Sparpläne möglich, jeder Plan kann bis zu 20 Instrumente enthalten, und der Einstieg ist ab 15 Euro möglich. So lassen sich auch unterschiedliche Anlageziele in getrennten Plänen mit jeweils eigener Gewichtung verwalten.
Ein praktischer Vorteil sind Teilrechte (Fractional Rights), mit denen du Bruchteile eines Wertpapiers (einer Aktie oder einem ETF) erwerben kannst. Gerade bei kleineren Portfolios lassen sich prozentuale Gewichtungen so genauer umsetzen. Kostet ein ETF beispielsweise 100 Euro, du möchtest aber nur 30 Euro anlegen, wäre das mit ganzen Anteilen nicht möglich.
Allerdings unterstützt nicht jedes Instrument Teilrechte. In diesem Fall muss der Betrag, der auf das Instrument entfällt, mindestens für einen ganzen Anteil reichen.
Wie funktioniert die Rebalancing-Funktion bei XTB?
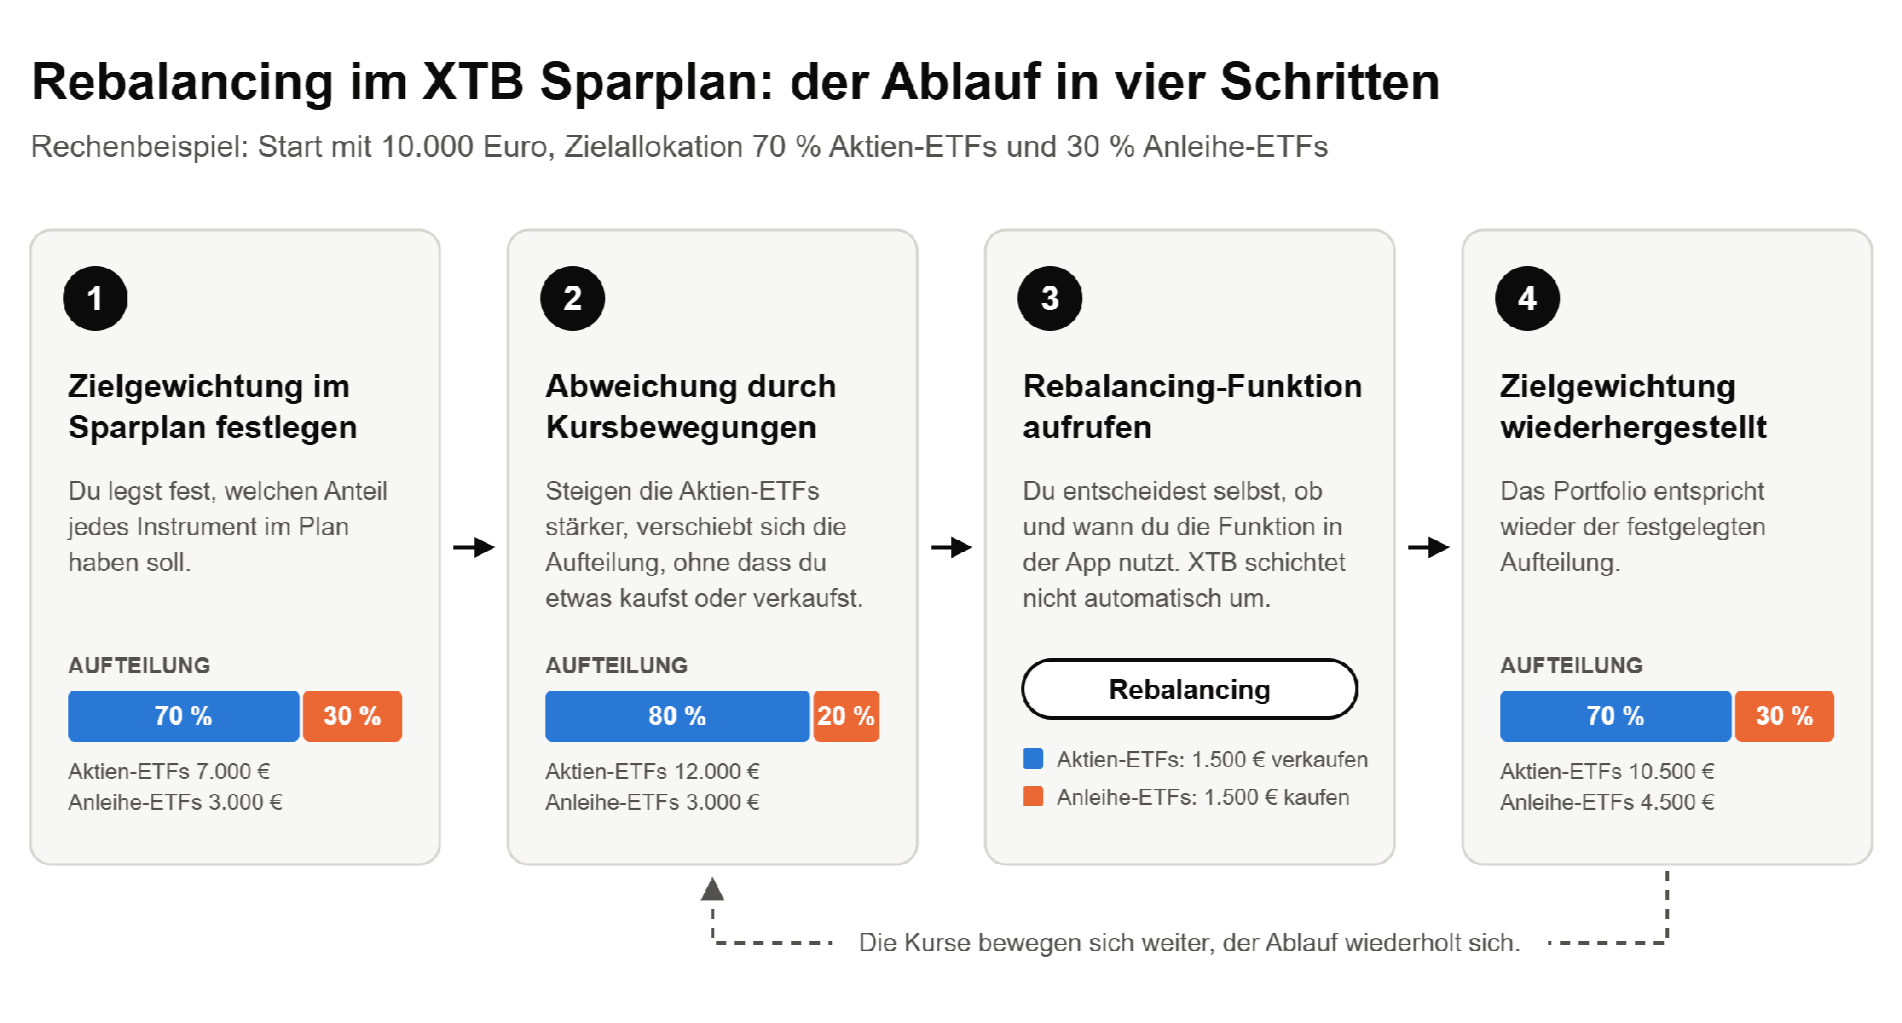
Die Rebalancing-Funktion im XTB Sparplan folgt dem Prinzip, das du aus den vorigen Kapiteln kennst:
- Du legst im Sparplan deine Zielgewichtungen fest.
- Durch Kursbewegungen weichen die tatsächlichen Gewichtungen mit der Zeit davon ab.
- Du rufst in der App die Verwaltung deines Sparplans auf und bearbeitest ihn.
- Dein Portfolio wird wieder an die festgelegte Gewichtung angepasst.
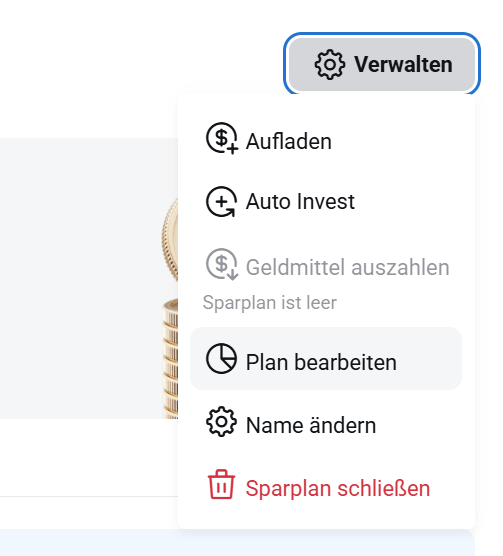
Wichtig: XTB führt kein automatisches, periodisches Rebalancing durch. Du entscheidest selbst, ob und wann du die Funktion nutzt, zum Beispiel im Rahmen deiner zeit- oder schwellenwertbasierten Strategie.
Rufst du die entsprechende Funktion auf, schlägt die App ein Rebalancing vor, führt es aber nicht eigenständig aus. Da beim Rebalancing übergewichtete Positionen teilweise verkauft werden, können auf realisierte Kursgewinne Steuern anfallen. Dividenden-Ausschüttungen von Aktien und ausschüttenden ETFs bleiben übrigens zunächst als Guthaben im Plan und werden erst bei einem Rebalancing wieder investiert.
Hier eine schematische Darstellung des Ablaufs der Rebalancing-Funktion anhand eines Zahlenbeispiels:
Vom Rebalancing durch Kauf und Verkauf zu unterscheiden sind reguläre Einzahlungen in den Sparplan. Neue Beträge werden stets entsprechend der ursprünglich festgelegten Zielgewichte aufgeteilt, unabhängig davon, wie weit die aktuellen Anteile davon abweichen.
Bestehende Abweichungen gleichen neue Einzahlungen also nicht gezielt aus. Ein Cashflow-Rebalancing, bei dem neues Geld bevorzugt in untergewichtete Positionen fließt, ersetzen sie daher nicht.
FAQ
Rebalancing bedeutet, ein Portfolio wieder auf die Aufteilung zurückzuführen, die du ursprünglich festgelegt hast. Haben sich die Anteile durch unterschiedliche Kursentwicklungen verschoben, wird so lange umgeschichtet, bis die Zielgewichtung wieder stimmt.
Du vergleichst die tatsächliche Gewichtung deines Portfolios mit der Zielallokation, verkaufst Teile der übergewichteten Positionen und stockst die untergewichteten auf. Alternativ lenkst du neue Einzahlungen gezielt in die Anlagen, die unter ihrem Zielanteil liegen, und vermeidest so Verkäufe.
In einem ETF-Portfolio stellst du nach denselben Regeln die Gewichtung zwischen deinen ETFs wieder her, etwa zwischen einem Aktien- und einem Anleihe-ETF.
Davon zu unterscheiden ist das Rebalancing innerhalb eines ETFs: Wird der zugrunde liegende Index neu gewichtet, passt der Fondsanbieter die Zusammensetzung an, ohne dass du etwas tun musst.
Einen allgemein optimalen Rhythmus gibt es nicht. Verbreitet ist, das Portfolio ein- oder zweimal im Jahr zu überprüfen und nur dann umzuschichten, wenn die Abweichung einen festgelegten Toleranzbereich überschreitet. So bleiben Aufwand und Kosten überschaubar.
Gängig sind zeitbasiertes Rebalancing in festen Abständen und schwellenwertbasiertes Rebalancing ab einer bestimmten Abweichung. Als dritte Variante lassen sich beide kombinieren: Du prüfst regelmäßig, handelst aber nur, wenn die Schwelle überschritten ist.
Einen allgemein gültigen Wert gibt es nicht, entscheidend ist, was zu deinem Portfolio und deiner Risikobereitschaft passt. Häufig werden Toleranzbereiche von fünf oder zehn Prozentpunkten genannt.
Ja, beim sogenannten Cashflow-Rebalancing fließen neue Einzahlungen oder Ausschüttungen gezielt in die untergewichteten Anlagen, sodass keine Gewinne realisiert und keine Steuern ausgelöst werden. Bei großen Abweichungen und im Verhältnis kleinen Einzahlungen reicht das allerdings oft nicht aus.
Möglich sind Ordergebühren, Spreads und bei Wertpapieren in Fremdwährung Umrechnungskosten. Hinzu kommen gegebenenfalls Steuern auf realisierte Kursgewinne. Die laufenden Kosten eines ETFs fallen dagegen unabhängig vom Rebalancing an und sind keine Kosten der Umschichtung.
Das ist möglich, aber nicht garantiert: In langen Aufwärtsphasen einer Anlageklasse kann Rebalancing die Rendite sogar senken, weil du die stärksten Positionen teilweise verkaufst. Sein Hauptzweck ist, das gewählte Risikoprofil einzuhalten, nicht die Rendite zu maximieren.
Bei XTB gibt es kein automatisches, periodisches Rebalancing. Du kannst die Rebalancing-Funktion im Sparplan aber jederzeit selbst aufrufen und das Portfolio so an die festgelegten Zielgewichte anpassen. Neue Einzahlungen werden zwar nach den Zielgewichten aufgeteilt, gleichen bestehende Abweichungen aber nicht gezielt aus.
Grundlagen des Tradings: Was ist ein Spread?
Was ist der DAX? - Alles zum Handel mit dem Deutschen Leitindex
Was ist Volatilität? Tipps zur Risikobewertung
Offenlegung gemäß § 80 WpHG zwecks möglicher Interessenkonflikte
Der Autor kann in den besprochenen Wertpapieren bzw. Basiswerten investiert sein.
Die Autoren der Veröffentlichungen verfassen jene Informationen auf eigenes Risiko. Analysen und Einschätzungen werden nicht in Bezug auf spezifische Anlageziele und Bedürfnisse bestimmter Personen verfasst. Veröffentlichungen von XTB, die bestimmte Situationen an den Finanzmärkten kommentieren sowie allgemeine Aussagen von Mitarbeitern von XTB hinsichtlich der Finanzmärkte, stellen keine Beratung des Kunden durch XTB dar und können auch nicht als solche ausgelegt werden. XTB haftet nicht für Verluste, die direkt oder indirekt durch getroffene Handlungsentscheidungen in Bezug auf die Inhalte der Veröffentlichungen entstanden sind.
Wertentwicklungen von Handelswerten aus der Vergangenheit sind kein verlässlicher Indikator für Wertentwicklungen in der Zukunft!
Risikohinweis
CFD sind komplexe Instrumente und beinhalten wegen der Hebelwirkung ein hohes Risiko, schnell Geld zu verlieren. 79% der Kleinanlegerkonten verlieren Geld beim CFD-Handel mit diesem Anbieter. Sie sollten überlegen, ob Sie verstehen, wie CFDs funktionieren und ob Sie es sich leisten können, das hohe Risiko einzugehen, Ihr Geld zu verlieren. Anlageerfolge sowie Gewinne aus der Vergangenheit garantieren keine Erfolge in der Zukunft. Inhalte, Newsletter und Mitteilungen von XTB stellen keine Anlageberatung dar. Die Mitteilungen sind als Werbemitteilung zu verstehen.