

- Le chiffre d'affaires progresse de 19% à 4,87 milliards de dollars au troisième trimestre, soutenu par 155 millions de réservations.
- Le bénéfice par action atteint 3,16 dollars et la direction valide un plan de rachat d'actions de 12 milliards de dollars.
- Les prévisions de croissance annuelle sont relevées à près de 20%, portées par des gains de productivité de 17% liés à l'IA.

- Le chiffre d'affaires progresse de 19% à 4,87 milliards de dollars au troisième trimestre, soutenu par 155 millions de réservations.
- Le bénéfice par action atteint 3,16 dollars et la direction valide un plan de rachat d'actions de 12 milliards de dollars.
- Les prévisions de croissance annuelle sont relevées à près de 20%, portées par des gains de productivité de 17% liés à l'IA.
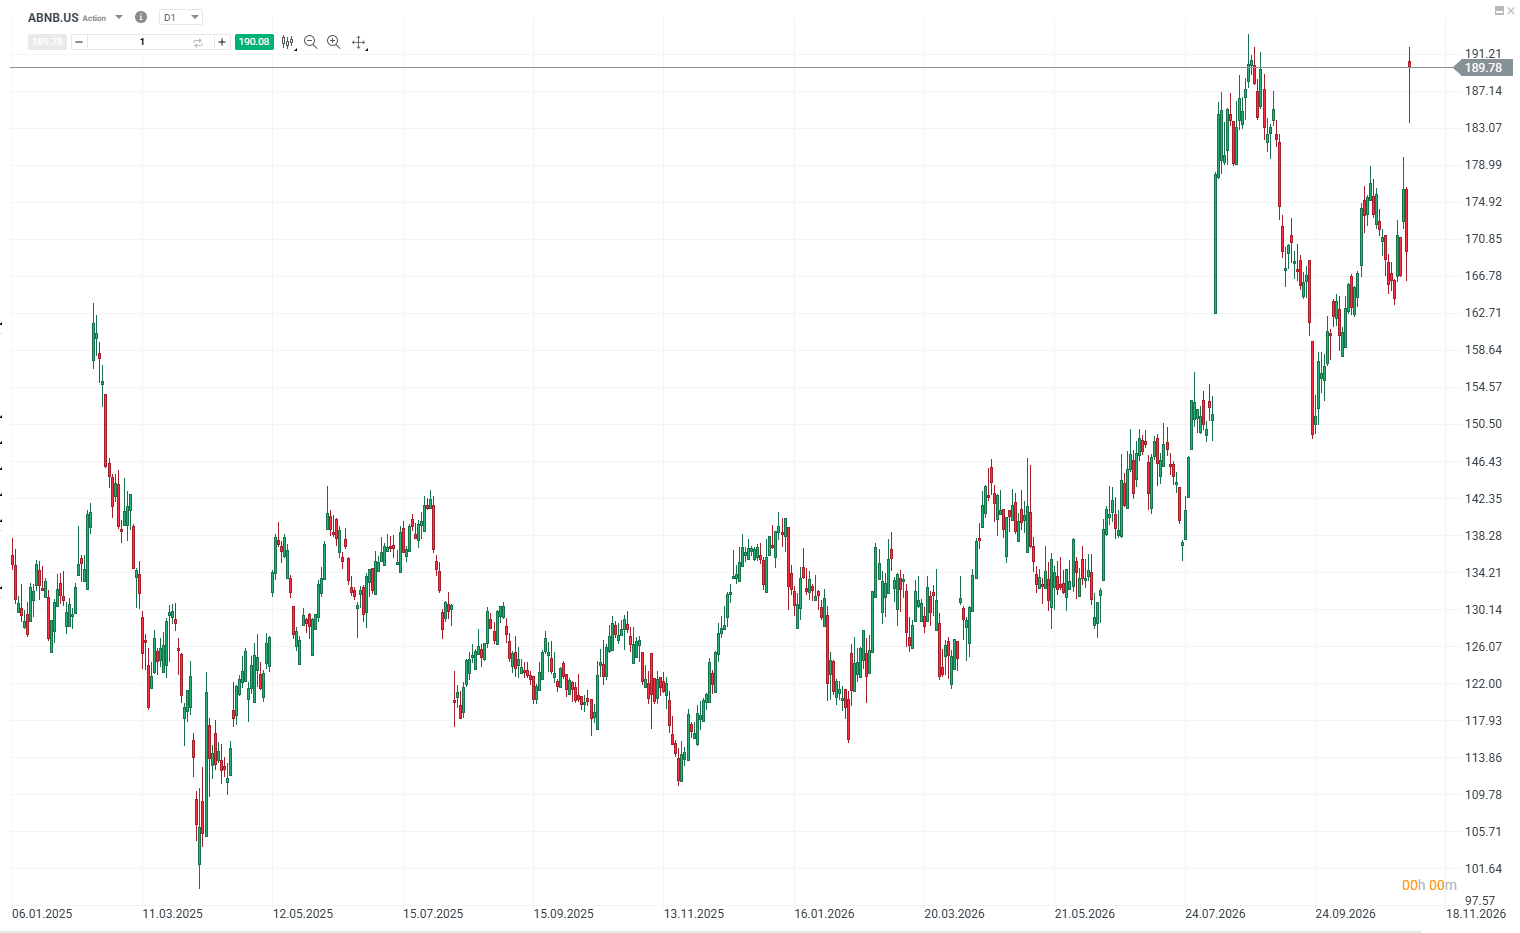
Vendredi à la clôture de Wall Street, l'action Airbnb affichait une progression de 11,67% à la suite de la publication de ses résultats du troisième trimestre. Le spécialiste de l'hébergement touristique a enregistré un chiffre d'affaires de 4,87 milliards de dollars, signant son rythme d'expansion le plus rapide depuis plus de trois ans. La publication dynamise le compartiment des actions américaines du secteur du voyage, alors que l'entreprise a simultanément rehaussé ses prévisions annuelles et validé un programme de rachat d'actions de 12 milliards de dollars.
Résultats du troisième trimestre : l'action Airbnb portée par des revenus records
Une accélération de l'activité opérationnelle et des réservations
La publication des résultats Airbnb pour le troisième trimestre confirme une accélération sensible de l'activité marchande. Les revenus ont atteint 4,87 milliards de dollars sur les trois mois clos au 30 septembre, soit une progression de 19% sur un an par rapport aux 4,01 milliards enregistrés sur la même période de l'exercice précédent. Le niveau dépasse les anticipations des analystes financiers. Il s'agit du taux de croissance trimestriel le plus vigoureux affiché par l'entreprise depuis plus de trois ans. Cette solide performance opérationnelle a directement soutenu la hausse de l'action Airbnb lors de la dernière séance boursière hebdomadaire.
Le volume d'activité global reflète la cadence commerciale. La valeur brute des réservations, qui englobe les montants perçus par les hôtes ainsi que les frais de service, de ménage et les taxes, a progressé de 21% pour s'établir à 27,7 milliards de dollars. En parallèle, le nombre de nuitées et d'expériences réservées a grimpé de 16% sur un an pour atteindre 155 millions d'unités. La hausse des réservations s'est matérialisée sur l'ensemble des zones géographiques, avec une hausse d'un peu plus de 10% en Amérique du Nord et proche de 15% pour la région Europe, Moyen-Orient et Afrique. L'afflux de nouveaux clients utilisant la plateforme pour la première fois a par ailleurs atteint son niveau le plus haut depuis plusieurs années.
Ces indicateurs d'activité contrastent avec les annonces récentes des autres agences de voyages en ligne. Les groupes concurrents ont signalé un tassement de la demande lié à la hausse des tarifs aériens et aux tensions géopolitiques au Moyen-Orient. La direction financière d'Airbnb a confirmé l'absence d'impact négatif mesurable sur son activité au quatrième trimestre, maintenant une veille attentive sur les évolutions sociales en France et sur le continent européen. La résilience relative soutient la valorisation de la société face aux indices boursiers. Les réservations de séjours et d'expériences conservent ainsi une trajectoire haussière.
Bénéfice par action et rentabilité opérationnelle au plus haut
Sur le plan de la rentabilité, le groupe affiche une progression marquée de ses résultats nets. Le bénéfice par action dilué ressort à 3,16 dollars pour le trimestre clos fin septembre, contre 2,21 dollars sur la même période un an plus tôt. Le bénéfice net global s'est établi à 1,89 milliard de dollars, ce qui représente une hausse de 38% sur un an. La progression traduit une maîtrise accrue des coûts de structure.
La rentabilité opérationnelle a également profité de la haute saison touristique. La marge d'EBITDA ajustée a gagné deux points de pourcentage sur un an pour atteindre 52% du chiffre d'affaires trimestriel. L'intégration d'outils d'automatisation a permis de réduire le coût unitaire du service client par réservation de plus de 17%. Environ 40% des réclamations et demandes d'assistance ont été résolues sans intervention d'un opérateur humain au troisième trimestre, contre un tiers au deuxième trimestre. Ces gains de productivité permettent de contenir les charges administratives tout en absorbant des volumes de transactions en constante expansion.
La rentabilité opérationnelle influe directement sur les multiples boursiers du groupe. Le cours de l'action Airbnb s'échange désormais sur un ratio cours sur bénéfices prévisionnel à 12 mois de 31,1. Ce niveau de valorisation intègre une prime par rapport aux multiples du secteur, Booking Holdings affichant un ratio de 16,6 et Expedia de 13,7. Les investisseurs privilégient ainsi l'inventaire exclusif du groupe et son indépendance relative face aux chaînes d'hôtellerie standardisées. Le titre porte ainsi sa hausse à 57,17% sur un an.
Perspectives annuelles et leviers stratégiques pour 2026 et 2027
Un relèvement des objectifs financiers et un rachat d'actions
Compte tenu de ces résultats trimestriels, la direction d'Airbnb a relevé ses prévisions pour l'ensemble de l'exercice. La publication des résultats Airbnb s'accompagne d'un objectif de croissance annuelle du chiffre d'affaires situé dans le haut de la fourchette des taux à deux chiffres, soit près de 20%. Les prévisions antérieures formulées par l'équipe dirigeante visaient une progression d'au moins 15%. L’ajustement haussier repose sur la résilience constatée des dépenses de voyages internationaux et d'agrément. Les réservations pour les départs de fin d'année demeurent stables en dépit du contexte macroéconomique.
Pour le quatrième trimestre, l'entreprise anticipe des revenus compris entre 3,22 et 3,28 milliards de dollars, représentant une hausse annuelle de 16% à 18%. La marge d'EBITDA ajustée sur l'ensemble de l'exercice est désormais attendue autour de 36%, contre un seuil minimal de 35,5% prévu auparavant. Ces performances financières dépassent ainsi les attentes prudentes du secteur touristique.
La trésorerie disponible permet en parallèle un retour direct de valeur vers les actionnaires. Le conseil d'administration a approuvé un nouveau programme d'achat d'actions portant sur un montant maximal de 12 milliards de dollars d'actions ordinaires de catégorie A. Ce plan s'ajoute aux rachats déjà exécutés au cours des trimestres passés. La direction confirme ainsi sa volonté de réduire la dilution tout en optimisant la structure de son bilan.
Intelligence artificielle et diversification hôtelière comme relais d'expansion
Le groupe déploie de nouveaux projets technologiques afin d'élargir son champ d'intervention commercial. Un agent de voyage propriétaire alimenté par l'intelligence artificielle est en cours de développement pour un lancement prévu au premier semestre 2027. Cet outil interactif assistera les utilisateurs dans la réservation complète de leurs séjours, depuis l'hébergement jusqu'aux prestations de conciergerie et d'expériences locales. La maîtrise intégrale de la messagerie, des paiements et du support client confère un avantage concurrentiel face aux moteurs de recherche classiques. Par ailleurs, la cession de certains droits de propriété intellectuelle à un laboratoire spécialisé a généré 7,1 millions de dollars de liquidités en novembre.
La politique de prix et la diversification vers l'hôtellerie constituent d'autres leviers opérationnels importants. La modalité de réservation avec paiement différé représente désormais 40% de la valeur brute des réservations éligibles. La quasi-totalité des hôtes utilise désormais les frais de service uniformisés de 15,5%, alors que les outils de tarification permettent de maintenir des tarifs compétitifs face aux plateformes tierces. En parallèle, les réservations dans les hôtels référencés progressent à un rythme plus soutenu que le segment historique de la location de logements particuliers. La complémentarité permet de capter une nouvelle typologie de voyageurs sans alourdir les coûts d'acquisition.
Les analystes ajustent positivement leurs modèles d'évaluation financière à la suite de ces annonces stratégiques. Ces prévisions confortent une trajectoire haussière pour le bénéfice par action des prochains trimestres. Le cours de l'action Airbnb aborde ainsi la clôture de l'exercice avec des fondamentaux opérationnels renforcés.
Source : xStation5
❓ FAQ
Pourquoi l'action Airbnb a-t-elle bondi de plus de 11% en bourse ? L'action Airbnb a clôturé en hausse de 11,67% vendredi à Wall Street après avoir publié des résultats supérieurs aux attentes au troisième trimestre. Le chiffre d'affaires a progressé de 19% à 4,87 milliards de dollars et les prévisions de croissance annuelle ont été relevées à près de 20%. L'autorisation d'un plan de rachat d'actions de 12 milliards de dollars a également soutenu les achats sur le titre.
Quels sont les chiffres clés des résultats Airbnb au troisième trimestre ? Les résultats Airbnb indiquent un chiffre d'affaires de 4,87 milliards de dollars et un bénéfice par action de 3,16 dollars, contre 2,85 dollars anticipés par le consensus. La valeur brute des réservations s'est élevée à 27,7 milliards de dollars pour 155 millions de nuitées et d'expériences réservées. La marge d'EBITDA ajustée a atteint 52%, avec un bénéfice net en progression de 38% à 1,89 milliard de dollars.
Comment l'intelligence artificielle soutient-elle la rentabilité d'Airbnb ? Les gains de productivité liés à l'intelligence artificielle ont permis de réduire de plus de 17% le coût du service client par réservation au cours du trimestre. Environ 40% des dossiers d'assistance ont été résolus sans intervention d'un agent humain. Par ailleurs, Airbnb conçoit son propre agent d'IA pour le premier semestre 2027, afin de centraliser l'organisation et la réservation de séjours complets.
Quelles sont les prévisions pour le cours de l'action Airbnb d'ici 2027 ? Les prévisions financières ont été revues à la hausse, B. Riley anticipant un chiffre d'affaires annuel de 14,43 milliards de dollars cette année et de 16,59 milliards en 2027. Le cours de l'action Airbnb est soutenu par un objectif de cours relevé à 230 dollars par ce même courtier, tandis que le ratio de valorisation à terme s'établit à 31,86 fois les bénéfices.
Kospi : le rebond des puces ne suffit pas


Calendrier économique : Nvidia au cœur d'un scandale d'espionnage ; les cours du pétrole chutent après les déclarations de Trump📆

Avant l'ouverture : Taïwan et l'Asie freinent la chute des puces malgré le scandale d'espionnage impliquant Nvidia 💡


Résumé quotidien : Wall Street rebondit après la vague de ventes 🔼 Le dollar américain se raffermit grâce à des chiffres solides de l'emploi non agricole (NFP), tandis que les cours du pétrole reculent
"Ce contenu est une communication marketing au sens de l'art. 24, paragraphe 3, de la directive 2014/65 /UE du Parlement européen et du Conseil du 15 mai 2014 concernant les marchés d'instruments financiers et modifiant la directive 2002/92 /CE et la directive 2011/61 /UE (MiFID II). La communication marketing n'est pas une recommandation d'investissement ou une information recommandant ou suggérant une stratégie d'investissement au sens du règlement (UE) n°596/2014 du Parlement européen et du Conseil du 16 avril 2014 sur les abus de marché (règlement sur les abus de marché) et abrogeant la directive 2003/6 / CE du Parlement européen et du Conseil et directives 2003/124 / CE, 2003/125 / CE et 2004/72 / CE de la Commission et règlement délégué (UE) 2016/958 de la Commission du 9 mars 2016 complétant le règlement (UE) n°596/2014 du Parlement européen et du Conseil en ce qui concerne les normes techniques de réglementation relatives aux modalités techniques de présentation objective de recommandations d'investissement ou d'autres informations recommandant ou suggérant une stratégie d'investissement et pour la divulgation d'intérêts particuliers ou d'indications de conflits d'intérêt ou tout autre conseil, y compris dans le domaine du conseil en investissement, au sens de l'article L321-1 du Code monétaire et financier. L’ensemble des informations, analyses et formations dispensées sont fournies à titre indicatif et ne doivent pas être interprétées comme un conseil, une recommandation, une sollicitation d’investissement ou incitation à acheter ou vendre des produits financiers. XTB ne peut être tenu responsable de l’utilisation qui en est faite et des conséquences qui en résultent, l’investisseur final restant le seul décisionnaire quant à la prise de position sur son compte de trading XTB. Toute utilisation des informations évoquées, et à cet égard toute décision prise relativement à une éventuelle opération d’achat ou de vente de CFD, est sous la responsabilité exclusive de l’investisseur final. Il est strictement interdit de reproduire ou de distribuer tout ou partie de ces informations à des fins commerciales ou privées. Les performances passées ne sont pas nécessairement indicatives des résultats futurs, et toute personne agissant sur la base de ces informations le fait entièrement à ses risques et périls. Les CFD sont des instruments complexes et présentent un risque élevé de perte rapide en capital en raison de l'effet de levier. 79% de comptes d'investisseurs de détail perdent de l'argent lors de la négociation de CFD avec ce fournisseur. Vous devez vous assurer que vous comprenez comment les CFD fonctionnent et que vous pouvez vous permettre de prendre le risque probable de perdre votre argent. Avec le Compte Risque Limité, le risque de pertes est limité au capital investi."