

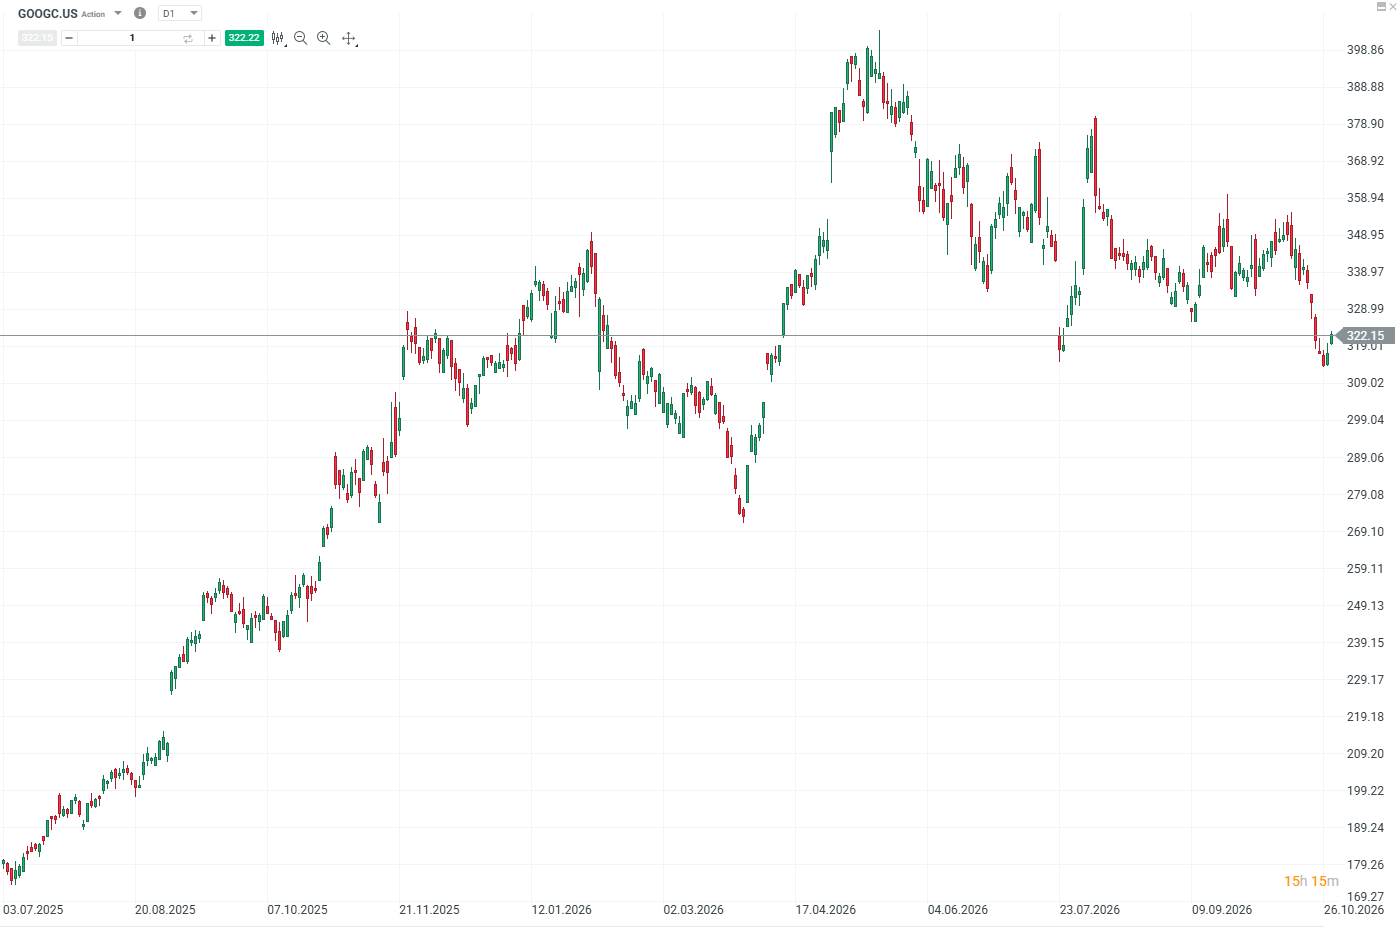
- L'action Alphabet recule de près de 10% dans les échanges électroniques après un bénéfice par action dilué de 2,12 dollars au troisième trimestre 2026, inférieur aux attentes.
- Les revenus publicitaires ralentissent, à 82,0 milliards de dollars, pénalisés par le déploiement du Mode IA au sein du moteur de recherche Google Search.
- Google Cloud double ses ventes à 30,71 milliards de dollars, mais les investissements importants entraînent un flux de trésorerie disponible négatif de 9,07 milliards de dollars.
La publication des comptes du troisième trimestre 2026 a provoqué un recul de près de 10% de l'action Alphabet dans les échanges électroniques après-bourse à New York, réduisant la capitalisation de près de 400 milliards de dollars. En pré-marché, ce repli affecte le secteur technologique, alors que les recettes publicitaires de Google Search ont ralenti avec l'intégration du Mode IA. Malgré les ventes de Google Cloud établies à 30,71 milliards de dollars, la consommation de trésorerie s'est creusée à -9,07 milliards de dollars sous l'effet des dépenses d'infrastructure.
L'action Alphabet face au ralentissement de la publicité en ligne
La publicité de recherche confrontée aux usages du Mode IA
Au troisième trimestre 2026, les résultats Alphabet ont fait ressortir une décélération de la division publicitaire historique de Google, avec une hausse limitée à 11% sur un an à 82,0 milliards de dollars contre 83,4 milliards attendus par le marché. Les recettes spécifiques du moteur de recherche se sont établies à 63,35 milliards de dollars, manquant la cible de 64,96 milliards fixée par le consensus. La progression annuelle de 12%, après 17% au deuxième trimestre, s'est accompagnée d'une légère contraction séquentielle entre les deux trimestres.
La direction commerciale du groupe a attribué cet écart à l'utilisation grandissante d'AI Mode, l'interface conversationnelle intégrée directement au moteur de recherche. Sur cet environnement interactif, les formats publicitaires demeurent encore au stade expérimental et ne génèrent pas les mêmes volumes de clics monétisés que les liens sponsorisés traditionnels. L'entreprise prévoit toutefois d'étendre la diffusion d'annonces au sein de cette interface sur les marchés internationaux au cours des prochains mois.
La transition technologique alimente les interrogations des gérants de portefeuille sur la cannibalisation possible du modèle historique de la recherche textuelle. La montée en puissance des agents autonomes et l'émergence d'acteurs d'intelligence artificielle franchissant le seuil du milliard de dollars de recettes publicitaires modifient les comportements de navigation. L’activité du moteur traditionnel est freinée et pèse directement sur la valorisation de l'action Alphabet à court terme.
Un bénéfice net sous pression et des charges financières exceptionnelles
Le chiffre d'affaires consolidé d'Alphabet a progressé de 25% à 127,58 milliards de dollars, un niveau inférieur aux 128,22 milliards de dollars anticipés par les analystes financiers. Le résultat opérationnel du groupe s'est contracté à 40,58 milliards de dollars, pesant directement sur la rentabilité globale du trimestre.
Le bénéfice net attribuable aux actionnaires ordinaires a reculé de 25% à 26,17 milliards de dollars, soit un bénéfice par action dilué de 2,12 dollars contre 2,87 dollars un an plus tôt. Le consensus tablait sur 3,02 dollars par action. Les résultats Alphabet ont ainsi manqué les attentes simultanées de chiffre d'affaires et de profit pour la première fois en près de quatre ans.
Le repli du résultat net s'explique en partie par une charge comptable de 8,66 milliards de dollars liée à la réévaluation des participations financières du groupe, notamment dans SpaceX. La variation contraste avec le gain exceptionnel de 99,03 milliards de dollars enregistré au trimestre précédent grâce aux revalorisations de SpaceX et d'Anthropic. Sur les neuf premiers mois de 2026, le bénéfice net cumulé atteint néanmoins 201,24 milliards de dollars pour un chiffre d'affaires de 357,27 milliards de dollars.
Google Cloud et le défi du flux de trésorerie
Une activité d'infrastructure portée par les TPU et les modèles Gemini
Face au ralentissement des annonces en ligne, la division Google Cloud s'impose comme le principal levier d'expansion avec des ventes en hausse de 103% sur un an à 30,71 milliards de dollars. La branche dépasse les projections du marché tout en quadruplant son résultat opérationnel à 11,1 milliards de dollars contre 3,6 milliards un an plus tôt. La cadence représente la plus forte accélération trimestrielle observée en cinq ans pour cette activité.
Troisième acteur mondial du secteur derrière Amazon Web Services et Microsoft Azure, la branche Google Cloud s'appuie sur des contrats pluriannuels signés avec de grandes entreprises dans la cybersécurité, les services financiers et la distribution. Les ventes directes de systèmes TPU, combinant processeurs sur mesure, matériel et couches logicielles propriétaires pour concurrencer les puces Nvidia, constituent désormais un apport financier substantiel. Le carnet de commandes de la branche a atteint 561 milliards de dollars, dont plus de 55% doivent être convertis en chiffre d'affaires d'ici 24 mois.
L'adoption des modèles Gemini favorise également la vigueur commerciale, l'application grand public revendiquant désormais un milliard d'utilisateurs. Le groupe a complété son offre technologique avec la version Gemini 4 Argon en septembre, puis avec le lancement de Gemini 4 Carbon destiné en priorité à des partenaires spécialisés dans le codage et le raisonnement scientifique. L'intégration de ces capacités dans l'environnement d'Apple renforce par ailleurs la diffusion de ces outils auprès des particuliers.
Des dépenses d'investissement records qui pèsent sur les marges
L’expansion technologique s'accompagne d'une dégradation marquée de la trésorerie opérationnelle. Le flux de trésorerie disponible d'Alphabet est tombé à -9,07 milliards de dollars au troisième trimestre, signalant un second trimestre consécutif de consommation de liquidités après les -5,9 milliards enregistrés au printemps. L’indicateur s'élevait encore à un niveau positif de 19,7 milliards de dollars à la même période en 2025.
Les dépenses d'investissement ont atteint un record historique de 51,4 milliards de dollars sur le trimestre, contre 44,9 milliards au deuxième trimestre. L'enveloppe annuelle pour 2026 demeure fixée entre 195 et 205 milliards de dollars, après une émission de 85 milliards de dollars d'actions annoncée en juin pour soutenir les infrastructures informatiques. Pour 2027, la direction financière a prévenu que ces dépenses connaîtraient une augmentation significative.
L’envolée des coûts d'infrastructure et le recours à des capacités de serveurs louées auprès de tiers exercent une pression temporaire sur la marge opérationnelle globale. Contrairement aux résultats de Microsoft dont le titre a progressé de 5% grâce à une génération de trésorerie positive, l'action Alphabet subit l'inquiétude des marchés sur la rentabilité à court terme des investissements en centres de données.
Source : xStation5
❓ FAQ
Pourquoi l'action Alphabet a-t-elle chuté après la publication de ses résultats ? L'action Alphabet a reculé de près de 10% dans les échanges électroniques en raison du ralentissement de ses revenus publicitaires historiques et d'un flux de trésorerie disponible négatif de 9,07 milliards de dollars, provoqué par l'envolée des investissements dans les infrastructures d'intelligence artificielle.
Quel a été l'impact du Mode IA sur les revenus de Google Search ? L'utilisation accrue du Mode IA a freiné la croissance des revenus de recherche à 12% sur un an au troisième trimestre, contre 17% au trimestre précédent. Les formats d'annonces sur cette interface conversationnelle demeurent au stade expérimental et génèrent pour l'instant une monétisation inférieure à celle des requêtes textuelles classiques.
Quelle est la performance de Google Cloud au troisième trimestre 2026 ? La branche Google Cloud a plus que doublé son chiffre d'affaires à 30,71 milliards de dollars (+103% sur un an) et dégagé un résultat opérationnel de 11,1 milliards de dollars. La demande pour les infrastructures d'entraînement et d'inférence, ainsi que la commercialisation directe des puces TPU, ont soutenu cette progression.
Pourquoi le bénéfice par action d'Alphabet est-il ressorti sous les attentes ? Le bénéfice par action dilué a atteint 2,12 dollars face à un consensus FactSet de 3,02 dollars, affecté par 51,4 milliards de dollars de dépenses d'investissement trimestrielles et une charge de 8,66 milliards de dollars liée à la baisse de valorisation de participations financières, notamment dans SpaceX.



Calendrier économique : décision de la BCE, inflation PCE et résultats d'Amazon à l'honneur 🚨



Avant l'ouverture : Informations essentielles pour bien commencer la journée 💡


Résultats de Microsoft : la croissance du cloud fait oublier les interrogations concernant les dépenses d'investissement et le flux de trésorerie disponible
Alphabet déçoit Wall Street malgré des résultats records. Son action plonge de plus de 8 % et frôle les 300 dollars ✂️
"Ce contenu est une communication marketing au sens de l'art. 24, paragraphe 3, de la directive 2014/65 /UE du Parlement européen et du Conseil du 15 mai 2014 concernant les marchés d'instruments financiers et modifiant la directive 2002/92 /CE et la directive 2011/61 /UE (MiFID II). La communication marketing n'est pas une recommandation d'investissement ou une information recommandant ou suggérant une stratégie d'investissement au sens du règlement (UE) n°596/2014 du Parlement européen et du Conseil du 16 avril 2014 sur les abus de marché (règlement sur les abus de marché) et abrogeant la directive 2003/6 / CE du Parlement européen et du Conseil et directives 2003/124 / CE, 2003/125 / CE et 2004/72 / CE de la Commission et règlement délégué (UE) 2016/958 de la Commission du 9 mars 2016 complétant le règlement (UE) n°596/2014 du Parlement européen et du Conseil en ce qui concerne les normes techniques de réglementation relatives aux modalités techniques de présentation objective de recommandations d'investissement ou d'autres informations recommandant ou suggérant une stratégie d'investissement et pour la divulgation d'intérêts particuliers ou d'indications de conflits d'intérêt ou tout autre conseil, y compris dans le domaine du conseil en investissement, au sens de l'article L321-1 du Code monétaire et financier. L’ensemble des informations, analyses et formations dispensées sont fournies à titre indicatif et ne doivent pas être interprétées comme un conseil, une recommandation, une sollicitation d’investissement ou incitation à acheter ou vendre des produits financiers. XTB ne peut être tenu responsable de l’utilisation qui en est faite et des conséquences qui en résultent, l’investisseur final restant le seul décisionnaire quant à la prise de position sur son compte de trading XTB. Toute utilisation des informations évoquées, et à cet égard toute décision prise relativement à une éventuelle opération d’achat ou de vente de CFD, est sous la responsabilité exclusive de l’investisseur final. Il est strictement interdit de reproduire ou de distribuer tout ou partie de ces informations à des fins commerciales ou privées. Les performances passées ne sont pas nécessairement indicatives des résultats futurs, et toute personne agissant sur la base de ces informations le fait entièrement à ses risques et périls. Les CFD sont des instruments complexes et présentent un risque élevé de perte rapide en capital en raison de l'effet de levier. 77% de comptes d'investisseurs de détail perdent de l'argent lors de la négociation de CFD avec ce fournisseur. Vous devez vous assurer que vous comprenez comment les CFD fonctionnent et que vous pouvez vous permettre de prendre le risque probable de perdre votre argent. Avec le Compte Risque Limité, le risque de pertes est limité au capital investi."