


Aujourd’hui, tous les regards des investisseurs sont tournés vers un seul événement : la décision du FOMC prévue ce soir. Le marché anticipe une probabilité de plus de 90 % que les États-Unis procèdent à leur première hausse des taux d’intérêt depuis 2023.
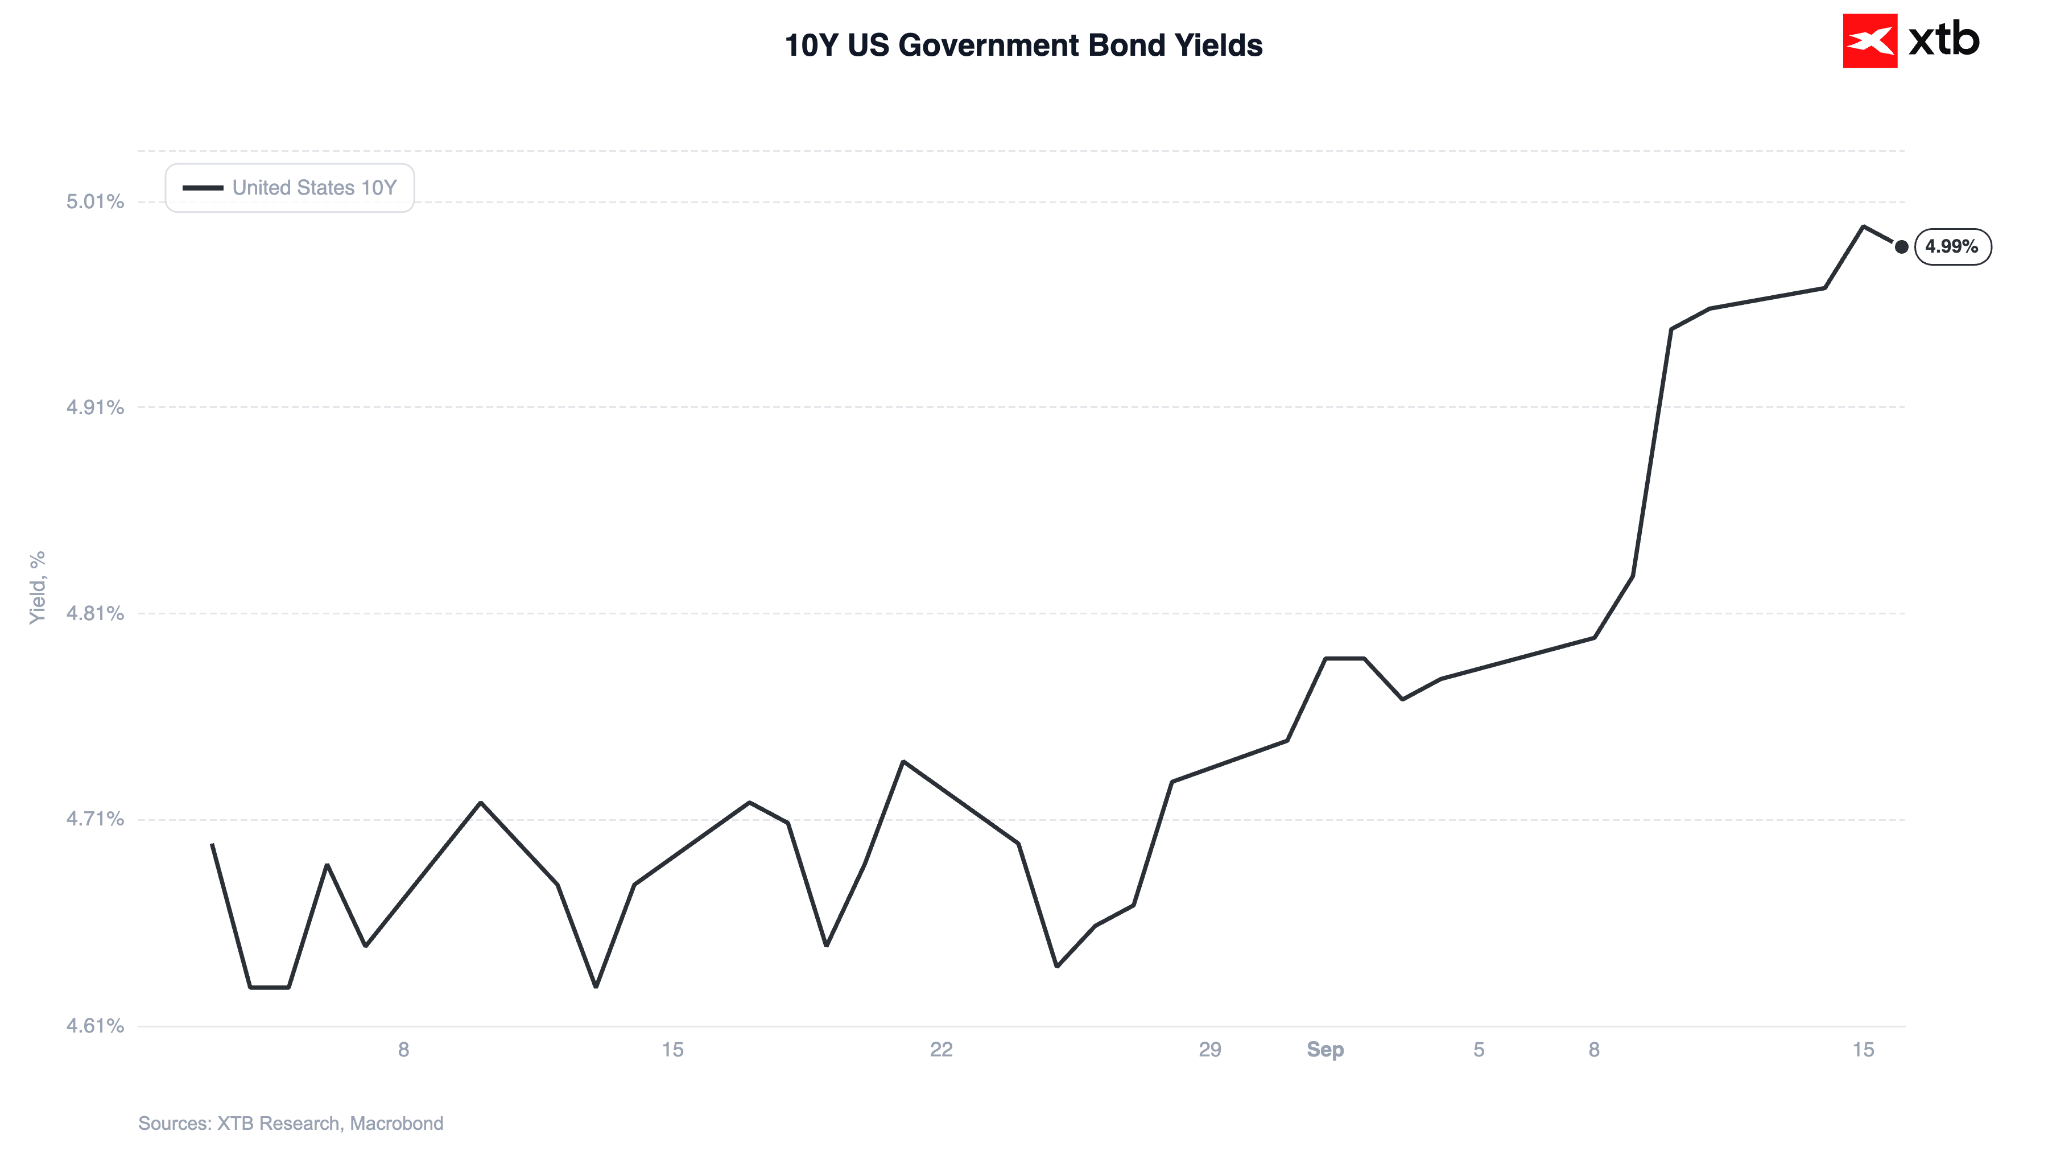
À la veille de la décision du comité, les rendements des bons du Trésor américain à 10 ans ont légèrement reculé par rapport au pic atteint hier (5,04 %, soit leur plus haut niveau depuis 2007), offrant un bref répit tant aux actions qu’à l’or.
Figure 1 : Rendements des obligations d’État américaines à 10 ans (08/2026 - 09/2026)
 Source: XTB Research, 16.09.2026
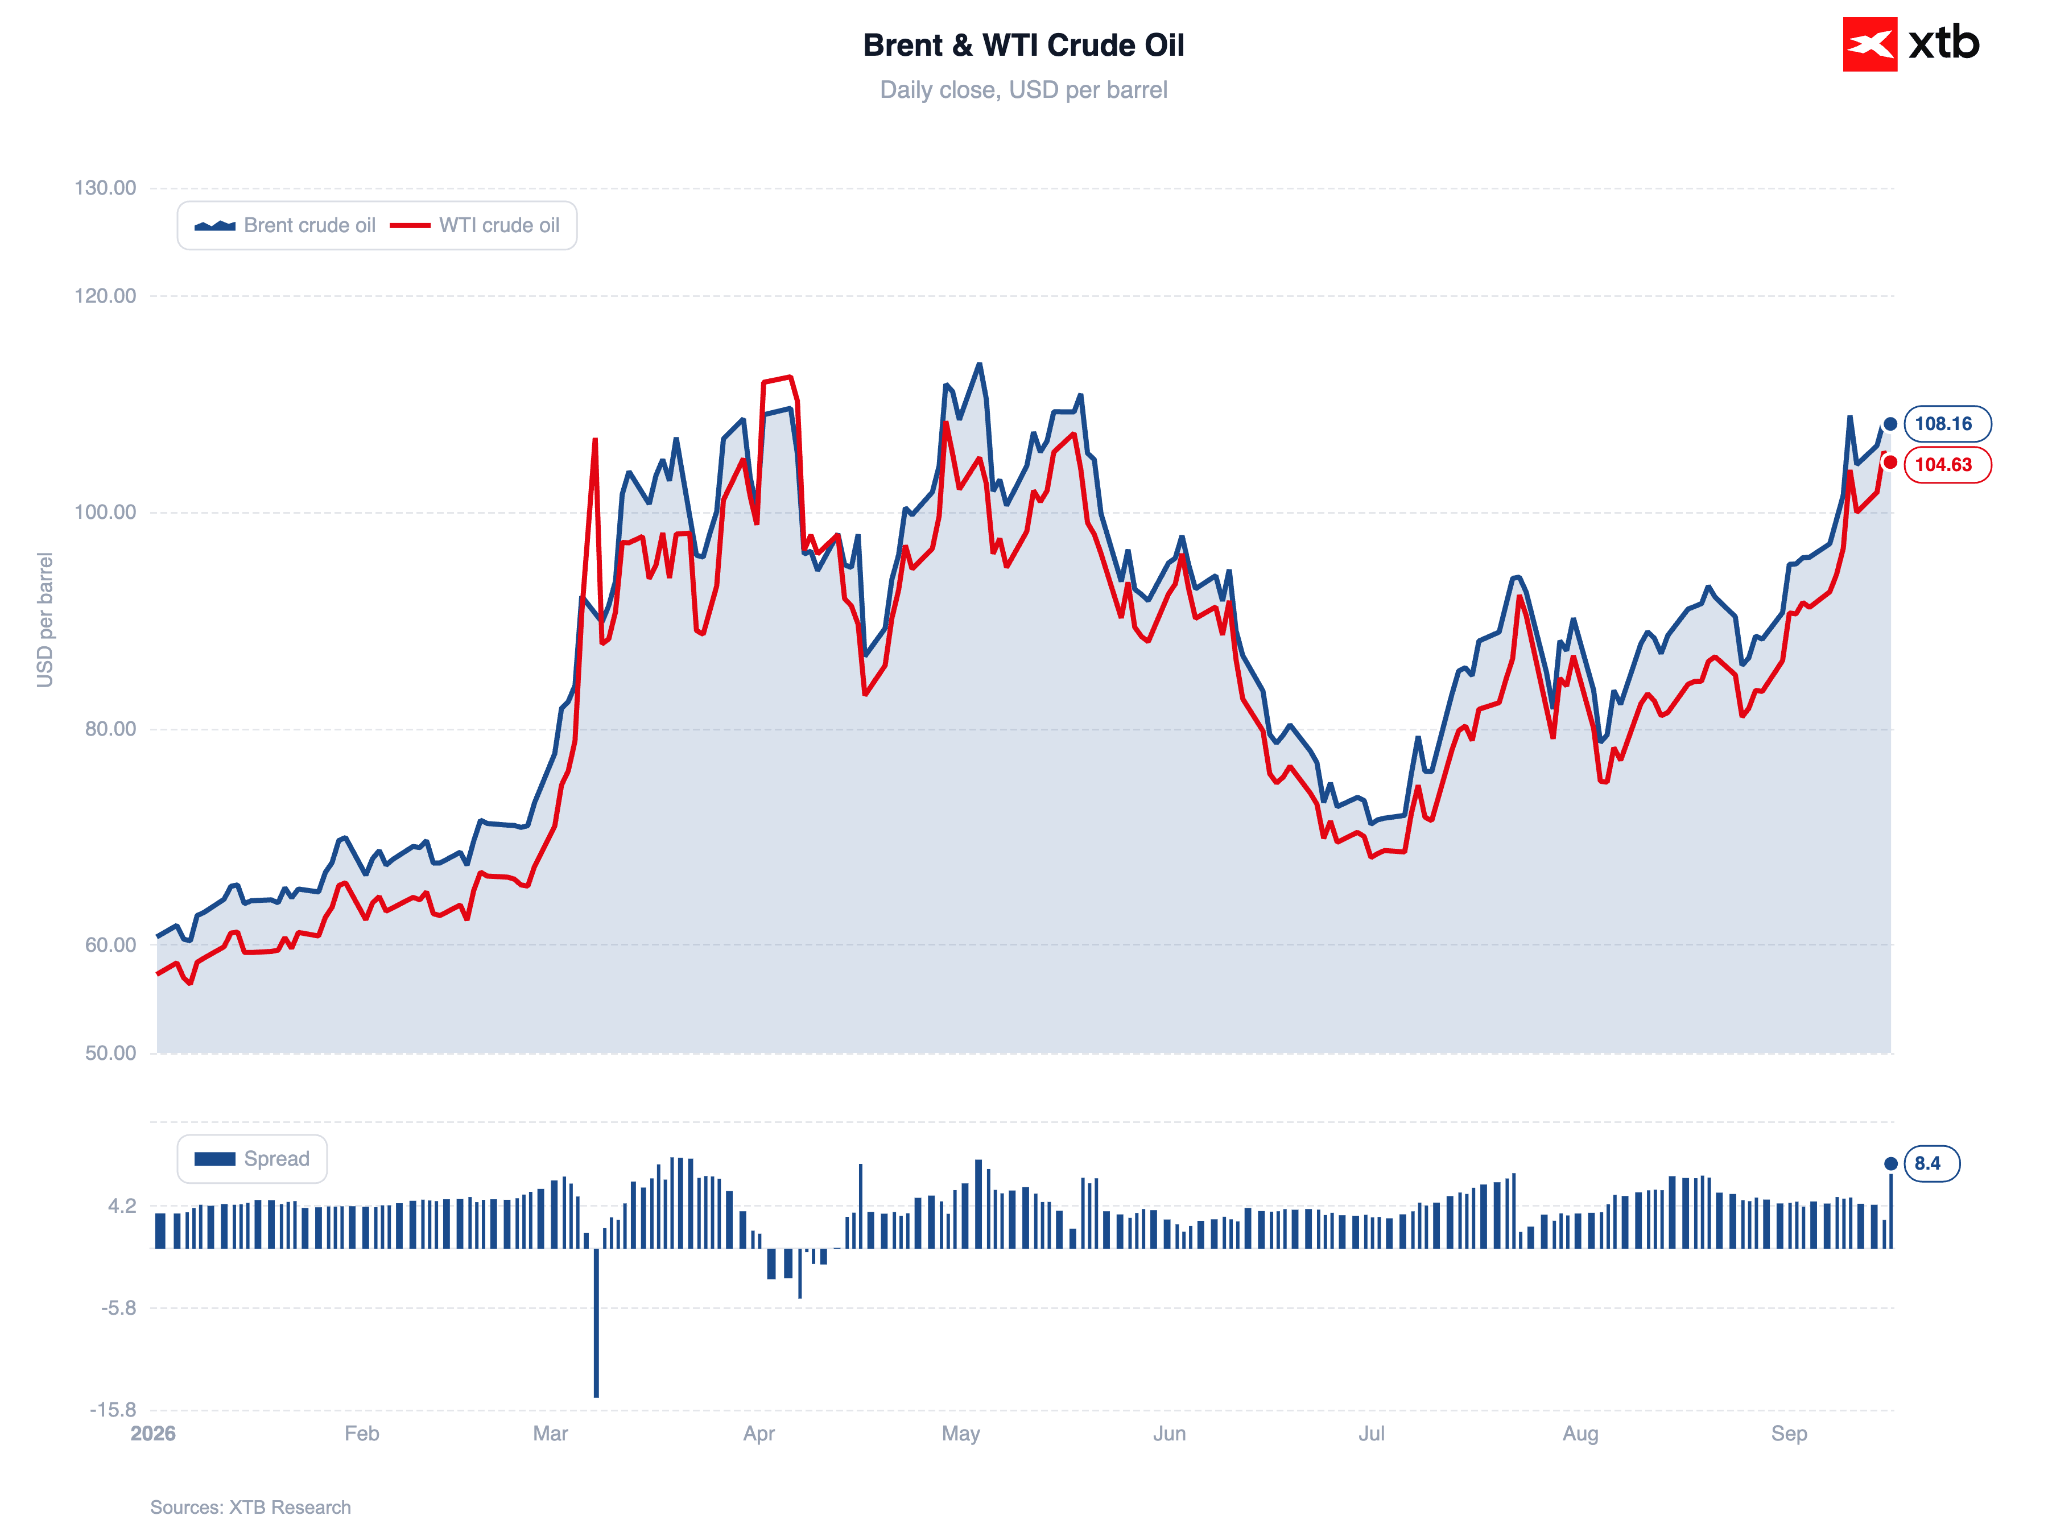
Le pétrole a également marqué une pause dans sa hausse effrénée, même si l'on ignore encore quand l'oléoduc est-ouest saoudien, endommagé, reprendra son activité. Le Brent recule d'environ 0,6 % aujourd'hui, oscillant autour de 108 dollars le baril. L'or progresse de 0,8 %, récupérant ainsi une partie des pertes subies plus tôt dans la semaine.
Figure 2 : Pétrole brut Brent et WTI (2026)
 Source: XTB Research, 16.09.2026
La légère baisse des cours du pétrole et des rendements obligataires contribue à une modeste amélioration du sentiment des marchés. Les marchés asiatiques affichent des hausses (même si celles-ci restent relativement modestes). L’indice sud-coréen Kospi est en tête des hausses (+0,9 %), soutenu par le règlement d’un conflit salarial chez SK Hynix. Le Nikkei et l’indice composite de Shanghai enregistrent également de légères hausses. Les contrats à terme de Wall Street sont eux aussi en légère hausse.
📈 Données macroéconomiques et politique monétaire
La réunion de la Fed la plus attendue de l’année est imminente. Le marché semble actuellement presque convaincu que le communiqué, dont la publication est prévue à 19 h, fera état d’une hausse des taux d’intérêt de 25 points de base – la première depuis juillet 2023.
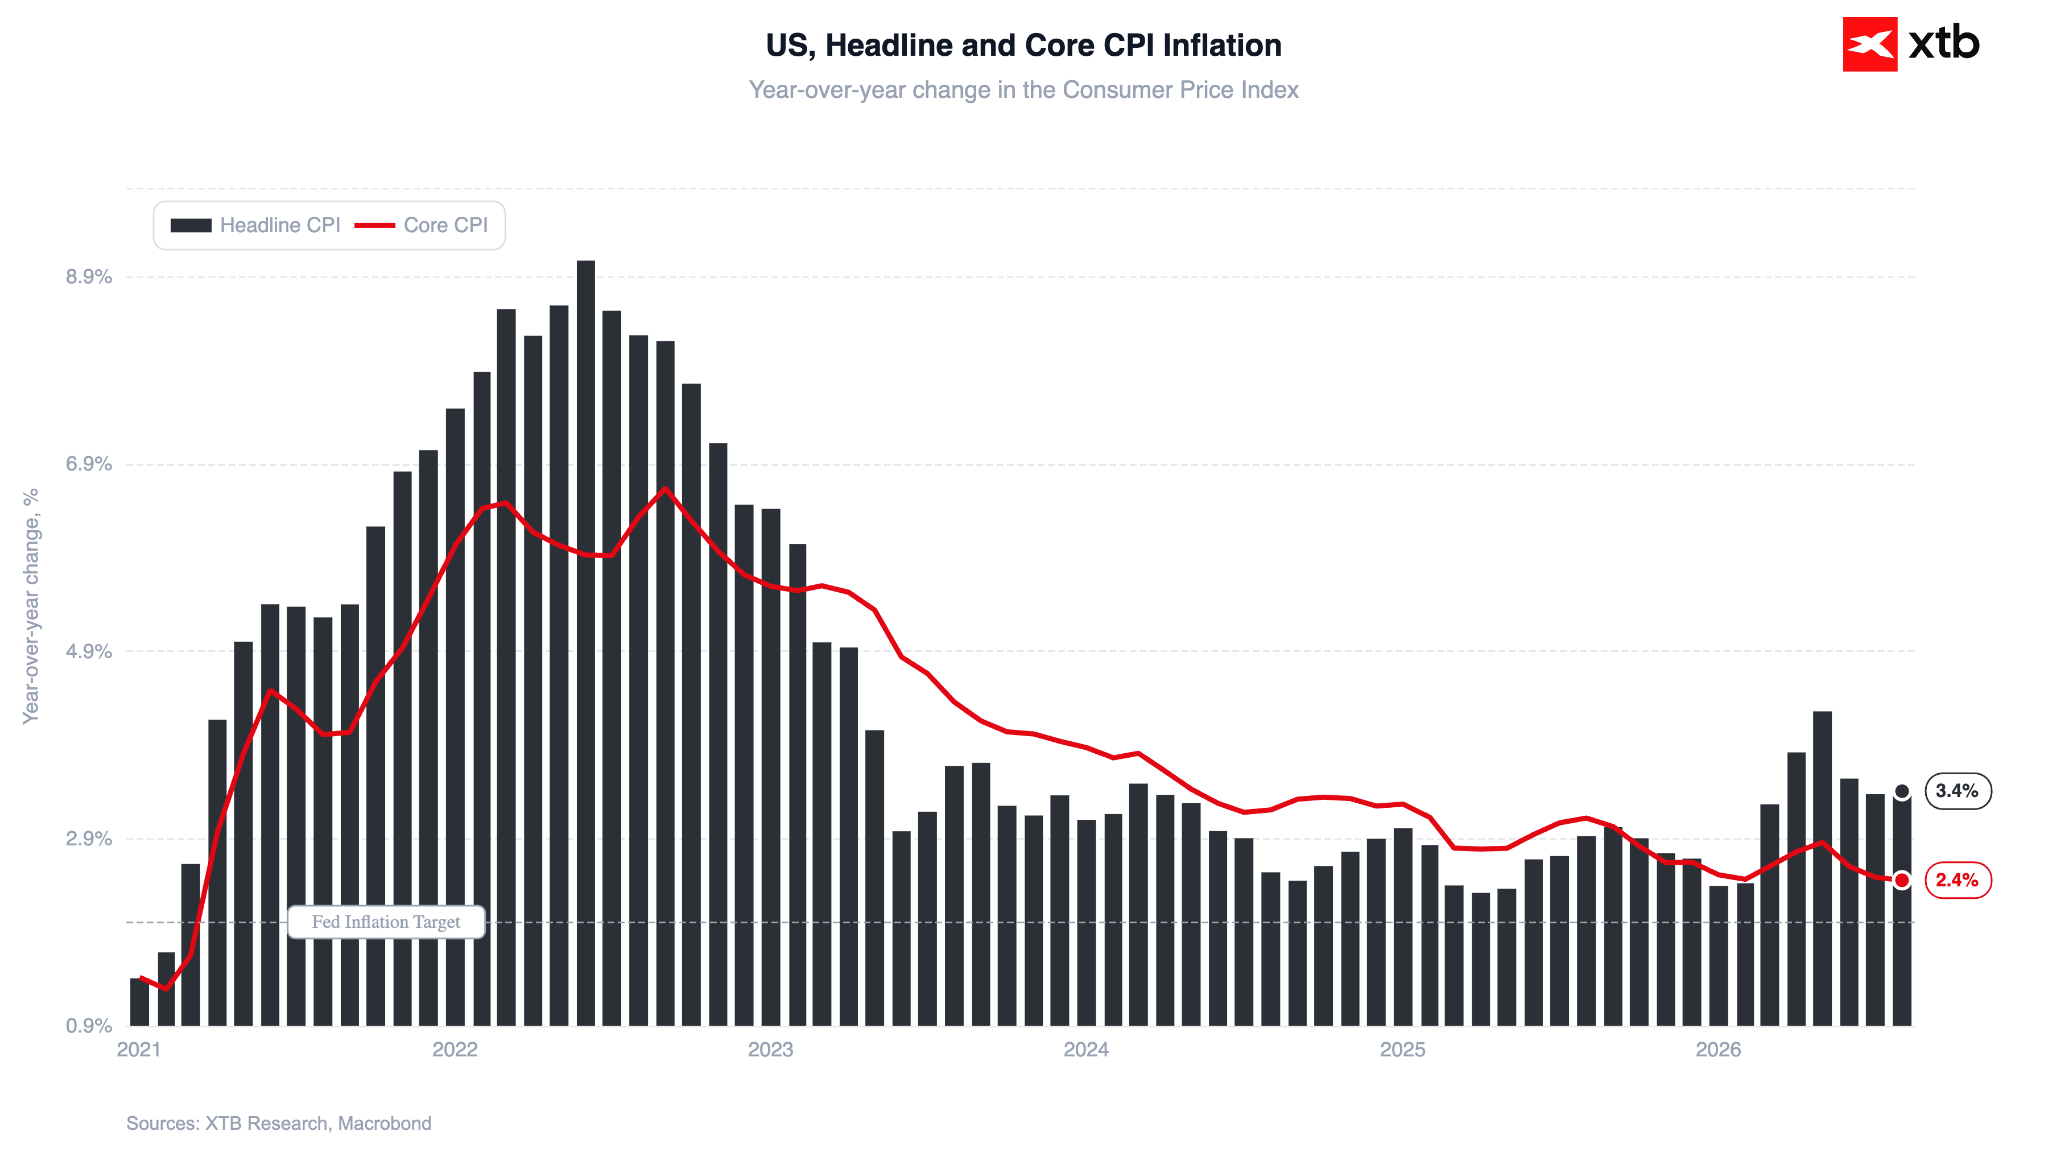
Les chiffres de l’inflation de la semaine dernière, qui, selon Christopher Waller, étaient censés faire pencher la balance d’un côté ou de l’autre, n’ont apporté aucune réponse définitive, affichant une baisse de l’inflation sous-jacente à 2,4 % en glissement annuel. Les marchés ont concentré leur attention sur la hausse mensuelle légèrement supérieure au consensus (0,3 %), bien que, selon nous, cela ne suffise pas à justifier une hausse des taux.
Figure 3 : Inflation de l’IPC américain (2026 - 2027)
 Source: XTB Research, 16.09.2026
L'inflation élevée dans le secteur des services (3,1 %) peut être invoquée pour justifier un resserrement monétaire, même si, dans ce domaine encore, la dynamique ne semble pas particulièrement préoccupante. Selon le Fed Wage Growth Tracker, la croissance des salaires s’accélère (4,1 % en août), ce qui pourrait stimuler la consommation dans les mois à venir ; toutefois, les niveaux actuels (moins de 1 % en termes réels) ne semblent pas de nature à modifier fondamentalement les perspectives. Cela est d’autant plus vrai que les dépenses de consommation américaines au cours des derniers mois (et même des derniers trimestres) ont largement reposé sur une épargne en baisse, qu’il faudra inévitablement reconstituer.
Cela ne signifie bien sûr pas qu’une hausse des taux soit injustifiée ou irrationnelle sur le plan macroéconomique. Plusieurs arguments peuvent être avancés en sa faveur. Un facteur clé susceptible de justifier une hausse est la situation très tendue sur le marché des matières premières énergétiques. Les prix élevés du pétrole et du GNL n’ont pas encore eu de répercussions significatives sur l’économie américaine, mais une accélération de ce processus au cours des prochains mois ne peut être exclue.
La décision de relever les taux pourrait certainement s’inscrire dans une stratégie d’« anticipation » – c’est-à-dire agir de manière préventive pour éviter de devoir recourir à un resserrement beaucoup plus sévère à l’avenir. Si la Fed opte effectivement pour une telle mesure mercredi, cela pourrait soulever des questions quant à la raison pour laquelle une hausse n’a pas été mise en œuvre dès juillet, les données macroéconomiques publiées depuis lors n’ayant guère apporté d’arguments supplémentaires en faveur de la thèse d’un resserrement. Il convient de noter que l’argument de l’« anticipation » avait été avancé à l’époque par des décideurs politiques dissidents qui avaient voté en faveur d’une hausse des taux.
📈 Actions
Les marchés boursiers asiatiques sont pour la plupart en hausse : le Nikkei 225 japonais progresse de 0,3 %, l’indice composite de la Bourse de Shanghai gagne 0,5 %, tandis que le Kospi sud-coréen avance de 0,9 %.
La hausse de l’indice sud-coréen de référence s’explique en partie par le règlement d’un conflit collectif chez SK Hynix : les membres du syndicat (57 % des votants) ont accepté une nouvelle répartition de la prime, à savoir moitié en espèces, moitié en actions. L’accord proposé précédemment prévoyait 40 % en espèces et 60 % en actions. Cet accord met fin à deux semaines de négociations qui avaient suivi le rejet du projet initial en août. L’action de la société progresse de près de 3 %.
En toile de fond, le débat se poursuit quant au rythme du développement de l’IA. Le vice-Premier ministre sud-coréen, Kyunghoon Bae, a déclaré le X que le pays « ne peut pas se permettre de ralentir » ses efforts en matière d’intelligence artificielle, se démarquant ainsi des appels lancés par les dirigeants d’Anthropic et d’OpenAI en faveur d’un ralentissement du développement. La position de la Corée du Sud s’aligne davantage sur le discours de Mark Zuckerberg et de Jensen Huang que sur celui de Dario Amodei.
À Wall Street, les contrats à terme sur le S&P 500 affichent de modestes gains (+0,2 %), ce qui représente un léger rebond après les baisses d’hier :
- S&P 500 : -0,5 %
- Dow Jones : -0,6 %
- Nasdaq 100 : -0,7 %
- Russell 2000 : -0,8 %
Figure 4 : Tableau de bord du Nasdaq 100 (15/09/2026)
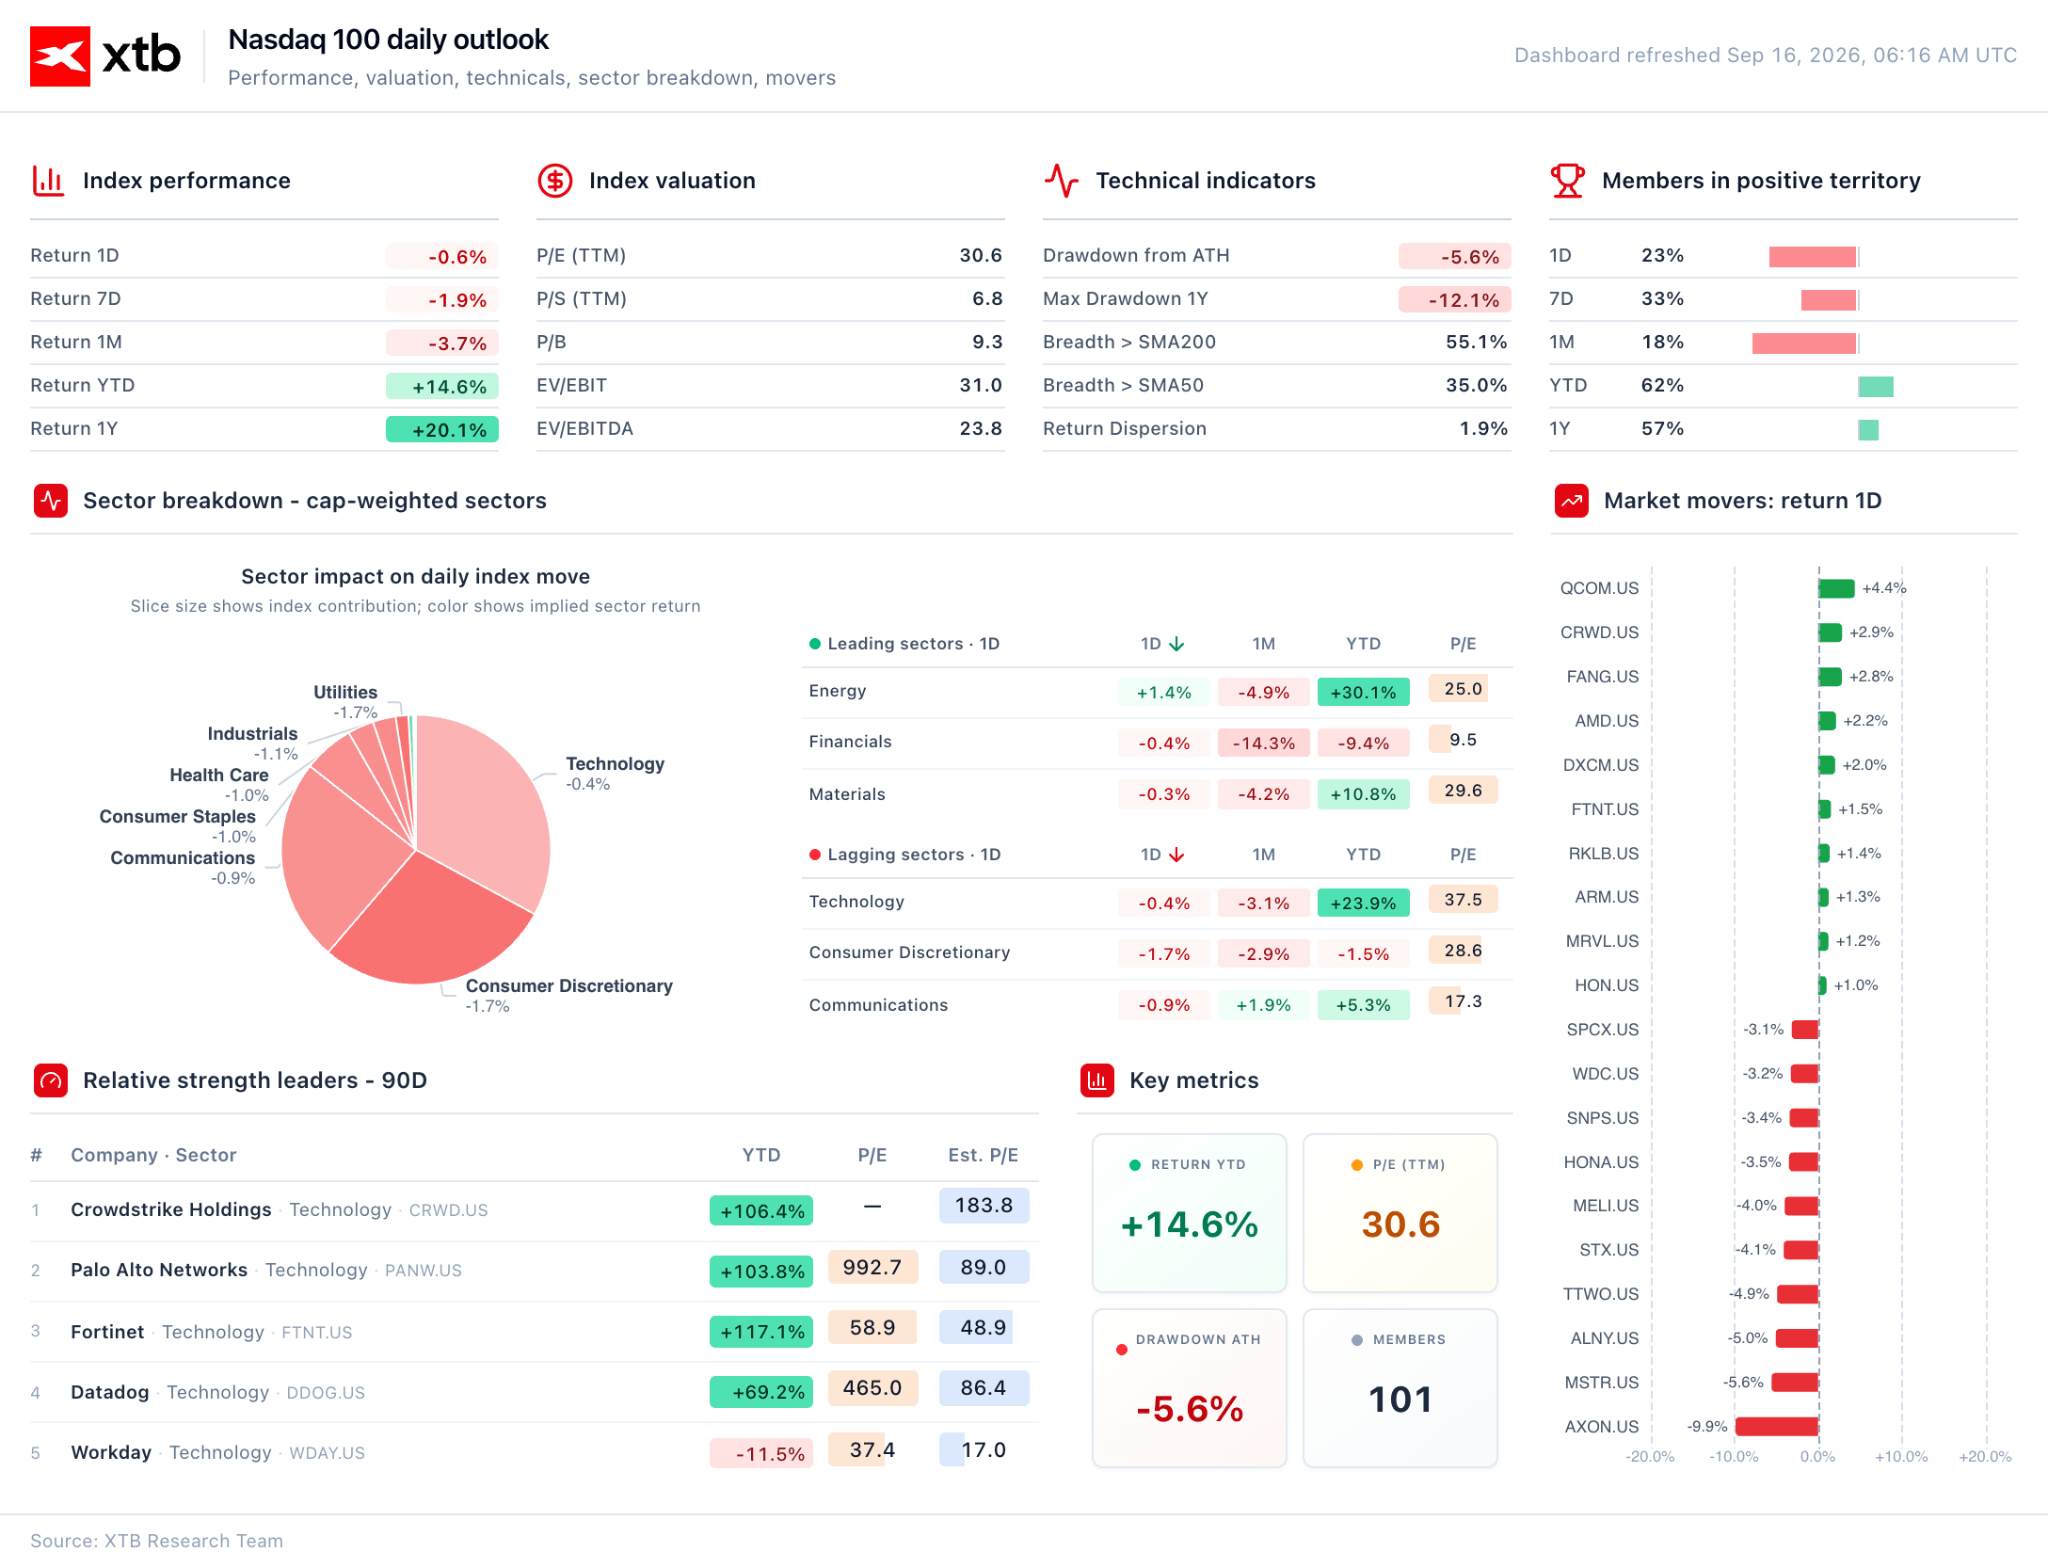 Source: XTB Research, 16.09.2026
Il convient de noter que l’indice VIX, un indicateur clé de la volatilité attendue sur le marché boursier américain (souvent qualifié de « baromètre de la peur »), reste étonnamment stable malgré la hausse des taux d’intérêt.
🌍 Géopolitique
Sur le plan diplomatique, un entretien téléphonique a eu lieu entre le ministre des Affaires étrangères d’Oman, Badr Albusaidi, et le secrétaire d’État américain, Marco Rubio ; les deux parties ont discuté des moyens d’apaiser les tensions régionales et des conditions nécessaires à la poursuite des pourparlers diplomatiques.
Selon des informations du Wall Street Journal, l’Arabie saoudite prévoit de reprendre partiellement les flux via l’oléoduc Est-Ouest d’ici quelques jours, tandis que la réparation complète des stations de pompage endommagées pourrait prendre entre 6 et 8 semaines. Dans l’intervalle, Riyad retarde les livraisons à certains clients européens.
L’incertitude croissante concernant l’approvisionnement en provenance du Moyen-Orient incite les raffineurs japonais (Eneos, Idemitsu) à accélérer leurs achats de brut omanais, dont la livraison est prévue dès le mois d’octobre. Les primes pour les livraisons urgentes atteignent jusqu’à 38 dollars le baril au-dessus du cours de référence de Dubaï, ce qui reflète la gravité des tensions sur le marché physique.
Le pétrole recule après deux séances de hausse — le marché semble conclure que l’ampleur de la remontée provoquée par les perturbations de l’approvisionnement était exagérée. La pression à la baisse provient également d’une augmentation des stocks américains — selon les données de l’API, les stocks de pétrole ont augmenté de 7,1 millions de barils.
- Le Brent recule de 0,6 % (actuellement autour de 108 dollars le baril)
- Le WTI recule de 0,9 % (légèrement en dessous de 105 dollars le baril)
Malgré cette correction, les cours restent proches de leurs plus hauts niveaux depuis plusieurs mois.
🪙 Métaux précieux
L’or rebondit après deux jours de vente massive, gagnant 0,8 % pour s’établir à environ 4 330 dollars l’once (lors des échanges en Asie, les cours ont atteint 4 340 dollars). L'argent affiche des gains plus marqués, en hausse de 1,5 % à 64,6 dollars. Les métaux précieux sont soutenus par un recul des rendements des bons du Trésor à 10 ans sous la barre des 5 % (même si le marché continue d'anticiper une probabilité de plus de 90 % pour une hausse des taux aujourd'hui).
Figure 5 : Or (20/06/2026 - 20/09/2026)
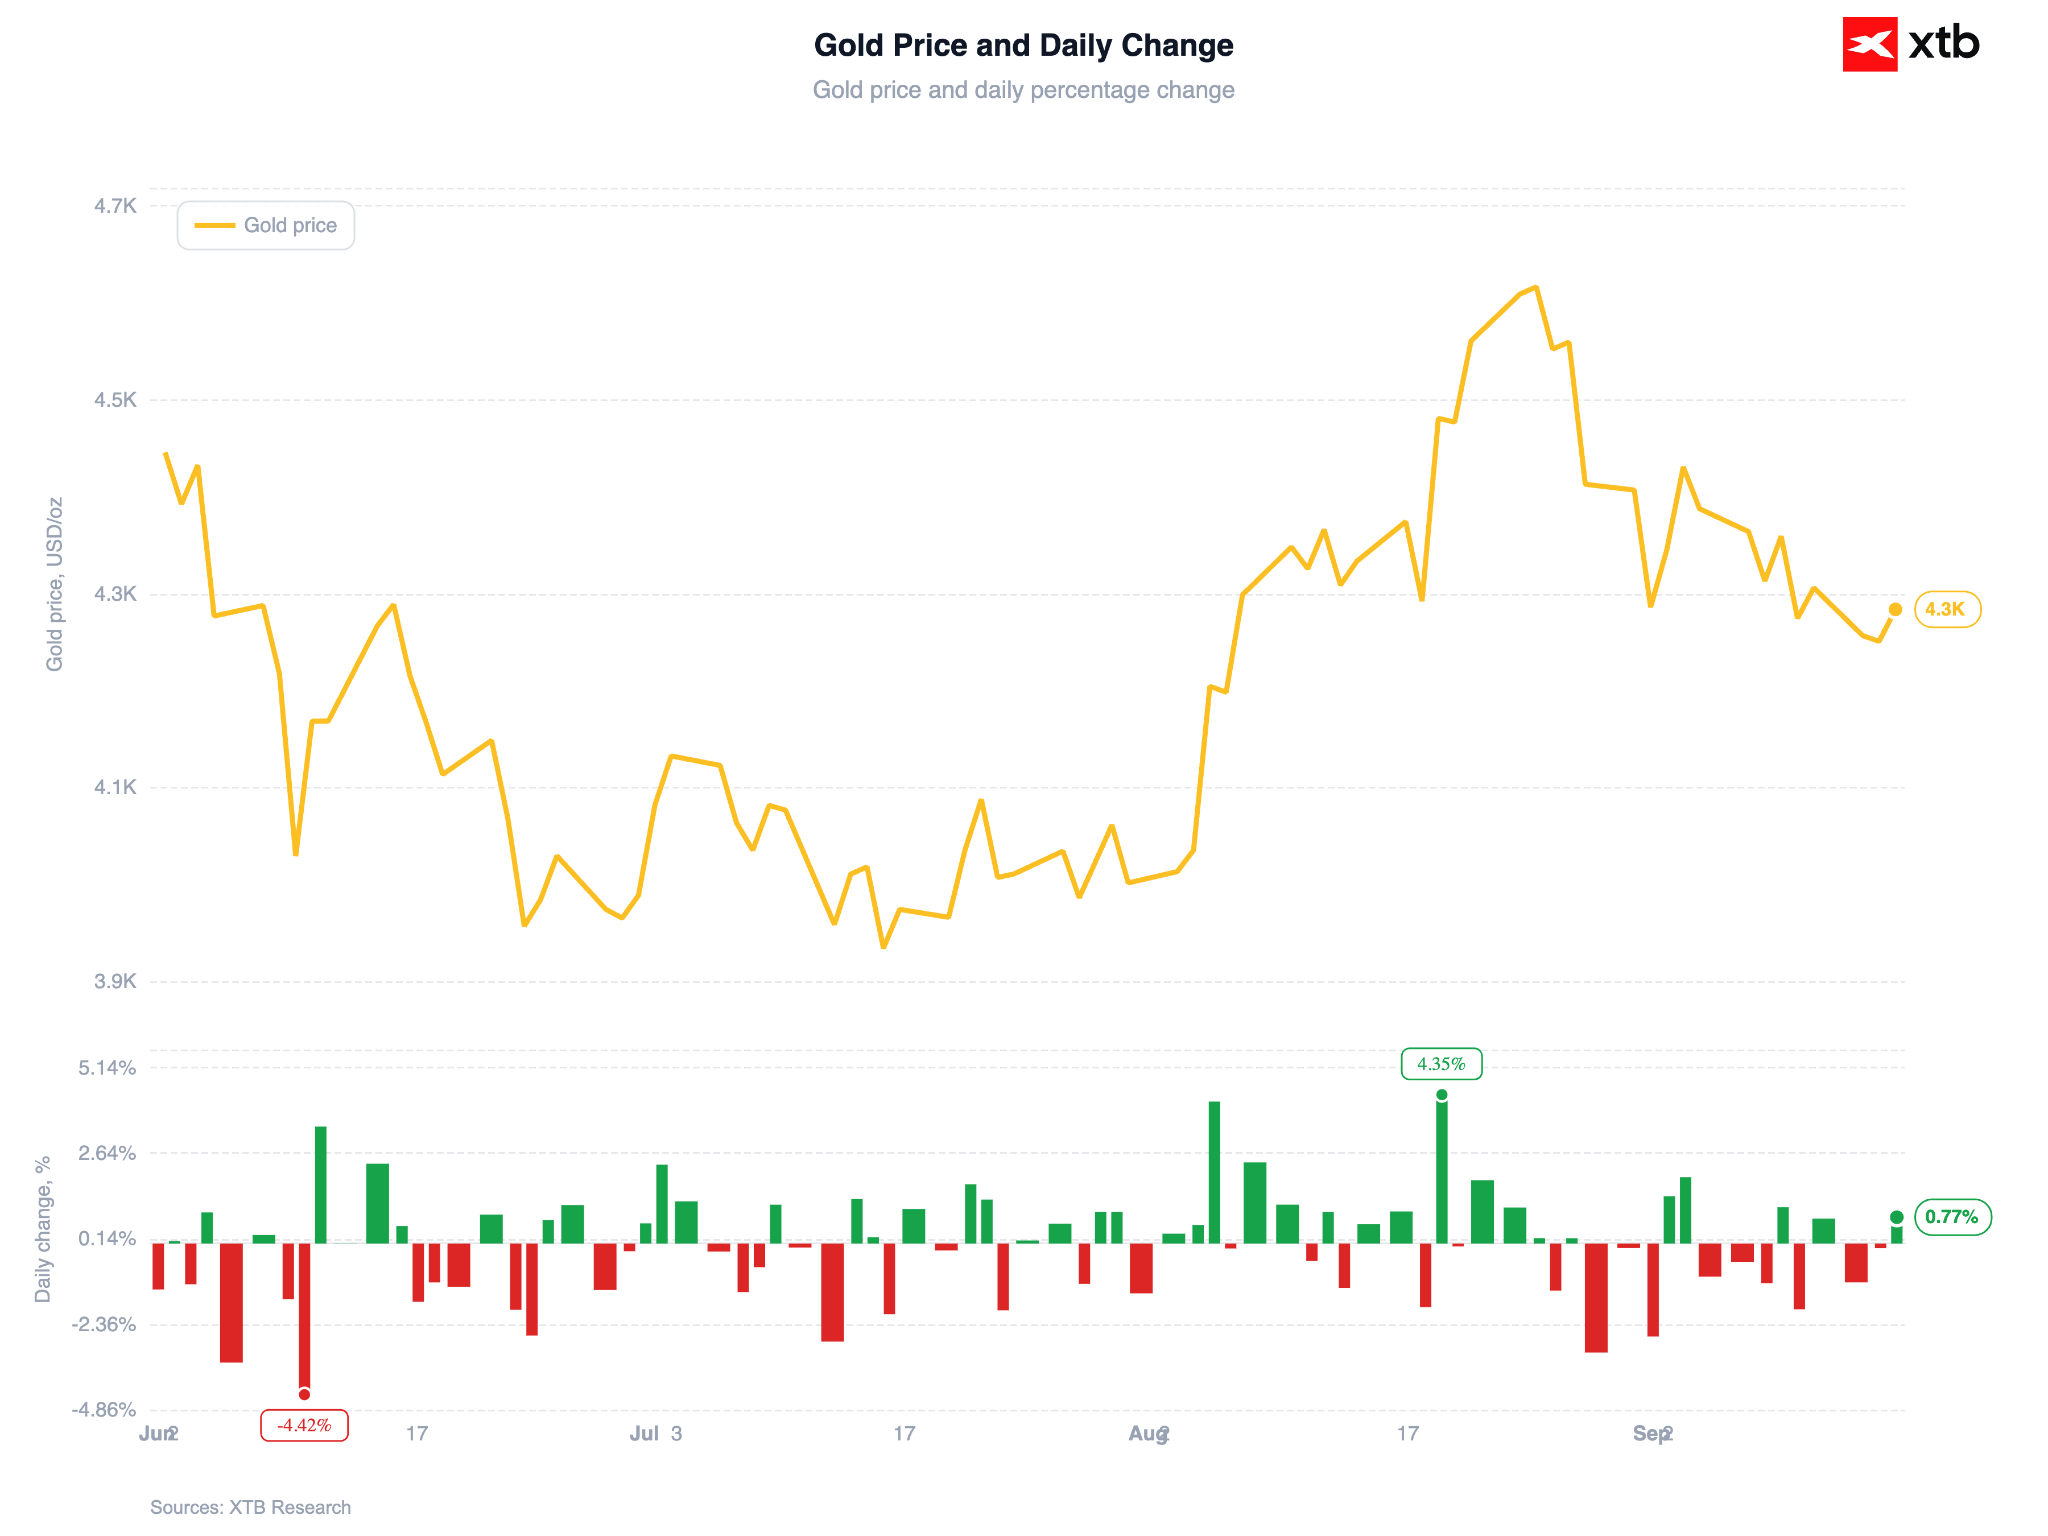 Source: XTB Research, 16.09.2026
La principale incertitude ne réside plus dans la hausse des taux elle-même, mais dans les signaux que la Fed envoie pour l’avenir : si M. Warsh laisse la porte ouverte à de nouveaux resserrements, l’or pourrait s’avérer plus vulnérable aux risques de baisse.
💱 Devises
Le dollar américain se renforce pour la troisième journée consécutive face à toutes les devises du G10 (même si cette hausse reste extrêmement modeste).
Figure 6 : Principales devises face au dollar américain (20/09/2026)
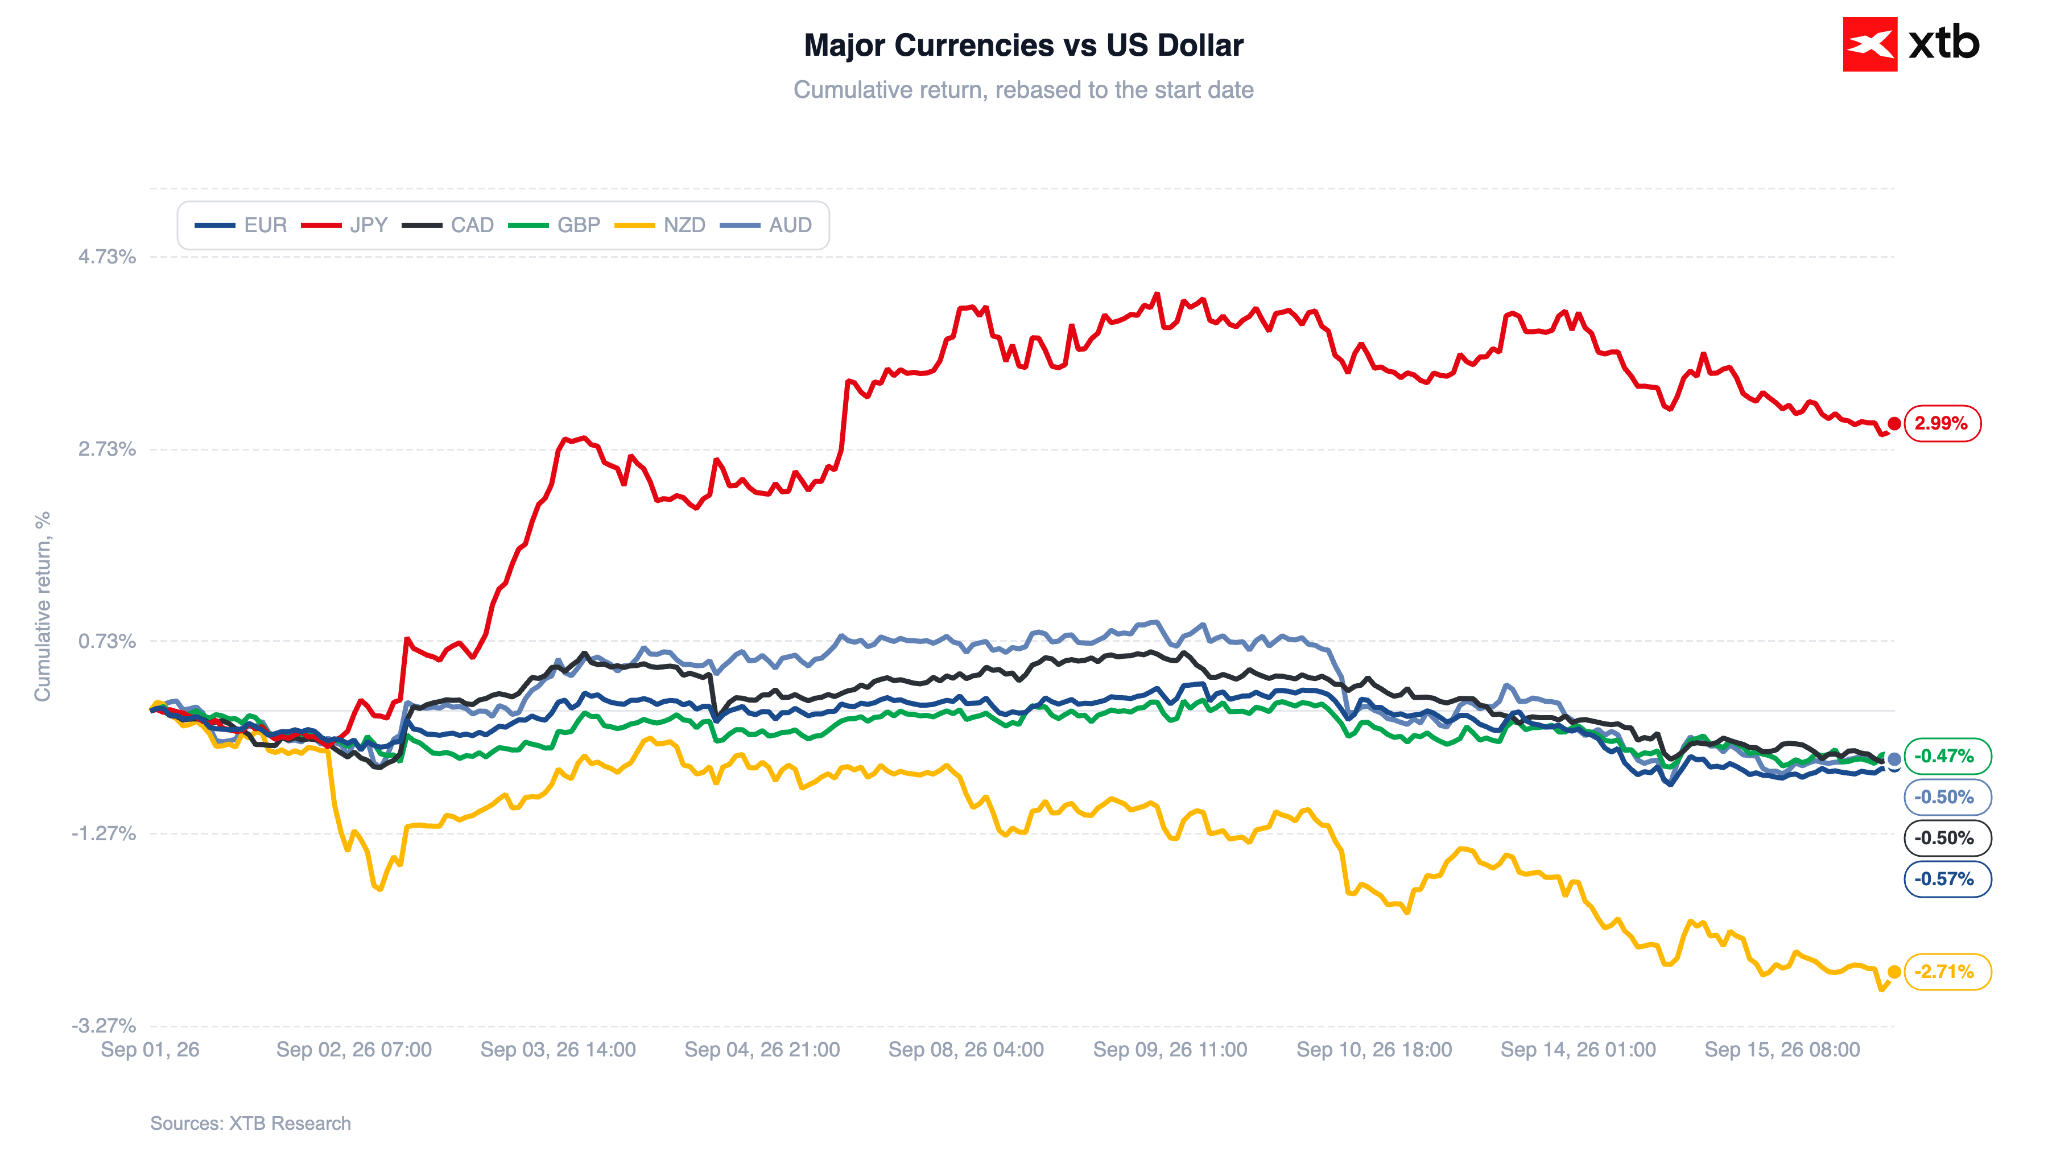 Source: XTB Research, 16.09.2026
₿ Cryptomonnaies
Le Bitcoin reste stable aux alentours de 75 800 dollars (-0,1 %), tandis que l’Ethereum recule de 0,3 % à 2 400 dollars. Le secteur subit des pressions suite au blocage par le Sénat américain d’un projet de loi historique sur la réglementation des cryptomonnaies.
Figure 7 : Bitcoin (2023 - 2026)
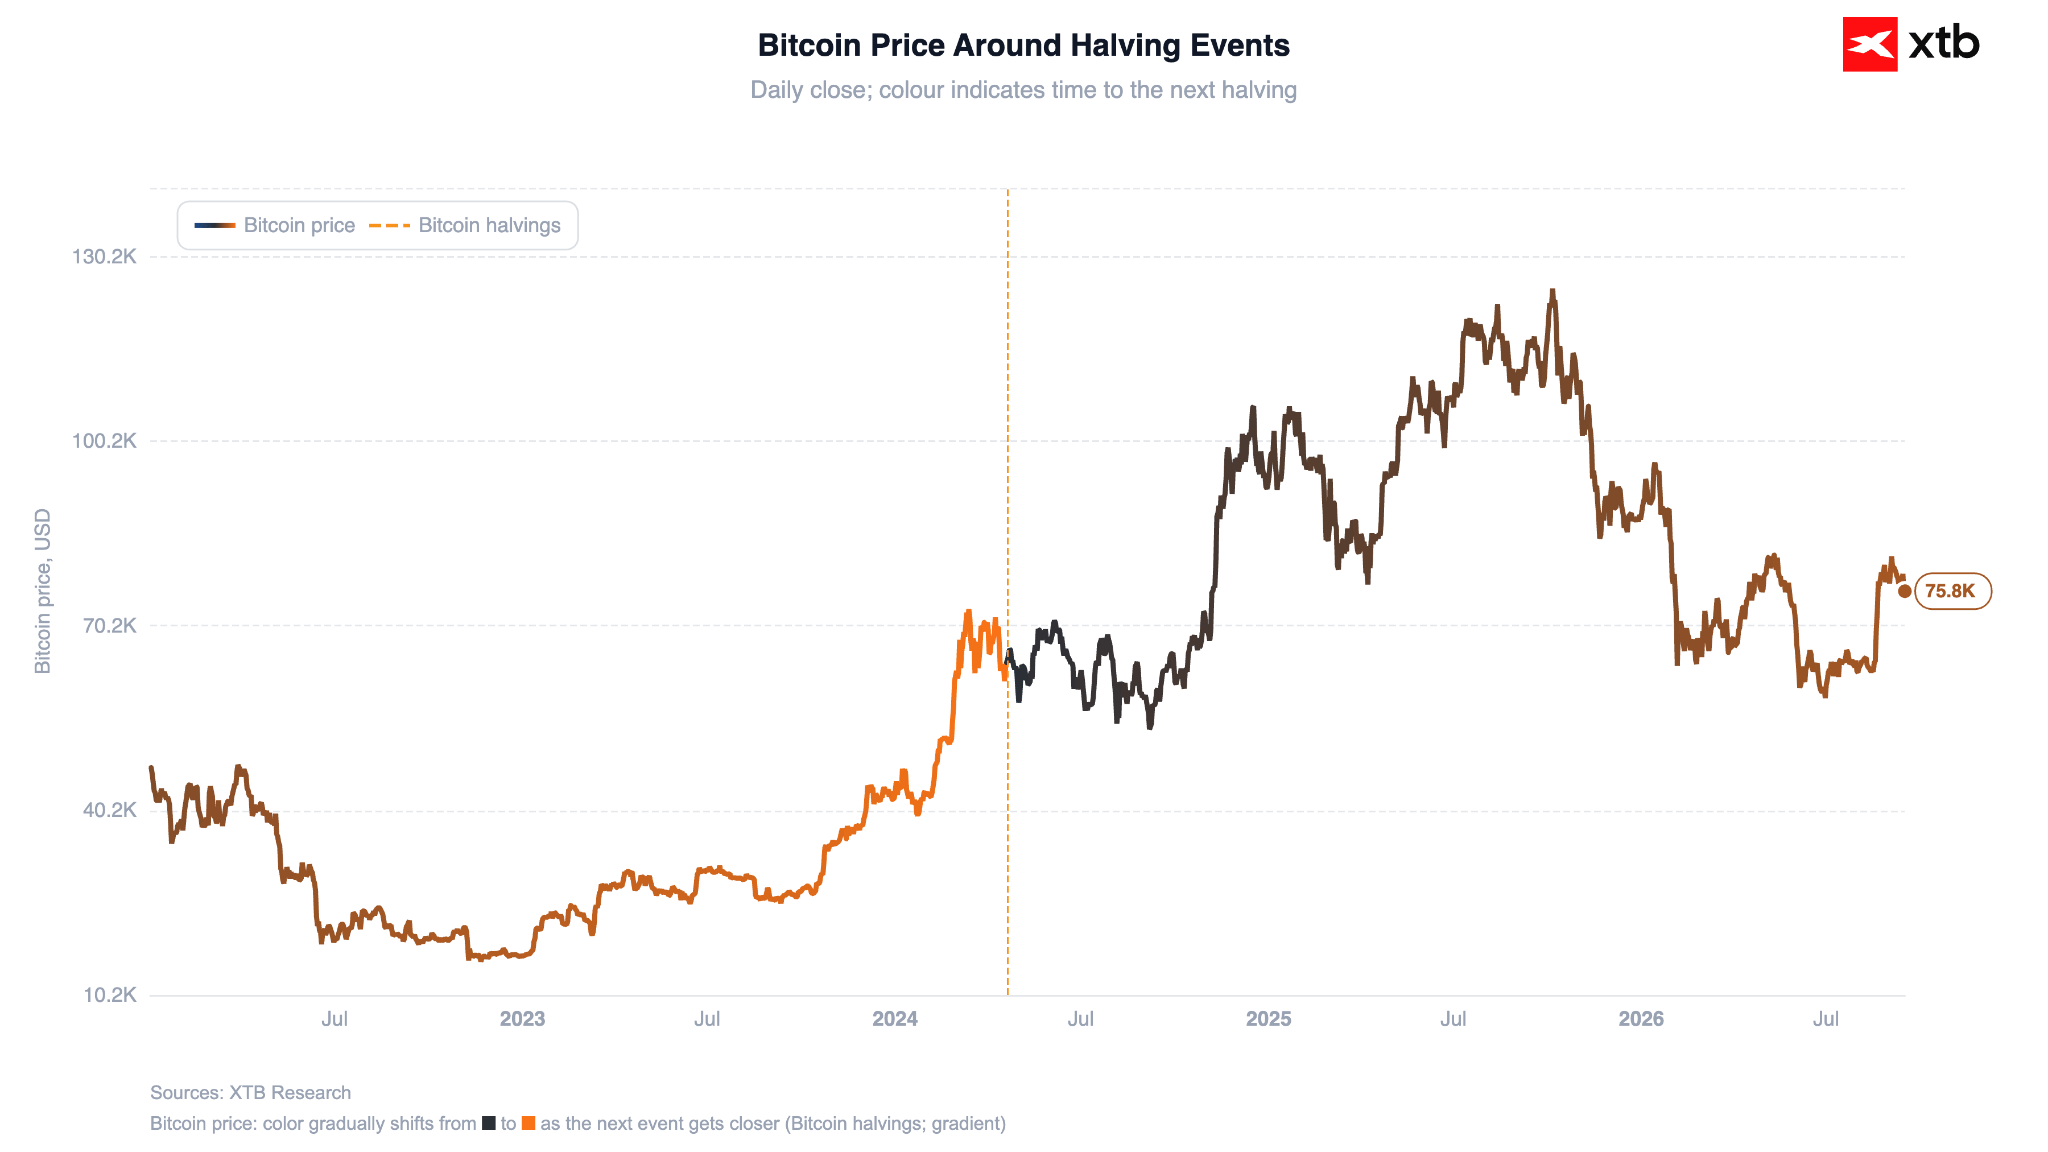 Source: XTB Research, 16.09.2026



Trump va-t-il dissuader la Fed de relever ses taux ?

🟡⬇️L'or recule avant la Fed

Graphique du jour : l'or à son plus bas niveau depuis cinq semaines – quelles sont les raisons de cette baisse ? (15.09.2026)



Calendrier économique : les marchés attendent les décisions de la Fed et de la BoE (15.09.2026)
"Ce contenu est une communication marketing au sens de l'art. 24, paragraphe 3, de la directive 2014/65 /UE du Parlement européen et du Conseil du 15 mai 2014 concernant les marchés d'instruments financiers et modifiant la directive 2002/92 /CE et la directive 2011/61 /UE (MiFID II). La communication marketing n'est pas une recommandation d'investissement ou une information recommandant ou suggérant une stratégie d'investissement au sens du règlement (UE) n°596/2014 du Parlement européen et du Conseil du 16 avril 2014 sur les abus de marché (règlement sur les abus de marché) et abrogeant la directive 2003/6 / CE du Parlement européen et du Conseil et directives 2003/124 / CE, 2003/125 / CE et 2004/72 / CE de la Commission et règlement délégué (UE) 2016/958 de la Commission du 9 mars 2016 complétant le règlement (UE) n°596/2014 du Parlement européen et du Conseil en ce qui concerne les normes techniques de réglementation relatives aux modalités techniques de présentation objective de recommandations d'investissement ou d'autres informations recommandant ou suggérant une stratégie d'investissement et pour la divulgation d'intérêts particuliers ou d'indications de conflits d'intérêt ou tout autre conseil, y compris dans le domaine du conseil en investissement, au sens de l'article L321-1 du Code monétaire et financier. L’ensemble des informations, analyses et formations dispensées sont fournies à titre indicatif et ne doivent pas être interprétées comme un conseil, une recommandation, une sollicitation d’investissement ou incitation à acheter ou vendre des produits financiers. XTB ne peut être tenu responsable de l’utilisation qui en est faite et des conséquences qui en résultent, l’investisseur final restant le seul décisionnaire quant à la prise de position sur son compte de trading XTB. Toute utilisation des informations évoquées, et à cet égard toute décision prise relativement à une éventuelle opération d’achat ou de vente de CFD, est sous la responsabilité exclusive de l’investisseur final. Il est strictement interdit de reproduire ou de distribuer tout ou partie de ces informations à des fins commerciales ou privées. Les performances passées ne sont pas nécessairement indicatives des résultats futurs, et toute personne agissant sur la base de ces informations le fait entièrement à ses risques et périls. Les CFD sont des instruments complexes et présentent un risque élevé de perte rapide en capital en raison de l'effet de levier. 77% de comptes d'investisseurs de détail perdent de l'argent lors de la négociation de CFD avec ce fournisseur. Vous devez vous assurer que vous comprenez comment les CFD fonctionnent et que vous pouvez vous permettre de prendre le risque probable de perdre votre argent. Avec le Compte Risque Limité, le risque de pertes est limité au capital investi."