


La plupart des bourses mondiales entament la semaine sur des gains modestes, malgré une nouvelle escalade au Moyen-Orient. Les investisseurs n'ont pas réagi de manière excessive aux attaques contre l'Arabie saoudite. Ils se sont plutôt concentrés sur la « trêve énergétique » entre la Russie et l'Ukraine annoncée par Donald Trump, ainsi que sur les informations ultérieures faisant état d'une hausse des volumes de transport à travers le détroit.
Les contrats à terme sur le S&P 500 progressent de 0,3 %, tout comme ceux sur le Nasdaq 100. En Asie, le sentiment est un peu plus mitigé, le KOSPI sud-coréen reculant de plus de 3 %. L'attention se porte également sur la roupie indienne, qui a enregistré sa plus forte hausse en six mois après une intervention de la Reserve Bank of India. Cette semaine, les regards se tourneront vers la publication mercredi de l'inflation CPI américaine de septembre, un discours du président de la Fed Kevin Warsh et le début de la saison des résultats du troisième trimestre.
🛢️ Matières premières énergétiques et géopolitique
Le baril de Brent cède 0,78 %, évoluant autour de 104 dollars le baril. Le WTI recule de 1,2 % pour s'établir à environ 91 USD.
Figure 1 : Pétrole brut Brent et WTI (2026)
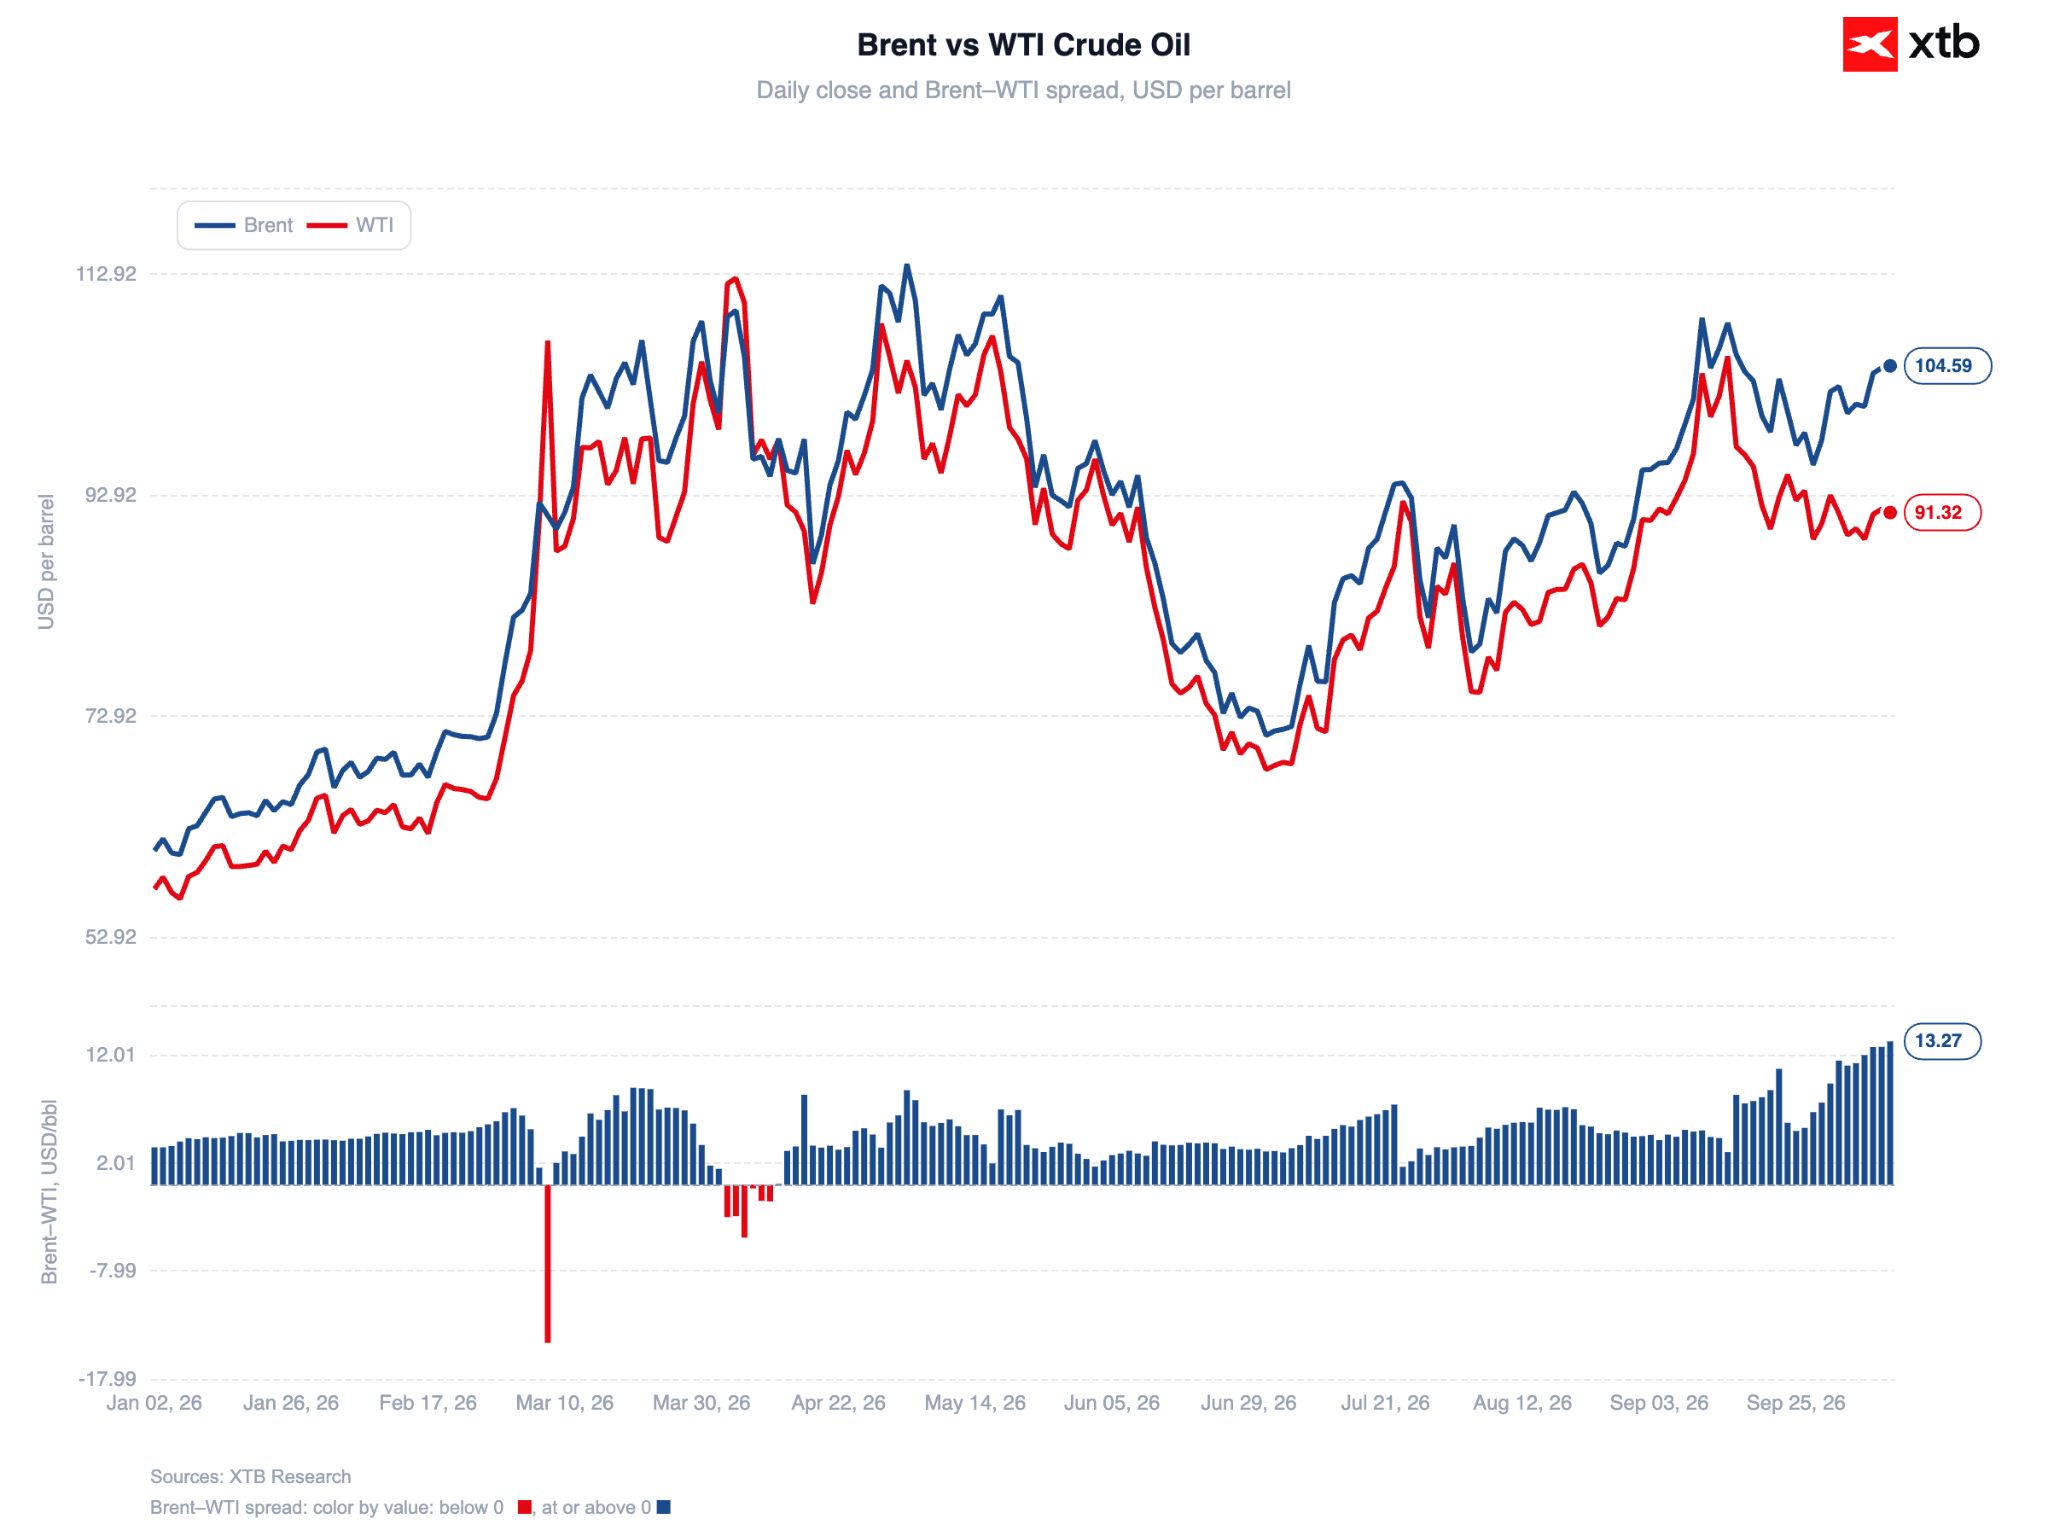 Source : XTB Research, 12.10.2026
Dans la nuit de samedi à dimanche, les Houthis yéménites ont de nouveau visé le principal aéroport de Riyad, au lendemain d'une première frappe contre cette même installation qui a fait 12 morts. Un autre pétrolier a également été attaqué dans le détroit d'Ormuz. Malgré cette escalade, les exportations de brut en provenance du golfe Persique restent proches des niveaux d'avant-guerre. Selon JPMorgan, elles atteignent 17,5 millions de barils par jour, soit 98 % du volume antérieur au conflit. Il convient de noter que les récentes attaques n'ont pas ciblé les infrastructures énergétiques.
Le marché intègre également avec prudence l'annonce faite dimanche par Donald Trump. Sur le réseau social Truth Social, il a écrit que la Russie et l'Ukraine s'étaient accordées sur une « trêve énergétique » à effet immédiat, ajoutant : « Ne la rompez pas ! ». Il s'agit de la deuxième déclaration de ce type de Trump en un mois, la précédente ayant été qualifiée de non finalisée par Volodymyr Zelensky. Cette fois-ci, la partie ukrainienne attend des précisions.
En arrière-plan demeure le projet de Donald Trump, critiqué par les deux grands partis aux États-Unis, de réintroduire du diesel russe sur le marché en coopération avec Vladimir Poutine. Moscou a annoncé l'expédition de 500 000 tonnes à la suite de la levée partielle d'une interdiction d'exporter. Cela ne représente qu'une fraction des 28,6 millions de tonnes exportées sur l'ensemble de l'année passée (données Kpler).
📈 Actions
En Asie, la séance se déroule sans direction claire. Le Kospi sud-coréen enregistre le repli le plus marqué (-3,3 %, autour de 6 400 pts), traduisant une réaction différée des valeurs technologiques locales à la vague de ventes mondiale sur les semi-conducteurs après un week-end prolongé. Le Shanghai Composite recule de 0,26 %, le Hang Seng avance de 0,1 % et le S&P/ASX 200 australien gagne 0,8 %. Le marché japonais est fermé à l'occasion de la Journée des sports.
Les contrats à terme en Europe et aux États-Unis signalent un optimisme modéré : les futures sur le S&P 500 progressent de 0,3 % et le DAX gagne jusqu'à 0,5 %. Le sentiment est soutenu par la baisse des cours du brut, la diminution des coûts énergétiques allégeant la pression sur les marges et apaisant les craintes d'inflation.
Rappelons que la saison des résultats commence véritablement cette semaine. Les investisseurs suivront de près la divergence croissante entre les grandes capitalisations technologiques et le reste du marché. Le Russell 2000 a terminé la semaine dernière en baisse et évolue à près de 10 % sous ses sommets d'août. Le S&P 500 et le Nasdaq 100 restent proches de leurs records historiques. L'attention se concentre à la fois sur la révolution de l'IA et sur la hausse des prix de l'énergie, qui pèse lourdement sur le secteur industriel.
Figure 2 : P/E forward du Nasdaq 100 (2024 - 2026)
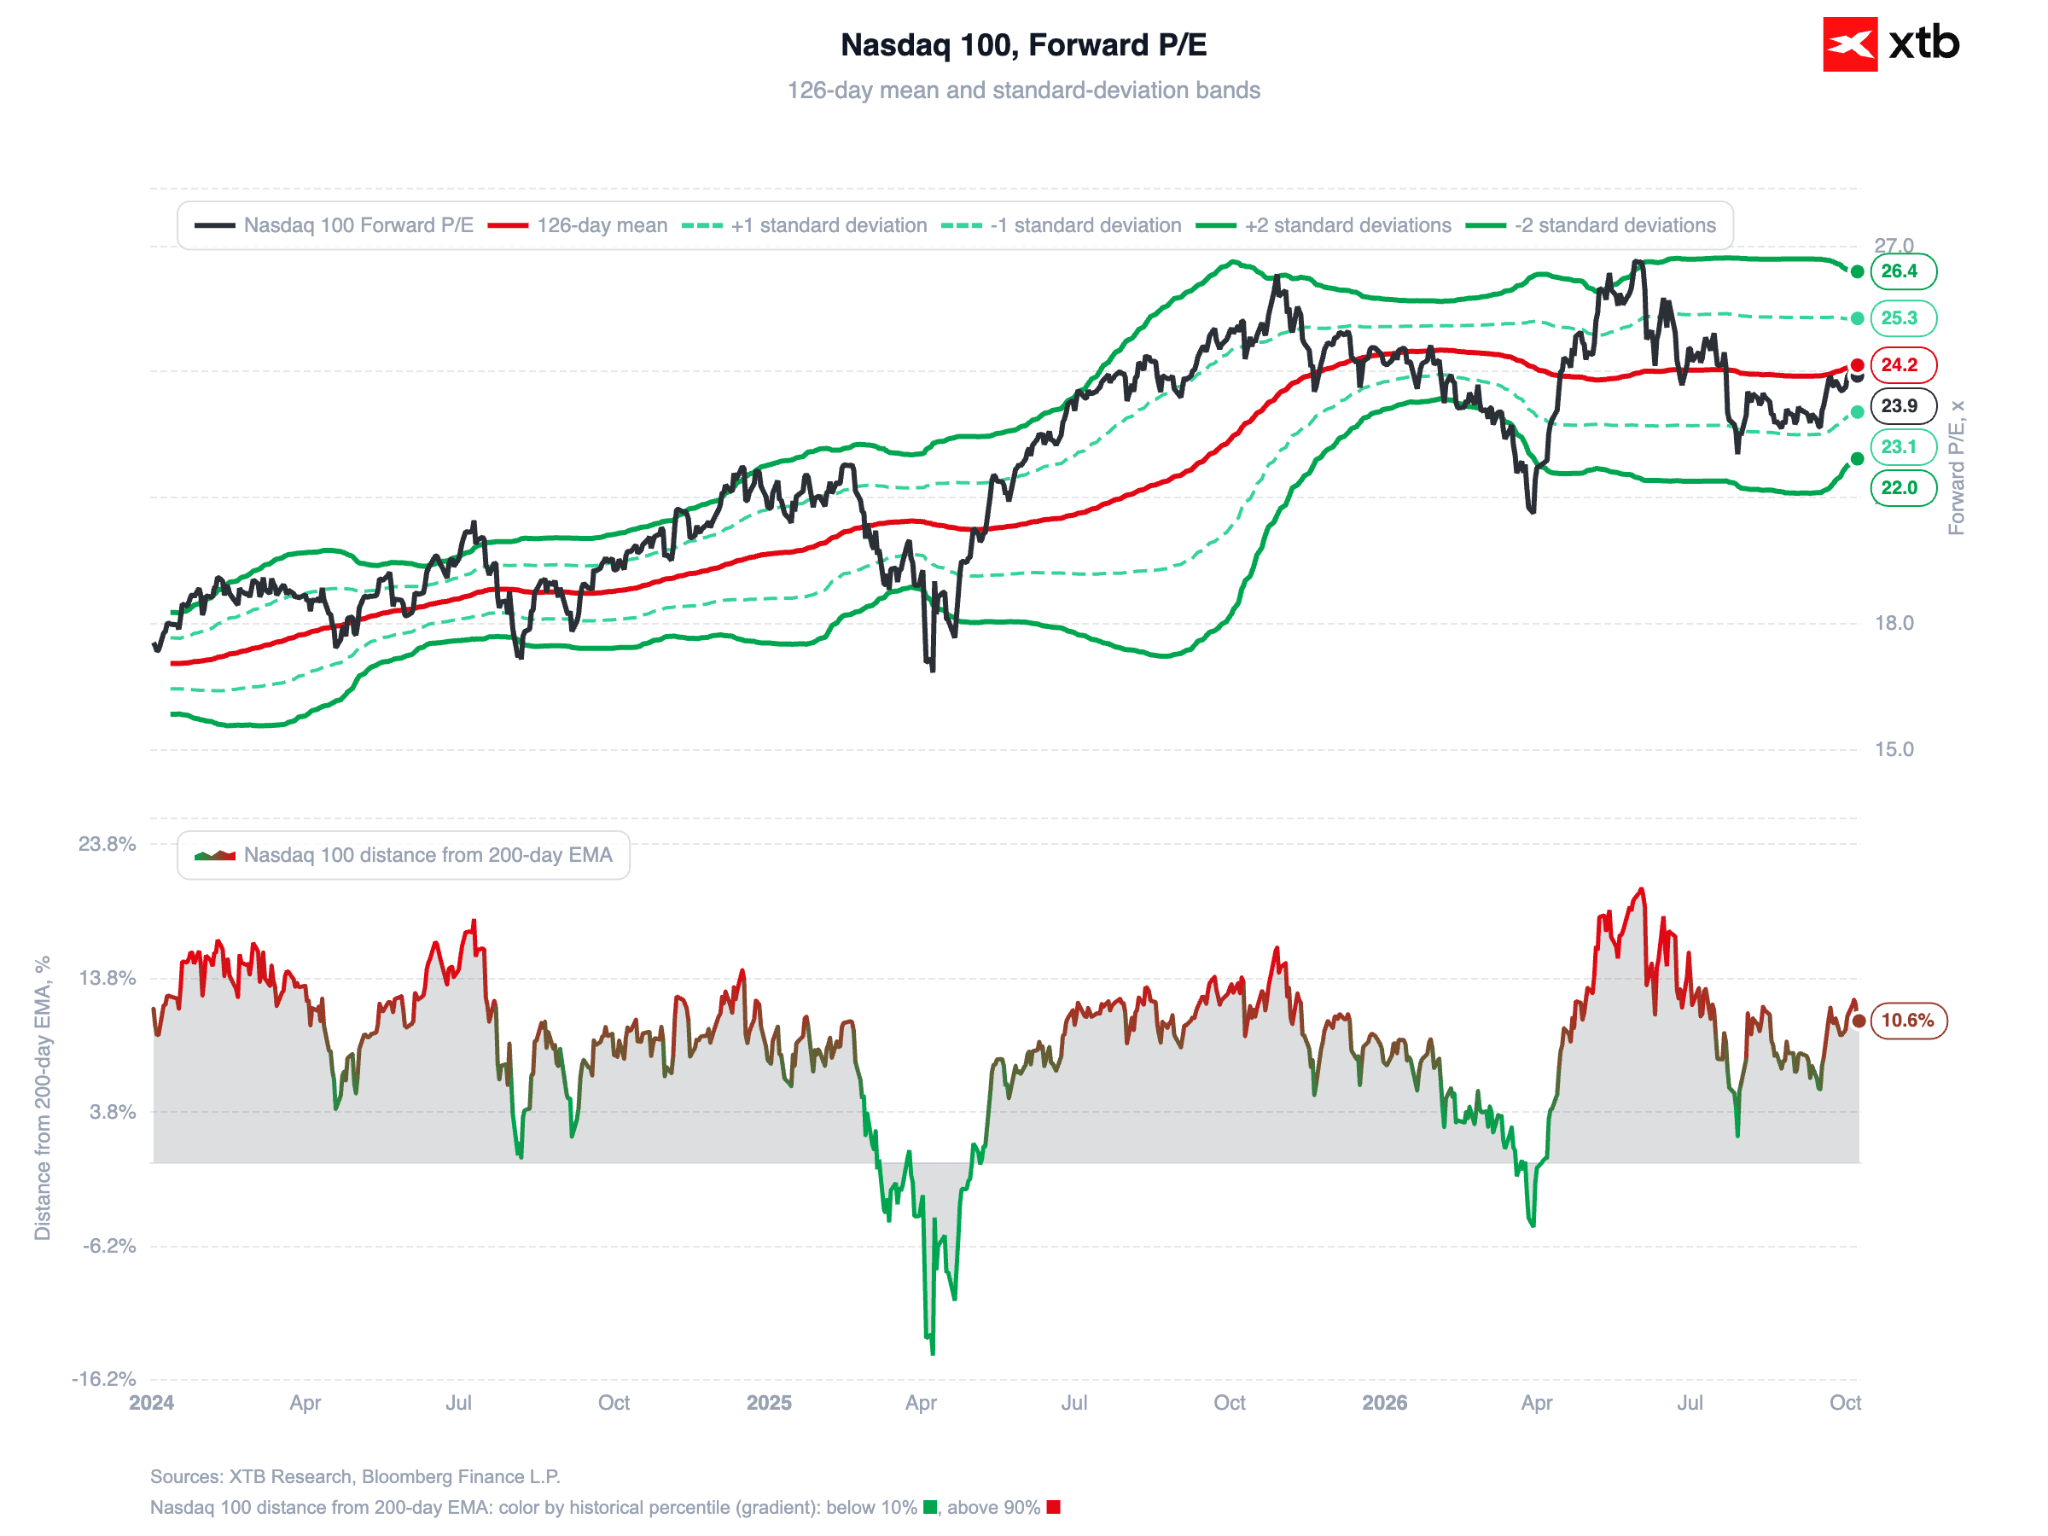 Source : XTB Research, 12.10.2026
Côté entreprises : Amazon négocie l'acquisition de la start-up Decart AI pour environ 7 milliards de dollars, tandis que Nvidia discute d'une augmentation de son investissement dans Reflection AI ou de la mise à disposition de puissance de calcul.
💱 Devises
La roupie indienne signe aujourd'hui la meilleure performance parmi les principales devises, gagnant environ 1 % face au dollar (sa plus forte progression quotidienne depuis avril). La paire USD/INR est tombée sous 95,8.
Qu'est-ce qui explique ce mouvement ?
La Reserve Bank of India a annoncé samedi la mise en place d'un guichet spécial en dollars destiné aux compagnies pétrolières publiques, ainsi qu'une nouvelle obligation de réserves pour certaines transactions sur dérivés de change. Elle est également intervenue directement sur le marché au comptant. Les rendements des emprunts d'État indiens à 10 ans ont progressé de 9 bps à 7,39 %, leur plus haut niveau depuis octobre 2023.
Néanmoins, les prix élevés du pétrole et le creusement du déficit commercial continuent de peser sur la roupie.
Les variations au sein des devises du G10 sont bien plus discrètes. L'EUR/USD s'échange autour de 1,12, le GBP/USD se maintient légèrement au-dessus de 1,32 et l'USD/JPY oscille juste au-dessus de 158. Le zloty polonais reste stable, l'EUR/PLN se maintenant sous 4,39.
Figure 3 : Performance des devises du G10 et des marchés émergents face à l'USD (12.10.2026)
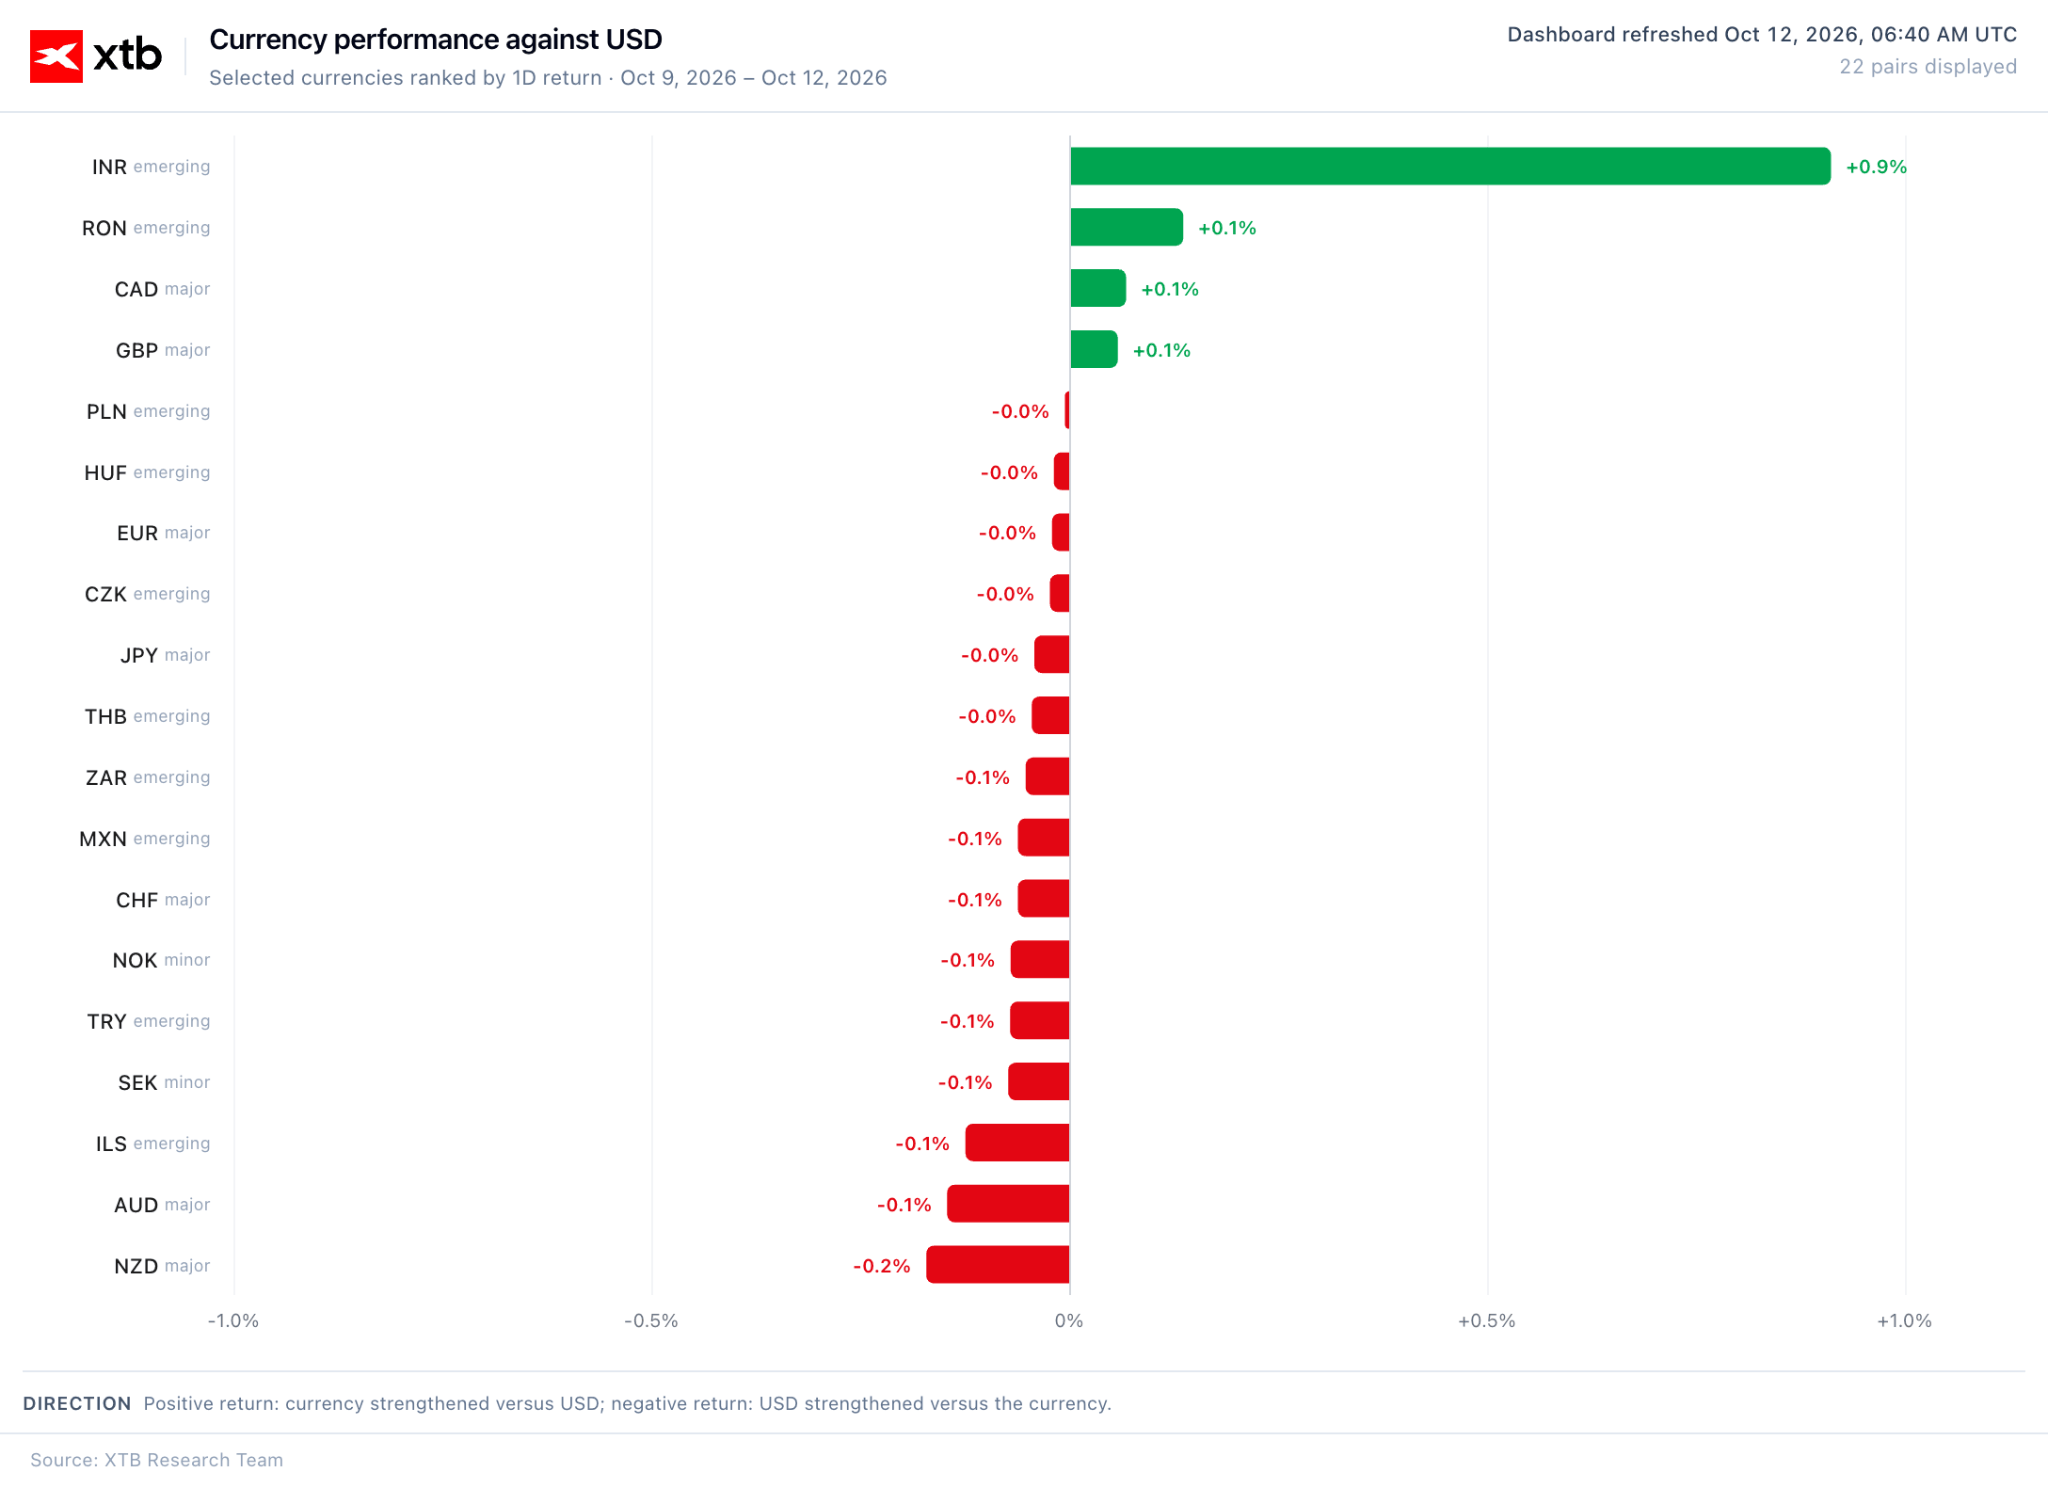 Source : XTB Research, 12.10.2026
📈 Données macroéconomiques et politique monétaire
Le marché obligataire accomplit une partie du travail des banques centrales depuis plusieurs semaines. Les rendements mondiaux ont atteint des sommets pluriannuels, ce qui resserre de fait les conditions financières et limite le besoin de nouveaux relèvements de taux. Les anticipations de hausses de taux d'intérêt par le marché ont nettement reflué, tout particulièrement en Australie et dans la zone euro (cette dernière étant sous le coup des inquiétudes liées à la crise de la dette française).
L'attention se portera cette semaine sur la publication mercredi de l'IPC américain de septembre et sur une intervention jeudi du président de la Fed Kevin Warsh lors de l'assemblée annuelle du FMI à Bangkok, où le gouverneur Christopher Waller et la présidente de la Fed de Cleveland Beth Hammack doivent également prendre la parole. Un chiffre d'inflation plus élevé que prévu pourrait déclencher une nouvelle vague de ventes sur le marché de la dette, accentuant la pression sur la Fed pour durcir sa politique monétaire de façon plus agressive.
🪙 Métaux précieux
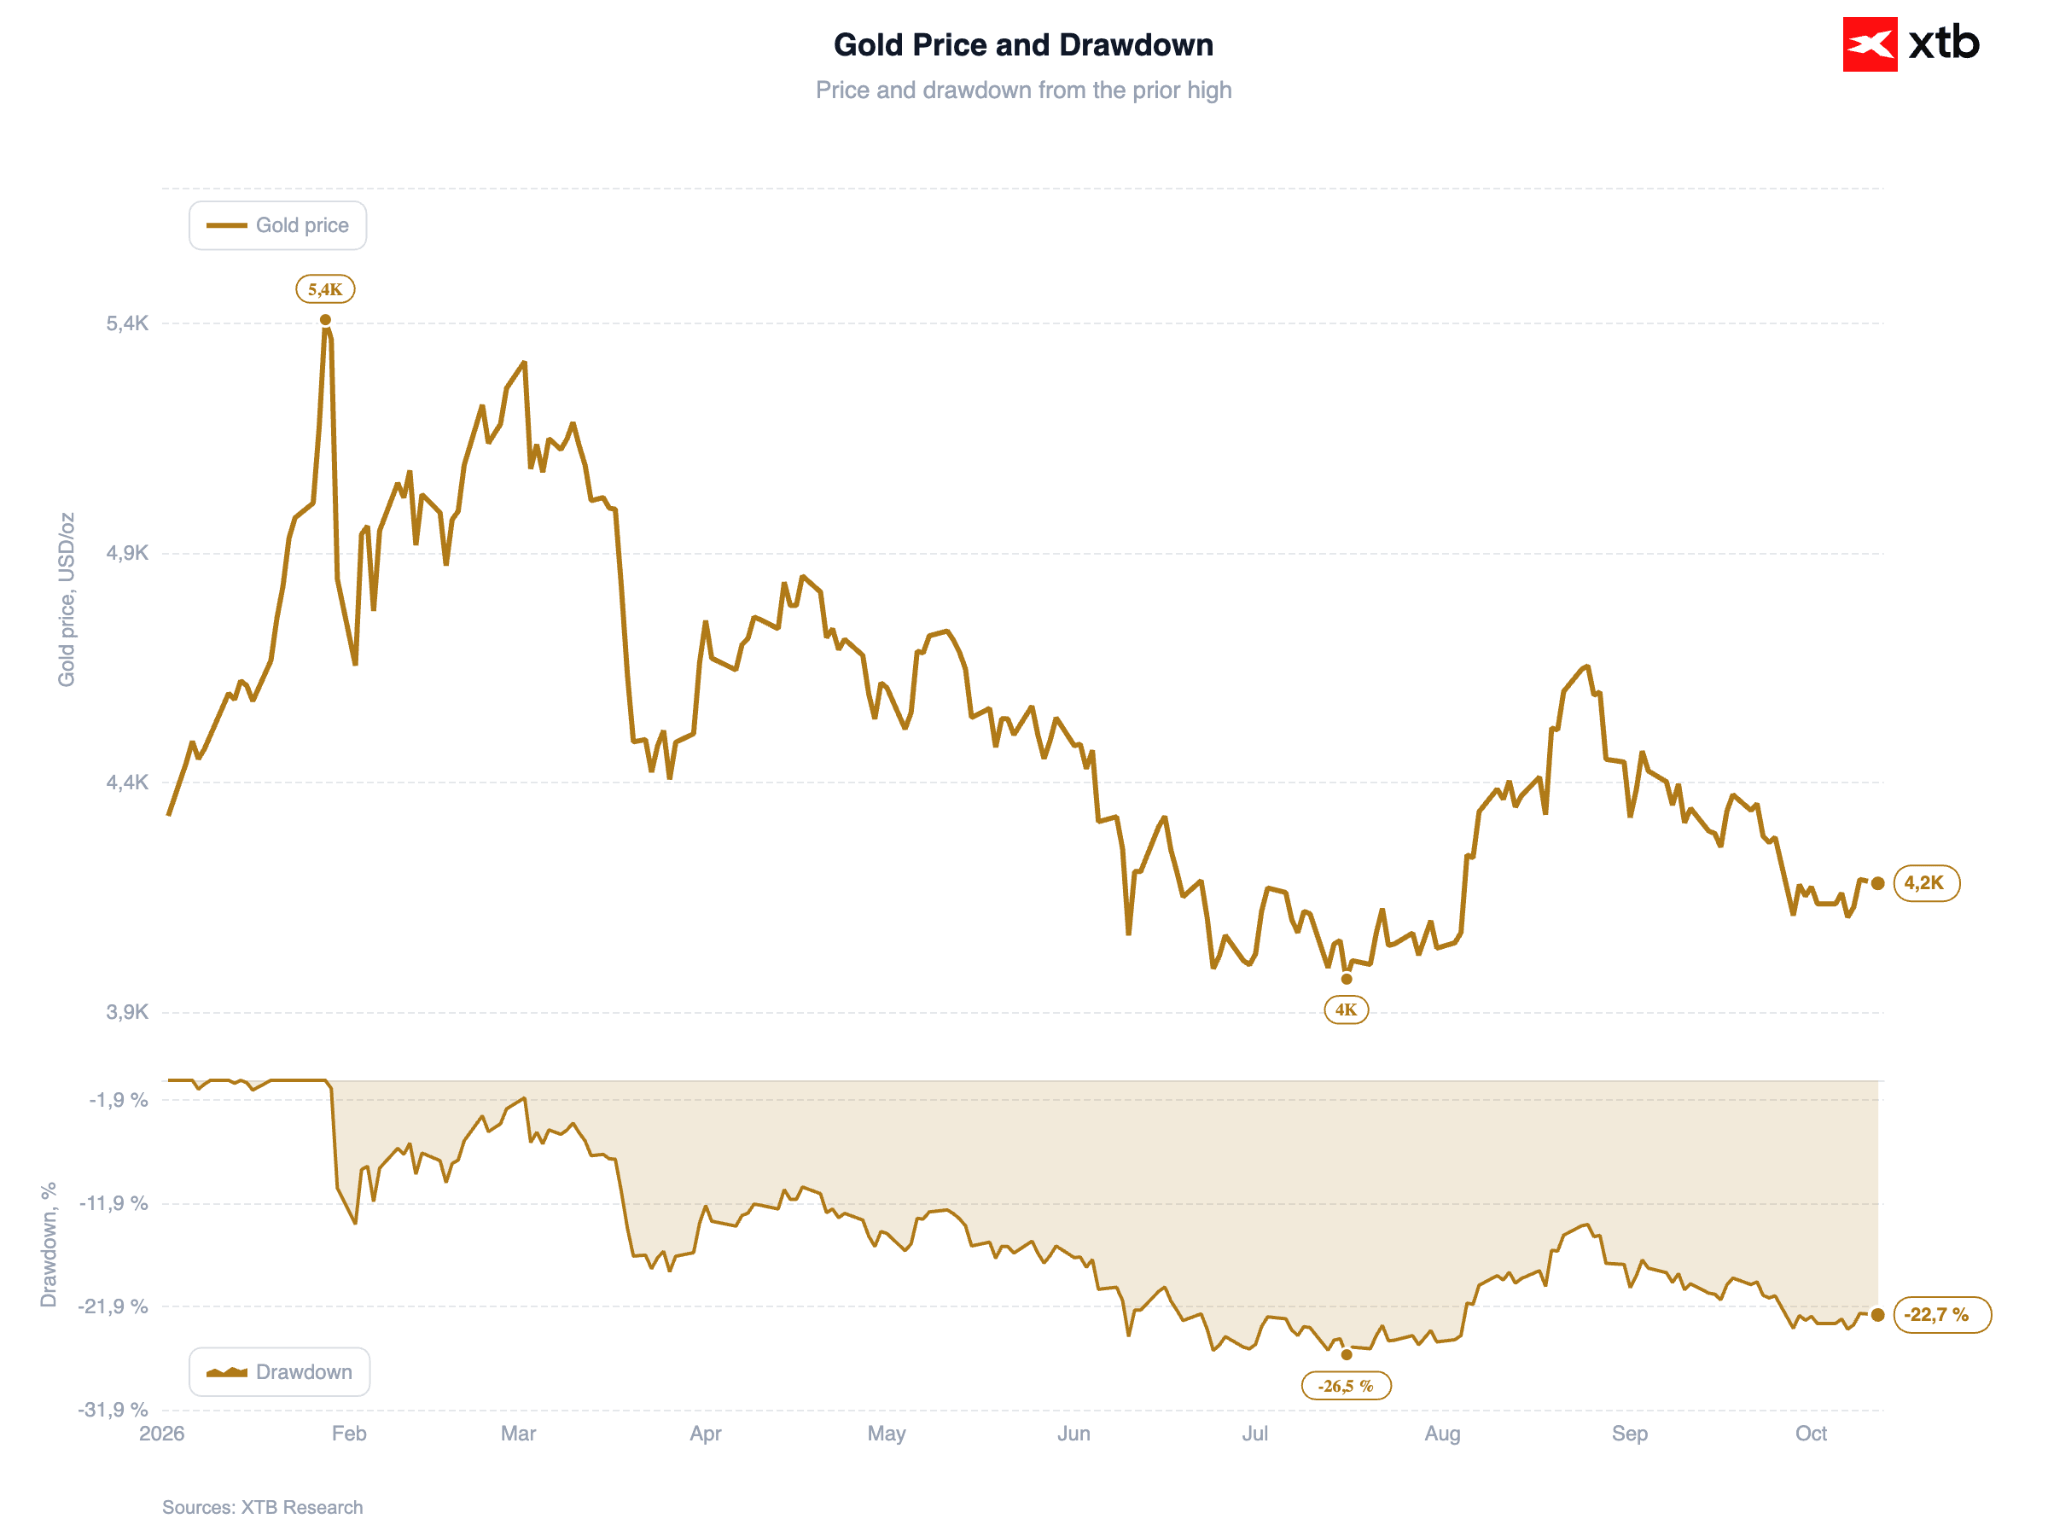
L'or progresse légèrement, soutenu par le recul des cours du pétrole qui atténue les craintes d'inflation et laisse espérer une pause dans les hausses de taux de la Fed (autour de 4 185 USD l'once troy). Un soutien additionnel provient du repli des rendements des bons du Trésor américain à 30 ans et d'une demande soutenue des investisseurs : les ETF sur l'or ont accru leurs avoirs la semaine dernière, tandis que la People's Bank of China a accéléré ses achats de lingots.
Figure 4 : Or (2026)
 Source : XTB Research, 12.10.2026
₿ Cryptomonnaies
Le Bitcoin s'apprécie de 0,4 % pour grimper vers les 83,9k USD, tandis que l'Ethereum progresse de 1 % à 2 560 USD, tous deux profitant d'une modeste amélioration de l'appétit pour le risque en ce début de semaine.
—
Michał Jóźwiak, analyste des marchés financiers chez XTB


Résumé quotidien : un rebond modéré à l'approche de la saison des résultats (09/10/2026)


Lumentum : la demande en infrastructures d'IA dépasse les capacités disponibles


A la mi-séance : La flambée de 4% des cours du pétrole pèse sur les indices (08.10.2026)

A la mi-séance : Le prix du pétrole remonte, les inquiétudes budgétaires françaises pèsent sur l'euro (07.10.2026)
"Ce contenu est une communication marketing au sens de l'art. 24, paragraphe 3, de la directive 2014/65 /UE du Parlement européen et du Conseil du 15 mai 2014 concernant les marchés d'instruments financiers et modifiant la directive 2002/92 /CE et la directive 2011/61 /UE (MiFID II). La communication marketing n'est pas une recommandation d'investissement ou une information recommandant ou suggérant une stratégie d'investissement au sens du règlement (UE) n°596/2014 du Parlement européen et du Conseil du 16 avril 2014 sur les abus de marché (règlement sur les abus de marché) et abrogeant la directive 2003/6 / CE du Parlement européen et du Conseil et directives 2003/124 / CE, 2003/125 / CE et 2004/72 / CE de la Commission et règlement délégué (UE) 2016/958 de la Commission du 9 mars 2016 complétant le règlement (UE) n°596/2014 du Parlement européen et du Conseil en ce qui concerne les normes techniques de réglementation relatives aux modalités techniques de présentation objective de recommandations d'investissement ou d'autres informations recommandant ou suggérant une stratégie d'investissement et pour la divulgation d'intérêts particuliers ou d'indications de conflits d'intérêt ou tout autre conseil, y compris dans le domaine du conseil en investissement, au sens de l'article L321-1 du Code monétaire et financier. L’ensemble des informations, analyses et formations dispensées sont fournies à titre indicatif et ne doivent pas être interprétées comme un conseil, une recommandation, une sollicitation d’investissement ou incitation à acheter ou vendre des produits financiers. XTB ne peut être tenu responsable de l’utilisation qui en est faite et des conséquences qui en résultent, l’investisseur final restant le seul décisionnaire quant à la prise de position sur son compte de trading XTB. Toute utilisation des informations évoquées, et à cet égard toute décision prise relativement à une éventuelle opération d’achat ou de vente de CFD, est sous la responsabilité exclusive de l’investisseur final. Il est strictement interdit de reproduire ou de distribuer tout ou partie de ces informations à des fins commerciales ou privées. Les performances passées ne sont pas nécessairement indicatives des résultats futurs, et toute personne agissant sur la base de ces informations le fait entièrement à ses risques et périls. Les CFD sont des instruments complexes et présentent un risque élevé de perte rapide en capital en raison de l'effet de levier. 77% de comptes d'investisseurs de détail perdent de l'argent lors de la négociation de CFD avec ce fournisseur. Vous devez vous assurer que vous comprenez comment les CFD fonctionnent et que vous pouvez vous permettre de prendre le risque probable de perdre votre argent. Avec le Compte Risque Limité, le risque de pertes est limité au capital investi."