


Sur le marché européen du gaz (indice de référence néerlandais TTF), nous observons aujourd’hui une forte vague de ventes, les prix passant sous le seuil clé des 80 EUR/MWh. Récemment, nous avons constaté une corrélation très forte avec les cours du pétrole, liée à des inquiétudes communes concernant l’approvisionnement au Moyen-Orient et à la hausse de la demande en Asie, tant pour le pétrole que pour le gaz. Aujourd’hui, malgré un accalmie locale, une analyse des fondamentaux du marché et les dernières prévisions de la banque d’investissement Goldman Sachs indiquent que le marché européen des combustibles aborde la saison de chauffage dans un contexte de forte volatilité.
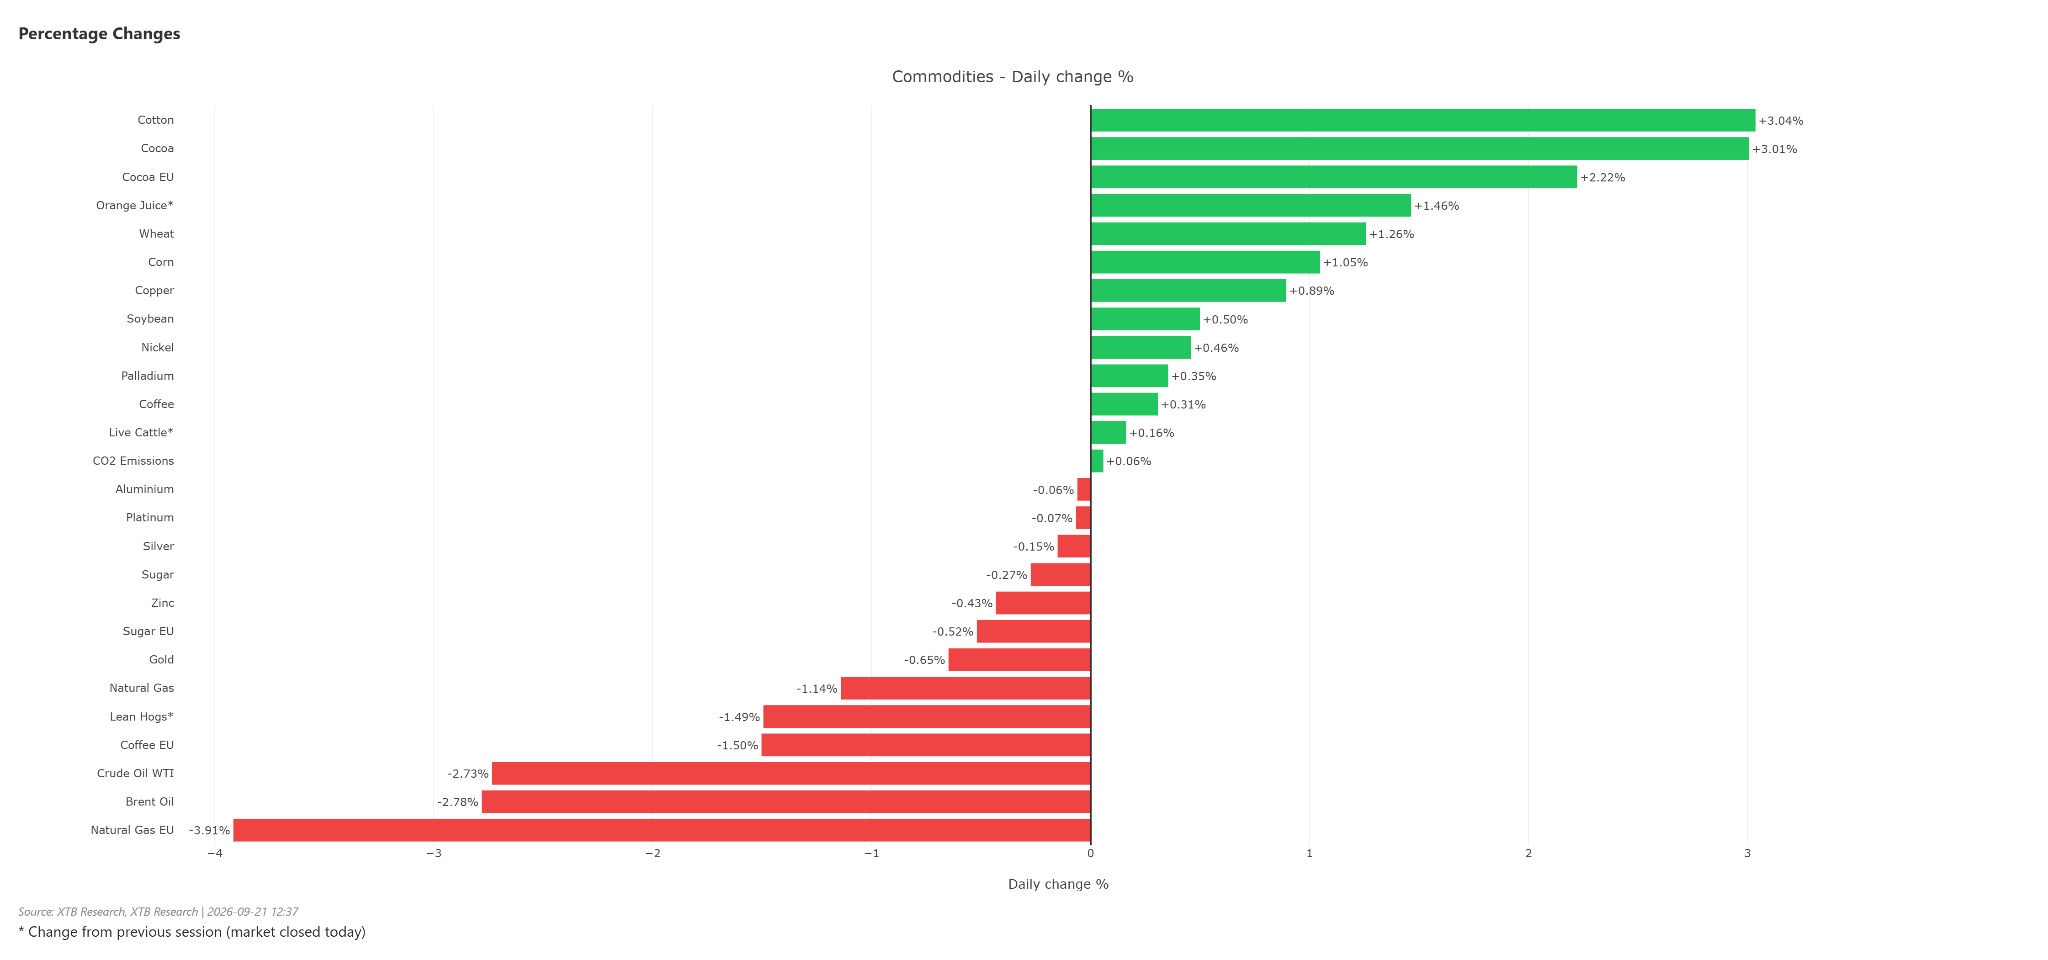
Le gaz européen est à l'origine des baisses observées aujourd'hui sur le marché des matières premières, dans le sillage des cours du pétrole. Source : XTB
Pourquoi le gaz est-il en baisse aujourd'hui et quel est le lien avec le pétrole ?
La baisse des prix du gaz naturel observée aujourd’hui sur la bourse TTF présente une très forte corrélation avec la situation sur l’ensemble du marché des matières premières énergétiques, y compris le pétrole brut.
- Un dénominateur commun en matière de risque commercial : le pétrole et le gaz naturel liquéfié (GNL) partagent des plaques tournantes logistiques clés, notamment le détroit d’Ormuz. Toute information concernant la continuité de l’approvisionnement ou des actions militaires au Moyen-Orient se répercute immédiatement sur la tarification des primes de risque pour ces deux actifs. Un apaisement temporaire du climat sur le marché du pétrole entraîne directement une baisse de la pression acheteuse sur les contrats de gaz. Bien que les données officielles indiquent une baisse significative du trafic maritime dans le détroit d’Ormuz, d’autres données montrent qu’au cours de la semaine dernière, l’Arabie saoudite a pu acheminer jusqu’à 3 millions de barils par jour via ce détroit.
- Le phénomène de backwardation et la retenue des achats : Sur le marché à terme, on observe une structure de décote (les prix au comptant sont supérieurs aux prix à terme). Les analystes soulignent que les importateurs européens retiennent délibérément une partie de leurs achats dans l’espoir d’une nouvelle baisse des prix, craignant d’acheter du carburant aux pics de prix locaux.
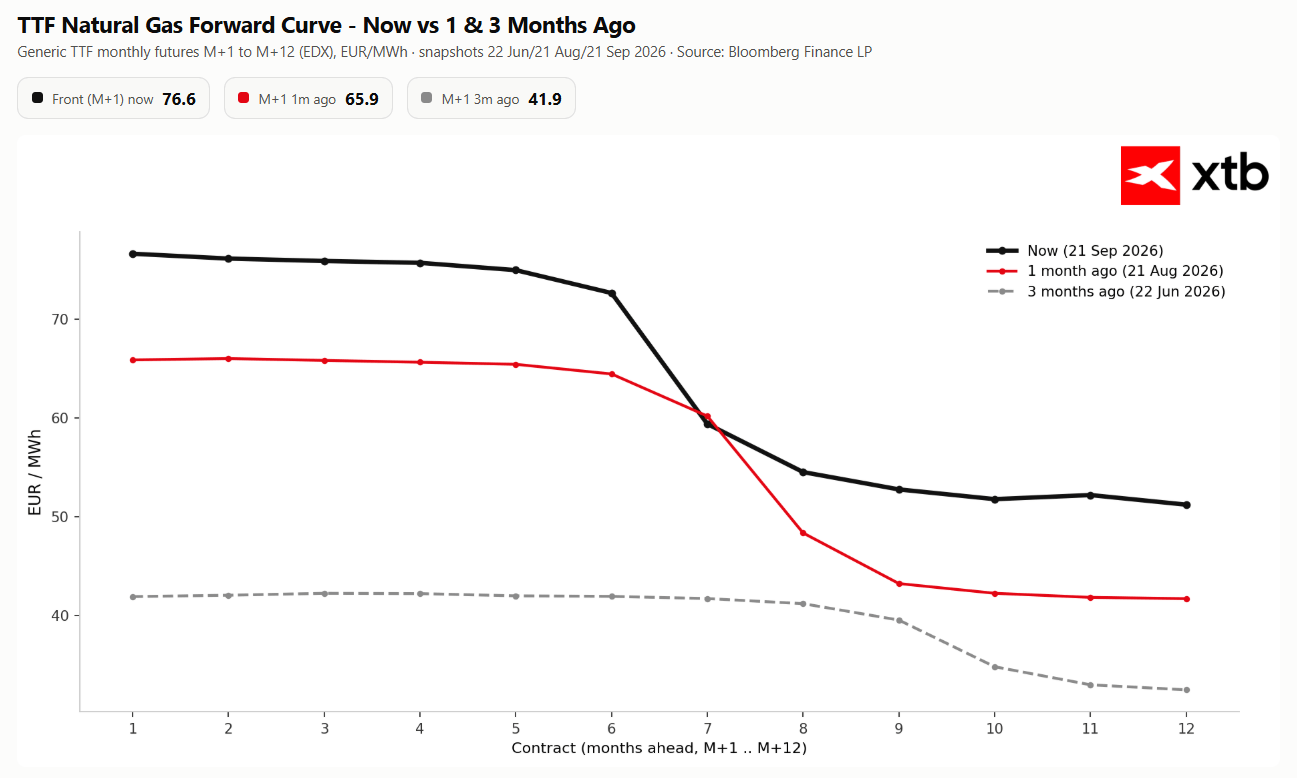
L'écart considérable entre les prix actuels et ceux de l'été n'incite pas à reconstituer les stocks. Acheter à des prix élevés aujourd'hui revient à vendre à perte plus tard. Source : Bloomberg Finance LP, XTB
Les fondamentaux du marché en Europe : faibles niveaux de stockage et fuite du GNL américain
Alors que les investisseurs réagissent aux gros titres de l'actualité, les données concrètes du marché datant de septembre 2026 indiquent un déficit d'approvisionnement croissant en Europe.
- Niveau de remplissage des stockages de l’UE : Selon les données au 21 septembre 2026, les installations de stockage de gaz européennes sont remplies à 69,4 %. Ce niveau est nettement inférieur à la moyenne sur cinq ans pour cette période (85,1 %) et inférieur au niveau enregistré à la même période en 2025 (81,6 %).
- Flux de GNL vers l’Asie et l’Égypte : Pour la première fois depuis un certain temps, moins de 42 % des exportations américaines de GNL ont été acheminées vers l’Europe (contre plus de 50 % le mois précédent). Les fournisseurs américains ont réorienté leurs cargaisons vers l’Asie en raison d’une prime de prix plus élevée sur l’indice JKM (17,33 $/MMBtu contre 13,19 $/MMBtu sur le TTF) et vers l’Égypte, qui a importé un volume record de 1,06 million de tonnes de combustible.
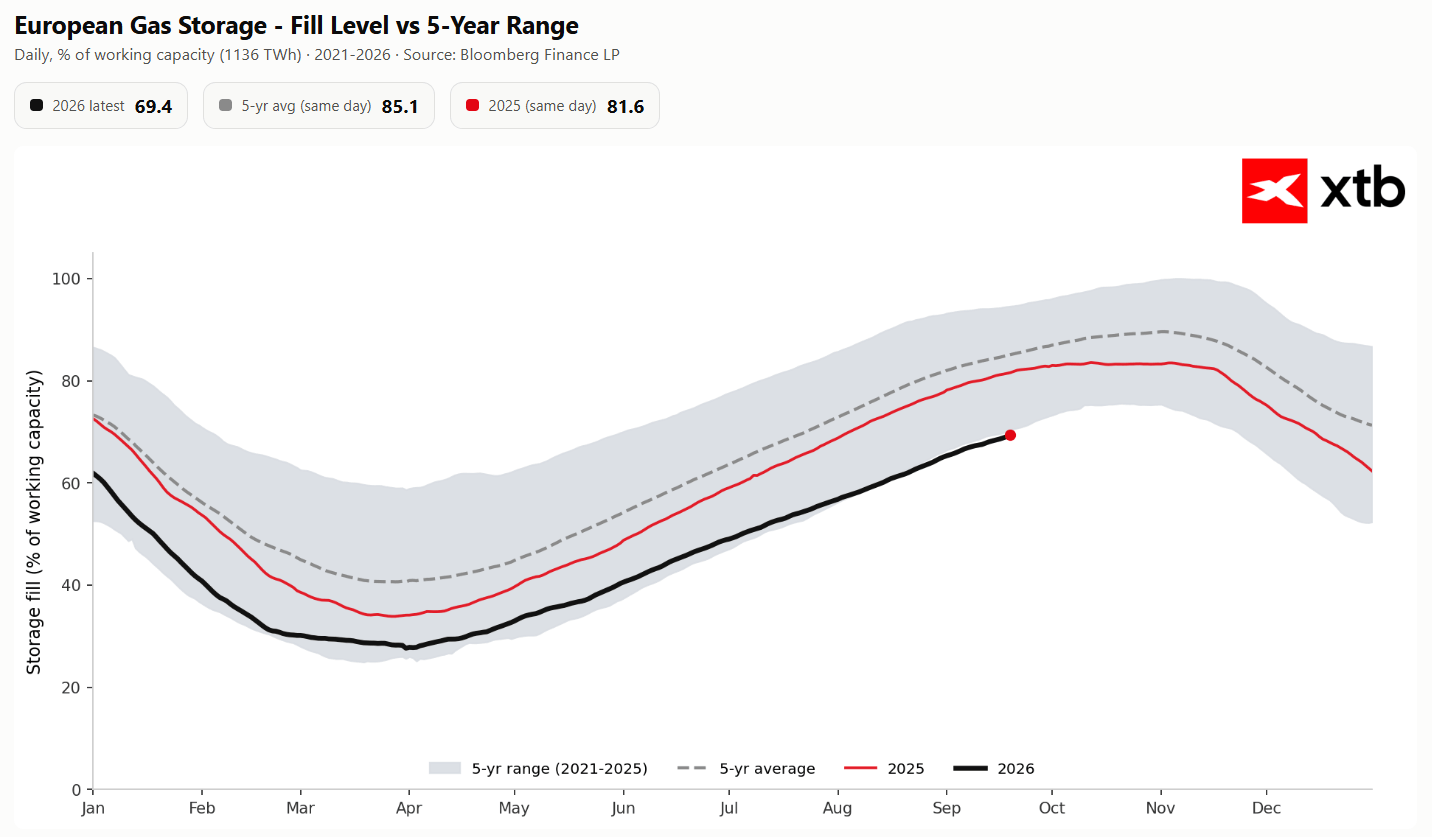
Les niveaux de capacité de stockage sont nettement inférieurs à la moyenne sur cinq ans et à ceux de l'année dernière. Source : Bloomberg Finance LP, XTB
Goldman Sachs met en garde : scénario de base et scénario de risque extrême
Goldman Sachs a publié un rapport avertissant que le marché du gaz intègre actuellement un « jeu à double issue » dépendant du bon fonctionnement des voies maritimes dans le golfe Persique.
Scénario de base
- Prix cible du TTF : environ 70 EUR/MWh (~25 USD/MMBtu) d’ici la fin de l’année.
- Hypothèses : normalisation progressive du transport de GNL via le détroit d’Ormuz et conditions météorologiques hivernales modérées.
Scénario haussier (risque extrême)
- Prix cible du TTF : 105 EUR/MWh (environ 35 USD/MMBtu).
- Hypothèses : Poursuite des blocages ou des perturbations des exportations de GNL depuis le golfe Persique dans des conditions météorologiques hivernales moyennes.
Mécanisme de destruction de la demande
Goldman Sachs estime que le franchissement du seuil de 30 USD/MMBtu (environ 88 à 90 EUR/MWh) entraînera une forte baisse de la demande industrielle. En Asie (par exemple en Inde), l’industrie commencera à réduire sa consommation de gaz, tandis qu’en Chine, on assistera à un passage massif du gaz au charbon, moins coûteux.
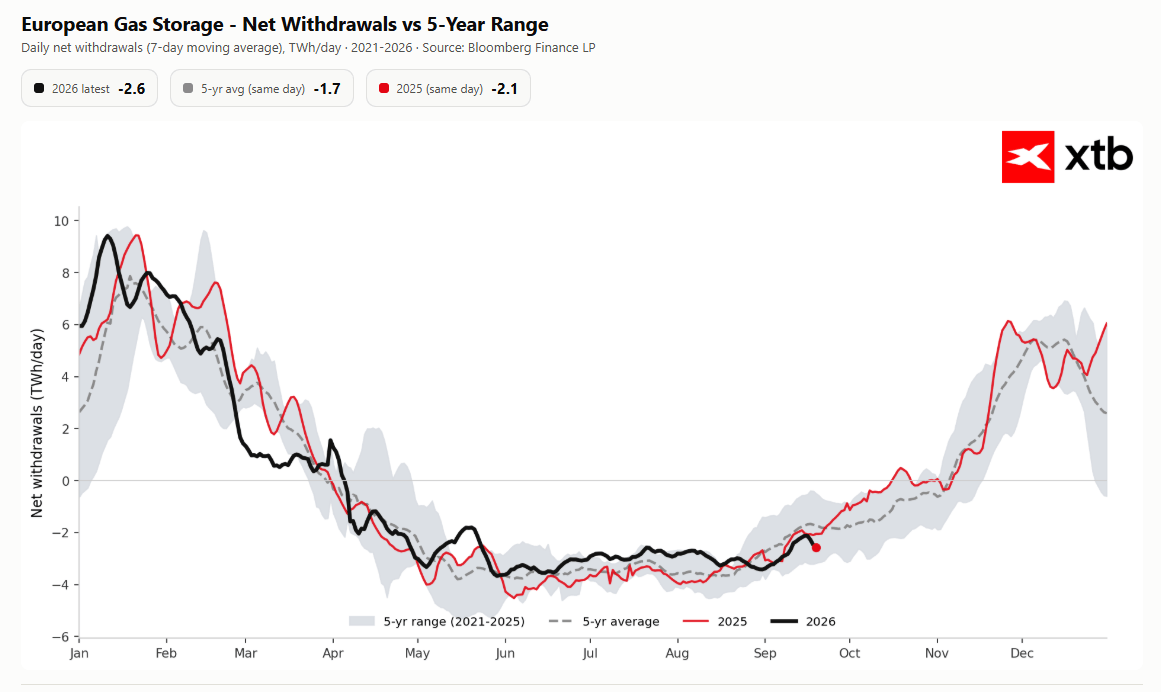
À l’heure actuelle, les prélèvements de gaz sur les réseaux de stockage européens sont inférieurs à la moyenne sur cinq ans. L’espoir pour les consommateurs européens réside dans un démarrage tardif de la saison de chauffage, comme cela s’est produit lors des années marquées par un phénomène El Niño très intense, telles que 2015 et 2023. Source : Bloomberg Finance LP, XTB
Pressions macroéconomiques et BCE
Une hausse des prix du TTF vers le niveau prévu de 105 EUR/MWh se traduirait immédiatement par une augmentation des coûts énergétiques pour l’industrie et les ménages européens. Cela pourrait déclencher une deuxième vague d’inflation, contraignant la Banque centrale européenne (BCE) à reconsidérer ses hausses de taux d’intérêt.
Synthèse et analyse technique
Les reculs actuels des prix sur le marché TTF sont de nature purement tactique et technique. L’équilibre fondamental entre l’offre et la demande en Europe reste tendu en raison de la baisse des stocks de stockage (69,4 %) et de la concurrence sur les prix des cargaisons de GNL avec le marché asiatique.
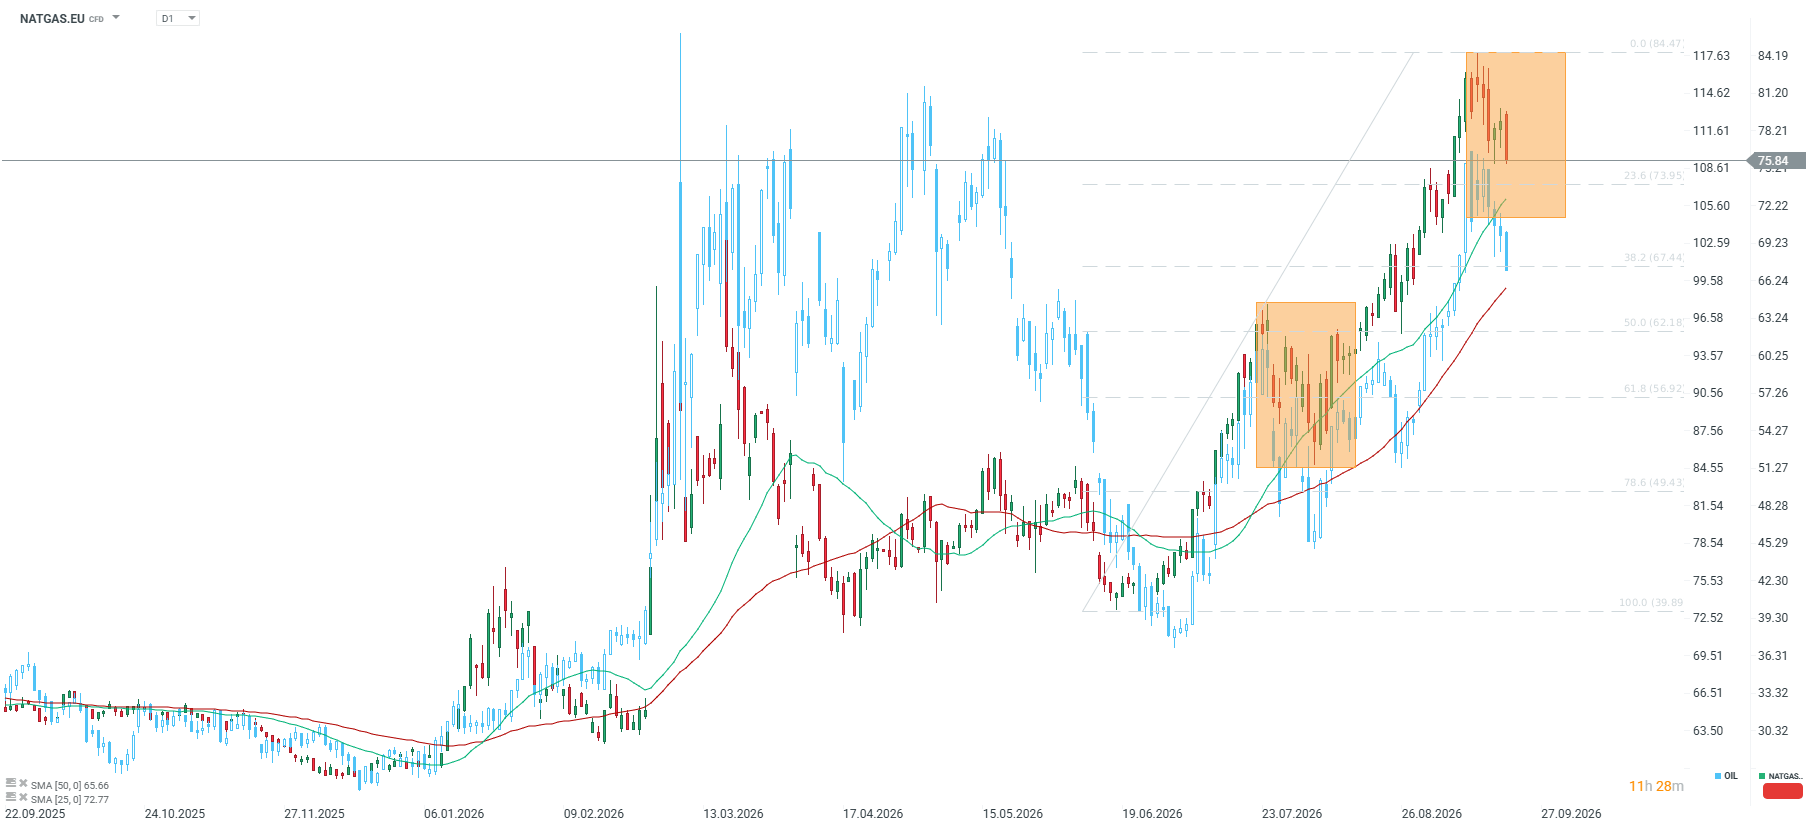
D’un point de vue technique, le gaz européen reste dans une nette tendance haussière qui a propulsé les prix d’environ 40 au cours de la seconde quinzaine de juin jusqu’à la zone des 84,47, où un pic local s’est formé. Nous observons actuellement une correction de ce mouvement dynamique, le prix revenant à 75,82 en direction du retracement de Fibonacci à 23,6 % situé à 73,95. Il s’agit du premier test significatif pour les acheteurs à la suite de la récente vague haussière.
La structure reste favorable aux haussiers. Les cours se maintiennent au-dessus des deux moyennes mobiles clés : la SMA25 à 72,77 et la SMA50 ascendante à 65,66, ces moyennes mobiles s’alignant dans une tendance haussière classique. Il est important de noter que la zone de retracement de 23,6 % coïncide presque avec la SMA25, créant ainsi un double support entre 72,80 et 73,95. La défense de cette zone indiquerait qu’il ne s’agit que d’une pause avant une nouvelle tentative de franchissement des plus hauts.
Le maintien de ce support ouvre la voie à un nouveau test de la barrière des 84,47, et le dépassement de celle-ci permettrait de poursuivre la tendance haussière. Un scénario alternatif ne se concrétiserait qu’en cas de cassure durable sous les 72,77, ce qui orienterait l’attention vers le retracement de 38,2 % à 67,44, renforcé par la moyenne mobile simple (SMA50) à 65,66. Toutefois, tant que le cours se maintient au-dessus du groupe de moyennes mobiles, les haussiers conservent l’avantage, les perturbations de l’approvisionnement énergétique constituant le moteur fondamental de nouvelles hausses.

Calendrier économique : Journée consacrée aux discours des responsables de banques centrales, avec notamment celui de Christine Lagarde (21.09.2026)

Avant l'ouverture : la rencontre Trump-Xi sur fond de tensions géopolitiques (21.09.2026)


Le yen perd du terrain après la BoJ
Les déclarations hawkish du gouverneur de la Banque du Japon renforcent le yen – points clés à retenir
"Ce contenu est une communication marketing au sens de l'art. 24, paragraphe 3, de la directive 2014/65 /UE du Parlement européen et du Conseil du 15 mai 2014 concernant les marchés d'instruments financiers et modifiant la directive 2002/92 /CE et la directive 2011/61 /UE (MiFID II). La communication marketing n'est pas une recommandation d'investissement ou une information recommandant ou suggérant une stratégie d'investissement au sens du règlement (UE) n°596/2014 du Parlement européen et du Conseil du 16 avril 2014 sur les abus de marché (règlement sur les abus de marché) et abrogeant la directive 2003/6 / CE du Parlement européen et du Conseil et directives 2003/124 / CE, 2003/125 / CE et 2004/72 / CE de la Commission et règlement délégué (UE) 2016/958 de la Commission du 9 mars 2016 complétant le règlement (UE) n°596/2014 du Parlement européen et du Conseil en ce qui concerne les normes techniques de réglementation relatives aux modalités techniques de présentation objective de recommandations d'investissement ou d'autres informations recommandant ou suggérant une stratégie d'investissement et pour la divulgation d'intérêts particuliers ou d'indications de conflits d'intérêt ou tout autre conseil, y compris dans le domaine du conseil en investissement, au sens de l'article L321-1 du Code monétaire et financier. L’ensemble des informations, analyses et formations dispensées sont fournies à titre indicatif et ne doivent pas être interprétées comme un conseil, une recommandation, une sollicitation d’investissement ou incitation à acheter ou vendre des produits financiers. XTB ne peut être tenu responsable de l’utilisation qui en est faite et des conséquences qui en résultent, l’investisseur final restant le seul décisionnaire quant à la prise de position sur son compte de trading XTB. Toute utilisation des informations évoquées, et à cet égard toute décision prise relativement à une éventuelle opération d’achat ou de vente de CFD, est sous la responsabilité exclusive de l’investisseur final. Il est strictement interdit de reproduire ou de distribuer tout ou partie de ces informations à des fins commerciales ou privées. Les performances passées ne sont pas nécessairement indicatives des résultats futurs, et toute personne agissant sur la base de ces informations le fait entièrement à ses risques et périls. Les CFD sont des instruments complexes et présentent un risque élevé de perte rapide en capital en raison de l'effet de levier. 77% de comptes d'investisseurs de détail perdent de l'argent lors de la négociation de CFD avec ce fournisseur. Vous devez vous assurer que vous comprenez comment les CFD fonctionnent et que vous pouvez vous permettre de prendre le risque probable de perdre votre argent. Avec le Compte Risque Limité, le risque de pertes est limité au capital investi."