


L’OCDE estime que l’économie mondiale affiche en 2026 des résultats légèrement supérieurs à ceux prévus il y a encore quelques mois, malgré le choc énergétique provoqué par la guerre avec l’Iran. Ce soutien provient non seulement des investissements liés à l’intelligence artificielle, mais aussi de la mise à disposition d’une partie des réserves mondiales de pétrole, de la baisse des importations énergétiques de la Chine et du recours de certains consommateurs à des combustibles alternatifs, notamment le charbon.
En conséquence, l’impact de la pénurie d’approvisionnement en provenance de la région du golfe Persique s’est jusqu’à présent avéré moins important que ce que les économistes craignaient initialement. L’organisation souligne toutefois que les perspectives de l’économie mondiale restent fortement tributaires de la possibilité de parvenir à une résolution durable du conflit au Moyen-Orient.
Nouvelles prévisions de l’OCDE
L’OCDE a revu à la hausse ses prévisions de croissance économique mondiale pour 2026, les portant de 2,8 % à 2,9 %, et pour 2027, de 2,9 % à 3,0 %.
- La croissance économique des États-Unis devrait atteindre 2,2 % en 2026, contre 2,0 % précédemment, et 2,1 % en 2027, contre une prévision antérieure de 1,8 %.
- Les prévisions de croissance de la Chine pour 2026 sont restées inchangées à 4,5 %, tandis que celles pour 2027 ont été revues à la baisse, passant de 4,3 % à 4,2 %.
- L'OCDE a relevé ses prévisions de croissance pour le Japon en 2026 de 0,6 % à 0,8 %, tandis que pour 2027, elle table sur une croissance de 0,7 %, contre 0,8 % précédemment.
- La croissance du PIB de la zone euro en 2026 a été révisée à la hausse, passant de 0,8 % en juin à 1,0 %, tandis que les prévisions pour 2027 restent à 1,0 %, contre 1,2 % précédemment.
L’IA contribue à soutenir la croissance alors que le monde absorbe le choc énergétique mieux que prévu
Le facteur positif le plus important reste le boom des investissements liés à l’intelligence artificielle. L’OCDE souligne que les dépenses consacrées aux centres de données, aux semi-conducteurs et, plus largement, aux infrastructures d’IA sont devenues l’un des piliers essentiels de la résilience économique en 2026. Cet effet est particulièrement visible aux États-Unis, tandis que la forte demande en technologies soutient également les exportations du Japon et de la Corée du Sud.
Dans le même temps, l’économie mondiale a jusqu’à présent mieux résisté que prévu aux contraintes d’approvisionnement énergétique liées au conflit avec l’Iran. La mise à disposition d’une partie des réserves mondiales de pétrole, une baisse significative des importations énergétiques chinoises et le recours accru à des combustibles alternatifs, notamment le charbon, ont tous contribué à cette résistance. Ces mécanismes ont atténué l’impact direct de la réduction de l’offre de pétrole en provenance de la région du golfe Persique.
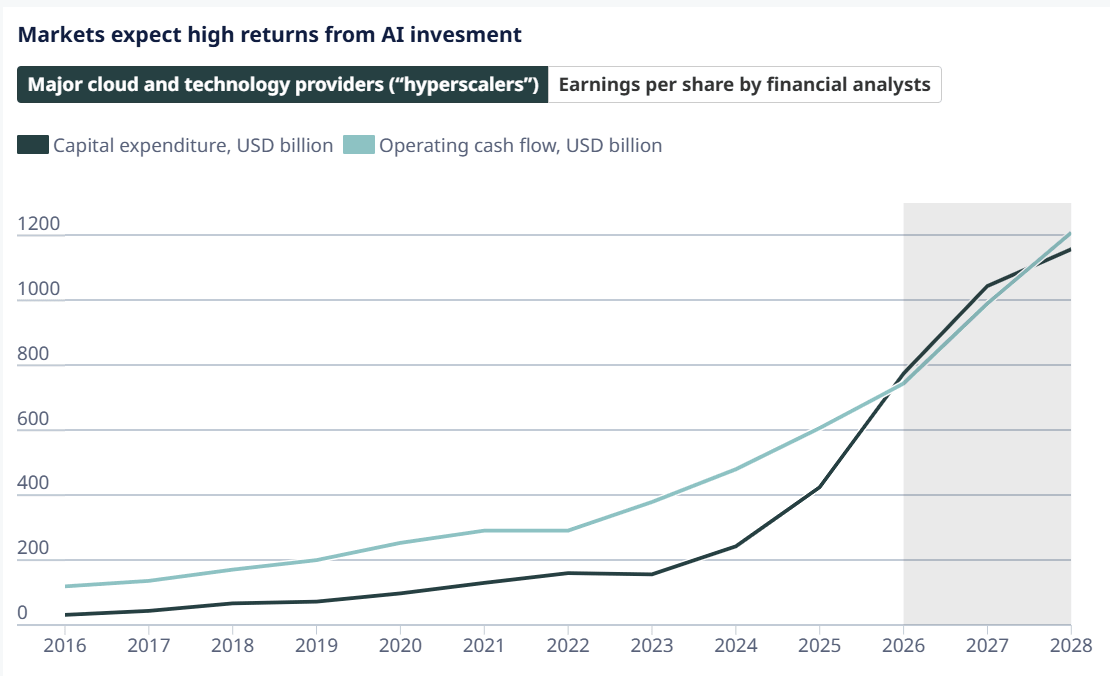
Cela ne signifie pas pour autant que les risques ont disparu. L’OCDE met en garde contre le fait que de nouvelles perturbations, ou des perturbations plus persistantes, de l’approvisionnement énergétique entraîneraient à la fois une hausse de l’inflation et un affaiblissement de la croissance. Dans la pratique, l’orientation future de l’économie mondiale reste donc fortement tributaire de la pérennité de tout accord potentiel au Moyen-Orient. Comme le montre le graphique ci-dessous, les dépenses d’investissement (CAPEX) des entreprises investissant dans l’IA continuent d’augmenter fortement, même si le rythme de croissance commence à ralentir quelque peu, tandis que les flux de trésorerie d’exploitation continuent de progresser à un rythme quasi exponentiel.
Source: OECD
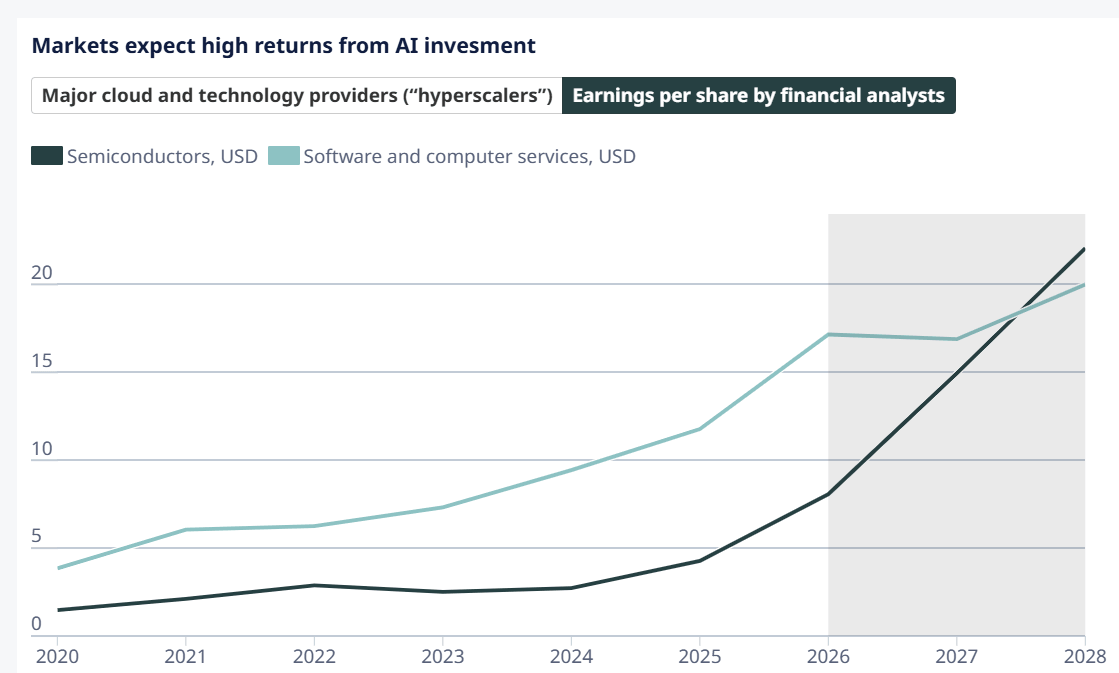
Le secteur des semi-conducteurs est désormais nettement plus rentable que celui des logiciels, ce qui n'a pas toujours été le cas par le passé.
Source: XTB Research
L'inflation reste élevée, ce qui réduit la marge de manœuvre des banques centrales
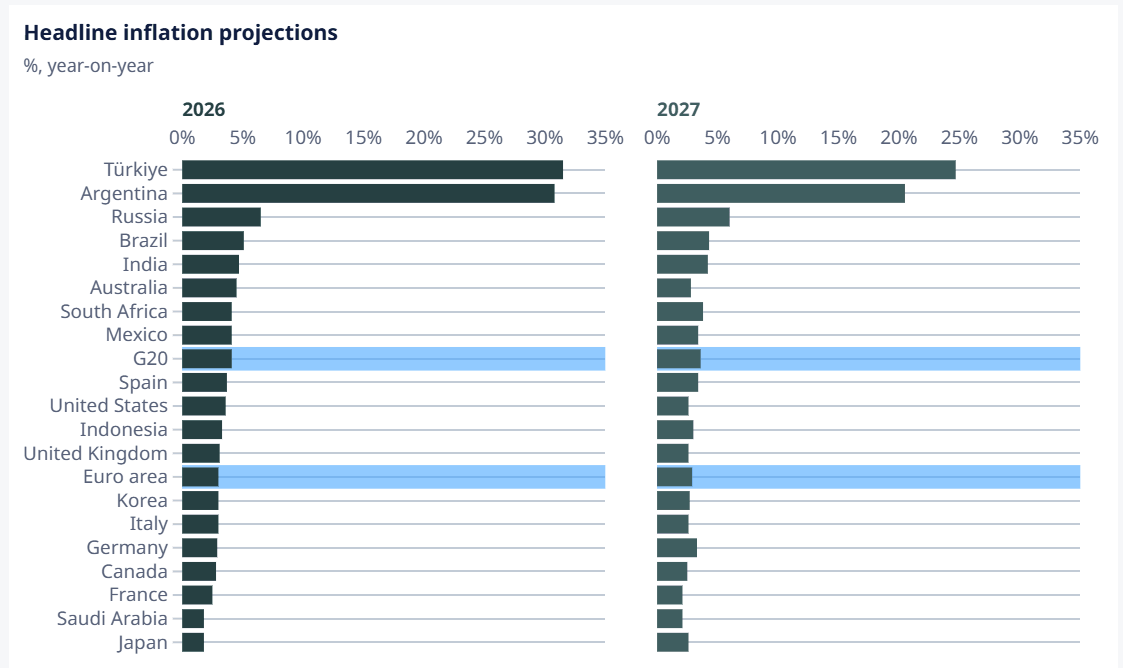
L'OCDE a revu à la hausse ses prévisions d'inflation pour les économies du G20. En 2026, les prix devraient augmenter en moyenne de 4,1 %, contre 4,0 % prévus en juin, tandis qu'en 2027, l'inflation devrait s'établir à 3,6 %, contre 3,1 % précédemment.
Il s’agit d’un changement important, car il laisse entrevoir un processus de désinflation plus lent. Si la pression exercée par la hausse des prix de l’énergie commence à se répercuter plus largement sur les services, les salaires et l’inflation sous-jacente, les banques centrales pourraient être contraintes de maintenir des taux d’intérêt élevés plus longtemps.
Du point de vue des marchés, cela complique également les perspectives pour les obligations. La hausse des rendements augmente les coûts de financement tant pour les entreprises que pour les États, tandis que le niveau élevé de la dette publique implique qu’une part croissante des budgets doit être consacrée au service de la dette.
Source: OECD
L’OCDE met en garde contre une accumulation de risques en 2027
La liste des risques reste longue. Outre de nouvelles tensions sur les marchés de l’énergie, l’OCDE évoque un phénomène El Niño exceptionnellement intense, qui pourrait réduire la production agricole et faire grimper les prix des denrées alimentaires. Parmi les autres risques figurent une nouvelle hausse des rendements obligataires et la possibilité que les retours sur les investissements colossaux actuellement réalisés dans le secteur de l’IA s’avèrent décevants.
Si ces facteurs devaient se produire simultanément, l’OCDE estime que la croissance mondiale en 2027 pourrait être inférieure de 0,7 point de pourcentage, tandis que l’inflation pourrait être supérieure d’environ 1,1 point de pourcentage.
Les risques liés à l’IA sont particulièrement importants car les investissements technologiques constituent actuellement l’un des moteurs de l’activité mondiale. Si les marchés venaient à remettre en question les rendements futurs des dépenses consacrées aux centres de données et aux semi-conducteurs, l’impact potentiel ne se limiterait pas aux seules valorisations du secteur technologique.
Les États-Unis profitent de l’essor de l’IA, mais les ménages subissent une pression croissante
L’OCDE a revu à la hausse ses prévisions de croissance pour les États-Unis, à 2,2 % en 2026 et 2,1 % en 2027. Dans les deux cas, ces prévisions sont supérieures à celles de juin, principalement en raison de la vigueur des investissements liés à l’intelligence artificielle.
Dans le même temps, la situation des consommateurs américains devient moins confortable. L’OCDE souligne la baisse du pouvoir d’achat, le ralentissement de la croissance de l’offre de main-d’œuvre et l’épuisement progressif de l’épargne des ménages. Une pression supplémentaire provient des droits de douane et de la hausse des prix de l’énergie, qui font grimper tant le coût de la vie que les dépenses des entreprises.
L’inflation américaine devrait atteindre 3,6 % en 2026 avant de retomber à 2,6 % en 2027. Cela signifie que la Fed pourrait continuer à faire face à une économie qui croît relativement rapidement tout en restant exposée à des pressions persistantes sur les prix.
La Chine ralentit, mais la baisse des importations d’énergie soutient le marché mondial
L’OCDE a maintenu ses prévisions de croissance pour la Chine à 4,5 % pour 2026 et à 4,2 % pour 2027. L’économie devrait continuer à ralentir progressivement, en partie en raison des mesures prises par Pékin pour réduire les surcapacités dans certains secteurs industriels.
Dans le même temps, la nette baisse des importations chinoises d’énergie a été l’un des facteurs limitant l’impact mondial du choc pétrolier. La baisse de la demande du plus grand importateur mondial de matières premières a en partie atténué la pression sur les prix, alors que l’offre en provenance du Moyen-Orient est limitée.
La zone euro reste l’un des maillons faibles
La croissance du PIB de la zone euro devrait atteindre 1,0 % tant en 2026 qu’en 2027. Les principales contraintes restent les prix élevés de l’énergie et des conditions financières restrictives.
La hausse des dépenses de défense pourrait apporter un certain soutien, même si l’OCDE ne s’attend pas à ce qu’elle soit suffisante pour générer une accélération significative de l’ensemble de l’économie.
L’inflation dans la zone euro devrait atteindre 3,0 % en 2026 et 2,9 % en 2027. Le marché du gaz reste un risque particulier, les installations de stockage européennes entrant dans la saison de chauffage avec des stocks à leur plus bas niveau depuis 15 ans.
Le Royaume-Uni affiche de meilleurs résultats, tandis que les prévisions d’inflation reculent fortement
L’OCDE a revu à la hausse ses prévisions de croissance pour le Royaume-Uni en 2026, les portant à 1,1 % contre 0,9 % prévu en juin. La croissance devrait être soutenue, entre autres, par la consommation et de nouvelles mesures budgétaires en faveur des ménages.
Dans le même temps, les prévisions d'inflation pour cette année ont été revues à la baisse, passant de 3,7 % à 3,1 %, les prix ayant augmenté plus lentement que prévu.
En 2027, toutefois, la croissance devrait ralentir pour s'établir à environ 1,0 %, contre 1,1 % prévu précédemment. Le Royaume-Uni reste également vulnérable à la hausse des rendements obligataires, les coûts de financement plus élevés exerçant une pression supplémentaire sur les finances publiques.
Le Japon connaît une croissance plus lente, mais l’inflation pourrait s’accélérer
Le Japon devrait enregistrer une croissance de 0,8 % en 2026 et de 0,7 % en 2027. La vigueur des investissements des entreprises est contrebalancée par la hausse des taux d’intérêt et le renchérissement des importations d’énergie.
Contrairement à la plupart des grandes économies, l’OCDE s’attend toutefois à une accélération de l’inflation au Japon. Celle-ci devrait passer de 1,8 % en 2026 à 2,6 % en 2027, en partie en raison d’un marché du travail tendu et d’une forte croissance des salaires.
Le Canada subit de plein fouet les nouveaux droits de douane américains
Les prévisions de croissance du Canada ont été revues à la baisse, passant de 1,2 % à 0,9 % pour 2026. Pour 2027, l’OCDE table sur une croissance de 1,3 %, contre 1,7 % prévu en juin.
Le principal problème réside dans les nouveaux droits de douane américains sur les exportations canadiennes, qui assombrissent les perspectives en matière de commerce et d’investissement. En conséquence, le Canada reste l’une des économies les plus directement exposées à l’évolution des conditions commerciales en Amérique du Nord.
L’augmentation de la dette devient un risque supplémentaire pour l’économie
Un autre risque mis en évidence par l’OCDE est la pression croissante liée à la dette publique. Les rendements obligataires élevés obligent les économies avancées à financer leurs besoins à des coûts nettement plus élevés qu’il y a quelques années à peine.
Le FMI met en garde contre le fait que les chocs économiques successifs font systématiquement grimper les niveaux d’endettement, tandis que les gouvernements adaptent trop lentement leur politique budgétaire à la hausse des coûts du service de la dette. Conjugué à des dépenses élevées en matière de défense, de transition énergétique et d’infrastructures d’intelligence artificielle, cela pourrait limiter encore davantage la marge de manœuvre budgétaire dans les années à venir.
Le tableau d’ensemble présenté par l’OCDE est donc assez inhabituel : l’économie mondiale se révèle plus résiliente que prévu après le déclenchement de la guerre avec l’Iran, mais cette résilience repose actuellement sur de forts investissements technologiques et sur des mécanismes qui amortissent en partie le choc énergétique. Cependant, plus les prix de l’énergie et les rendements obligataires resteront élevés, plus il pourrait devenir difficile de maintenir cet équilibre en 2027.
L’euro s’affaiblit face au dollar américain malgré des indices PMI très solides pour l’économie européenne.
Graphique EURUSD (période H1)
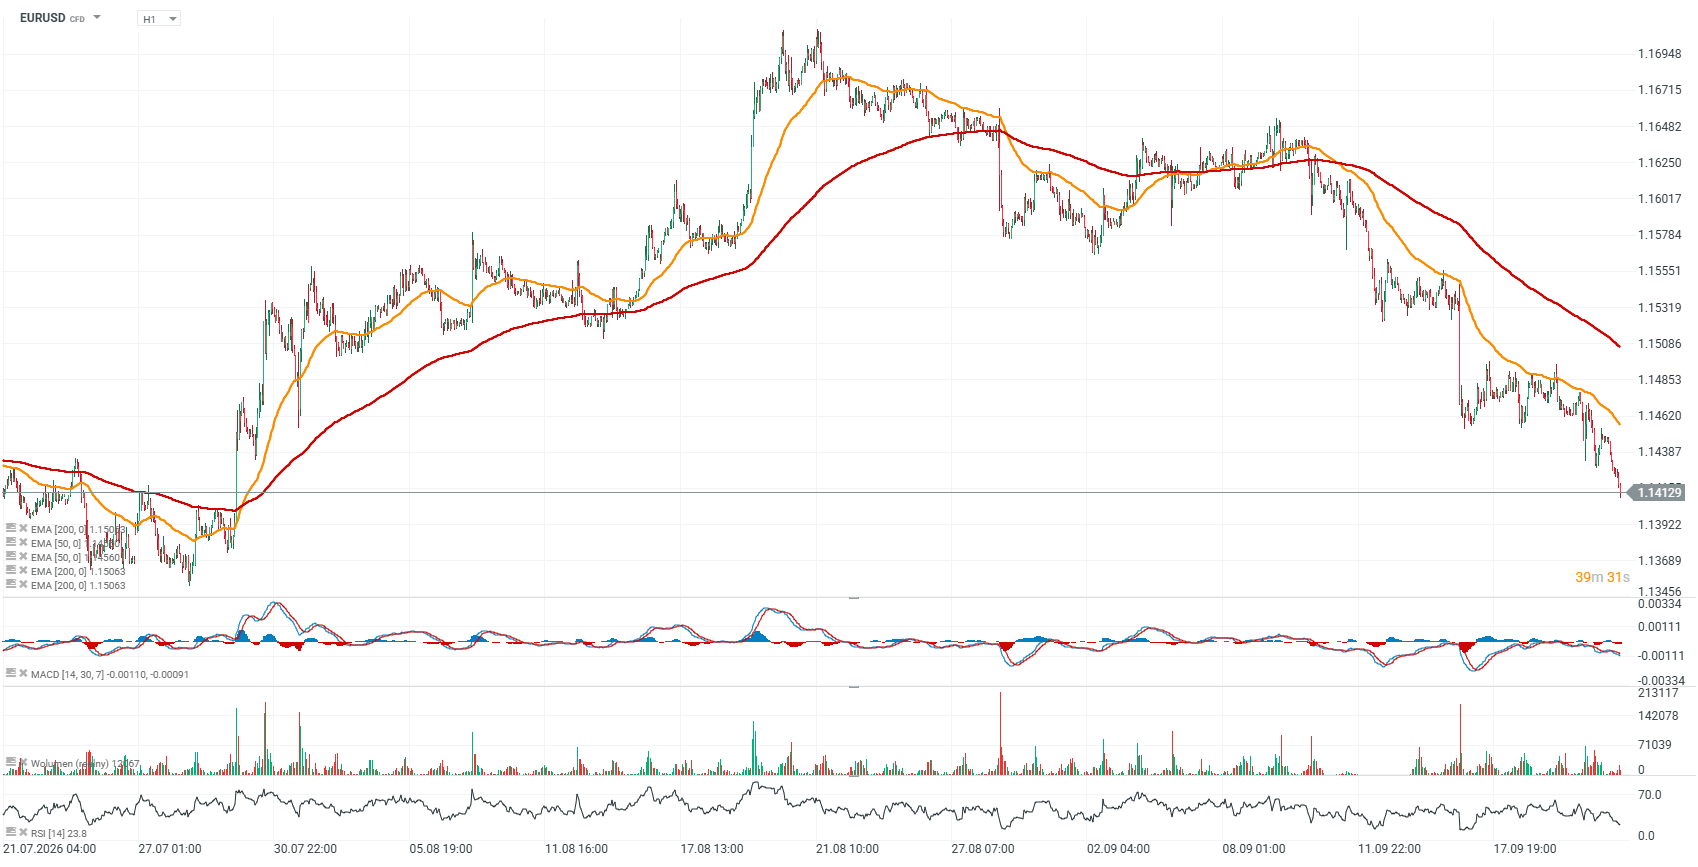
Source: xStation5


BREAKING : Le dollar atteint son plus haut niveau depuis 8 semaines 💥
BREAKING : Les bons résultats de l'indice PMI ne sont pas favorables à l'euro ! La paire EUR/USD teste le seuil clé de 1,1400

Calendrier économique : quel sera l'impact des turbulences mondiales sur les rapports préliminaires des indices PMI ?


Avant l'ouverture des marchés européens (23.09.2026)
"Ce contenu est une communication marketing au sens de l'art. 24, paragraphe 3, de la directive 2014/65 /UE du Parlement européen et du Conseil du 15 mai 2014 concernant les marchés d'instruments financiers et modifiant la directive 2002/92 /CE et la directive 2011/61 /UE (MiFID II). La communication marketing n'est pas une recommandation d'investissement ou une information recommandant ou suggérant une stratégie d'investissement au sens du règlement (UE) n°596/2014 du Parlement européen et du Conseil du 16 avril 2014 sur les abus de marché (règlement sur les abus de marché) et abrogeant la directive 2003/6 / CE du Parlement européen et du Conseil et directives 2003/124 / CE, 2003/125 / CE et 2004/72 / CE de la Commission et règlement délégué (UE) 2016/958 de la Commission du 9 mars 2016 complétant le règlement (UE) n°596/2014 du Parlement européen et du Conseil en ce qui concerne les normes techniques de réglementation relatives aux modalités techniques de présentation objective de recommandations d'investissement ou d'autres informations recommandant ou suggérant une stratégie d'investissement et pour la divulgation d'intérêts particuliers ou d'indications de conflits d'intérêt ou tout autre conseil, y compris dans le domaine du conseil en investissement, au sens de l'article L321-1 du Code monétaire et financier. L’ensemble des informations, analyses et formations dispensées sont fournies à titre indicatif et ne doivent pas être interprétées comme un conseil, une recommandation, une sollicitation d’investissement ou incitation à acheter ou vendre des produits financiers. XTB ne peut être tenu responsable de l’utilisation qui en est faite et des conséquences qui en résultent, l’investisseur final restant le seul décisionnaire quant à la prise de position sur son compte de trading XTB. Toute utilisation des informations évoquées, et à cet égard toute décision prise relativement à une éventuelle opération d’achat ou de vente de CFD, est sous la responsabilité exclusive de l’investisseur final. Il est strictement interdit de reproduire ou de distribuer tout ou partie de ces informations à des fins commerciales ou privées. Les performances passées ne sont pas nécessairement indicatives des résultats futurs, et toute personne agissant sur la base de ces informations le fait entièrement à ses risques et périls. Les CFD sont des instruments complexes et présentent un risque élevé de perte rapide en capital en raison de l'effet de levier. 77% de comptes d'investisseurs de détail perdent de l'argent lors de la négociation de CFD avec ce fournisseur. Vous devez vous assurer que vous comprenez comment les CFD fonctionnent et que vous pouvez vous permettre de prendre le risque probable de perdre votre argent. Avec le Compte Risque Limité, le risque de pertes est limité au capital investi."