


Michael Burry a publié une nouvelle mise à jour de son portefeuille le 9 septembre. Ces derniers changements relèvent-ils simplement d’une gestion de risque de routine, ou s’inscrivent-ils dans une stratégie plus large ?
Au vu des évolutions de ses positions, on peut tout d’abord déduire un recul modéré, mais clairement perceptible, de la confiance de Burry quant à l’orientation de ses prévisions antérieures. On observe notamment une réduction notable des positions courtes sur les entreprises technologiques au sens large, étroitement liées à l’IA.
Sur ses profils de réseaux sociaux, il a justifié cette décision en expliquant qu’il souhaitait limiter la perte de valeur des options due au passage du temps.
- Il conserve toutefois des positions « put » sur Palantir et le fonds QQQ, dont les échéances sont prévues en 2027.
- Les principales positions longues de Burry restent Lululemon, Molina Healthcare et MercadoLibre.
- Du côté baissier, Oracle, Palantir et Nebius dominent. Parmi les positions plus modestes, également des « puts », figurent Nvidia et un ETF du secteur des semi-conducteurs.
- Burry n’a pas divulgué les pourcentages d’allocation actuels ni l’ampleur des réductions.
Mieux vaut tard que jamais
Sans vouloir se livrer à une critique excessive, le portefeuille de Michael Burry constitue une étude de cas intéressante à plusieurs égards. Le premier est son importante exposition à Lululemon. Burry investissait déjà ouvertement dans cette société au deuxième trimestre 2025. L’action avait alors perdu environ 50 % par rapport à son plus haut, ce qui aurait pu laisser entrevoir une opportunité.
En observant cette position, on se rend rapidement compte que :
- Si une action est bon marché, il y a peut-être une bonne raison à cela
- Même si une action est bon marché, elle peut encore baisser considérablement
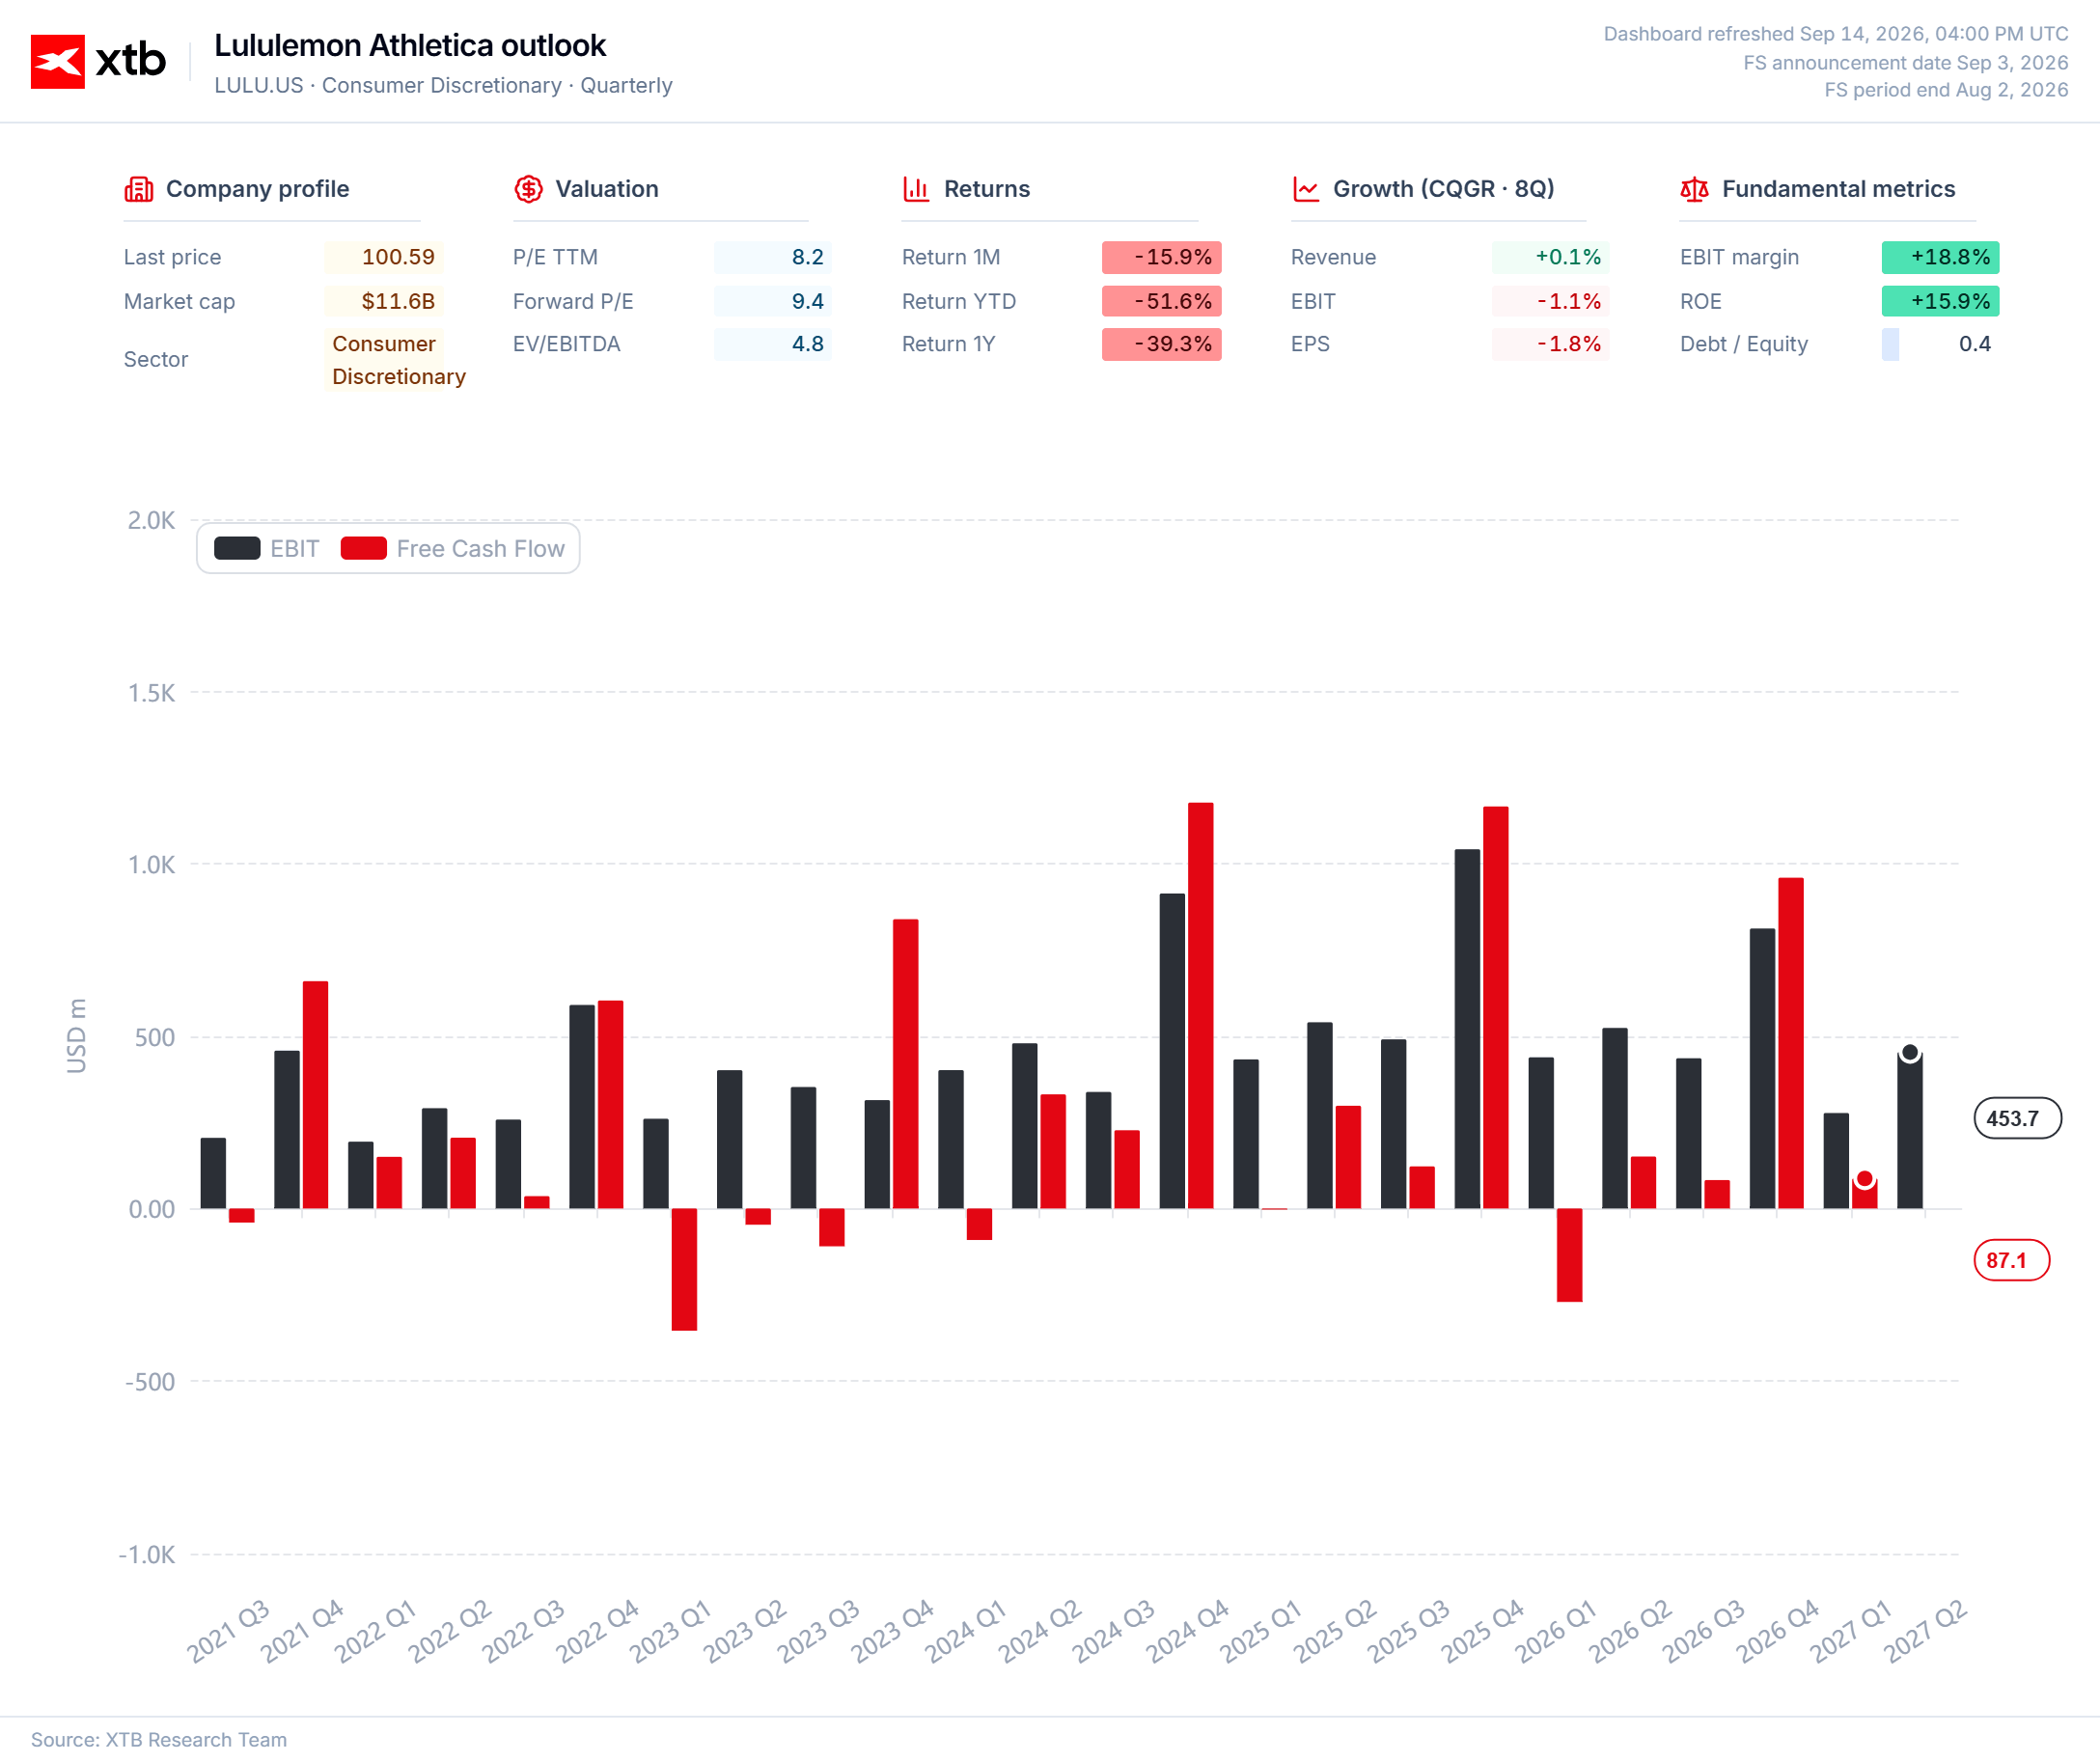
Burry estime que Lululemon a toutes les chances de réaliser un retour en force spectaculaire, en la comparant à des entreprises telles qu’Abercrombie & Fitch ou Ralph Lauren. La trajectoire de la société, tant sur le plan fondamental qu’en termes d’évolution du cours sur le graphique, reste fortement baissière. L’investisseur n’ignore toutefois pas les faits et a reconnu la détérioration des perspectives de l’entreprise.
L’autre partie de la liste est bien plus intéressante. Palantir et Nvidia sont classées parmi les entreprises à « hyper-croissance » en raison du rythme exponentiel de la croissance de leur chiffre d’affaires, tout en conservant des marges élevées. La principale erreur de Burry dans ces cas-là a été de soupçonner une fraude comptable sans pouvoir en apporter la preuve, plutôt que d’admettre au moins une erreur partielle.
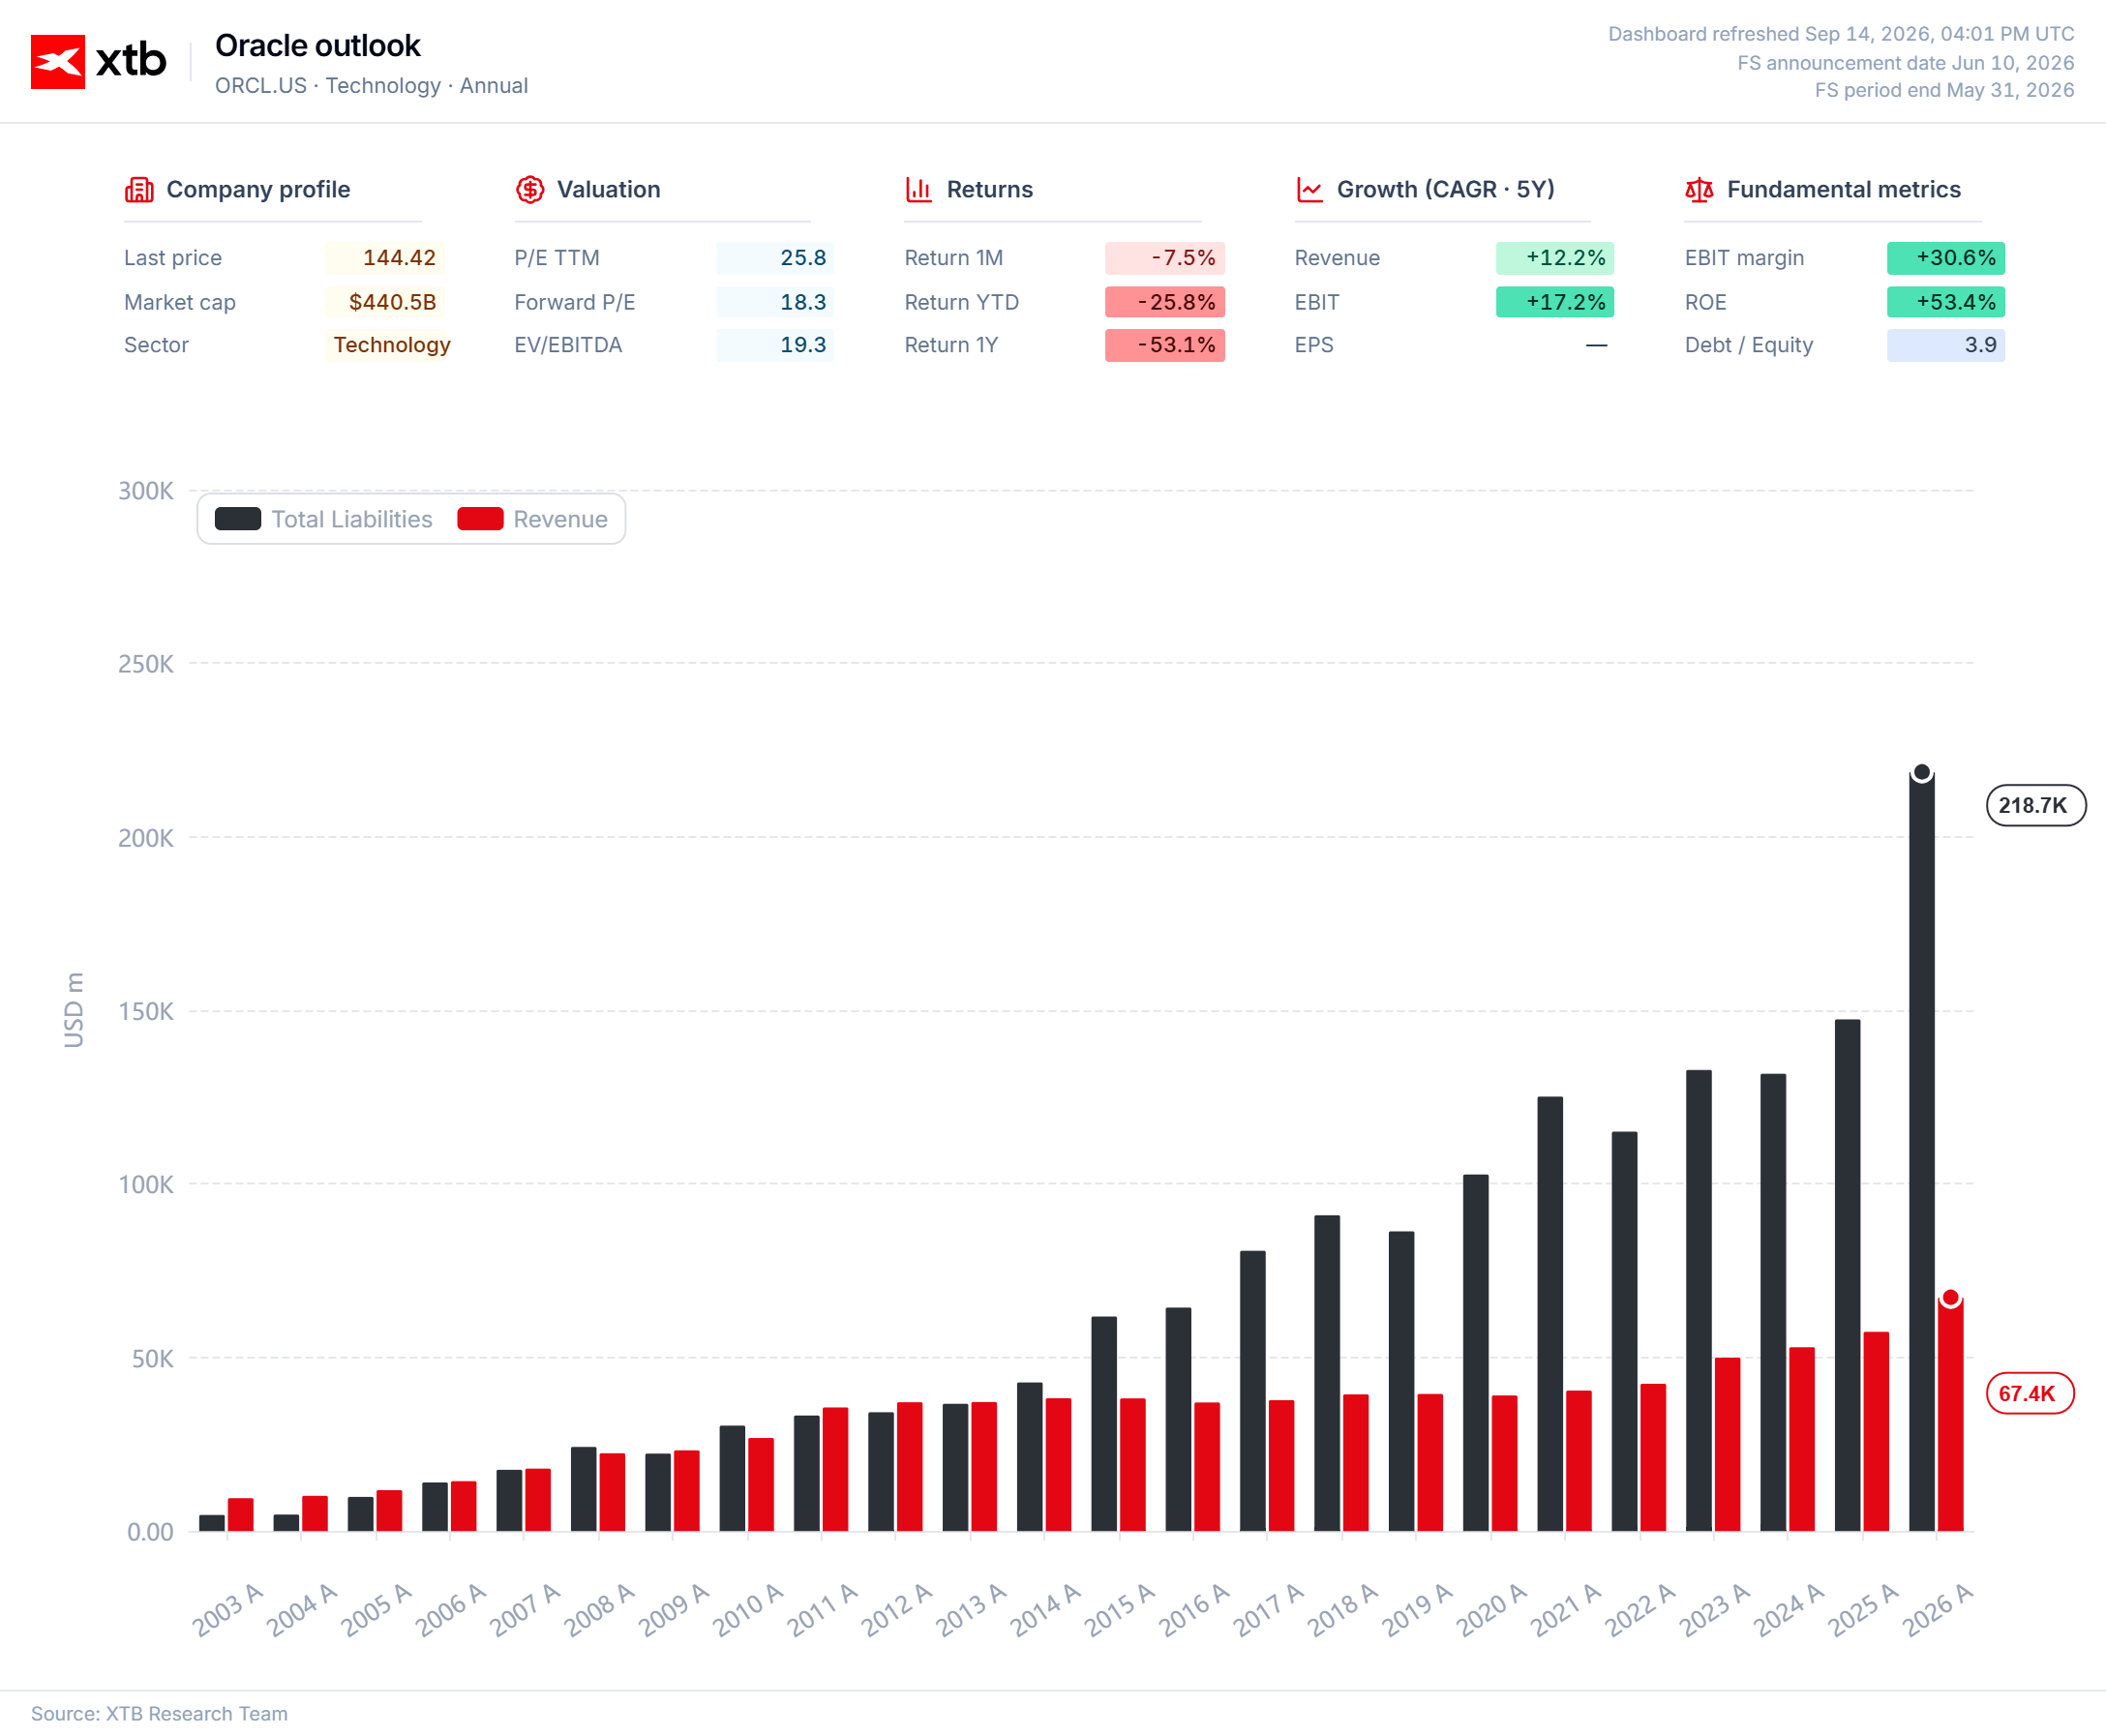
Oracle et Nebius nous offrent une autre leçon. Comme le souligne Burry, ces entreprises sont confrontées à un réel problème lié à leur niveau d’endettement et à l’ampleur de leurs amortissements et dépréciations. Le problème est que la thèse de Burry concernant ces titres repose sur la concrétisation d’un scénario de risque assez extrême, sans qu’il n’esquisse de trajectoires vérifiables qui y mèneraient.
Conclusions
Dans le nouveau positionnement de Burry, on pourrait voir des signes de capitulation et, pour aller plus loin, l’approche d’un « pic » de valorisation suivi d’une réévaluation dévastatrice. Cette interprétation serait bien trop radicale. Le rééquilibrage du portefeuille traduit actuellement une prudence et une inquiétude à l’égard du secteur technologique, tout en reconnaissant que la dynamique du marché reste contraire à la thèse baissière et que les facteurs fondamentaux susceptibles de justifier une correction ne jouent pas encore le rôle de catalyseur d’un changement de sentiment. Dans le même temps, du côté de la « croissance », un investisseur expérimenté, même s’il a une grande confiance dans la direction d’une entreprise, ne peut ignorer des résultats systématiquement faibles qui vont à l’encontre du scénario actuellement pris en compte par les marchés.
La réduction des positions longues et courtes peut être interprétée comme un moyen d’accroître la flexibilité face à l’incertitude. La vente d’une partie des positions sur options de vente souligne également l’importance du timing : même une évaluation correcte de la surévaluation peut entraîner une perte si la chute des cours survient après l’expiration des contrats.


OUVERTURE US : Rebond à Wall Street malgré une hausse de l'inflation « Supercore » et un bond des rendements
Action Oracle : enjeux majeurs avant la publication


Avant l'ouverture des marchés : La position restrictive de la Banque du Japon et les promesses de Trump dynamisent les marchés à la veille de la publication des chiffres de l'IPP


ASML reprend de la vitesse.
"Ce contenu est une communication marketing au sens de l'art. 24, paragraphe 3, de la directive 2014/65 /UE du Parlement européen et du Conseil du 15 mai 2014 concernant les marchés d'instruments financiers et modifiant la directive 2002/92 /CE et la directive 2011/61 /UE (MiFID II). La communication marketing n'est pas une recommandation d'investissement ou une information recommandant ou suggérant une stratégie d'investissement au sens du règlement (UE) n°596/2014 du Parlement européen et du Conseil du 16 avril 2014 sur les abus de marché (règlement sur les abus de marché) et abrogeant la directive 2003/6 / CE du Parlement européen et du Conseil et directives 2003/124 / CE, 2003/125 / CE et 2004/72 / CE de la Commission et règlement délégué (UE) 2016/958 de la Commission du 9 mars 2016 complétant le règlement (UE) n°596/2014 du Parlement européen et du Conseil en ce qui concerne les normes techniques de réglementation relatives aux modalités techniques de présentation objective de recommandations d'investissement ou d'autres informations recommandant ou suggérant une stratégie d'investissement et pour la divulgation d'intérêts particuliers ou d'indications de conflits d'intérêt ou tout autre conseil, y compris dans le domaine du conseil en investissement, au sens de l'article L321-1 du Code monétaire et financier. L’ensemble des informations, analyses et formations dispensées sont fournies à titre indicatif et ne doivent pas être interprétées comme un conseil, une recommandation, une sollicitation d’investissement ou incitation à acheter ou vendre des produits financiers. XTB ne peut être tenu responsable de l’utilisation qui en est faite et des conséquences qui en résultent, l’investisseur final restant le seul décisionnaire quant à la prise de position sur son compte de trading XTB. Toute utilisation des informations évoquées, et à cet égard toute décision prise relativement à une éventuelle opération d’achat ou de vente de CFD, est sous la responsabilité exclusive de l’investisseur final. Il est strictement interdit de reproduire ou de distribuer tout ou partie de ces informations à des fins commerciales ou privées. Les performances passées ne sont pas nécessairement indicatives des résultats futurs, et toute personne agissant sur la base de ces informations le fait entièrement à ses risques et périls. Les CFD sont des instruments complexes et présentent un risque élevé de perte rapide en capital en raison de l'effet de levier. 77% de comptes d'investisseurs de détail perdent de l'argent lors de la négociation de CFD avec ce fournisseur. Vous devez vous assurer que vous comprenez comment les CFD fonctionnent et que vous pouvez vous permettre de prendre le risque probable de perdre votre argent. Avec le Compte Risque Limité, le risque de pertes est limité au capital investi."