


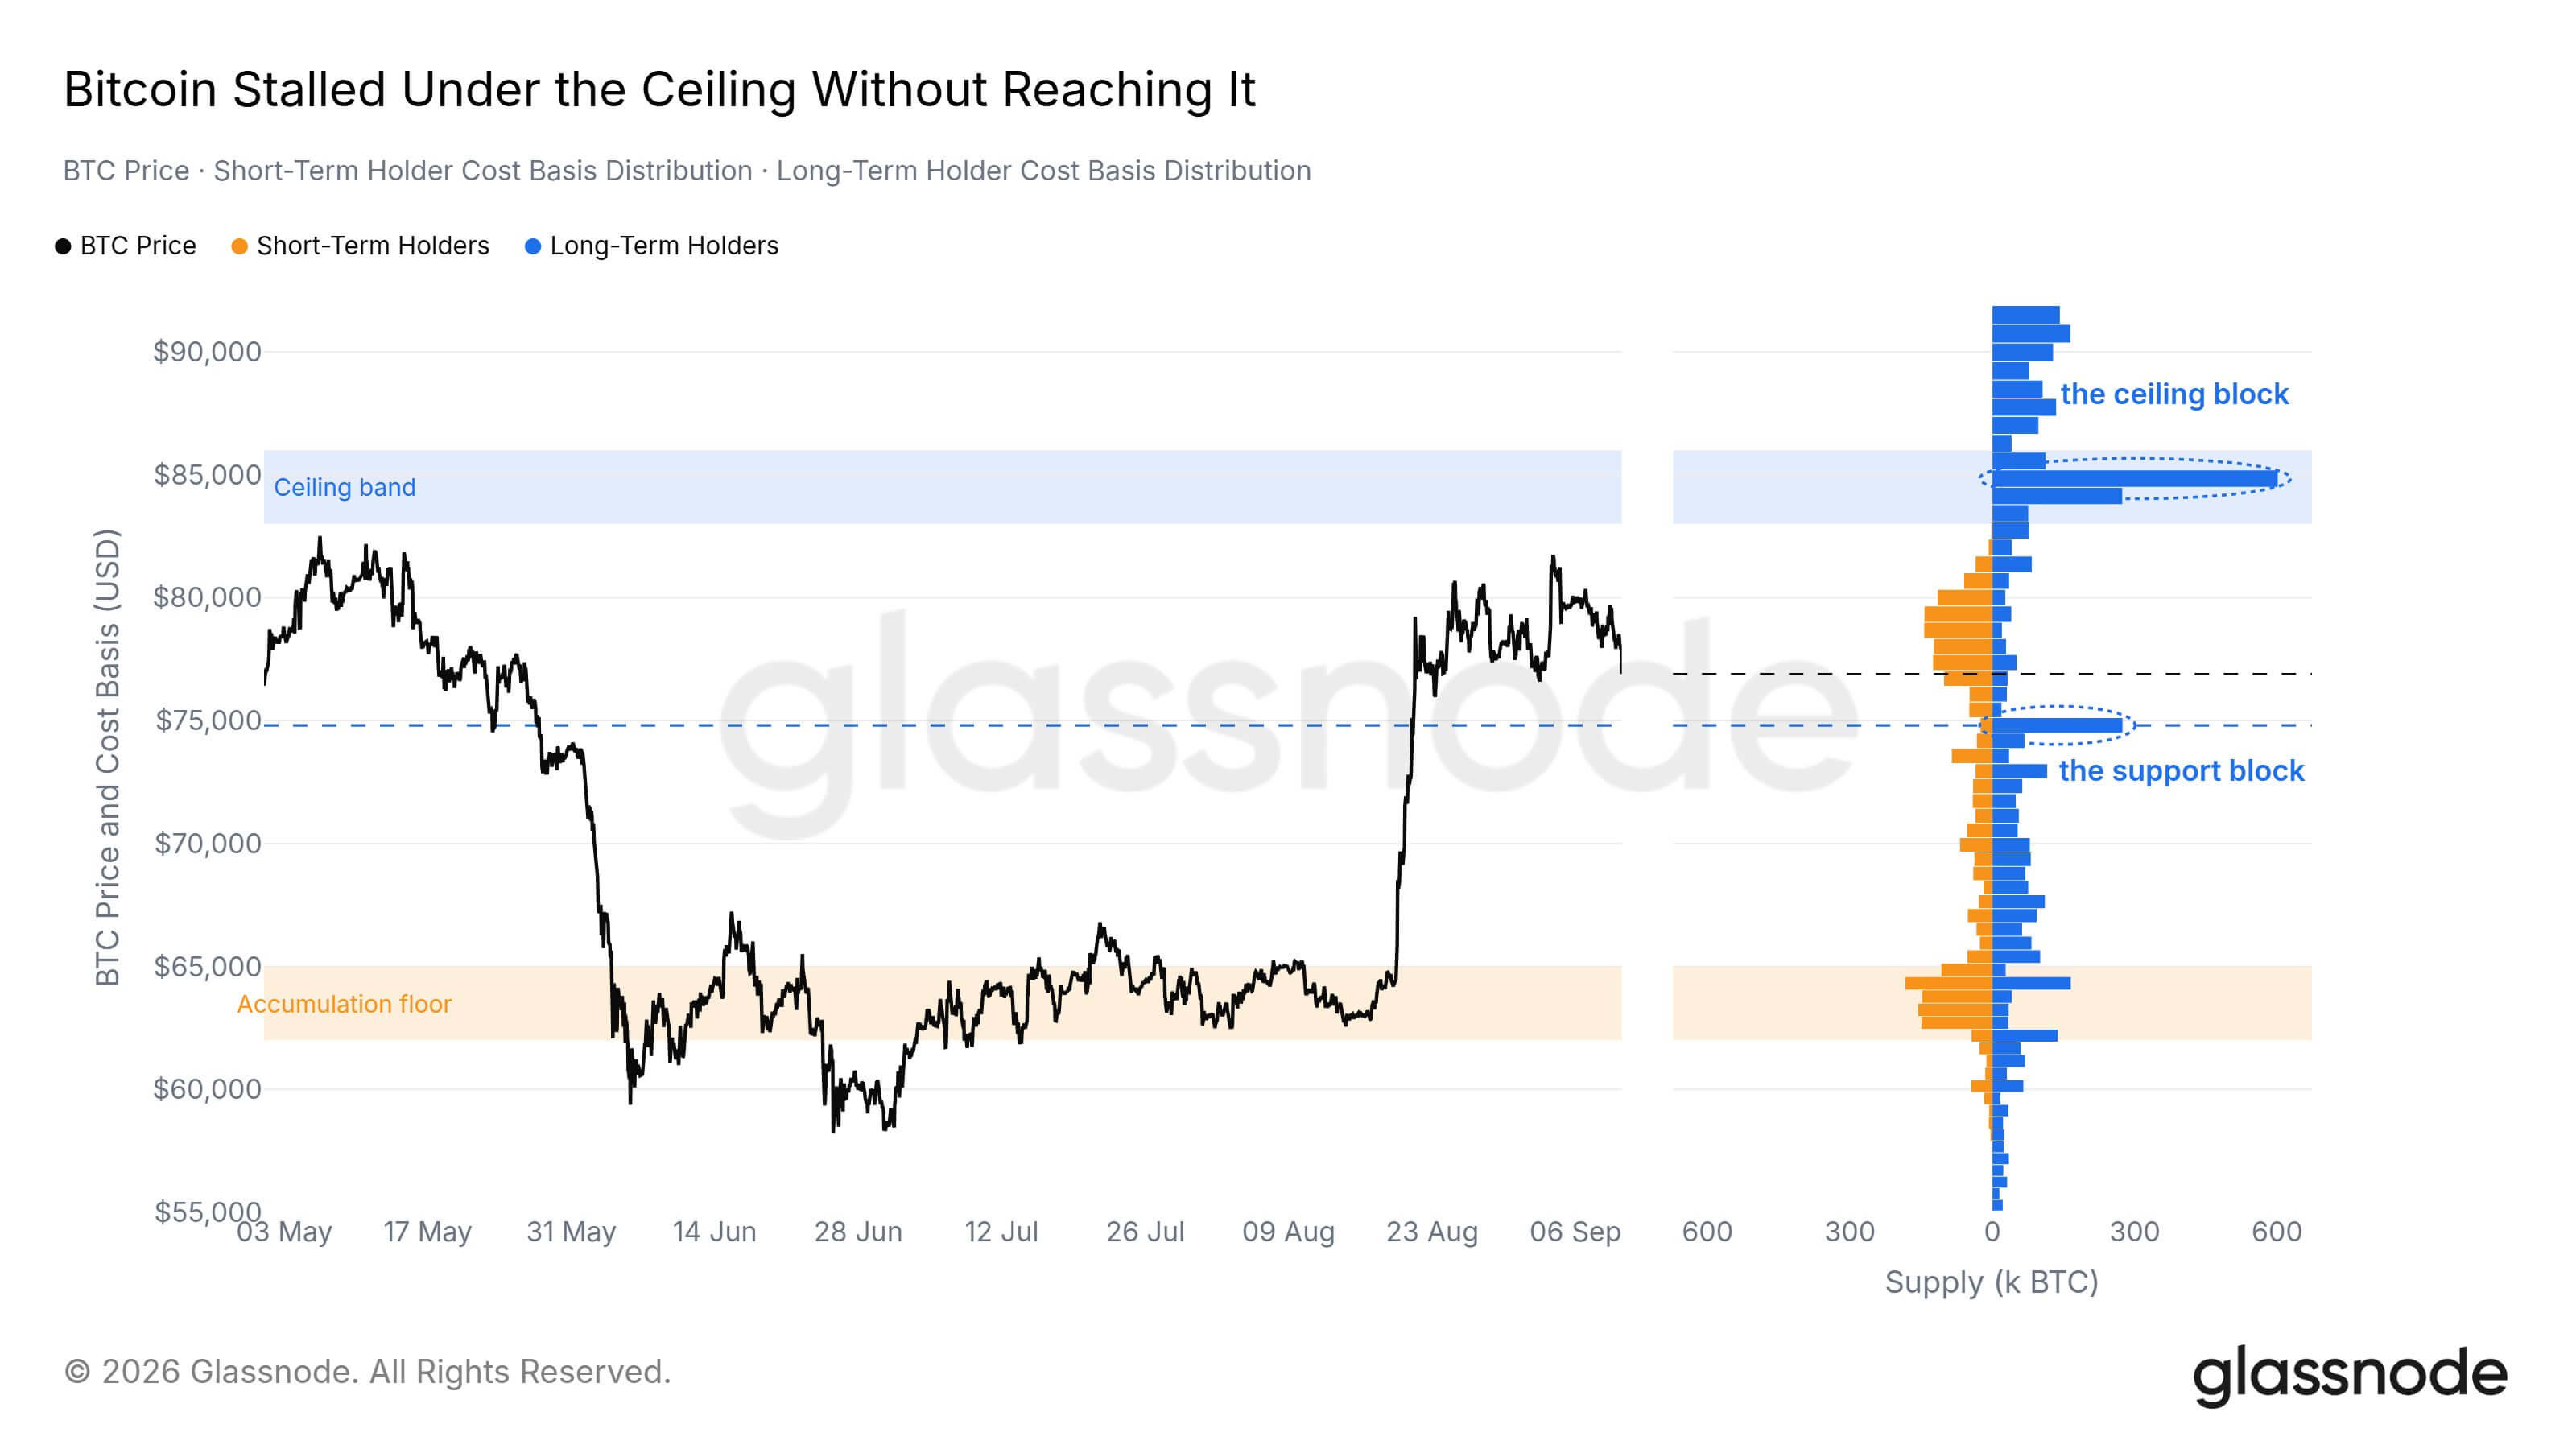
Le jour de la décision de la Fed, le Bitcoin s’échange entre 75 000 et 76 000 dollars et affiche une baisse d’environ 5 % sur les cinq derniers jours. La demande pour les ETF au comptant sur Bitcoin aux États-Unis s’est affaiblie, les fonds s’orientant vers des sorties nettes. Les ventes d’ETF se sont également accompagnées d’une baisse du volume hebdomadaire des transactions, qui est passé de 12,1 milliards à 8,7 milliards de dollars. Les conditions sur le marché au comptant se sont également détériorées. Les données de Glassnode confirment un essoufflement de la dynamique et révèlent un déséquilibre manifeste en faveur des ventes sur les bourses centralisées. Le volume des transactions au comptant a reculé de 5,3 milliards de dollars à 4,9 milliards de dollars la semaine dernière et reste dans sa fourchette habituelle.
- Sur le marché des produits dérivés, l’effet de levier reste élevé mais a cessé d’augmenter. L’encours des contrats à terme est passé de 37,1 milliards de dollars à 36,4 milliards de dollars, même s’il reste toujours au-dessus de la bande supérieure de 36,0 milliards de dollars.
- L’encours des options se maintient près de 40 milliards de dollars et reste au-dessus de la fourchette haute. L’écart de volatilité s’est creusé à -22,34 %, passant sous la limite inférieure de la fourchette, tandis que le skew 25-delta s’est amélioré, passant de -2,05 % à 0,94 %, bien qu’il reste en dessous de la limite inférieure de 3,75 %.
- Le ratio MVRV des ETF a reculé à 1,34 et reste dans sa fourchette normale. L’activité sur la chaîne a également ralenti, sans toutefois sortir des niveaux habituels : le volume des frais est tombé à 202 600 dollars, le volume des transferts à 4,0 milliards de dollars et le nombre d’adresses actives à 610 800.
- Les entrées de capitaux restent positives. La variation mensuelle de la capitalisation réalisée a augmenté à 1,0 %, bien au-dessus de la bande supérieure de 0,2 %, tandis que le ratio STH/LTH, à 13,7 %, et la part des capitaux dits « chauds », à 17,6 %, restent dans leurs fourchettes habituelles.
- Les détenteurs de BTC restent globalement rentables, bien que la rentabilité s’affaiblisse progressivement. Environ 66,2 % de l’offre est actuellement en bénéfice, tandis que le ratio bénéfices/pertes non réalisés s’établit à 8,4 % ; ces deux indicateurs restent au-dessus de leurs fourchettes statistiques supérieures. Dans le même temps, le ratio bénéfices/pertes réalisés est passé de 1,0 à 0,5, mais reste positif.
- Dans l’ensemble, les données indiquent une pression à la vente plus forte sur les flux au comptant, les produits dérivés et les ETF, bien que le Bitcoin se maintienne toujours dans sa fourchette de consolidation plus large. Il n’y a pas de signes évidents de panique, et le marché continue d’absorber la pression vendeuse à des niveaux de prix progressivement plus bas. Malgré tout, les nouveaux capitaux entrent sur le marché avec plus de prudence.
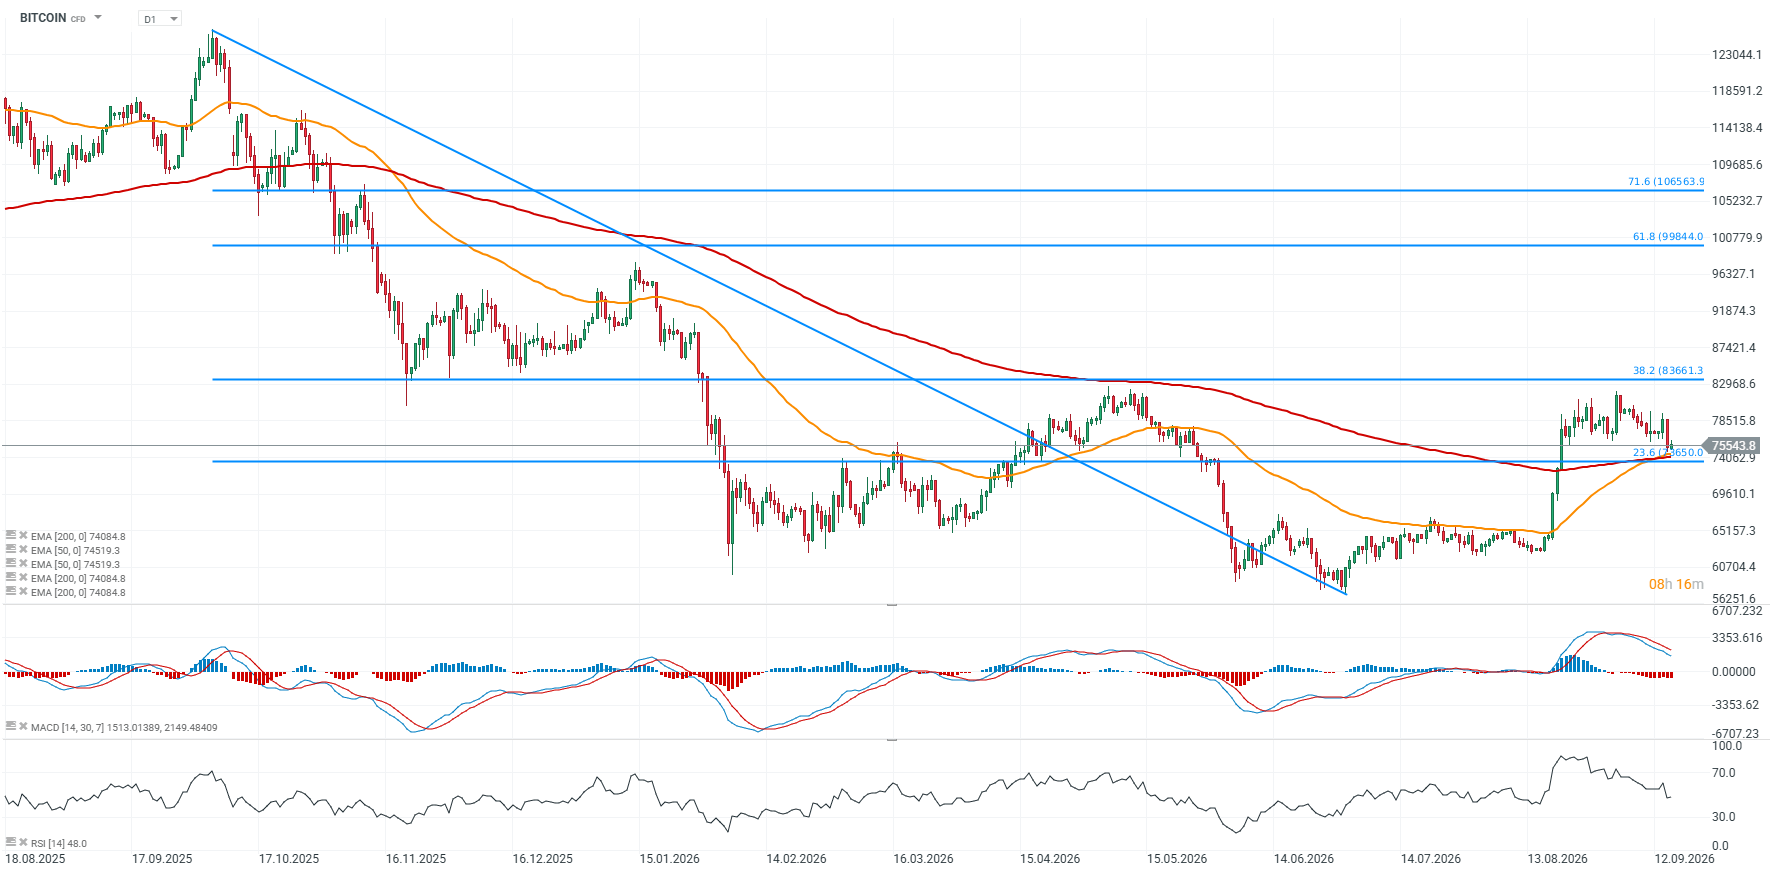
Graphique du Bitcoin (période D1)
Le Bitcoin est passé d’environ 82 500 $ à environ 75 500 $, prouvant finalement qu’il n’est pas totalement à l’abri du recul de Wall Street et du renforcement du dollar américain à la veille de la décision de la Fed prévue demain. Le marché semble désormais presque certain que la Réserve fédérale relèvera ses taux d’intérêt de 25 points de base. Bien qu’un tel scénario ne soit pas garanti et n’implique pas automatiquement de nouvelles baisses du Bitcoin, il pourrait certainement peser sur les entrées de capitaux vers les ETF Bitcoin au comptant.
À ce stade, le Bitcoin a échoué dans une nouvelle tentative de franchir la barre des 80 000 $ et a repris sa tendance baissière, reculant vers les 75 000 $. Le cours reste légèrement au-dessus de deux moyennes mobiles clés, les moyennes mobiles exponentielles (EMA) à 200 et 50 jours (lignes rouges et orange). Cette zone est également importante en raison de la concentration relativement élevée de liquidités autour de ces niveaux.
Le RSI est tombé à environ 48, ce qui suggère que la dynamique s’est ralentie après la récente tentative de cassure, tandis que le MACD affiche un croisement baissier qui pourrait poser problème aux haussiers. Le Bitcoin s’échange désormais à un niveau où les espoirs d’un regain de marché haussier pourraient encore s’avérer prématurés. Se maintenir au-dessus de 74 000 $, là où se situe la moyenne mobile exponentielle (EMA) à 200 jours, semble important à court terme, tandis que la zone des 65 000 $ reste un niveau clé à plus long terme. Si la dynamique haussière revient, la zone comprise entre 83 000 $ et 85 000 $ semble constituer la prochaine zone de résistance majeure.
Source: xStation5
Source: Glassnode
Première hausse des taux de la Fed depuis 2023. Que nous apprend l'histoire du Bitcoin ?
La Fed s'apprête à prendre une décision qui pourrait entraîner sa première hausse des taux d'intérêt depuis juillet 2023, les marchés estimant la probabilité d'une telle mesure à plus de 90 %. Une hausse des taux ne signifie pas automatiquement que le Bitcoin va chuter. En 2023, le BTC avait réagi de manière très différente aux mesures successives de la Fed ; cette fois-ci, le ton du communiqué et les indications sur la future politique monétaire pourraient donc avoir plus d'importance que la décision elle-même.
Un indicateur à surveiller est le STH-SOPR, qui montre si les détenteurs de Bitcoin à court terme, c’est-à-dire les investisseurs détenant des pièces depuis moins de 155 jours, réalisent des bénéfices ou des pertes. Une valeur supérieure à 1 signifie que les BTC transférés sont cédés en moyenne avec un bénéfice, tandis qu’une valeur inférieure à 1 indique une prise de pertes. Il est toutefois important de garder à l’esprit qu’un transfert ne signifie pas toujours une vente pure et simple.
En 2023, le SOPR est passé sous la barre de 1 après la hausse de février, mais après celle de mars, il est resté supérieur à 1 pendant la majeure partie de la période, tandis que le Bitcoin continuait de grimper. Les prises de pertes sont devenues plus visibles après la décision de mai, tandis qu’après la hausse de juillet, le SOPR a oscillé près de 1 pendant un certain temps et n’a chuté brutalement que lors de la vague de ventes d’août. Cela montre que tous les mouvements ultérieurs du BTC ne peuvent pas être directement attribués à la décision de la Fed elle-même.
Cette fois-ci, la question clé pourrait donc être de savoir si la Fed laisse entrevoir un nouveau resserrement. Si la hausse des taux est déjà largement anticipée par les marchés, un message moins belliciste pourrait même déclencher un rebond de soulagement à court terme. Pour le Bitcoin, ce qui importe davantage que l’annonce elle-même, c’est de savoir si le STH-SOPR reste inférieur à 1 alors que les cours continuent de baisser, ou s’il se redresse rapidement, signalant ainsi que le marché est toujours capable d’absorber la pression à la vente.

Source: CryptoQuant
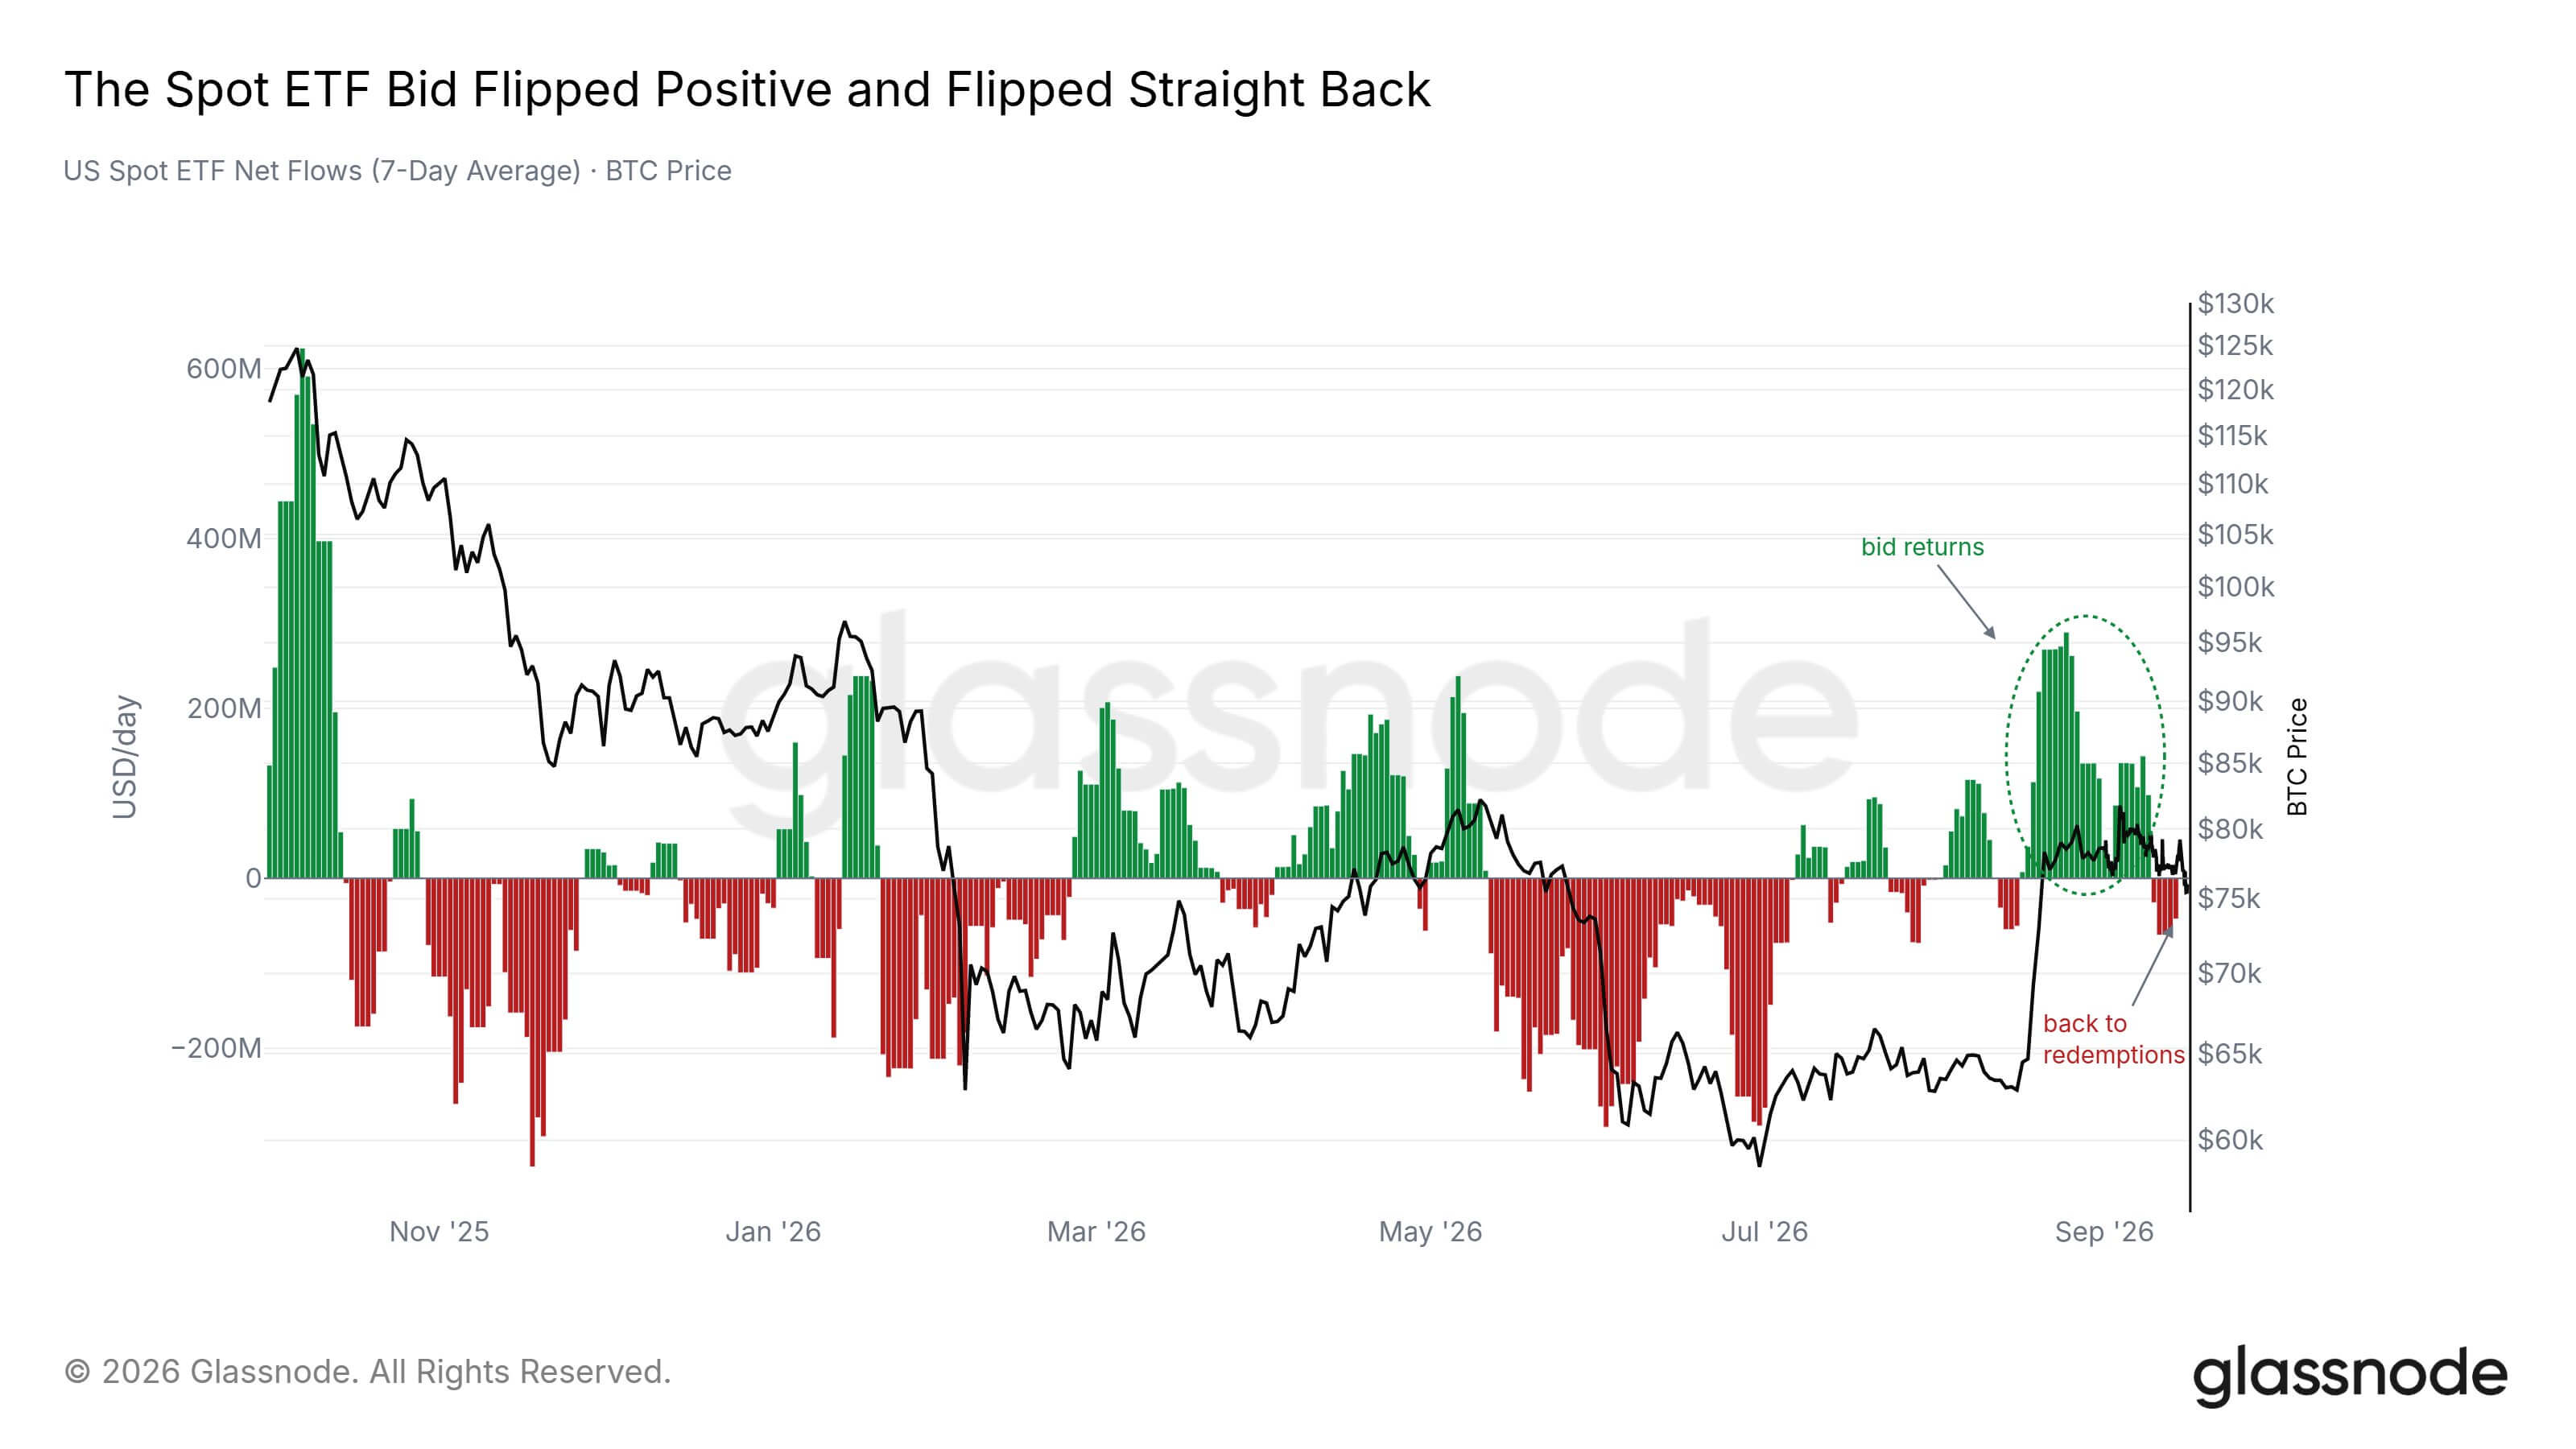
Les sorties de fonds des ETF affaiblissent la demande de Bitcoin
Les flux hebdomadaires vers les ETF américains sur Bitcoin au comptant sont passés d’une entrée de 753,2 millions de dollars à une sortie de 440,5 millions de dollars la semaine dernière. En ce début de semaine, les entrées d’environ 150 millions de dollars enregistrées lundi ont été rapidement effacées par des sorties de plus de 450 millions de dollars. Cela indique un net affaiblissement de la demande institutionnelle. Dans le même temps, le volume hebdomadaire des transactions a chuté de 12,1 milliards de dollars à 8,7 milliards de dollars, passant ainsi sous la limite inférieure de la fourchette statistique de 9,6 milliards de dollars.
Malgré ces flux en baisse, le ratio MVRV des ETF reste relativement stable. Cet indicateur a reculé de 1,39 à 1,34, ce qui suggère que la position moyenne des ETF reste rentable, même si les plus-values latentes diminuent progressivement.
Le marché au comptant affiche également davantage de ventes que d’achats. Le bitcoin perd de son élan, tandis que le CVD au comptant est tombé à -142,7 millions de dollars, ce qui indique que les investisseurs vendent plus fréquemment des BTC au prix du marché actuel plutôt que de les acheter de manière agressive. Le volume des transactions a légèrement diminué mais reste dans une fourchette normale ; il n’y a donc toujours pas de signes évidents de panique.
Dans le même temps, le marché des produits dérivés présente toujours un volume important de positions à effet de levier. L’intérêt ouvert s’élève à 36,4 milliards de dollars, tandis que le CVD perpétuel est tombé à -605,9 millions de dollars, ce qui indique une très forte pression à la vente sur les contrats à terme. Cela est important car, lorsque l’effet de levier reste élevé, même une variation de prix relativement faible peut s’accélérer rapidement à mesure que des liquidations sont déclenchées.
Source: Glassnode

Cours du Bitcoin : rejet du CLARITY Act par le Sénat
Cours bitcoin : tension sur la zone des 75 000 dollars
Analyse technique : Bitcoin passe sous la barre des 77 000 dollars. Quelle sera la suite ?
Cours Bitcoin : le BTC vise 80 000 $ après l'IPC US
"Ce contenu est une communication marketing au sens de l'art. 24, paragraphe 3, de la directive 2014/65 /UE du Parlement européen et du Conseil du 15 mai 2014 concernant les marchés d'instruments financiers et modifiant la directive 2002/92 /CE et la directive 2011/61 /UE (MiFID II). La communication marketing n'est pas une recommandation d'investissement ou une information recommandant ou suggérant une stratégie d'investissement au sens du règlement (UE) n°596/2014 du Parlement européen et du Conseil du 16 avril 2014 sur les abus de marché (règlement sur les abus de marché) et abrogeant la directive 2003/6 / CE du Parlement européen et du Conseil et directives 2003/124 / CE, 2003/125 / CE et 2004/72 / CE de la Commission et règlement délégué (UE) 2016/958 de la Commission du 9 mars 2016 complétant le règlement (UE) n°596/2014 du Parlement européen et du Conseil en ce qui concerne les normes techniques de réglementation relatives aux modalités techniques de présentation objective de recommandations d'investissement ou d'autres informations recommandant ou suggérant une stratégie d'investissement et pour la divulgation d'intérêts particuliers ou d'indications de conflits d'intérêt ou tout autre conseil, y compris dans le domaine du conseil en investissement, au sens de l'article L321-1 du Code monétaire et financier. L’ensemble des informations, analyses et formations dispensées sont fournies à titre indicatif et ne doivent pas être interprétées comme un conseil, une recommandation, une sollicitation d’investissement ou incitation à acheter ou vendre des produits financiers. XTB ne peut être tenu responsable de l’utilisation qui en est faite et des conséquences qui en résultent, l’investisseur final restant le seul décisionnaire quant à la prise de position sur son compte de trading XTB. Toute utilisation des informations évoquées, et à cet égard toute décision prise relativement à une éventuelle opération d’achat ou de vente de CFD, est sous la responsabilité exclusive de l’investisseur final. Il est strictement interdit de reproduire ou de distribuer tout ou partie de ces informations à des fins commerciales ou privées. Les performances passées ne sont pas nécessairement indicatives des résultats futurs, et toute personne agissant sur la base de ces informations le fait entièrement à ses risques et périls. Les CFD sont des instruments complexes et présentent un risque élevé de perte rapide en capital en raison de l'effet de levier. 77% de comptes d'investisseurs de détail perdent de l'argent lors de la négociation de CFD avec ce fournisseur. Vous devez vous assurer que vous comprenez comment les CFD fonctionnent et que vous pouvez vous permettre de prendre le risque probable de perdre votre argent. Avec le Compte Risque Limité, le risque de pertes est limité au capital investi."