


Le secteur de la défense est resté l’un des thèmes d’investissement les plus porteurs sur les marchés boursiers mondiaux au cours des dernières années. Le niveau élevé des dépenses de défense, la guerre en Ukraine, les tensions sécuritaires au Moyen-Orient et la hausse des commandes militaires ont soutenu tant les chiffres d’affaires des entreprises que leurs valorisations. La situation devient toutefois plus complexe : certaines entreprises continuent de bénéficier de budgets de défense records, tandis que les risques liés à des multiples de valorisation élevés, au coût de l’extension des capacités de production et à d’éventuels changements dans les priorités géopolitiques prennent de plus en plus d’importance.
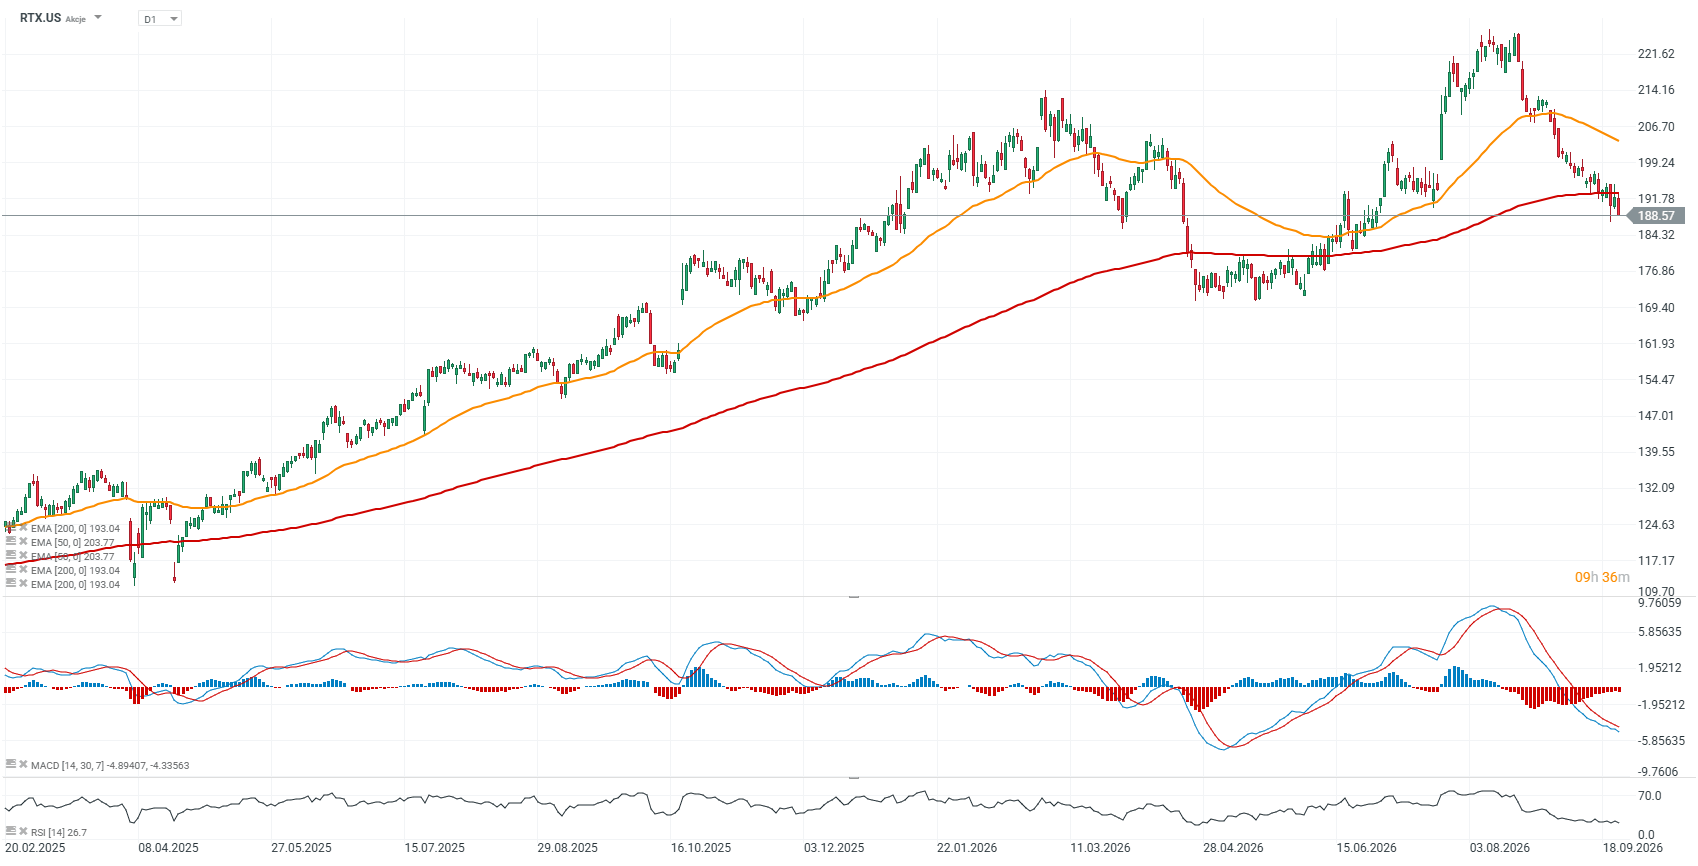
Parallèlement, la guerre semble devenir de plus en plus « technologique », ce qui soulève des questions quant aux modèles économiques de certains sous-traitants traditionnels du secteur de la défense lorsqu’ils sont en concurrence avec des entreprises telles que Palantir et, potentiellement à l’avenir, les géants américains de la technologie ayant accès à des capacités avancées en matière d’intelligence artificielle. La question est toutefois loin d’être unidimensionnelle. Cette année, même RTX Corp, le plus grand sous-traitant américain du secteur de la défense, anciennement connu sous le nom de Raytheon et largement considéré comme un bénéficiaire de l’augmentation de la production des systèmes Patriot, THAAD et PAC-3, a connu des difficultés. Son cours a chuté sous une moyenne mobile clé à long terme et affiche une baisse d’environ 20 % par rapport à son plus haut niveau. Alors, qu’est-ce qui pèse sur le secteur de la défense ?
Graphique RTX, intervalle D1
Les actions de RTX Corp ont reculé et tradeent désormais sous la moyenne mobile exponentielle à 200 jours (EMA200), représentée par la ligne rouge, pour la première fois depuis mai de cette année. Malgré tout, le titre a progressé de près de 115 % au cours des cinq dernières années, contre environ 72 % pour le S&P 500 et 98 % pour le Nasdaq 100. RTX a-t-il donc profité de cette mégatendance ? Absolument, mais les périodes de faiblesse sont inévitables.
 Source: xStation5
Les valeurs du secteur de la défense après plusieurs années de hausses impressionnantes
Le secteur américain de la défense, et en particulier son homologue européen, a connu plusieurs années d’une très forte expansion ; il n’est donc pas surprenant d’assister à des prises de bénéfices. La guerre en Ukraine, la hausse des dépenses de l’OTAN et la nécessité de reconstituer les stocks de munitions et d’équipements se sont traduites par une forte augmentation des carnets de commandes des principaux équipementiers de défense. Parallèlement, les investisseurs s’interrogent de plus en plus sur la possibilité de maintenir le rythme de croissance observé ces dernières années.
Les valorisations de nombreuses entreprises européennes du secteur de la défense restent élevées, tandis que les investisseurs accordent une attention accrue à la qualité des carnets de commandes, aux marges et à la capacité réelle des entreprises à augmenter leur production. La géopolitique reste également un facteur important. Toute désescalade de la guerre en Ukraine ou amélioration temporaire des relations entre les États-Unis et la Chine pourrait réduire une partie de la prime de risque géopolitique qui a soutenu le secteur ces dernières années.
Les entreprises européennes du secteur de la défense se négocient toujours avec une prime substantielle
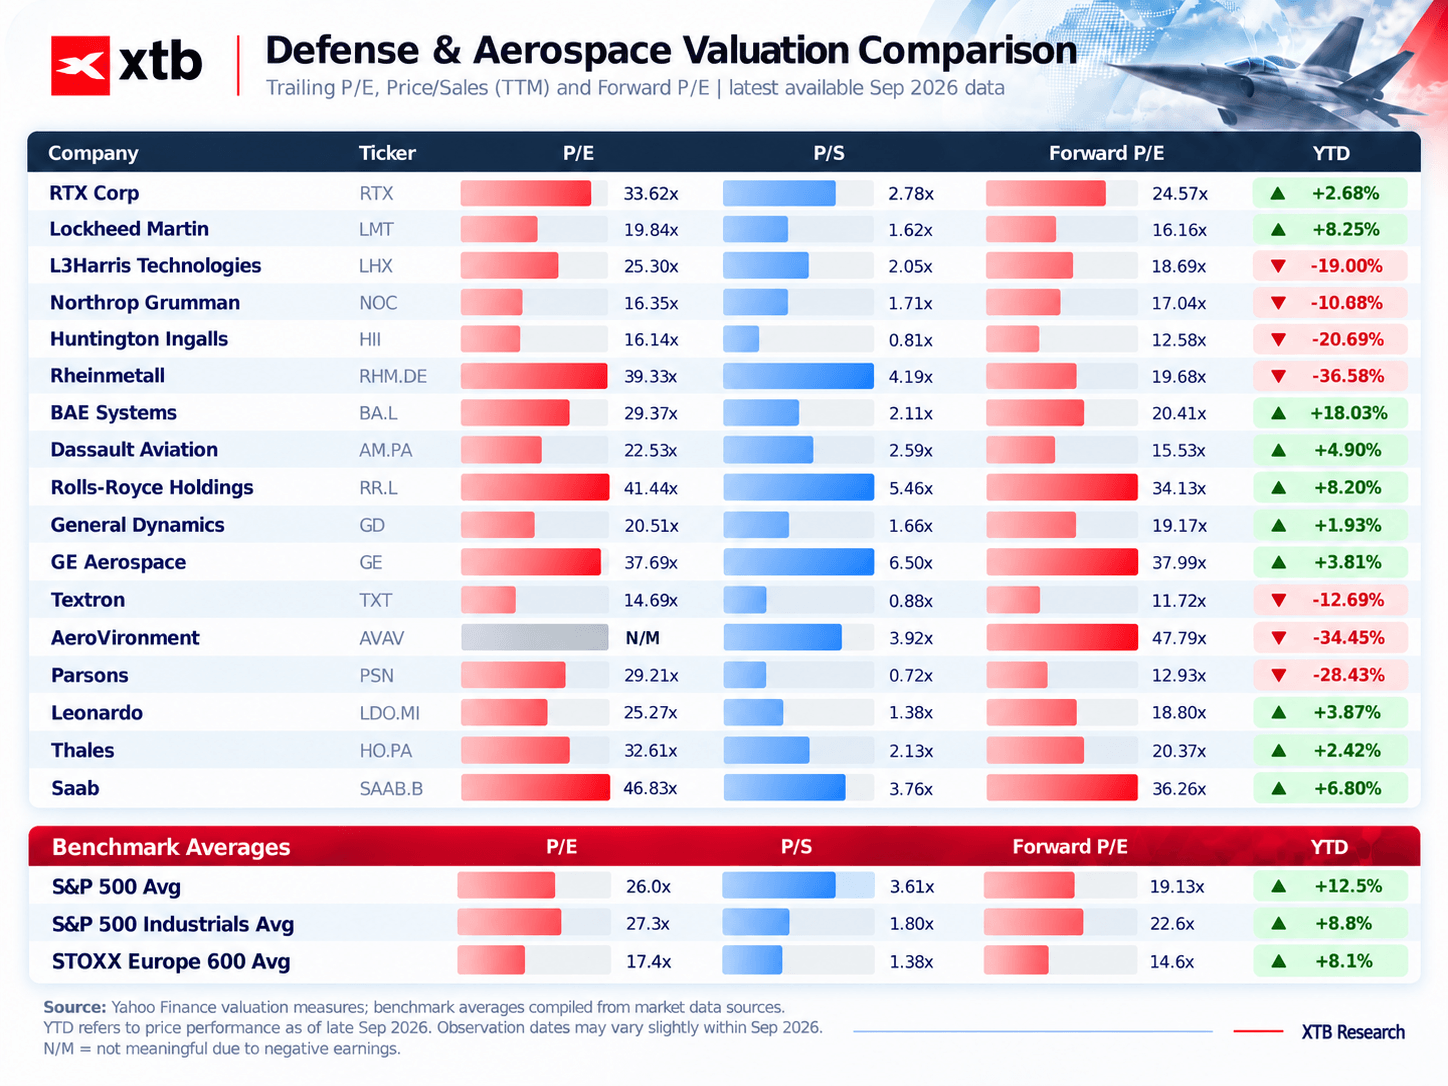
Les plus grandes entreprises européennes du secteur de la défense continuent de se négocier à des valorisations nettement supérieures à celles du marché dans son ensemble. Rheinmetall se négocie avec un ratio cours/bénéfice proche de 40, tandis que Saab se négocie à plus de 46 fois ses bénéfices. Des multiples élevés sont également observables chez des entreprises telles que Rolls-Royce, GE Aerospace et plusieurs fabricants du secteur aérospatial et de technologies de missiles. À titre de comparaison, le ratio cours/bénéfice moyen du S&P 500 s’établit autour de 26, tandis que le STOXX Europe 600 trade à environ 17 fois les bénéfices. Cela montre que les investisseurs sont toujours disposés à payer une prime importante pour s’exposer à la hausse des dépenses de défense.
Toutes les entreprises ne semblent toutefois pas aussi chères les unes que les autres. Lockheed Martin, Northrop Grumman, Huntington Ingalls, General Dynamics et Textron trade à des niveaux bien plus proches des normes de valorisation historiques du secteur industriel américain que certaines des valeurs européennes les plus chères. Certaines sont même valorisées de 30 % à 40 % en dessous de la moyenne de l’indice global, notamment Huntington Ingalls, qui construit des porte-avions, et Textron, spécialisée dans l’aviation et les hélicoptères.
La valorisation relativement plus faible de certains grands sous-traitants américains du secteur de la défense constitue donc un amortisseur potentiel pour ce secteur.
Source : XTB Research, Yahoo Finance
La « prime de défense » européenne devient de plus en plus difficile à justifier
En Europe, une question cruciale se pose de plus en plus : ces carnets de commandes record se traduiront-ils réellement par une croissance durable des bénéfices ? Un carnet de commandes bien rempli ne garantit pas automatiquement une rentabilité élevée, d’autant plus lorsque l’exécution des contrats nécessite une augmentation significative des effectifs, la construction de nouvelles usines et une hausse des dépenses d’investissement.
Un bon exemple est celui de l’important contrat portant sur des frégates de la Bundeswehr, auquel participait Rheinmetall, qui a été annulé alors que plus de 2 milliards d’euros avaient déjà été dépensés. Cela pourrait inciter les investisseurs à se montrer plus prudents quant à la « qualité » des carnets de commandes du secteur de la défense en Europe. Les valorisations élevées laissent également moins de marge d’erreur. Lorsque les multiples sont bien supérieurs à la moyenne générale du marché, même une légère déception en matière de croissance peut déclencher une réaction très forte du cours des actions.
Le risque politique ne doit pas non plus être négligé. En Europe occidentale, y compris en Allemagne, les partis d’extrême droite prônant une normalisation des relations économiques avec la Russie gagnent en popularité. Il n’est pas difficile d’imaginer qu’un glissement politique dans cette direction pourrait, au moins temporairement, affaiblir la confiance dans la pérennité de la hausse des dépenses de défense.
Aux États-Unis, le coût de l’augmentation des capacités de production devient un problème
Les entreprises américaines du secteur de la défense sont confrontées à un ensemble de défis quelque peu différent. La demande de missiles, de systèmes de défense aérienne et de technologies spatiales reste très forte, mais l’augmentation de la production nécessite des investissements substantiels. Les rendements obligataires restant élevés, le coût du capital reste relativement élevé, tandis que le Pentagone pourrait se montrer plus prudent dans l’utilisation des fonds publics dans un contexte de dette publique très importante et en hausse.
Pour des entreprises telles que RTX, Lockheed Martin et General Dynamics, cela implique de devoir financer de nouvelles lignes de production, constituer des stocks et exécuter simultanément des contrats gouvernementaux pluriannuels. Les grands programmes stratégiques, notamment l’augmentation de la production de missiles et les projets liés à « Golden Dome », pourraient soutenir le chiffre d’affaires à long terme, mais ils risquent dans un premier temps de peser sur les flux de trésorerie.
Les petites entreprises sont les plus sous pression. Qu’est-ce que cela signifie ?
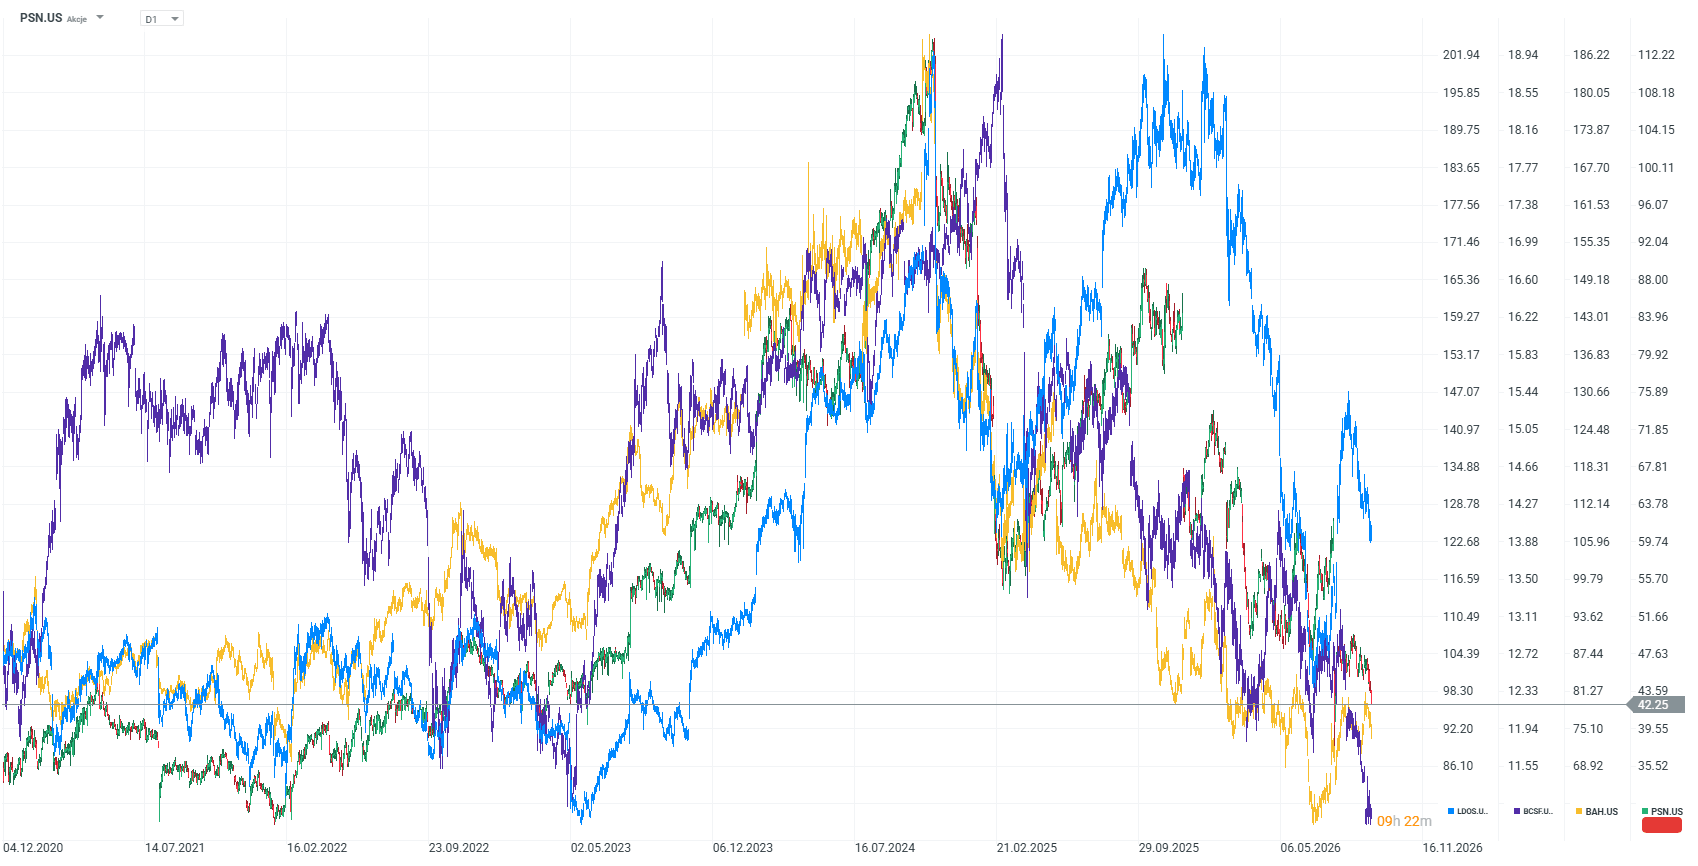
Les performances d’un certain nombre de petits et moyens fournisseurs du secteur de la défense semblent nettement plus faibles. AeroVironment, Parsons, Booz Allen Hamilton, BNTX Technologies et d’autres ont enregistré de fortes baisses, tandis que certains des plus grands contractants ont affiché des performances bien plus stables. Les petites entreprises sont généralement plus sensibles aux contrats individuels, aux hausses de coûts et aux modifications des calendriers d’approvisionnement. Elles ont également tendance à disposer d’un pouvoir de négociation moindre vis-à-vis de leurs principaux clients et des maîtres d’œuvre.
À plus long terme, un autre risque potentiel réside dans la concurrence croissante des entreprises technologiques. Dans des domaines tels que les technologies de drones, les systèmes de combat autonomes, l’analyse de données et l’intelligence artificielle, les fournisseurs traditionnels du secteur de la défense sont de plus en plus en concurrence non seulement entre eux, mais aussi avec des entreprises technologiques en pleine expansion.
Le secteur de la défense ne se résume donc plus à un simple pari sur la hausse des dépenses militaires. La sélection des entreprises, leur valorisation, la qualité de leur carnet de commandes et leur capacité à transformer la hausse de leur chiffre d’affaires en flux de trésorerie et en bénéfices revêtent une importance croissante. Le graphique ci-dessous présente les cours des actions de Parsons, Leidos, BAE et Booz Allen Hamilton, des entreprises qui ont enregistré des baisses de plus de 50 %.
Tout cela suggère que les investisseurs devraient rester sélectifs dans le choix des valeurs du secteur de la défense. Les entreprises les plus exposées à l’évolution de la nature de la guerre, notamment celles spécialisées dans les porte-avions, les hélicoptères, le conseil militaire et les infrastructures « de second rang », pourraient rester sous-évaluées plus longtemps, tandis que les principaux fabricants de missiles, de systèmes spatiaux et de technologies critiques pourraient sortir de cette correction en position de force. Il est difficile d’affirmer que l’ère de l’instabilité géopolitique est déjà derrière nous. Il s’agit d’une tendance à long terme qui pourrait continuer à soutenir les entreprises les plus solides, dotées de technologies stratégiques et d’actifs de production.
 Source: xStation5

De pire en pire pour Nike


Ouverture US : Wall Street progresse tandis que le pétrole recule 🗽 L'action Synopsys s'envole après la révision à la hausse de HSBC

Microsoft fait de Copilot un moteur de revenus pour l'IA

Action Alten : croissance au premier semestre 2026
"Ce contenu est une communication marketing au sens de l'art. 24, paragraphe 3, de la directive 2014/65 /UE du Parlement européen et du Conseil du 15 mai 2014 concernant les marchés d'instruments financiers et modifiant la directive 2002/92 /CE et la directive 2011/61 /UE (MiFID II). La communication marketing n'est pas une recommandation d'investissement ou une information recommandant ou suggérant une stratégie d'investissement au sens du règlement (UE) n°596/2014 du Parlement européen et du Conseil du 16 avril 2014 sur les abus de marché (règlement sur les abus de marché) et abrogeant la directive 2003/6 / CE du Parlement européen et du Conseil et directives 2003/124 / CE, 2003/125 / CE et 2004/72 / CE de la Commission et règlement délégué (UE) 2016/958 de la Commission du 9 mars 2016 complétant le règlement (UE) n°596/2014 du Parlement européen et du Conseil en ce qui concerne les normes techniques de réglementation relatives aux modalités techniques de présentation objective de recommandations d'investissement ou d'autres informations recommandant ou suggérant une stratégie d'investissement et pour la divulgation d'intérêts particuliers ou d'indications de conflits d'intérêt ou tout autre conseil, y compris dans le domaine du conseil en investissement, au sens de l'article L321-1 du Code monétaire et financier. L’ensemble des informations, analyses et formations dispensées sont fournies à titre indicatif et ne doivent pas être interprétées comme un conseil, une recommandation, une sollicitation d’investissement ou incitation à acheter ou vendre des produits financiers. XTB ne peut être tenu responsable de l’utilisation qui en est faite et des conséquences qui en résultent, l’investisseur final restant le seul décisionnaire quant à la prise de position sur son compte de trading XTB. Toute utilisation des informations évoquées, et à cet égard toute décision prise relativement à une éventuelle opération d’achat ou de vente de CFD, est sous la responsabilité exclusive de l’investisseur final. Il est strictement interdit de reproduire ou de distribuer tout ou partie de ces informations à des fins commerciales ou privées. Les performances passées ne sont pas nécessairement indicatives des résultats futurs, et toute personne agissant sur la base de ces informations le fait entièrement à ses risques et périls. Les CFD sont des instruments complexes et présentent un risque élevé de perte rapide en capital en raison de l'effet de levier. 77% de comptes d'investisseurs de détail perdent de l'argent lors de la négociation de CFD avec ce fournisseur. Vous devez vous assurer que vous comprenez comment les CFD fonctionnent et que vous pouvez vous permettre de prendre le risque probable de perdre votre argent. Avec le Compte Risque Limité, le risque de pertes est limité au capital investi."