

- Les contrats à terme sur les indices américains affichent une posture prudente, le S&P 500 est stable et le Nasdaq 100 recule de 0,26%.
- Le cours du pétrole Brent bondit de +2,40% à 105,95 $ le baril en réaction aux tensions renouvelées au Moyen-Orient.
- Les bourses européennes progressent à la mi-séance, avec une hausse de +0,38% pour le CAC 40 et de +0,84% pour le DAX.
À l'approche de l'ouverture des marchés américains, les futures US évoluent sans direction claire dans des volumes d'échanges restreints en raison du jour férié du Columbus Day aux États-Unis. Si les marchés obligataires outre-Atlantique restent fermés ce lundi, les négociations d'actions se déroulent selon leurs horaires habituels sur les indices américains. Les investisseurs font preuve d'attentisme avant la publication des données d'inflation mensuelles et le lancement de la saison des résultats du troisième trimestre par les grands établissements bancaires.
Futures US : une ouverture prudente
Évolution des contrats à terme américains et du pétrole
Les contrats à terme sur le S&P 500 sont stables, alors que les contrats sur le Nasdaq 100 s'affichent en retrait de 0,26% avant l’ouverture de Wall Street. La réserve succède à une séquence hebdomadaire positive durant laquelle le S&P 500 a progressé de 1,15% et le Dow Jones de 0,93%. L'absence de cotation sur le marché obligataire US contribue à limiter la liquidité globale durant la séance du jour. Les séances précédentes témoignent néanmoins de la résistance du secteur technologique malgré un environnement macroéconomique exigeant.
Sur le marché des matières premières, les cours de l'énergie connaissent une nette accélération haussière en cours de journée. Le pétrole Brent gagne +2,40% à 105,95 $ le baril, franchissant un seuil technique, et le WTI s'adjuge +2,36% à 92,93 $. La remontée des prix fait suite à des frappes menées par les rebelles houthis contre des infrastructures en Arabie saoudite, ravivant les craintes de perturbations autour du détroit d'Ormuz. Le mouvement inverse le repli observé pendant la session asiatique, qui réagissait alors aux annonces relatives à un éventuel accord d'étape sur les infrastructures énergétiques entre la Russie et l'Ukraine.
En Europe, les indices de référence affichent un ton favorable à mi-séance. Le CAC 40 gagne +0,38% et le DAX avance de +0,84% à 25 206 points, tirés par la santé globale des grandes capitalisations industrielles. De leur côté, les marchés asiatiques ont clôturé sur une note contrastée plus tôt dans la journée. L'indice Nikkei 225 de Tokyo a abandonné 0,21% à 69 115 points, alors que le Hang Seng de Hong Kong a progressé de 0,25% pour s'établir à 24 271 points.
Perspectives macroéconomiques et rendez-vous de la semaine
L'attention des intervenants de marché se focalise sur le coup d'envoi imminent des publications financières du troisième trimestre 2026. Plusieurs grandes institutions du secteur bancaire, dont Citigroup, Goldman Sachs, JPMorgan Chase et Wells Fargo, doivent présenter leurs comptes dans les jours à venir. Ces publications fourniront des indications déterminantes sur la santé du crédit aux ménages et l'activité de conseil financier. La qualité des marges d'intérêt et l'évolution des provisions pour créances douteuses seront scrutées avec précision par la communauté financière.
Sur le front des statistiques économiques, les opérateurs prendront connaissance en milieu de semaine des chiffres de l'indice des prix à la consommation (IPC) et de l'indice des prix à la production (IPP) aux États-Unis. Ces métriques d'inflation guideront les attentes concernant la trajectoire des taux d'intérêt fixée par la Réserve fédérale américaine.
En parallèle, le secteur industriel mondial accuse la dégradation des perspectives de la demande globale. L'Association mondiale de l'acier a révisé ses prévisions pour l'année 2026, anticipant désormais une contraction de -0,1% de la demande mondiale contre une hausse de +0,3% projetée auparavant. Le ralentissement des activités de construction en Chine et les tensions au Moyen-Orient pèsent sur la consommation d'intermédiaires industriels.
Actualités sectorielles et mouvements de valeurs à Wall Street
Mouvements stratégiques dans la technologie et l'énergie
Dans le compartiment technologique, le groupe Amazon étudie le rachat de la jeune pousse Decart pour un montant estimé à près de 7 milliards de dollars. La technologie développée par la cible facilite le passage fluide des applications d'une puce d'intelligence artificielle à une autre. Par ailleurs, l'entreprise IREN enregistre un intérêt après l'annonce d'un contrat pluri-annuel dans le traitement informatique partagé avec Anthropic.
Le secteur des semi-conducteurs demeure le théâtre de manœuvres de rapprochement d'envergure. Cirrus Logic a formulé une proposition de rachat sur Synaptics au cours des dernières semaines afin de contrer l'offre du groupe ON Semiconductor, valorisée à 5,7 milliards de dollars en numéraire. Du côté des télécommunications, Cable One a reçu une injonction judiciaire provisoire bloquant l'acquisition de 55% de Mega Broadband, tout en poursuivant ses opérations de refinancement de dette.
Dans le domaine des énergies renouvelables et des équipements, la valeur First Solar bénéficie d'un relèvement de recommandation de Neutre à Achat chez Truist, assorti d'un objectif de cours porté de 229 à 270 dollars. L'analyste met en avant un positionnement tarifaire plus avantageux à long terme et un point d'entrée valorisant. De son côté, Allison Transmission voit son appréciation réhaussée par Citigroup à l'approche de ses résultats trimestriels, portée par une demande d'équipements industriels constante.
Secteurs automobile et de la santé
Dans la construction automobile, Stellantis dévoile six véhicules concepts avant l'ouverture du Salon de l'automobile de Paris afin de stimuler son offre d'entrée de gamme. En revanche, le constructeur Volkswagen fait état d'un repli de ses livraisons au troisième trimestre, pâtissant de la faiblesse des ventes sur le marché chinois. Enfin, les fabricants chinois de véhicules électriques essuient des baisses en réaction aux projets de l'Union européenne d'instaurer un plafond annuel de 350 000 importations de véhicules hybrides à partir du mois de décembre.
Le secteur de la santé enregistre plusieurs développements cliniques d'importance. BridgeBio Pharma fait état de résultats favorables de phase III pour son traitement expérimental encaleret ciblant les troubles de régulation du calcium. De son côté, Merck annonce que son traitement ophtalmique remigromig a atteint son objectif principal en phase avancée, malgré la survenue d'un taux de complications oculaires supérieur au produit comparateur.
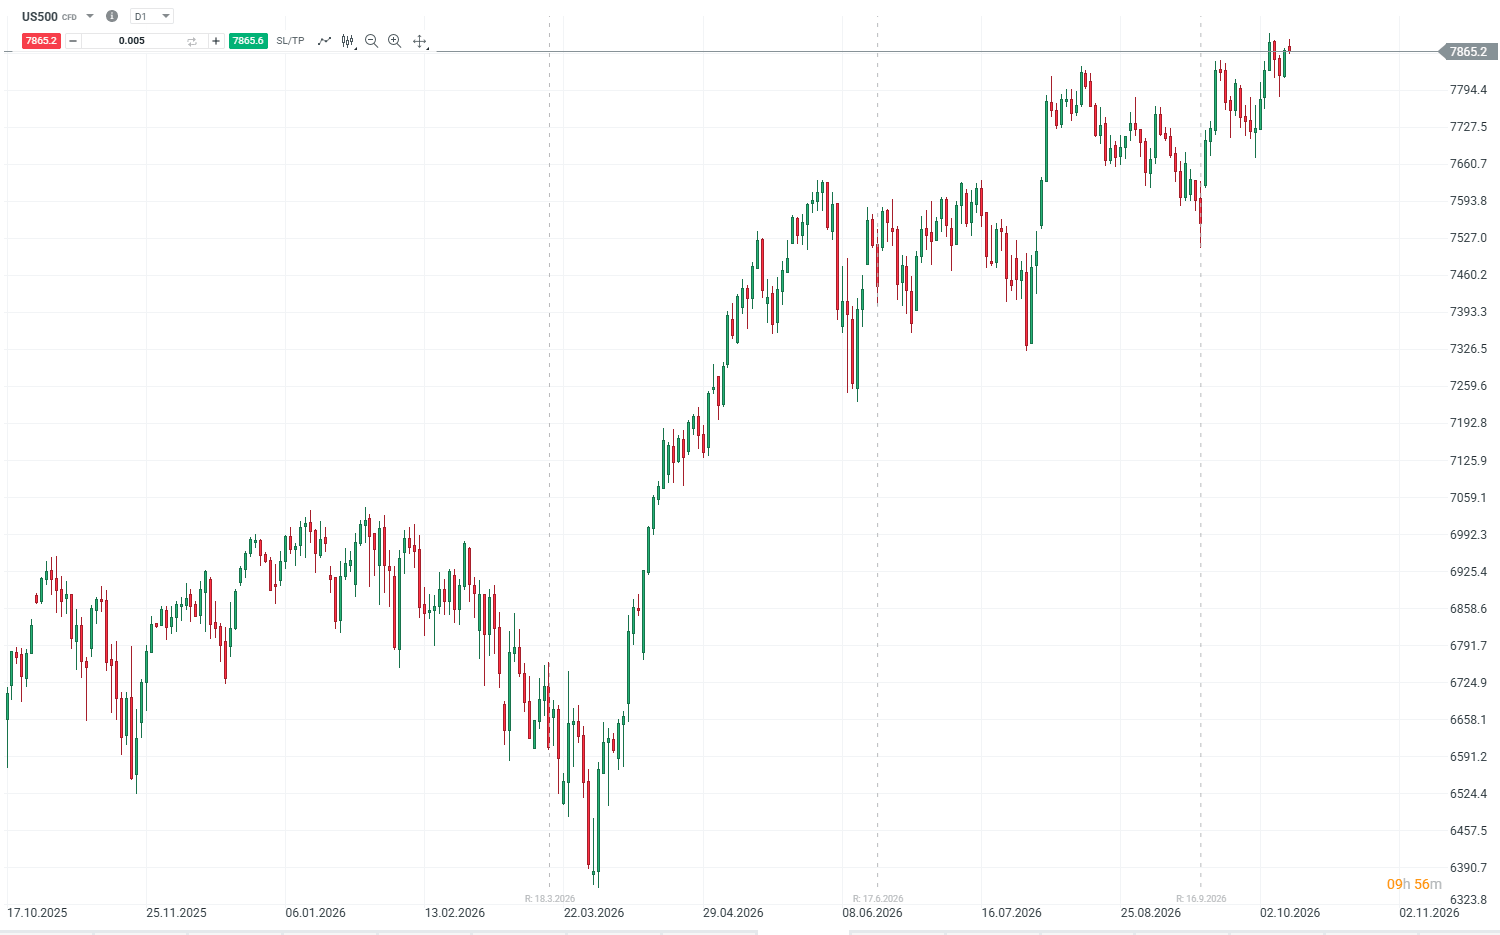
Source : xStation5
❓ FAQ
Quelle est la tendance des futures US avant l'ouverture de Wall Street ?
Les futures US affichent une orientation mitigée ce lundi, avec une stabilité sur le S&P 500 et un léger retrait de 0,26% sur le Nasdaq 100. Les volumes d'échanges restent modérés en raison de la fermeture des marchés obligataires pour le jour férié du Columbus Day.
Pourquoi le cours du pétrole progresse-t-il fortement aujourd'hui ?
Le cours du pétrole Brent franchit les 105 dollars le baril en raison du regain de tensions au Moyen-Orient suite à une attaque contre l'aéroport de Riyad. L’escalade géopolitique accroît les inquiétudes sur la sécurité du transport maritime dans le détroit d'Ormuz.
Quels sont les évènements économiques majeurs attendus cette semaine ?
La semaine est marquée par le démarrage de la saison des résultats trimestriels des grandes banques américaines ainsi que par la publication des indices de l'inflation à la consommation (IPC) et à la production (IPP) aux États-Unis.
Comment évoluent les bourses européennes à la mi-séance ?
Les bourses européennes progressent globalement, soutenues par la hausse du secteur de l'énergie et la fermeté des valeurs industrielles, avec des gains de +0,38% pour l'indice CAC 40 et de +0,84% pour le DAX.



A la mi-séance : L'Europe rebondit malgré la hausse du prix du pétrole et du dollar (12.10.2026)


Avant l'ouverture : le prix du pétrole baisse malgré les attaques contre l'Arabie saoudite ; les marchés attendent l'IPC (12/10/2026)


Résumé quotidien : un rebond modéré à l'approche de la saison des résultats (09/10/2026)


Les trois marchés à surveiller la semaine prochaine (09/10/2026)
"Ce contenu est une communication marketing au sens de l'art. 24, paragraphe 3, de la directive 2014/65 /UE du Parlement européen et du Conseil du 15 mai 2014 concernant les marchés d'instruments financiers et modifiant la directive 2002/92 /CE et la directive 2011/61 /UE (MiFID II). La communication marketing n'est pas une recommandation d'investissement ou une information recommandant ou suggérant une stratégie d'investissement au sens du règlement (UE) n°596/2014 du Parlement européen et du Conseil du 16 avril 2014 sur les abus de marché (règlement sur les abus de marché) et abrogeant la directive 2003/6 / CE du Parlement européen et du Conseil et directives 2003/124 / CE, 2003/125 / CE et 2004/72 / CE de la Commission et règlement délégué (UE) 2016/958 de la Commission du 9 mars 2016 complétant le règlement (UE) n°596/2014 du Parlement européen et du Conseil en ce qui concerne les normes techniques de réglementation relatives aux modalités techniques de présentation objective de recommandations d'investissement ou d'autres informations recommandant ou suggérant une stratégie d'investissement et pour la divulgation d'intérêts particuliers ou d'indications de conflits d'intérêt ou tout autre conseil, y compris dans le domaine du conseil en investissement, au sens de l'article L321-1 du Code monétaire et financier. L’ensemble des informations, analyses et formations dispensées sont fournies à titre indicatif et ne doivent pas être interprétées comme un conseil, une recommandation, une sollicitation d’investissement ou incitation à acheter ou vendre des produits financiers. XTB ne peut être tenu responsable de l’utilisation qui en est faite et des conséquences qui en résultent, l’investisseur final restant le seul décisionnaire quant à la prise de position sur son compte de trading XTB. Toute utilisation des informations évoquées, et à cet égard toute décision prise relativement à une éventuelle opération d’achat ou de vente de CFD, est sous la responsabilité exclusive de l’investisseur final. Il est strictement interdit de reproduire ou de distribuer tout ou partie de ces informations à des fins commerciales ou privées. Les performances passées ne sont pas nécessairement indicatives des résultats futurs, et toute personne agissant sur la base de ces informations le fait entièrement à ses risques et périls. Les CFD sont des instruments complexes et présentent un risque élevé de perte rapide en capital en raison de l'effet de levier. 77% de comptes d'investisseurs de détail perdent de l'argent lors de la négociation de CFD avec ce fournisseur. Vous devez vous assurer que vous comprenez comment les CFD fonctionnent et que vous pouvez vous permettre de prendre le risque probable de perdre votre argent. Avec le Compte Risque Limité, le risque de pertes est limité au capital investi."