

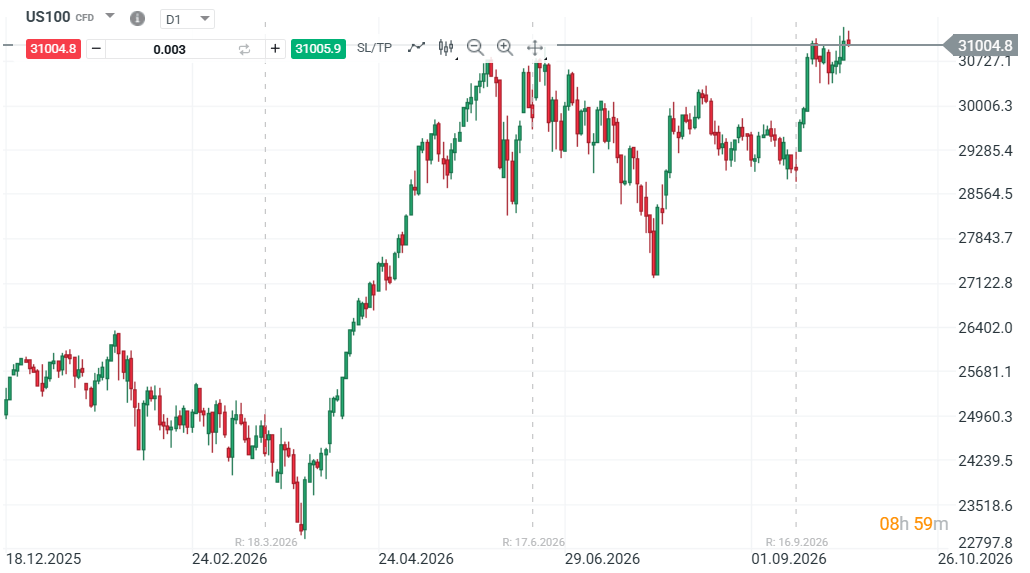
- Les futures US sont orientés en légère baisse avant l'ouverture de Wall Street, avec le contrat sur le S&P 500 en repli de 0,10% et le Nasdaq 100 Future en baisse de 0,24%.
- En Europe, les indices évoluent sans direction unique à la mi-séance, le CAC 40 cédant 0,70%, le DAX progressant de 0,18%. Le FTSE 100 avance de 0,54% à 10 518 points.
- Le cours des matières premières énergétiques recule temporairement, le Brent s'établissant à 102,60 dollars dans un climat de tensions autour du détroit d'Ormuz.
Les futures américains évoluent en légère baisse avant l'ouverture de Wall Street, le contrat sur le S&P 500 cédant 0,10% et celui sur le Nasdaq 100 affichant un repli de 0,24%. Les investisseurs ajustent leurs positions sur les indices mondiaux face à la persistance de taux obligataires élevés. La séance s'ouvre dans un climat d'attentisme rythmé par la publication des indicateurs PMI et ISM des services, ainsi que par des tensions géopolitiques soutenues.
Futures US : léger recul avant l’ISM des services et les premiers résultats
Tendance sur les futures US et performances hebdomadaires
Les contrats à terme américains enregistrent des variations modérées avant le début des échanges en Bourse. Le contrat sur le S&P 500 baisse de 0,10%, alors que le Nasdaq 100 cède 0,24% en pré-marché. Ces mouvements interviennent après une période de consolidation au cours de laquelle l'indice technologique est resté proche de ses sommets historiques. La semaine précédente s'est achevée sur un repli de 0,3% pour le S&P 500 et de 1,3% pour le Dow Jones, contre une progression de 0,5% pour le Nasdaq.
Le bilan du mois de septembre a reflété cette même divergence entre les compartiments de la cote américaine. Le S&P 500 a reculé de 0,4% pendant que le Nasdaq s'est adjugé 1,9%. Les investisseurs surveillent désormais les résultats d'entreprises à venir, notamment les publications de PepsiCo et Delta Air Lines qui lanceront la saison trimestrielle.
Les intervenants analysent également les données macroéconomiques attendues au cours de la journée. Les indices PMI composite définitif et ISM des services fourniront des indications sur l'activité du secteur tertiaire aux États-Unis. La publication mercredi du compte-rendu de la dernière réunion de la Réserve fédérale permettra d'éclairer la trajectoire future des taux d'intérêt. La trajectoire des rendements obligataires demeure un facteur déterminant pour l'orientation des actions.
Marchés européens, Asie et cours des matières premières
En Europe, les indices boursiers évoluent de manière contrastée à la mi-séance. Le CAC 40 baisse de 0,70%, sous l'effet de prises de bénéfices dans plusieurs secteurs industriels. À l'inverse, le DAX gagne 0,18%, l'Euro Stoxx 50 prend 0,04% et le FTSE 100 s'apprécie de 0,54% pour s'établir à 10 518 points. Ces écarts traduisent une sélectivité accrue des investisseurs européens avant l'ouverture de Wall Street.
Les places asiatiques ont clôturé la séance sur une note majoritairement positive. L'indice Nikkei 225 à Tokyo a progressé de 2,5%, pour atteindre 69 908 points. À Hong Kong, le Hang Seng a progressé de 0,28% à 24 040 points. La Bourse de Shanghai est restée fermée en raison des congés de la Golden Week.
Sur le marché de l'énergie, les cours du pétrole brut enregistrent un repli modéré en séance. Le baril de Brent s'échange à 102,60 dollars et le WTI américain se situe à 90,37 dollars. L'attention reste focalisée sur le détroit d'Ormuz, Téhéran ayant subordonné sa réouverture au respect de sept conditions préalables par les États-Unis. Ces tensions géopolitiques prolongées entretiennent la volatilité sur les matières premières et pèsent sur les anticipations d'inflation.
Actualités sectorielles : mouvements sur la technologie et l'énergie
Technologie, semi-conducteurs et télécommunications
Le secteur des valeurs technologiques est animé par plusieurs annonces d'envergure internationale. Foxconn a fait part d'un chiffre d'affaires du troisième trimestre en hausse de 47% sur un an, atteignant 3 030 milliards de dollars taïwanais, porté par la demande en équipements pour l'intelligence artificielle. Les ventes de septembre s'élèvent à 1 160 milliards de dollars taïwanais, représentant une croissance de 38,42%. De son côté, Cerebras enregistre des échanges soutenus à la suite de déclarations confirmant la poursuite de son partenariat de recherche avec OpenAI.
Dans le domaine des semi-conducteurs, l'action Intel baisse dans les transactions d'avant-bourse. Des déclarations publiques suggèrent des discussions avec Taiwan Semiconductor Manufacturing Company au sujet de la gestion de la coentreprise Terafab, impliquant également Tesla et SpaceX. En outre, Qualcomm et Huawei ont conclu un accord pluriannuel de licence croisée de brevets couvrant la 5G, l'informatique et l'intelligence artificielle. Cet accord prévoit le transfert de certains brevets américains de Huawei vers Qualcomm sous réserve des validations réglementaires.
Dans le secteur des logiciels et de l'automatisation industrielle, Schneider Electric prépare le rachat de l'américain PTC pour environ 22,6 milliards de dollars. L'offre fixée à 205 dollars par action représente une prime de 42,3% par rapport au dernier cours de clôture. L’opération vise à renforcer les capacités du groupe dans les infrastructures de centres de données.
Énergie, finance, santé et consommation
Le compartiment de l'énergie est rythmé par une transaction importante au Canada. Cenovus Energy prévoit d'acquérir Athabasca Oil dans le cadre d'une opération évaluée à 5,7 milliards de dollars canadiens, offrant du numéraire et des titres aux actionnaires. Dans l'énergie nucléaire, Vistra bénéficie de l'annonce d'un prêt fédéral américain de 4,2 milliards de dollars destiné à augmenter ses capacités de production dans l'Ohio.
Le secteur financier montre des évolutions réglementaires. CME Group renonce à son projet de contrat à terme sur le pétrole brut négociable en continu, à la suite de réserves exprimées par les acteurs de marché. Par ailleurs, les assureurs automobiles et habitation font l'objet d'une enquête parlementaire aux États-Unis concernant leurs modalités d'indemnisation des sinistres.
Dans la santé, le titre Vaxcyte s'inscrit en forte hausse après la présentation de résultats cliniques de phase avancée pour son vaccin contre la pneumonie VAX-31, affichant une réponse immunitaire comparable ou supérieure aux produits concurrents de Pfizer et Merck.
Source : xStation5
❓ FAQ
Pourquoi les futures US reculent-ils avant l'ouverture de Wall Street ? Les futures US fluctuent généralement en fonction des anticipations d'inflation, des décisions de politique monétaire et des publications d'indicateurs macroéconomiques. Avant l'ouverture, les investisseurs ajustent leurs positions sur le S&P 500 et le Nasdaq 100 pour tenir compte des évolutions des rendements obligataires et des résultats d'entreprises.
Quel est l'impact des cours du pétrole sur le S&P 500 et le Nasdaq 100 ? Les variations du cours du pétrole brut influencent directement les coûts énergétiques des entreprises et le pouvoir d'achat des consommateurs. Une hausse prolongée des prix de l'énergie alimente les tensions inflationnistes, ce qui peut peser sur les indices boursiers et peser sur les valorisations des valeurs technologiques.
Quels indicateurs macroéconomiques surveiller cette semaine sur les marchés américains ? Les investisseurs suivent en priorité la publication des indices d'activité PMI et ISM des services. Le compte-rendu de la dernière réunion de la Réserve fédérale apporte également des précisions utiles sur l'évolution future des taux d'intérêt.
Comment s'exposer au secteur technologique ou aux grands indices américains ? L'exposition aux grands marchés actions américains s'effectue généralement par l'achat direct d'actions individuelles cotées à Wall Street ou via des fonds indiciels cotés (ETF) répliquant le S&P 500 ou le Nasdaq 100. Ces instruments permettent de diversifier un portefeuille sur des secteurs clés comme les semi-conducteurs ou l'intelligence artificielle.


À la mi-séance : Le budget français, les élections espagnoles. La politique refait surface sur les marchés

Air Liquide : le nouveau plan stratégique 2030


💶Graphique du jour : l'EUR/USD atteint son plus bas niveau depuis mai 2025 dans un contexte de crise budgétaire en France

Avant l'ouverture : le dollar progresse, le pétrole recule. L'EUR/USD au plus bas depuis plusieurs mois
"Ce contenu est une communication marketing au sens de l'art. 24, paragraphe 3, de la directive 2014/65 /UE du Parlement européen et du Conseil du 15 mai 2014 concernant les marchés d'instruments financiers et modifiant la directive 2002/92 /CE et la directive 2011/61 /UE (MiFID II). La communication marketing n'est pas une recommandation d'investissement ou une information recommandant ou suggérant une stratégie d'investissement au sens du règlement (UE) n°596/2014 du Parlement européen et du Conseil du 16 avril 2014 sur les abus de marché (règlement sur les abus de marché) et abrogeant la directive 2003/6 / CE du Parlement européen et du Conseil et directives 2003/124 / CE, 2003/125 / CE et 2004/72 / CE de la Commission et règlement délégué (UE) 2016/958 de la Commission du 9 mars 2016 complétant le règlement (UE) n°596/2014 du Parlement européen et du Conseil en ce qui concerne les normes techniques de réglementation relatives aux modalités techniques de présentation objective de recommandations d'investissement ou d'autres informations recommandant ou suggérant une stratégie d'investissement et pour la divulgation d'intérêts particuliers ou d'indications de conflits d'intérêt ou tout autre conseil, y compris dans le domaine du conseil en investissement, au sens de l'article L321-1 du Code monétaire et financier. L’ensemble des informations, analyses et formations dispensées sont fournies à titre indicatif et ne doivent pas être interprétées comme un conseil, une recommandation, une sollicitation d’investissement ou incitation à acheter ou vendre des produits financiers. XTB ne peut être tenu responsable de l’utilisation qui en est faite et des conséquences qui en résultent, l’investisseur final restant le seul décisionnaire quant à la prise de position sur son compte de trading XTB. Toute utilisation des informations évoquées, et à cet égard toute décision prise relativement à une éventuelle opération d’achat ou de vente de CFD, est sous la responsabilité exclusive de l’investisseur final. Il est strictement interdit de reproduire ou de distribuer tout ou partie de ces informations à des fins commerciales ou privées. Les performances passées ne sont pas nécessairement indicatives des résultats futurs, et toute personne agissant sur la base de ces informations le fait entièrement à ses risques et périls. Les CFD sont des instruments complexes et présentent un risque élevé de perte rapide en capital en raison de l'effet de levier. 77% de comptes d'investisseurs de détail perdent de l'argent lors de la négociation de CFD avec ce fournisseur. Vous devez vous assurer que vous comprenez comment les CFD fonctionnent et que vous pouvez vous permettre de prendre le risque probable de perdre votre argent. Avec le Compte Risque Limité, le risque de pertes est limité au capital investi."