


Le président américain Donald Trump s'est prononcé en faveur de restrictions sur les exportations de diesel depuis les États-Unis, tandis que le secrétaire au Trésor, Scott Bessent, a confirmé que l'administration étudiait actuellement deux options : une interdiction totale et une interdiction partielle. Aucune décision n'a encore été prise, mais M. Trump a indiqué qu'elle devrait intervenir rapidement. Cela marque un revirement significatif dans la position de l'administration, qui s'était jusqu'alors montrée sceptique quant à la restriction des exportations de carburant. Si elle était approuvée, une telle mesure pourrait porter un coup dur à l'approvisionnement mondial en diesel.
La raison est simple : les prix du diesel aux États-Unis ont atteint des niveaux qui commencent à avoir des répercussions non seulement pour les automobilistes, mais aussi pour l’économie dans son ensemble. Selon l’EIA, le prix moyen du diesel à la pompe s’élevait à 6,52 dollars le gallon le 21 septembre, contre 5,96 dollars à peine deux semaines auparavant. L’AAA a fait état d’une moyenne record d’environ 6,53 dollars le gallon le 22 septembre. À première vue, une interdiction d’exportation semble donc être une solution simple : si davantage de diesel reste aux États-Unis, l’offre nationale devrait augmenter et les prix baisser. Mais le marché des produits raffinés est bien plus complexe.
Une interdiction d’exportation pourrait ne faire qu’apparemment faire baisser les prix
L’effet le plus immédiat serait en effet probablement favorable au marché américain. Les barils de diesel qui sont actuellement destinés au Mexique, à l’Amérique latine, à l’Europe et à d’autres destinations devraient être vendus sur le marché intérieur. L’augmentation de l’offre locale exercerait une pression à la baisse sur les prix de gros et, à terme, potentiellement sur les prix payés par les distributeurs et pratiqués dans les stations-service.
L’ampleur potentielle de cet impact est loin d’être marginale. Les États-Unis comptent parmi les plus grands exportateurs mondiaux de produits pétroliers raffinés. En 2025, les exportations des principaux carburants destinés aux transports s’élevaient en moyenne à environ 2,4 millions de barils par jour, les distillats – dont le diesel est la composante la plus importante – représentant plus de la moitié de ce volume. En avril 2026, les exportations de distillats ont grimpé jusqu’à 1,6 million de barils par jour, leur plus haut niveau depuis 2017.
Réorienter ne serait-ce qu’une partie de ces volumes vers le marché intérieur pourrait donc rapidement faire baisser les prix au comptant sur la côte du golfe du Mexique, centre névralgique de l’industrie américaine du raffinage et de l’exportation. Le problème est que la baisse des prix sur la côte du golfe du Mexique ne se traduirait pas automatiquement par des baisses d’amplitude équivalente des prix du diesel dans l’Iowa, à New York ou en Californie. Les produits raffinés doivent encore être acheminés physiquement via des oléoducs, des terminaux, des réseaux ferroviaires et des infrastructures de stockage, tandis que les contraintes logistiques régionales font que le marché américain des carburants n’est pas totalement homogène.
Le principal problème : les États-Unis ne produisent pas de diesel indépendamment de l’essence et du kérosène
Une raffinerie n’est pas une usine qui peut simplement décider un jour de ne produire que du diesel. Un seul baril de pétrole brut permet d’obtenir un panier de produits, comprenant de l’essence, du diesel, du kérosène, du GPL et d’autres composants. En juin 2026, environ 43,8 % de la production des raffineries américaines était constituée d’essence, environ 29,6 % de distillats et 12,4 % de kérosène. Sur la côte du Golfe, les distillats représentaient environ 31,5 %.
Ce point est essentiel pour comprendre le risque. Si une interdiction d’exportation venait à provoquer une chute brutale des prix du diesel sur la côte du Golfe, la rentabilité des raffineries commencerait également à se détériorer. Les raffineurs ne considèrent pas le prix d’un produit isolément. Ils évaluent la valeur de l’ensemble de la gamme de carburants par rapport au coût du pétrole brut.
Dans un scénario extrême, les restrictions à l’exportation pourraient donc créer un paradoxe : dans un premier temps, elles augmenteraient l’offre de diesel aux États-Unis et feraient baisser les prix, mais dans le même temps, elles affaibliraient les marges de raffinage. Si certaines usines réagissaient en réduisant leur débit, c’est-à-dire le volume de pétrole brut traité, la production de diesel, d’essence et de kérosène pourrait commencer à baisser. C’est pourquoi Donald Trump a reconnu que les restrictions sur les exportations de diesel pourraient également affecter le marché de l’essence, tandis que l’administration analyse les conséquences pour l’ensemble du système de raffinage.
Le véritable problème réside aujourd’hui dans les marges de raffinage, et non pas uniquement dans les prix du pétrole brut
Le marché actuel du diesel est atypique, car la hausse des prix n’est pas uniquement due au coût élevé du pétrole brut. L’EIA souligne que les prix du diesel sont actuellement soutenus à la fois par des prix élevés du brut et par des « crack spreads » très élevés, c’est-à-dire la différence entre le prix d’un produit raffiné et le coût du pétrole brut nécessaire à sa production. Les « crack spreads » comptent parmi les indicateurs de marché les plus importants de la rentabilité des raffineries.
L’offre mondiale de produits raffinés a été limitée par des perturbations géopolitiques et des interruptions de production affectant une partie de la capacité mondiale de raffinage. Selon Axios, environ 7 à 8 % de la capacité mondiale de raffinage est actuellement hors service, tandis que les restrictions touchant la Russie et les perturbations plus générales des flux de carburant exercent une pression supplémentaire sur le marché du diesel.
Cela signifie que le prix du pétrole brut peut se stabiliser, voire baisser, tandis que celui du diesel reste extrêmement élevé. Pour les consommateurs, le prix du Brent ou du WTI n’est qu’un élément de l’équation. Entre le prix du pétrole brut et celui payé à la pompe s’intercalent le raffinage, la logistique, la distribution en gros, les taxes et les marges des détaillants.
Le monde pourrait perdre environ 1,5 million de barils par jour d’exportations américaines de distillats
Du point de vue du marché mondial, une interdiction totale des exportations constituerait un événement bien plus grave que du point de vue des États-Unis eux-mêmes. Les États-Unis jouent actuellement le rôle d’une sorte de « fournisseur d’appoint » de produits raffinés. Lorsque des pénuries apparaissent ailleurs, les raffineries compétitives de la côte du Golfe peuvent augmenter leurs exportations et réorienter le carburant vers les marchés où les prix sont les plus élevés.
Au printemps 2026, lorsque les perturbations autour du détroit d’Ormuz ont stimulé la demande mondiale de carburants américains, les exportations totales de pétrole brut et de produits pétroliers des États-Unis ont atteint un niveau record de 13,6 millions de barils par jour. À elles seules, les exportations de distillats se sont élevées en moyenne à environ 1,6 million de barils par jour en avril.
Retirer une part substantielle de cette offre du marché mondial signifierait que les importateurs devraient se disputer le diesel provenant d’autres sources. Les économies les plus exposées seraient celles qui dépendent fortement du diesel américain. La Pologne n’importe que des volumes relativement faibles de diesel en provenance des États-Unis. Le Mexique, en revanche, est l’une des principales destinations des carburants américains. Rien qu’en juin, plus de 7,6 millions de barils de distillats y ont été expédiés depuis la côte du Golfe, soit l’équivalent d’environ 256 000 barils par jour.
Il pourrait en résulter une hausse des prix des produits raffinés en Amérique latine et sur d’autres marchés dépendants des importations, ainsi qu’une concurrence accrue pour s’approvisionner en Europe, au Moyen-Orient et en Asie.
Pourquoi cette interdiction pourrait-elle, à terme, se traduire par une hausse des prix aux États-Unis ?
C’est là le paradoxe central de cette proposition. Dans un premier temps, le mécanisme est simple : davantage de gazole reste aux États-Unis, les stocks nationaux augmentent et les prix de gros baissent. Mais seulement jusqu’à un certain point.
Dans la phase suivante, la situation se complique. Les États-Unis restreignent leurs exportations, l’offre mondiale de diesel diminue, les prix internationaux des produits raffinés augmentent et les marges de craquage hors des États-Unis s’élargissent. Cela modifie à son tour les flux commerciaux mondiaux ainsi que les prix des matières premières et des composants de mélange.
Dans le même temps, les raffineurs américains perdent la possibilité de vendre une partie de leur production sur les marchés étrangers les plus rentables. Si les prix intérieurs sont artificiellement maintenus en dessous des niveaux mondiaux, l’incitation à maximiser la production risque de s’affaiblir. C’est précisément pour cette raison que certains analystes cités par Axios affirment qu’une interdiction d’exportation pourrait temporairement faire baisser les prix aux États-Unis, tout en les faisant augmenter à l’étranger, ce qui finirait par se répercuter sous forme de coûts plus élevés sur l’économie américaine.
Le diesel revêt une importance particulière pour l’inflation. Les raffineurs pourraient-ils être confrontés à un problème ?
L’importance économique du diesel est bien plus grande que ne le laisse supposer sa part directe dans les dépenses des ménages. Le transport routier lourd, une grande partie de l’agriculture, les engins de chantier, la logistique et certains secteurs industriels dépendent tous fortement du diesel. La hausse des prix du diesel augmente le coût du transport des denrées alimentaires, des matières premières et de pratiquement tous les biens transitant par les chaînes d’approvisionnement.
C’est pourquoi le diesel fait partie des carburants dont les hausses de prix peuvent se répercuter relativement rapidement sur l’inflation sous-jacente, par le biais de coûts de transport et de production plus élevés. Avec des prix dépassant désormais 6,50 dollars le gallon, la pression exercée sur les agriculteurs, les transporteurs et les entreprises de logistique est donc bien plus forte qu’il y a un an. Selon les données de l’AAA, le prix moyen actuel du diesel est supérieur de près de 2,83 dollars par gallon à celui de l’année précédente. Cela explique en partie pourquoi l’administration envisage une mesure qui semblait encore improbable il y a peu.
Du point de vue des marchés financiers, il est important de distinguer les producteurs de pétrole brut des raffineurs. Pour les producteurs de pétrole, l’impact serait indirect. La demande de brut des raffineries ne pourrait baisser que si la baisse des marges entraînait à terme une diminution des volumes traités.
Pour les exploitants de raffineries, en revanche, les conséquences seraient directes. Les entreprises disposant d’actifs sur la côte du Golfe bénéficient actuellement de la possibilité de pratiquer l’arbitrage entre les marchés nationaux et étrangers. Les exportations leur permettent de vendre du diesel là où son prix est le plus élevé. Une interdiction limiterait cette flexibilité.
La réaction initiale du marché se traduirait donc probablement par un resserrement des marges de craquage du diesel américain par rapport aux indices de référence internationaux. Dans le même temps, les marges de craquage en Europe ou en Amérique latine pourraient s’élargir. Cela contribue à expliquer l’opposition de l’industrie du raffinage. L’American Petroleum Institute fait valoir que le marché a besoin d’une offre plus importante et d’une plus grande flexibilité plutôt que de restrictions à l’exportation, car de telles mesures risqueraient d’aggraver les problèmes existants. Il s’agit là de la position d’un lobby industriel, qu’il convient de distinguer d’une évaluation indépendante des effets de la réglementation.
Une interdiction totale et une restriction partielle constituent deux scénarios totalement différents
La variable clé pour le marché sera désormais la conception de toute réglementation potentielle. Une interdiction totale constituerait une mesure extrêmement radicale et pourrait déclencher une restructuration brutale des flux mondiaux de carburants. Des restrictions partielles, un système d’autorisation ou des limites temporaires à l’exportation donneraient à l’administration un meilleur contrôle sur les stocks nationaux tout en permettant aux raffineurs de continuer à approvisionner leurs principaux clients à l’étranger.
C’est pourquoi M. Bessent a confirmé que l’administration évaluait à la fois les options d’interdiction totale et partielle et examinait l’impact que ces restrictions auraient sur la capacité de raffinage américaine. Pour le marché des carburants, cette distinction est cruciale. Une réduction des exportations de quelques centaines de milliers de barils par jour pourrait avant tout servir de mécanisme de reconstitution des stocks nationaux. Un retrait complet du diesel américain du marché mondial équivaudrait en revanche à un choc d’offre d’ampleur internationale.
Le marché du diesel entre dans une phase difficile
L’idée de restreindre les exportations montre avant tout à quel point le marché mondial des produits raffinés est devenu tendu. Les États-Unis disposent d’une capacité de raffinage importante et sont un grand exportateur de diesel, mais ils n’opèrent pas en isolation du reste du monde. Les raffineurs américains achètent du pétrole brut, produisent plusieurs carburants simultanément et les acheminent vers les marchés où la structure des prix offre les meilleurs rendements.
Une interdiction d’exportation pourrait donc rapidement accroître la disponibilité du diesel sur le marché intérieur et faire baisser les prix de gros aux États-Unis, en particulier sur la côte du golfe du Mexique. Cela ne signifie pas pour autant qu’une baisse d’ampleur équivalente se répercuterait automatiquement à la pompe dans tout le pays. À plus long terme, la question clé serait de savoir comment les raffineurs réagiraient. Si la baisse des prix intérieurs du diesel entraînait une diminution significative des marges et du débit des raffineries, l’augmentation initiale de l’offre pourrait finalement être partiellement inversée.
C’est pourquoi le marché va désormais se concentrer davantage sur trois éléments plutôt que sur l’annonce elle-même : l’ampleur des restrictions, leur durée de validité et la question de savoir si l’administration autorisera les raffineurs à continuer d’exporter une partie de leur production. Ces facteurs détermineront si la réglementation restera un outil à court terme pour faire baisser les prix américains ou si elle deviendra une source supplémentaire de perturbations sur un marché mondial des carburants déjà exceptionnellement tendu.
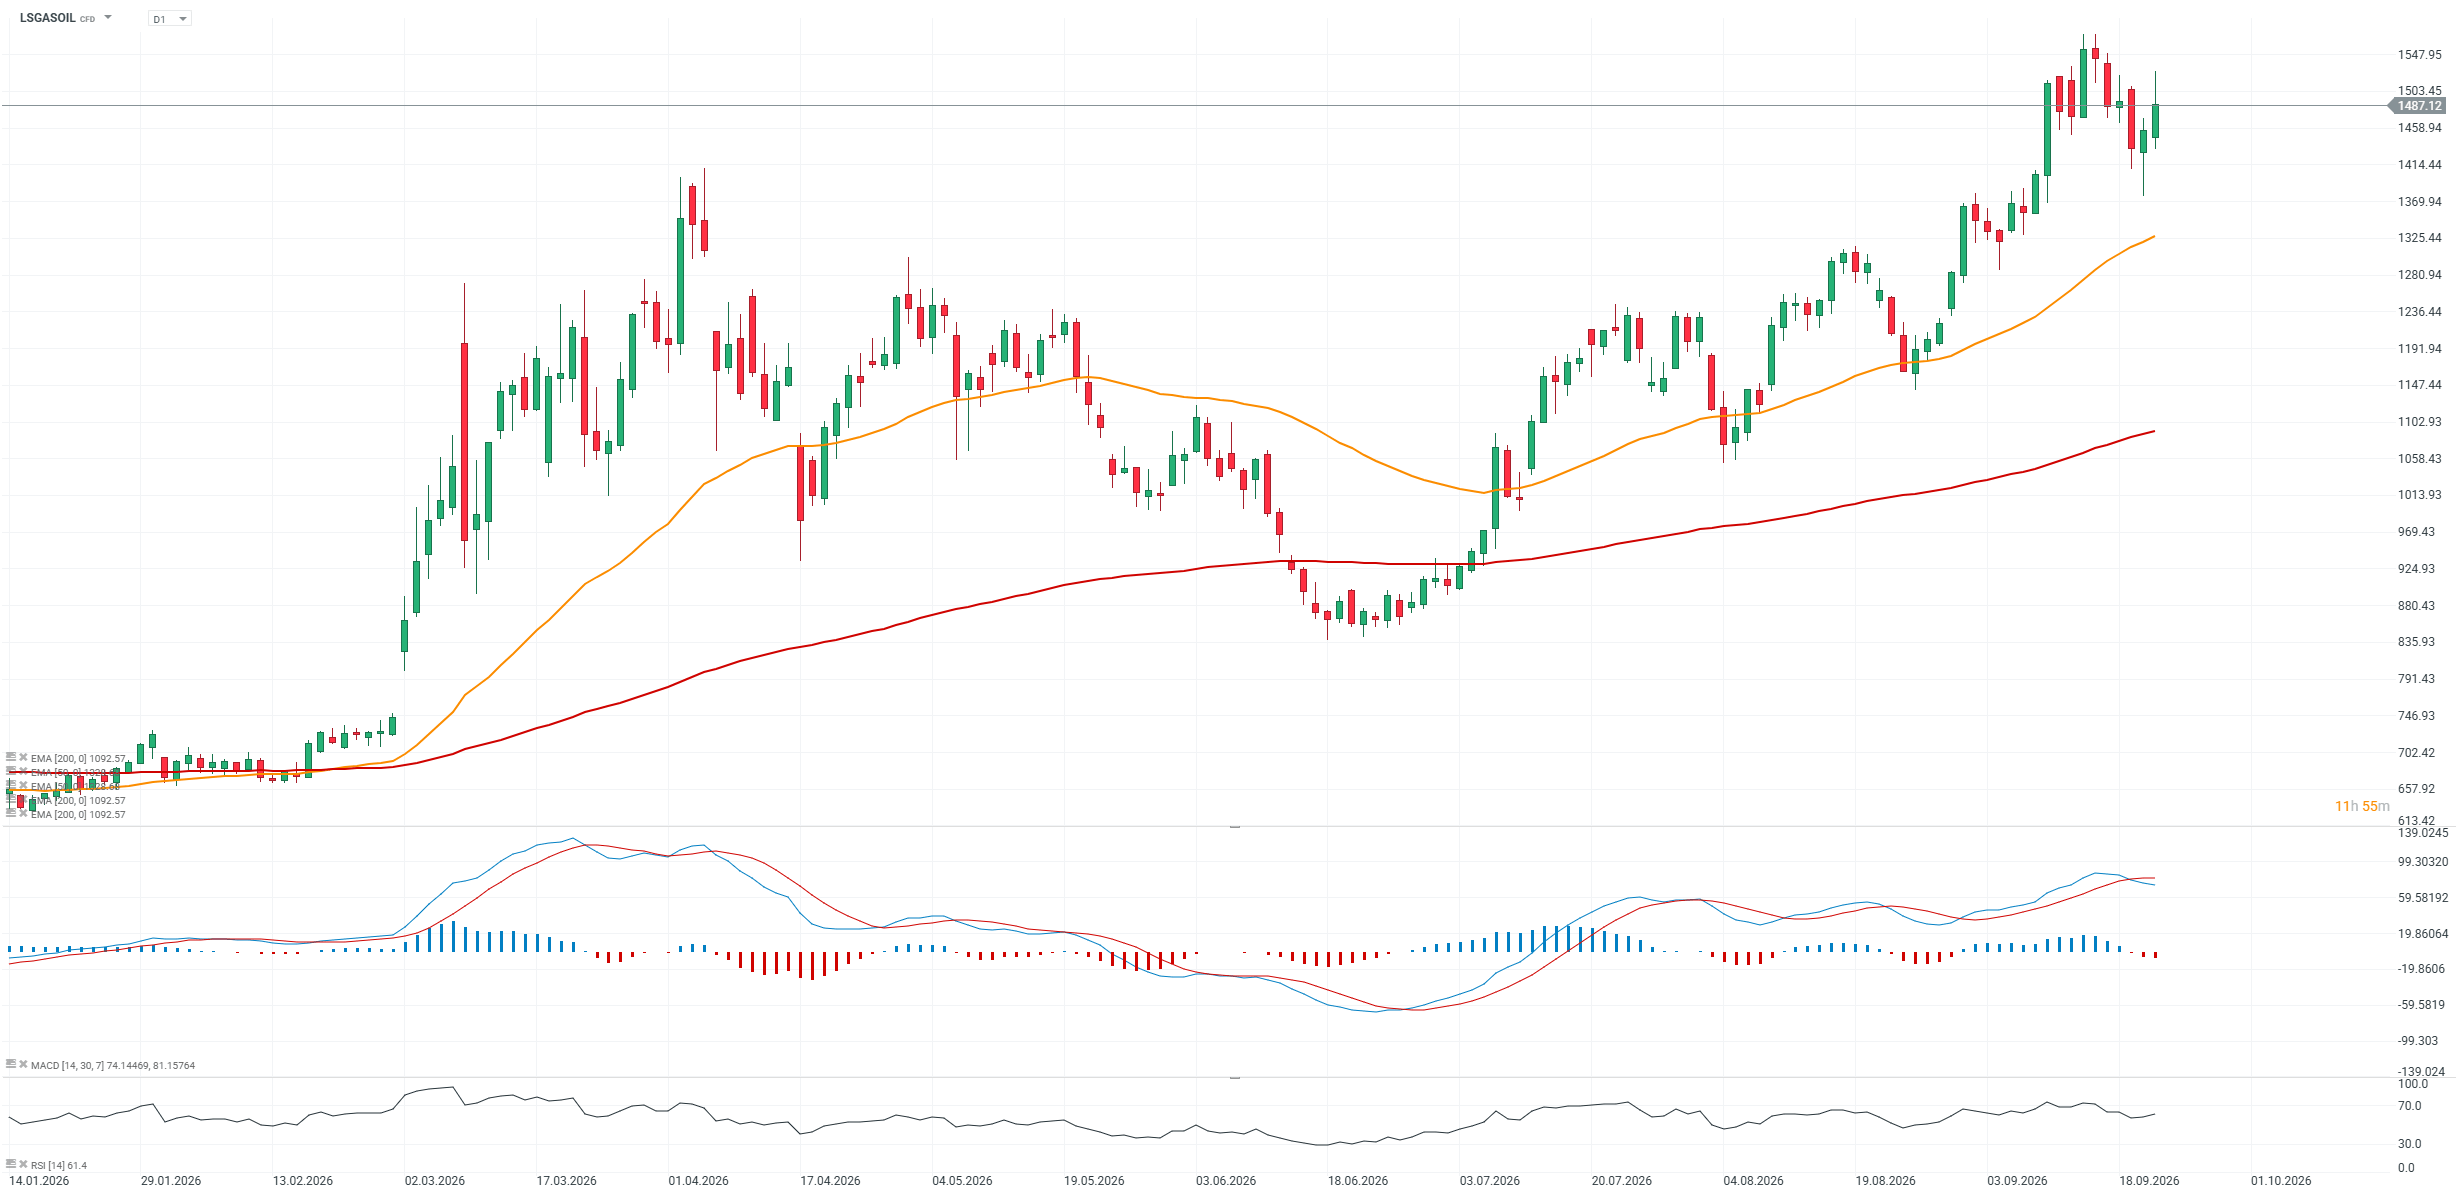
Graphique des contrats à terme sur le diesel LSAGASOIL (D1)
On constate que les contrats à terme sur le diesel ont moins baissé que les cours du Brent et restent proches de leurs plus hauts historiques. L’annonce d’une éventuelle interdiction des exportations américaines a apporté un soutien supplémentaire aux haussiers.
 Source: xStation5

[VIDEO] L’oeil d'Antoine | Argent : une configuration en or ?
L’argent freiné par la Fed et le dollar
[VIDEO] Argent : une configuration en or ? - Good Morning Market 23.09.2026



Résumé quotidien : le discours de Trump à l'ONU met l'Iran, le détroit d'Ormuz et l'IA sous les feux de l'actualité
"Ce contenu est une communication marketing au sens de l'art. 24, paragraphe 3, de la directive 2014/65 /UE du Parlement européen et du Conseil du 15 mai 2014 concernant les marchés d'instruments financiers et modifiant la directive 2002/92 /CE et la directive 2011/61 /UE (MiFID II). La communication marketing n'est pas une recommandation d'investissement ou une information recommandant ou suggérant une stratégie d'investissement au sens du règlement (UE) n°596/2014 du Parlement européen et du Conseil du 16 avril 2014 sur les abus de marché (règlement sur les abus de marché) et abrogeant la directive 2003/6 / CE du Parlement européen et du Conseil et directives 2003/124 / CE, 2003/125 / CE et 2004/72 / CE de la Commission et règlement délégué (UE) 2016/958 de la Commission du 9 mars 2016 complétant le règlement (UE) n°596/2014 du Parlement européen et du Conseil en ce qui concerne les normes techniques de réglementation relatives aux modalités techniques de présentation objective de recommandations d'investissement ou d'autres informations recommandant ou suggérant une stratégie d'investissement et pour la divulgation d'intérêts particuliers ou d'indications de conflits d'intérêt ou tout autre conseil, y compris dans le domaine du conseil en investissement, au sens de l'article L321-1 du Code monétaire et financier. L’ensemble des informations, analyses et formations dispensées sont fournies à titre indicatif et ne doivent pas être interprétées comme un conseil, une recommandation, une sollicitation d’investissement ou incitation à acheter ou vendre des produits financiers. XTB ne peut être tenu responsable de l’utilisation qui en est faite et des conséquences qui en résultent, l’investisseur final restant le seul décisionnaire quant à la prise de position sur son compte de trading XTB. Toute utilisation des informations évoquées, et à cet égard toute décision prise relativement à une éventuelle opération d’achat ou de vente de CFD, est sous la responsabilité exclusive de l’investisseur final. Il est strictement interdit de reproduire ou de distribuer tout ou partie de ces informations à des fins commerciales ou privées. Les performances passées ne sont pas nécessairement indicatives des résultats futurs, et toute personne agissant sur la base de ces informations le fait entièrement à ses risques et périls. Les CFD sont des instruments complexes et présentent un risque élevé de perte rapide en capital en raison de l'effet de levier. 77% de comptes d'investisseurs de détail perdent de l'argent lors de la négociation de CFD avec ce fournisseur. Vous devez vous assurer que vous comprenez comment les CFD fonctionnent et que vous pouvez vous permettre de prendre le risque probable de perdre votre argent. Avec le Compte Risque Limité, le risque de pertes est limité au capital investi."