


Nous sommes à la veille de la réunion de la banque centrale la plus attendue de 2026. Mercredi, la Réserve fédérale annoncera sa décision concernant les taux d’intérêt. Le marché semble actuellement presque convaincu que le communiqué, dont la publication est prévue à 19 h, fera état d’une hausse des taux de 25 points de base, la première depuis juillet 2023.
Que révèlent les données ?
La hausse des anticipations d’une hausse des taux a été très marquée ces derniers jours, ce qui semble quelque peu surprenant étant donné que les fondamentaux sont restés globalement inchangés.
Figure 1 : Évolution de la probabilité implicite de marché d’une hausse des taux de la Fed en septembre (2025 - 2026)
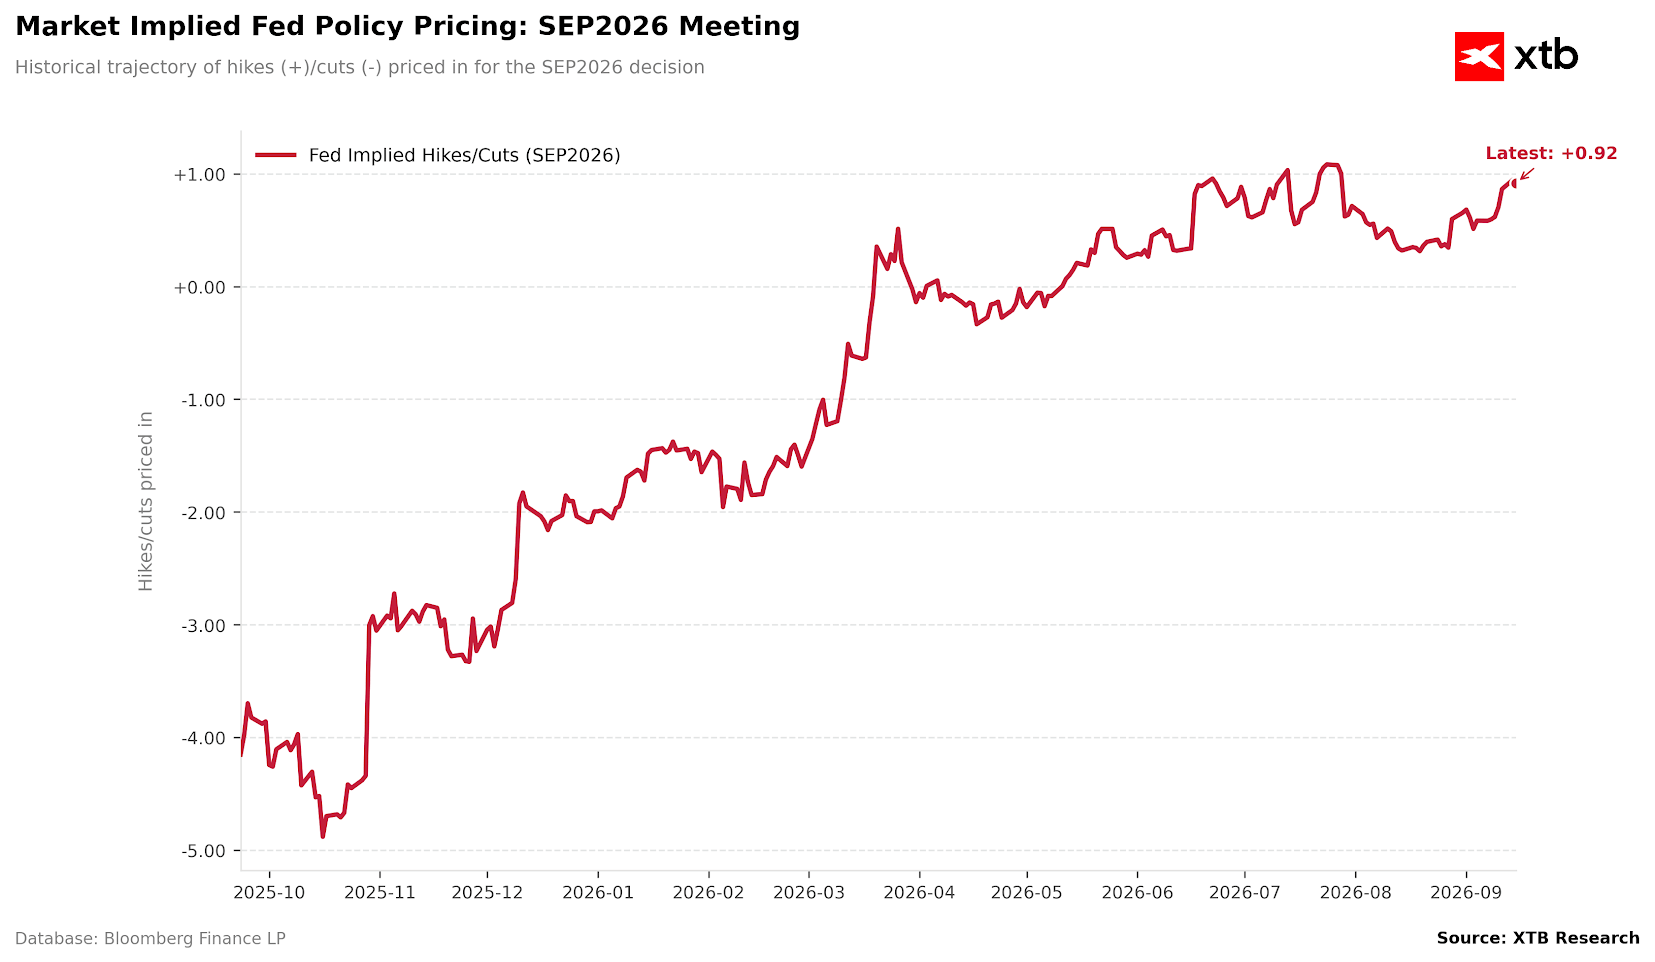
Source : XTB Research, 15/09/2026
Les chiffres de l'inflation publiés la semaine dernière, qui, selon Christopher Waller, devaient faire pencher la balance d'un côté ou de l'autre, n'ont pas apporté de réponse définitive, affichant une baisse de l'inflation sous-jacente à 2,4 % en glissement annuel. Les marchés se sont concentrés sur la hausse mensuelle légèrement supérieure aux prévisions (0,3 %), même si, selon nous, cela ne suffit pas à justifier la nécessité d'un relèvement des taux.
Figure 2 : Inflation de l'IPC aux États-Unis (2026 - 2027)
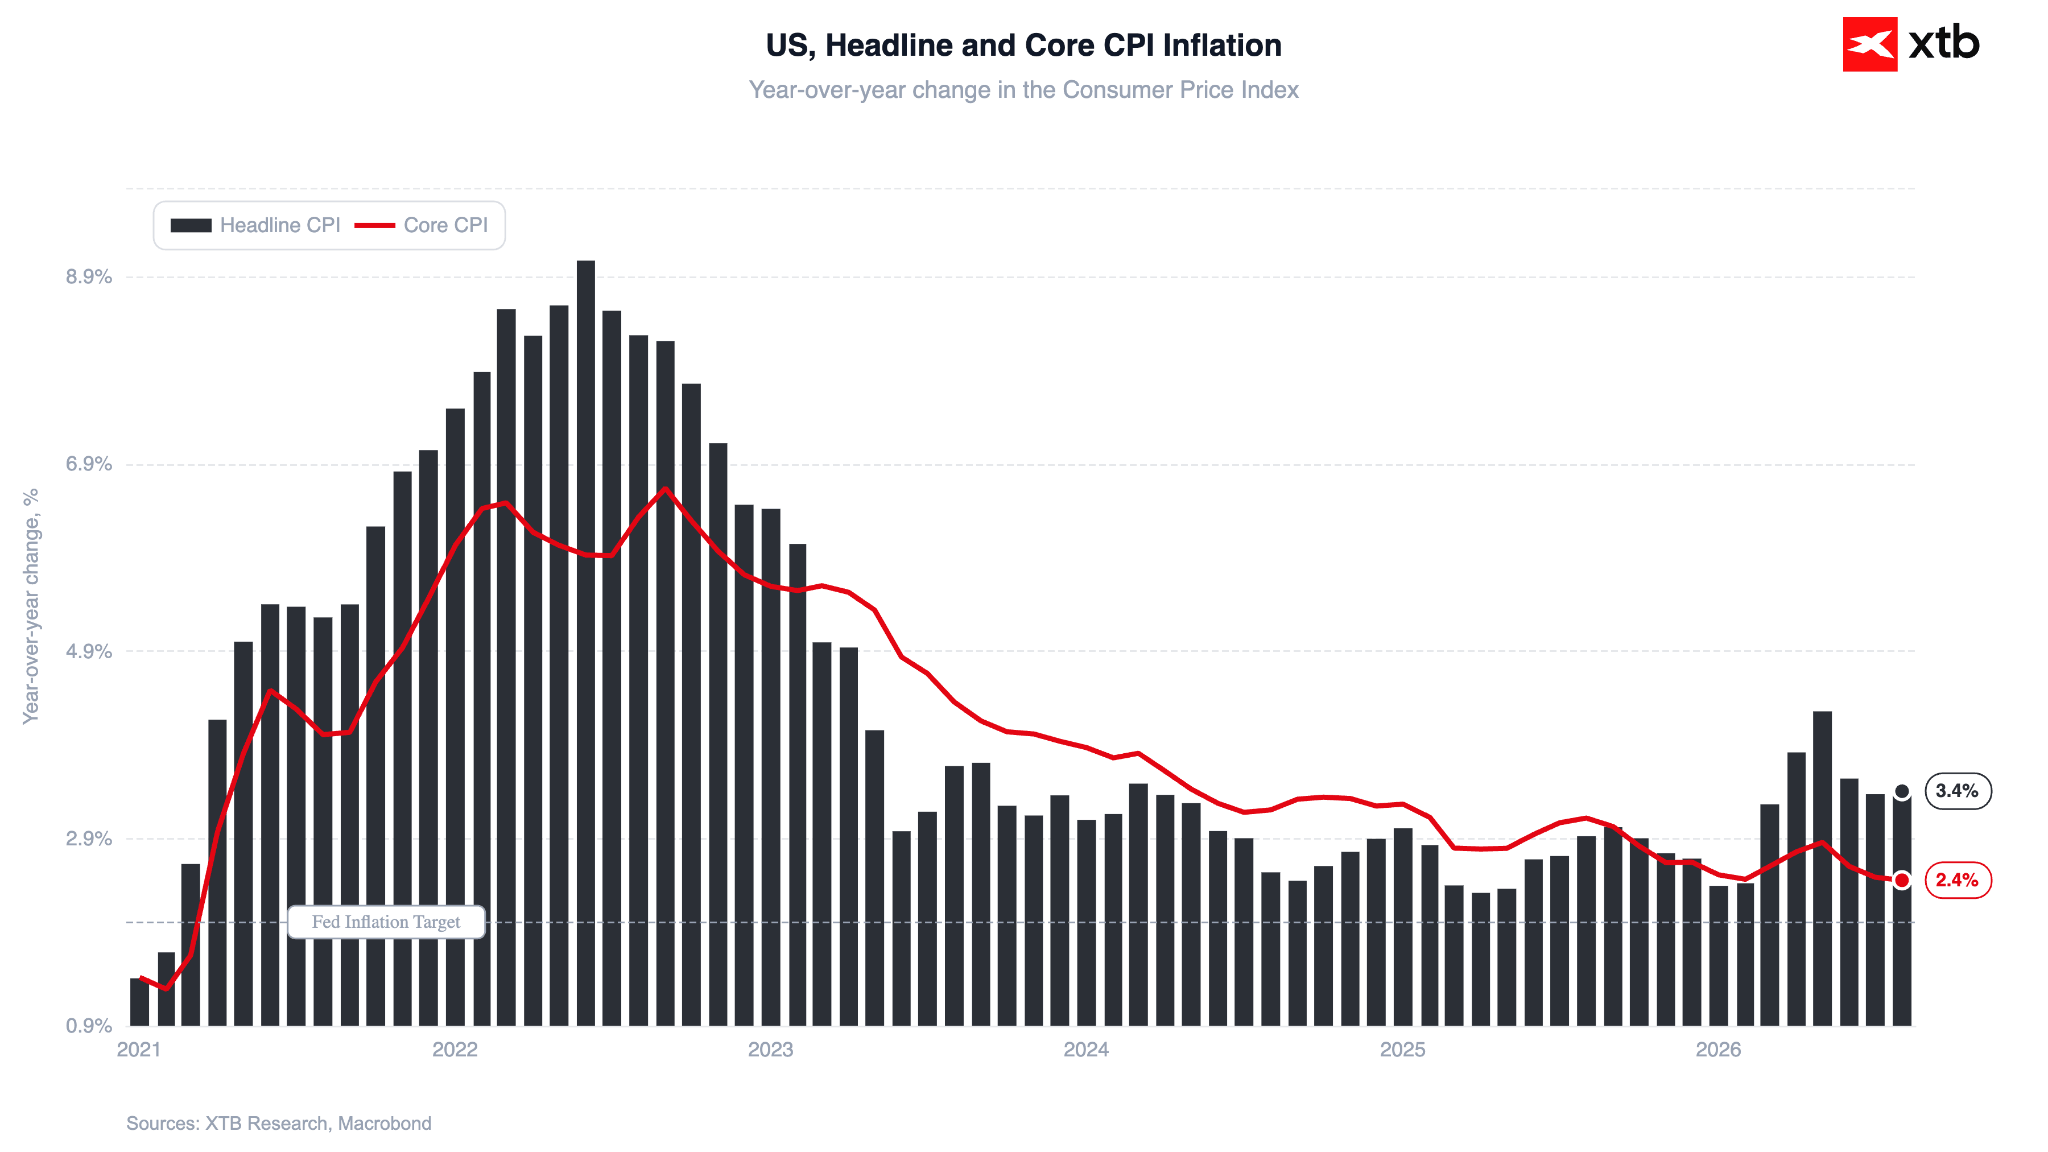
Source : XTB Research, 15 septembre 2026
L'inflation élevée dans le secteur des services (3,1 %) peut être invoquée pour justifier un resserrement monétaire, mais là encore, la dynamique n'est pas particulièrement préoccupante. Selon le Fed Wage Growth Tracker, la croissance des salaires s’accélère (4,1 % en août), ce qui pourrait stimuler la consommation dans les mois à venir, même si les niveaux actuels (moins de 1 % en termes réels) ne semblent pas en mesure de modifier fondamentalement les perspectives. Cela est d’autant plus vrai que les dépenses de consommation américaines ces derniers mois (et même ces derniers trimestres) ont largement reposé sur des épargnes en baisse qui devront tôt ou tard être reconstituées.
Cela ne signifie bien sûr pas qu'une hausse des taux soit injustifiée ou irrationnelle d'un point de vue macroéconomique. Elle peut se justifier à bien des égards. Un facteur clé susceptible d'expliquer un resserrement est la situation tendue sur les marchés des matières premières énergétiques. Les prix élevés du pétrole brut et du GNL n'ont pas encore eu de répercussions significatives sur l'ensemble de l'économie américaine, mais on ne peut exclure une intensification de ce processus dans les mois à venir.
La Fed pourrait certainement opter pour une hausse dans une optique d’anticipation, en agissant de manière proactive afin d’éviter de devoir recourir à un resserrement beaucoup plus marqué à l’avenir. Si la Fed décide effectivement d’une telle mesure mercredi, cela pourrait soulever des questions quant aux raisons pour lesquelles elle n’a pas relevé ses taux en juillet, les données macroéconomiques publiées depuis lors n’ayant guère apporté d’arguments supplémentaires en faveur de la thèse du resserrement. L’anticipation était, en effet, l’argument avancé à l’époque par les décideurs qui s’étaient écartés du consensus et avaient voté en faveur d’une hausse.
Figure 3 : Cours du Brent et du WTI (2026)
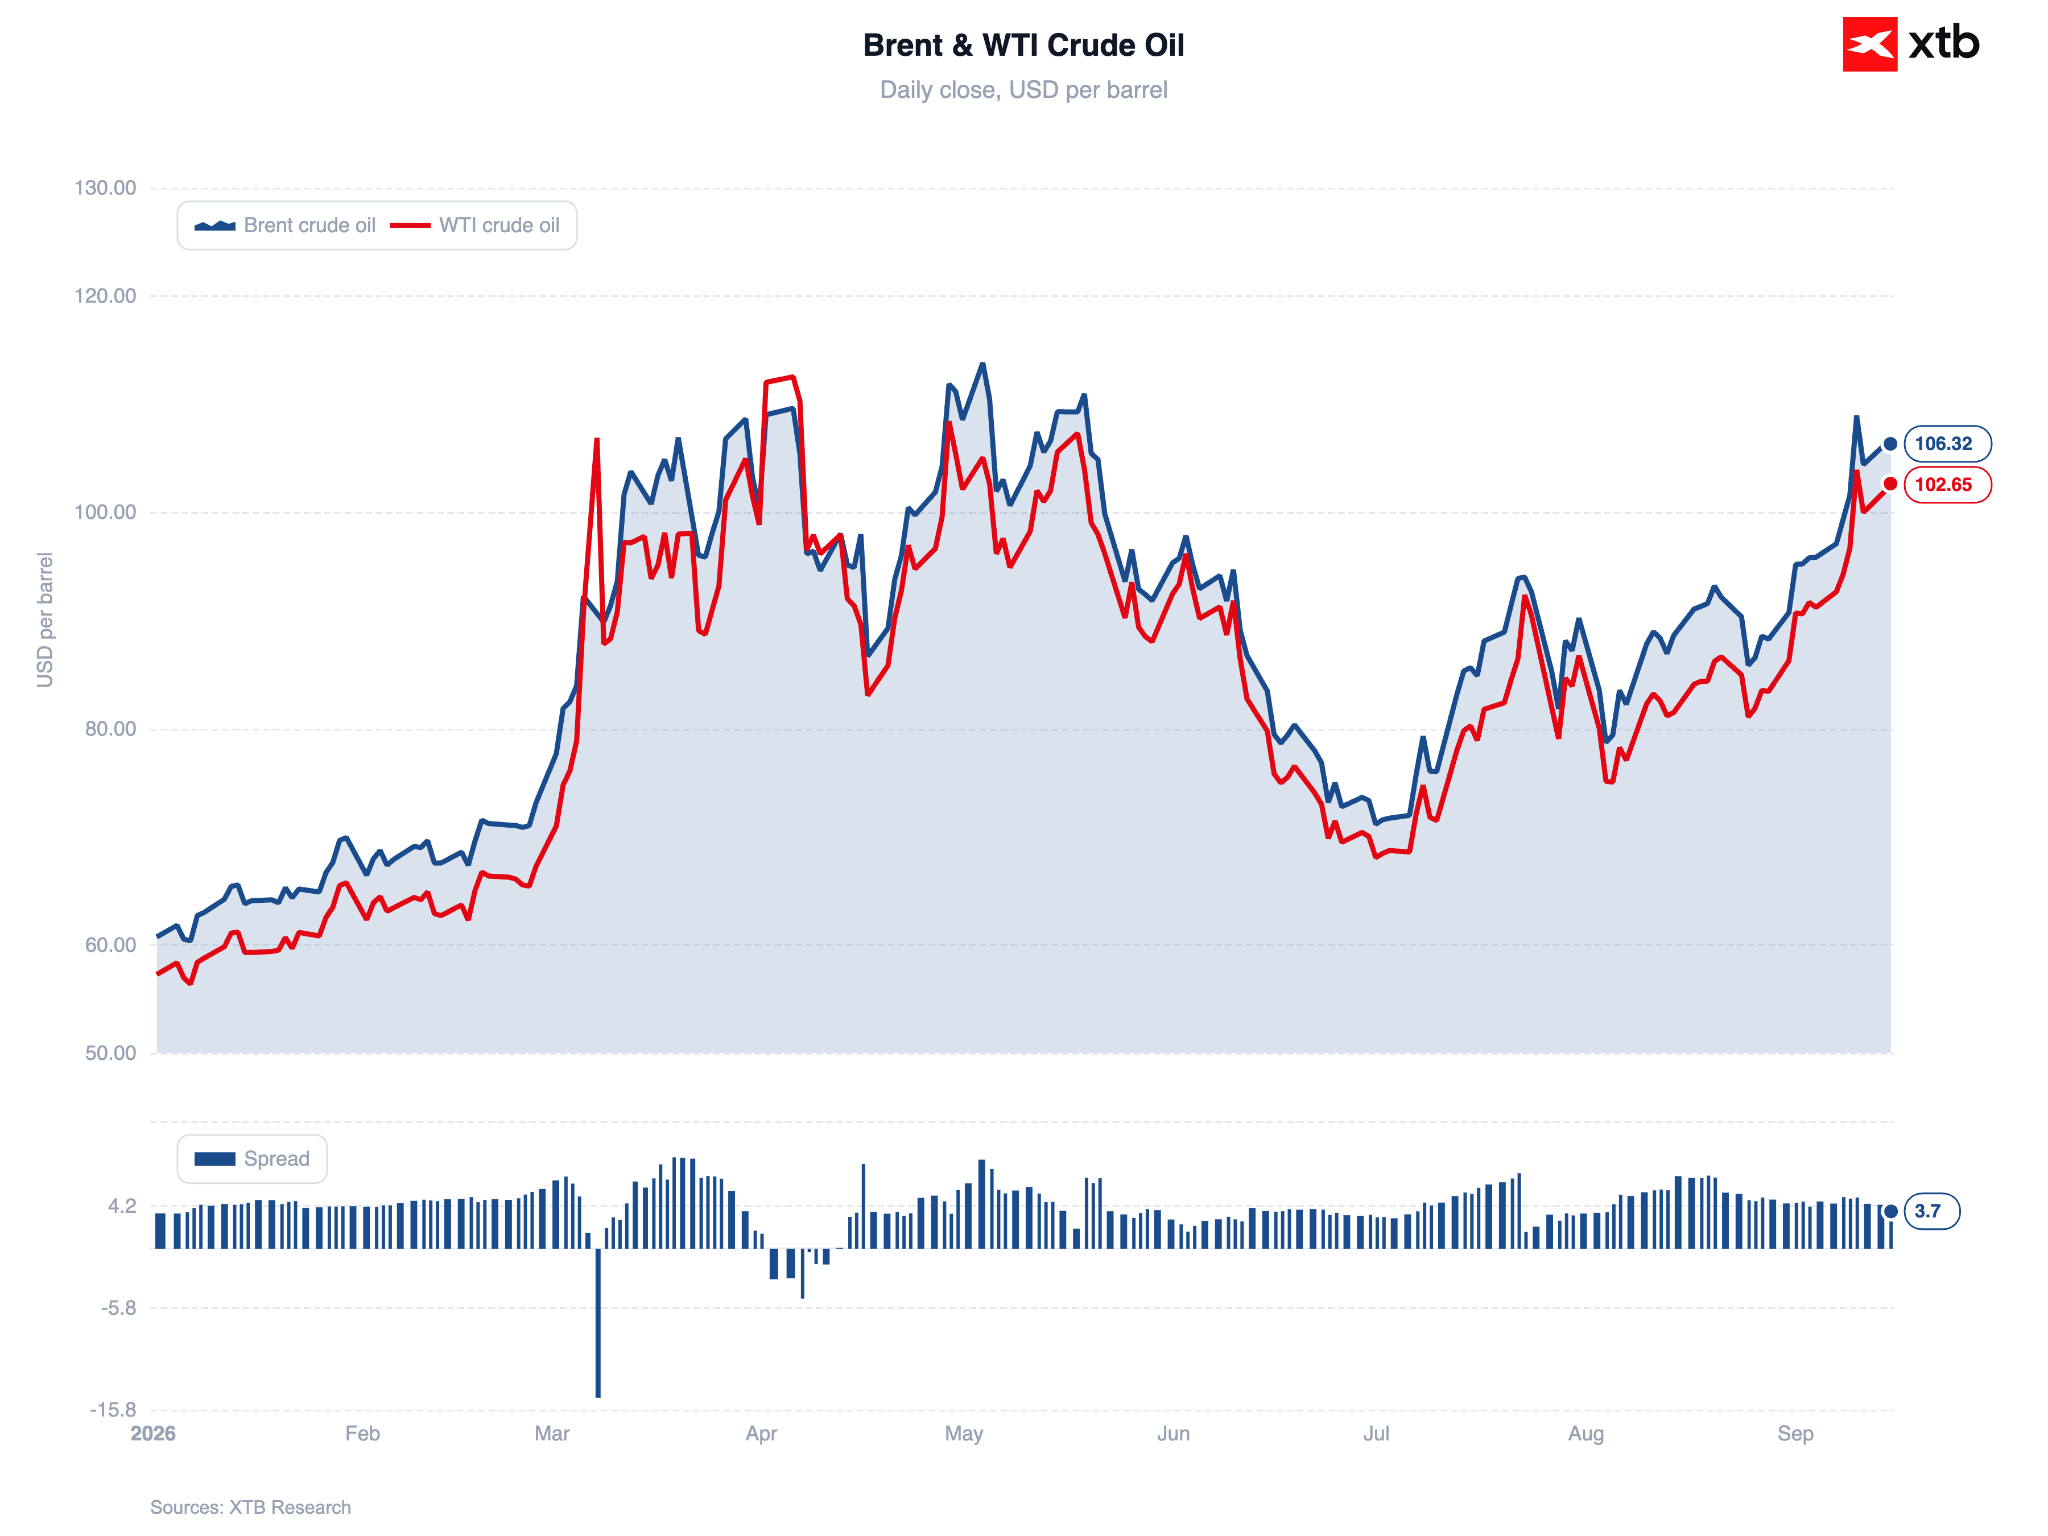 Source: XTB Research, 15.09.2026
Quelle que soit l’issue, cette décision sera perçue comme politisée
D’un point de vue macroéconomique, cette décision peut être analysée sous différents angles à partir d’un large éventail de données. Cependant, le débat entourant cette réunion, attisé par les récentes déclarations du président Trump et du conseiller économique en chef de la Maison Blanche, Kevin Hassett, fait que, quelle que soit l’issue, cette mesure sera considérée comme politisée. Dans ce contexte, les prochaines élections de mi-mandat revêtent bien sûr une importance cruciale.
Bien que M. Hassett ait souligné que le président Trump « respecte à 100 % l'indépendance de M. Warsh » et lui apporte « un soutien à 100 % », il a également noté que le président ne serait pas « très heureux » si une hausse des taux venait effectivement à se produire. Les marchés se souviennent bien des pressions subies au cours des derniers mois de son mandat par l'ancien président de la Fed, Jerome Powell, qui, selon Trump, maintenait les taux d'intérêt à un niveau insuffisamment bas. Il est également impossible d’ignorer le contexte entourant Lisa Cook, qui a été « licenciée » par le président Trump. Les guillemets sont ici délibérés : cette décision a par la suite été annulée par la Cour suprême, et Lisa Cook reste membre du FOMC et participe aux délibérations de ce mercredi.
Si une hausse des taux venait à se produire, comme le suggèrent actuellement de nombreux indicateurs, on peut s’attendre à une nouvelle tirade de la part du président américain. Une question intrigante est de savoir comment Warsh lui-même serait traité par Trump.
Il convient de rappeler que malgré son passé « faucon » (lors de son mandat au FOMC de 2006 à 2011, il avait plaidé en faveur de hausses des taux d’intérêt malgré la crise financière mondiale), Warsh s’était souvent montré favorable à des baisses de taux avant de prendre ses fonctions. Il y a un peu plus d’un an, il s’était ouvertement rangé du côté du président, déclarant sur FOX News que la frustration de Trump face à la gestion de la politique monétaire par Powell était pleinement justifiée. À l’époque, il avait critiqué l’institution pour avoir baissé les taux trop lentement et s’être appuyée de manière excessive sur des données économiques rétrospectives.
Pour la Fed et Warsh lui-même, relever les taux est un moindre mal
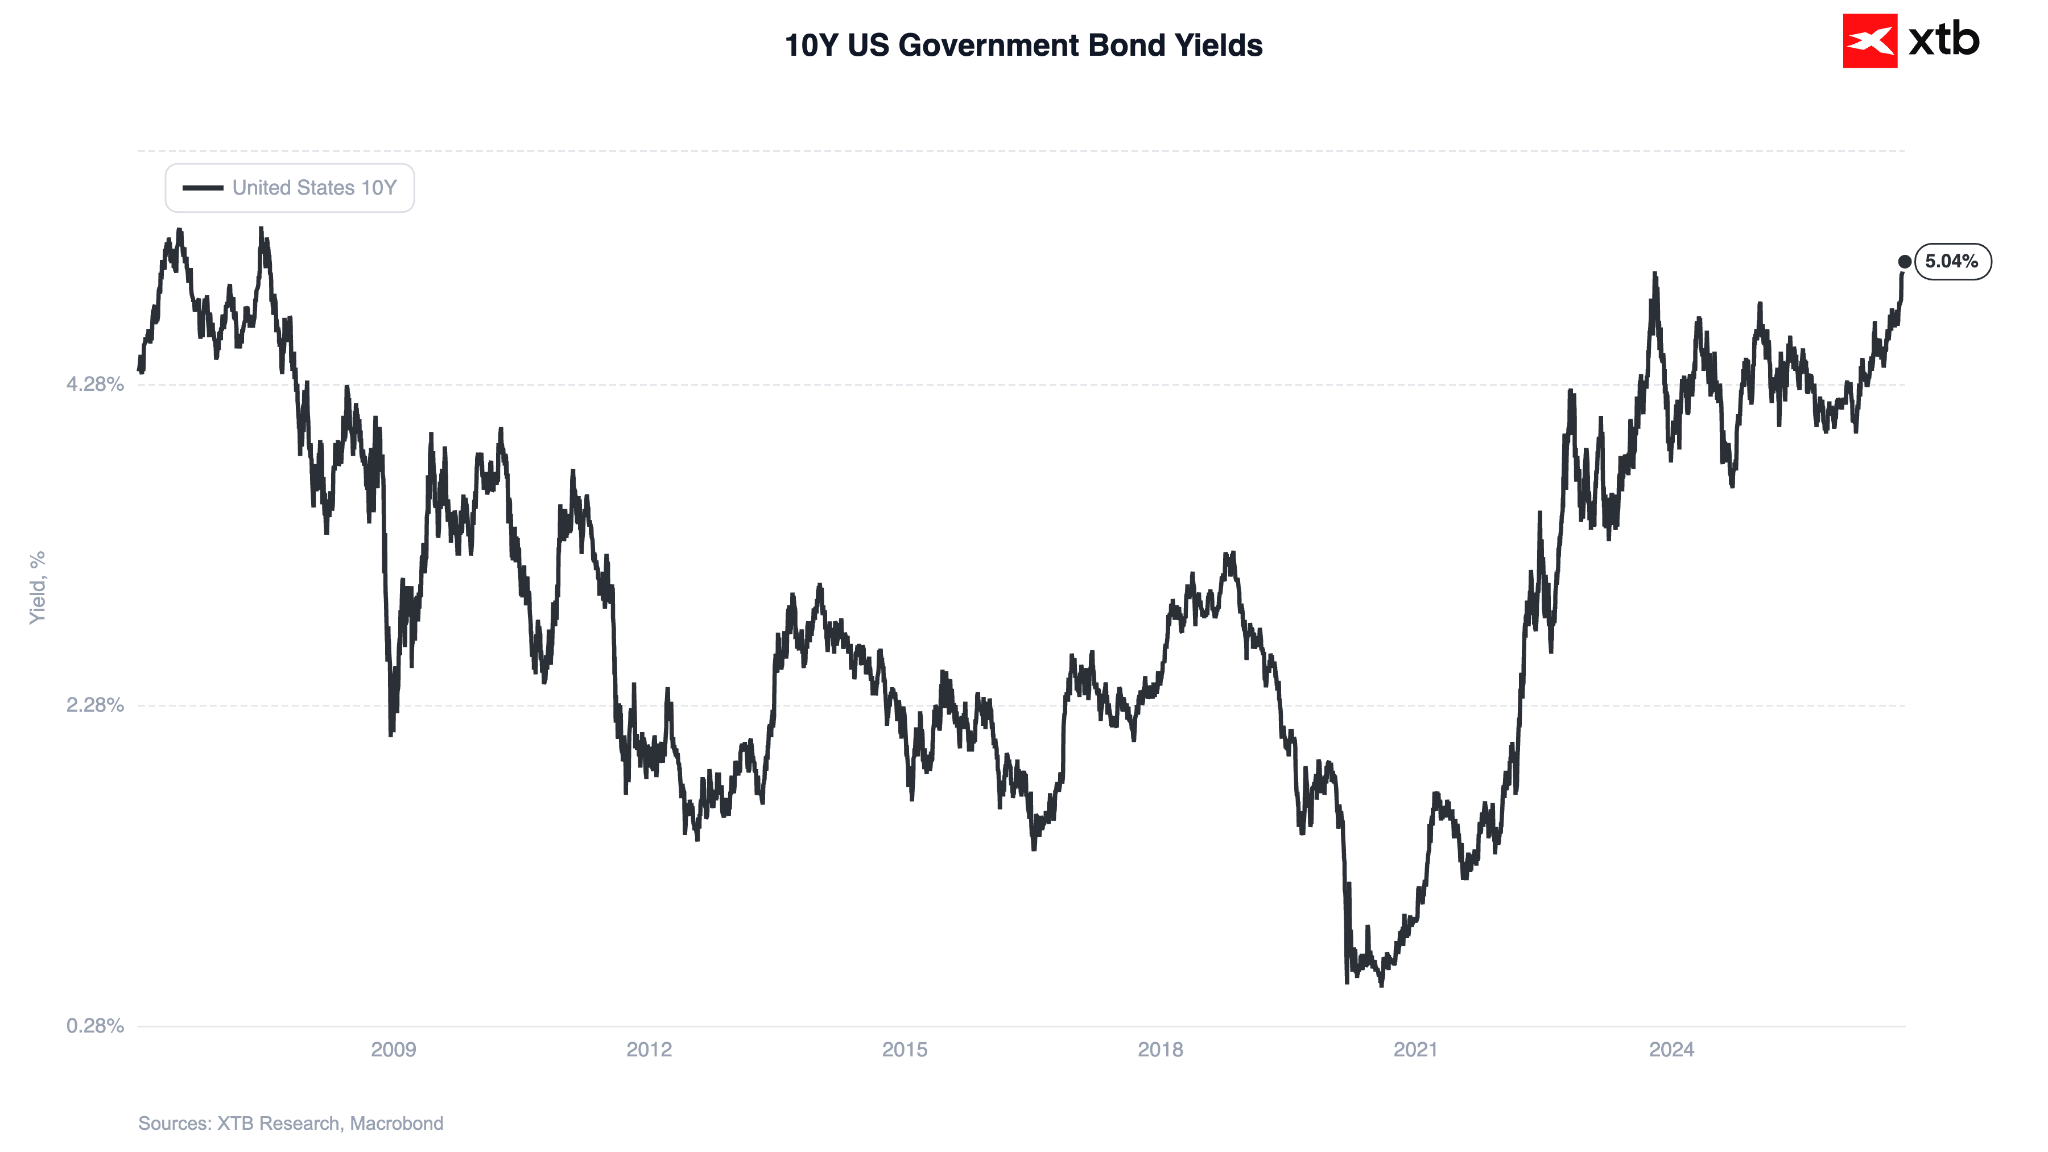
Une pause pourrait être interprétée par les marchés comme un cédement de la Fed face aux pressions de Donald Trump, signalant une perte d’indépendance pour l’institution financière la plus importante au monde. Cela entraînerait une nouvelle hausse des rendements obligataires à long terme (les rendements des bons du Trésor à 10 ans atteignant aujourd’hui leur plus haut niveau depuis 2007) et une reprise du « debasement trade », une stratégie consistant à se détourner des monnaies fiduciaires au profit d’actifs tangibles à l’offre limitée, tels que les métaux précieux et le Bitcoin.
Figure 4 : Rendements des bons du Trésor américain à 10 ans (2006 - 2026)
Source : XTB Research, 15/09/2026
Une hausse des taux ne signifie pas nécessairement un renforcement du dollar
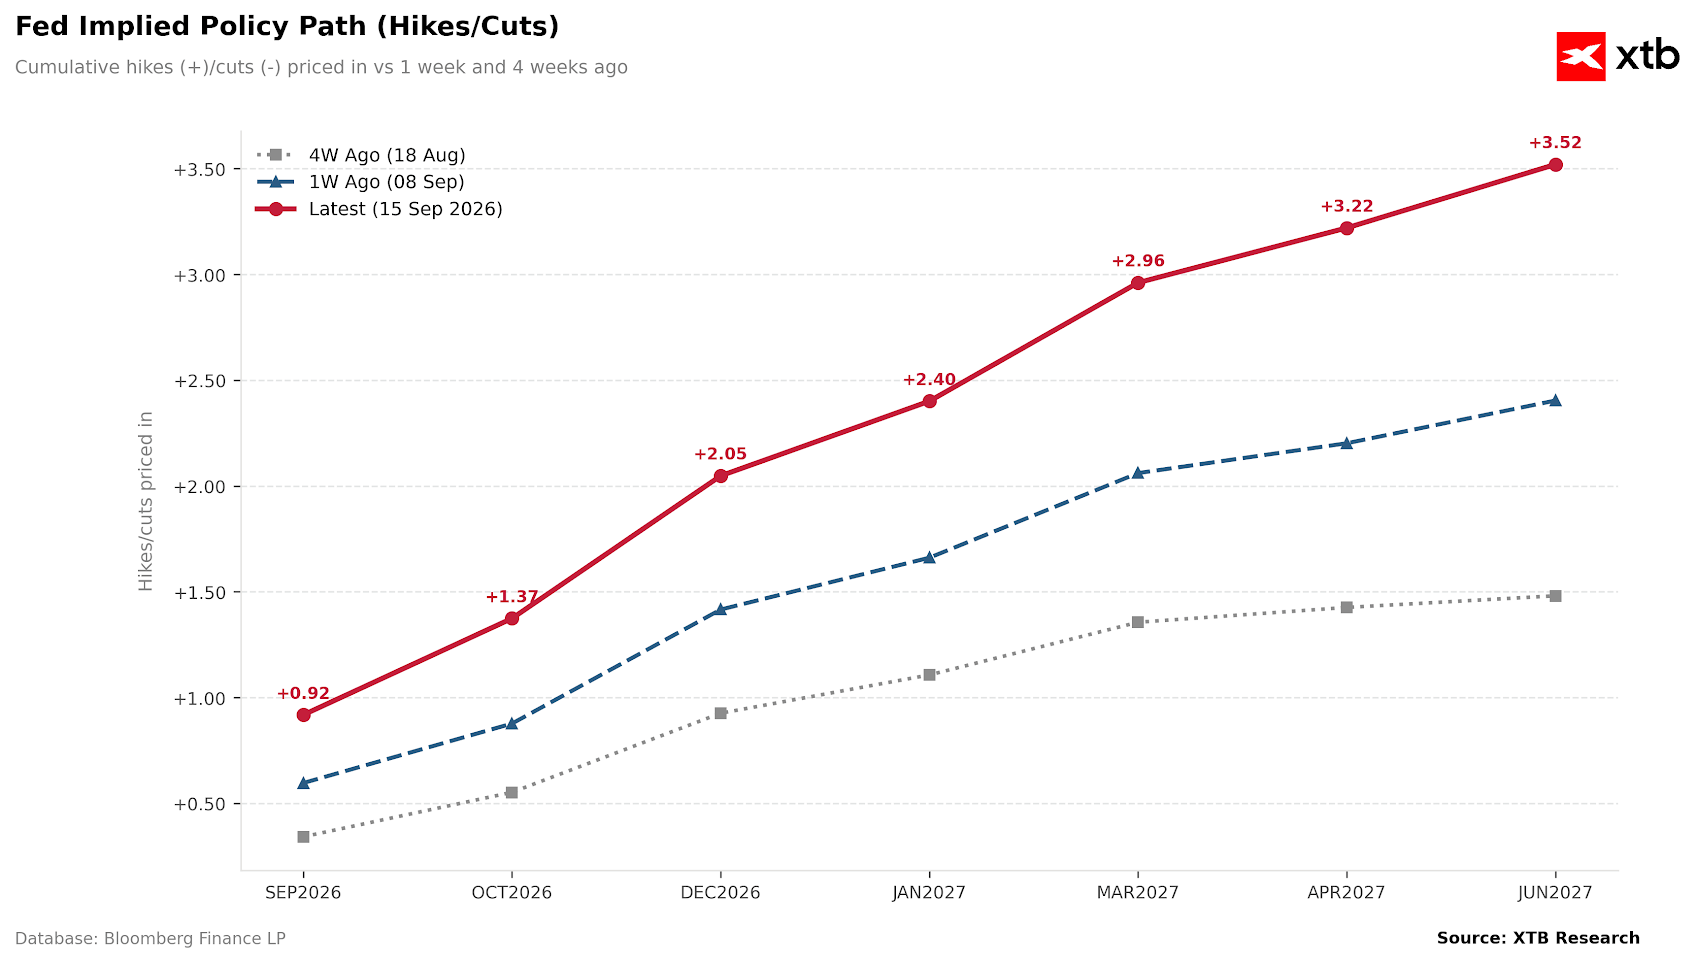
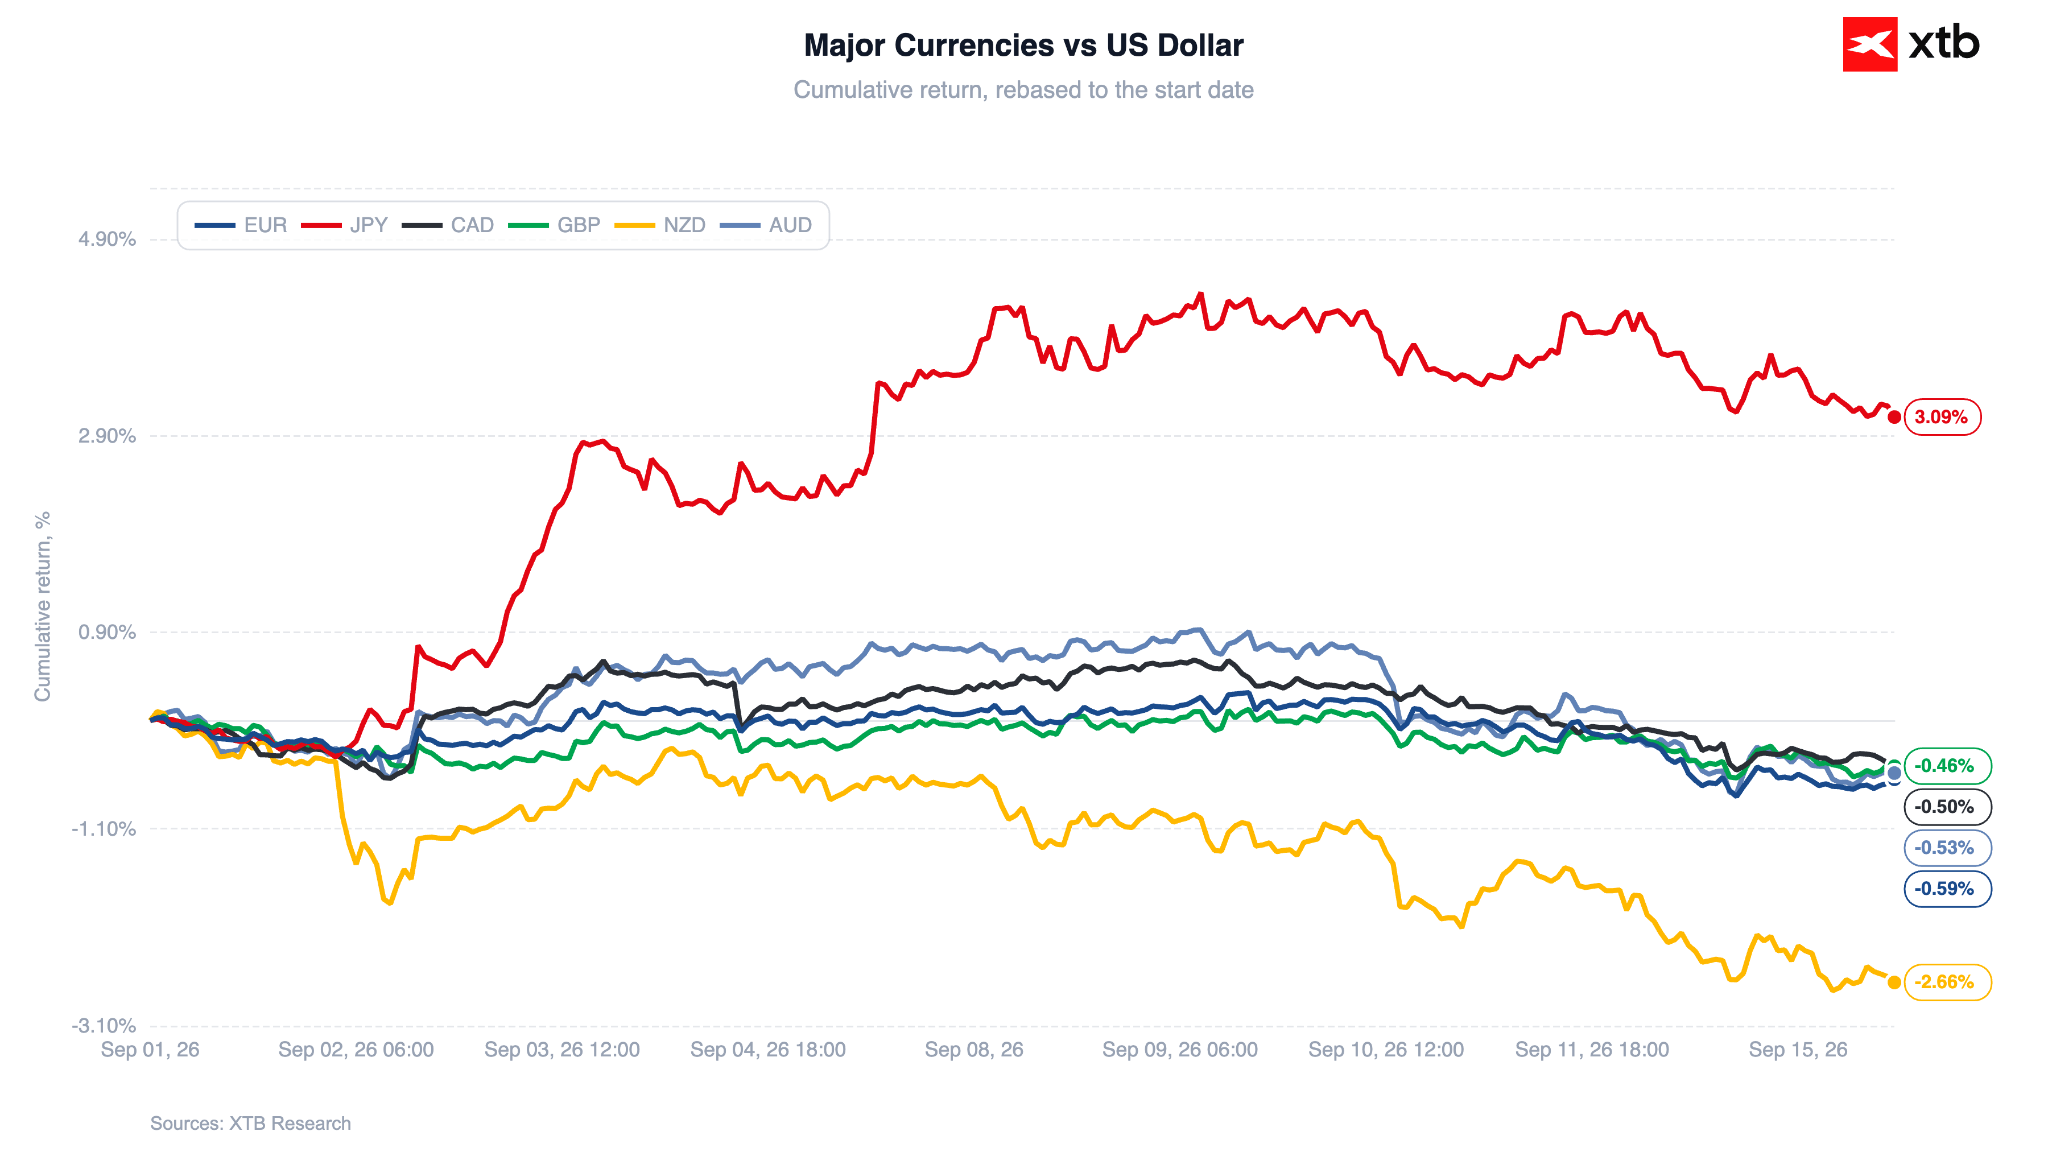
Une hausse des taux ne garantit pas automatiquement une appréciation de la devise américaine. Étant donné qu’une telle mesure est déjà presque entièrement anticipée par les marchés, un discours relativement « hawkish » et, surtout, crédible est également nécessaire. Si Warsh, comme en juillet, ne parvient pas à convaincre les marchés, les anticipations de nouvelles hausses de taux pourraient s’affaiblir, ce qui exercerait une pression à la baisse sur le dollar américain.
Figure 5 : Trajectoire des taux de la Fed anticipée par les marchés (2026 - 2027)
Source : XTB Research, 15/09/2026
Cela semble plausible. La réévaluation « belliciste » observée récemment était, à notre avis, trop agressive. Nous ne pensons pas que le scénario de base du marché, prévoyant quatre hausses de taux de la Fed avant la fin du premier semestre 2027, se concrétisera réellement. Un recul des anticipations de hausse des taux ne serait bien sûr pas une bonne nouvelle pour le dollar.
Figure 6 : Évolution des principales devises par rapport au dollar américain (01/09/2026 - 15/09/2026)
Source: XTB Research, 15.09.2026
—
Michał Jóźwiak, analyste des marchés financiers chez XTB


🟡⬇️L'or recule avant la Fed

Graphique du jour : l'or à son plus bas niveau depuis cinq semaines – quelles sont les raisons de cette baisse ? (15.09.2026)



Calendrier économique : les marchés attendent les décisions de la Fed et de la BoE (15.09.2026)


À l'ouverture des marchés: le Brent à 107 dollars, vague de ventes dans le secteur de l'IA (15.09.2026)
"Ce contenu est une communication marketing au sens de l'art. 24, paragraphe 3, de la directive 2014/65 /UE du Parlement européen et du Conseil du 15 mai 2014 concernant les marchés d'instruments financiers et modifiant la directive 2002/92 /CE et la directive 2011/61 /UE (MiFID II). La communication marketing n'est pas une recommandation d'investissement ou une information recommandant ou suggérant une stratégie d'investissement au sens du règlement (UE) n°596/2014 du Parlement européen et du Conseil du 16 avril 2014 sur les abus de marché (règlement sur les abus de marché) et abrogeant la directive 2003/6 / CE du Parlement européen et du Conseil et directives 2003/124 / CE, 2003/125 / CE et 2004/72 / CE de la Commission et règlement délégué (UE) 2016/958 de la Commission du 9 mars 2016 complétant le règlement (UE) n°596/2014 du Parlement européen et du Conseil en ce qui concerne les normes techniques de réglementation relatives aux modalités techniques de présentation objective de recommandations d'investissement ou d'autres informations recommandant ou suggérant une stratégie d'investissement et pour la divulgation d'intérêts particuliers ou d'indications de conflits d'intérêt ou tout autre conseil, y compris dans le domaine du conseil en investissement, au sens de l'article L321-1 du Code monétaire et financier. L’ensemble des informations, analyses et formations dispensées sont fournies à titre indicatif et ne doivent pas être interprétées comme un conseil, une recommandation, une sollicitation d’investissement ou incitation à acheter ou vendre des produits financiers. XTB ne peut être tenu responsable de l’utilisation qui en est faite et des conséquences qui en résultent, l’investisseur final restant le seul décisionnaire quant à la prise de position sur son compte de trading XTB. Toute utilisation des informations évoquées, et à cet égard toute décision prise relativement à une éventuelle opération d’achat ou de vente de CFD, est sous la responsabilité exclusive de l’investisseur final. Il est strictement interdit de reproduire ou de distribuer tout ou partie de ces informations à des fins commerciales ou privées. Les performances passées ne sont pas nécessairement indicatives des résultats futurs, et toute personne agissant sur la base de ces informations le fait entièrement à ses risques et périls. Les CFD sont des instruments complexes et présentent un risque élevé de perte rapide en capital en raison de l'effet de levier. 77% de comptes d'investisseurs de détail perdent de l'argent lors de la négociation de CFD avec ce fournisseur. Vous devez vous assurer que vous comprenez comment les CFD fonctionnent et que vous pouvez vous permettre de prendre le risque probable de perdre votre argent. Avec le Compte Risque Limité, le risque de pertes est limité au capital investi."