


La saison des résultats du deuxième trimestre 2026 touche désormais à sa fin et, jusqu’à présent, le bilan reste très solide. La quasi-totalité des entreprises de l’indice S&P 500 ont publié leurs résultats, et l’ampleur des surprises positives reste élevée tant au niveau des bénéfices que du chiffre d’affaires. Parallèlement, la croissance des bénéfices a clairement dépassé les attentes formulées avant le début de la saison, tandis que l’ensemble des prévisions pour le trimestre à venir suggère que les entreprises restent relativement optimistes quant aux perspectives à court terme.
- Au deuxième trimestre, pas moins de 86 % des entreprises de l’indice S&P 500 ont affiché un bénéfice par action supérieur aux attentes des analystes, tandis que 77 % ont surpris positivement en matière de chiffre d’affaires.
- Le taux de croissance global des bénéfices de l’indice s’établit actuellement à 52,0 % en glissement annuel. Si ce chiffre se maintient jusqu’à la fin de la saison des résultats, cela marquerait la plus forte croissance des bénéfices depuis le deuxième trimestre 2021, où la croissance avait atteint 91,6 %.
- L’amélioration par rapport aux prévisions antérieures est particulièrement remarquable. Pas plus tard que le 30 juin, les analystes tablaient sur une croissance des bénéfices du deuxième trimestre de 23,1 % en glissement annuel, soit moins de la moitié du taux de croissance actuellement observé.
- Les analystes s’attendent à ce que les bénéfices du S&P 500 progressent de 28,2 % en glissement annuel au troisième trimestre et de 25,8 % au quatrième trimestre 2026, tandis que la croissance des bénéfices pour l’ensemble de l’année 2026 est estimée à 31,2 % en glissement annuel. Tant le troisième trimestre que le quatrième trimestre, marqué par les fêtes de fin d’année, semblent offrir une marge de manœuvre significative pour surprendre les prévisions actuelles des analystes.
- Dans 10 des 11 secteurs du S&P 500, les bénéfices actuels sont supérieurs aux prévisions de fin juin. Cela s’explique à la fois par des surprises positives au niveau du BPA et par des révisions à la hausse des estimations des analystes.
- Les perspectives pour le troisième trimestre restent également relativement favorables. À ce jour, 63 entreprises ont publié des prévisions de BPA positives, tandis que 35 ont communiqué des prévisions inférieures aux attentes précédentes du marché.
- Malgré des résultats solides, l’indice se négocie toujours à une valorisation quelque peu élevée par rapport aux normes historiques. Le ratio cours/bénéfice prévisionnel à 12 mois du S&P 500 s’établit à 19,6x, soit légèrement en dessous de sa moyenne sur 5 ans (19,9x), mais au-dessus de la moyenne sur 10 ans (19,0x).
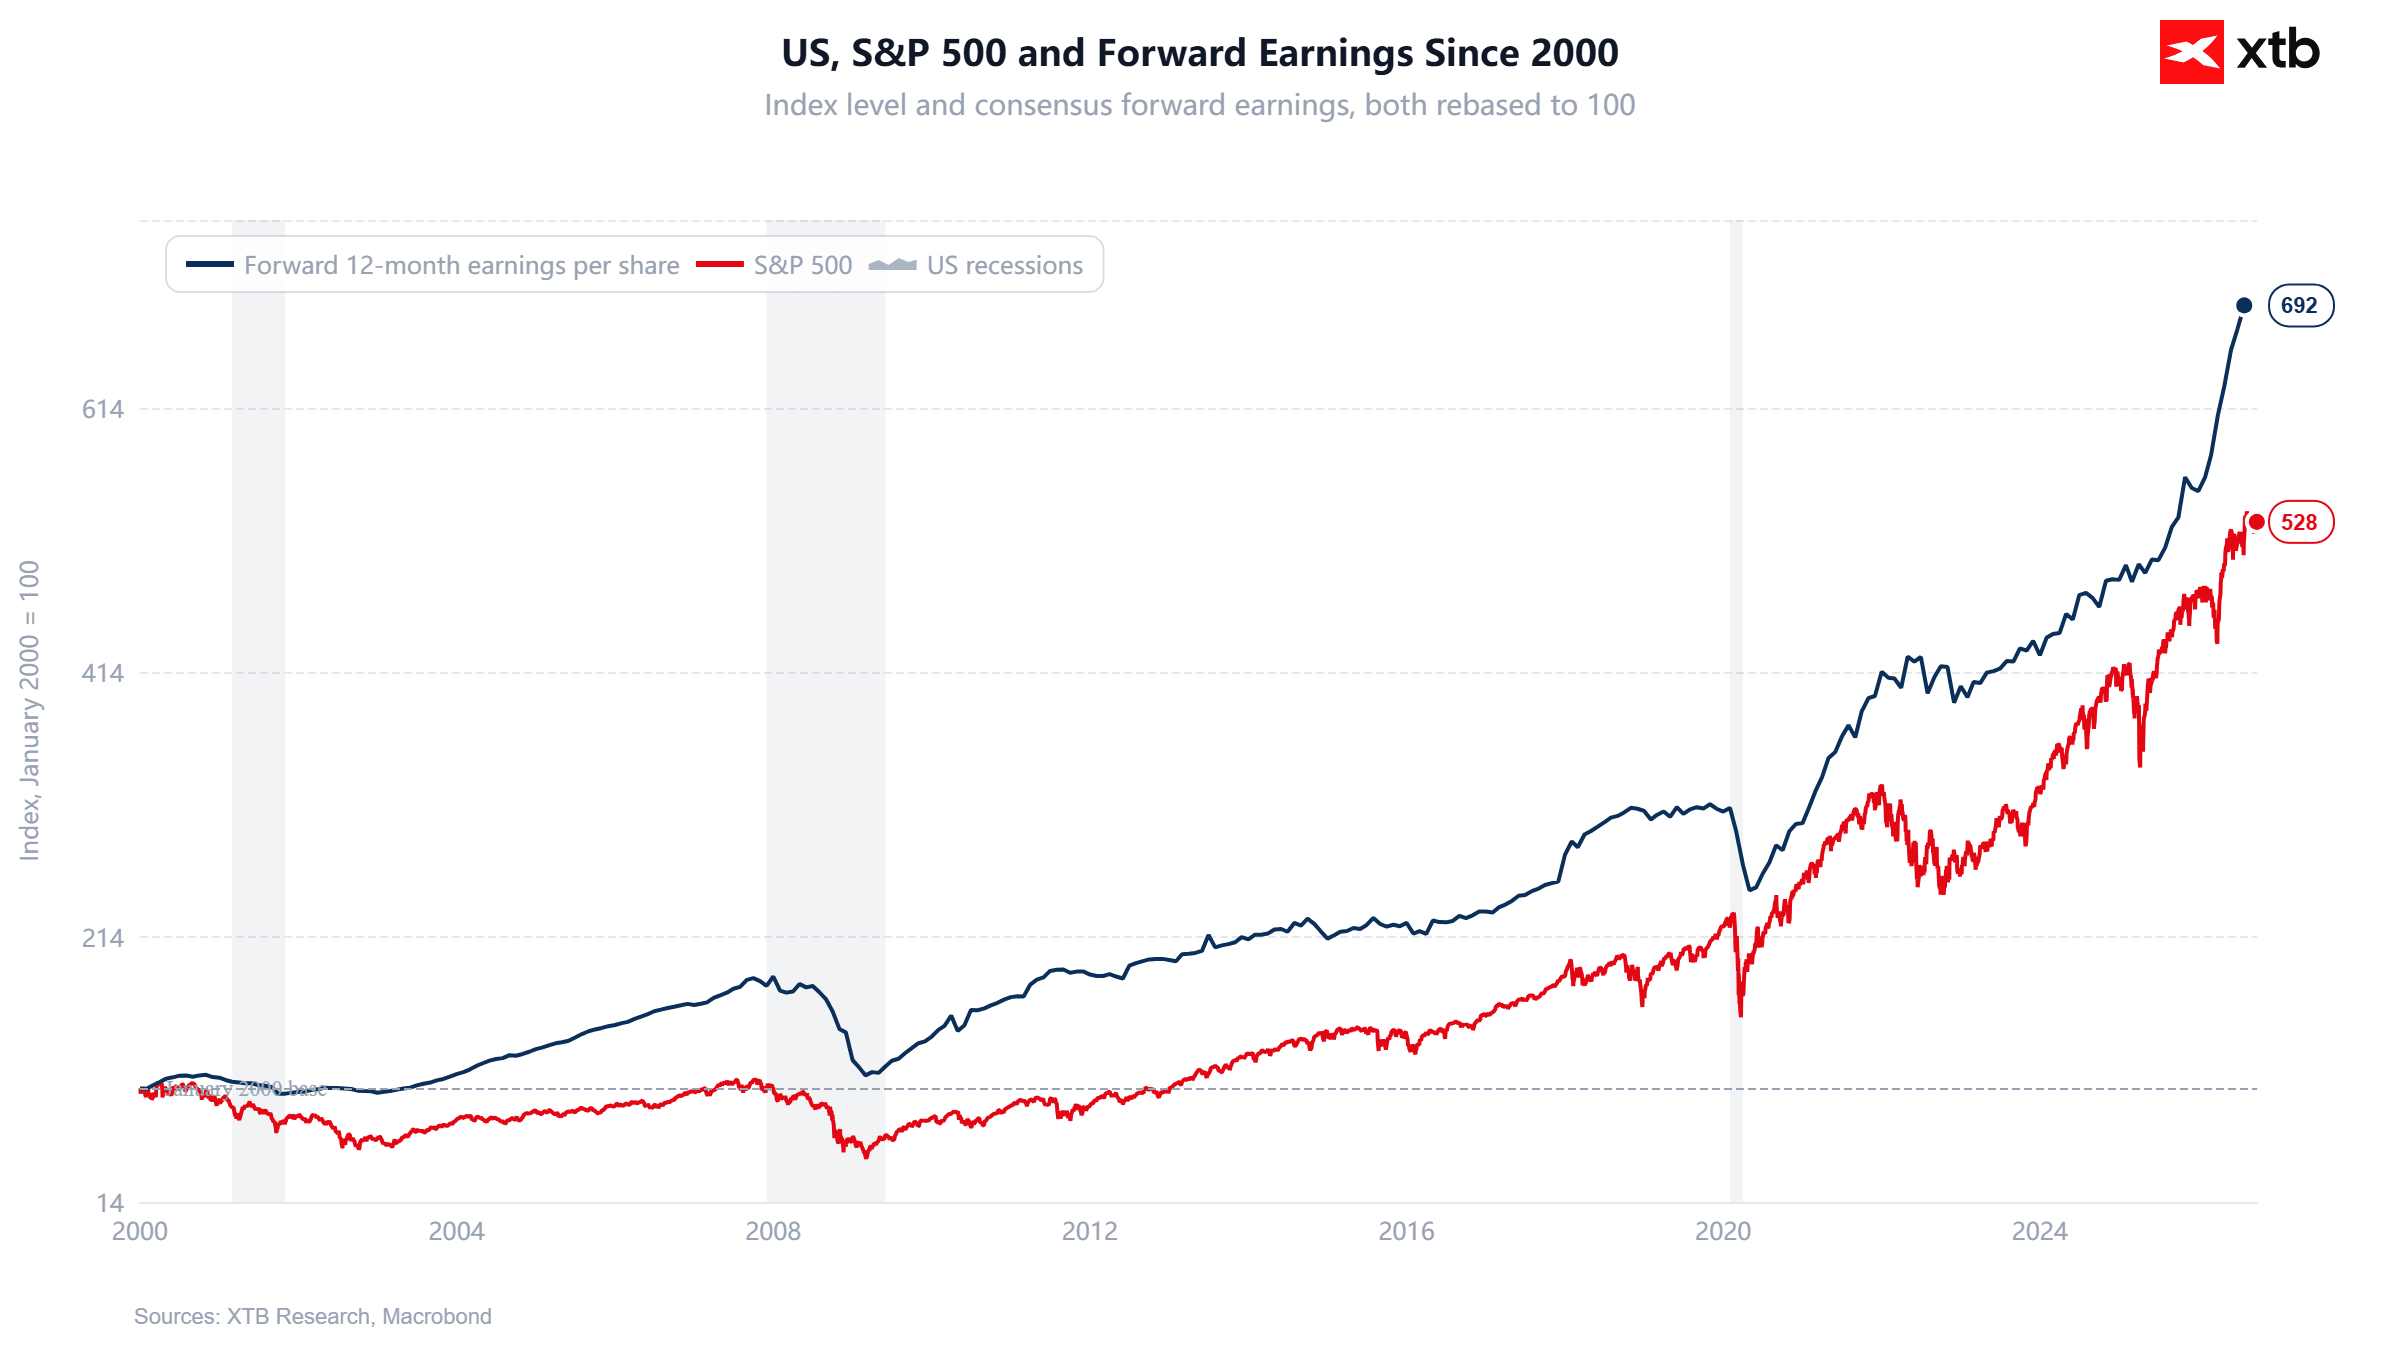
Depuis le début de l’année 2000, la hausse du S&P 500 a été soutenue dans une large mesure par l’amélioration des prévisions de bénéfices, bien que les deux séries aient divergé de manière plus visible ces dernières années. L’indice du BPA prévisionnel sur 12 mois s’établit désormais à environ 692 points, sur une base de 100 en 2000, tandis que l’indice S&P 500 lui-même avoisine les 528 points, ce qui suggère que la progression à long terme du marché bénéficie toujours d’un soutien substantiel de la part des fondamentaux des bénéfices. Dans le même temps, l’histoire montre que les estimations de bénéfices prévisionnels peuvent chuter brutalement en période de récession, ce qui signifie que la solidité actuelle du BPA offre une importante marge de sécurité en matière de valorisation, mais n’élimine pas le risque d’une correction si les conditions économiques venaient à se détériorer de manière significative. Toutefois, en l’absence de signes clairs d’un ralentissement de l’économie américaine et le secteur des services restant particulièrement résilient, la valorisation actuelle du S&P 500 ne semble pas particulièrement élevée et pourrait encore offrir une certaine « marge de sécurité ».
 Source: XTB Research
L'ampleur des surprises positives sur les résultats est exceptionnellement élevée
Les bénéfices agrégés du S&P 500 pour le deuxième trimestre dépassent actuellement de 26,5 % les prévisions antérieures des analystes. Ce chiffre est nettement supérieur à la moyenne des surprises observées au cours de la dernière année (+9,2 %), des cinq dernières années (+7,0 %) et des dix dernières années (+7,4 %), et il dépasse également le précédent record de 23,2 % établi au deuxième trimestre 2020.
Il convient toutefois de noter que ce résultat global a été considérablement dopé par des plus-values d’investissement exceptionnellement élevées chez Alphabet et Amazon. Si l’on exclut ces deux sociétés, la surprise sur les résultats du S&P 500 retombe à 10,8 %, un chiffre qui reste solide mais beaucoup plus proche des normes historiques.
Les résultats des « Magnificent 7 » continuent d’impressionner
Toutes les sociétés du « Magnificent 7 » ont désormais publié leurs résultats du deuxième trimestre 2026. À première vue, les chiffres semblent exceptionnellement solides, la croissance globale des bénéfices du groupe atteignant 118,5 % en glissement annuel, bien au-dessus des prévisions antérieures. Toutefois, une part substantielle de cette croissance a été tirée par des plus-values d’investissement ponctuelles chez Alphabet et Amazon ; la situation sous-jacente apparaît donc plus modérée une fois ces deux sociétés exclues.
- Au 30 juin, les analystes tablaient sur une hausse des bénéfices des « Magnificent 7 » de 30,8 % en glissement annuel au deuxième trimestre. La hausse effective a atteint 118,5 %, soit le taux de croissance le plus élevé pour le groupe depuis au moins le quatrième trimestre 2020.
- Six des sept entreprises, soit 86 %, ont affiché un bénéfice par action supérieur aux attentes. Ce pourcentage est identique à celui de l’indice S&P 500 dans son ensemble, bien que l’ampleur des surprises positives ait été bien plus importante.
- Les bénéfices cumulés des « Magnificent 7 » ont dépassé les estimations des analystes de 66,2 %, contre une surprise positive de 26,5 % pour l’indice S&P 500 dans son ensemble.
- Pour les 493 autres entreprises de l’indice S&P 500, la croissance des bénéfices a atteint 31,8 % en glissement annuel. Il s’agit là également d’un très bon résultat et du taux de croissance le plus élevé pour ce groupe depuis le quatrième trimestre 2021.
- Les cinq entreprises ayant le plus contribué à la croissance des bénéfices du S&P 500 étaient Alphabet, Amazon, Micron Technology, NVIDIA et Chevron. Trois des cinq premières figuraient donc parmi les « Magnificent 7 ».
- Une mise en garde importante concerne Alphabet et Amazon. Dans les deux cas, FactSet utilise le BPA conforme aux principes comptables généralement admis (GAAP), qui, au deuxième trimestre, a été considérablement gonflé par la hausse des « autres produits » liés aux plus-values d’investissement.
- Alphabet a déclaré environ 98 milliards de dollars d’« autres produits », principalement dus à des plus-values latentes nettes sur des titres de participation. Amazon, quant à elle, a déclaré environ 53,4 milliards de dollars de produits similaires, principalement tirés de son investissement dans Anthropic.
- Si l’on exclut Alphabet et Amazon, la croissance des bénéfices des « Magnificent 7 » passe de 118,5 % à 43,2 %, tandis que le pourcentage de surprises positives sur les résultats recule de 66,2 % à seulement 4,4 %. Cela signifie que la saison des résultats des « Magnificent 7 » reste solide, mais que le taux de croissance global supérieur à 100 % surestime clairement l’amélioration des performances opérationnelles sous-jacentes des géants de la tech.
Graphique de l’US500 (intervalle D1)
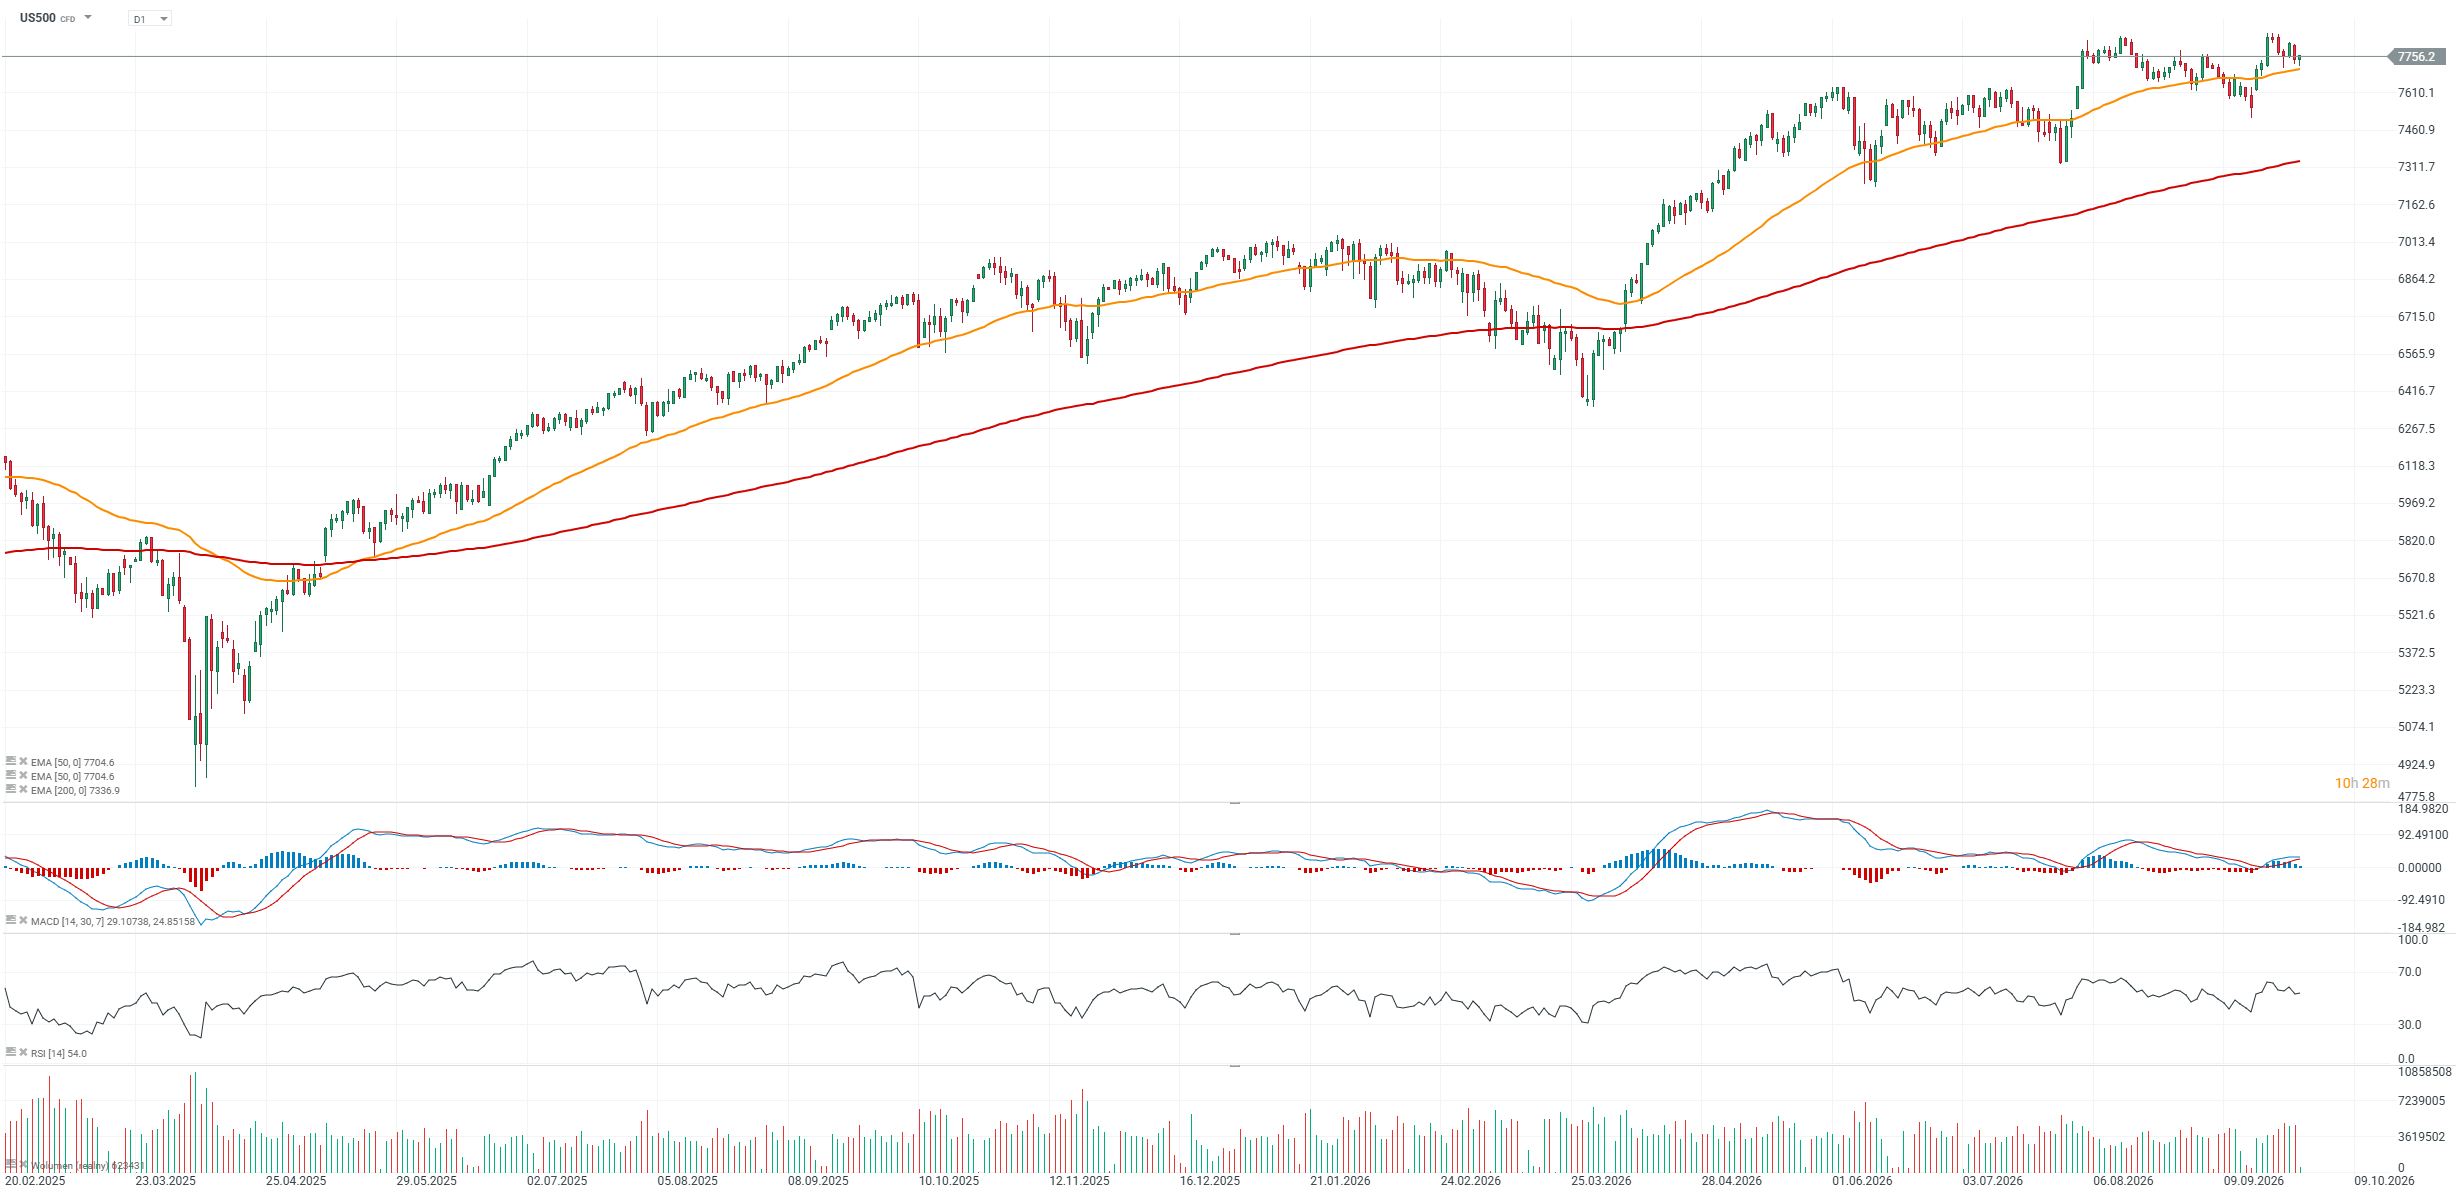
L’US500 reste dans une tendance haussière bien établie, les cours s’échangeant toujours nettement au-dessus des moyennes mobiles exponentielles (EMA) à 50 et 200 jours, ce qui confirme techniquement la domination continue des acheteurs. Dans le même temps, la dynamique ne semble pas surchauffée : le RSI reste proche des niveaux neutres, tandis que le MACD n’indique qu’un avantage haussier modéré, ce qui suggère une consolidation près des plus hauts plutôt qu’une phase euphorique du mouvement. D’un point de vue macroéconomique, la question clé est de savoir si les prochaines données sur l’inflation, le marché du travail et les rendements obligataires permettront de maintenir les multiples de valorisation actuels et, avec une nouvelle saison des résultats potentiellement solide à venir, s’ils laisseront une marge pour une nouvelle expansion des multiples.
 Source: xStation5.


AMD part à la chasse aux acquisitions : son investissement de 8,2 milliards de dollars est-il une bonne décision ?


Futures US : Wall Street cherche sa trajectoire
[VIDEO] Voici le graphique qui terrifie Wall Street (29.09.26)

Nasdaq 100 : résistance face au choc obligataire
"Ce contenu est une communication marketing au sens de l'art. 24, paragraphe 3, de la directive 2014/65 /UE du Parlement européen et du Conseil du 15 mai 2014 concernant les marchés d'instruments financiers et modifiant la directive 2002/92 /CE et la directive 2011/61 /UE (MiFID II). La communication marketing n'est pas une recommandation d'investissement ou une information recommandant ou suggérant une stratégie d'investissement au sens du règlement (UE) n°596/2014 du Parlement européen et du Conseil du 16 avril 2014 sur les abus de marché (règlement sur les abus de marché) et abrogeant la directive 2003/6 / CE du Parlement européen et du Conseil et directives 2003/124 / CE, 2003/125 / CE et 2004/72 / CE de la Commission et règlement délégué (UE) 2016/958 de la Commission du 9 mars 2016 complétant le règlement (UE) n°596/2014 du Parlement européen et du Conseil en ce qui concerne les normes techniques de réglementation relatives aux modalités techniques de présentation objective de recommandations d'investissement ou d'autres informations recommandant ou suggérant une stratégie d'investissement et pour la divulgation d'intérêts particuliers ou d'indications de conflits d'intérêt ou tout autre conseil, y compris dans le domaine du conseil en investissement, au sens de l'article L321-1 du Code monétaire et financier. L’ensemble des informations, analyses et formations dispensées sont fournies à titre indicatif et ne doivent pas être interprétées comme un conseil, une recommandation, une sollicitation d’investissement ou incitation à acheter ou vendre des produits financiers. XTB ne peut être tenu responsable de l’utilisation qui en est faite et des conséquences qui en résultent, l’investisseur final restant le seul décisionnaire quant à la prise de position sur son compte de trading XTB. Toute utilisation des informations évoquées, et à cet égard toute décision prise relativement à une éventuelle opération d’achat ou de vente de CFD, est sous la responsabilité exclusive de l’investisseur final. Il est strictement interdit de reproduire ou de distribuer tout ou partie de ces informations à des fins commerciales ou privées. Les performances passées ne sont pas nécessairement indicatives des résultats futurs, et toute personne agissant sur la base de ces informations le fait entièrement à ses risques et périls. Les CFD sont des instruments complexes et présentent un risque élevé de perte rapide en capital en raison de l'effet de levier. 77% de comptes d'investisseurs de détail perdent de l'argent lors de la négociation de CFD avec ce fournisseur. Vous devez vous assurer que vous comprenez comment les CFD fonctionnent et que vous pouvez vous permettre de prendre le risque probable de perdre votre argent. Avec le Compte Risque Limité, le risque de pertes est limité au capital investi."