

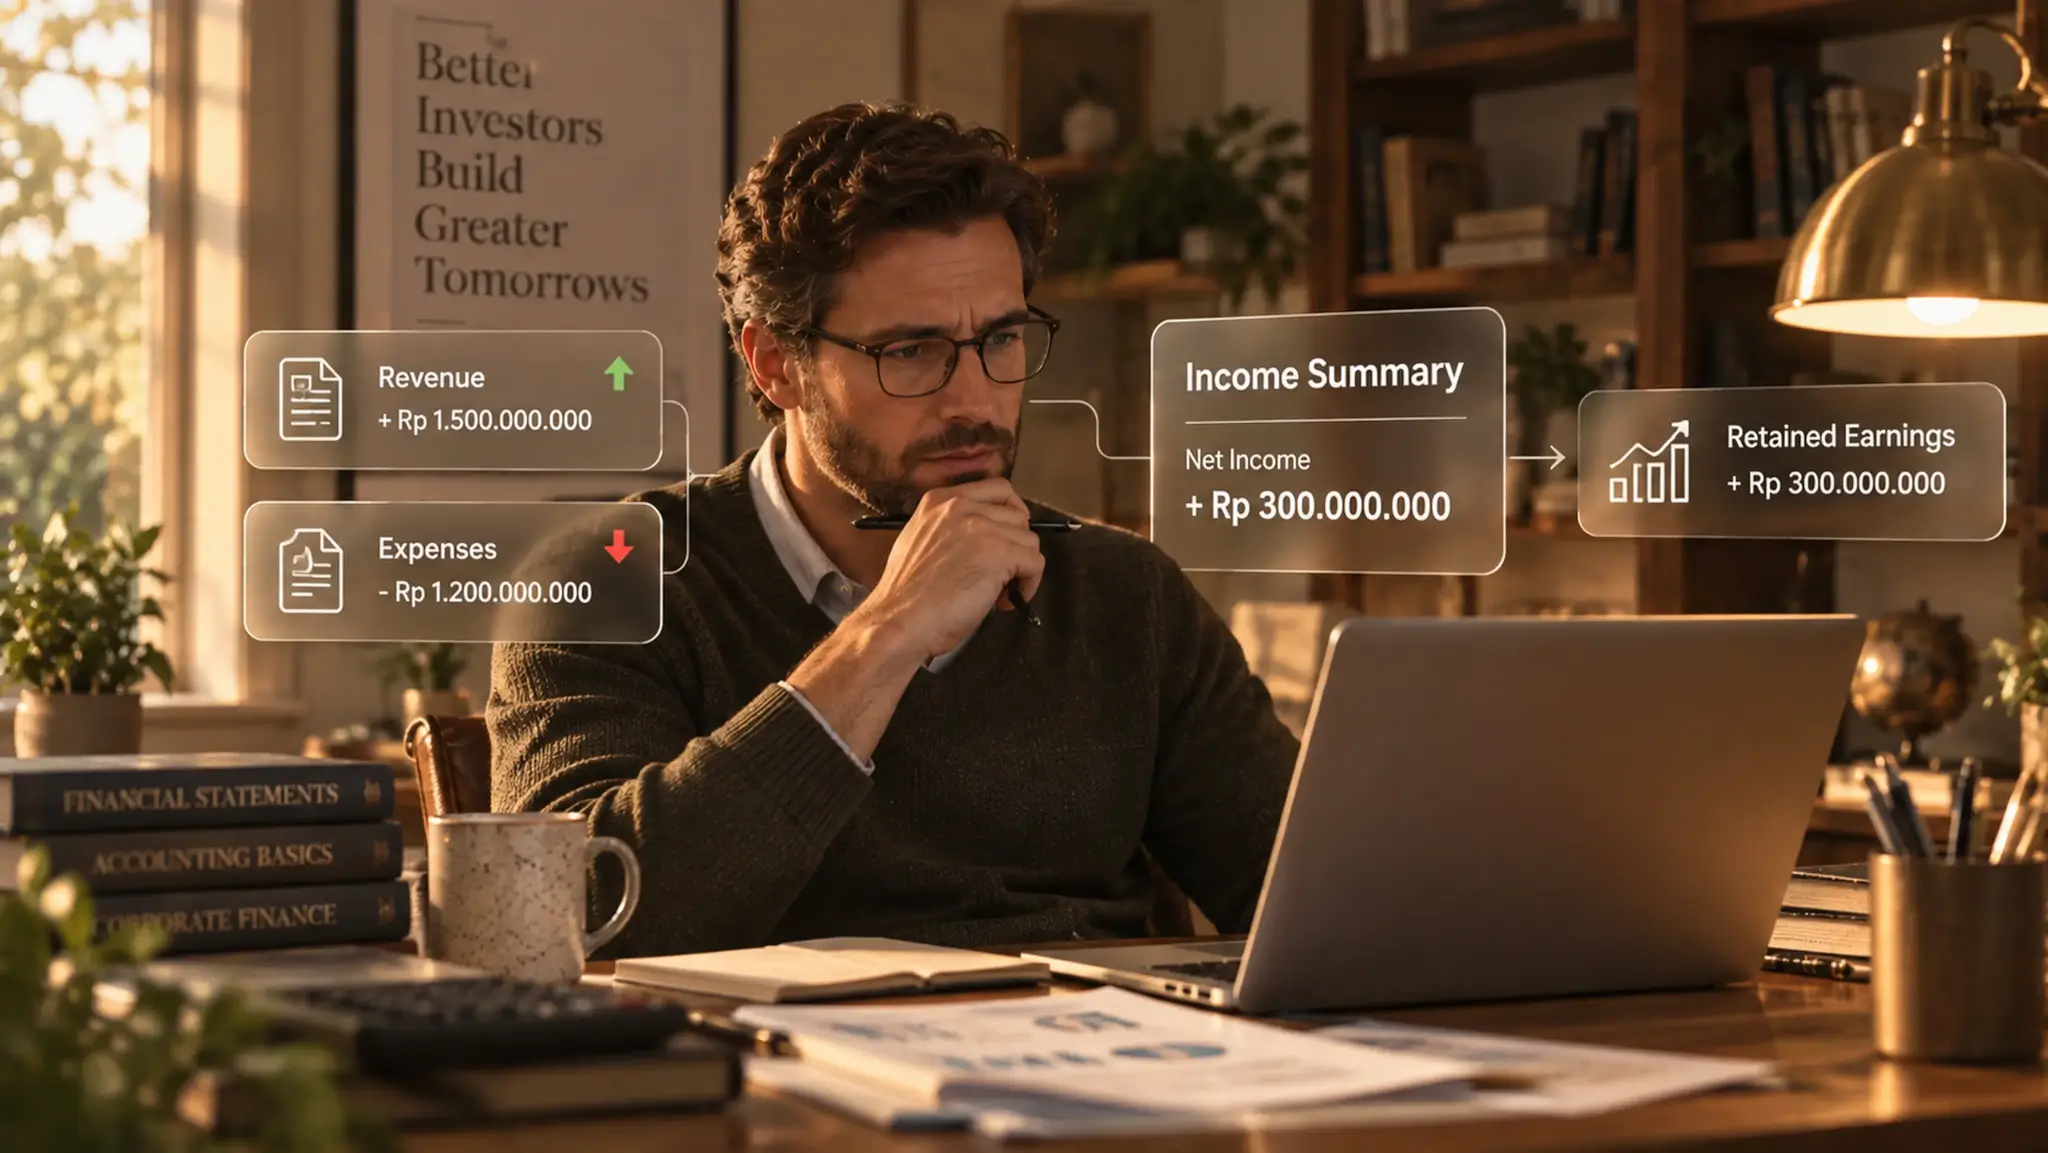
Income summary adalah akun sementara dalam proses penutupan akuntansi yang mengumpulkan saldo pendapatan dan beban untuk menentukan laba atau rugi suatu periode. Setelah hasil akhirnya diketahui, saldo tersebut dipindahkan ke retained earnings atau akun ekuitas terkait agar akun sementara kembali menjadi nol.
Income summary adalah akun sementara dalam proses penutupan akuntansi yang mengumpulkan saldo pendapatan dan beban untuk menentukan laba atau rugi suatu periode. Setelah hasil akhirnya diketahui, saldo tersebut dipindahkan ke retained earnings atau akun ekuitas terkait agar akun sementara kembali menjadi nol.
Poin Penting
- Income summary adalah akun sementara yang digunakan saat proses penutupan periode akuntansi.
- Akun ini mengumpulkan saldo revenue dan expense untuk memperoleh net income atau net loss.
- Revenue dan expense merupakan akun sementara sehingga saldonya perlu ditutup pada akhir periode.
- Hasil dari income summary kemudian dipindahkan ke retained earnings atau akun ekuitas terkait.
- Setelah proses closing selesai, saldo income summary kembali menjadi nol untuk periode berikutnya.
Dalam laporan keuangan, investor biasanya lebih familiar dengan istilah seperti revenue, net income, cash flow, dan retained earnings. Namun, di balik penyusunan laporan tersebut terdapat proses akuntansi yang memastikan pendapatan dan beban dari satu periode tidak tercampur dengan periode berikutnya. Salah satu akun yang dapat digunakan dalam proses tersebut adalah income summary.
Secara sederhana, income summary membantu “merangkum” hasil operasi perusahaan sebelum laba atau rugi akhirnya masuk ke bagian ekuitas. Akun ini bukan aset, utang, pendapatan, maupun beban permanen. Ia hanya digunakan sementara dalam proses penutupan pembukuan.
Memahami konsep ini dapat membantu pembaca melihat bagaimana angka laba bersih pada income statement pada akhirnya memengaruhi retained earnings dalam balance sheet.
Apa Itu Income Summary?
Income summary adalah akun sementara yang digunakan untuk mengumpulkan saldo akun pendapatan dan beban pada akhir suatu periode akuntansi. Tujuannya adalah menentukan apakah perusahaan menghasilkan net income atau net loss sebelum hasil tersebut dipindahkan ke akun ekuitas. Dalam Bahasa Indonesia, konsep ini dapat dipahami sebagai akun ikhtisar laba rugi. Akun tersebut berfungsi sebagai perantara ketika perusahaan melakukan closing entries atau jurnal penutup.
Misalnya perusahaan mencatat total revenue Rp1,5 miliar dan total expenses Rp1,2 miliar selama satu periode. Setelah seluruh saldo tersebut dipindahkan ke income summary, akun ini akan menunjukkan selisih Rp300 juta sebagai net income. Setelah laba tersebut dipindahkan ke retained earnings, income summary kembali menjadi nol.
Kenapa Income Summary Disebut Akun Sementara?
Income summary disebut temporary account karena hanya digunakan dalam satu bagian dari siklus akuntansi, yaitu saat proses closing. Akun ini tidak membawa saldo dari satu periode ke periode berikutnya. Karakter tersebut berbeda dengan akun permanen seperti cash, debt, assets, atau retained earnings. Saldo akun permanen tetap berlanjut selama perusahaan masih memiliki aset, kewajiban, atau ekuitas tersebut.
Sementara itu, akun seperti revenue dan expense harus kembali menjadi nol setelah satu periode selesai. Jika tidak ditutup, pendapatan tahun lalu akan bercampur dengan pendapatan tahun berjalan sehingga analisis kinerja menjadi tidak akurat. Income summary membantu melakukan reset tersebut secara terstruktur.
Apa Fungsi Income Summary?
Fungsi utamanya adalah menggabungkan seluruh revenue dan expense menjadi satu hasil bersih. Dari sinilah perusahaan dapat menentukan net income atau net loss untuk periode terkait. Secara umum, income summary memiliki beberapa fungsi:
- Mengumpulkan Saldo Revenue.
- Mengumpulkan Saldo Expense.
- Menghitung Net Income atau Net Loss.
- Menjadi Penghubung menuju Akun Ekuitas.
- Membantu Mengosongkan Akun Sementara.
- Menyiapkan Pembukuan untuk Periode Berikutnya.
Dengan mekanisme tersebut, laporan keuangan setiap periode dapat berdiri sendiri. Investor kemudian dapat membandingkan kinerja antar-kuartal atau antar-tahun tanpa saldo operasional periode sebelumnya ikut tercampur.
Bagaimana Income Summary Bekerja?
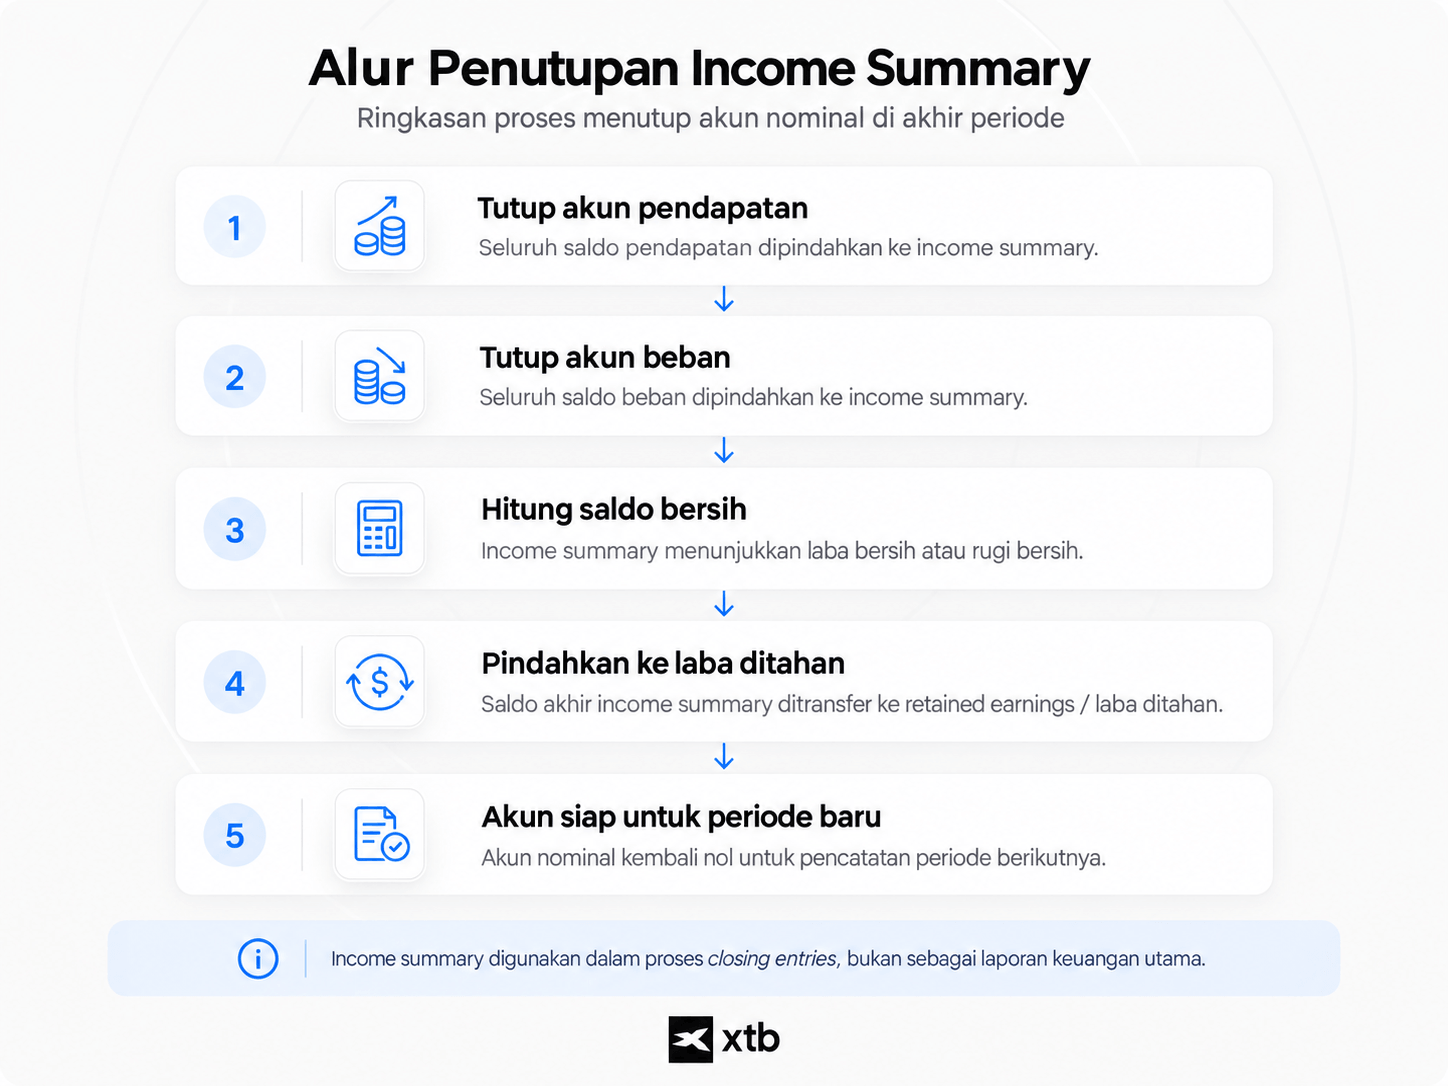
Prosesnya dapat dipahami melalui tiga tahap utama. Pertama, seluruh akun revenue ditutup ke income summary. Kedua, seluruh akun expense juga ditutup ke income summary. Setelah itu, selisih revenue dan expense menghasilkan laba atau rugi yang kemudian dipindahkan ke retained earnings atau akun ekuitas terkait.
Secara sederhana:
Revenue → Income Summary ← Expense
Kemudian:
Income Summary → Retained Earnings
Setelah proses selesai, revenue, expense, dan income summary kembali memiliki saldo nol. Retained earnings tetap membawa hasil tersebut karena merupakan akun permanen.
Tahap 1: Menutup Revenue ke Income Summary
Revenue biasanya memiliki saldo kredit. Untuk menutup akun pendapatan, saldo revenue didebit sebesar nilai akhirnya, kemudian income summary dikredit dengan jumlah yang sama.
Misalnya perusahaan mencatat:
- Sales Revenue Rp500 juta.
- Service Revenue Rp50 juta.
Total revenue berarti Rp550 juta.
Secara konsep, jurnal penutupnya adalah:
- Debit Sales Revenue Rp500 juta
- Debit Service Revenue Rp50 juta
- Credit Income Summary Rp550 juta
Setelah jurnal tersebut dibuat, saldo akun revenue menjadi nol. Income summary kini memiliki saldo kredit sebesar Rp550 juta sebelum expense diperhitungkan.
Tahap 2: Menutup Expense ke Income Summary
Expense biasanya memiliki saldo debit. Untuk menutupnya, masing-masing expense dikredit, sedangkan income summary didebit.
Misalnya perusahaan memiliki:
- Salary Expense Rp100 juta.
- Rent Expense Rp40 juta.
- Utilities Expense Rp15 juta.
Total expenses adalah Rp155 juta.
- Jurnal penutupnya secara sederhana:
- Debit Income Summary Rp155 juta
- Credit Salary Expense Rp100 juta
- Credit Rent Expense Rp40 juta
- Credit Utilities Expense Rp15 juta
Setelah proses tersebut, seluruh expense kembali memiliki saldo nol. Income summary sekarang memperlihatkan selisih antara revenue Rp550 juta dan expense Rp155 juta.
Bagaimana Net Income Terlihat dalam Income Summary?
Setelah revenue dan expense ditutup, saldo income summary menunjukkan hasil operasi perusahaan.
Dengan contoh sebelumnya:
Revenue Rp550 juta − Expenses Rp155 juta = Net Income Rp395 juta
Karena revenue lebih tinggi daripada expense, income summary akan memiliki saldo kredit sebesar Rp395 juta.
Sebaliknya, jika expenses lebih besar daripada revenue, income summary akan memiliki saldo debit yang menunjukkan net loss. Dengan demikian:
- Saldo Kredit. Menunjukkan net income.
- Saldo Debit. Menunjukkan net loss.
Namun, saldo tersebut tidak akan dibiarkan berada di income summary karena akun ini harus kembali menjadi nol.
Tahap 3: Memindahkan Income Summary ke Retained Earnings
Langkah terakhir adalah memindahkan laba atau rugi dari income summary menuju akun ekuitas.
Jika perusahaan memperoleh net income Rp395 juta:
-
Debit Income Summary Rp395 juta
-
Credit Retained Earnings Rp395 juta
Income summary kembali menjadi nol, sementara retained earnings bertambah Rp395 juta. Jika perusahaan justru mencatat net loss, arah jurnalnya berbalik. Income summary dikredit dan retained earnings didebit sehingga akumulasi laba ditahan perusahaan berkurang.
Tahap ini menjadi penghubung penting antara kinerja yang dilaporkan pada income statement dan posisi ekuitas pada balance sheet.
Apa Hubungan Income Summary dengan Retained Earnings?
Retained earnings adalah akumulasi laba perusahaan yang tidak seluruhnya dibagikan kepada pemegang saham. Berbeda dengan income summary, retained earnings merupakan akun permanen.
Ketika perusahaan menghasilkan laba, retained earnings secara umum dapat meningkat. Ketika perusahaan mengalami rugi, saldo tersebut dapat berkurang. Distribusi kepada pemegang saham juga dapat memengaruhi retained earnings tergantung struktur dan perlakuan akuntansinya.
Income summary hanya menjadi jalur sementara untuk memindahkan hasil operasi satu periode ke bagian ekuitas. Itulah mengapa income summary sering dijelaskan sebagai bridge antara income statement dan balance sheet.
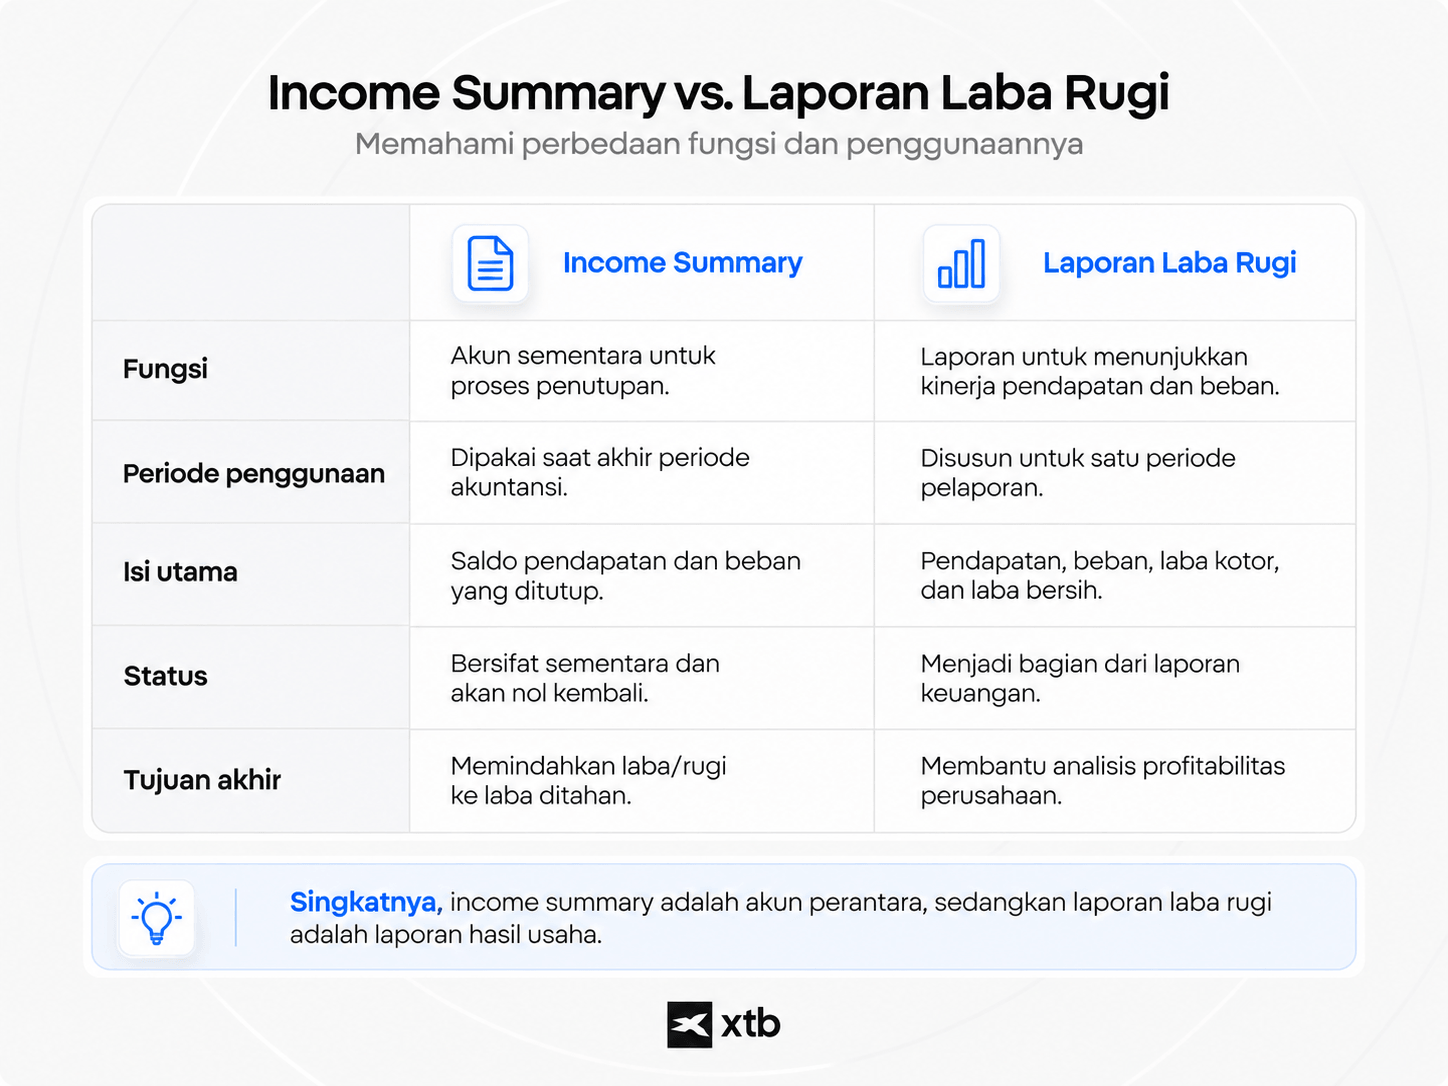
Income Summary vs Income Statement, Apa Bedanya?
Nama keduanya terdengar mirip, tetapi sebenarnya berbeda. Income statement adalah laporan keuangan yang menunjukkan revenue, expenses, dan profit atau loss perusahaan selama periode tertentu. Laporan ini ditujukan untuk memberikan informasi kepada manajemen, investor, kreditur, dan pengguna laporan lainnya.
Sementara itu, income summary adalah akun internal sementara dalam proses bookkeeping. Akun tersebut digunakan untuk menutup revenue dan expense sebelum hasil bersih dipindahkan ke ekuitas. Secara sederhana:
-
Income Statement. Laporan yang dibaca pengguna laporan keuangan.
-
Income Summary. Akun teknis yang digunakan dalam proses closing.
Investor biasanya tidak akan melihat baris “income summary” sebagai komponen utama laporan laba rugi publik. Namun, konsepnya membantu memahami bagaimana siklus akuntansi bekerja.
Kenapa Revenue dan Expense Harus Dikembalikan ke Nol?
Revenue dan expense digunakan untuk mengukur performa selama periode tertentu. Misalnya, perusahaan ingin mengetahui pendapatan dan biaya selama 2026. Jika saldo tahun sebelumnya tetap ada, angka 2026 akan bercampur dengan aktivitas 2025.
Dengan mengembalikan akun sementara menjadi nol, pencatatan periode baru dimulai dari awal. Hal ini membuat laporan keuangan lebih mudah dibandingkan antarperiode.
Contohnya, revenue perusahaan:
-
2025: Rp10 miliar.
-
2026: Rp12 miliar.
Jika akun revenue tidak ditutup, sistem dapat menunjukkan saldo kumulatif Rp22 miliar dan tidak lagi memberikan gambaran performa masing-masing tahun secara langsung. Closing entries mencegah masalah tersebut.
Apakah Income Summary Digunakan Setiap Bulan?
Frekuensinya dapat bergantung pada proses akuntansi perusahaan. Closing secara formal dapat dilakukan pada akhir tahun fiskal, tetapi perusahaan juga dapat menjalankan proses penutupan secara bulanan atau kuartalan untuk kebutuhan internal dan pelaporan interim.
Monthly close membantu manajemen mendapatkan gambaran terbaru mengenai revenue, expense, profit, serta kondisi keuangan. Quarter-end close juga penting bagi perusahaan yang menerbitkan laporan keuangan triwulanan. Terlepas dari frekuensinya, tujuan dasarnya tetap sama, yaitu memastikan transaksi suatu periode telah dicatat dan dipisahkan dari periode berikutnya.
Kenapa Konsep Ini Penting bagi Investor?
Investor tidak harus membuat closing journal perusahaan untuk memperoleh manfaat dari memahami income summary. Konsep ini membantu menjelaskan hubungan antara laba bersih dan perubahan ekuitas.
Ketika membaca laporan perusahaan, investor dapat mengikuti alurnya:
Revenue − Expenses = Net Income
Kemudian laba tersebut akan memengaruhi:
Retained Earnings → Equity
Hubungan ini membantu ketika menganalisis apakah pertumbuhan ekuitas perusahaan berasal dari laba operasi, penerbitan saham, atau faktor lainnya.
Pemahaman tersebut juga berguna ketika menghubungkan tiga laporan keuangan utama: income statement, balance sheet, dan cash flow statement.
Apakah Income Summary Sama dengan Net Income?
Tidak. Net income adalah hasil akhir berupa laba bersih, sedangkan income summary merupakan akun sementara yang digunakan dalam proses untuk mengumpulkan revenue dan expense. Misalnya net income perusahaan adalah Rp300 juta. Angka Rp300 juta tersebut dapat muncul sebagai saldo akhir income summary sebelum akun itu ditutup.
Jadi, net income adalah hasilnya, sedangkan income summary adalah mekanisme akuntansi yang membantu memindahkan hasil tersebut. Keduanya berkaitan, tetapi bukan hal yang sama.
Kesalahan yang Perlu Dihindari
Karena proses closing melibatkan debit dan kredit dari banyak akun, kesalahan dapat menyebabkan profit atau ekuitas tercatat tidak akurat. Beberapa kesalahan yang perlu dihindari antara lain:
- Tidak Menutup Seluruh Akun Revenue.
- Tidak Menutup Seluruh Akun Expense.
- Membalik Posisi Debit dan Kredit.
- Memindahkan Nilai yang Salah ke Retained Earnings.
- Mencampurkan Transaksi dari Periode Berbeda.
- Tidak Menyimpan Dokumentasi Closing Entries.
Perusahaan juga perlu memastikan proses tersebut konsisten dengan standar pelaporan yang digunakannya. Dokumentasi yang jelas membantu proses rekonsiliasi, kontrol internal, dan audit.
Income Summary dalam Siklus Akuntansi
Income summary berada pada tahap akhir accounting cycle. Sebelum sampai ke tahap ini, perusahaan terlebih dahulu mencatat transaksi, memposting ke ledger, membuat penyesuaian, dan menyusun laporan keuangan. Setelah laporan periode tersebut selesai, akun sementara kemudian ditutup. Income summary membantu mengonsolidasikan hasilnya sebelum dipindahkan ke equity.
Alurnya secara sederhana:
Transaksi → Ledger → Penyesuaian → Laporan Keuangan → Closing Entries → Periode Baru
Income summary menjadi salah satu bagian dari tahap closing tersebut.
Kesimpulan
Income summary adalah akun sementara yang digunakan untuk merangkum seluruh revenue dan expense sebelum net income atau net loss dipindahkan ke akun ekuitas seperti retained earnings. Setelah proses penutupan selesai, saldo income summary kembali menjadi nol.
Mekanisme ini memastikan pendapatan dan beban dari satu periode tidak tercampur dengan periode berikutnya. Dengan demikian, perusahaan dapat menghasilkan laporan keuangan yang lebih konsisten dan memudahkan perbandingan performa antarperiode.
Bagi investor, income summary mungkin bukan angka yang muncul secara langsung saat melihat saham di aplikasi investasi. Namun, memahami konsep ini membantu menjelaskan bagaimana laba perusahaan mengalir dari income statement menuju retained earnings dan equity di balance sheet.
FAQ
Income summary adalah akun sementara dalam proses akuntansi yang digunakan untuk mengumpulkan saldo revenue dan expense pada akhir periode. Selisihnya menunjukkan net income atau net loss sebelum dipindahkan ke retained earnings.
Income summary berfungsi merangkum seluruh pendapatan dan beban, menentukan laba atau rugi periode tersebut, serta membantu menutup akun sementara sebelum periode akuntansi berikutnya dimulai.
Income statement adalah laporan keuangan yang menunjukkan pendapatan, beban, dan laba perusahaan. Income summary adalah akun sementara yang digunakan dalam proses closing untuk memindahkan hasil operasi menuju akun ekuitas.
Tidak. Income summary merupakan temporary account. Setelah saldo net income atau net loss dipindahkan ke retained earnings, saldo income summary menjadi nol.
Net income dalam income summary akan meningkatkan retained earnings ketika dipindahkan pada proses closing. Jika perusahaan mengalami net loss, retained earnings dapat berkurang sebesar nilai kerugian tersebut.
Income summary digunakan ketika perusahaan melakukan closing entries pada akhir periode akuntansi. Frekuensinya dapat mengikuti proses pelaporan perusahaan, misalnya bulanan, kuartalan, atau tahunan.
Apakah Saham Netflix Masih Menarik saat Pertumbuhan Melambat?
Apa Itu Analisis Fundamental? Cara Menilai Sebuah Aset
Dividend Payout Ratio: Seberapa Aman Dividen Saham?
Materi pemasaran ini bukan merupakan rekomendasi investasi atau saran strategi investasi. Informasi ini tidak menjamin kinerja atau hasil investasi di masa mendatang. Aktivitas trading melibatkan risiko kerugian finansial yang signifikan, termasuk kemungkinan kehilangan sebagian maupun seluruh modal yang diinvestasikan. Segala keputusan trading sepenuhnya menjadi tanggung jawab individu.