

- Bank of Japan menaikkan suku bunga 25 bps menjadi 1,25%, level tertinggi dalam 31 tahun.
- Yen justru melemah setelah keputusan karena forward guidance BoJ dinilai kurang hawkish dibanding ekspektasi pasar.
- Keputusan diambil dengan voting 7–2, menunjukkan belum ada kesepakatan penuh di internal Policy Board.
- Gubernur Kazuo Ueda menegaskan bahwa kenaikan suku bunga berikutnya akan bergantung pada data, terutama perkembangan inflasi, tanpa jadwal tetap.
- Meski kebijakan moneter mulai dinormalisasi, BoJ masih menilai financial conditions tetap accommodative, sehingga fokus pasar kini beralih ke seberapa cepat kenaikan suku bunga selanjutnya akan dilakukan.
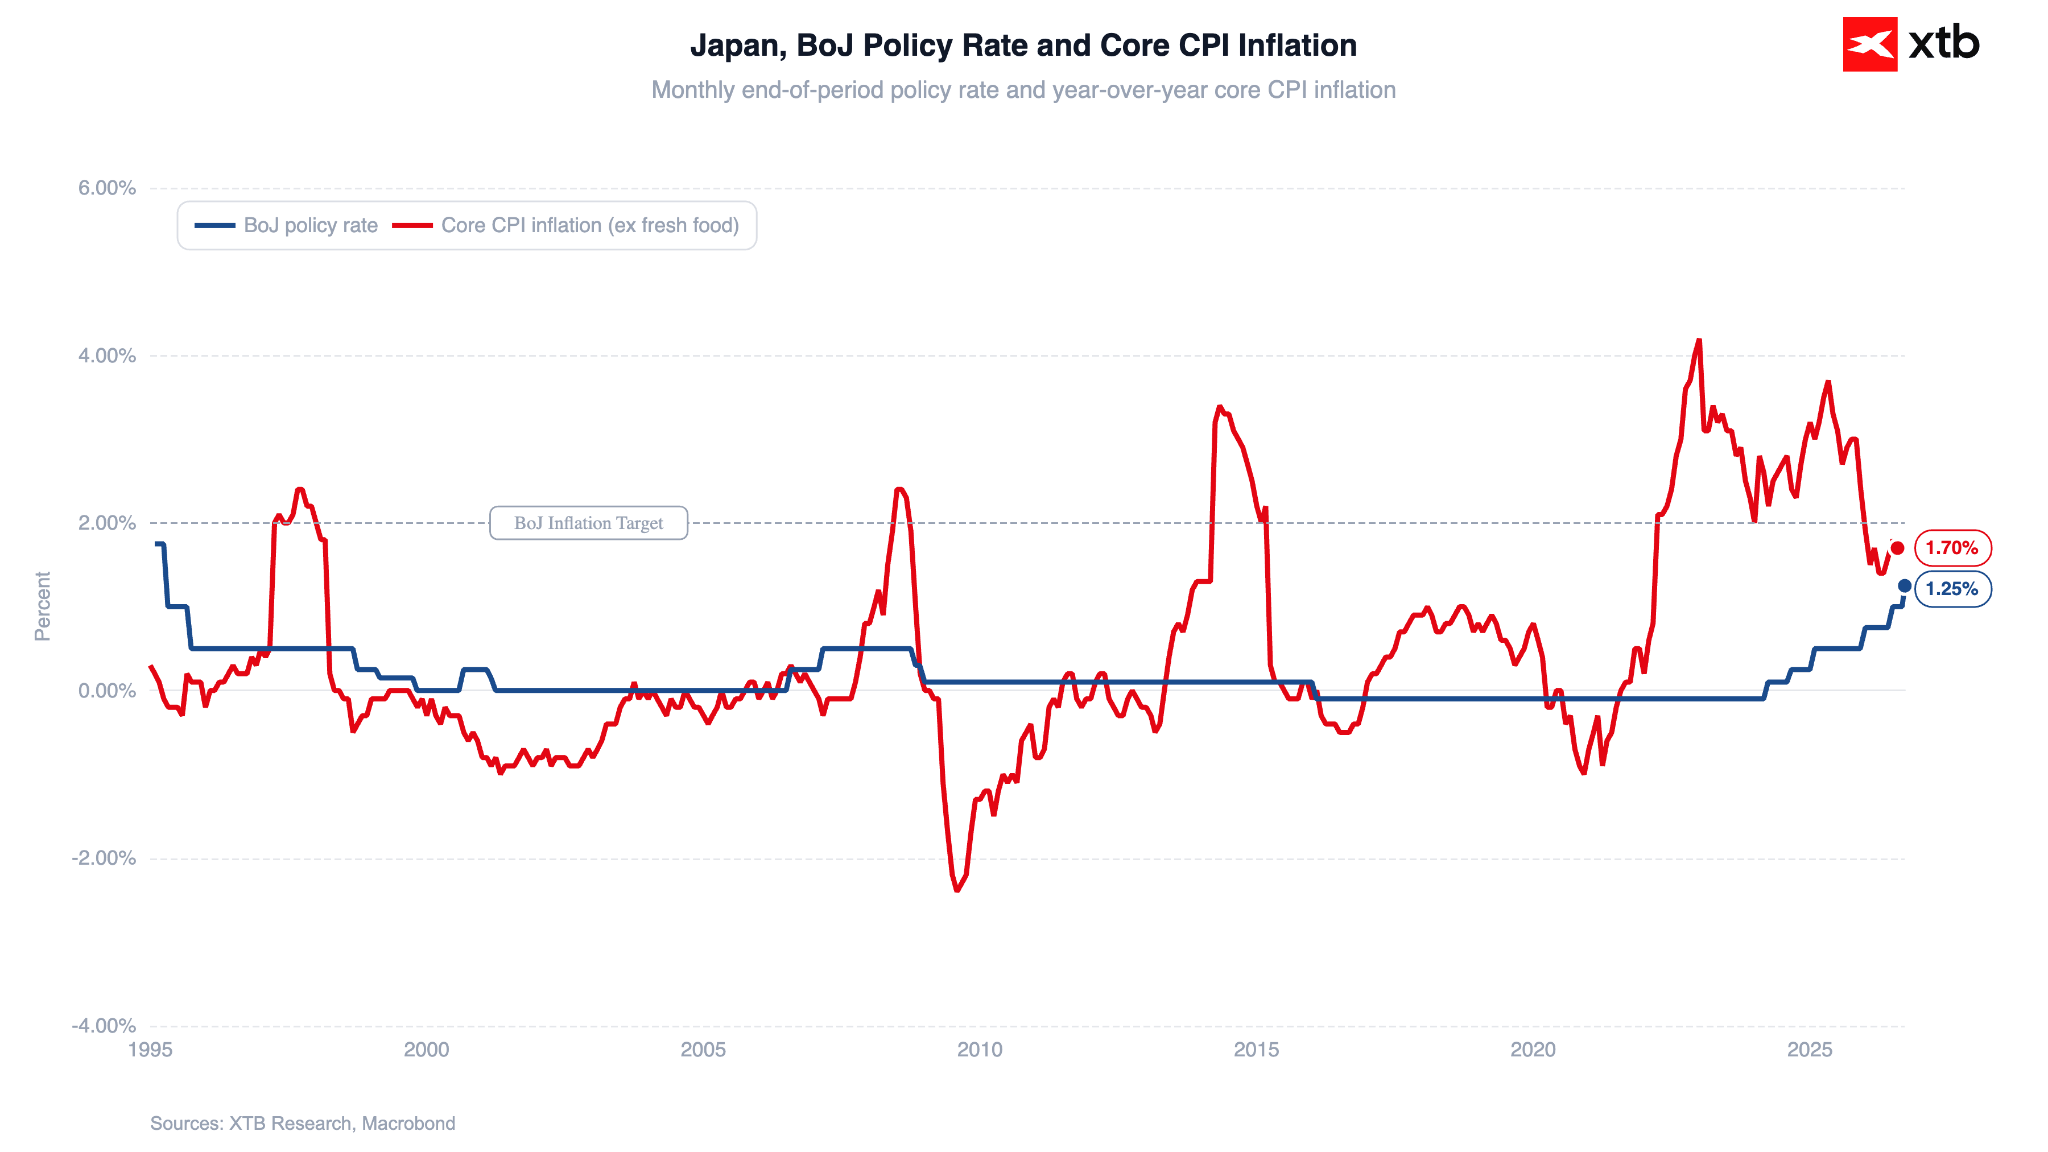
Bank of Japan mengikuti langkah Federal Reserve hari ini dengan menaikkan suku bunga sebesar 25 basis poin menjadi 1,25%, level tertinggi dalam 31 tahun.
Gambar 1: Suku Bunga BoJ dan Core CPI Jepang (1995–2026)
Sumber: XTB Research, 18.09.2026
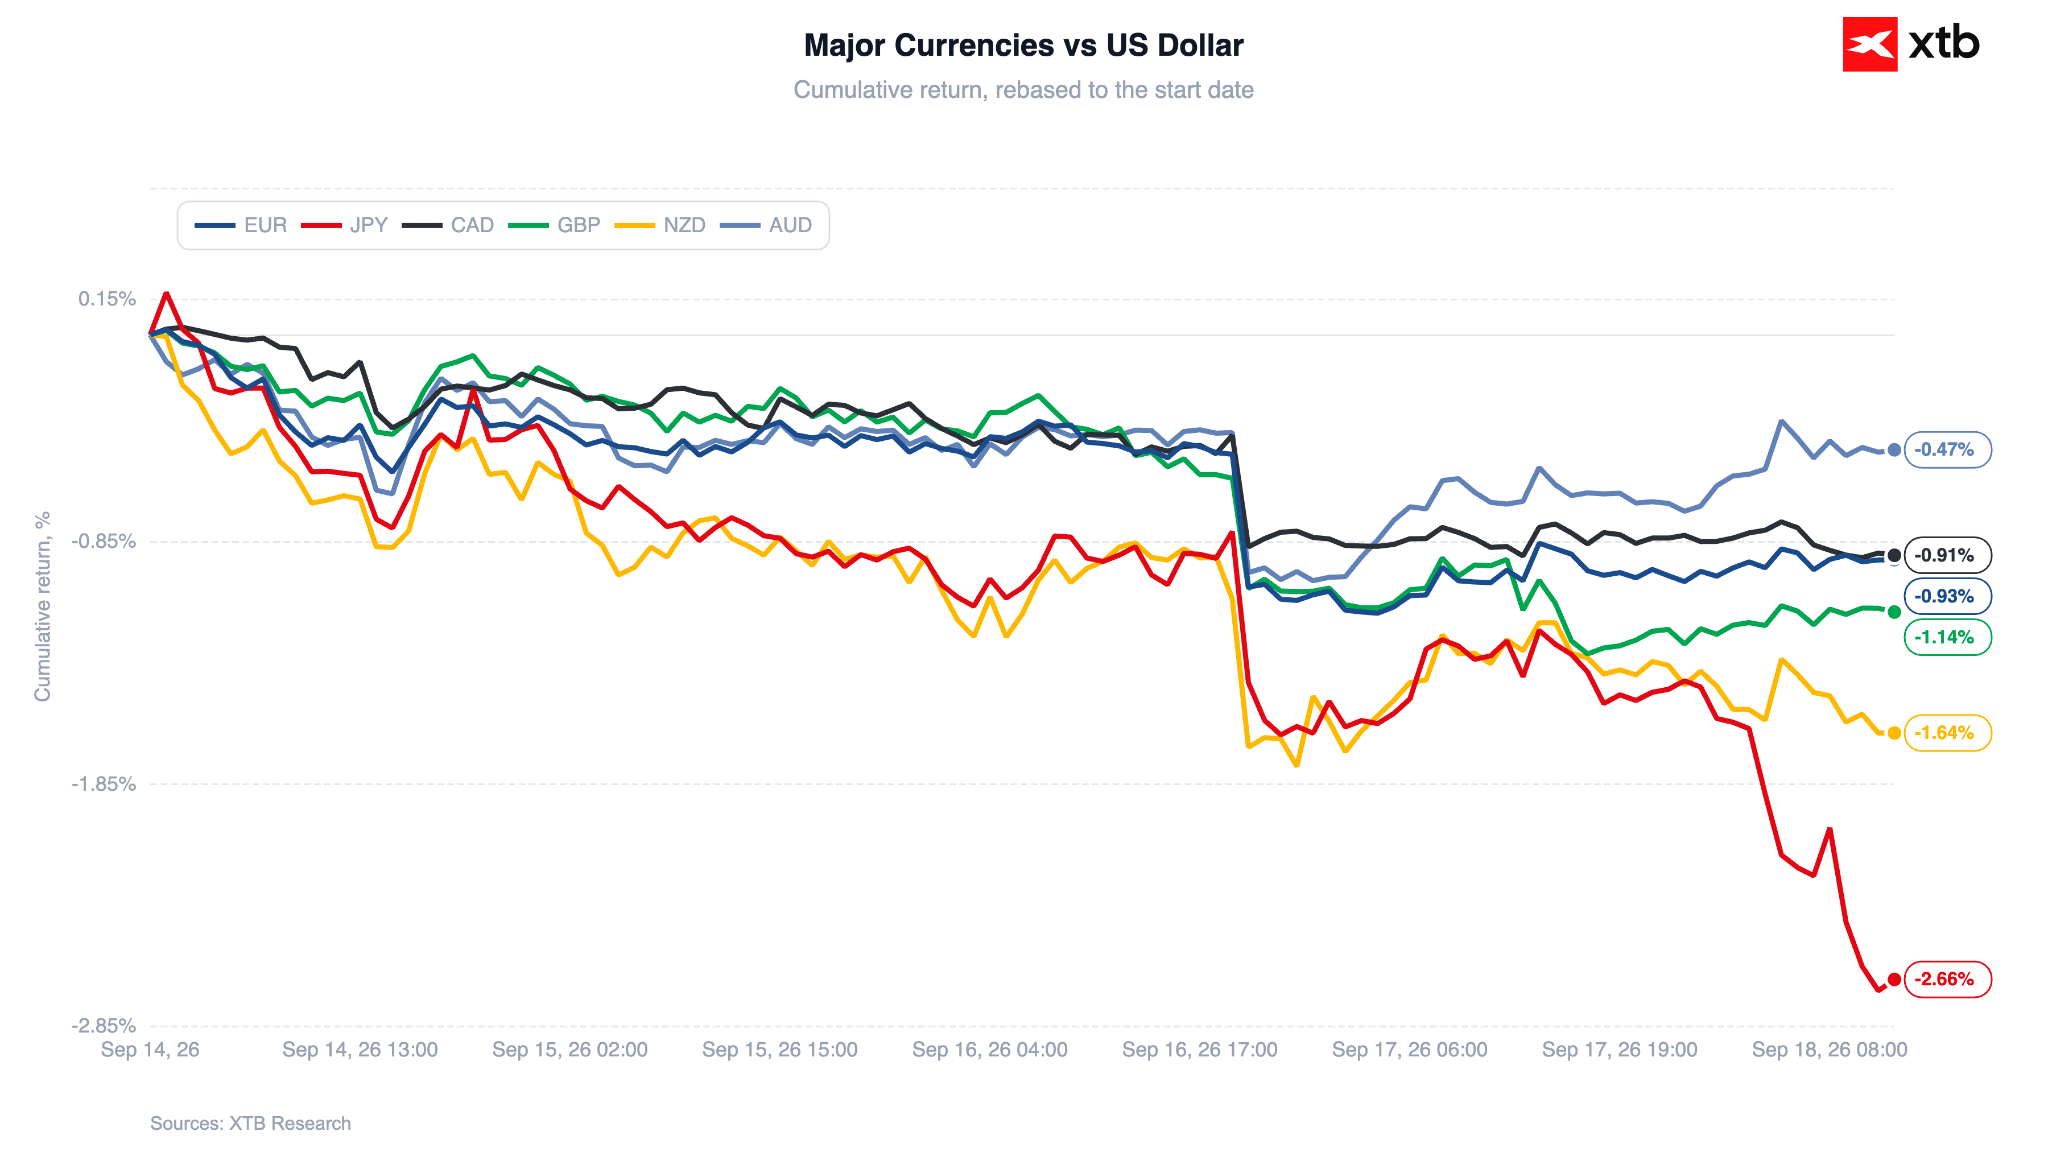
Berbeda dengan dolar AS yang menguat setelah pertemuan FOMC, yen hari ini justru kehilangan sebagian kenaikan yang telah dikumpulkan selama beberapa minggu terakhir.
Gambar 2: Performa Mata Uang Utama terhadap USD (14.09.2026–19.09.2026)
Sumber: XTB Research, 18.09.2026
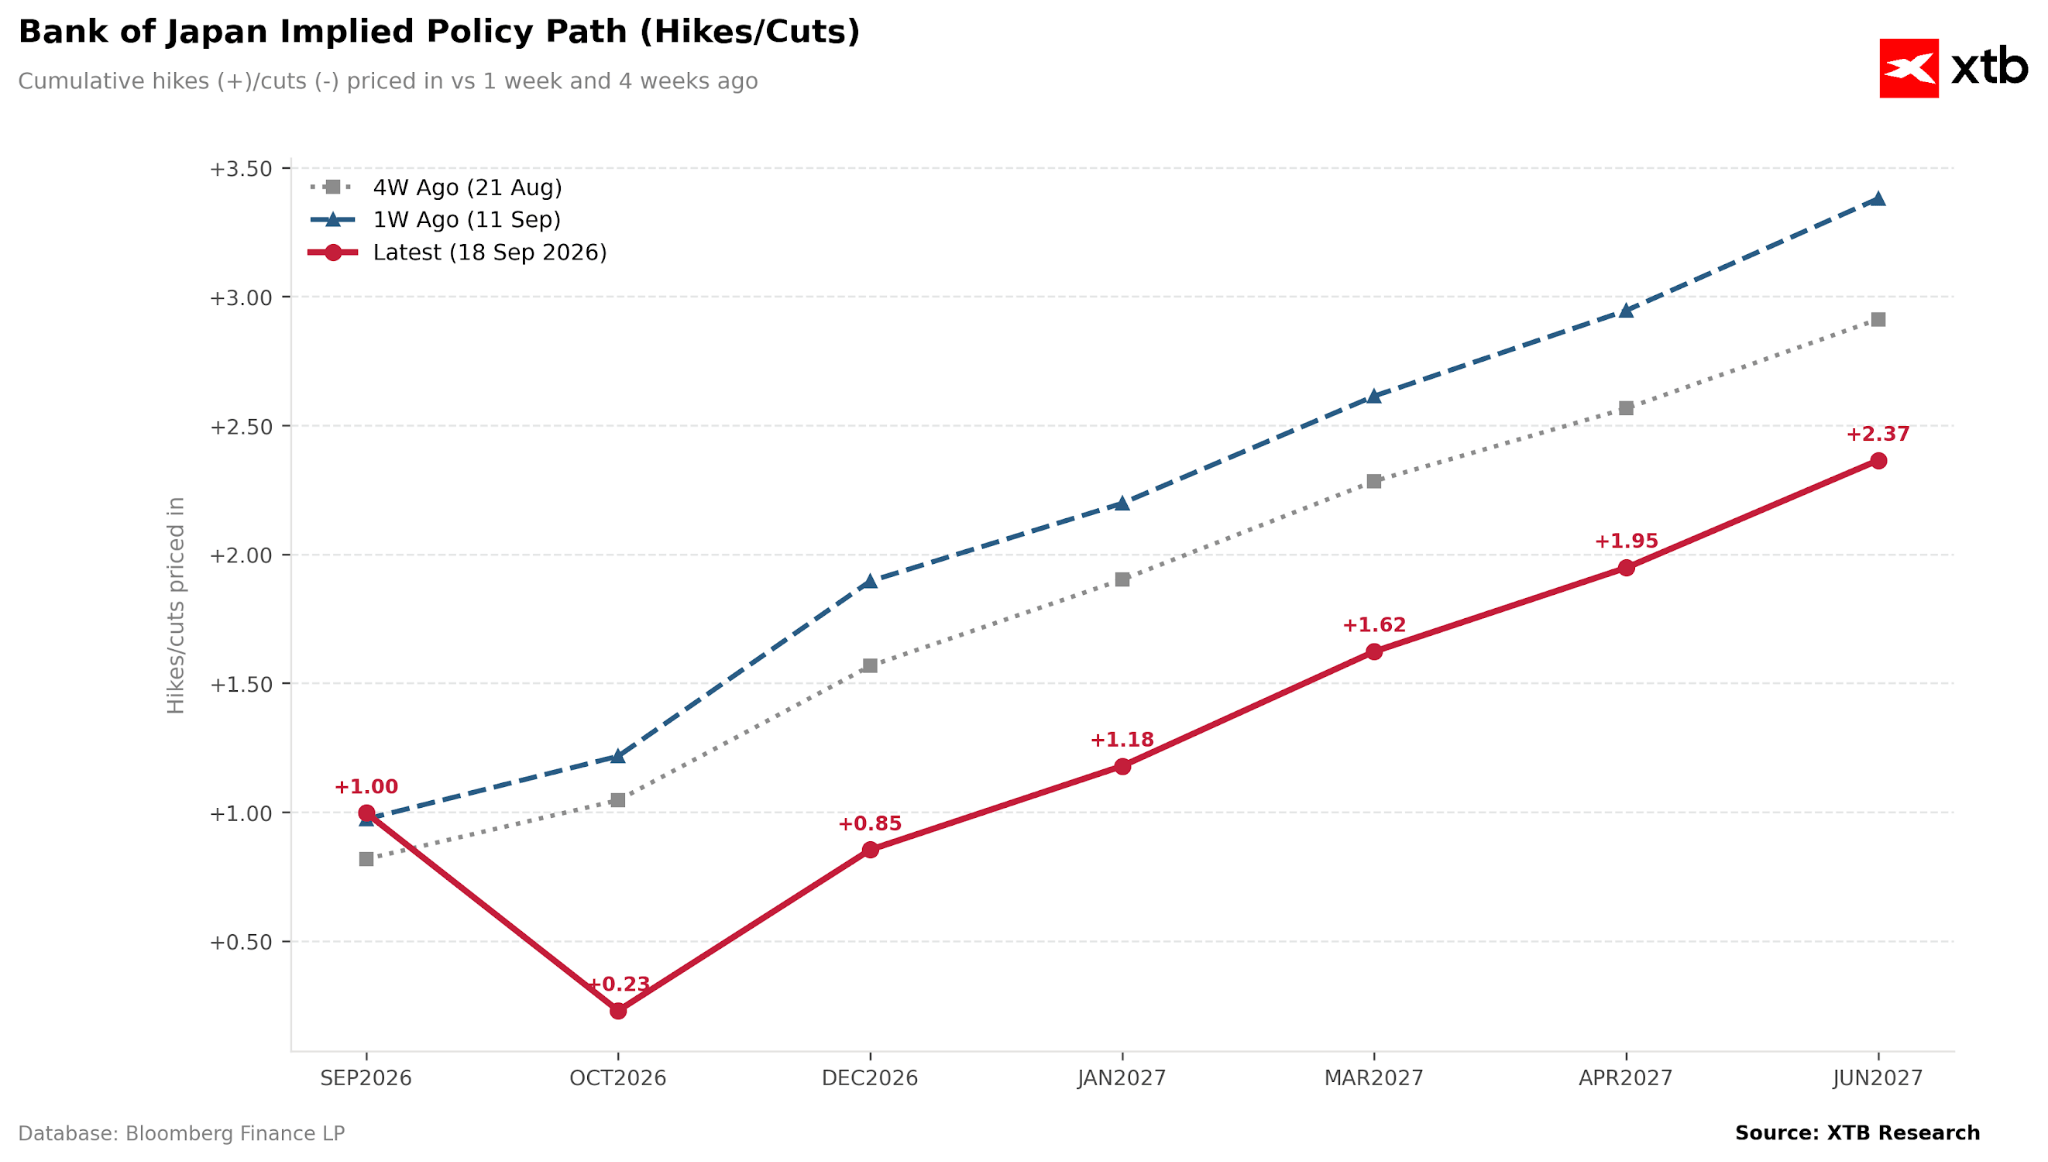
Ada beberapa faktor di balik pergerakan tersebut, tetapi semuanya berpusat pada satu isu utama: BoJ gagal memenuhi ekspektasi pasar terkait forward guidance.
Gambar 3: Jalur Suku Bunga BoJ Berdasarkan Ekspektasi Pasar (2026–2027)
Sumber: XTB Research, 18.09.2026
Catatan: Valuasi saat ini mengacu pada baseline yang lebih tinggi, yaitu tingkat suku bunga setelah kenaikan hari ini.
Mengapa Keputusan Suku Bunga BoJ Tidak Didukung Penuh?
Faktor paling penting adalah keputusan yang tidak bulat, dengan voting 7–2.
Kenaikan suku bunga ditolak oleh dua anggota Policy Board yang ditunjuk pada Maret oleh pemerintahan Sanae Takaichi, yaitu Toichiro Asada dan Ayano Sato.
Perbedaan suara ini menjadi semakin penting karena dua anggota yang dianggap paling hawkish, Naoki Takamura dan Hajime Takata, akan mengakhiri masa jabatan mereka pada Juli tahun depan.
Pemerintah akan kembali memiliki hak untuk mengajukan kandidat pengganti.
Artinya, pusat gravitasi kebijakan di dalam Policy Board berpotensi bergeser ke arah yang lebih dovish.
Namun proses pengangkatan anggota BoJ tetap membutuhkan persetujuan dari kedua kamar parlemen.
Berbeda dengan undang-undang biasa, di mana mayoritas konstitusional dua pertiga di House of Representatives dapat digunakan untuk melewati veto House of Councillors, penunjukan anggota Policy Board membutuhkan persetujuan kedua kamar.
Hal ini membatasi ruang pemerintah untuk secara bebas memasukkan kandidat yang sangat dovish.
Takaichi sendiri dikenal sebagai reflationist, yaitu pendukung kebijakan yang bertujuan menciptakan inflasi moderat untuk mendorong permintaan dan aktivitas ekonomi.
Pendekatan tersebut memiliki kemiripan dengan Abenomics, kebijakan ekonomi mantan Perdana Menteri Shinzo Abe yang menggabungkan kebijakan fiskal longgar, yen yang relatif lemah untuk mendukung ekspor, serta stimulus aktif melalui belanja pemerintah.
Mengapa Yen Melemah Setelah BoJ Menaikkan Suku Bunga?
Konferensi pers Gubernur Kazuo Ueda sempat mendorong USDJPY turun, tetapi efek tersebut tidak bertahan lama dan yen gagal mempertahankan momentum penguatannya.
Ueda mengatakan bahwa sebelumnya tujuan kebijakan jangka pendek BoJ adalah mendorong underlying inflation keluar dari level di bawah 2%.
Kini, menurutnya, underlying inflation sudah mulai mendekati target tersebut.
Perubahan ini menunjukkan bahwa fase kebijakan moneter Jepang telah bergeser.
Namun, Ueda juga menegaskan bahwa BoJ tidak memiliki jadwal tetap atau ritme kenaikan suku bunga yang sudah ditentukan sebelumnya.
Dengan kata lain, pasar tidak bisa berasumsi bahwa kenaikan akan terjadi setiap kuartal atau dalam interval tertentu.
Setiap langkah berikutnya akan bergantung pada data makroekonomi terbaru, terutama perkembangan inflasi.
Ueda juga berusaha menenangkan pasar dengan menegaskan bahwa meskipun kebijakan moneter Jepang tidak lagi ultra-loose, financial conditions masih tetap accommodative.
Dalam menggambarkan kondisi ekonomi Jepang saat ini, ia menggunakan istilah “mild recovery.”
BoJ juga akan terus memantau pergerakan nilai tukar.
Yen yang lemah dapat meningkatkan imported inflation, terutama ketika harga energi tetap tinggi.
Hal ini menjadi semakin penting mengingat Jepang mengandalkan impor untuk memenuhi sekitar 90% kebutuhan energinya.
Dengan demikian, keputusan hari ini memang membawa suku bunga Jepang ke level tertinggi dalam lebih dari tiga dekade.
Namun bagi pasar, pertanyaan yang lebih penting bukan lagi apakah BoJ sedang melakukan normalisasi kebijakan, melainkan seberapa cepat bank sentral bersedia melanjutkannya.



Oil Melonjak 4%, Saham dan Obligasi Kembali Tertekan

Oil Turun 2%, Pasokan Teluk Persia Jadi Tekanan
Market Wrap: Wall Street Menguat, AI dan The Fed Jadi Fokus Pasar

Market Wrap: Wall Street Rebound, Nikkei Melonjak Hampir 3%
Perdagangan Berjangka mengandung risiko kerugian. Materi ini hanya untuk tujuan informasi dan bukan merupakan nasihat investasi. Kinerja masa lalu tidak menjamin hasil di masa mendatang. Investasi memiliki risiko. Berinvestasilah dengan bijak. XTB Indonesia berizin dan diawasi oleh Bappebti, OJK dan BI.