


Pada 18 September 2026, Bank of Japan menaikkan suku bunga acuan sebesar 25 basis poin menjadi 1,25%, level tertinggi sejak 1995. Keputusan tersebut diambil melalui voting 7–2, dengan anggota dewan Toichiro Asada dan Ayano Sato menolak kenaikan. Ini menjadi kenaikan keempat sejak BoJ mulai menormalisasi kebijakan moneternya pada Maret 2024.
Yang berbeda kali ini adalah kecepatannya. Jarak dari kenaikan sebelumnya hanya sekitar tiga bulan, lebih cepat dibanding interval enam bulan pada beberapa langkah sebelumnya. Dengan demikian, Jepang sedang menjalani salah satu periode pengetatan moneter tercepat dalam beberapa dekade.
Gubernur Kazuo Ueda menyoroti dua faktor utama di balik keputusan tersebut.
Pertama, pertumbuhan upah terus mendorong kenaikan harga konsumen. Kedua, BoJ melihat risiko bahwa inflasi dapat kembali bergerak di atas target 2% apabila perusahaan terus meneruskan kenaikan biaya tenaga kerja dan input ke harga jual.
Tiga Bank Sentral, Satu Arah
Untuk pertama kalinya dalam siklus ini, The Fed, ECB, dan BoJ sama-sama berada dalam mode kebijakan yang lebih ketat. Federal Reserve menaikkan suku bunga sebesar 25 basis poin ke kisaran 3,75%–4,00% pada 16 September, kenaikan pertama dalam tiga tahun. Dot plot terbaru menunjukkan median pejabat Fed masih melihat ruang untuk setidaknya satu kenaikan tambahan pada 2026. Konferensi pers Ketua The Fed Kevin Warsh juga dibaca hawkish, terutama karena tekanan inflasi masih bertahan sementara harga minyak tetap tinggi. Sementara itu, suku bunga deposit facility ECB berada di sekitar 2,50% setelah rangkaian pengetatan sebelumnya.
Gambar 1: Suku Bunga BoJ, The Fed, dan ECB 2021–2026
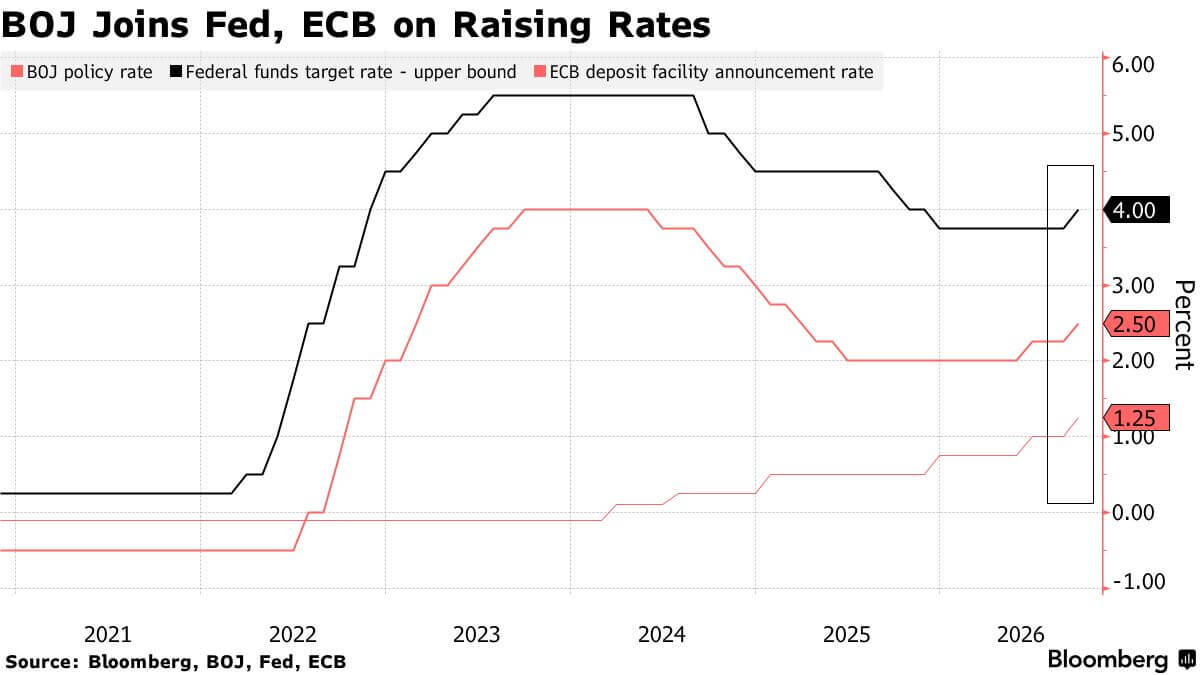
Grafik menunjukkan pergerakan suku bunga kebijakan BoJ, The Fed menggunakan upper bound, dan ECB sejak 2021 hingga 2026. Hal penting berada di bagian akhir grafik: ketiga bank sentral kini sama-sama berada pada arah kebijakan yang lebih ketat. Sumber: Bloomberg, BoJ, Fed, ECB
Bagi investor saham AS, implikasinya cukup jelas. Sumber pendanaan murah global semakin terbatas. Selisih suku bunga antara The Fed dan BoJ yang sebelumnya sangat lebar kini mulai menyempit. Spread absolut memang masih besar, tetapi arah perubahannya mulai relevan karena secara bertahap mengurangi keuntungan dari strategi pendanaan berbasis yen.
Mengapa Ini Penting untuk Saham AS: Yen Carry Trade
Hubungan paling langsung antara kenaikan suku bunga BoJ dan pasar saham AS berada pada yen carry trade. Selama bertahun-tahun, investor global meminjam dana dalam yen dengan biaya sangat rendah, kemudian mengalokasikan dana tersebut ke aset dengan return lebih tinggi. Tujuannya mencakup US Treasuries, obligasi global, saham AS, serta aset berisiko lainnya.
Strategi ini bekerja selama dua kondisi utama bertahan:
- suku bunga Jepang tetap rendah;
- yen tetap relatif lemah.
BoJ sekarang mulai mengubah kondisi pertama. Setiap kenaikan suku bunga mempersempit keuntungan carry trade dan meningkatkan risiko bagi posisi yang menggunakan leverage.
Jika yen kemudian menguat secara cepat, investor yang sebelumnya meminjam dalam yen dapat dipaksa menutup posisi. Proses tersebut dikenal sebagai carry unwind.
Episode Agustus 2024 menjadi salah satu referensi utama. Saat kenaikan suku bunga BoJ pada Juli 2024 bertepatan dengan memburuknya data tenaga kerja AS, volatilitas pasar meningkat tajam.
Nikkei 225 mengalami koreksi besar, sementara Nasdaq juga mendapat tekanan dalam beberapa minggu berikutnya. Saham high-beta dan saham dengan valuasi tinggi menjadi kelompok yang paling sensitif terhadap shock likuiditas tersebut.
Sensitivitas Sektor di Portofolio Saham AS
Tidak semua saham AS memiliki tingkat sensitivitas yang sama terhadap carry unwind.
Kelompok yang secara historis lebih sensitif antara lain:
- saham mega-cap teknologi dan AI seperti Nvidia, Microsoft, Meta, Alphabet, dan Amazon;
- Nasdaq 100 sebagai benchmark saham growth, termasuk ETF seperti QQQ;
- saham semikonduktor dan instrumen leveraged yang biasanya memiliki volatilitas lebih tinggi ketika terjadi shock likuiditas.
Sementara itu, sektor yang cenderung lebih defensif mencakup:
- utilities seperti XLU;
- consumer staples seperti XLP;
- saham dengan valuasi lebih rendah dan ketergantungan lebih kecil terhadap ekspansi multiple.
Ini bukan berarti koreksi pasti akan terjadi setelah setiap kenaikan bunga BoJ. Namun struktur ini membantu menunjukkan bagian pasar mana yang lebih sensitif jika terjadi perubahan cepat pada yen dan global liquidity.
Reaksi Awal Tenang, Tapi Sinyal Berikutnya Penting
Respons awal pasar terhadap keputusan BoJ relatif terukur. Yen justru sempat melemah ke sekitar 157 per dolar, karena kenaikan suku bunga sudah banyak diperhitungkan dan investor lebih fokus terhadap adanya dua dissenting votes. Nikkei 225 juga tetap menguat.
Sementara itu, S&P 500 futures bergerak relatif stabil setelah Wall Street sebelumnya mencatat rebound kuat, dengan Nasdaq dan S&P 500 sama-sama menguat pada sesi Kamis. Namun respons awal yang tenang tidak berarti risiko selesai.
Fokus berikutnya bergeser ke tiga hal:
- seberapa cepat BoJ melakukan kenaikan berikutnya;
- seberapa hawkish komunikasi Kazuo Ueda;
- apakah yen menguat secara teratur atau justru bergerak terlalu cepat.
Positioning pasar saat ini juga tidak terlihat seekstrem pertengahan 2024. Hal tersebut dapat mengurangi risiko terjadinya flash crash serupa, tetapi tidak menghilangkan sensitivitas terhadap perubahan likuiditas global.
Apa Artinya bagi Investor Saham AS?
Pertanyaan praktis bagi investor saham AS bukan sekadar apakah kenaikan bunga BoJ bersifat bullish atau bearish.
Yang lebih penting adalah struktur portofolio dan horizon investasi.
- Risiko konsentrasi: portofolio yang terlalu berat pada sejumlah kecil saham mega-cap teknologi memiliki sensitivitas lebih tinggi terhadap carry unwind dibanding portofolio yang lebih terdiversifikasi.
- Lapisan mata uang: investor berbasis rupiah tidak hanya terekspos terhadap harga saham AS, tetapi juga pergerakan USD/IDR. Perubahan dolar dapat memperkuat atau mengurangi return dalam mata uang lokal.
- Horizon waktu: trader jangka pendek menghadapi risiko volatilitas lebih tinggi, sementara investor jangka panjang dapat melihat episode carry unwind sebagai bagian dari siklus volatilitas pasar.
- Dividen: struktur pajak dan withholding tax atas dividen saham AS tetap menjadi faktor terpisah dan tidak berubah hanya karena keputusan BoJ.
Kesimpulan
- Kenaikan suku bunga BoJ ke 1,25% tidak otomatis menggagalkan rally saham AS.
- Namun keputusan tersebut secara bertahap mengurangi salah satu sumber pendanaan murah yang selama bertahun-tahun menjadi bagian penting dari likuiditas global.
- Ketika The Fed, ECB, dan BoJ sama-sama mempertahankan kebijakan yang lebih ketat, investor memasuki lingkungan yang berbeda dibanding era suku bunga sangat rendah.
- Bagi investor saham AS, risiko terbesar bukan headline kenaikan suku bunga BoJ hari ini.
Yang perlu dipantau adalah kecepatan normalisasi BoJ, arah yen, dan apakah terjadi perubahan besar pada posisi carry trade global. Dalam konteks tersebut, konsentrasi portofolio, eksposur sektor, dan horizon waktu menjadi lebih penting daripada mencoba menebak arah pasar hanya dari satu keputusan bank sentral.


Emas Rebound, Tekanan dari The Fed Mereda
Anthropic Menuju IPO $2 Triliun, Tapi AI Mau Direm

Ueda Tegaskan BoJ Belum Selesai Naikkan Bunga
BoJ Naikkan Bunga, Sinyalnya Kurang Kuat
Perdagangan Berjangka mengandung risiko kerugian. Materi ini hanya untuk tujuan informasi dan bukan merupakan nasihat investasi. Kinerja masa lalu tidak menjamin hasil di masa mendatang. Investasi memiliki risiko. Berinvestasilah dengan bijak. XTB Indonesia berizin dan diawasi oleh Bappebti, OJK dan BI.