


Pergeseran Narasi
Hanya beberapa hari lalu, pasar sangat mengkhawatirkan kemungkinan harga minyak mentah kembali mencetak rekor tertinggi baru selama perang berlangsung. Namun, kini investor mulai memperhitungkan skenario yang sama sekali berbeda: runtuhnya blokade Iran. Meskipun harga minyak kembali menguat signifikan pada Senin terakhir September, kondisi pasar minyak saat ini terlihat sangat menarik sekaligus sulit diprediksi.
Belum ada kesepakatan yang diumumkan dalam beberapa hari terakhir. Iran juga belum melonggarkan persyaratan untuk membuka Selat Hormuz, sementara Trump telah sepenuhnya menolak proposal Iran. Meski demikian, muncul narasi yang semakin kuat dan didukung data bahwa ekspor minyak dari Timur Tengah mulai kembali meningkat.
Dengan kata lain, meskipun pasar belum mendapatkan terobosan diplomatik, pasar tampaknya menemukan jalan keluarnya sendiri. Situasi ini dapat disebut sebagai "perang dingin" di pasar minyak: konflik terus berlangsung dan mempertahankan sebagian besar premi geopolitik, risikonya tidak menghilang, tetapi perdagangan tetap berjalan. Hanya saja, rutenya menjadi lebih panjang, lebih mahal, dan jauh lebih berbahaya.
Sebelum melangkah lebih jauh, ada catatan penting mengenai data. Sebagian besar angka mengenai arus minyak, pergerakan tanker, dan transfer ship-to-ship (STS) berasal dari data privat, tetapi semakin banyak analisis yang mengonfirmasi peningkatan tersebut. Meskipun skala pasti pemulihan ekspor sulit diukur, arahnya terlihat semakin jelas dan mulai tercermin dalam harga kontrak dengan jatuh tempo lebih panjang. Namun, pertanyaannya adalah: apakah ini juga saatnya terjadi penurunan tajam pada bagian jangka pendek kurva harga minyak?
Apa yang Sebenarnya Berubah? Kembalinya Ekspor
Fakta terpenting menjelang berakhirnya September adalah pemulihan ekspor minyak mentah Timur Tengah. Setelah anjlok hingga sekitar 40% dari level Januari pada Maret, ekspor diperkirakan pulih menjadi sekitar 17 juta barel per hari pada September. Berdasarkan sejumlah perhitungan, angka tersebut hampir mencapai 90% dari baseline awal tahun ini.
Ini merupakan perubahan sangat besar dibandingkan keruntuhan ekspor pada musim semi.
Selain itu, terlihat perubahan rute yang jelas dan menjadi inti dari perkembangan ini. Ketika ekspor dari Teluk Persia terhenti pada musim semi, Laut Merah mengambil alih sebagian beban setelah Arab Saudi mengalihkan pengiriman minyak.
Ketika Houthi menutup jalur keluar selatan melalui Bab al-Mandab pada musim panas dan serangan terhadap pipa East-West menghentikan aliran menuju Laut Merah pada September, ekspor kembali dialihkan melalui Teluk Persia, yang kini mencatat volume sangat tinggi.
Eksportir minyak terbesar dunia tidak dapat membiarkan minyak mentah berhenti mengalir sepenuhnya. Arab Saudi akhirnya memilih mengambil risiko lebih besar dan, dengan bantuan AS, mengirimkan semakin banyak minyak melalui Selat Hormuz.
Pertanyaan berikutnya muncul: jika arus minyak mentah melalui Selat Hormuz sudah kembali ke level sangat tinggi, mengapa harga minyak belum turun?
Jawabannya adalah risiko dan tingginya biaya pengiriman. Minyak memang tetap mengalir tanpa adanya kesepakatan, tetapi pasar harus membayar lebih mahal untuk mendapatkan barel yang dibutuhkan.
Mekanisme Ekspor Baru: Hormuz Shuttle dan "Musim Berkembang Biak" di Teluk Oman
Bagaimana mekanisme baru ini bekerja secara fisik?
Muncul sistem yang oleh sejumlah analis disebut sebagai "Hormuz shuttle." Tanker membawa minyak mentah keluar dari perangkap Teluk Persia dengan menyusuri garis pantai Oman. Kapal-kapal tersebut tetap berada dekat pesisir Oman daripada mengambil jalur tengah atau mendekati pantai Iran.
Minyak kemudian dipindahkan melalui transfer ship-to-ship (STS) di Teluk Oman sebelum tanker kembali untuk mengambil muatan berikutnya.
Inilah yang menyebabkan ledakan aktivitas transfer STS, yang bahkan dijuluki sebagai "musim berkembang biak" kapal. Volume operasi ini meningkat dari hampir nol selama musim semi menjadi lebih dari 8 juta barel per hari pada September.
Berdasarkan estimasi, sekitar 116 tanker terlibat dalam Hormuz shuttle. ADNOC, perusahaan minyak milik negara Uni Emirat Arab, telah memulai mekanisme tersebut sejak Mei dengan sekitar 11 kapal. Saudi Aramco dan Kuwait kemudian mengikuti model yang sama.
Ada pula elemen militer. Angkatan Laut AS mengoordinasikan perjalanan tanker melalui selat dengan menentukan rute dan jendela waktu tertentu, sehingga memungkinkan pertahanan udara terkonsentrasi di jalur tersebut.
Semua aktivitas tersebut berlangsung dengan transponder kapal dimatikan. Karena itu, perusahaan seperti Kpler harus menggunakan data satelit untuk memperkirakan berapa banyak minyak mentah yang benar-benar berhasil keluar dari Selat Hormuz.
Minyak memang mengalir, tetapi biaya untuk membawanya menuju laut terbuka menjadi jauh lebih tinggi dibandingkan kondisi normal.
Mengapa Harga Minyak Tetap Tinggi: Biaya Jalur Alternatif dan Hilangnya Iran
Saat ini, setidaknya ada tiga faktor utama yang menjaga harga minyak tetap tinggi meskipun volume ekspor telah pulih.
Pertama, biaya shuttle sangat besar. Biaya pengiriman pada rute Teluk menuju China berdasarkan indeks TD3c melonjak hingga lebih dari US$200 per ton, setara dengan hampir US$30 per barel.
Untuk satu muatan VLCC sebesar 2 juta barel, biaya tersebut mencapai sekitar US$58 juta untuk satu perjalanan.
Biaya ini tidak menghilang begitu saja, tetapi diserap ke dalam harga minyak yang sampai ke tujuan. Dengan kata lain, meskipun pasokan barel cukup banyak, biaya membawanya ke pasar sangat mahal dan kondisi tersebut menopang harga.
Kedua, Iran sendiri mulai keluar dari pasar, yang justru memperketat pasokan.
Iran praktis tidak lagi memuat minyak mentah dari terminal utama Kharg Island sejak Agustus karena mengekspor minyak Iran dan kembali mengambil muatan berikutnya memiliki risiko paling tinggi.
Bessent menyatakan hanya sekitar 15 juta barel minyak mentah Iran yang masih berada di laut, dengan pengiriman terakhir menuju China diperkirakan selesai dalam dua minggu.
Artinya, volume riil memang menghilang dari pasar meskipun produsen lain berusaha menggantikannya.
Ketiga, risiko geopolitik masih aktif. Drone dan rudal Houthi masih diarahkan menuju Riyadh serta fasilitas Aramco, termasuk peringatan di Abha dan Jazan.
Selama infrastruktur energi masih menjadi target serangan, premi risiko kemungkinan tetap bertahan di pasar minyak.
Konfirmasi dari Pasar Futures
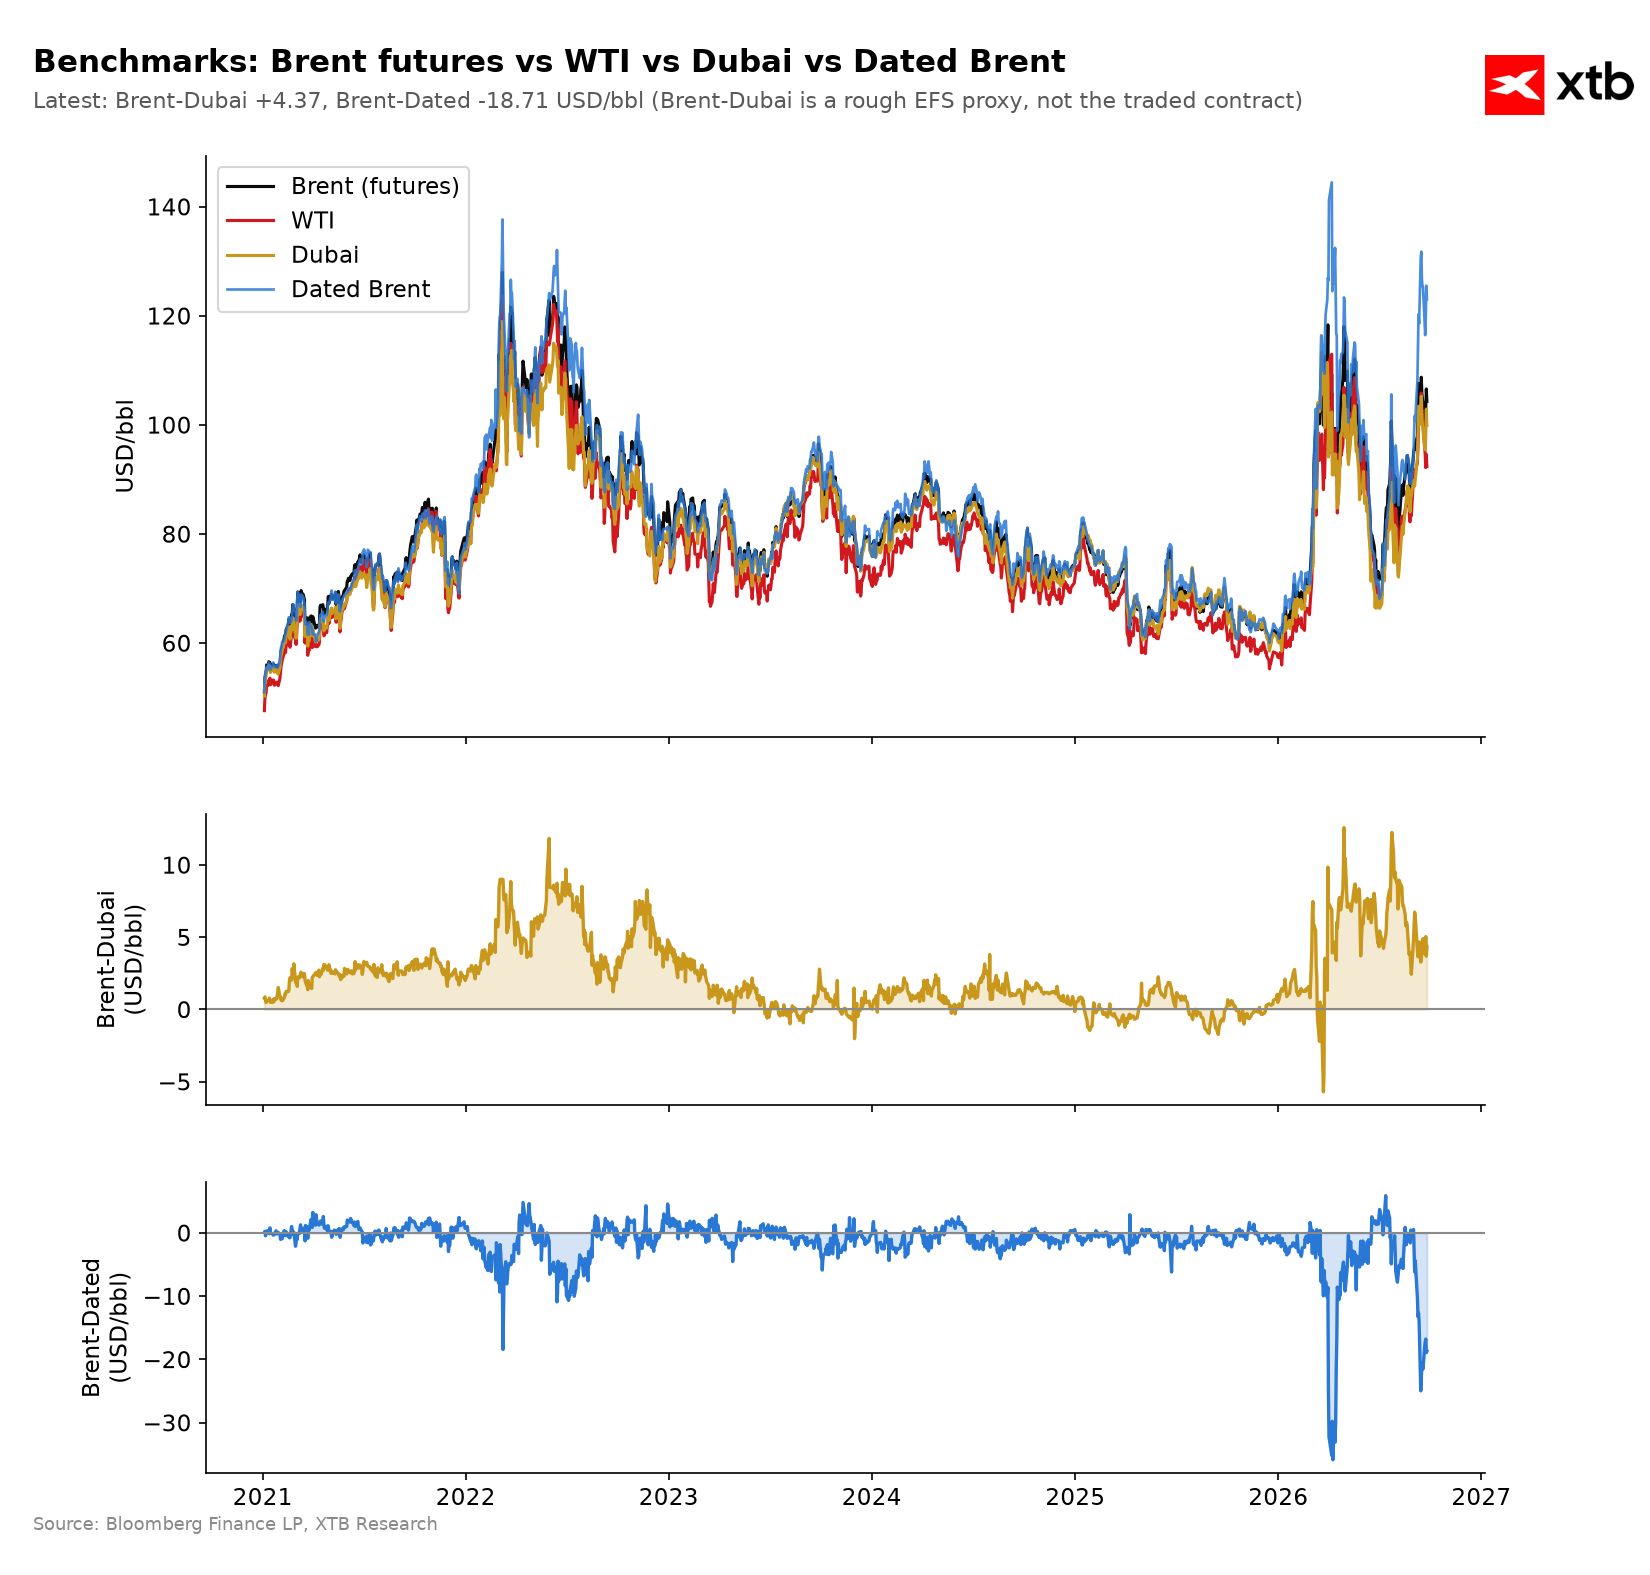
Pasar futures menunjukkan bahwa kondisi jangka pendek masih ketat. Jika kembalinya volume ekspor benar-benar melonggarkan pasar fisik, dampaknya seharusnya terlihat pada kurva futures. Namun, saat ini yang terlihat justru stabilisasi kondisi pasar yang ketat.
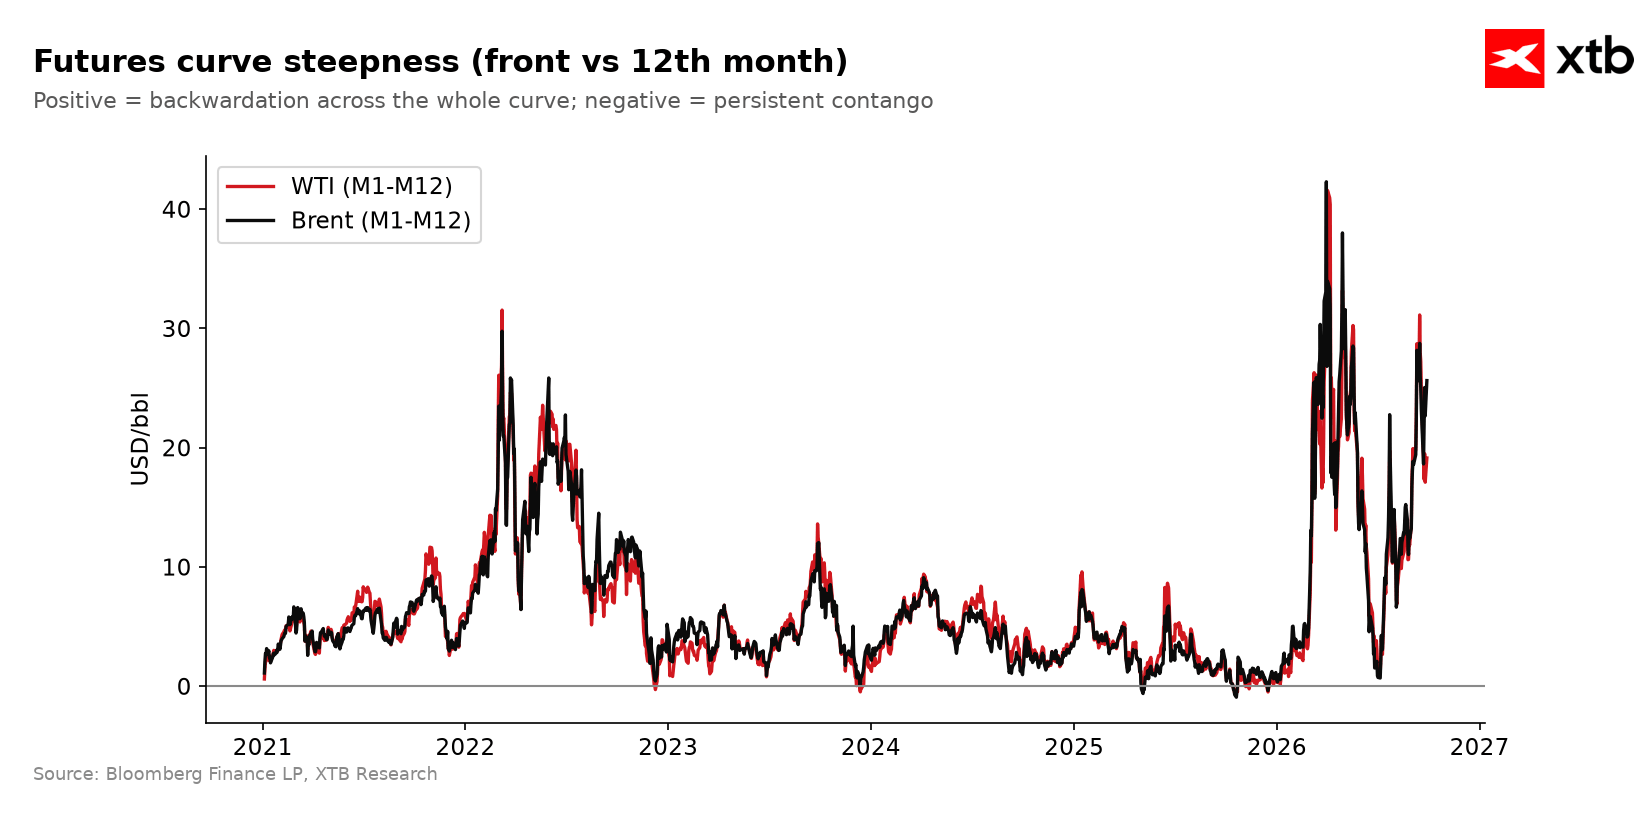
Backwardation pada Brent, yaitu premium kontrak front-month dibandingkan kontrak 12 bulan, tetap sangat dalam dan bahkan semakin melebar.
Dalam kondisi normal, premium tersebut hanya beberapa dolar. Beberapa minggu lalu, selisihnya mencapai US$10 dan sudah dianggap tinggi. Saat ini, premium kontrak terdekat yang akan segera berakhir melonjak hingga sekitar US$27. Seluruh kurva harga juga bergeser lebih tinggi, termasuk kontrak 12 bulan. Sementara itu, harga minyak fisik Dated Brent diperdagangkan dengan premium rekor sekitar US$23 dibandingkan futures front-month. Tiga indikator independen tersebut menunjukkan hal yang sama: pasar minyak fisik masih ketat.
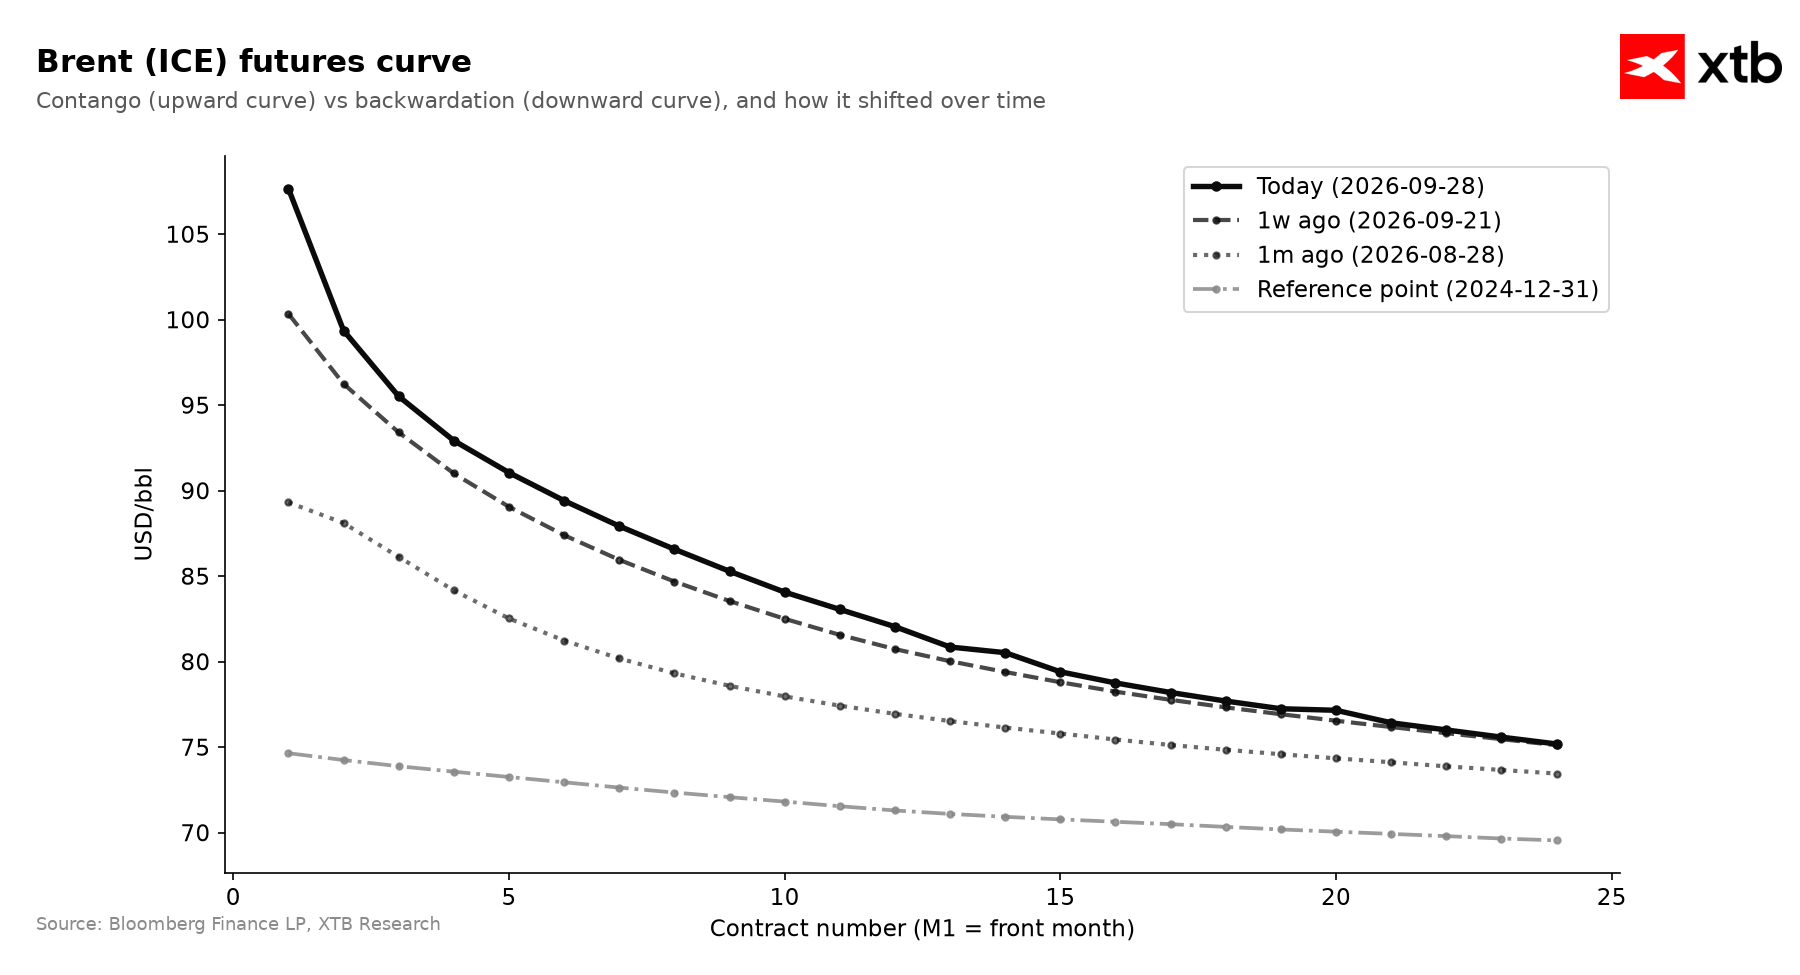
Bagaimana kondisi tersebut bisa terjadi bersamaan dengan pemulihan ekspor minyak yang kuat?
Volume memang kembali, tetapi minyak dikirim dengan biaya lebih tinggi, melalui rute yang lebih panjang, dan tanpa beberapa jenis minyak tertentu, terutama dari Iran. Akibatnya, ketersediaan jenis minyak yang tepat di lokasi yang dibutuhkan tetap terbatas.
Kondisi tersebut juga diperburuk oleh terbatasnya pasokan produk bahan bakar hasil olahan.
Dengan demikian, kurva futures dan data arus minyak sebenarnya tidak bertentangan. Keduanya menunjukkan dua sisi dari cerita yang sama: banyak barel sedang dalam perjalanan, tetapi proses pengirimannya mahal dan penuh kendala.
Bagaimana Prospek Harga Minyak Selanjutnya?
Jika seluruh informasi tersebut digabungkan, arah jangka panjang seharusnya tetap tidak berubah, yaitu menuju penurunan moderat. Namun, arah jangka pendek masih sulit diperkirakan.
Meski demikian, investor dapat melihat satu perkembangan positif. Pasokan ternyata dapat pulih tanpa adanya kesepakatan formal.
Mekanisme alternatif melalui shuttle, transfer STS, dan konvoi sudah berjalan dan terus berkembang hampir setiap hari, sementara Iran semakin kehilangan kontrol atas selat.
Kondisi ini mengurangi kemungkinan skenario bullish ekstrem yang sebelumnya memperkirakan harga minyak dapat melonjak ke rekor tertinggi baru.
Dengan harga minyak saat ini sudah berada di atas level yang diperkirakan mulai menekan permintaan, skenario minyak di kisaran US$120–US$150 per barel tidak terlihat sebagai skenario dasar.
Namun, di sisi lain, pasar saat ini berada dalam kondisi perang dingin dan harga bertahan pada plateau tinggi.
Normalisasi pasokan membutuhkan biaya yang sangat besar, diperkirakan mencapai US$30 per barel. Selain itu, Iran mulai keluar dari sisi pasokan dan risiko serangan masih bertahan.
Bagi investor, kondisi ini membuat posisi yang mengandalkan penurunan harga terlihat menarik tetapi memiliki risiko sangat tinggi. Sementara itu, mempertahankan posisi jangka panjang juga kurang menarik akibat backwardation yang sangat besar.
Namun, jika headline kembali mengindikasikan tercapainya kesepakatan, terutama karena posisi Iran semakin terdesak, koreksi harga yang tajam dapat terjadi. Meski demikian, saat ini belum ada indikator ketegangan yang menunjukkan kondisi overbought ekstrem.
Skenario Harga
Skenario dasar, probabilitas sekitar 60%: Brent bergerak di kisaran US$93–US$108. Perang dingin di pasar minyak berlanjut. Ekspor tetap pulih meskipun tidak ada kesepakatan, tetapi biaya mekanisme alternatif dan risiko geopolitik menjaga harga tetap tinggi. Kurva tetap berada dalam deep backwardation, sehingga sangat membebani posisi short futures. Harga mempertahankan support US$93–US$95 dan resistance US$110–US$113.
Skenario bearish, probabilitas sekitar 25%: Brent turun menuju US$88–US$93. Syaratnya adalah terjadinya terobosan diplomatik nyata, seperti pembukaan Selat Hormuz dan pencabutan blokade setidaknya dari sisi Iran, atau penurunan signifikan biaya operasional saat ini bersamaan dengan berkurangnya serangan Houthi dan Iran sehingga premi risiko geopolitik turun.
Beberapa sinyal konfirmasi yang perlu diperhatikan secara bersamaan adalah spread M1 minus M12 turun ke bawah +US$12, premium Dated Brent turun ke bawah +US$5, freight TD3c turun dari sekitar US$200 per ton, serta secara teknikal harga ditutup di bawah US$95 dan menembus moving average 50 periode.
Skenario bullish, probabilitas sekitar 15%: Brent naik ke atas US$115. Skenario ini dapat terjadi jika ada eskalasi di kawasan Hormuz, serangan yang berhasil mengenai infrastruktur penting Aramco, atau mekanisme alternatif pengiriman minyak mengalami kegagalan total. Secara teknikal, kondisi tersebut berarti harga kembali menembus US$110–US$113 dan bergerak menuju level tertinggi baru.
Kesimpulan
Tanpa kesepakatan formal tetapi dengan mekanisme alternatif yang berfungsi, pasar minyak memasuki fase perang dingin. Ekspor mulai kembali sehingga mengurangi kemungkinan skenario bullish ekstrem, tetapi biaya shuttle yang tinggi, hilangnya pasokan Iran, serta deep backwardation menjaga harga bertahan pada plateau tinggi.
Jika terjadi terobosan besar ke salah satu arah, harga minyak berpotensi keluar dari area saat ini di sekitar US$100 dan bertahan di level baru untuk periode yang lebih panjang.
Kalender Ekonomi: Trump-Xi Tanpa Terobosan


Market Wrap: Minyak Koreksi, Yield AS Turun


PMI AS Kuat Dorong Yield, Nasdaq Tertekan

AS Bisa Batasi Ekspor Diesel, Eropa Seberapa Rentan?
Perdagangan Berjangka mengandung risiko kerugian. Materi ini hanya untuk tujuan informasi dan bukan merupakan nasihat investasi. Kinerja masa lalu tidak menjamin hasil di masa mendatang. Investasi memiliki risiko. Berinvestasilah dengan bijak. XTB Indonesia berizin dan diawasi oleh Bappebti, OJK dan BI.