

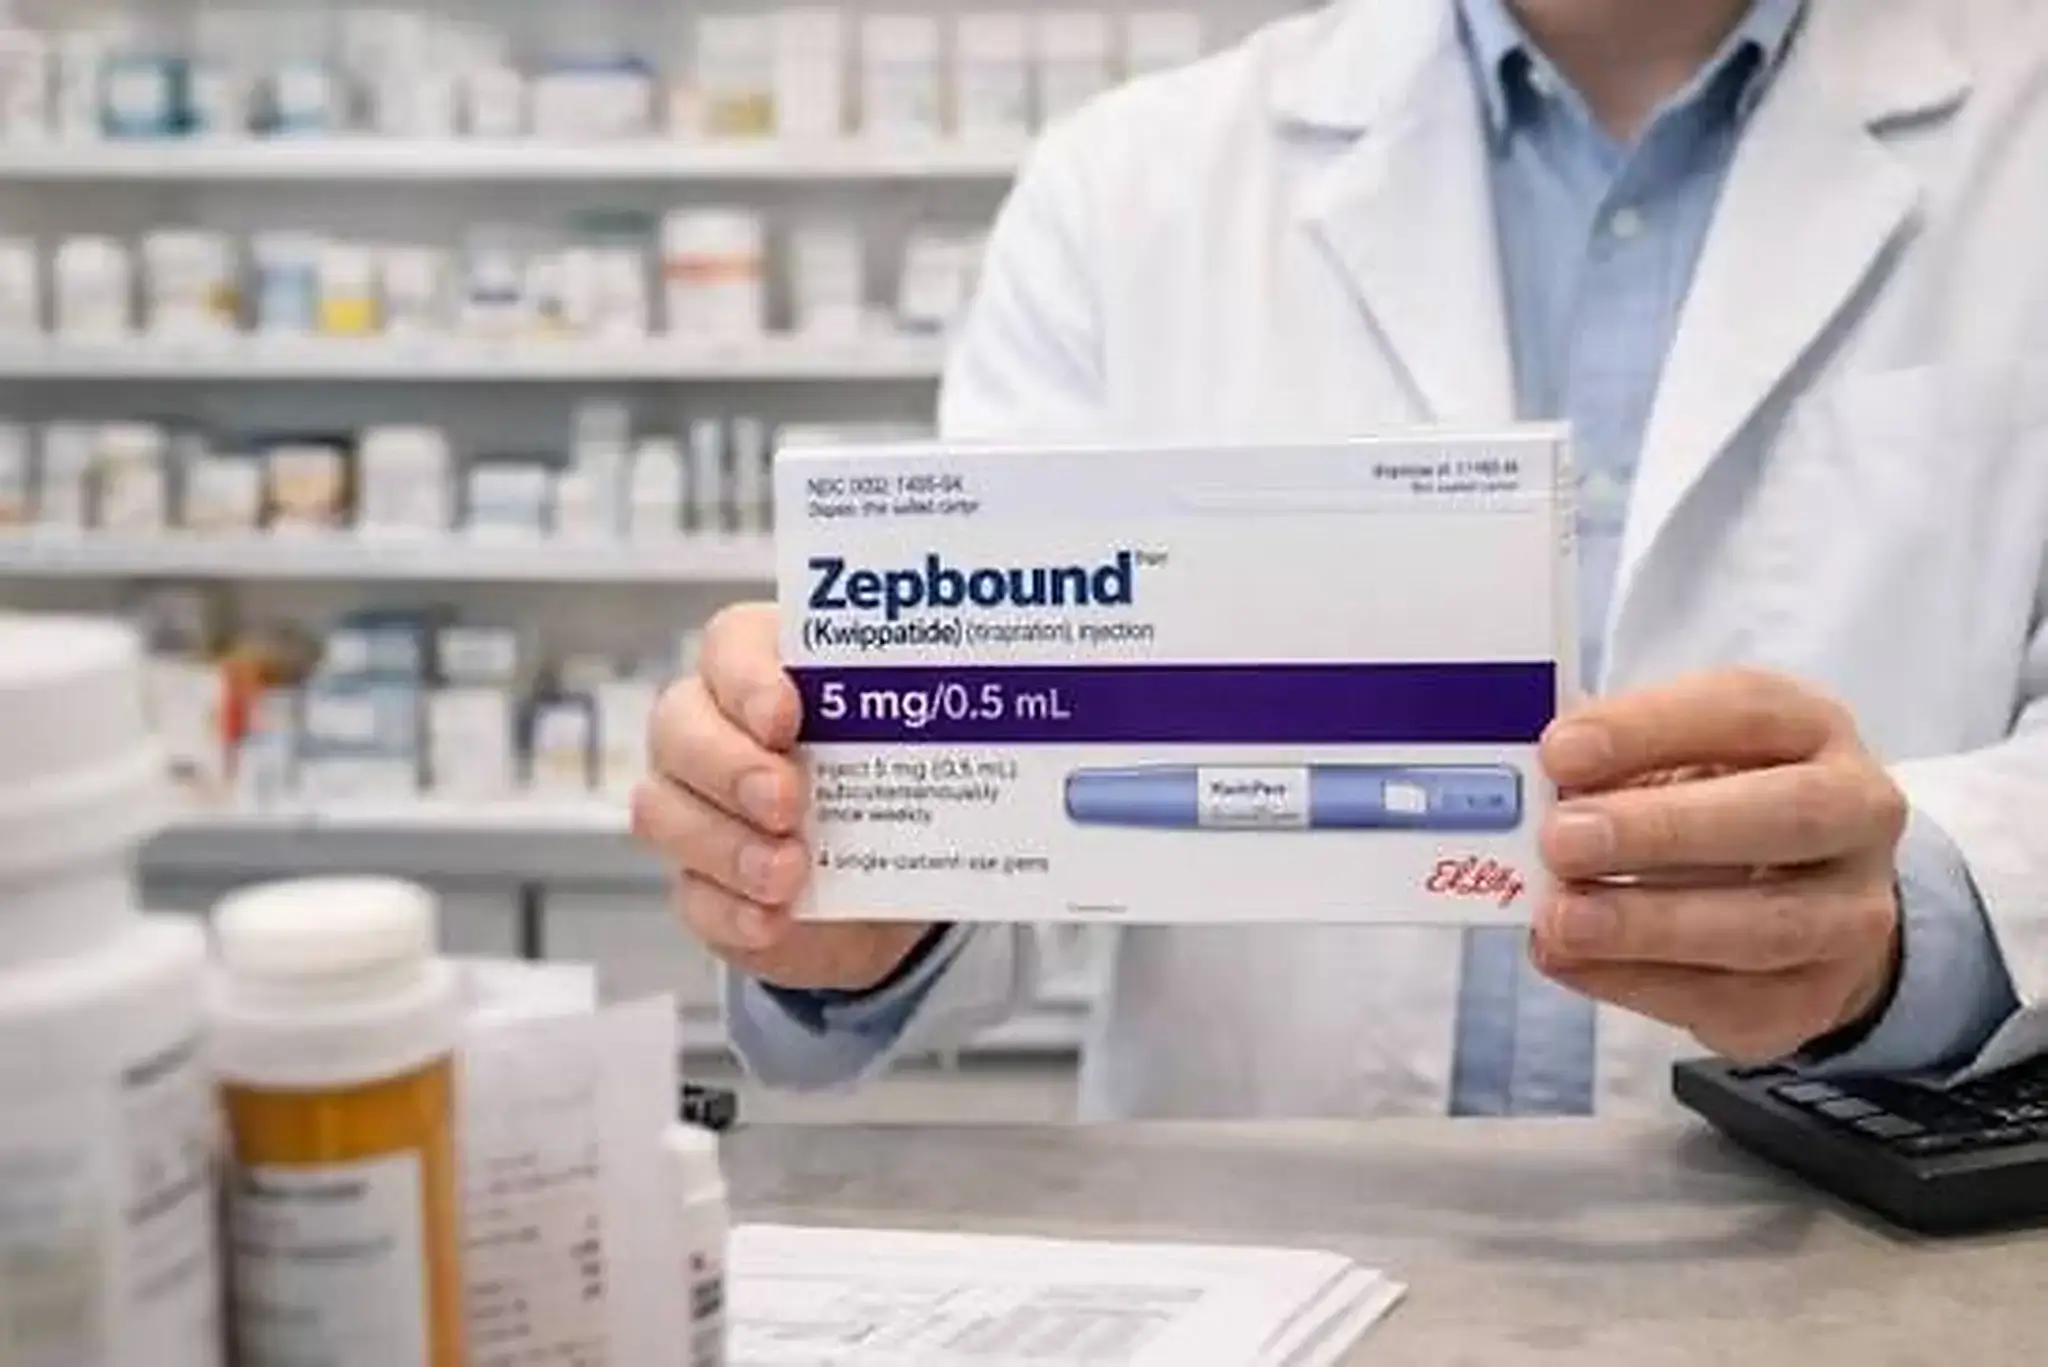

Eli Lilly melaporkan dinamika menarik pada Q3 2026: harga jual terealisasi (realized price) produknya turun 15%, tetapi pendapatan justru tumbuh 39% menjadi US$24,4 miliar karena volume penjualan melonjak 53%. Angka ini memberikan sinyal bahwa bisnis obat obesitas berbasis GLP-1 mulai bergeser dari produk premium yang pertumbuhannya dibatasi pasokan (supply-constrained) menuju pasar yang didorong oleh perluasan akses dan skala penjualan. Pertanyaan investor pun ikut berubah, dari seberapa tinggi harga obat dapat dipertahankan menjadi seberapa luas basis pasien (patient base) dapat berkembang.
Volume Penjualan Mengambil Alih Peran Harga
Mounjaro membukukan pendapatan US$10,7 miliar, naik 65% secara tahunan (YoY), sementara Zepbound menghasilkan US$5,35 miliar, meningkat sekitar 49%. Keduanya menyumbang pendapatan gabungan sekitar US$16,1 miliar hanya dalam satu kuartal. Angka ini menjelaskan sumber lonjakan volume penjualan, sementara harga jual terealisasi secara agregat masih melemah 15%. Penurunan harga tersebut bukan merupakan sinyal melemahnya kekuatan penetapan harga (pricing power), melainkan konsekuensi langsung dari perluasan cakupan asuransi, potongan harga (rebate), penggantian biaya pengobatan (reimbursement), serta ekspansi ke pasar internasional yang membutuhkan tingkat harga lebih rendah. Setiap perluasan akses membuka peluang bagi pasien baru, dan dampak gabungannya terlihat jelas pada pertumbuhan total pendapatan Eli Lilly.
Perluasan Akses Pasien yang Dilakukan Secara Strategis
Eli Lilly menurunkan harga jual terealisasi bukan karena tekanan kompetitor, melainkan untuk memperluas populasi pasien yang mampu mengakses produknya. Ketika cakupan asuransi dan penggantian biaya pengobatan semakin luas, kelompok pasien yang sebelumnya terhalang oleh harga premium mulai mendapatkan akses. Konsekuensinya, fokus investasi bergeser ke kapasitas produksi (manufacturing capacity) dan jangkauan penggantian biaya pengobatan sebagai variabel utama. Jika pasar obat obesitas benar-benar bergerak menuju pasar massal (mass market), kedua faktor tersebut dapat menentukan skala pertumbuhan akhir, sama pentingnya dengan efektivitas produk. Panduan pendapatan tahun fiskal 2026 (FY2026) yang kembali dinaikkan menjadi US$91–92 miliar menunjukkan bahwa manajemen cukup yakin terhadap arah pertumbuhan tersebut.
Faktor Non-Recurring dan Katalis Berikutnya
Satu hal yang perlu diperhatikan, kinerja Q3 juga memperoleh manfaat sekitar US$900 juta dari pembayaran berbasis pencapaian target (milestone) Jardiance dan penyesuaian rebate, sehingga pertumbuhan pendapatan yang dilaporkan sedikit terbantu oleh faktor non-recurring atau tidak berulang. Namun, kombinasi pendapatan Mounjaro dan Zepbound saja sudah mencapai US$16,1 miliar, menunjukkan bahwa fundamental pertumbuhan bisnis tetap kuat tanpa dukungan faktor tersebut. Pasar merespons positif, dengan saham Eli Lilly (LLY) naik 6,6% pada Kamis dan ditutup pada rekor US$1.373,70. Katalis berikutnya berasal dari retatrutide, kandidat obat obesitas generasi lanjutan yang baru menunjukkan penurunan berat badan lebih dari dua kali lipat dibandingkan Ozempic dalam uji klinis Fase 3, meskipun masih berstatus obat investigasional dan belum memperoleh persetujuan pemasaran. Jika disetujui, Eli Lilly tidak hanya berpeluang memperluas pasar Mounjaro dan Zepbound saat ini, tetapi juga mempersiapkan generasi obat berikutnya untuk mendorong basis pasien ke skala yang jauh lebih besar.

Opsi Saham XOM Jadi Sorotan Jelang Earnings Exxon!


Saham Amazon Anjlok 6%, AWS Justru Tumbuh 39%!


Daily Summary: Nasdaq Picu Sell-Off
AWS Melesat, Belanja AI Jadi Risiko
Perdagangan Berjangka mengandung risiko kerugian. Materi ini hanya untuk tujuan informasi dan bukan merupakan nasihat investasi. Kinerja masa lalu tidak menjamin hasil di masa mendatang. Investasi memiliki risiko. Berinvestasilah dengan bijak. XTB Indonesia berizin dan diawasi oleh Bappebti, OJK dan BI.