


Intel melaporkan hasil keuangan Q3 2026 yang jauh melampaui ekspektasi Wall Street. Pendapatan meningkat 21% secara tahunan (YoY) menjadi US$16,5 miliar, sementara laba per saham disesuaikan (adjusted earnings per share/EPS) mencapai US$0,52, dibandingkan estimasi konsensus analis sekitar US$0,40. Namun, meskipun hasil keuangan tersebut kuat, reaksi pasar justru sangat negatif. Saham Intel (INTC) anjlok sekitar 20% dalam perdagangan setelah jam bursa (after-hours trading) menyusul publikasi laporan keuangan. Investor tampaknya menyimpulkan bahwa satu kuartal dengan kinerja solid belum cukup untuk memulihkan kepercayaan terhadap strategi pemulihan bisnis (turnaround) Intel, terutama ketika prospek beberapa bulan mendatang masih jauh dari harapan.
Kekecewaan terbesar berasal dari panduan kinerja kuartal keempat (Q4). Intel memperkirakan pendapatan sebesar US$15–16 miliar, dibandingkan ekspektasi analis sekitar US$17 miliar. Prospek laba bahkan lebih mengecewakan. Perusahaan memproyeksikan EPS disesuaikan sebesar US$0,25, jauh di bawah konsensus pasar sekitar US$0,43. Selain itu, margin kotor disesuaikan (adjusted gross margin) diperkirakan turun dari 44,1% menjadi sekitar 38%. Kondisi ini menjadi indikasi bahwa perbaikan hasil keuangan kuartalan belum berarti Intel berhasil menyelesaikan masalah operasional yang mendasarinya. Perusahaan masih kesulitan mencapai tingkat profitabilitas yang dibutuhkan untuk bersaing dengan pemain utama dalam industri semikonduktor.
Intel – Hasil Keuangan Utama Q3 2026
-
Pendapatan: US$16,51 miliar, naik 21% YoY (dibandingkan US$13,7 miliar pada tahun sebelumnya).
-
Laba bersih: US$3,3 miliar, turun 18% YoY.
-
Laba per saham disesuaikan (EPS non-GAAP): US$0,52, dibandingkan US$0,23 pada tahun sebelumnya. Konsensus analis sekitar US$0,40.
-
Margin kotor GAAP: 43,0%, dibandingkan 38,2% pada tahun sebelumnya.
-
Margin operasional: 19,6%, dibandingkan 11,2% pada tahun sebelumnya.
-
Arus kas dari aktivitas operasi: US$5,1 miliar.
Kinerja per segmen:
-
Data Center dan AI: Pendapatan US$7,3 miliar, naik 78% YoY.
-
Client Computing Group (PC): Pendapatan US$8,1 miliar, turun 5% YoY.
-
Intel Foundry: Pendapatan US$6,7 miliar, naik 58% YoY.
Rincian pendapatan Intel memberikan gambaran yang sangat menarik. Segmen Data Center dan AI mencatat pertumbuhan penjualan sebesar 78% YoY menjadi US$7,3 miliar. Secara teori, angka ini seharusnya menjadi salah satu argumen terkuat yang mendukung keberhasilan transformasi Intel. Namun, bahkan pada segmen dengan pertumbuhan tinggi tersebut, masih terdapat keterbatasan signifikan. Meskipun permintaan kuat, Intel belum mampu memasok prosesor server Xeon dalam jumlah yang cukup untuk memenuhi kebutuhan pelanggan. Perusahaan memiliki pesanan, pelanggan, dan pasar yang terus berkembang, tetapi tidak memiliki kapasitas produksi yang memadai untuk sepenuhnya memanfaatkan peluang tersebut. Dalam industri semikonduktor, ketika kemampuan meningkatkan skala produksi secara cepat menjadi salah satu keunggulan kompetitif terpenting, keterbatasan ini masih merupakan kelemahan serius.
Sementara itu, bisnis inti Intel, yaitu prosesor untuk komputer pribadi (PC), masih menghadapi tekanan. Pendapatan segmen Client Computing Group turun 5% menjadi US$8,1 miliar. Kenaikan harga memori dan terbatasnya ketersediaan komponen semakin memperburuk situasi. Manajemen juga tidak memperkirakan adanya perbaikan signifikan sebelum paruh kedua 2027. Artinya, Intel belum dapat mengandalkan pemulihan cepat pada segmen terbesarnya untuk membantu menstabilkan kinerja keuangan, sementara perusahaan masih menjalankan transformasi mahal pada bagian bisnis lainnya.
Kapasitas produksi menjadi sumber kekhawatiran berikutnya. Gangguan operasional di fasilitas Intel di Kiryat Gat, Israel, diperkirakan akan mengurangi pendapatan sekitar US$600 juta selama dua kuartal mendatang. Masalah ini memang tidak secara langsung menentukan masa depan perusahaan, tetapi menjadi bagian dari tantangan operasional yang jauh lebih luas. Intel telah menghabiskan waktu bertahun-tahun untuk membangun kembali kemampuan manufakturnya, tetapi masih menghadapi keterbatasan yang menghambat pemenuhan pesanan dan peningkatan penjualan. Kondisi ini sangat penting mengingat ambisi Intel dalam bisnis foundry atau manufaktur chip untuk pelanggan lain. Memiliki teknologi manufaktur canggih saja tidak cukup apabila perusahaan belum mampu memproduksi chip dalam skala besar, sesuai jadwal, dan dengan biaya yang kompetitif.
Penting juga untuk membedakan antara pertumbuhan pendapatan Intel Foundry dan keberhasilan nyata strategi manufaktur perusahaan. Pendapatan segmen tersebut meningkat 58% YoY menjadi US$6,7 miliar, tetapi kenaikan pendapatan tidak otomatis berarti Intel telah berhasil membangun bisnis foundry yang kompetitif. Profitabilitas, tingkat pemanfaatan kapasitas produksi (capacity utilization), kemampuan menarik pelanggan eksternal, dan daya saing teknologi terhadap TSMC masih menjadi tantangan utama. Sampai Intel mampu menunjukkan kemajuan nyata pada aspek-aspek tersebut, pengumuman ekspansi Intel Foundry akan memiliki nilai yang terbatas bagi investor. Pasar membutuhkan bukti bahwa bisnis ini pada akhirnya mampu menghasilkan laba, bukan sekadar menghabiskan miliaran dolar untuk investasi modal.
Pendanaan seluruh proses transformasi juga menjadi perhatian besar. Intel telah menghimpun US$23 miliar melalui penerbitan saham (equity issuance) sepanjang tahun ini, sementara belanja modal (CapEx) diperkirakan kembali meningkat signifikan pada 2027. Membangun kembali posisi teknologi dan kemampuan manufaktur Intel membutuhkan modal dalam jumlah sangat besar. Namun, hasil yang dicapai sejauh ini belum memberikan kepastian bahwa investasi tersebut akan menghasilkan tingkat pengembalian yang memadai. Bagi pemegang saham, kondisi ini tidak hanya berarti tekanan berkelanjutan terhadap arus kas (cash flow), tetapi juga risiko dilusi kepemilikan saham (share dilution) lebih lanjut. Investor mungkin benar dalam menilai potensi jangka panjang Intel, tetapi hal itu tidak menjamin bahwa pemegang saham saat ini akan menikmati manfaat yang sebanding dari keberhasilan transformasi tersebut.
Secara keseluruhan, narasi pemulihan bisnis Intel mulai terlihat jauh kurang meyakinkan dibandingkan yang tercermin dari pertumbuhan pendapatan Q3 saja. Perusahaan memang mendapatkan manfaat dari lonjakan investasi infrastruktur AI, tetapi belum mampu sepenuhnya memenuhi permintaan pasar. Intel juga terus memperluas bisnis foundry, tetapi belum membuktikan bahwa segmen tersebut dapat menjadi kompetitif dan menguntungkan. Hasil keuangannya menunjukkan perbaikan, tetapi kuartal berikutnya justru diperkirakan mengalami penurunan margin dan laba yang signifikan. Jika ditambah dengan lemahnya pasar PC serta kebutuhan pendanaan transformasi yang sangat mahal, gambaran fundamental Intel menjadi jauh kurang menarik.
Menurut saya, inilah alasan mengapa aksi jual saham Intel setelah rilis earnings menjadi begitu penting. Investor tidak lagi menilai Intel semata-mata berdasarkan janji bahwa perusahaan akan kembali ke posisi dominannya di masa lalu. Mereka semakin menuntut bukti bahwa skenario pemulihan tersebut benar-benar realistis. Sekadar berpartisipasi dalam ledakan investasi AI (AI boom) tidak otomatis menjadikan Intel sebagai penerima manfaat utama. Demikian pula, peningkatan pendapatan foundry tidak otomatis berarti kepemimpinan teknologi Intel sedang pulih. Perusahaan masih menghadapi pekerjaan besar dalam proses transformasinya, sementara para pesaing tentu tidak akan menunggu Intel menyelesaikan seluruh tantangan tersebut.
Intel telah membuktikan bahwa perusahaan mampu menghasilkan satu kuartal dengan kinerja yang kuat. Namun, Intel belum membuktikan bahwa perbaikan tersebut dapat dipertahankan, margin laba dapat dipulihkan, dan daya saing manufaktur semikonduktornya dapat kembali meningkat. Inilah perbedaan fundamental yang harus diperhatikan investor. Pada tahap ini, strategi pemulihan Intel masih merupakan proses transformasi berbiaya tinggi yang keberhasilannya belum tervalidasi oleh hasil keuangan secara berkelanjutan. Setelah laporan keuangan terbaru, sulit untuk menyimpulkan bahwa Intel sudah lebih dekat dalam menyelesaikan masalah-masalah utamanya dibandingkan harapan investor beberapa bulan sebelumnya.
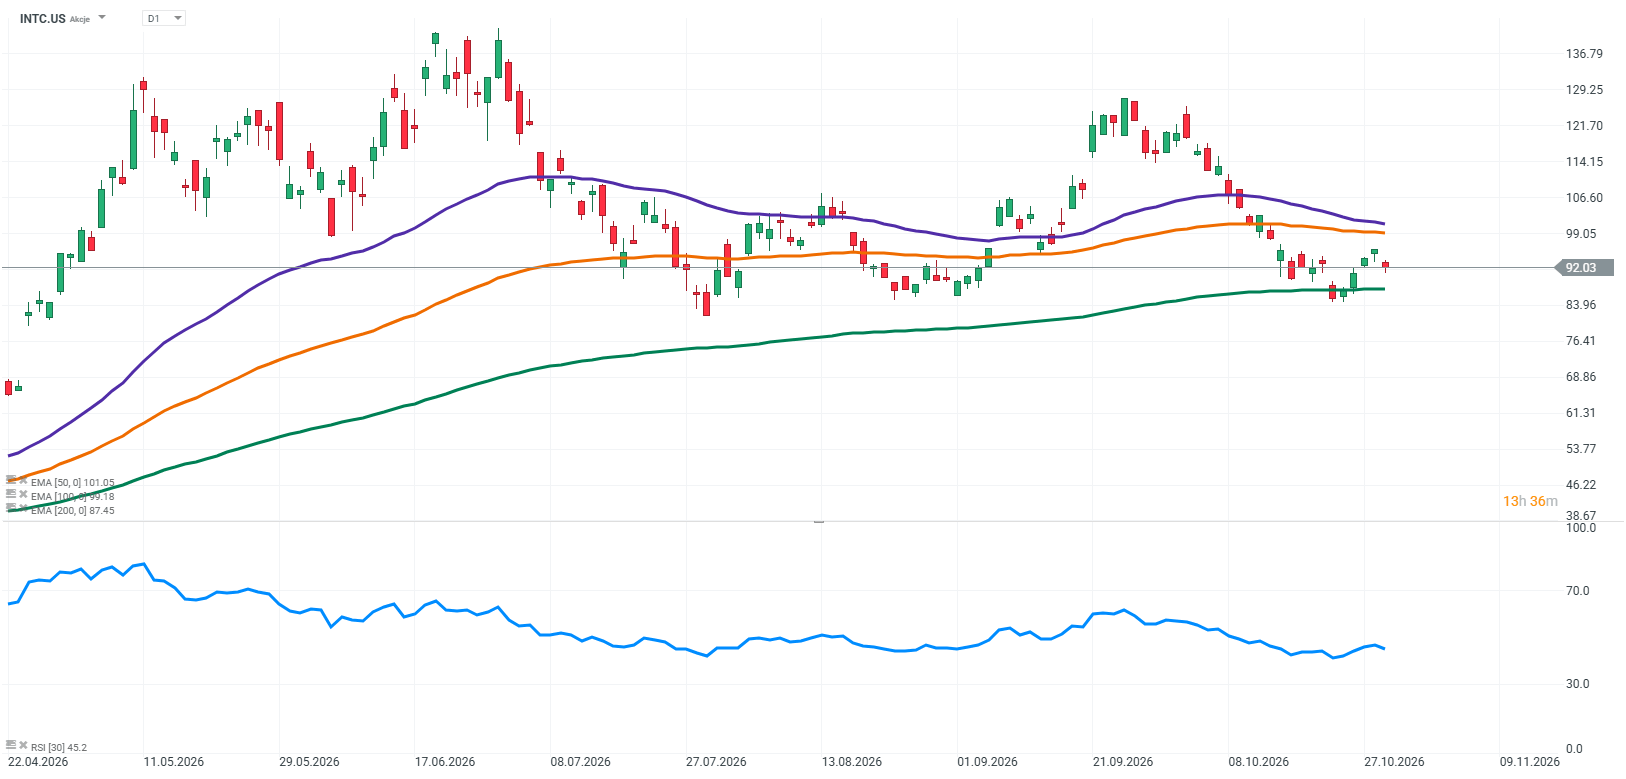
Sumber: XTB Reserach


AI Berguguran, Google Korban Pertama?

Saham Caterpillar Melonjak? Data Center AI Jadi Mesin Baru!


Market Wrap: Nasdaq Anjlok, Saham Amazon dan Intel Terpukul!

Opsi Saham XOM Jadi Sorotan Jelang Earnings Exxon!
Perdagangan Berjangka mengandung risiko kerugian. Materi ini hanya untuk tujuan informasi dan bukan merupakan nasihat investasi. Kinerja masa lalu tidak menjamin hasil di masa mendatang. Investasi memiliki risiko. Berinvestasilah dengan bijak. XTB Indonesia berizin dan diawasi oleh Bappebti, OJK dan BI.