


Perdagangan Selasa akan didominasi oleh dimulainya secara resmi earnings season kuartalan di AS.
Investor akan menerima laporan dari sejumlah institusi finansial terbesar, termasuk JPMorgan Chase, Goldman Sachs, Citigroup, dan Wells Fargo. Hasil tersebut akan memberikan gambaran mengenai kondisi sektor perbankan, kualitas portofolio kredit, dan ketahanan konsumen di tengah suku bunga yang masih tinggi.
Pada saat yang sama, kondisi geopolitik di Timur Tengah tetap menjadi faktor penting bagi pasar.
Laporan mengenai penghentian penerbangan oleh Etihad dan Qatar Airways meningkatkan kekhawatiran terhadap eskalasi konflik, sehingga menjaga risk premium di pasar crude oil tetap tinggi.
Dari Australia, minutes RBA yang dirilis semalam bernada hawkish dan menekankan perlunya menekan demand domestik lebih lama untuk mengendalikan inflasi, meskipun business sentiment lokal turun tajam.
Sementara itu, data Jepang menunjukkan perlambatan cukup jelas pada inflasi produsen, dengan PPI turun menjadi 6,8% YoY, sehingga sedikit mengurangi tekanan terhadap Bank of Japan untuk menaikkan suku bunga dengan cepat.
Sepanjang hari, volatilitas juga dapat dipicu oleh pidato sejumlah pejabat The Fed, termasuk Christopher Waller, Thomas Barkin, dan Susan Collins, serta rilis final CPI Jerman.
Rilis Utama dari Sesi Asia
-
Jepang – Producer Price Index (PPI) September YoY: 6,8% (konsensus: 7,6%; sebelumnya: 7,6%). Perlambatan yang cukup jelas pada tekanan biaya produsen membantu mengurangi tekanan inflasi dalam ekonomi Jepang.
-
Jepang – Bank Lending September YoY: 5,3% (konsensus: 5,5%; sebelumnya: 5,3%). Pertumbuhan kredit bank mempertahankan laju bulan sebelumnya, tetapi sedikit di bawah ekspektasi pasar.
-
Australia – NAB Business Confidence September: -13 poin (sebelumnya: -9 poin). Memburuknya sentimen bisnis mencerminkan tekanan dari kebijakan moneter restriktif dan tingginya biaya operasional.
-
Inggris – BRC Retail Sales Monitor September YoY: 1,0% (konsensus: 0,8%; sebelumnya: 0,5%). Angka yang lebih tinggi dari perkiraan menunjukkan sedikit perbaikan pada willingness to spend konsumen Inggris.
Kalender Makroekonomi
-
02:30 | Australia: RBA Monetary Policy Meeting Minutes
-
05:00 | Inggris: Pidato anggota BoE MPC Megan Greene
-
08:00 | Eurozone: Final CPI Jerman MoM. Konsensus: 0,6%. Sebelumnya: 0,6%
-
09:45 | AS: Pidato Gubernur The Fed Christopher Waller
-
12:00 | AS: NFIB Small Business Optimism Index. Konsensus: 98,1. Sebelumnya: 98,7
-
14:15 | AS: ADP Weekly Employment Change. Sebelumnya: 23,8 ribu
-
16:00 | AS: Existing Home Sales. Konsensus: 3,95 juta. Sebelumnya: 3,98 juta
-
16:30 | Australia: Conference Board Leading Economic Index MoM. Sebelumnya: 0,5%
-
19:00 | AS: Pidato Presiden Richmond Fed Thomas Barkin
-
22:00 | AS: Pidato Presiden Boston Fed Susan Collins
-
23:45 | Selandia Baru: Tourist Arrivals MoM. Sebelumnya: 0,5%
-
TBD | China: M2 Money Supply YoY. Konsensus: 7,4%. Sebelumnya: 7,5%
-
TBD | China: New Bank Loans. Konsensus: CNY 1.025 miliar. Sebelumnya: CNY 60 miliar
-
Sepanjang hari | Global: IMF dan World Bank Annual Meetings, hari kedua
Earnings Perusahaan
-
JPMorgan Chase & Co (JPM) — sebelum pasar dibuka, forecast EPS: US$5,94. Bank terbesar AS dan indikator penting untuk kondisi finansial konsumen serta skala provisi kerugian kredit.
-
Johnson & Johnson (JNJ) — sebelum pasar dibuka, forecast EPS: US$2,53. Barometer defensif sektor healthcare dan stabilitas demand untuk medical equipment serta pharmaceutical products.
-
UnitedHealth Group (UNH) — sebelum pasar dibuka, forecast EPS: US$4,12. Memberikan gambaran mengenai biaya healthcare dan profitabilitas pasar asuransi AS.
-
Goldman Sachs (GS) — sebelum pasar dibuka, forecast EPS: US$12,90. Barometer utama aktivitas capital market, trading revenue, dan pemulihan M&A.
-
Wells Fargo (WFC) — sebelum pasar dibuka, forecast EPS: US$1,85. Pemain penting di pasar mortgage AS dan net interest income.
-
Citigroup (C) — sebelum pasar dibuka, forecast EPS: US$2,66. Perusahaan yang sedang menjalani transformasi bisnis dan dapat memberikan insight mengenai global corporate flows serta transaction banking.
-
Domino's Pizza (DPZ) — sebelum pasar dibuka, forecast EPS: US$4,33. Benchmark untuk discretionary consumer spending di segmen quick-service restaurant.
-
Albertsons Companies (ACI) — sebelum pasar dibuka, forecast EPS: US$0,31. Indikator perilaku belanja rumah tangga di tengah inflasi grocery.
Pasar yang Perlu Dipantau
-
S&P 500 / Financial Sector (XLF): Earnings dari institusi finansial besar akan menjadi salah satu penentu arah indeks AS pada awal musim laporan kuartalan.
-
Crude Oil (Brent / WTI): Ketegangan Timur Tengah dan penghentian sejumlah penerbangan di kawasan terus menjaga kekhawatiran terhadap kelangsungan supply.
US500: Indeks Naik, Bank Tidak. Earnings Jadi Ujian Divergensi
Dimulainya earnings season bank AS hari ini terjadi ketika pasar sendiri menunjukkan sinyal yang tidak sepenuhnya sejalan.
US500 membangun uptrend sejak low pertengahan September di sekitar 7.550 poin dan kini kembali menguji area high 7.800–7.850 poin.
Masalahnya, penguatan tersebut belum dikonfirmasi oleh para pemimpin sektor finansial.
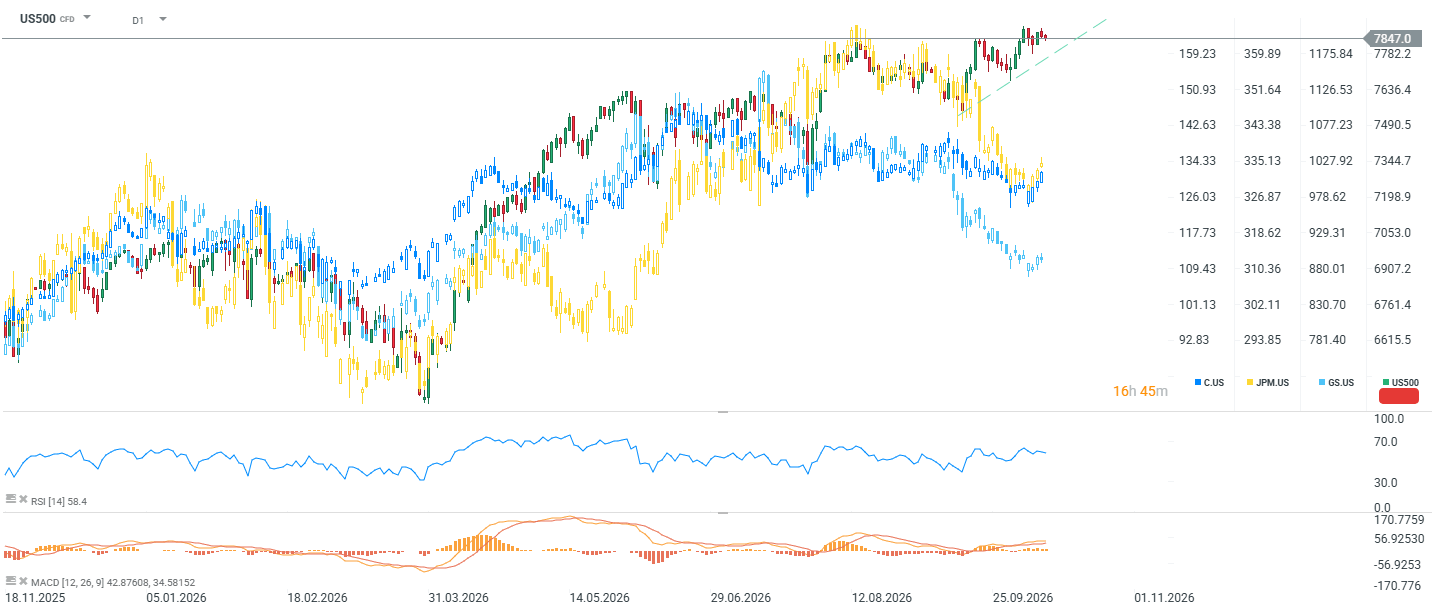
JPMorgan dan Citi bergerak sideways sejak Agustus dan belum mampu mengonfirmasi new high pada indeks.
Goldman Sachs menunjukkan relative strength yang lebih baik, tetapi juga belum mampu breakout secara meyakinkan di atas high sebelumnya.
Ini menjadi classic warning sign.
Ketika indeks naik tanpa konfirmasi dari sektor yang berfungsi sebagai barometer kesehatan kredit ekonomi, penguatan pasar menjadi semakin bergantung pada kelompok kecil saham non-finansial.
Indikator teknikal saat ini lebih menunjukkan momentum yang melemah, bukan pembalikan tren yang sudah terkonfirmasi.
RSI (14) berada di 58,4, masih di area netral dan menunjukkan ruang kenaikan secara teknikal masih tersedia.
Namun, MACD menunjukkan histogram yang mengecil meskipun harga masih naik, menciptakan negative momentum divergence yang mirip dengan kondisi sebelum pullback September.
Implikasinya terhadap reaksi earnings cukup jelas.
Jika laporan bank kuat, terutama dari sisi trading dan investment banking, divergence dapat tertutup dengan cara yang sehat: saham bank ikut naik dan kekuatan indeks mendapat konfirmasi lebih luas.
Risikonya adalah skenario ketika earnings terlihat cukup baik tetapi guidance manajemen tetap hati-hati, terutama terkait credit quality dan reserves.
Dalam kondisi tersebut, pasar dapat menilai bahwa divergence saat ini memang beralasan dan mulai melakukan profit-taking menuju trendline di sekitar 7.600–7.650 poin, atau lebih rendah ke area 7.300–7.350 poin.
Sell-off saham teknologi juga dapat menambah tekanan, mengingat korelasi yang cukup kuat antara Nasdaq dan KOSPI.


Harga Minyak Anjlok 3,5%! Trump Redam Konflik Iran?

Kalender Ekonomi: Earnings Apple & Palantir, Nasdaq Siap Bergejolak?

Market Wrap: Nasdaq Rebound, Minyak Anjlok 3% Jelang Pemilu AS!


Daily Summary: Wall Street Rontok! Intel Anjlok 30%, Nasdaq Turun 2,38%
Perdagangan Berjangka mengandung risiko kerugian. Materi ini hanya untuk tujuan informasi dan bukan merupakan nasihat investasi. Kinerja masa lalu tidak menjamin hasil di masa mendatang. Investasi memiliki risiko. Berinvestasilah dengan bijak. XTB Indonesia berizin dan diawasi oleh Bappebti, OJK dan BI.