



Perdagangan pagi ini diwarnai oleh evaluasi pasar terhadap dampak keputusan Federal Reserve (The Fed) kemarin serta gelombang laporan keuangan perusahaan Big Tech. Sesuai ekspektasi, The Fed mempertahankan suku bunga tidak berubah, dengan dua suara berbeda yang cenderung hawkish dari Hammack dan Cook. Namun, konferensi pers Ketua The Fed Kevin Warsh tidak menghadirkan kejutan hawkish, sehingga memberikan tekanan terhadap dolar AS dan yield obligasi Treasury pada tenor pendek. Meski demikian, sentimen pasar masih dibayangi kekecewaan terhadap Alphabet, yang mencatat hasil keuangan lebih lemah dari perkiraan, baik dari sisi pendapatan maupun laba, sehingga menyeret turun futures Nasdaq. Bursa saham Asia menutup perdagangan dengan kinerja beragam sambil mencerna keputusan FOMC dan laporan keuangan perusahaan teknologi. Indeks KOSPI Korea Selatan menjadi yang terlemah, tertekan oleh hasil keuangan Samsung yang gagal memenuhi ekspektasi investor yang sangat tinggi. Sementara itu, futures bursa Eropa mengindikasikan pembukaan yang relatif datar, dengan Euro Stoxx 50 naik 0,1%.
Pergerakan harga minyak juga menarik perhatian hari ini karena mengalami penurunan, meskipun sebelumnya mendapat dukungan dari premi risiko geopolitik. Penyebab utamanya adalah meningkatnya harapan terhadap mediasi diplomatik setelah muncul laporan mengenai komunikasi intensif antara Iran dan AS melalui perantara, serta upaya pendekatan Wakil Presiden AS JD Vance kepada tokoh garis keras Iran, Mohsen Rezaei. Perkembangan ini menandai perubahan narasi pasar dibandingkan beberapa hari terakhir, ketika investor lebih banyak memperhitungkan risiko eskalasi konflik.
Apa yang Menggerakkan Pasar Hari Ini:
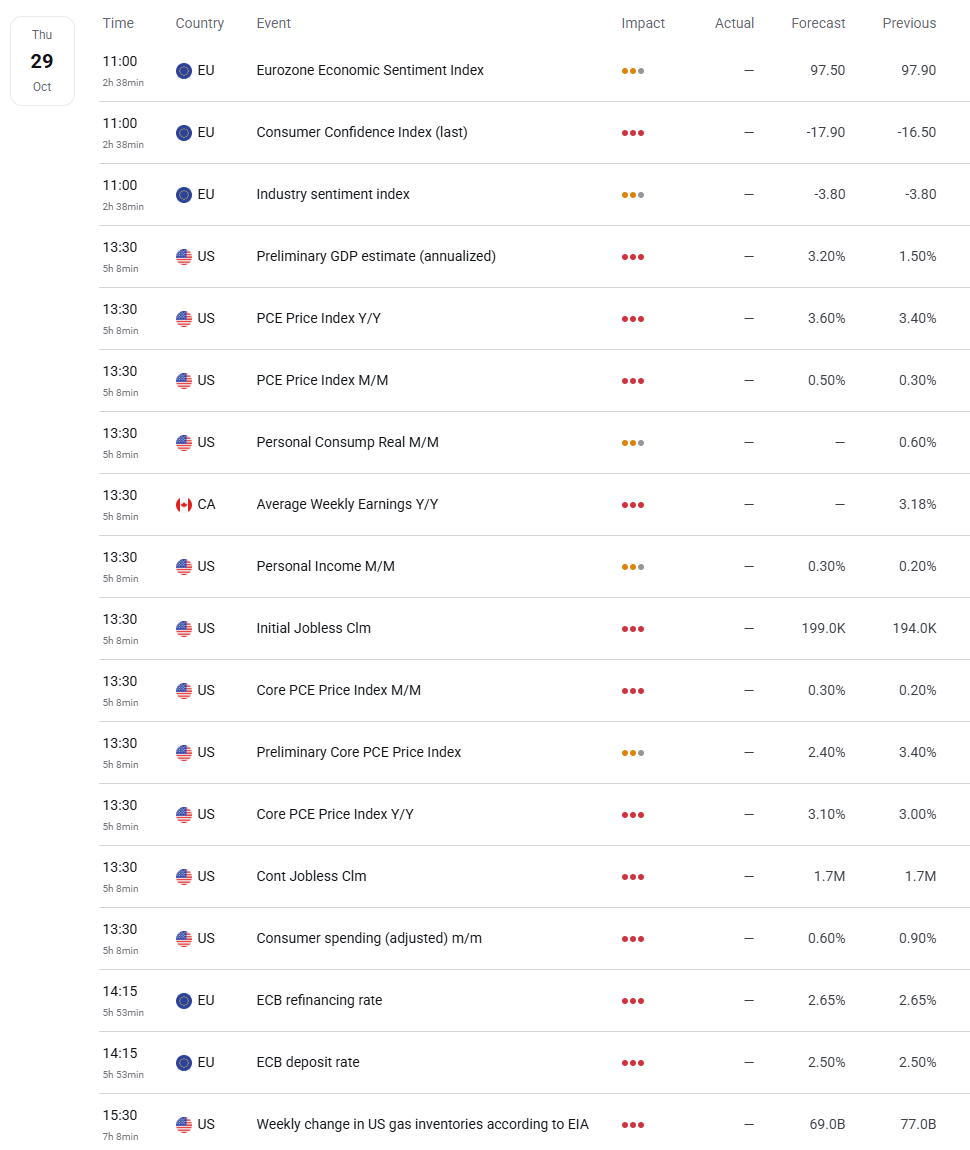
Hari ini dipenuhi sejumlah rilis data ekonomi penting. Sebelum tengah hari, tepatnya pukul 11.00, pasar akan menerima serangkaian indikator sentimen dari zona euro, termasuk Sentimen Ekonomi (Economic Sentiment), Kepercayaan Konsumen (Consumer Confidence), dan Sentimen Industri (Industry Sentiment). Namun, perhatian utama akan tertuju pada sesi perdagangan AS sore ini pukul 13.30, ketika data inflasi PCE September, yang merupakan indikator inflasi pilihan The Fed, akan dirilis bersamaan dengan estimasi awal GDP AS kuartal III (Q3). Pertumbuhan GDP secara tahunan yang disetahunkan (annualized) diperkirakan mencapai 3,2%, dibandingkan 1,5% pada periode sebelumnya. Selain itu, data mingguan klaim pengangguran AS (jobless claims) diperkirakan berada di sekitar 199.000. Konsensus memperkirakan PCE inti meningkat 0,3% secara bulanan (MoM) dan 3,1% secara tahunan (YoY), sementara belanja konsumen diproyeksikan tumbuh 0,5% MoM. Setelah konferensi pers Warsh yang bernada dovish, keseimbangan risiko pasar kini lebih condong pada reaksi terhadap data yang lebih lemah dari perkiraan. Data ekonomi yang kuat kemungkinan tidak akan banyak mengubah ekspektasi, tetapi hasil yang lebih lemah dapat memperbesar keraguan investor terhadap skenario pengetatan kebijakan moneter.
Pada pukul 14.15, Bank Sentral Eropa (ECB) akan mengumumkan keputusan suku bunga. Suku bunga refinancing diperkirakan tetap berada di 2,65%, sedangkan suku bunga deposito diproyeksikan bertahan di 2,50%. Oleh karena itu, nada pernyataan Presiden ECB Christine Lagarde dalam konferensi pers akan menjadi faktor penting bagi pasar. Agenda ekonomi hari ini akan ditutup pada pukul 15.30 dengan laporan persediaan gas dari Energy Information Administration (EIA).
Musim laporan keuangan juga menjadi penggerak utama pasar. Sejumlah perusahaan Eropa telah merilis hasil keuangannya. Perusahaan energi membukukan kinerja yang kuat, dengan Shell mencatat EPS sebesar US$1,93, melampaui ekspektasi US$1,79, serta arus kas operasional sebesar US$21 miliar. TotalEnergies juga berhasil melampaui seluruh perkiraan utama analis. Sementara itu, Lloyds dan Adidas melaporkan hasil keuangan yang solid. Sebaliknya, Volkswagen mengecewakan investor setelah mencatat kerugian operasional sebesar US$5,86 miliar dan penurunan margin. Di Wall Street, sebelum pembukaan perdagangan, laporan keuangan akan datang dari Eli Lilly (LLY.US), Mastercard (MA.US), Caterpillar, dan Merck. Setelah penutupan pasar, perhatian utama akan tertuju pada Amazon (AMZN.US), khususnya pertumbuhan bisnis Amazon Web Services (AWS) dan komentar manajemen mengenai belanja modal AI (AI CapEx), serta Intel (INTC.US). Setelah kinerja Alphabet yang mengecewakan, Amazon kini menghadapi tantangan berat untuk memulihkan kepercayaan investor terhadap sektor teknologi secara lebih luas.
Di tengah seluruh perkembangan tersebut, investor perlu memperhatikan apakah nada dovish The Fed dan potensi meredanya ketegangan geopolitik terkait Iran mampu mengimbangi kekecewaan terhadap Alphabet. Selain itu, respons pasar terhadap data inflasi PCE dan GDP AS, yang dirilis menjelang keputusan suku bunga ECB, akan menjadi faktor penting dalam menentukan arah pergerakan pasar berikutnya.



US Open: Nasdaq Anjlok 1,3%, Alphabet Jadi Beban
Inflasi PCE AS 3,6%, GDP Tumbuh 3,4%!


Market Wrap: Saham AI Tertekan, Fed Jadi Sorotan

AI Intel Melesat, Tapi Foundry Merugi
Perdagangan Berjangka mengandung risiko kerugian. Materi ini hanya untuk tujuan informasi dan bukan merupakan nasihat investasi. Kinerja masa lalu tidak menjamin hasil di masa mendatang. Investasi memiliki risiko. Berinvestasilah dengan bijak. XTB Indonesia berizin dan diawasi oleh Bappebti, OJK dan BI.