


Procter & Gamble (P&G) merilis laporan keuangan kuartal pertama tahun fiskal 2027 (Q1 FY2027) pada 21 Oktober 2026 dan berhasil melampaui ekspektasi pasar dengan pendapatan sebesar US$23,3 miliar serta laba per saham inti (core EPS) sebesar US$2,00. Saham PG.US langsung melonjak sekitar 5–6% setelah pengumuman tersebut. Namun, di balik hasil keuangan yang lebih baik dari perkiraan, komposisi pertumbuhan perusahaan justru menunjukkan perubahan penting yang memberikan sinyal baru mengenai kondisi konsumen Amerika Serikat dan tekanan biaya yang kembali meningkat.
Volume Kembali Menjadi Motor Utama Pertumbuhan P&G
Setelah selama beberapa tahun pertumbuhan P&G lebih banyak didorong oleh kenaikan harga jual, laporan Q1 FY2027 akhirnya menunjukkan bahwa konsumen kembali membeli produk dalam jumlah yang lebih besar. Penjualan organik (organic sales) tumbuh 4%, dengan kontribusi pertumbuhan volume sebesar 2,4%, perubahan bauran produk (product mix) sebesar 1,1%, dan kenaikan harga (pricing) hanya 0,4%. Kontribusi pricing yang hampir tidak signifikan ini menandai pergeseran nyata dibandingkan periode 2022–2024, ketika kenaikan harga menyumbang sebagian besar pertumbuhan penjualan P&G. Artinya, strategi perusahaan untuk menjaga stabilitas harga sambil meningkatkan inovasi dan promosi mulai membuahkan hasil dari sisi permintaan konsumen (consumer demand). Pola tersebut juga sejalan dengan data konsumen Q3 2026 dari sejumlah bank besar AS yang menunjukkan bahwa belanja barang konsumsi (consumer goods) tetap tangguh meskipun suku bunga masih tinggi.
Biaya Komoditas Kembali Menekan Margin Keuntungan
Tantangan justru muncul dari sisi biaya operasional. Margin laba kotor inti (core gross margin) turun 150 basis poin secara tahunan (YoY), sementara margin operasional inti (core operating margin) melemah 80 basis poin. Keduanya tertekan oleh kenaikan biaya komoditas (commodity costs) serta investasi kembali untuk pengembangan produk (product reinvestment). P&G kini memperkirakan dampak kenaikan biaya komoditas sepanjang FY2027 mencapai US$1,4 miliar setelah pajak, meningkat signifikan dari estimasi awal sekitar US$1 miliar. Kombinasi tersebut menciptakan situasi yang menarik: permintaan konsumen mulai pulih justru ketika tekanan biaya produksi kembali meningkat. Manajemen bahkan mengindikasikan bahwa industri barang konsumsi kebutuhan pokok (consumer staples) secara umum kemungkinan perlu kembali menaikkan harga untuk mengimbangi tekanan biaya tersebut.
Dilema Kenaikan Harga P&G yang Perlu Dipantau Investor
Pertanyaan utama bagi investor adalah bagaimana P&G akan menyeimbangkan kedua tekanan tersebut dalam beberapa kuartal mendatang. Apabila perusahaan kembali menaikkan harga jual (pricing) untuk melindungi margin keuntungan, terdapat risiko bahwa pertumbuhan volume penjualan yang baru pulih akan kembali melemah. Sebaliknya, apabila perusahaan mempertahankan harga, margin berpotensi terus tertekan sehingga kemampuan efisiensi internal untuk mengimbangi kenaikan biaya akan semakin diuji. Investor saham Procter & Gamble (PG.US) sebaiknya memantau tiga indikator utama dalam laporan keuangan berikutnya pada Januari 2027, yaitu komposisi pertumbuhan penjualan organik antara volume dan pricing, perubahan core gross margin, serta kemungkinan revisi kenaikan proyeksi tekanan biaya komoditas (commodity headwind). Hasil Q1 FY2027 yang melampaui ekspektasi memang memberikan kelegaan bagi pasar dalam jangka pendek, tetapi tantangan struktural terhadap margin keuntungan P&G justru menjadi semakin kompleks.
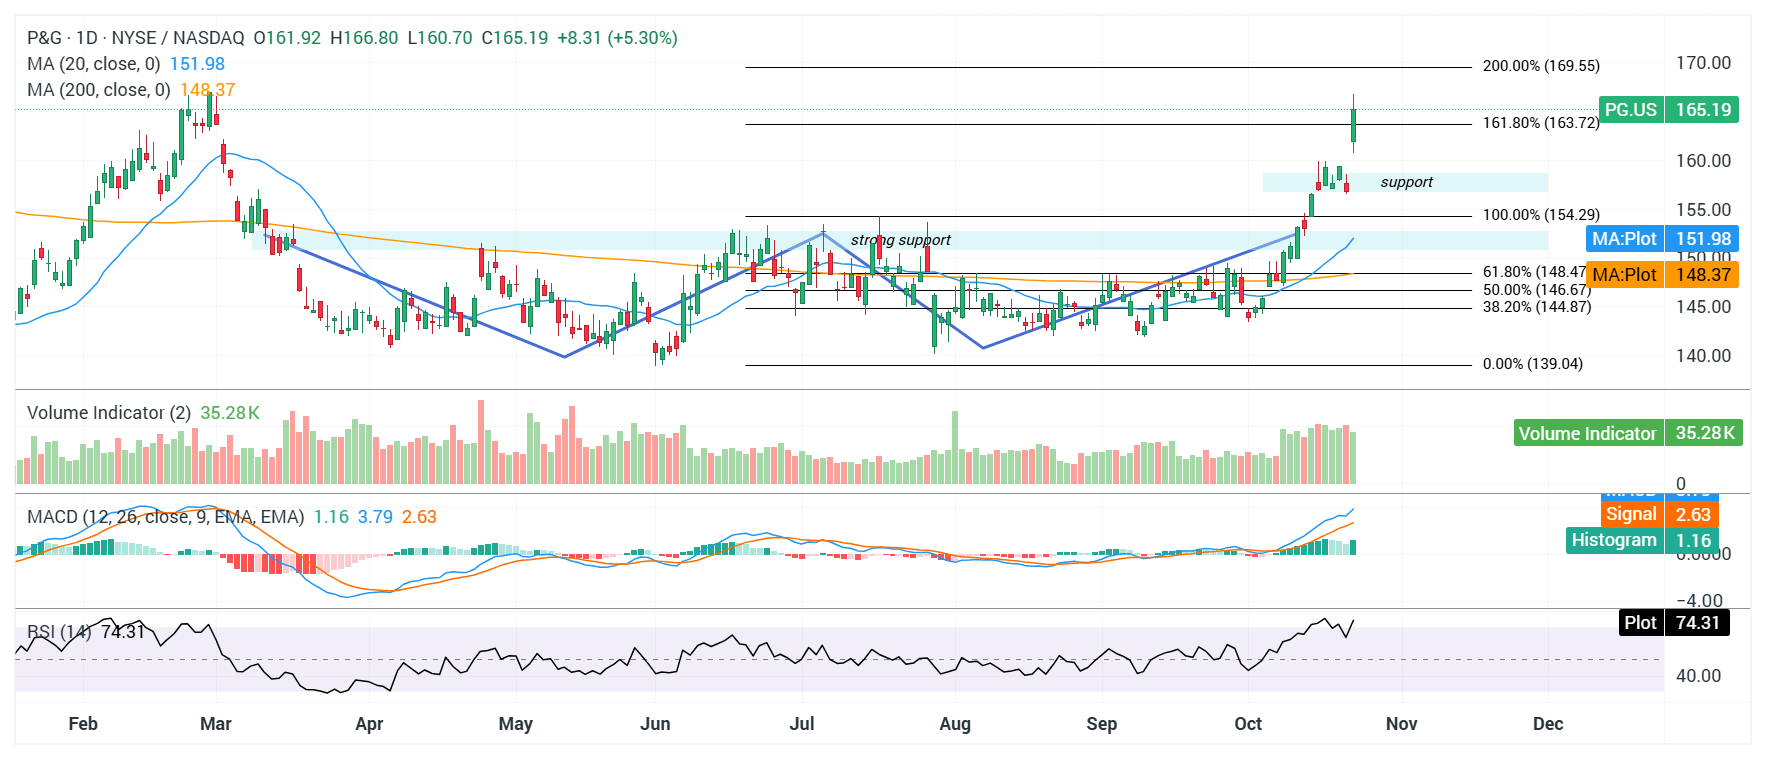 Sumber: xStation

Throughput Turun, Laba Refining Valero Melonjak 5 Kali Lipat!


Market Wrap: Nasdaq Anjlok 2,6%, Saham AI Berguguran



Daily Summary: Wall Street Anjlok, Nasdaq Turun 2% dan Saham AI Tertekan


Saham AS Jelang Earnings, Siapa Berpotensi Bikin Kejutan?
Perdagangan Berjangka mengandung risiko kerugian. Materi ini hanya untuk tujuan informasi dan bukan merupakan nasihat investasi. Kinerja masa lalu tidak menjamin hasil di masa mendatang. Investasi memiliki risiko. Berinvestasilah dengan bijak. XTB Indonesia berizin dan diawasi oleh Bappebti, OJK dan BI.