


Hari ini, perhatian investor tertuju pada satu agenda utama: keputusan FOMC malam nanti. Pasar memperkirakan peluang lebih dari 90% bahwa The Fed akan menaikkan suku bunga AS untuk pertama kalinya sejak 2023.
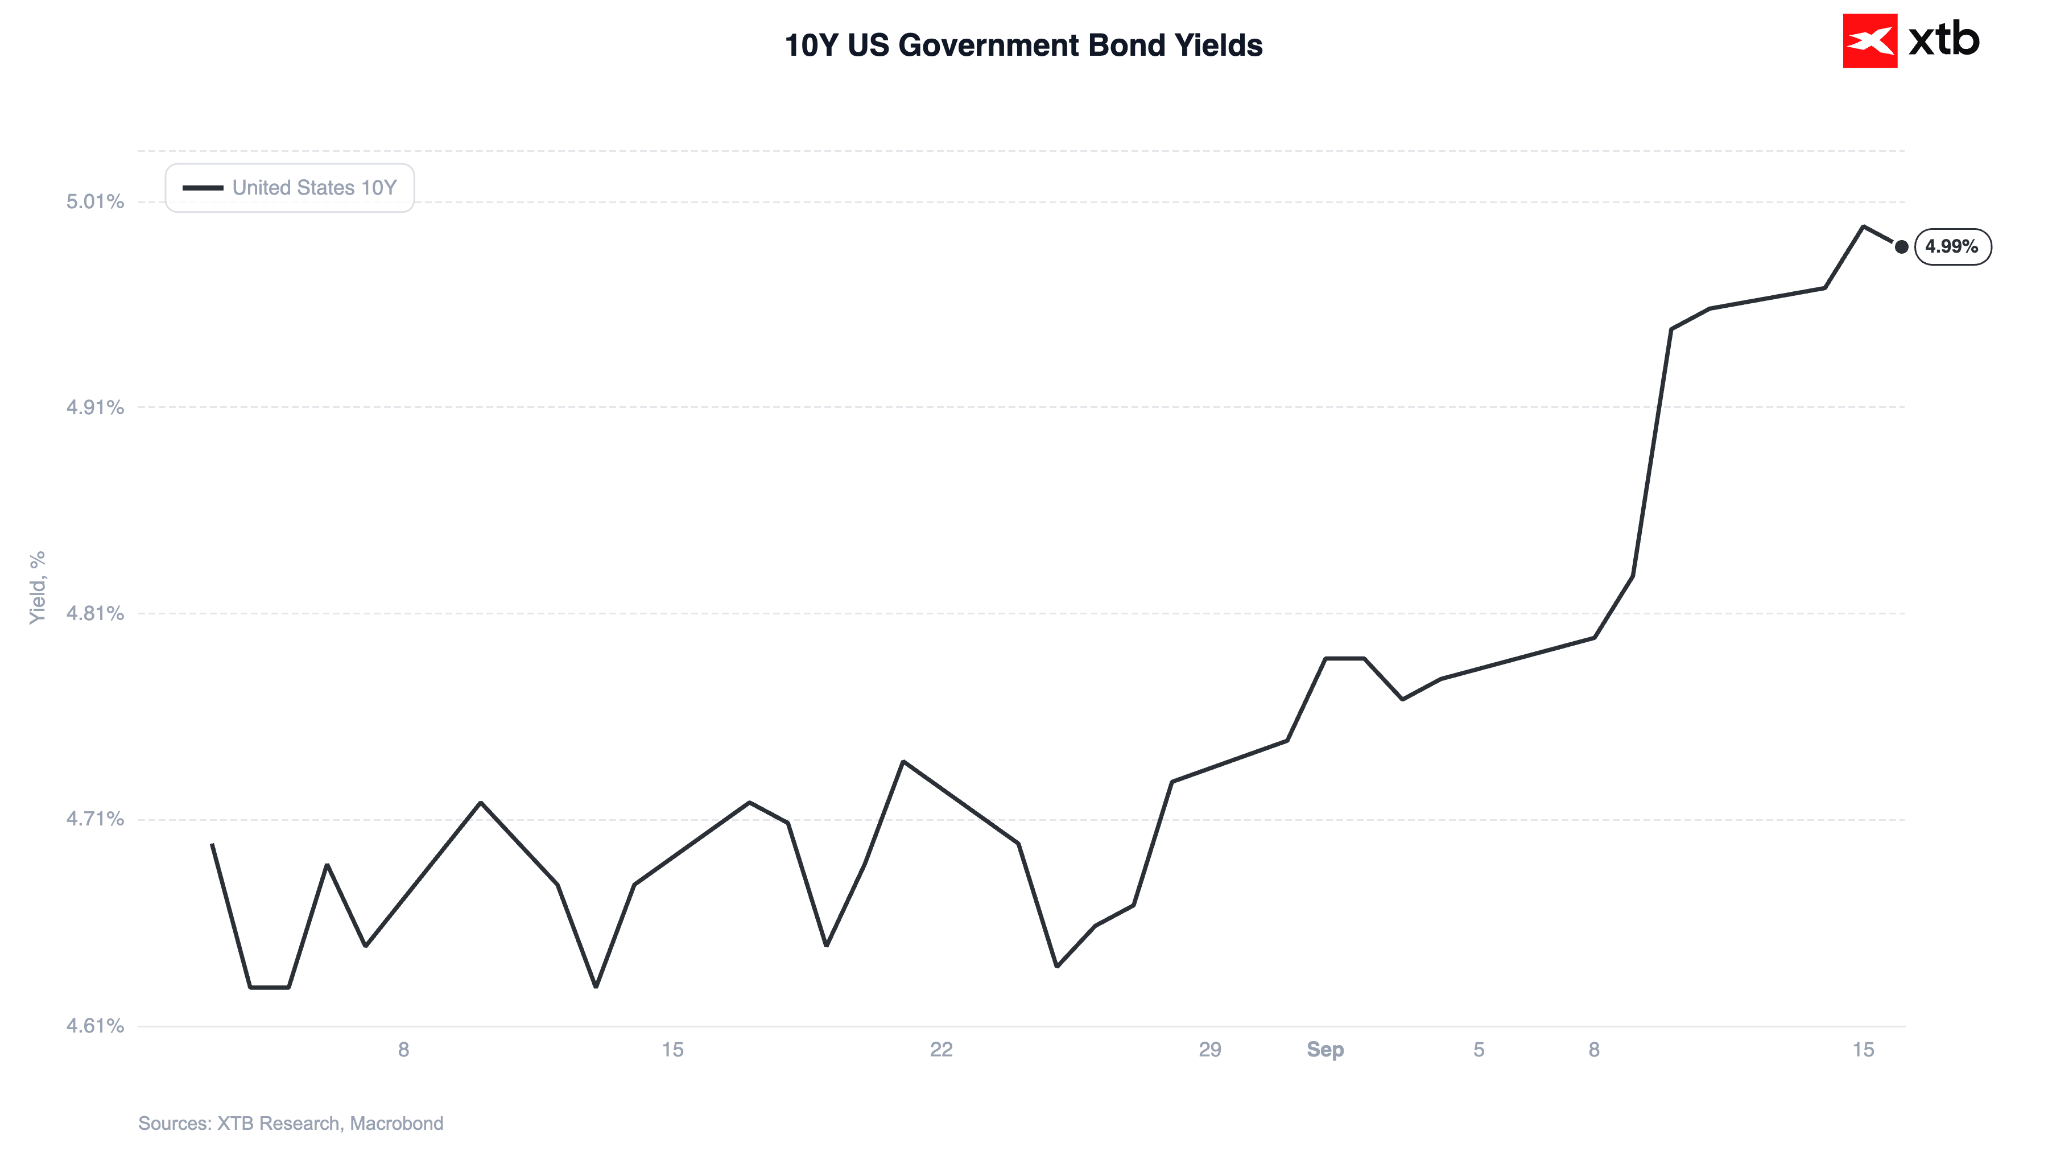
Menjelang keputusan tersebut, yield US Treasury 10 tahun sedikit turun dari puncak kemarin di 5,04%, level tertinggi sejak 2007. Penurunan ini memberi sedikit ruang bagi pasar saham dan emas untuk pulih.
Gambar 1: Yield US Treasury 10 Tahun (08.2026–09.2026)
 Sumber: XTB Research, 16.09.2026
Harga minyak juga berhenti sejenak dari kenaikan tajam sebelumnya, meskipun belum ada kepastian kapan East-West Pipeline Arab Saudi yang rusak akan kembali beroperasi.
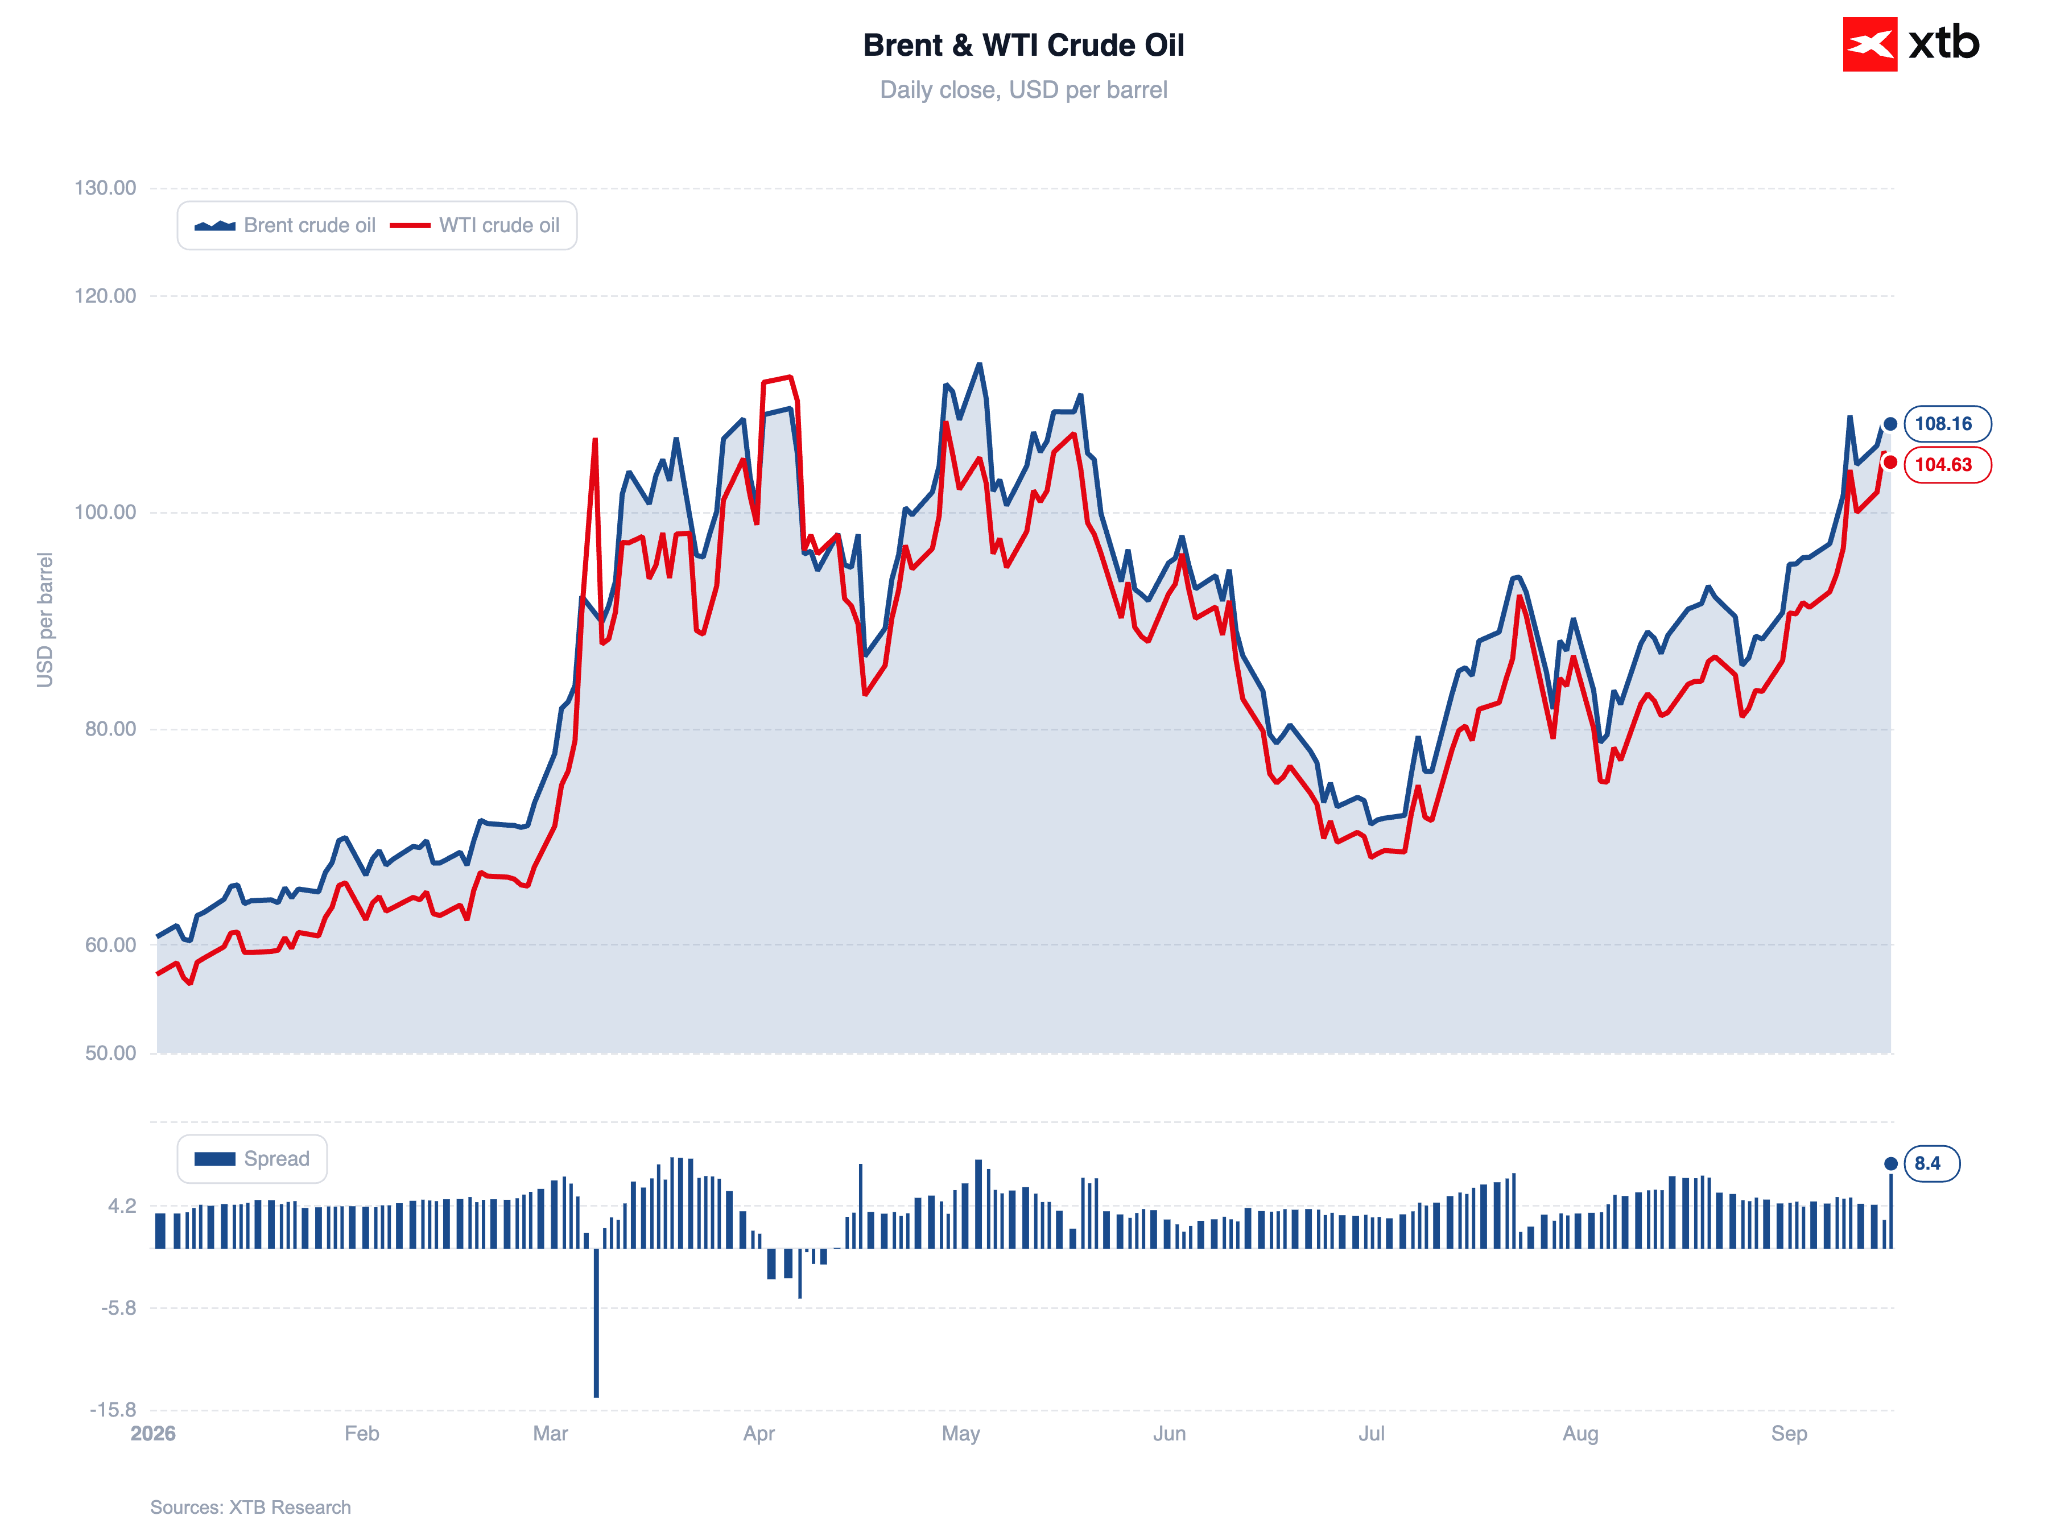
Brent turun sekitar 0,6% hari ini dan bergerak di sekitar US$108 per barel. Emas menguat 0,8%, memulihkan sebagian kerugian yang terjadi pada awal pekan.
Gambar 2: Brent dan WTI Crude Oil (2026)
 Sumber: XTB Research, 16.09.2026
Penurunan tipis harga minyak dan yield obligasi membantu memperbaiki sentimen pasar.
Pasar Asia bergerak positif, meskipun kenaikannya relatif terbatas. Kospi Korea Selatan memimpin dengan kenaikan sekitar 0,9%, didukung penyelesaian sengketa upah di SK Hynix. Nikkei dan Shanghai Composite juga mencatat kenaikan moderat.
Futures Wall Street ikut bergerak sedikit lebih tinggi.
📈 Data Makroekonomi dan Kebijakan Moneter
Pasar menghadapi salah satu pertemuan The Fed paling dinantikan tahun ini.
Saat ini, investor hampir sepenuhnya memperkirakan pernyataan pada pukul 19:00 akan mencakup kenaikan suku bunga sebesar 25 basis poin, yang menjadi kenaikan pertama sejak Juli 2023.
Data inflasi pekan lalu, yang menurut Christopher Waller seharusnya menjadi faktor penentu, ternyata tidak memberikan jawaban yang sepenuhnya jelas.
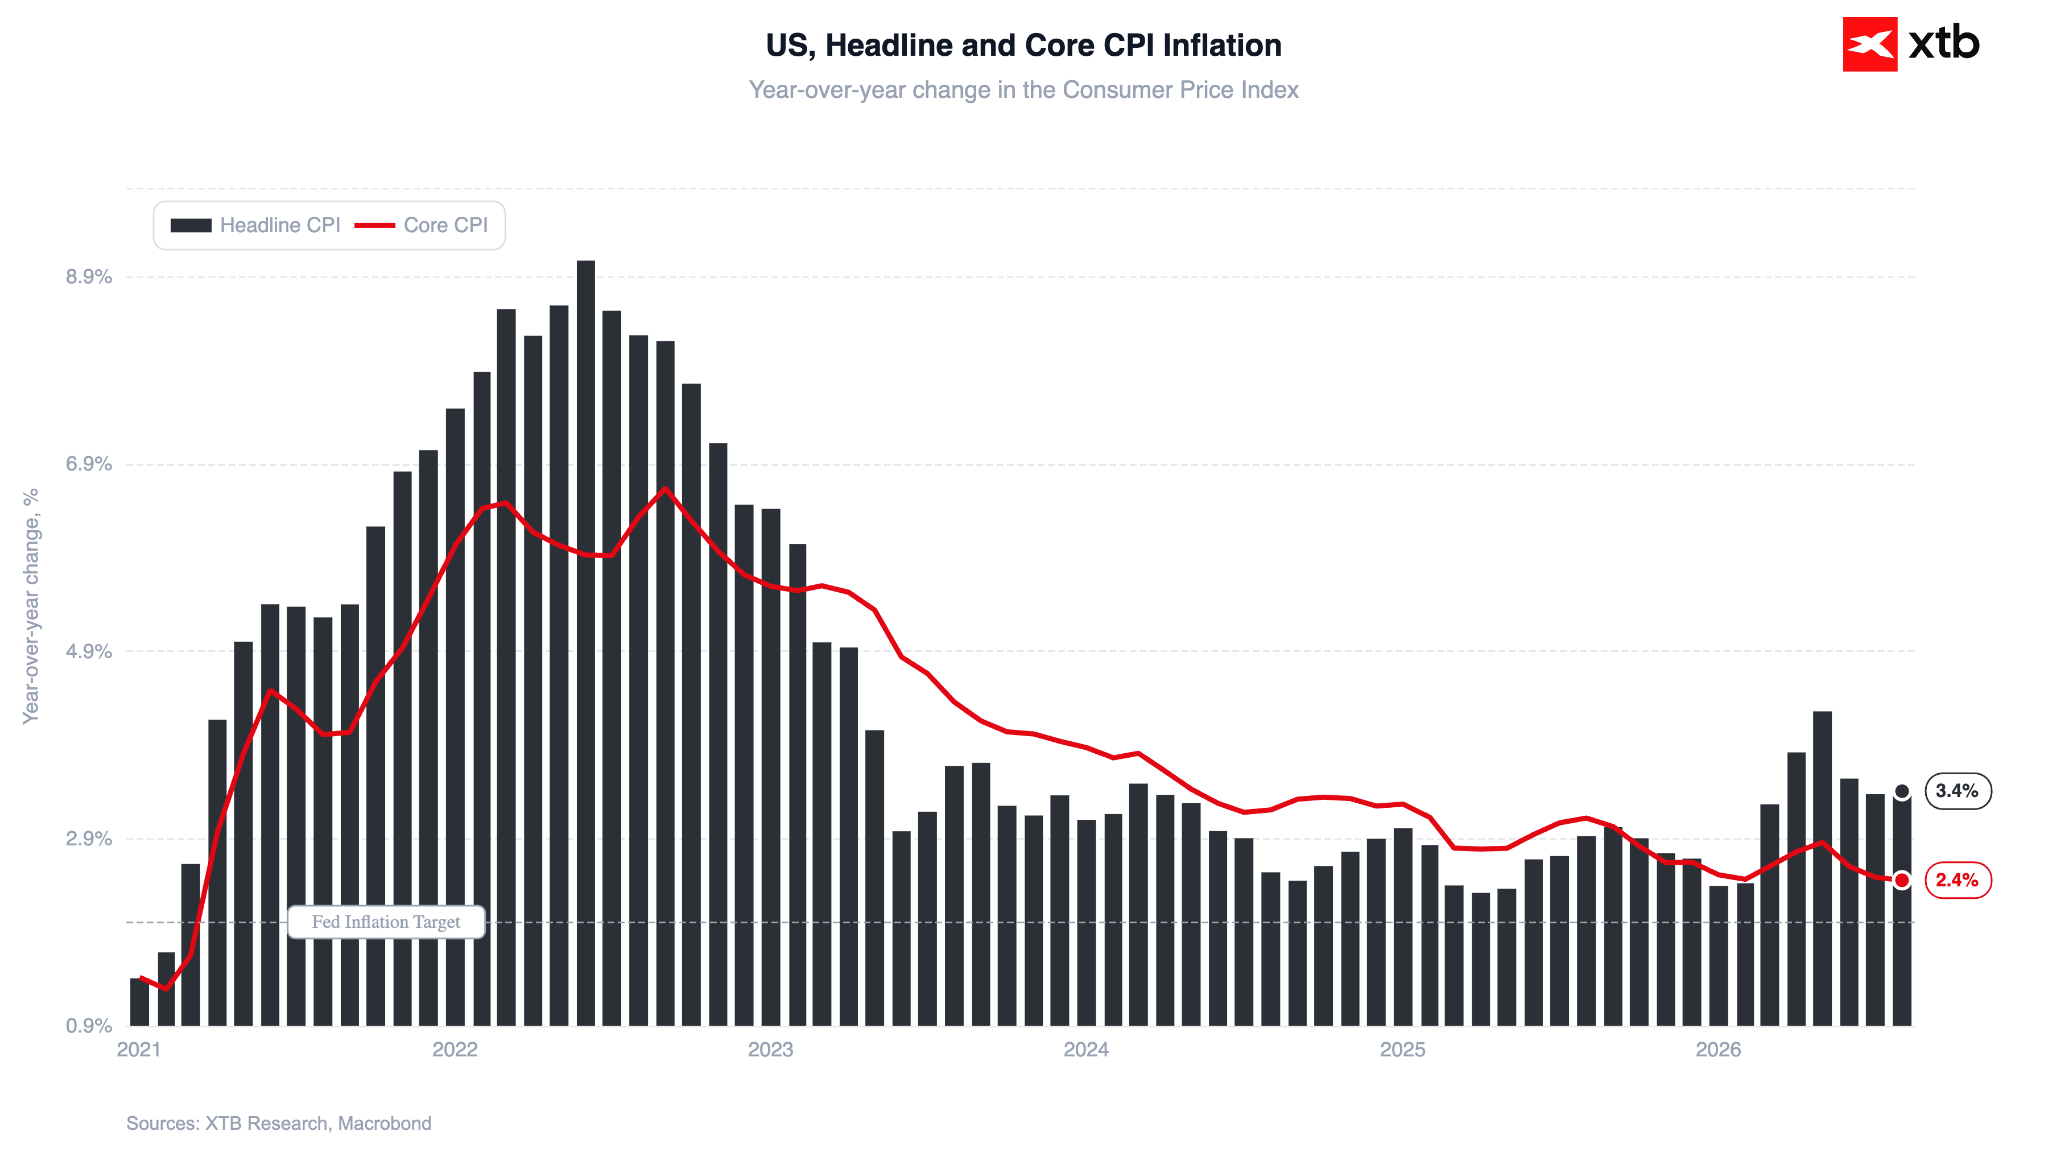
Core inflation turun menjadi 2,4% year-over-year. Namun, pasar lebih fokus pada kenaikan bulanan 0,3% yang sedikit berada di atas konsensus.
Menurut analisis ini, angka tersebut sendiri belum cukup kuat untuk sepenuhnya membenarkan kenaikan suku bunga.
Gambar 3: Inflasi CPI AS (2026–2027)
 Sumber: XTB Research, 16.09.2026
Argumen untuk pengetatan moneter dapat ditemukan pada inflasi sektor jasa yang masih berada di 3,1%.
Namun, momentumnya belum terlihat terlalu mengkhawatirkan. Fed Wage Growth Tracker menunjukkan pertumbuhan upah meningkat menjadi 4,1% pada Agustus, yang berpotensi mendukung konsumsi dalam beberapa bulan ke depan.
Meski demikian, secara riil kenaikan tersebut masih berada di bawah 1%, sehingga belum tentu cukup untuk mengubah outlook secara fundamental.
Hal ini semakin relevan karena belanja konsumen AS dalam beberapa bulan terakhir cukup bergantung pada tabungan yang terus menurun dan pada akhirnya perlu dibangun kembali.
Ini bukan berarti kenaikan suku bunga tidak memiliki dasar.
Salah satu argumen terkuat berasal dari kondisi pasar energi yang semakin ketat. Harga minyak dan LNG yang tinggi sejauh ini belum sepenuhnya menyebar ke perekonomian AS, tetapi risikonya dapat meningkat dalam beberapa bulan mendatang.
The Fed dapat memilih menaikkan suku bunga sebagai bentuk front-loading, yaitu bertindak lebih awal untuk mengurangi risiko harus melakukan pengetatan yang jauh lebih agresif di kemudian hari.
Jika langkah tersebut benar-benar diambil, pertanyaan berikutnya adalah mengapa The Fed tidak melakukan kenaikan pada Juli. Data makroekonomi sejak saat itu hanya memberikan sedikit tambahan dukungan terhadap tesis pengetatan.
Perlu dicatat bahwa argumen front-loading sebelumnya juga digunakan oleh anggota FOMC yang berbeda pendapat dan memilih kenaikan suku bunga.
📈 Saham
Pasar saham Asia mayoritas bergerak lebih tinggi.
- Nikkei 225: +0,3%
- Shanghai SE Composite: +0,5%
- Kospi: +0,9%
Kenaikan Kospi sebagian didorong oleh penyelesaian sengketa kolektif di SK Hynix.
Sebanyak 57% anggota serikat menerima struktur bonus baru, yaitu 50% dalam bentuk tunai dan 50% dalam saham. Proposal sebelumnya menawarkan 40% tunai dan 60% saham.
Kesepakatan tersebut mengakhiri sekitar dua minggu negosiasi setelah proposal awal ditolak pada Agustus. Saham SK Hynix naik hampir 3%.
Di sisi lain, perdebatan mengenai kecepatan perkembangan AI masih berlanjut.
Deputy Prime Minister Korea Selatan Kyunghoon Bae menyatakan di X bahwa negaranya “tidak mampu memperlambat” perkembangan artificial intelligence.
Pernyataan tersebut berlawanan dengan seruan dari pemimpin Anthropic dan OpenAI untuk memperlambat pengembangan AI. Posisi Korea Selatan lebih dekat dengan pandangan Mark Zuckerberg dan Jensen Huang dibandingkan Dario Amodei.
Di Wall Street, futures S&P 500 naik tipis sekitar 0,2%, menjadi pemulihan kecil setelah pelemahan sesi sebelumnya:
- S&P 500: -0,5%
- Dow Jones: -0,6%
- Nasdaq 100: -0,7%
- Russell 2000: -0,8%
Gambar 4: Dashboard Nasdaq 100 (15.09.2026)
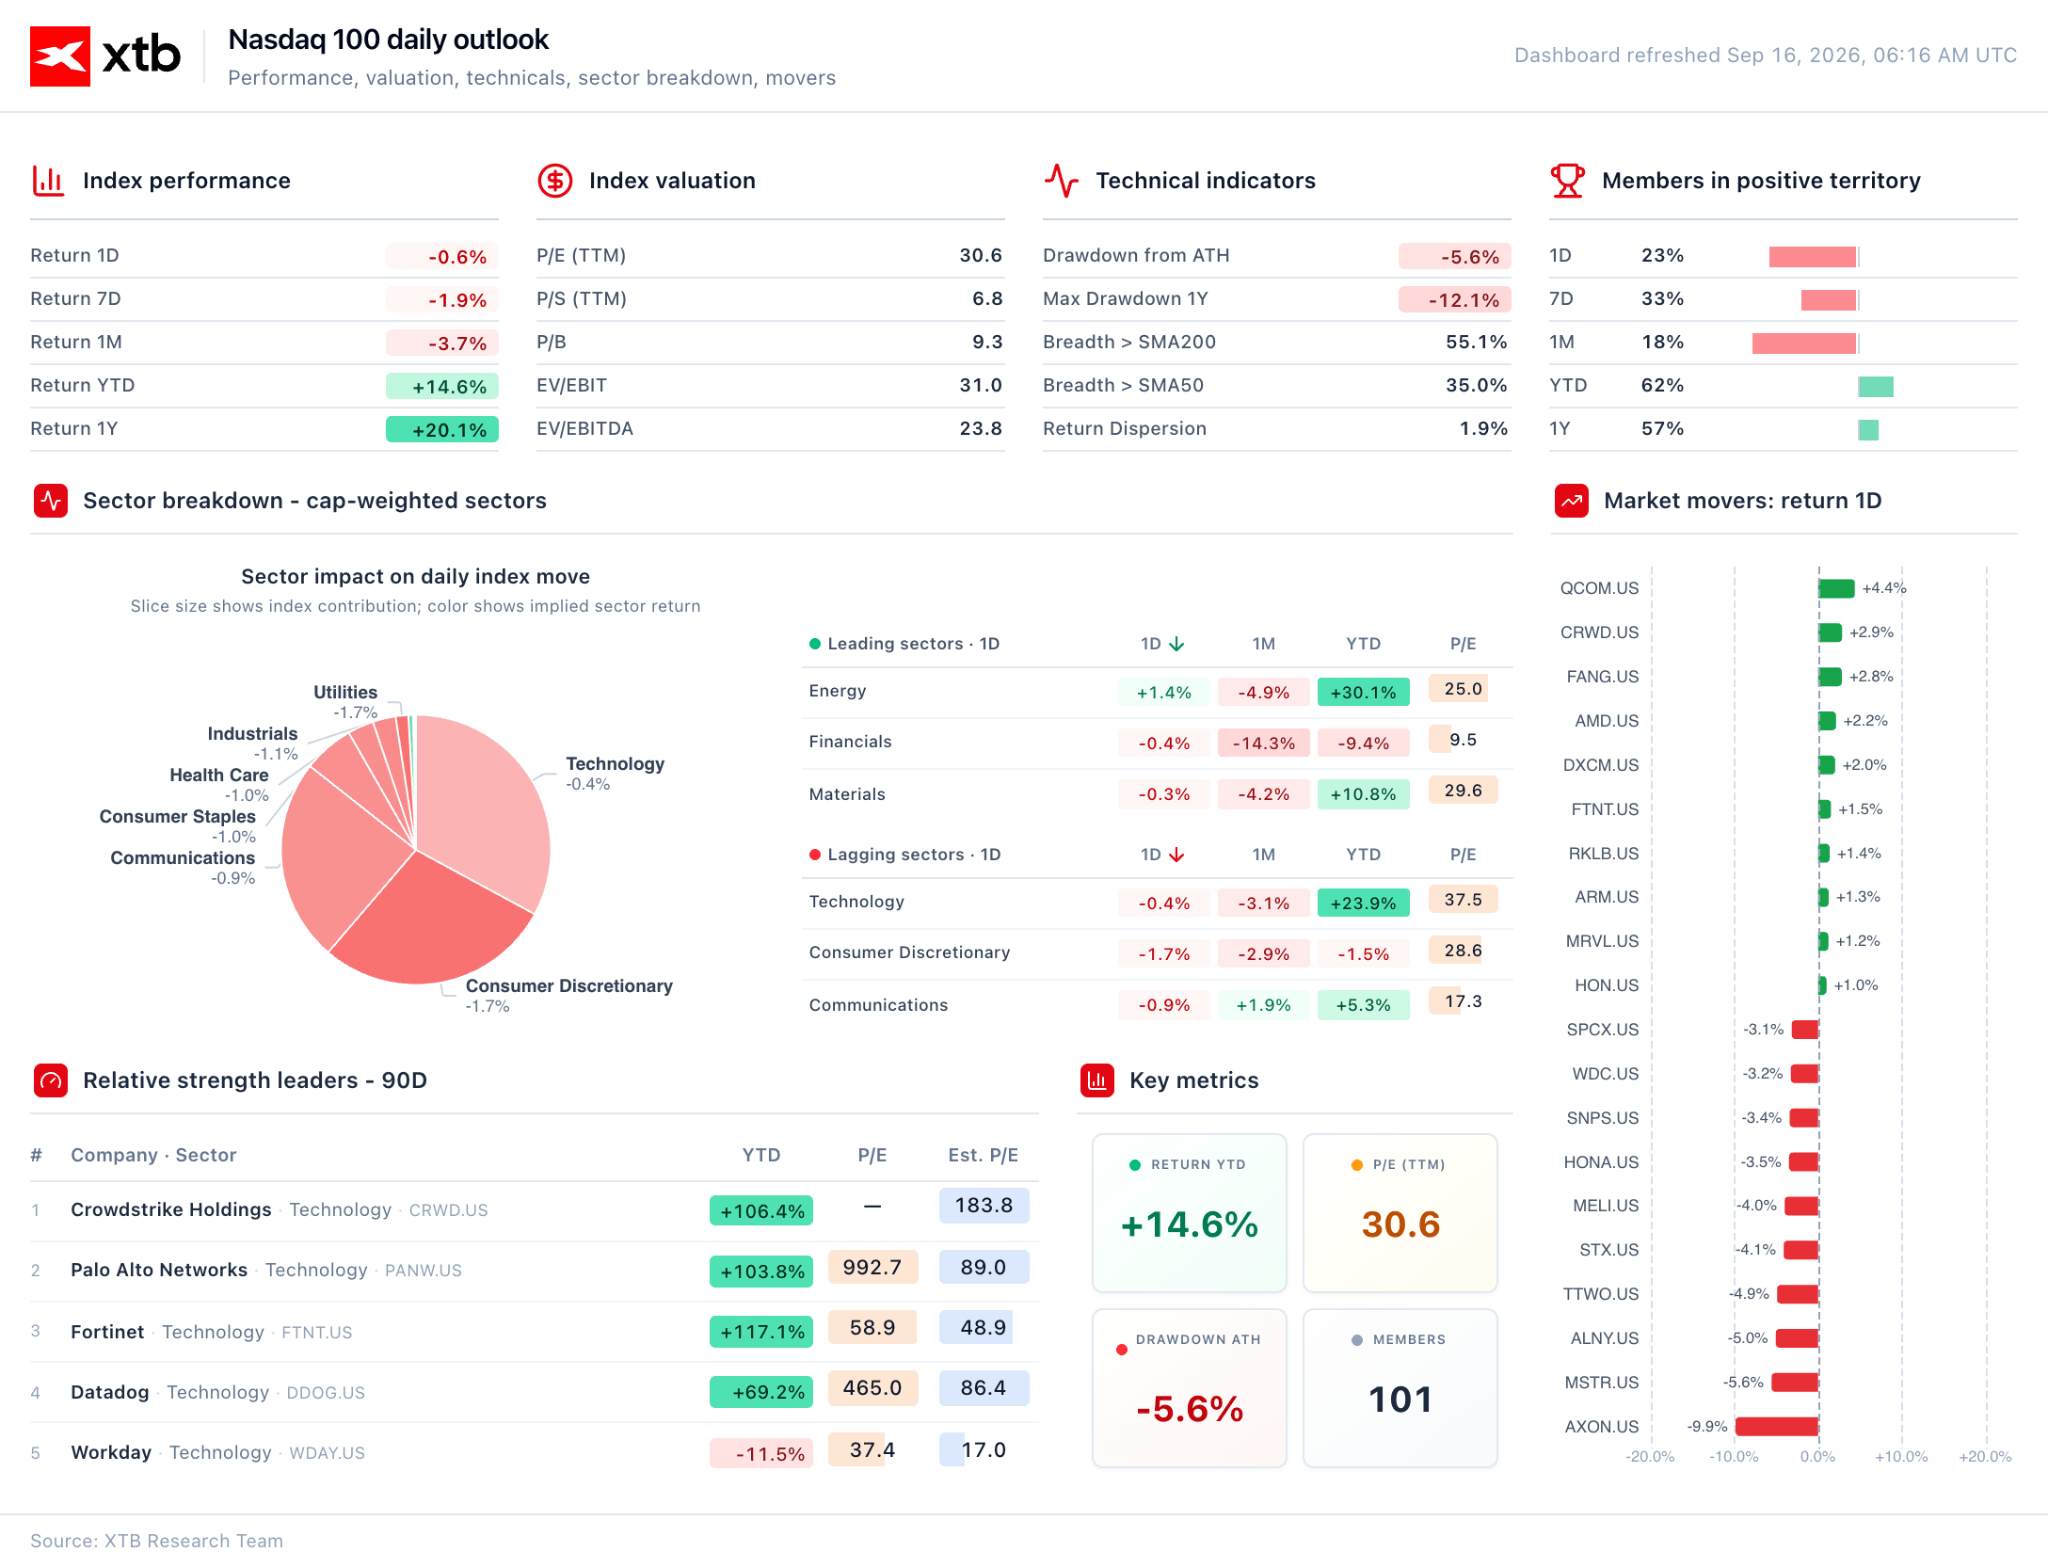 Sumber: XTB Research, 16.09.2026
Menariknya, VIX yang menjadi salah satu indikator utama ekspektasi volatilitas pasar saham AS masih relatif tenang meskipun yield obligasi meningkat tajam.
🌍 Geopolitik
Dari sisi diplomatik, Menteri Luar Negeri Oman Badr Albusaidi melakukan percakapan telepon dengan Menteri Luar Negeri AS Marco Rubio.
Kedua pihak membahas upaya untuk meredakan ketegangan regional serta kondisi yang dibutuhkan untuk melanjutkan pembicaraan diplomatik.
Menurut laporan Wall Street Journal, Arab Saudi berencana memulihkan sebagian aliran melalui East-West Pipeline dalam beberapa hari.
Namun, perbaikan penuh pada pumping station yang rusak diperkirakan membutuhkan sekitar enam hingga delapan minggu.
Sementara itu, Riyadh menunda pengiriman kepada sejumlah pelanggan Eropa.
Ketidakpastian terhadap suplai Timur Tengah juga mendorong kilang Jepang seperti Eneos dan Idemitsu mempercepat pembelian minyak Oman untuk pengiriman mulai Oktober.
Premium untuk pengiriman mendesak mencapai hingga US$38 per barel di atas benchmark Dubai, mencerminkan tingginya tekanan di pasar fisik.
Harga minyak turun setelah dua sesi kenaikan.
Pasar tampaknya mulai menilai bahwa skala rally akibat gangguan suplai sebelumnya sudah cukup besar.
Tekanan tambahan datang dari kenaikan inventory minyak AS. Data API menunjukkan stok crude meningkat sekitar 7,1 juta barel.
- Brent: -0,6% ke sekitar US$108 per barel
- WTI: -0,9% ke sedikit di bawah US$105 per barel
Meski mengalami koreksi, harga masih berada dekat level tertinggi beberapa bulan.
🪙 Logam Mulia
Emas mengalami rebound setelah turun selama dua sesi.
Harga naik sekitar 0,8% ke kisaran US$4.330 per ounce, setelah sempat menyentuh sekitar US$4.340 dalam perdagangan Asia.
Perak mencatat kenaikan yang lebih kuat sebesar 1,5% ke sekitar US$64,6.
Logam mulia mendapat dukungan dari penurunan yield Treasury 10 tahun ke bawah 5%, meskipun pasar tetap memperhitungkan peluang lebih dari 90% kenaikan suku bunga hari ini.
Gambar 5: Harga Emas (06.2026–09.2026)
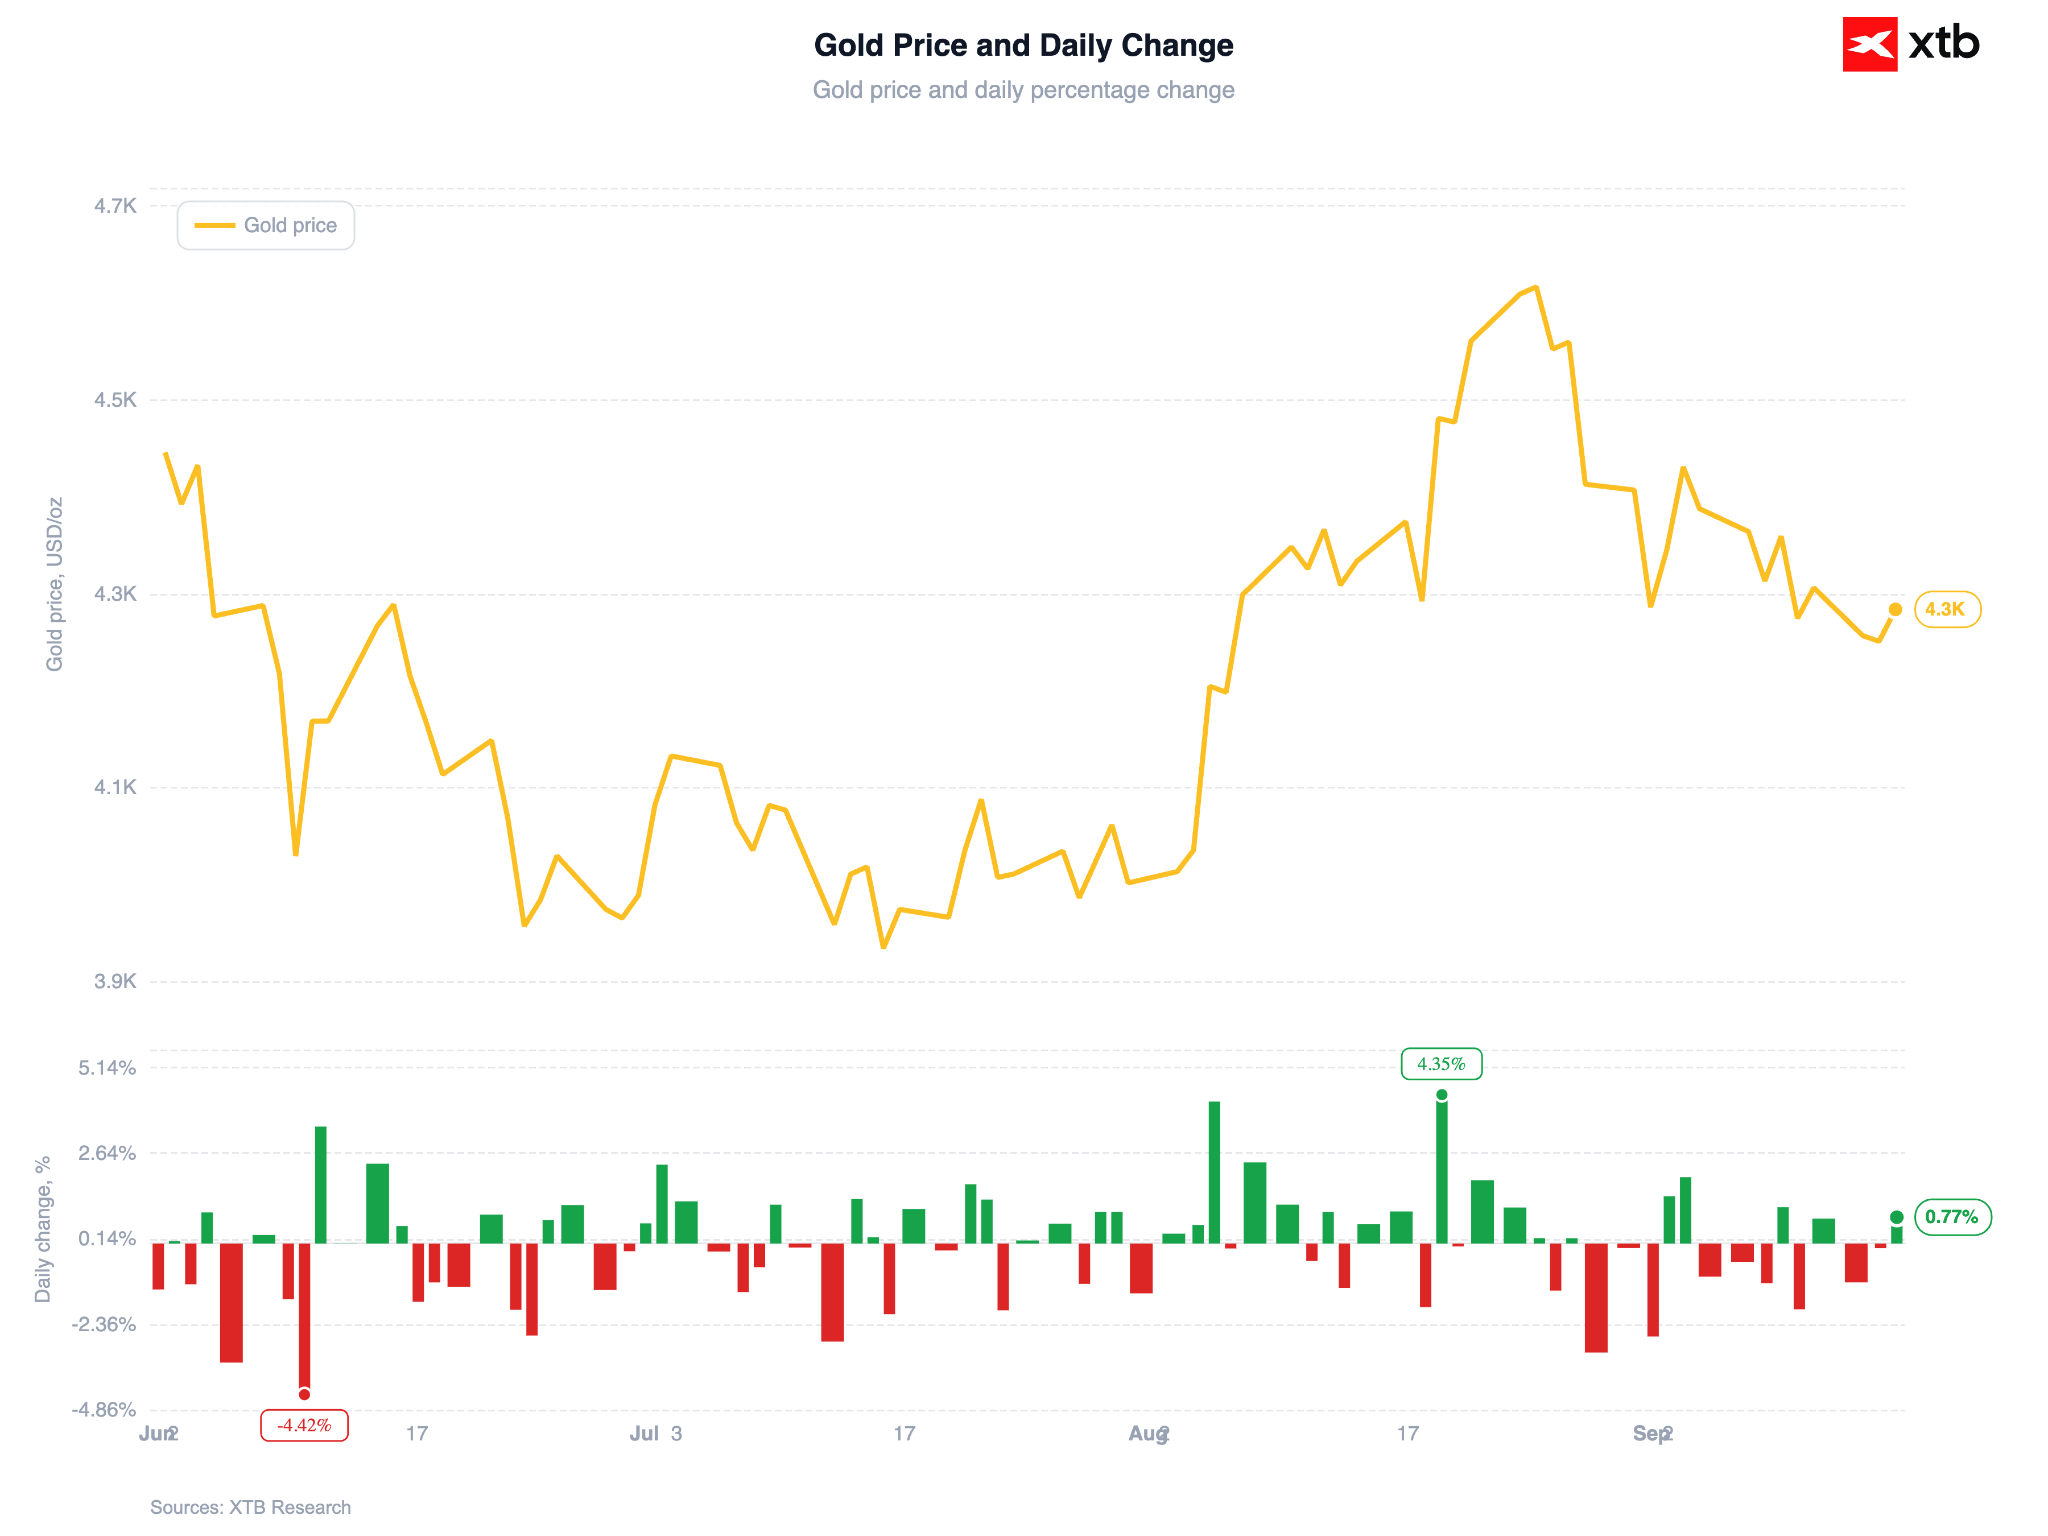 Sumber: XTB Research, 16.09.2026
Ketidakpastian utama sekarang bukan lagi sekadar apakah The Fed akan menaikkan suku bunga. Fokusnya adalah apa yang akan dikomunikasikan The Fed untuk periode berikutnya. Jika Warsh tetap membuka peluang pengetatan lanjutan, harga emas dapat kembali menghadapi tekanan.
💱 Mata Uang
Dolar AS menguat untuk hari ketiga berturut-turut terhadap seluruh mata uang G10, meskipun pergerakannya masih sangat terbatas.
Gambar 6: Mata Uang Utama terhadap Dolar AS (09.2026)
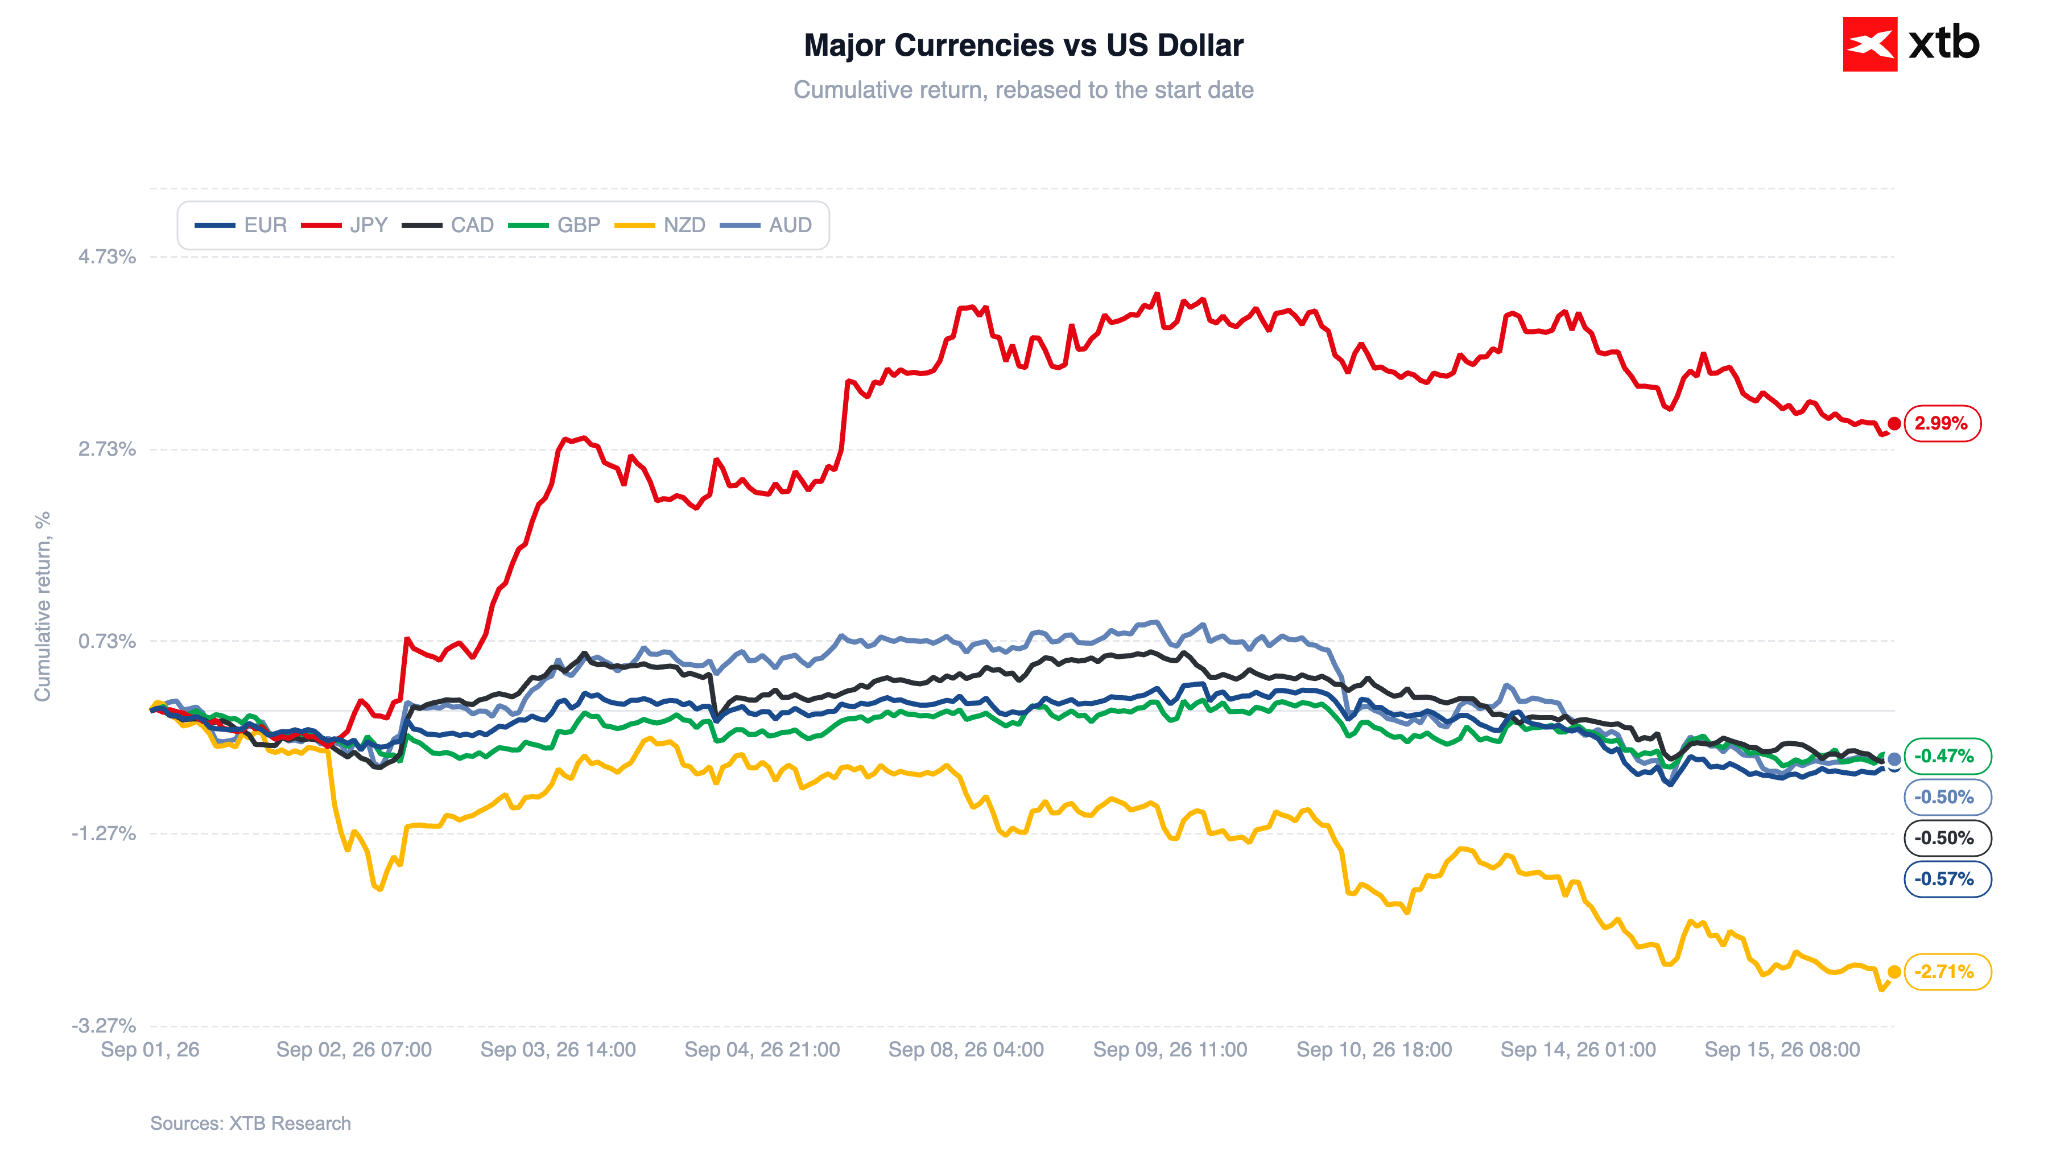 Sumber: XTB Research, 16.09.2026



The Fed Siap Naikkan Bunga, Tapi Pasar Belum Aman

Emas Tertekan Jelang Keputusan The Fed

Emas Turun 9% dari Puncak, Yield Jadi Tekanan Utama



Kalender Ekonomi: The Fed Siap Naikkan Suku Bunga, Apa Selanjutnya?
Perdagangan Berjangka mengandung risiko kerugian. Materi ini hanya untuk tujuan informasi dan bukan merupakan nasihat investasi. Kinerja masa lalu tidak menjamin hasil di masa mendatang. Investasi memiliki risiko. Berinvestasilah dengan bijak. XTB Indonesia berizin dan diawasi oleh Bappebti, OJK dan BI.