


Perkembangan artificial intelligence menciptakan persoalan baru bagi industri semikonduktor.
Meningkatkan computing power saja tidak cukup jika data tidak dapat dikirim ke chip dengan cukup cepat.
Akibatnya, memory menjadi semakin penting, begitu pula infrastruktur yang bertanggung jawab memindahkan data antara memory, compute chip, dan komponen server lainnya.
Masalah yang disebut memory wall ini berpotensi menjadi salah satu kendala terpenting dalam perkembangan lanjutan infrastruktur AI.
Di sinilah Marvell Technology berusaha mengambil peluang.
Perusahaan tidak memproduksi memory chip secara langsung, tetapi menyediakan teknologi yang memungkinkan kapasitas, bandwidth, dan ketersediaan memory dimanfaatkan secara lebih efisien.
Memory controller, solusi CXL, switches, optical connectivity, PCIe, dan custom-designed chips menciptakan lapisan infrastruktur yang semakin penting antara memory dan compute.
Skala bisnis ini tumbuh dengan cepat.
Pada kuartal kedua FY2027, Marvell menghasilkan revenue US$2,74 miliar, naik 37% YoY, sementara data center sudah menyumbang sekitar 79% dari total penjualan.
Perusahaan memperkirakan revenue sekitar US$12 miliar untuk FY2027 dan sekitar US$20 miliar pada 2028.
Target jangka panjangnya bahkan jauh lebih agresif, yakni US$70–90 miliar pada 2031.
Di sinilah pertanyaan utama pasar muncul.
Apakah Marvell benar-benar akan menjadi salah satu penerima manfaat terbesar dari meningkatnya kebutuhan memory dan perpindahan data dalam infrastruktur AI, atau sebagian ekspektasi saat ini terlalu optimistis?
Marvell tidak harus memenangkan perlombaan menciptakan AI chip terbaik.
Perusahaan hanya perlu menjadi salah satu penerima manfaat terbesar dari persoalan yang muncul di sekitar chip tersebut.
Bagaimana Marvell Menghasilkan Uang dari Infrastruktur AI
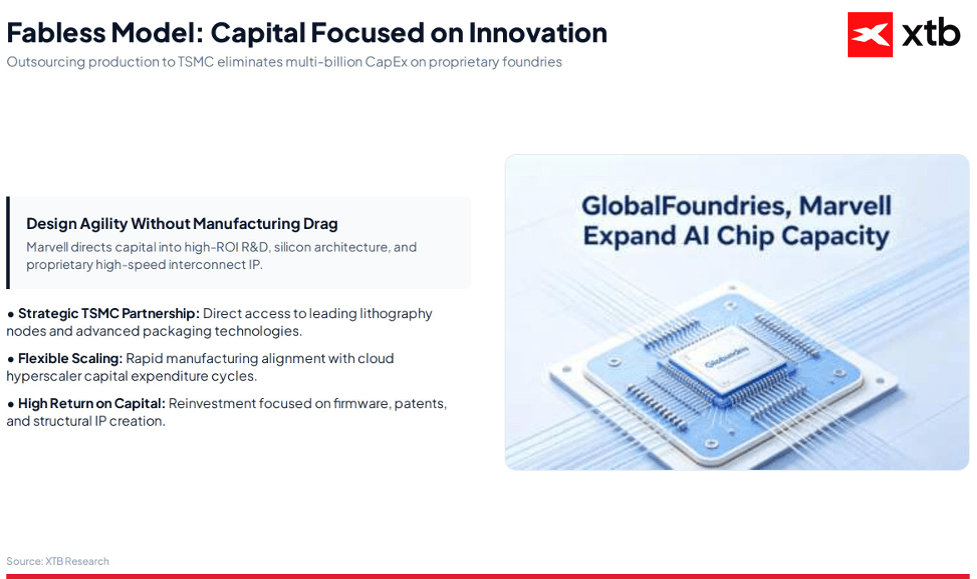
Marvell beroperasi dengan model fabless.
Perusahaan berfokus pada desain chip, arsitektur, dan pengembangan teknologi, sementara proses manufaktur diserahkan kepada produsen eksternal, termasuk TSMC.
Model ini memungkinkan Marvell membatasi belanja untuk fasilitas fabrikasi sendiri dan memusatkan modal pada pengembangan chip yang semakin canggih.
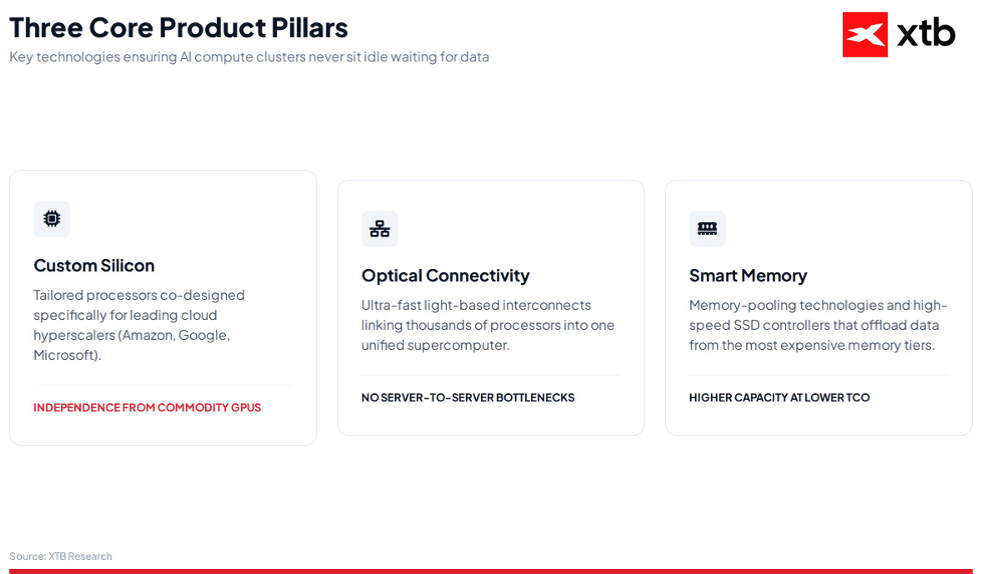
Bagian bisnis yang semakin penting adalah custom-designed chips.
Marvell bekerja dengan operator data center terbesar untuk menciptakan solusi yang disesuaikan dengan kebutuhan spesifik masing-masing pelanggan.
Ini juga mencakup compute chip untuk aplikasi artificial intelligence.
Bagi pelanggan, model tersebut memberikan peluang membangun sistem sendiri tanpa harus sepenuhnya bergantung pada solusi standar dari produsen compute chip terbesar.
Area kedua adalah teknologi yang bertanggung jawab terhadap perpindahan data.
Marvell menyediakan networking chips, switches, signal processors, dan optical solutions.
Semakin banyak chip bekerja dalam satu sistem, semakin banyak pula data yang perlu dipindahkan antara processor, memory, dan server tambahan.
Karena itu, kebutuhan terhadap networking dan connectivity meningkat seiring membesarnya computing cluster.
Area ketiga adalah memory dan storage.
Marvell mengembangkan solusi CXL yang memungkinkan memory diperluas dan digunakan bersama, serta SSD controller yang digunakan di data center.
Ini secara langsung melengkapi persoalan memory wall.
Jika memory menjadi salah satu kendala utama infrastruktur AI, teknologi yang mampu mengelolanya lebih efisien dan memindahkan data lebih cepat akan semakin bernilai.
Dengan demikian, Marvell hadir di beberapa lapisan infrastruktur sekaligus.
Di satu sisi, perusahaan merancang custom compute chips.
Di sisi lain, Marvell menyediakan komponen untuk memory, data storage, dan komunikasi antarbagian sistem.
Cerita investasinya bukan tentang satu produk tertentu, tetapi tentang semakin kompleksnya seluruh AI infrastructure stack.
Jika data center membutuhkan computing power yang semakin besar, mereka juga akan membutuhkan lebih banyak memory, koneksi yang lebih cepat, serta network bandwidth yang lebih besar.
Artinya, Marvell dapat memperluas kehadirannya seiring berkembangnya keseluruhan sistem, bahkan jika bukan perusahaan yang memproduksi compute chip utama.
Bagi investor, pertanyaan terpenting adalah seberapa besar porsi infrastruktur AI yang dapat dijangkau oleh Marvell.
Memory Wall: Masalah Baru dalam Infrastruktur AI
Perkembangan AI semakin menggeser bottleneck dari sekadar computing power menuju pengiriman data.
AI chip paling canggih mampu melakukan sangat banyak operasi, tetapi kemampuannya tetap terbatas jika memory tidak bisa memasok data dengan cukup cepat.
Semakin besar model AI, kebutuhan bukan hanya meningkat pada computing power, tetapi juga pada memory bandwidth, kapasitas, dan kecepatan komunikasi antarbagian data center.
Persoalan ini sangat terlihat pada proses inference.
Context yang lebih panjang, jumlah pengguna yang lebih besar, serta sistem yang menjalankan banyak tugas secara berurutan meningkatkan volume data yang perlu disimpan ketika model sedang berjalan.
Sebagian data tersebut harus ditempatkan sangat dekat dengan compute chip, tetapi HBM yang mahal memiliki kapasitas terbatas.
Hal ini menciptakan kebutuhan akan lapisan memory tambahan, storage yang lebih cepat, serta teknologi yang mampu memindahkan data tanpa menciptakan bottleneck baru.
Marvell tidak memproduksi HBM ataupun chip di fab miliknya sendiri.
Namun, perusahaan merancang berbagai jenis chip yang digunakan di seluruh lapisan infrastruktur AI.
Ini mencakup custom chip untuk operator data center besar, serta solusi yang berkaitan dengan memory, storage, dan data movement.
Marvell mengembangkan teknologi CXL untuk memperluas dan berbagi memory, storage controller yang memungkinkan sebagian data dipindahkan dari resource HBM yang mahal, serta optical solutions yang mampu mentransfer volume informasi yang semakin besar antar-chip.
Hal ini penting karena Marvell tidak harus memenangkan perlombaan untuk menciptakan AI chip tercepat.
Produknya mencakup compute chip yang didesain khusus untuk pelanggan serta seluruh lapisan infrastruktur di sekitarnya.
Semakin besar sebuah sistem AI, semakin besar pula kebutuhan terhadap memory, connections, switches, dan communication chips agar infrastrukturnya dapat bekerja secara efisien.
Keterbatasan supply memory bahkan dapat semakin meningkatkan nilai teknologi ini.
Jika HBM tetap mahal dan langka, operator data center memiliki insentif lebih besar untuk menggunakannya secara efisien dan memindahkan sebagian data ke lapisan memory lainnya.
Dalam skenario tersebut, Marvell dapat memperoleh manfaat bukan hanya dari pertumbuhan jumlah AI chip, tetapi juga dari meningkatnya nilai infrastruktur yang diperlukan untuk mengirim data ke chip tersebut.
Inilah inti thesis investasi Marvell saat ini.
Perusahaan merancang custom compute chips sekaligus teknologi untuk memory, communication, dan data movement.
Semakin sulit persoalan pengiriman data ke AI chip, semakin tinggi pula potensi nilai dari solusi yang dirancang untuk mengatasi masalah tersebut.
Kuartal Rekor
Hasil Marvell menunjukkan bahwa pertumbuhan terkait AI bukan lagi sekadar ekspektasi masa depan.
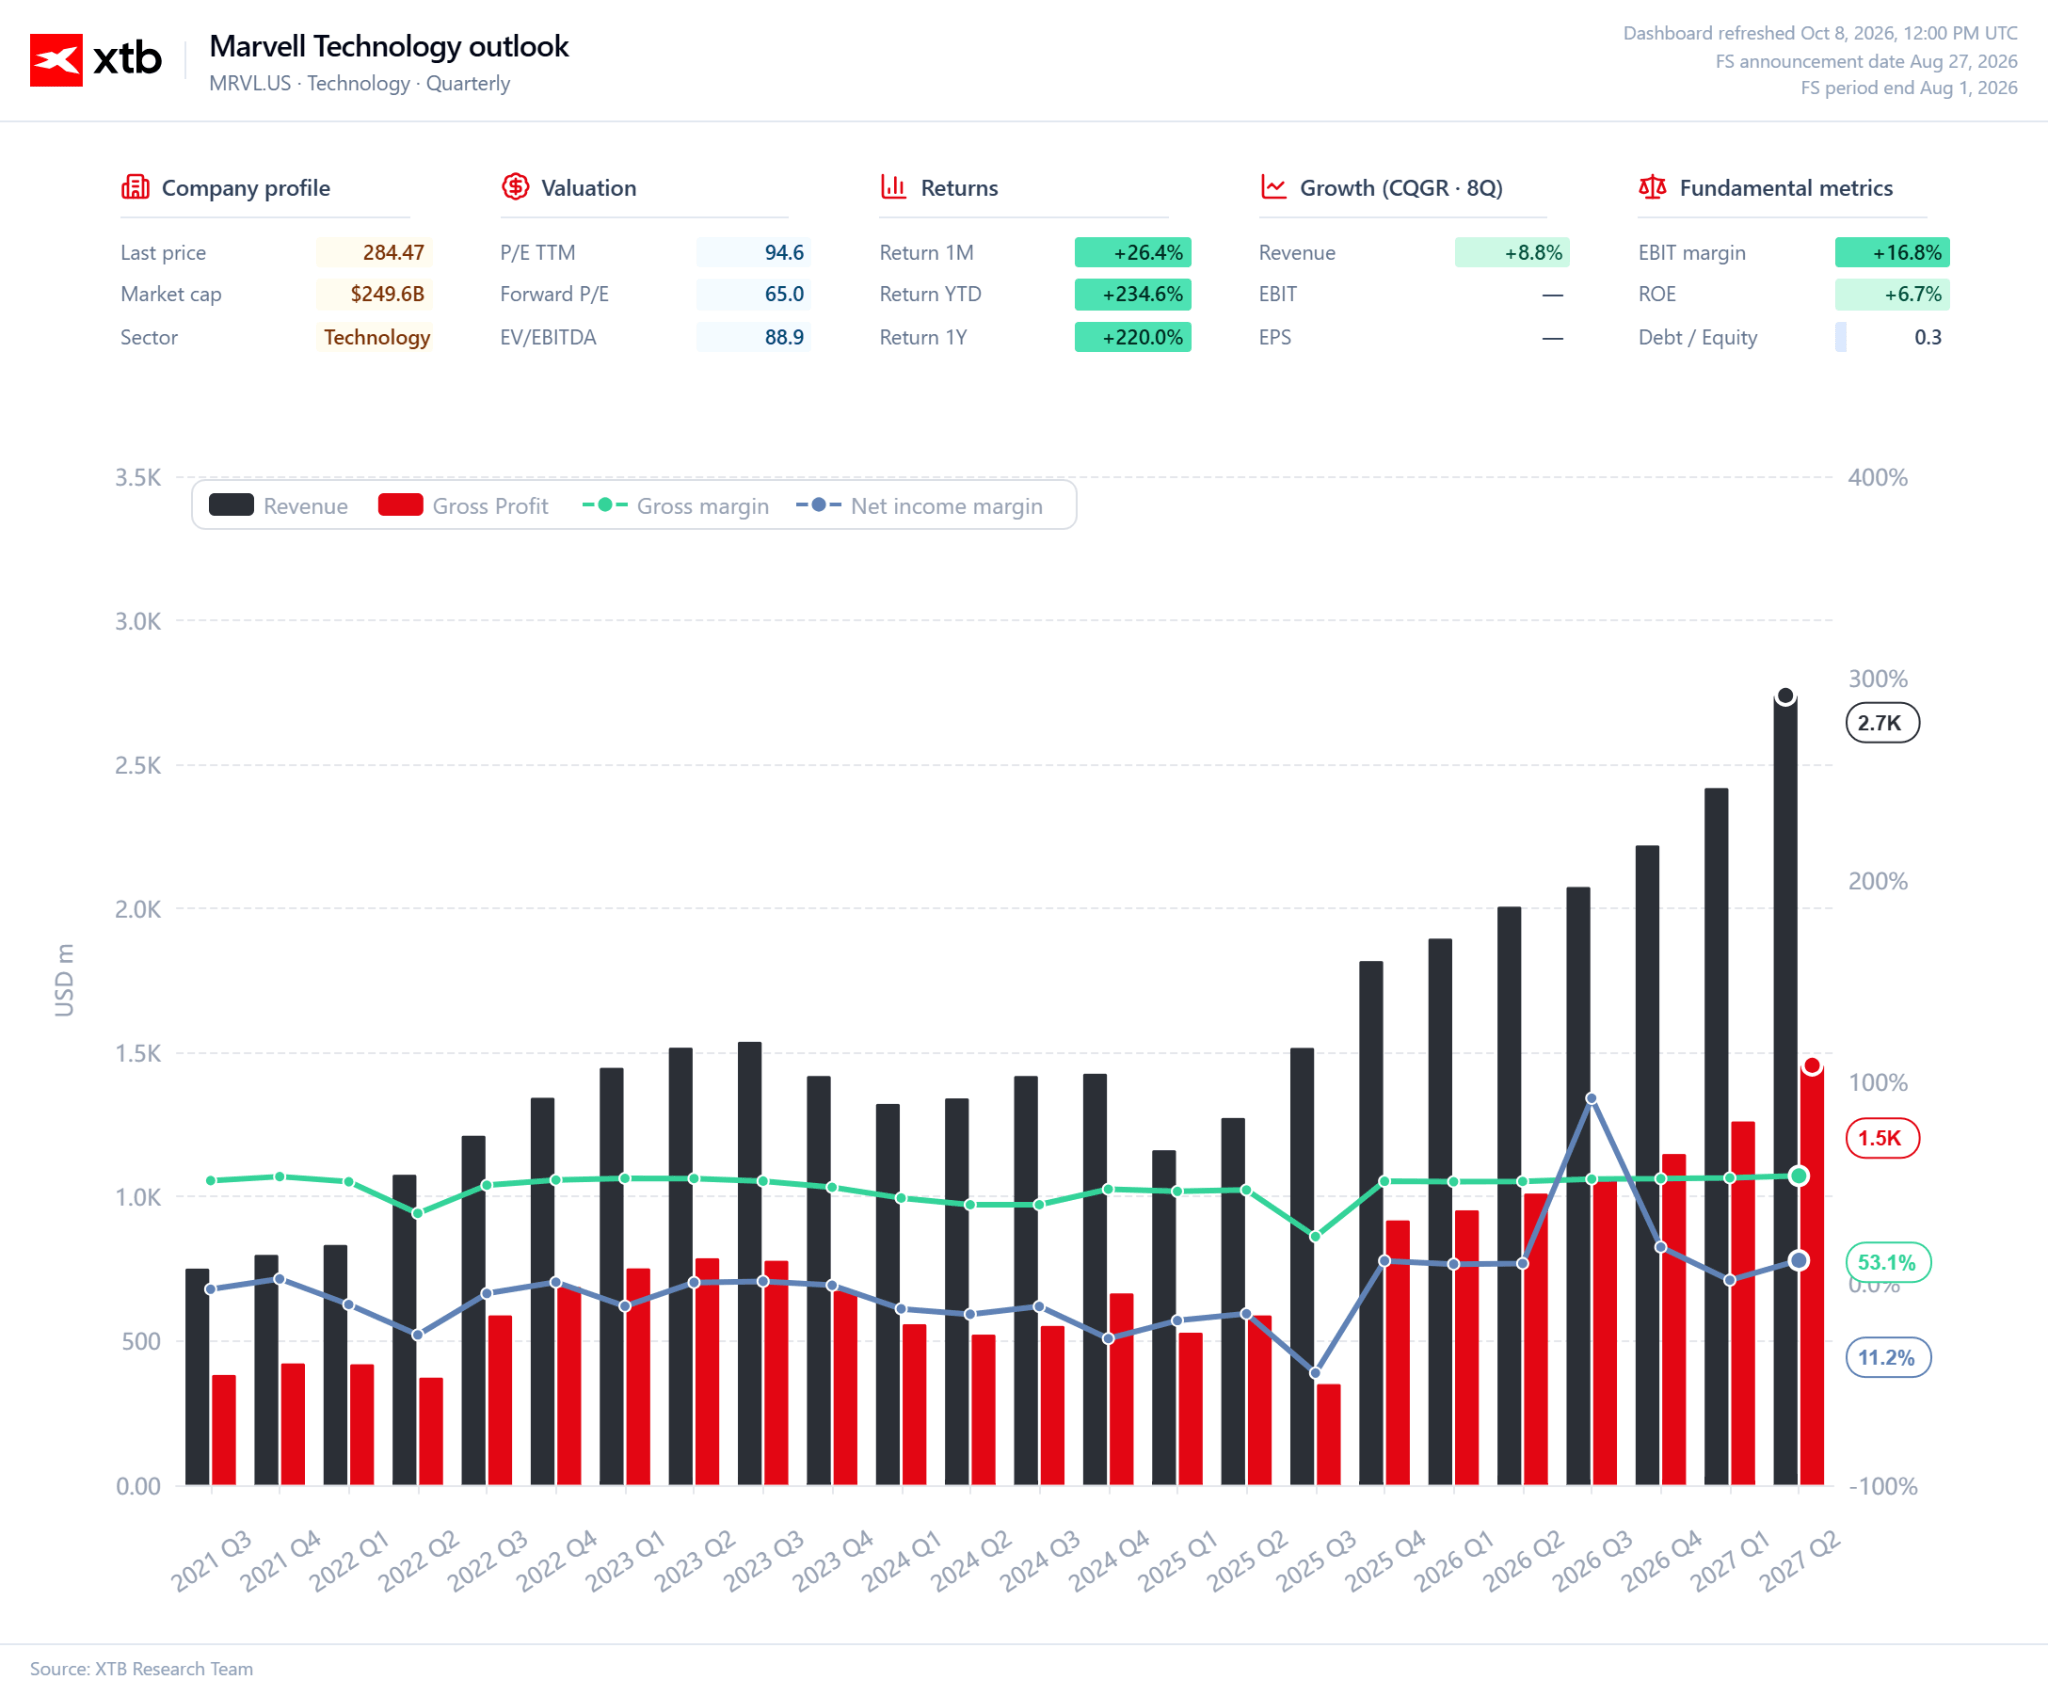
Pada kuartal kedua FY2027, perusahaan membukukan revenue sekitar US$2,7 miliar, naik 37% YoY.
Ini menjadi level penjualan tertinggi dalam sejarah perusahaan dan sekitar US$39 juta di atas midpoint guidance manajemen sebelumnya.
Data center tetap menjadi sumber pertumbuhan terpenting.
Revenue segmen ini naik 46% YoY dan sudah menyumbang mayoritas penjualan.
Yang penting, pertumbuhan tidak hanya berasal dari satu kategori produk.
Marvell melaporkan demand yang kuat untuk solusi connectivity maupun custom-designed chips.
Manajemen juga memperkirakan bisnis custom chip akan kembali berakselerasi pada paruh kedua FY2027.
Dari sisi profitabilitas, gambarnya lebih kompleks.
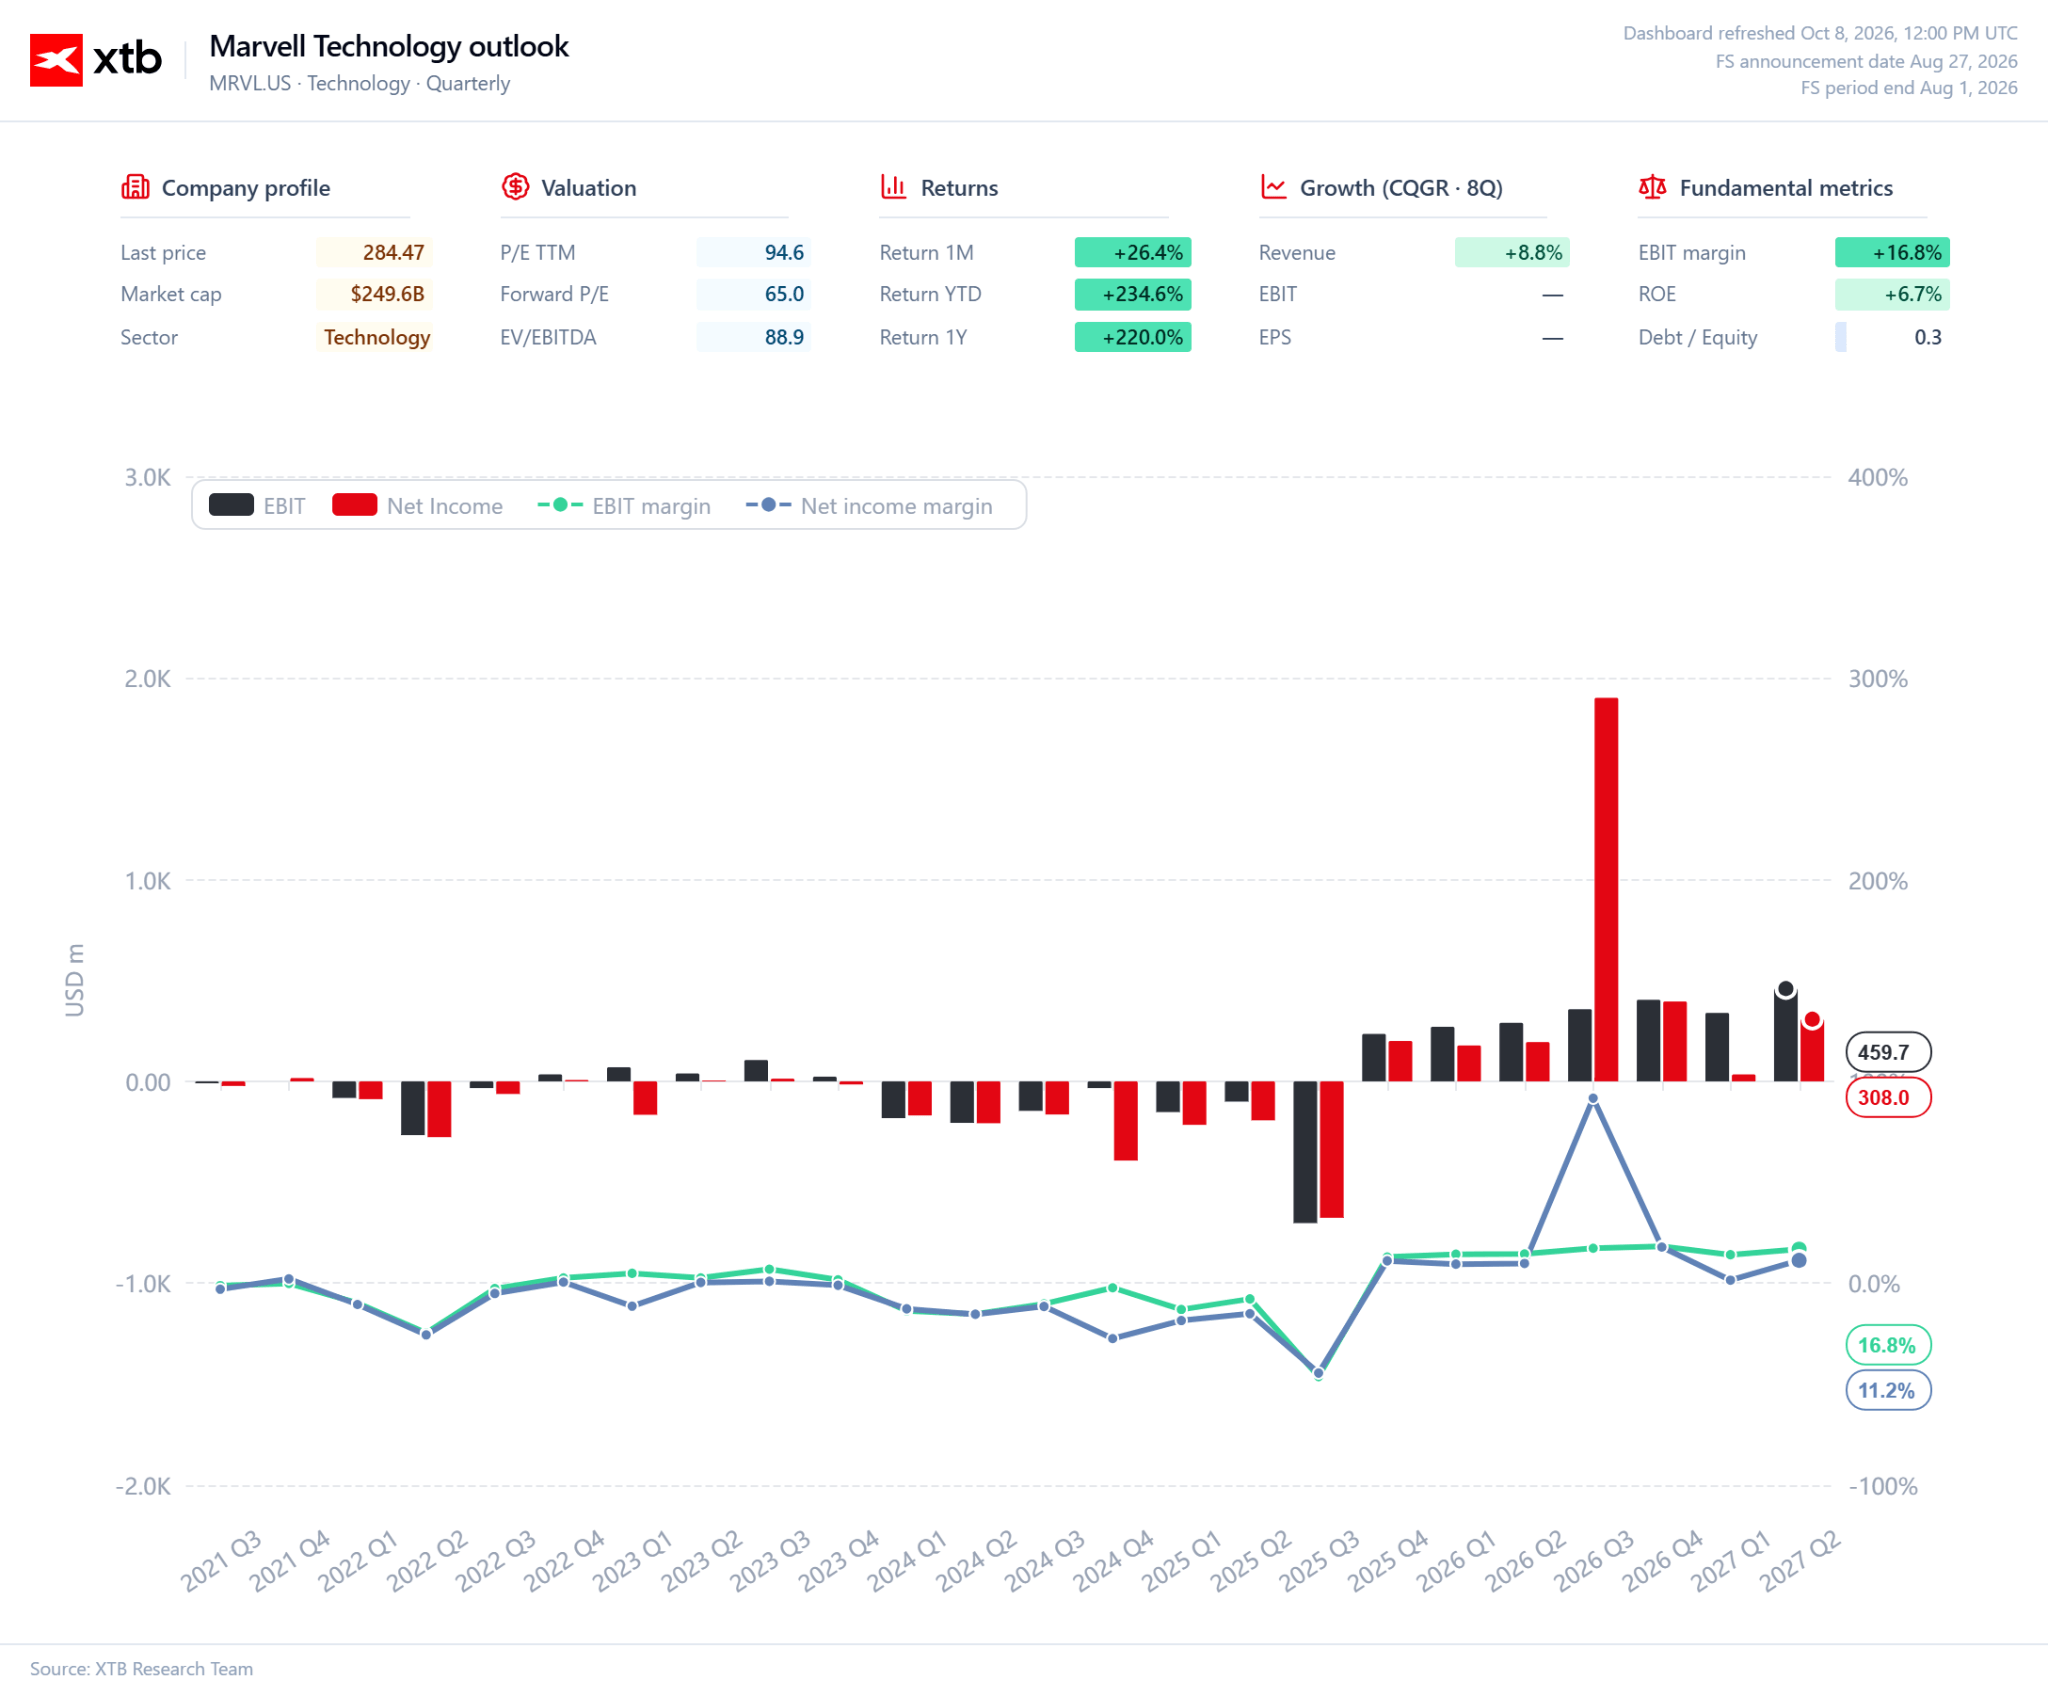
Marvell mencatat gross margin GAAP sebesar 53,1% dan 58,9% secara adjusted.
Net income mencapai US$308 juta secara GAAP dan US$865,9 juta secara non-GAAP.
Perbedaan yang cukup besar ini berarti investor tidak dapat menilai perusahaan hanya berdasarkan earnings per share.
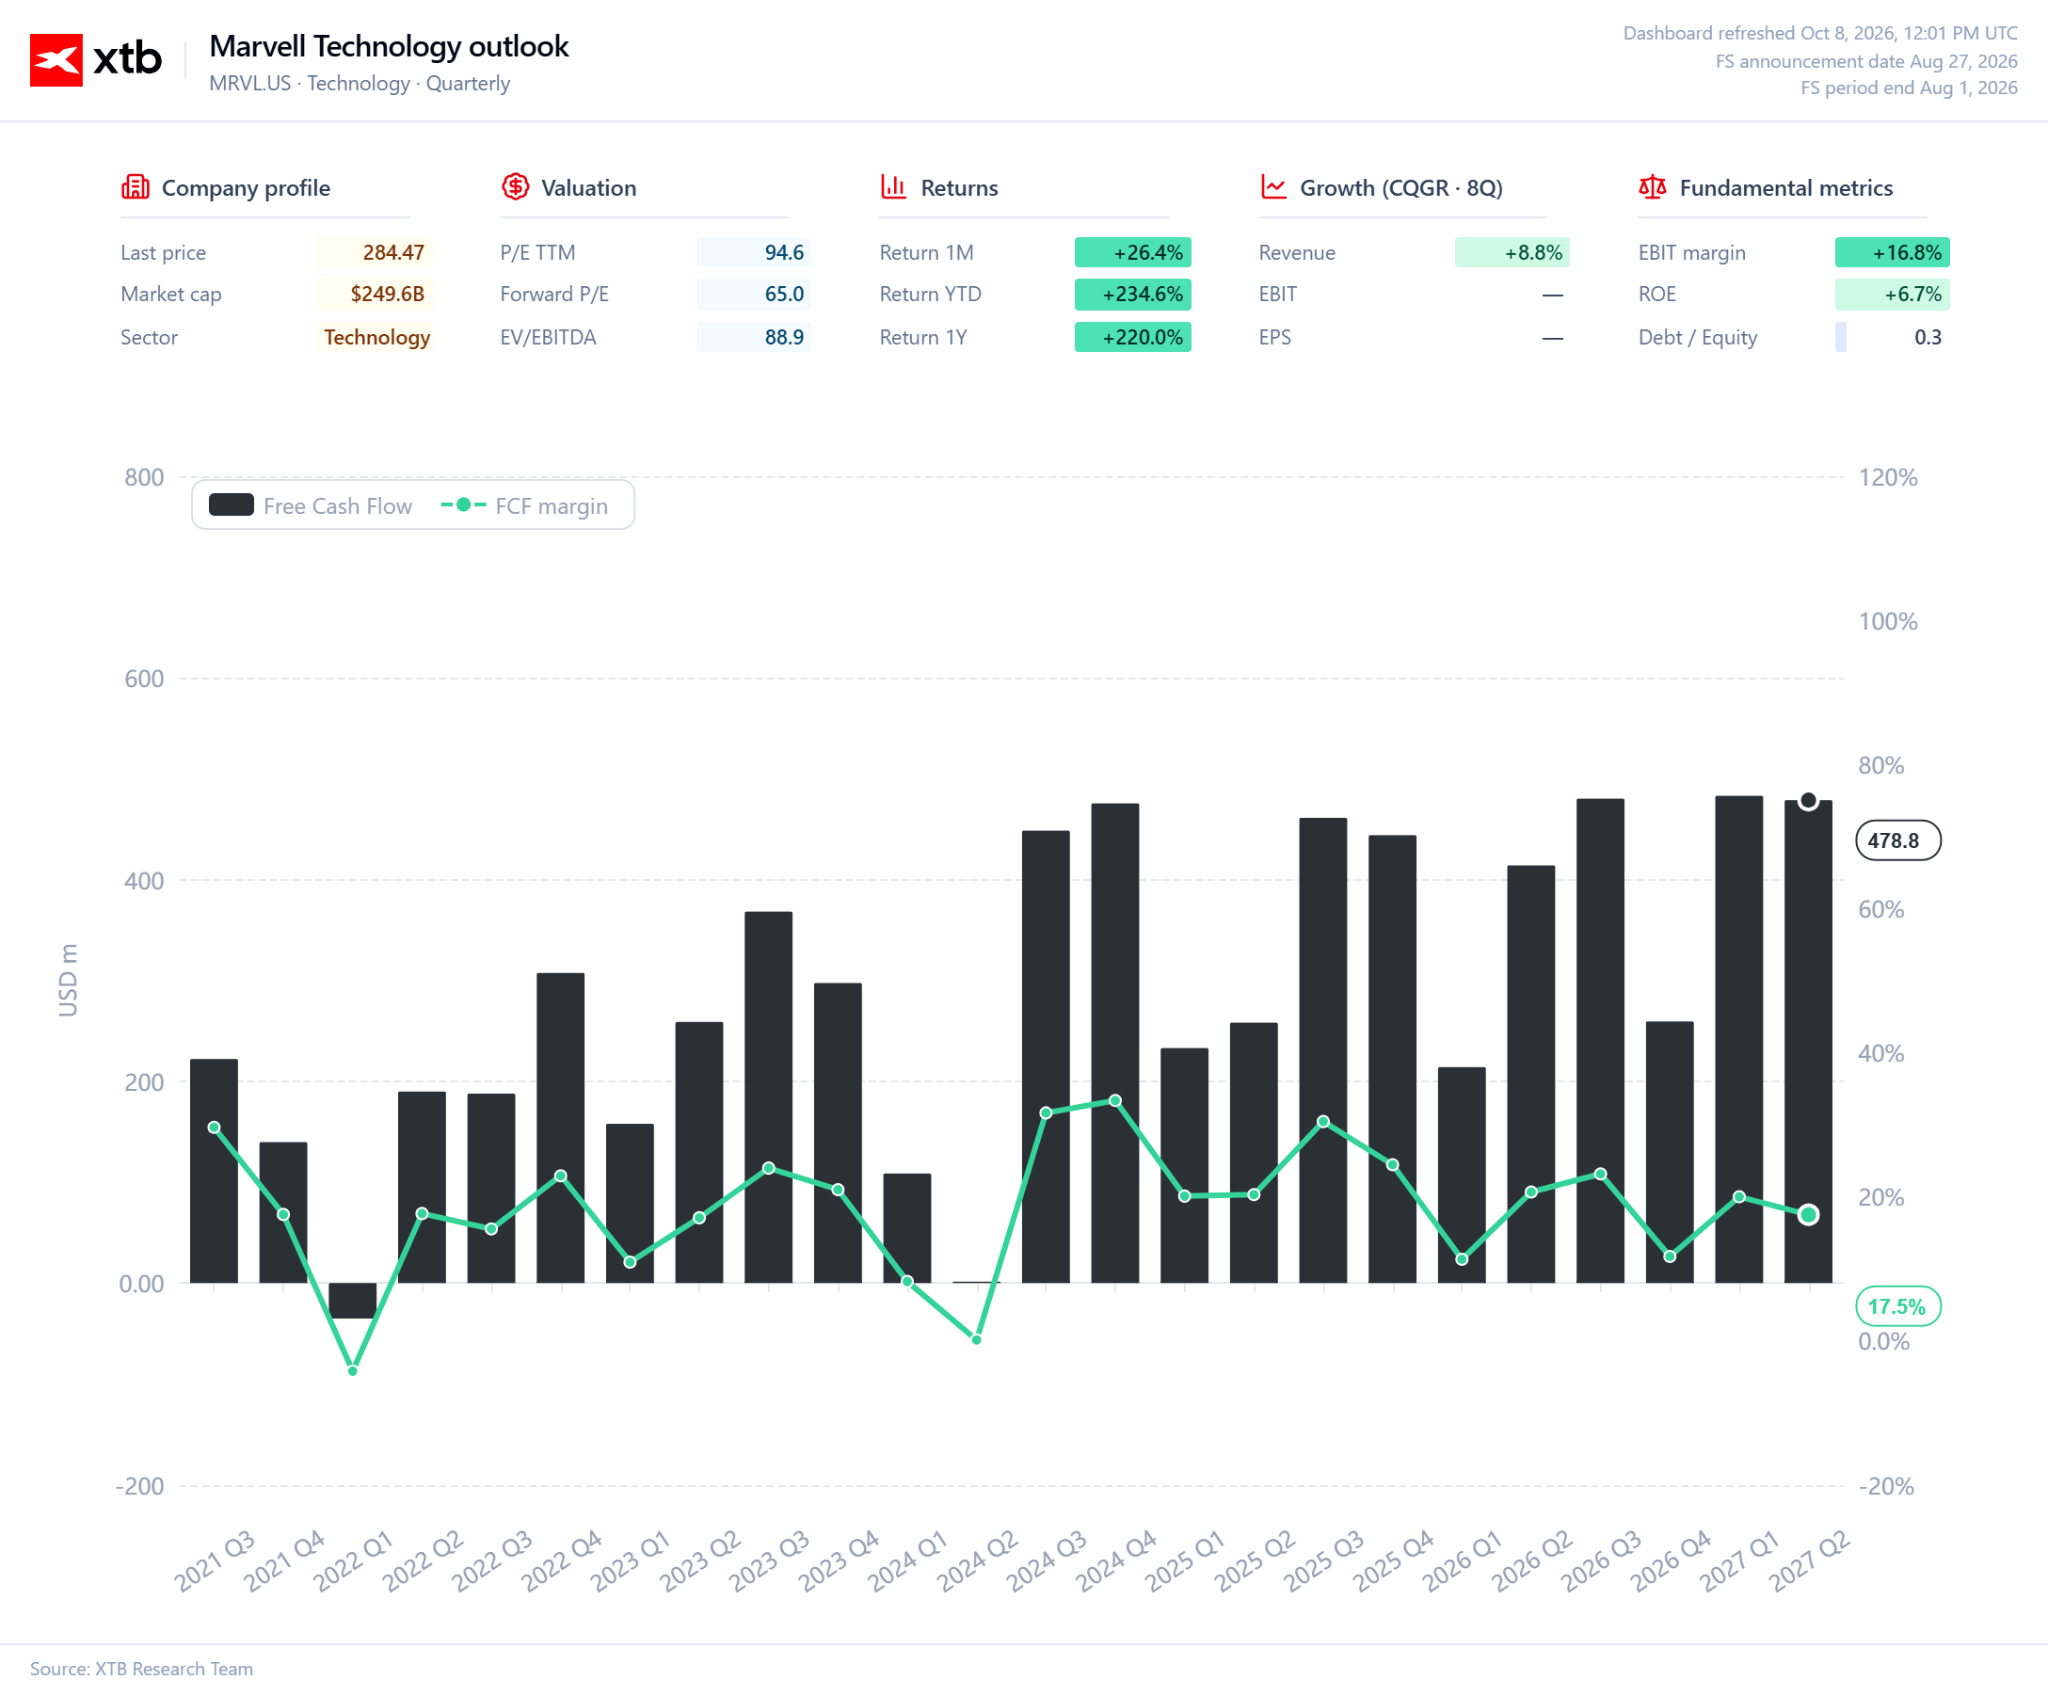
Pada saat yang sama, Marvell menghasilkan cash flow yang cukup besar.
Operating cash flow mencapai US$605,5 juta pada kuartal tersebut.
Hal ini penting karena pertumbuhan revenue yang cepat di industri semikonduktor dapat membutuhkan inventory lebih tinggi, prepayment, dan pengeluaran tambahan untuk mengamankan supply.
Karena itu, pertumbuhan revenue saja belum cukup jika tidak diikuti oleh cash flow.
Outlook kuartal berikutnya bahkan lebih penting daripada hasil saat ini.
Marvell memperkirakan revenue sekitar US$3,15 miliar, dengan potensi deviasi 5%.
Midpoint guidance tersebut menunjukkan pertumbuhan lanjutan dari kuartal kedua.
Perusahaan juga memperkirakan gross margin antara 57,5%–58,5% dan earnings per share sekitar US$1,10.
Kesimpulan terpenting dari angka-angka tersebut adalah bahwa Marvell bukan hanya sedang meningkatkan penjualan.
Perusahaan saat ini berada dalam fase ekspansi cepat.
Pertanyaan berikutnya bukan lagi apakah bisnisnya tumbuh, melainkan seberapa lama pertumbuhan tersebut dapat dipertahankan dan apakah beberapa tahun ke depan akan menghasilkan peningkatan yang sama kuatnya.
Dengan ekspektasi pasar saat ini, jawaban atas pertanyaan tersebut akan jauh lebih penting dibanding kuartal rekor itu sendiri.
Target Ambisius dan Risiko
Marvell menghadapi potensi pertumbuhan sangat cepat, tetapi sebagian ekspektasi saat ini dibangun di atas asumsi bahwa belanja infrastruktur AI akan tetap tinggi selama bertahun-tahun.
Manajemen memperkirakan revenue sekitar US$12 miliar pada FY2027 dan sekitar US$20 miliar pada 2028.
Target jangka panjangnya jauh lebih agresif, yakni US$70–90 miliar pada 2031.
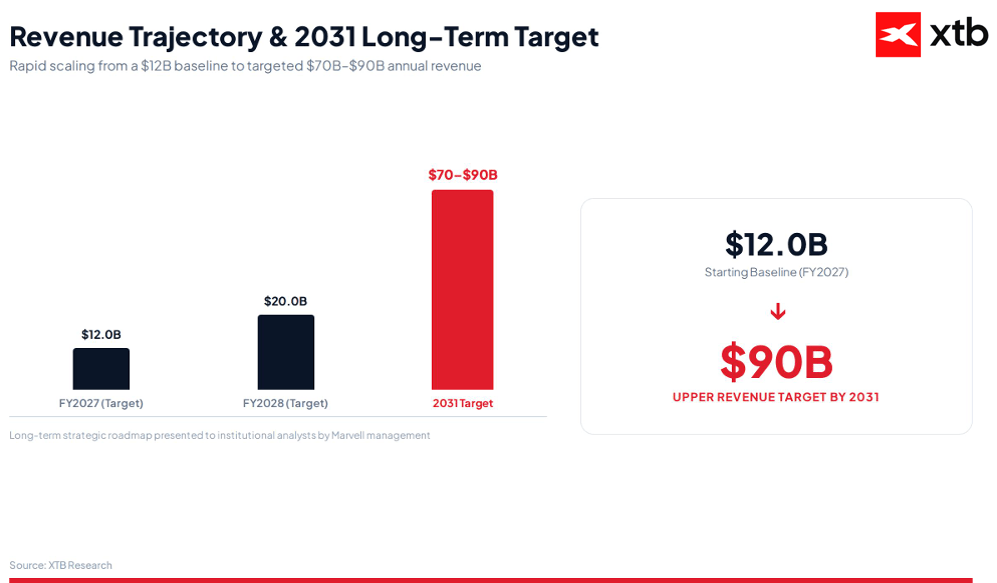
Target jangka pendek jauh lebih mudah dievaluasi dibandingkan proyeksi hingga akhir dekade.
Marvell sudah memiliki program konkret bersama operator data center terbesar dan memperkirakan pertumbuhan akan datang dari beberapa area sekaligus.
Selain custom chip, perusahaan mengandalkan optical connectivity, switches, serta memory-related technologies.
Diversifikasi ini mengurangi ketergantungan terhadap satu produk tertentu, tetapi tidak menghilangkan execution risk.
Risiko pertama berkaitan langsung dengan memory wall.
Jika HBM tetap mahal dan supply terbatas, teknologi yang meningkatkan efisiensi penggunaan memory dapat menjadi semakin penting.
Namun, jika supply baru masuk dalam jumlah besar, harga memory turun, dan produsen meningkatkan ketersediaan HBM, tekanan untuk mencari cara alternatif dalam memanfaatkan memory dapat berkurang.
Peningkatan efisiensi model AI, data compression, atau context length yang lebih pendek dapat memberikan efek serupa.
Hal ini tidak berarti demand terhadap produk Marvell akan hilang.
Bahkan dengan memory yang lebih murah, data center masih membutuhkan connections yang lebih cepat, switches, custom-designed chips, dan optical solutions.
Risikonya adalah sebagian ekspektasi pertumbuhan saat ini dapat terbukti terlalu tinggi jika ekspansi infrastruktur AI mulai melambat.
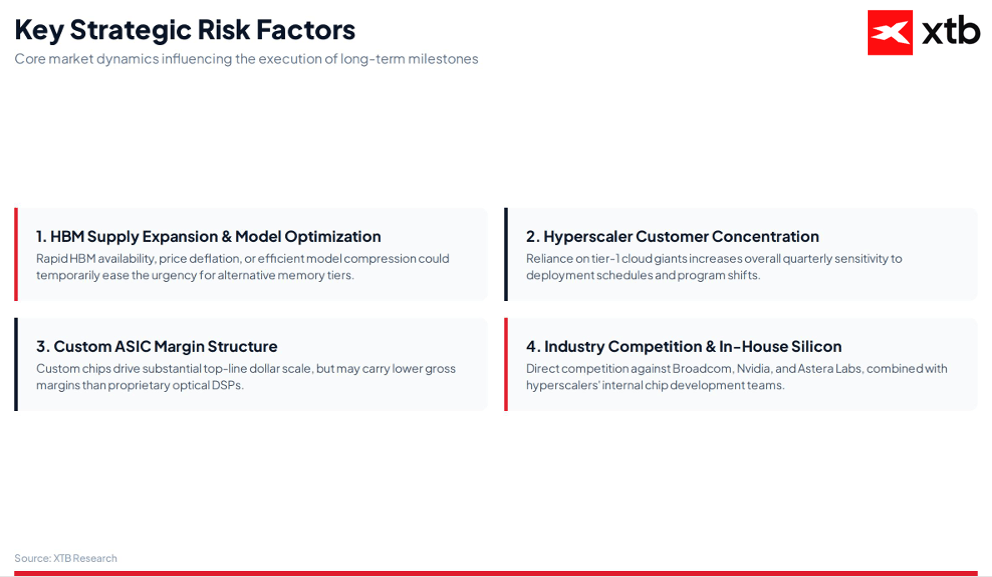
Risiko kedua adalah customer concentration.
Marvell bekerja dengan operator data center terbesar, yang memberikan akses ke proyek berukuran sangat besar.
Namun, kondisi ini juga membuat sebagian besar penjualan bergantung pada keputusan segelintir pelanggan.
Penundaan satu program besar saja dapat memberikan dampak yang cukup terlihat terhadap hasil perusahaan.
Kompetisi juga menjadi faktor penting.
Pelanggan terbesar Marvell mengembangkan solusi mereka sendiri, sementara di beberapa area perusahaan juga bersaing dengan Broadcom, Nvidia, dan Astera Labs.
Margin juga perlu diperhatikan.
Custom-designed chips dapat menghasilkan revenue sangat besar, tetapi margin-nya belum tentu setinggi beberapa produk yang lebih spesialis.
Karena itu, pertumbuhan revenue tidak cukup jika profitabilitas justru melemah pada saat bersamaan.
Hal ini menjadi semakin penting ketika kontribusi kontrak besar terus meningkat.
Ketidakpastian terbesar berada pada target revenue US$70–90 miliar pada 2031.
Untuk mencapai target tersebut, Marvell tidak hanya harus mempertahankan program yang sudah ada, tetapi juga memenangkan proyek baru, meningkatkan share terhadap belanja infrastruktur AI, dan berhasil meluncurkan teknologi baru.
Semakin jauh horizon setelah 2028, semakin besar pula ketergantungan terhadap market share Marvell di pasar yang ukuran akhirnya sendiri belum dapat ditentukan secara presisi.
Beberapa tahun ke depan pada akhirnya akan menjadi ujian eksekusi.
Jika demand terhadap memory, bandwidth, dan data movement terus meningkat, Marvell dapat memperluas penjualan di beberapa lapisan infrastruktur sekaligus.
Namun, jika persoalan memory mereda lebih cepat dari perkiraan pasar dan belanja data center melambat, ekspektasi yang sangat tinggi justru dapat menjadi tekanan bagi saham.
Bisakah Marvell Menjadi Salah Satu Pemenang Terbesar AI?
Marvell berada di posisi yang menarik dalam perkembangan infrastruktur artificial intelligence.
Perusahaan tidak perlu bersaing langsung dengan Nvidia untuk menciptakan compute chip terbaik.
Produknya berada di sekitar chip tersebut, mulai dari memory, networking, switches, storage, hingga optical connectivity.
Jika sistem AI terus berkembang, demand terhadap komponen-komponen tersebut juga berpotensi ikut meningkat.
Peluang terbesar adalah semakin beratnya persoalan memory dan data movement.
Model yang lebih besar, context yang lebih panjang, serta jumlah pengguna yang terus bertambah meningkatkan volume informasi yang harus disimpan dan dipindahkan.
Dalam kondisi seperti ini, solusi yang memungkinkan penggunaan memory secara lebih efisien dan perpindahan data lebih cepat dapat menjadi sama pentingnya dengan computing power itu sendiri.
Marvell juga memiliki beberapa sumber pertumbuhan sekaligus.
Custom-designed chips dapat meningkatkan penjualan ketika operator data center terbesar meluncurkan proyek baru.
Optical dan networking solutions dapat diuntungkan oleh bertambahnya jumlah chip dalam satu sistem.
Sementara itu, memory technologies berpotensi mendapatkan manfaat dari meningkatnya kebutuhan kapasitas dan bandwidth.
Meski begitu, target perusahaan bukan sesuatu yang otomatis akan tercapai.
Beberapa tahun ke depan akan menentukan apakah Marvell benar-benar dapat meningkatkan share dalam belanja infrastruktur AI, apakah program baru diluncurkan sesuai rencana, dan apakah pertumbuhan revenue dapat diterjemahkan menjadi profitabilitas yang memadai.
Kondisi pasar memory juga tetap penting.
Jika supply HBM meningkat cepat, sebagian tekanan yang saat ini meningkatkan nilai efisiensi memory dapat berkurang.
Pada tahap ini, Marvell terlihat terutama sebagai perusahaan yang diuntungkan oleh semakin kompleksnya data center.
Keunggulannya bukan berasal dari satu breakthrough product, tetapi dari kemampuannya menyediakan banyak komponen yang diperlukan untuk menghubungkan computing power, memory, dan networking.
Jika AI spending tetap tinggi dan persoalan penyimpanan serta perpindahan data terus meningkat, Marvell memiliki potensi tumbuh lebih cepat dibandingkan semiconductor supplier tradisional.
Namun, jika investasi melambat, supply memory meningkat cepat, atau pelanggan besar mengurangi pembelian, momentum pertumbuhan saat ini dapat melemah secara signifikan.
Untuk saat ini, poin terpenting adalah bahwa Marvell memiliki eksposur terhadap beberapa bagian infrastruktur AI yang tumbuh cepat secara bersamaan.
Ini memberikan ruang pertumbuhan yang besar, tetapi dengan target keuangan yang sangat ambisius, pasar akan menuntut bukti bahwa target-target tersebut terus tervalidasi dalam beberapa kuartal mendatang.
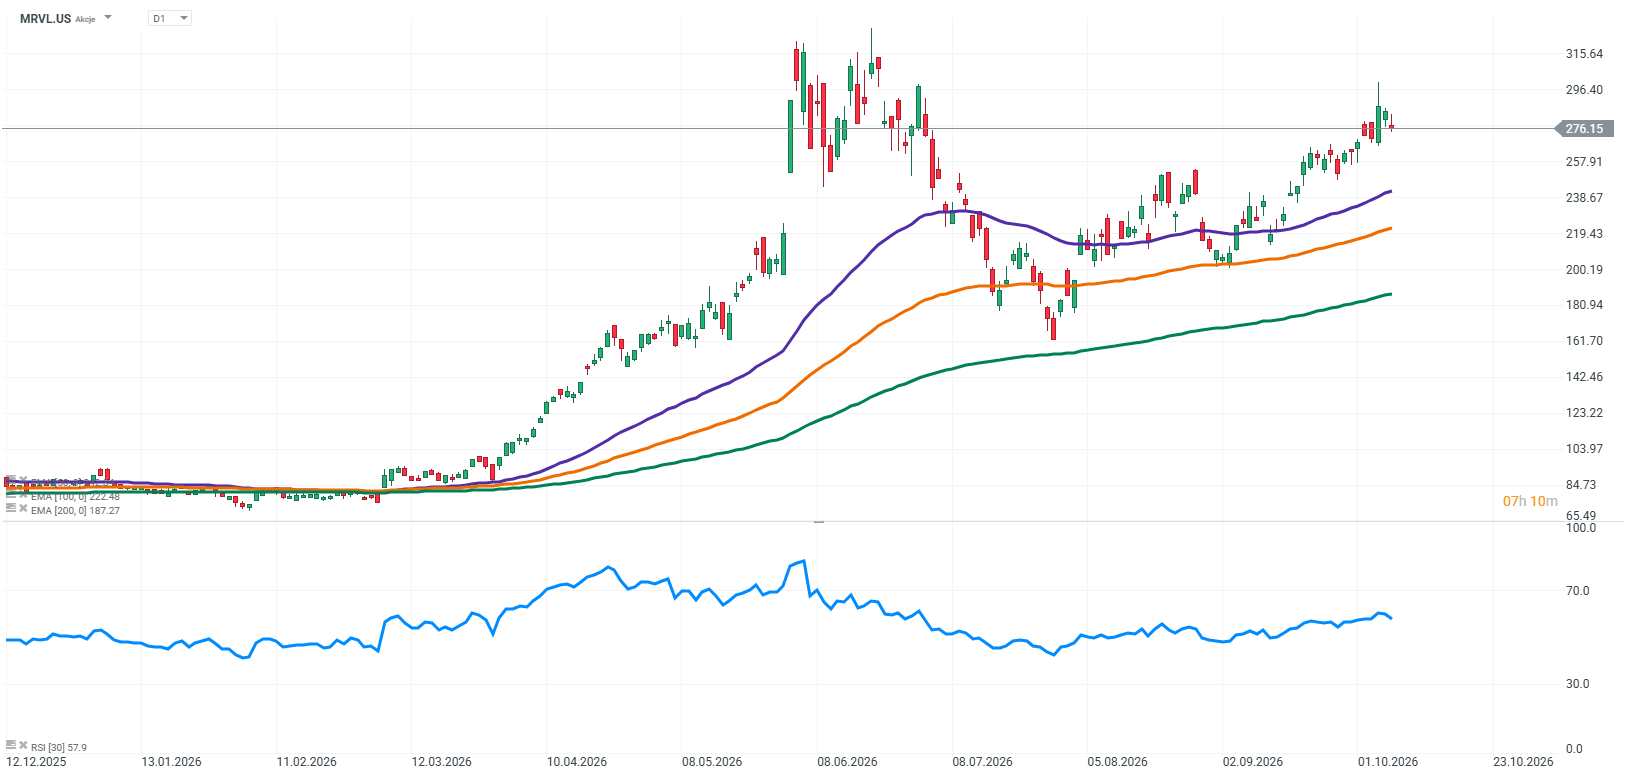
Sumber: XTB Reserach

Marvell Bisa Jadi Penerima Manfaat Bottleneck AI Berikutnya

Market Wrap: Wall Street Rebound, Nikkei Melonjak Hampir 3%

Micron Cetak Rekor, Guidance 2027 Lampaui Ekspektasi


Daily summary: PCE AS Melandai, Wall Street Naik dan Minyak Rebound
Perdagangan Berjangka mengandung risiko kerugian. Materi ini hanya untuk tujuan informasi dan bukan merupakan nasihat investasi. Kinerja masa lalu tidak menjamin hasil di masa mendatang. Investasi memiliki risiko. Berinvestasilah dengan bijak. XTB Indonesia berizin dan diawasi oleh Bappebti, OJK dan BI.