


Micron Technology kembali menjadi pilihan dalam seri “Stock of the Week”. Alasannya cukup jelas. Hasil terbaru produsen memory chip asal AS ini menunjukkan bahwa boom infrastruktur AI masih terus mendapatkan momentum.
Skala pertumbuhan bisnis, tingkat margin, dan outlook untuk beberapa bulan ke depan membuat laporan keuangan Micron menjadi salah satu indikator penting bagi sektor teknologi secara lebih luas.
Hasil yang dirilis setelah market close kembali melampaui ekspektasi pasar. Pendapatan mencapai rekor, laba naik ke level yang setahun lalu sulit dibayangkan, sementara guidance untuk kuartal berikutnya menunjukkan potensi perbaikan lebih lanjut.
Pasar kembali mendapatkan konfirmasi bahwa permintaan terhadap advanced memory yang digunakan di data center masih sangat kuat.
Micron menjadi sangat menarik karena beroperasi di salah satu bagian industri semikonduktor yang paling siklikal.
Selama beberapa dekade, pasar memory mengikuti pola yang relatif konsisten. Kenaikan permintaan mendorong harga dan margin lebih tinggi, sehingga produsen meningkatkan capital expenditure. Beberapa tahun kemudian, kapasitas produksi baru masuk ke pasar, oversupply muncul, harga turun, dan laba produsen memburuk.
Siklus berikutnya biasanya baru dimulai setelah periode panjang pemangkasan produksi dan investasi.
Artificial intelligence mengubah dinamika pasar tersebut. Permintaan memory meningkat seiring ekspansi infrastruktur komputasi, sementara setiap generasi accelerator baru membutuhkan bandwidth lebih tinggi dan kapasitas memory lebih besar.
AI data center membutuhkan HBM, advanced DRAM, dan high-performance storage. Skala investasi telah menjadi begitu besar sehingga ketersediaan memory kini menjadi salah satu hambatan utama bagi ekspansi infrastruktur AI lebih lanjut.
Laporan terbaru Micron membawa kembali pertanyaan terpenting bagi seluruh sektor: apakah boom saat ini hanya merupakan siklus memory klasik lainnya yang pada akhirnya akan diikuti oversupply, atau perkembangan AI telah menciptakan kondisi bagi pertumbuhan permintaan struktural yang jauh lebih panjang?
Hasil kuartal keempat tahun fiskal 2026 memberikan beberapa petunjuk penting.
Siklus Memory Kali Ini Berjalan Berbeda
Pasar memory telah bersifat siklikal selama beberapa dekade. Kenaikan harga mendorong produsen meningkatkan investasi, dan ketika kapasitas produksi baru akhirnya masuk ke pasar, oversupply muncul dan margin turun tajam.
Supply selalu merespons dengan jeda waktu. Namun, ketika kapasitas baru mulai beroperasi, kondisi pasar dapat berubah secara drastis.
Siklus saat ini memiliki pusat gravitasi yang berbeda.
AI meningkatkan permintaan DRAM, HBM, dan storage jauh lebih cepat daripada kemampuan industri untuk menambah produksi. Bagi Micron, keterbatasan supply bukan menghambat pertumbuhan, tetapi justru memperkuat pricing power.
Permintaan cukup kuat untuk menyerap tambahan supply, sementara pelanggan data center bersaing mendapatkan ketersediaan produk memory paling canggih.
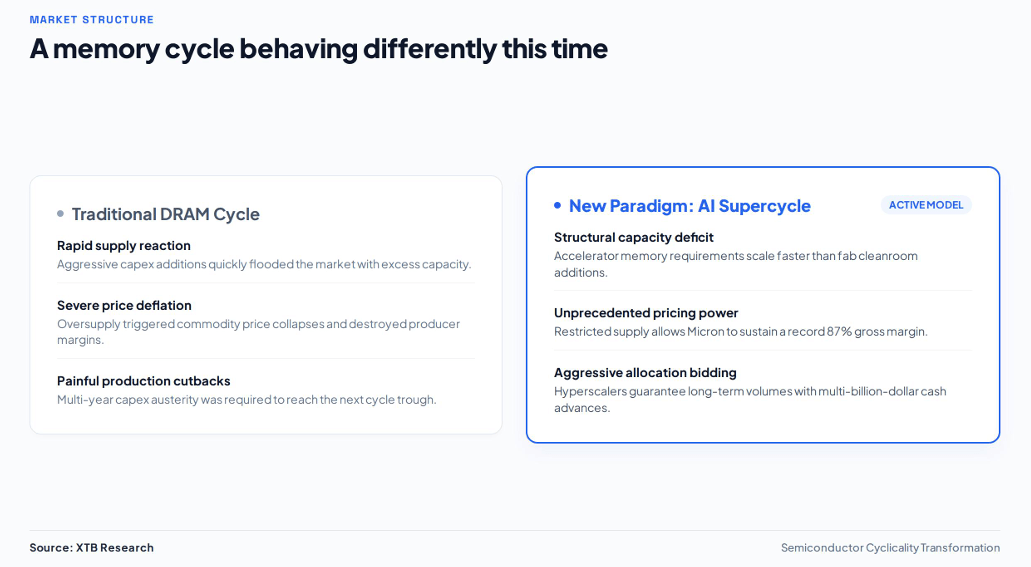
Kelangkaan ini menjadi salah satu karakteristik terpenting dari siklus saat ini.
Masalahnya bukan sekadar produsen membutuhkan lebih banyak pabrik. Penambahan kapasitas produksi membutuhkan waktu bertahun-tahun, investasi sangat besar, dan tidak dapat dipercepat dengan mudah.
Pada saat yang sama, permintaan memory terus meningkat pada setiap tahap baru ekspansi infrastruktur AI. Hasilnya adalah kesenjangan antara demand yang tumbuh sekarang dan supply yang baru dapat merespons dalam beberapa tahun mendatang.
AI juga mengubah struktur permintaan.
Sistem paling canggih tidak hanya membutuhkan lebih banyak memory, tetapi juga bandwidth yang jauh lebih tinggi dan arsitektur memory yang semakin kompleks.
HBM menggunakan sumber daya produksi secara signifikan lebih besar dibandingkan DRAM konvensional. Akibatnya, pergeseran kapasitas produksi menuju aplikasi AI juga mengurangi jumlah memory yang tersedia bagi segmen pasar lainnya.
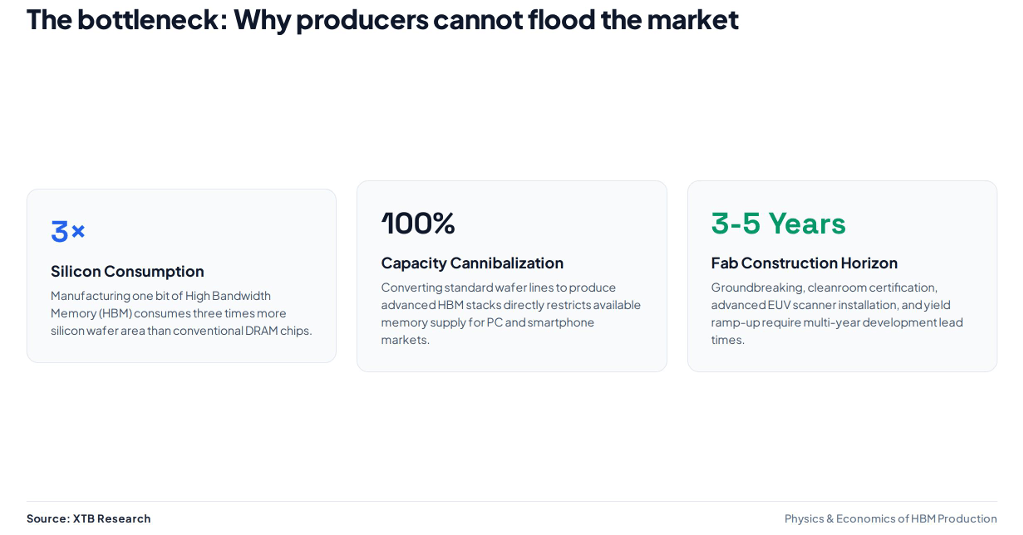
Situasi ini menciptakan kondisi yang tidak biasa bagi Micron.
Perusahaan tidak sekadar mendapatkan keuntungan dari meningkatnya permintaan terhadap satu produk. Seluruh pasar memory bergerak menuju segmen yang mengalami keterbatasan supply paling besar.
Semakin cepat infrastruktur AI berkembang, semakin besar tekanan terhadap ketersediaan memory dan semakin lama profitabilitas tinggi berpotensi bertahan.
Namun, hal ini tidak berarti siklus industri telah menghilang.
Masih ada risiko bahwa produsen berinvestasi terlalu agresif dan menciptakan oversupply dalam beberapa tahun mendatang. Perbedaannya terletak pada timing.
Dengan skala permintaan saat ini, pasar membutuhkan peningkatan kapasitas yang jauh lebih besar untuk membalikkan keseimbangan supply dan demand.
Sampai hal tersebut terjadi, Micron beroperasi dalam kondisi pasar yang ditentukan oleh kelangkaan supply, bukan kesulitan menjaga tingkat utilisasi pabrik.
Rekor demi Rekor
Hasil Q4 FY2026 Micron menunjukkan betapa drastisnya skala bisnis perusahaan berubah hanya dalam satu tahun.
Perusahaan kembali mencetak berbagai rekor, dan peningkatan tersebut tidak terbatas pada pendapatan. Laba, cash flow, dan profitabilitas juga melonjak.
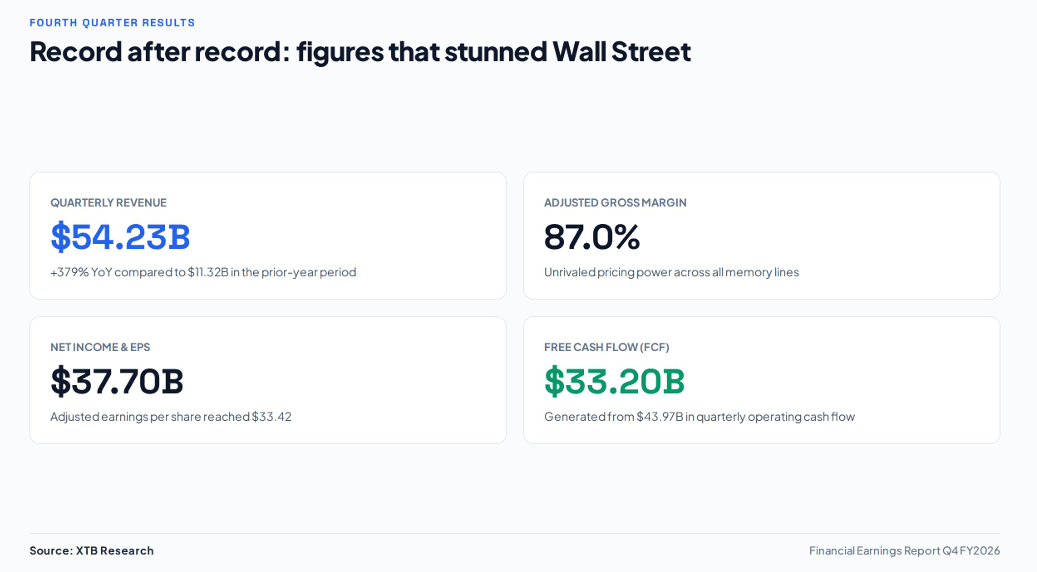
Hasil utama Q4 FY2026:
-
Pendapatan: US$54,23 miliar, dibandingkan US$11,32 miliar setahun sebelumnya
-
Adjusted EPS: US$33,42
-
Adjusted gross margin: 87%
-
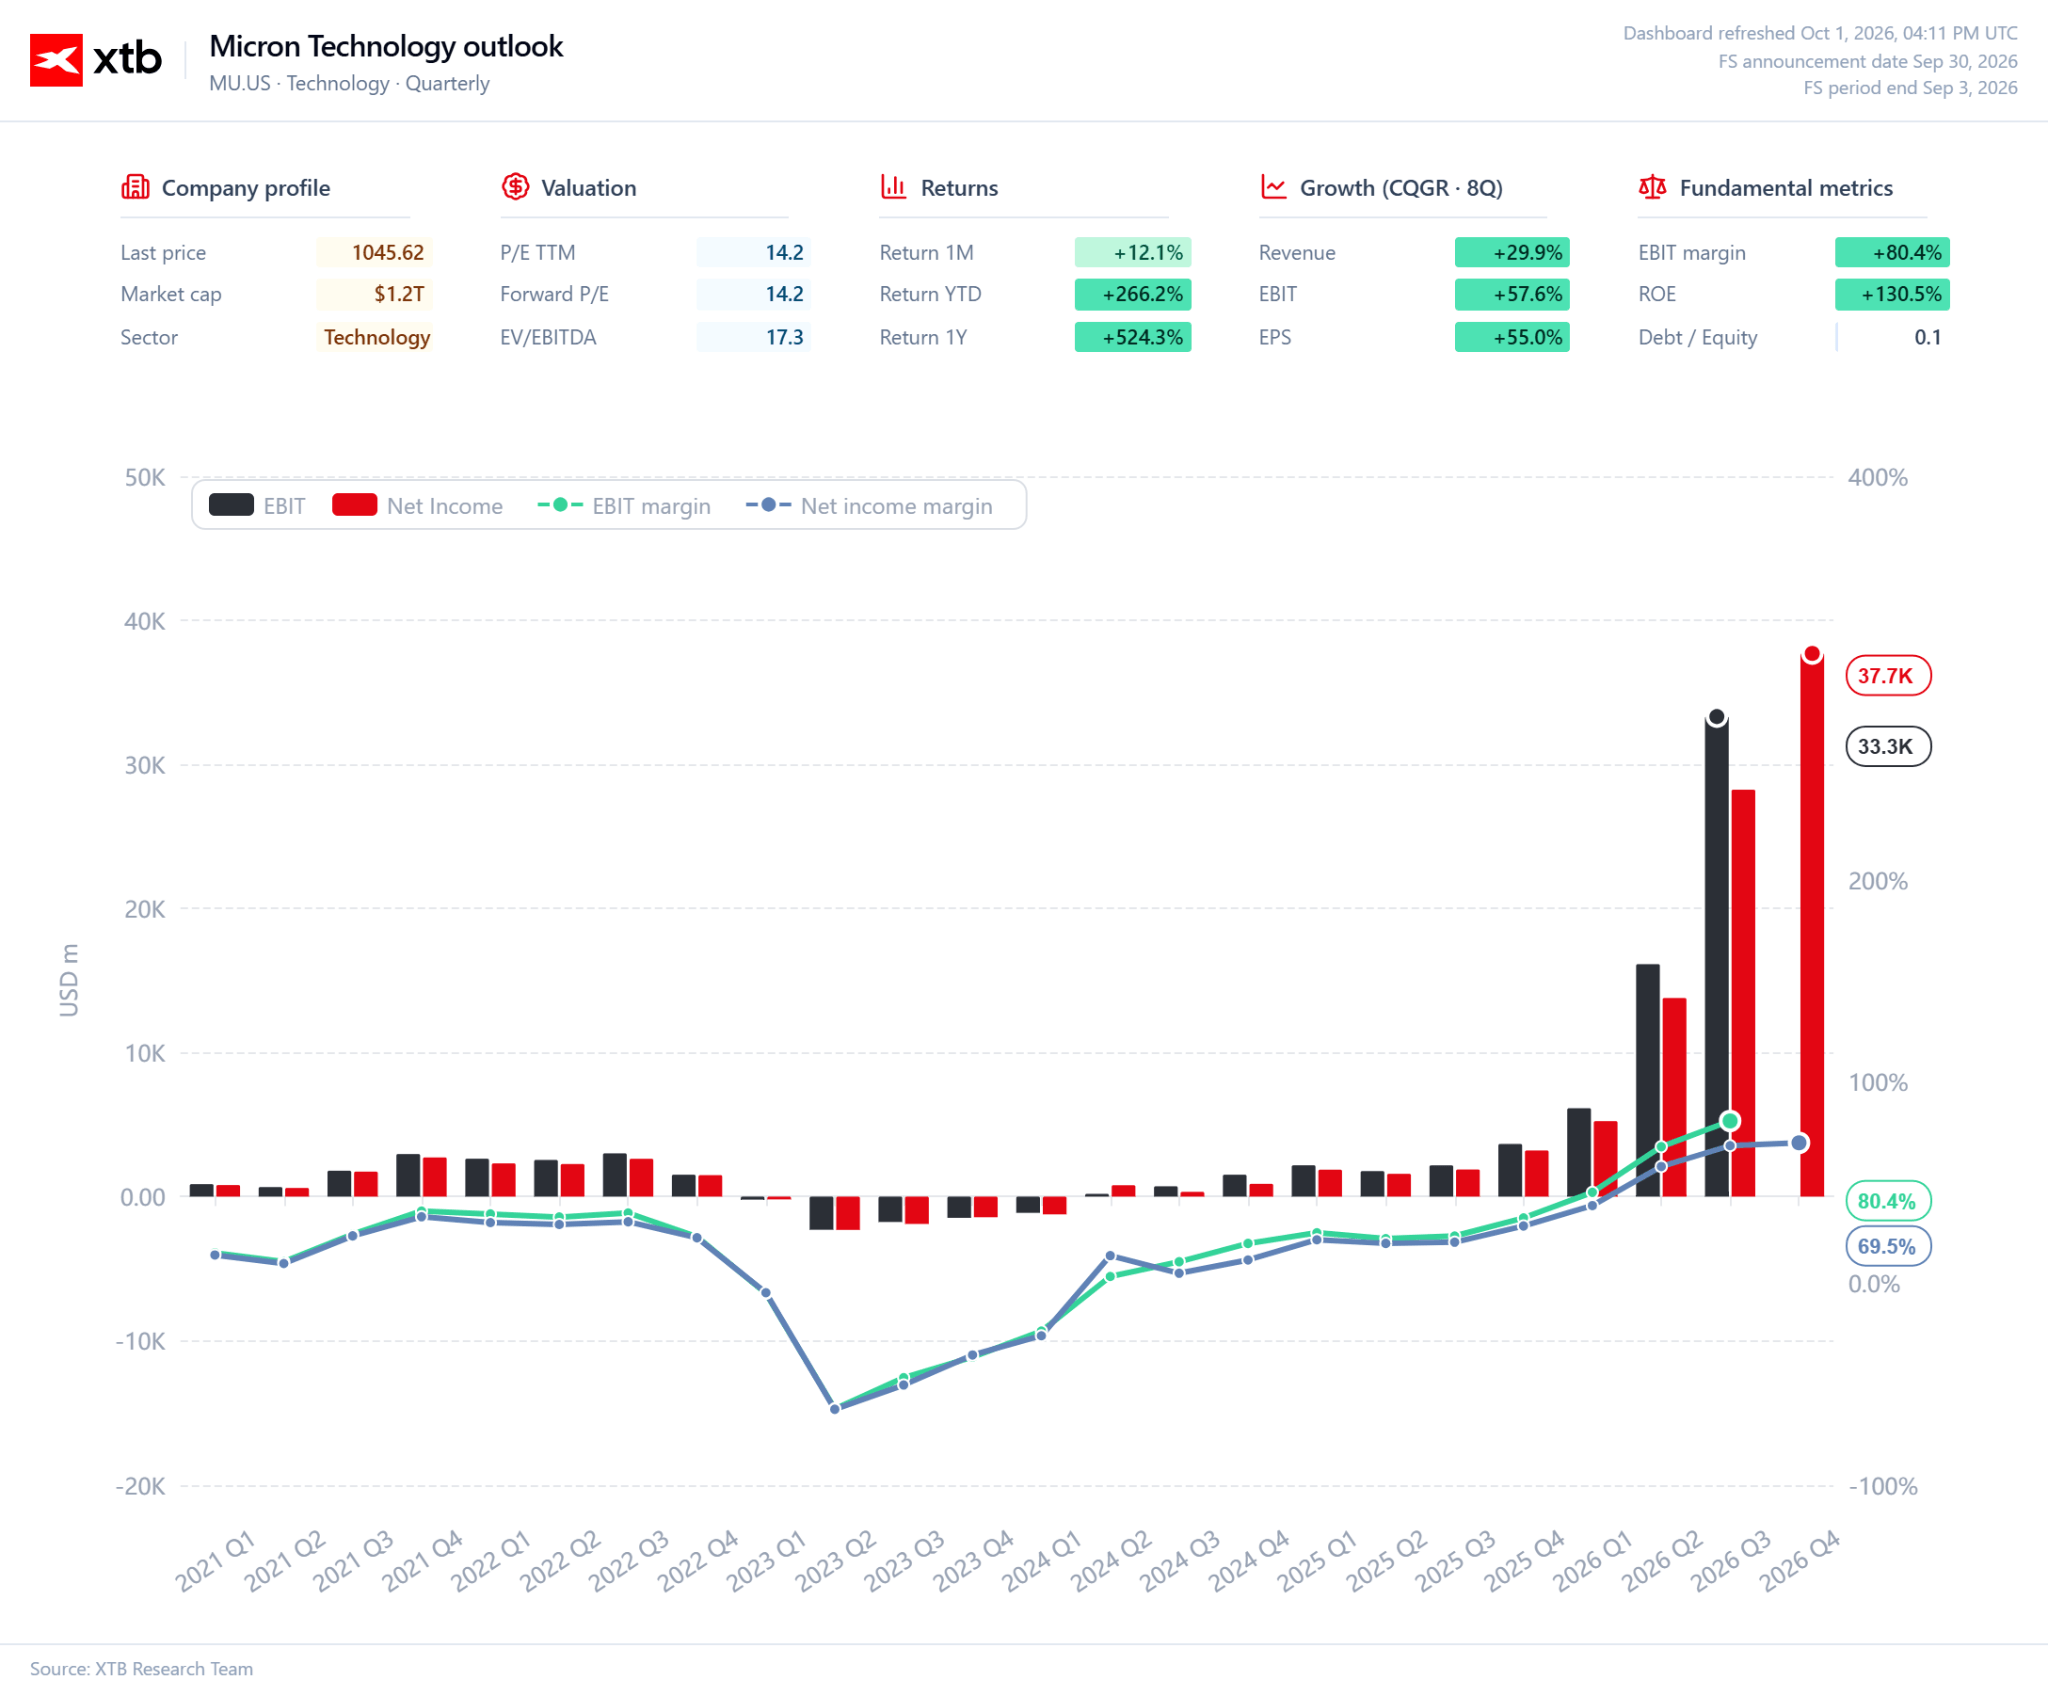
Laba bersih: US$37,70 miliar
-
Operating cash flow: US$43,97 miliar
-
Adjusted free cash flow: US$33,20 miliar
-
Guidance pendapatan Q1 FY2027: US$61,5 miliar
Faktor terpenting adalah kecepatan pertumbuhannya.
Pendapatan meningkat hampir lima kali lipat secara tahunan, sementara Micron mencapai tingkat profitabilitas yang sebelumnya sulit dibayangkan bagi perusahaan dengan karakter bisnis yang sangat siklikal.
Yang terpenting, pertumbuhan tidak hanya berasal dari peningkatan volume. Dengan supply memory yang terbatas, perusahaan mendapatkan keuntungan dari kombinasi harga yang lebih tinggi dan permintaan yang semakin kuat.
Hal ini terlihat jelas pada bisnis data center.
Segmen Core Data Center menghasilkan pendapatan US$18 miliar dengan gross margin 90%. Sementara itu, Cloud Memory menyumbang pendapatan US$16,3 miliar dengan gross margin 83%.
Kedua segmen tersebut menunjukkan bagaimana pusat pertumbuhan bisnis Micron kini semakin bergeser menuju infrastruktur data center.
Yang lebih penting daripada Q4 itu sendiri adalah outlook untuk kuartal berikutnya.
Manajemen memperkirakan pendapatan sebesar US$61,5 miliar, yang berarti pertumbuhan lebih lanjut dari level yang sudah mencapai rekor.
Dalam siklus memory tradisional, percepatan hasil seperti ini biasanya akan segera mendorong peningkatan supply dan tekanan harga. Kali ini, Micron memasuki kuartal berikutnya ketika permintaan masih meningkat dan ketersediaan memory tetap terbatas.
Laporan tersebut menunjukkan lebih dari sekadar satu kuartal dengan rekor baru.
Siklus saat ini masih mengalami percepatan, sementara kelangkaan memory memungkinkan Micron mengubah pertumbuhan permintaan menjadi tingkat profitabilitas yang sangat tinggi.
Analisis Finansial
Hasil Micron tidak hanya menunjukkan besarnya boom memory saat ini, tetapi juga dampaknya terhadap fundamental bisnis.
Pertumbuhan pendapatan disertai peningkatan profitabilitas yang sangat besar. Artinya, setiap tambahan pendapatan saat ini menghasilkan tingkat laba dan cash generation yang jauh lebih tinggi.
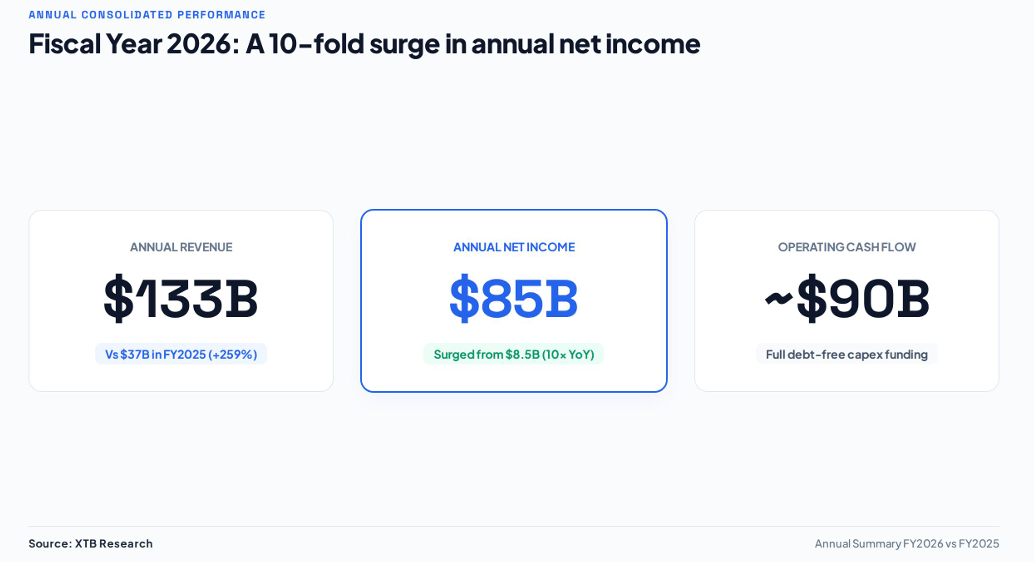
Untuk keseluruhan tahun fiskal 2026, Micron menghasilkan pendapatan lebih dari US$133 miliar, dibandingkan US$37 miliar setahun sebelumnya.
Laba bersih meningkat dari US$8,5 miliar menjadi US$85,0 miliar, sementara operating cash flow mencapai hampir US$90 miliar.
Hal ini menunjukkan bahwa siklus saat ini tidak hanya didorong oleh ekspansi margin secara akuntansi. Perusahaan mampu mengubah profitabilitas tinggi tersebut secara langsung menjadi cash flow.
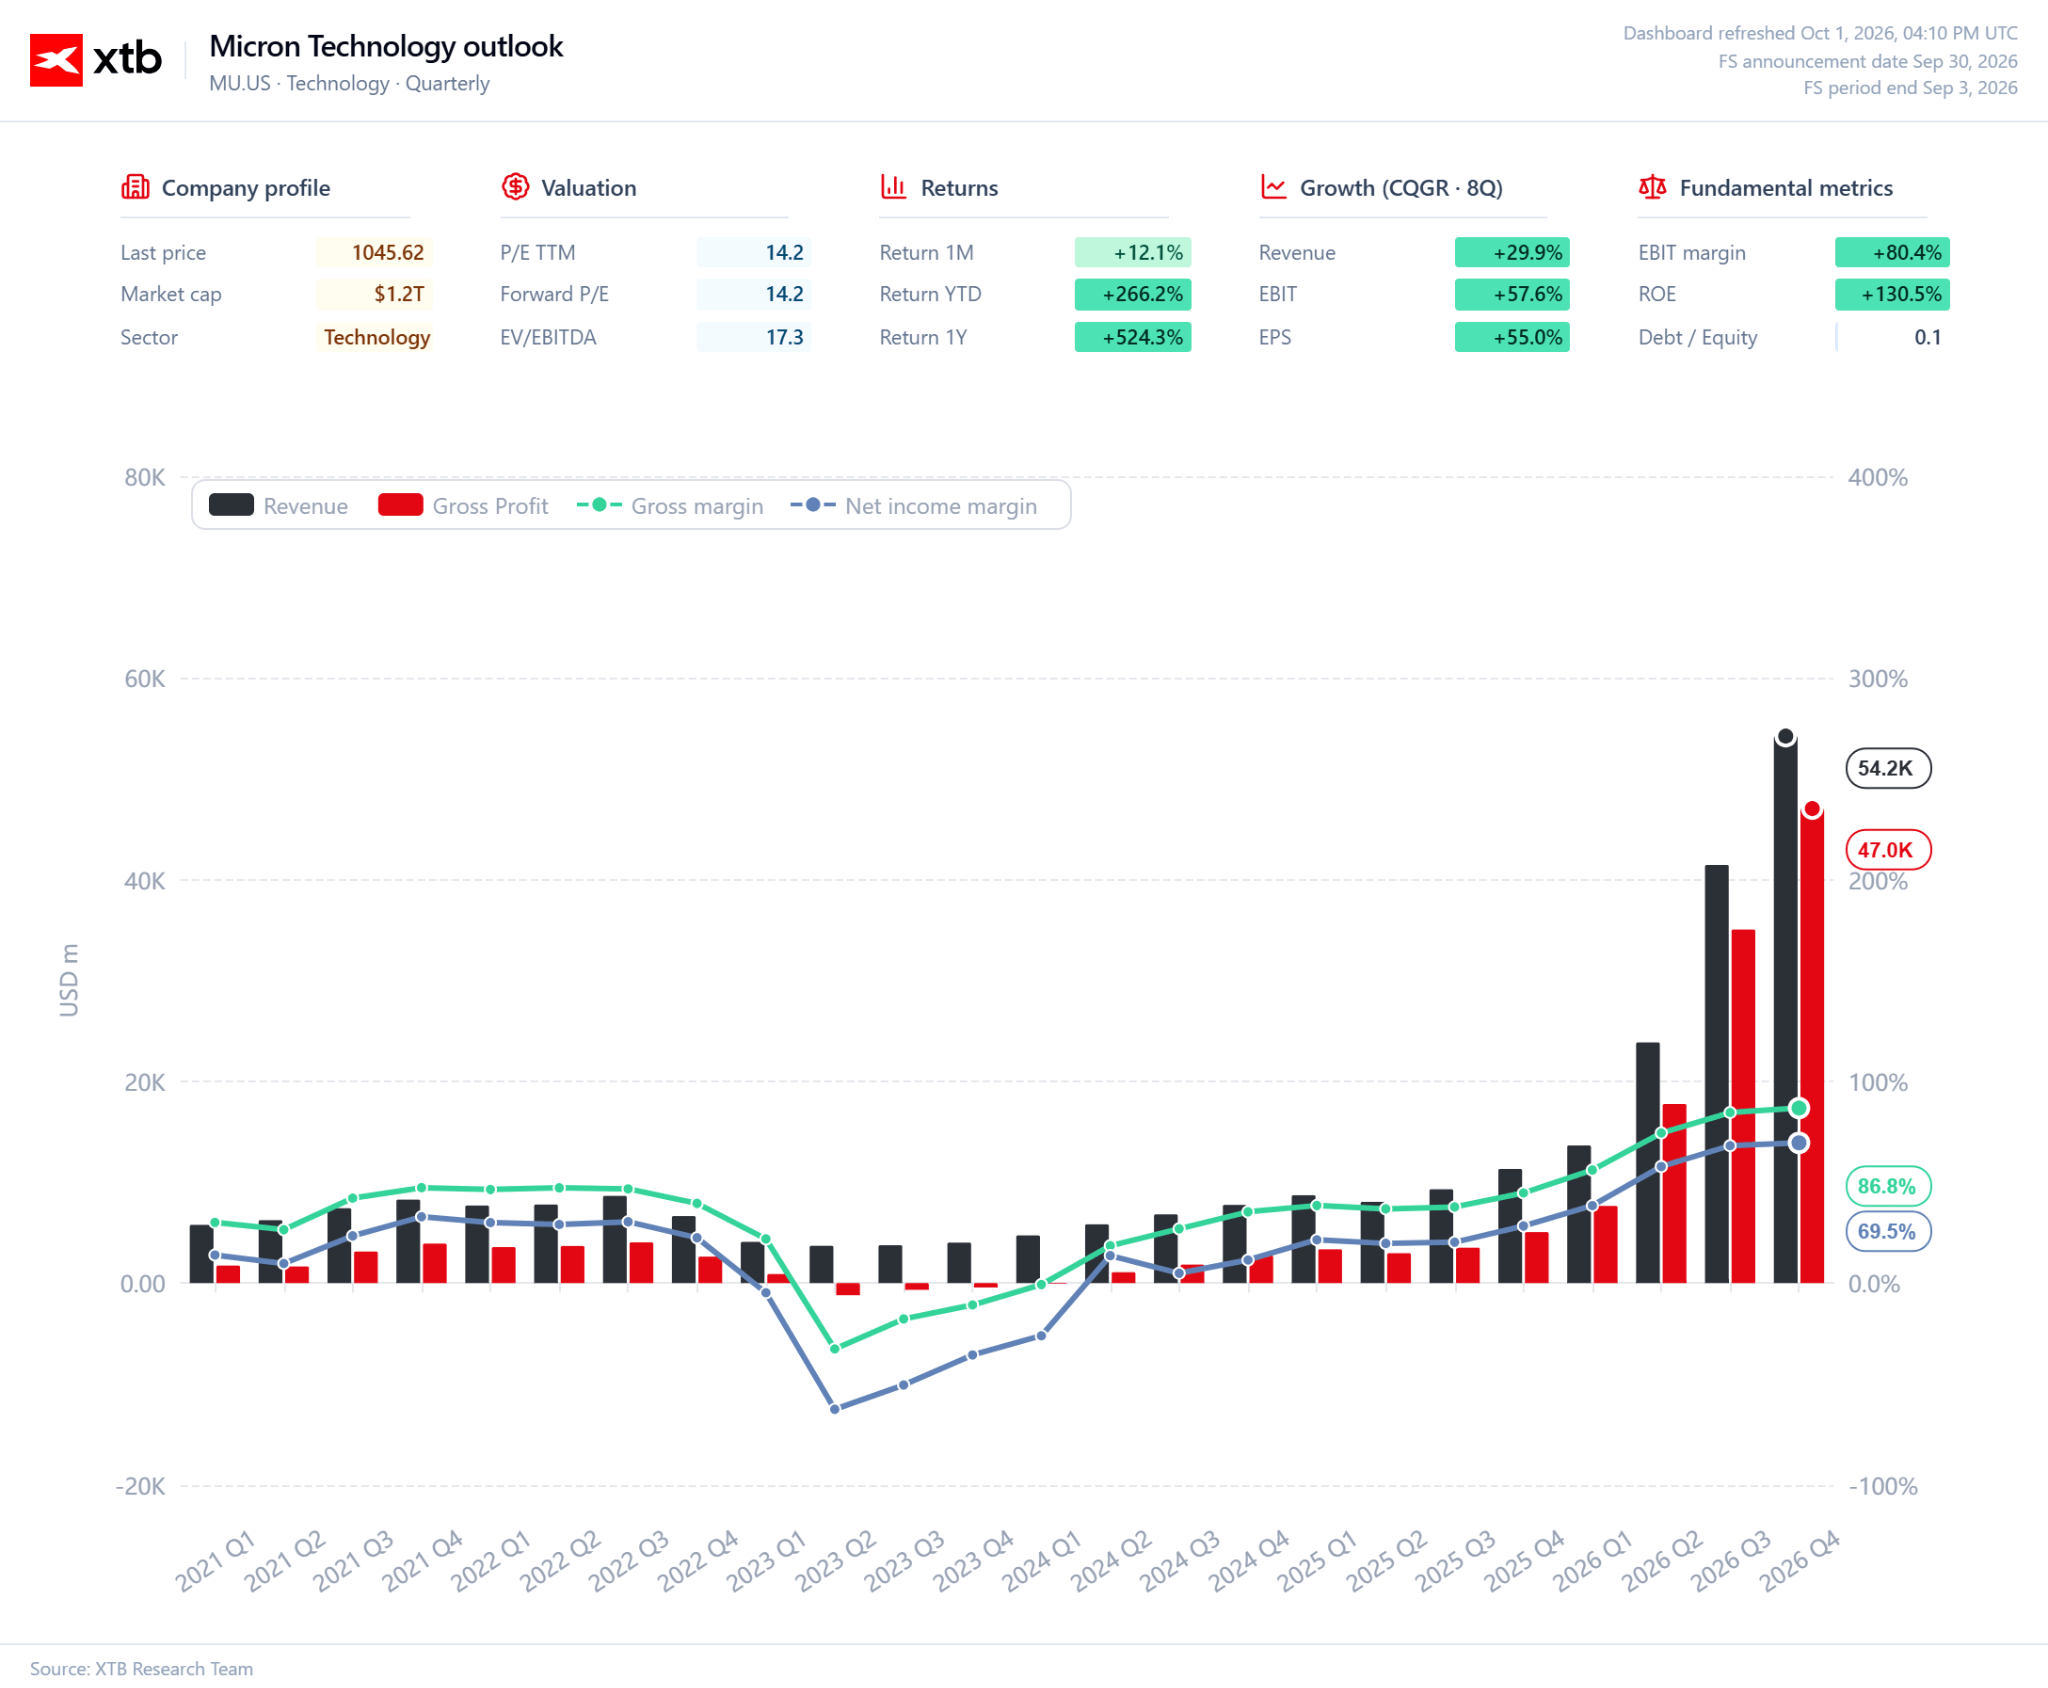
Perubahan terbesar terlihat pada gross margin.
Meskipun pendapatan meningkat sangat besar, Micron membukukan adjusted gross margin sekitar 87% pada Q4.
Bagi produsen memory, level tersebut sangat tinggi dan mencerminkan pricing power yang tercipta akibat kelangkaan supply.
Ketika supply tetap terbatas, peningkatan penjualan tidak membutuhkan kompetisi harga yang agresif. Akibatnya, porsi yang lebih besar dari tambahan pendapatan dapat mengalir ke operating income dan laba bersih.
Pada saat yang sama, Micron tetap merupakan bisnis yang sangat capital intensive.
Ekspansi kapasitas produksi membutuhkan investasi puluhan miliar dolar, sehingga sebagian besar cash generation saat ini harus diarahkan kembali ke capital expenditure.
Namun, kondisi ini juga memberikan keuntungan penting. Siklus saat ini menyediakan sumber daya finansial bagi Micron untuk membiayai fase ekspansi berikutnya tanpa ketergantungan berlebihan terhadap tambahan utang.
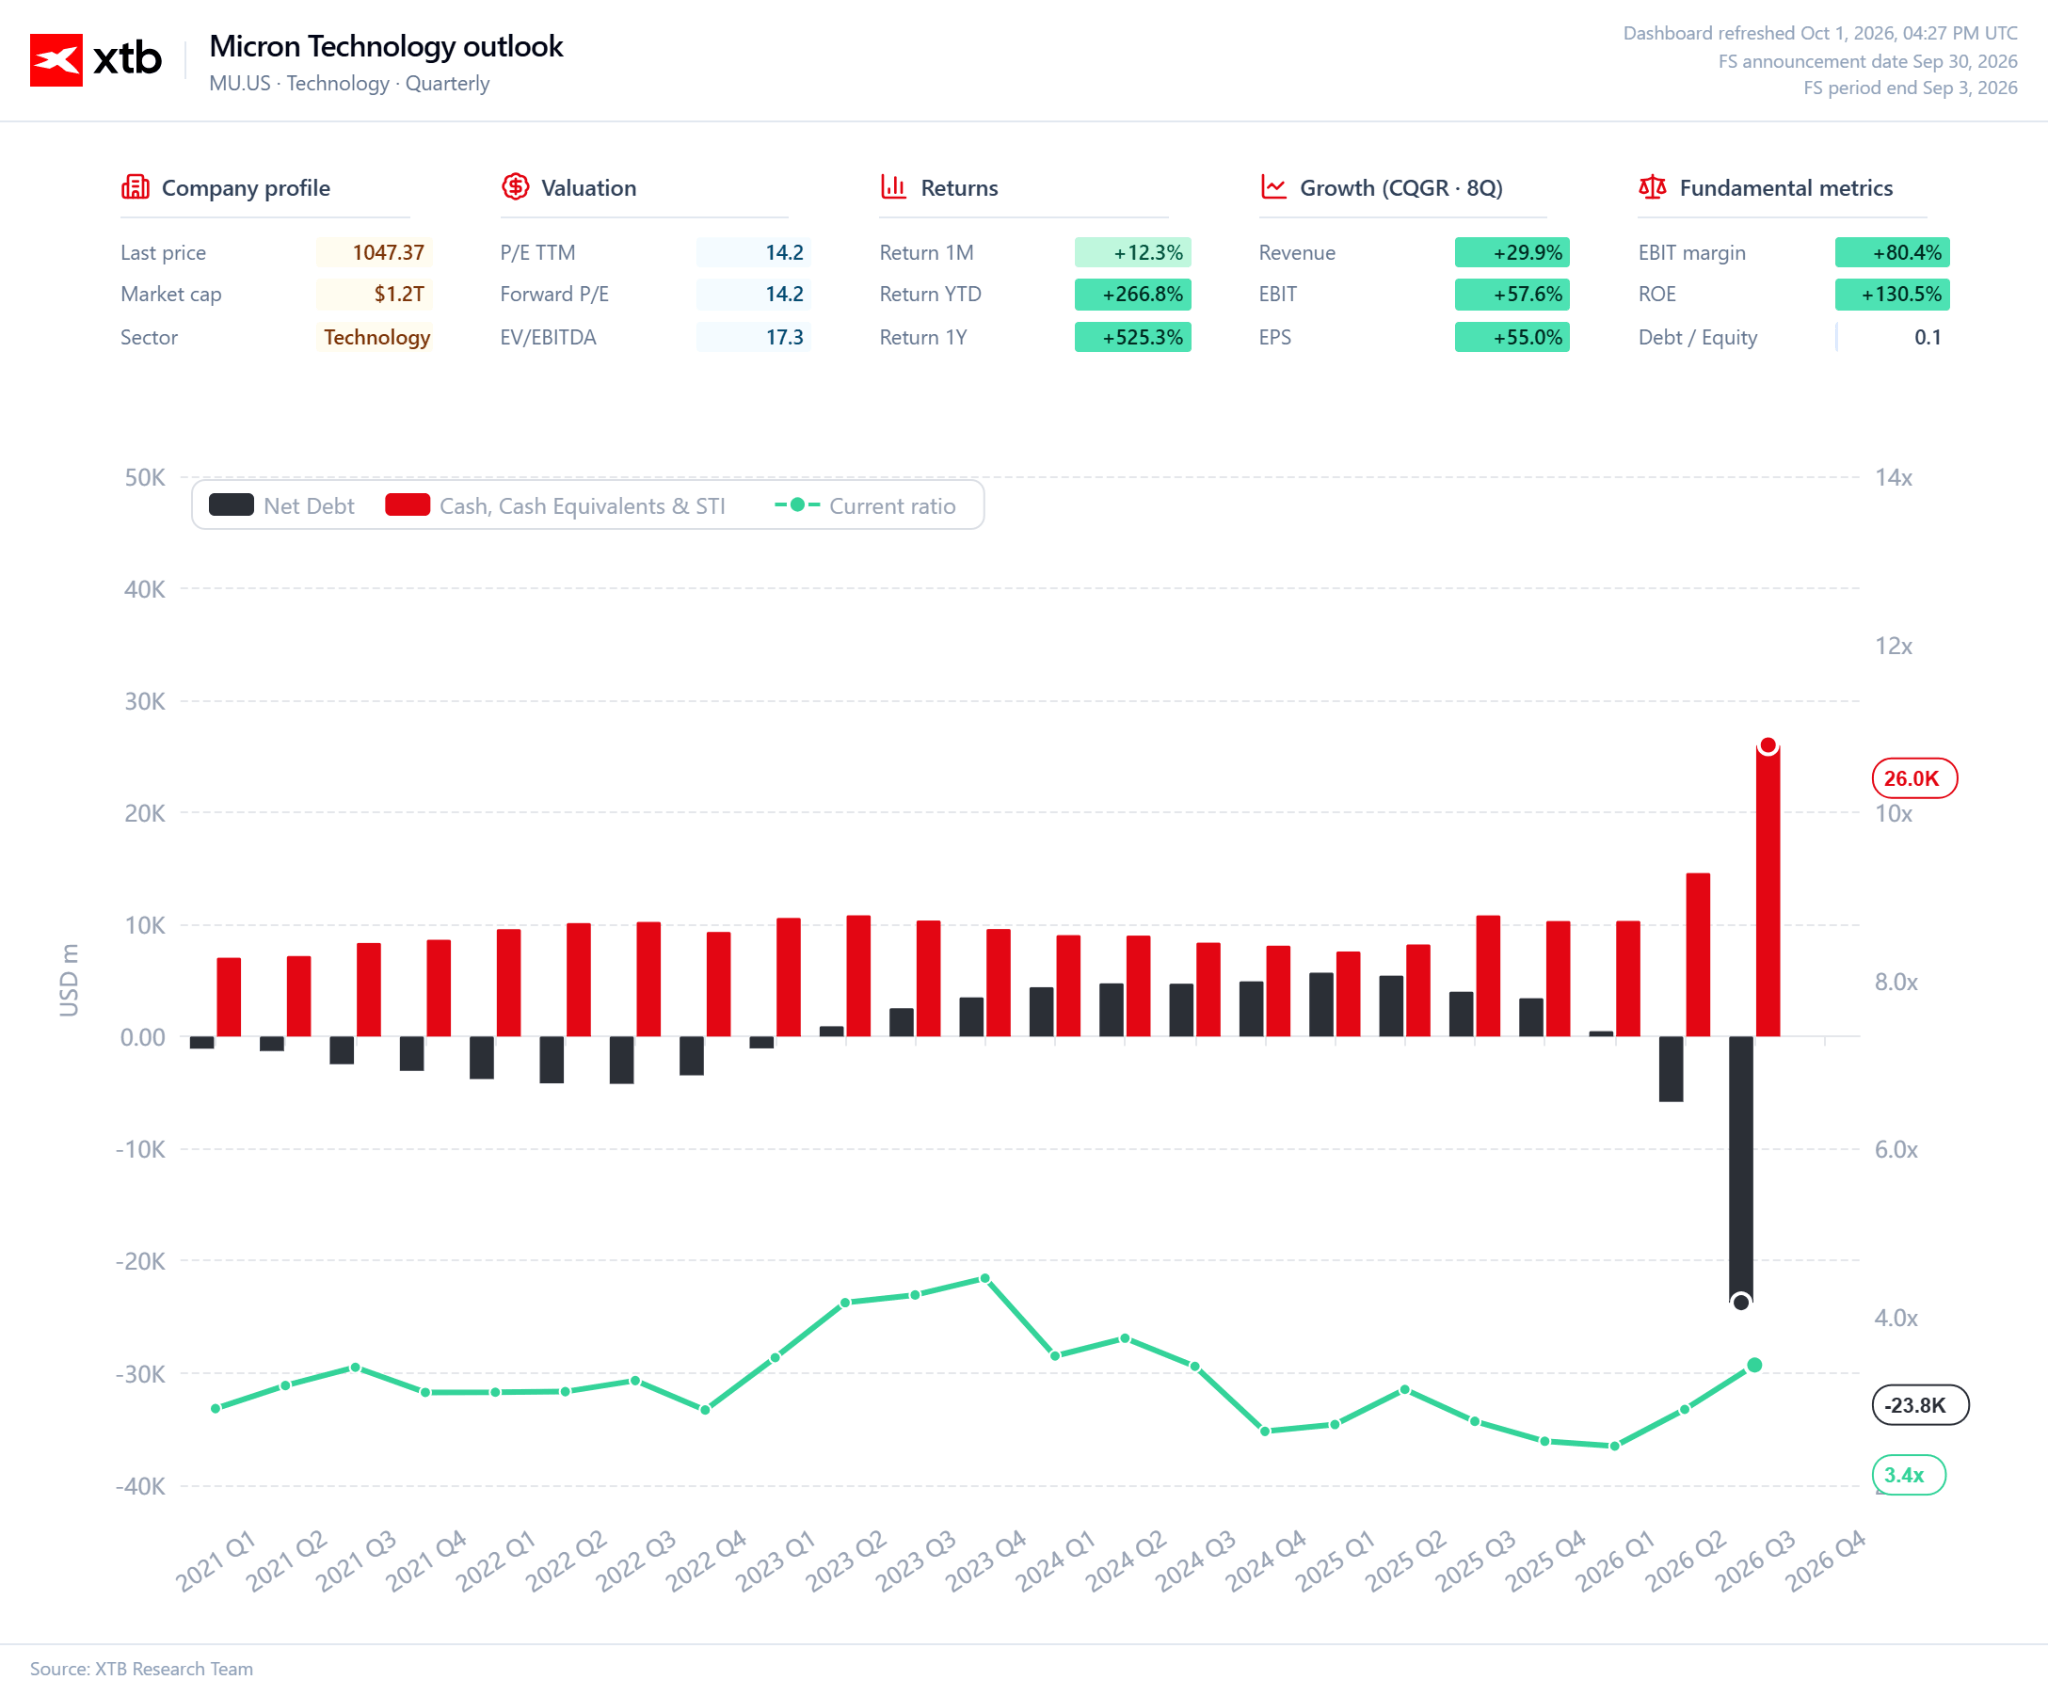
Karena itu, Micron tidak seharusnya hanya dilihat dari pertumbuhan pendapatan atau EPS jangka pendek.
Pertanyaan yang lebih penting adalah apakah margin saat ini dapat menghasilkan cash flow yang berkelanjutan dan memberikan kemampuan bagi perusahaan untuk membiayai gelombang ekspansi kapasitas berikutnya.
Jika permintaan AI memory tetap kuat selama bertahun-tahun, Micron dapat menggunakan fase siklus saat ini untuk meningkatkan produksi, memperkuat posisi teknologinya, dan membangun basis pendapatan yang lebih besar untuk masa depan.
Apa Selanjutnya untuk Micron?
Setelah laporan yang sangat kuat, pertanyaan utamanya bukan lagi apakah permintaan memory sedang tinggi. Hal tersebut sudah terlihat jelas.
Pertanyaan sebenarnya adalah berapa lama produsen dapat menjaga supply tetap berada di bawah demand.
Micron terus meningkatkan investasi, tetapi kapasitas produksi baru tidak akan muncul dalam waktu singkat. Perusahaan melakukan belanja besar hari ini untuk memenuhi permintaan berbasis AI dalam beberapa tahun mendatang.
Di sinilah siklus saat ini memiliki keuntungan terbesarnya.
Micron dapat meningkatkan produksi, tetapi seluruh industri harus menambah supply dengan kecepatan yang cukup untuk memenuhi pertumbuhan permintaan DRAM, HBM, dan data center memory.
Jika investasi industri tumbuh lebih lambat daripada demand, kelangkaan akan bertahan dan pricing power dapat tetap tinggi.
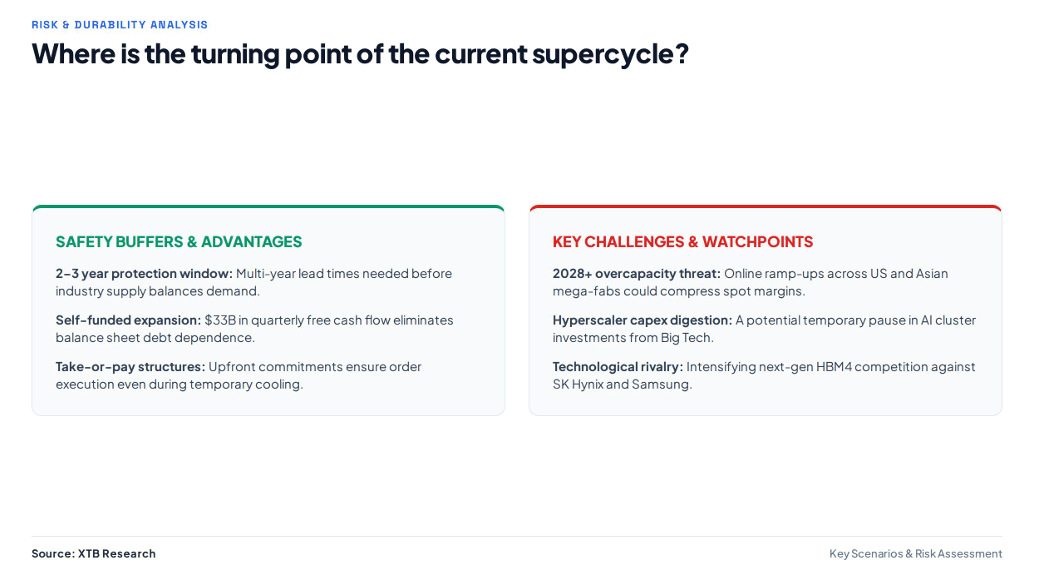
Micron juga mengamankan porsi yang semakin besar dari permintaan masa depan melalui kontrak jangka panjang dengan pelanggan.
Ini merupakan perubahan penting dibandingkan model pasar memory tradisional, ketika produsen jauh lebih terekspos terhadap spot prices dan kondisi pasar jangka pendek.
Berdasarkan informasi terbaru dalam artikel, komitmen pelanggan melalui kontrak tersebut telah meningkat menjadi sekitar US$32 miliar, sementara remaining performance obligations mencapai sekitar US$150 miliar.
Namun, siklus memory tradisional belum menghilang.
Risiko terbesar tetap berada pada titik ketika pabrik baru milik Micron dan kompetitornya mulai memasok cukup banyak memory untuk menghilangkan kelangkaan.
Ketika hal tersebut terjadi, tekanan harga dapat kembali dengan cepat dan margin tinggi saat ini akan semakin sulit dipertahankan.
Semakin agresif industri berinvestasi, semakin penting untuk melihat apakah permintaan AI dapat terus tumbuh lebih cepat daripada supply.
Untuk saat ini, data dalam laporan menunjukkan titik tersebut belum tercapai.
Micron menutup tahun fiskal 2026 dengan cash generation yang sangat besar, yang dapat digunakan untuk memperluas kapasitas produksi dan mengembangkan generasi memory berikutnya.
Pada saat yang sama, perusahaan meningkatkan investasi sementara pelanggan mengamankan supply untuk masa depan.
Hal ini menciptakan mekanisme yang kuat: kelangkaan hari ini menghasilkan cash yang dibutuhkan untuk membangun kapasitas yang akan melayani gelombang permintaan berikutnya.
Karena itu, ujian terpenting bagi Micron bukan sekadar level laba pada kuartal berikutnya, melainkan seberapa lama ketidakseimbangan antara supply dan demand dapat bertahan.
Selama infrastruktur AI berkembang lebih cepat daripada kapasitas produksi industri, Micron dapat mempertahankan harga, margin, dan cash generation yang tinggi.
Titik balik sebenarnya akan muncul ketika supply mulai mengejar demand.
Masa Panen di Pasar Memory
Micron menutup 2026 ketika industri memory masih kesulitan mengejar permintaan yang didorong oleh AI.
Kapasitas produksi baru memang sedang dibangun, tetapi membutuhkan waktu bertahun-tahun untuk mulai beroperasi, sementara permintaan data center tumbuh saat ini.
Kondisi tersebut memberikan Micron periode langka ketika perusahaan dapat meningkatkan penjualan, mempertahankan pricing yang tinggi, dan membiayai ekspansi melalui cash generation yang mencapai rekor.
Siklus saat ini belum terlihat seperti tahap akhir dari boom memory tradisional.
Akhir siklus akan ditentukan ketika kapasitas produksi baru mulai tumbuh lebih cepat daripada permintaan.
Sampai titik tersebut tercapai, Micron tetap menjadi salah satu perusahaan yang paling terekspos terhadap manfaat dari kelangkaan struktural memory.
Inilah inti dari tesis investasi Micron saat ini.
Kondisinya bukan lagi sekadar pemulihan dari titik terendah siklus memory. Pertanyaan utamanya adalah apakah AI dapat menjaga pasar tetap kekurangan supply cukup lama sehingga Micron mampu mengubah keterbatasan pasokan hari ini menjadi pertumbuhan bisnis yang berkelanjutan.
Hasil terbaru menunjukkan bahwa proses tersebut masih mendapatkan momentum.
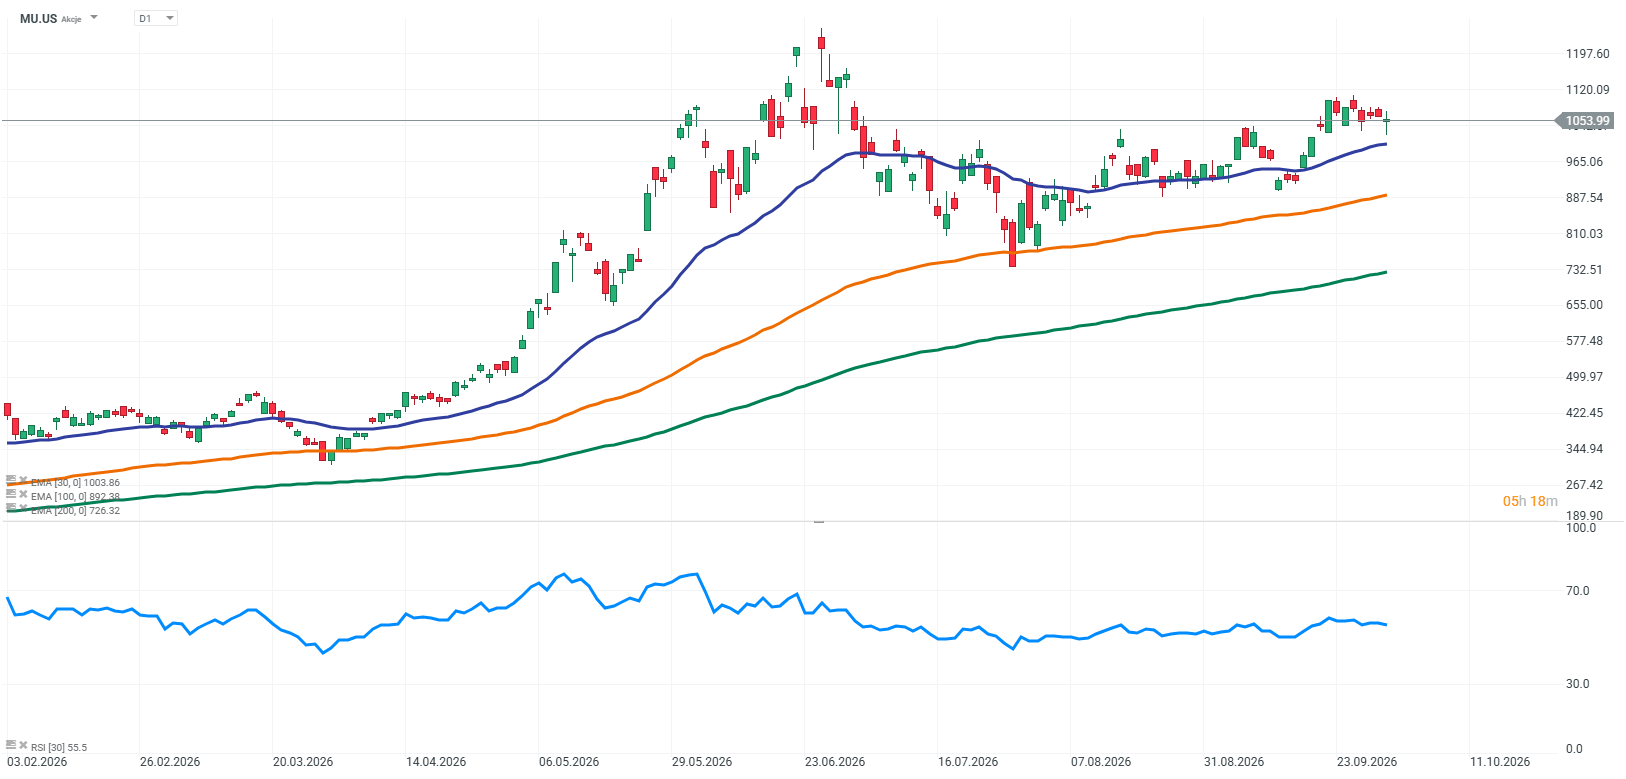
Sumber: XTB Reserach



Daily Summary: Wall Street Pulih, Micron dan AI Kembali Jadi Sorotan


US Open: Wall Street Rebound, Micron Perkuat Narasi AI

NATGAS Turun di Bawah $3, Apa yang Perlu Dipantau?

Taruhan Google di Gemini 4 Argon
Perdagangan Berjangka mengandung risiko kerugian. Materi ini hanya untuk tujuan informasi dan bukan merupakan nasihat investasi. Kinerja masa lalu tidak menjamin hasil di masa mendatang. Investasi memiliki risiko. Berinvestasilah dengan bijak. XTB Indonesia berizin dan diawasi oleh Bappebti, OJK dan BI.