


NGAS
-
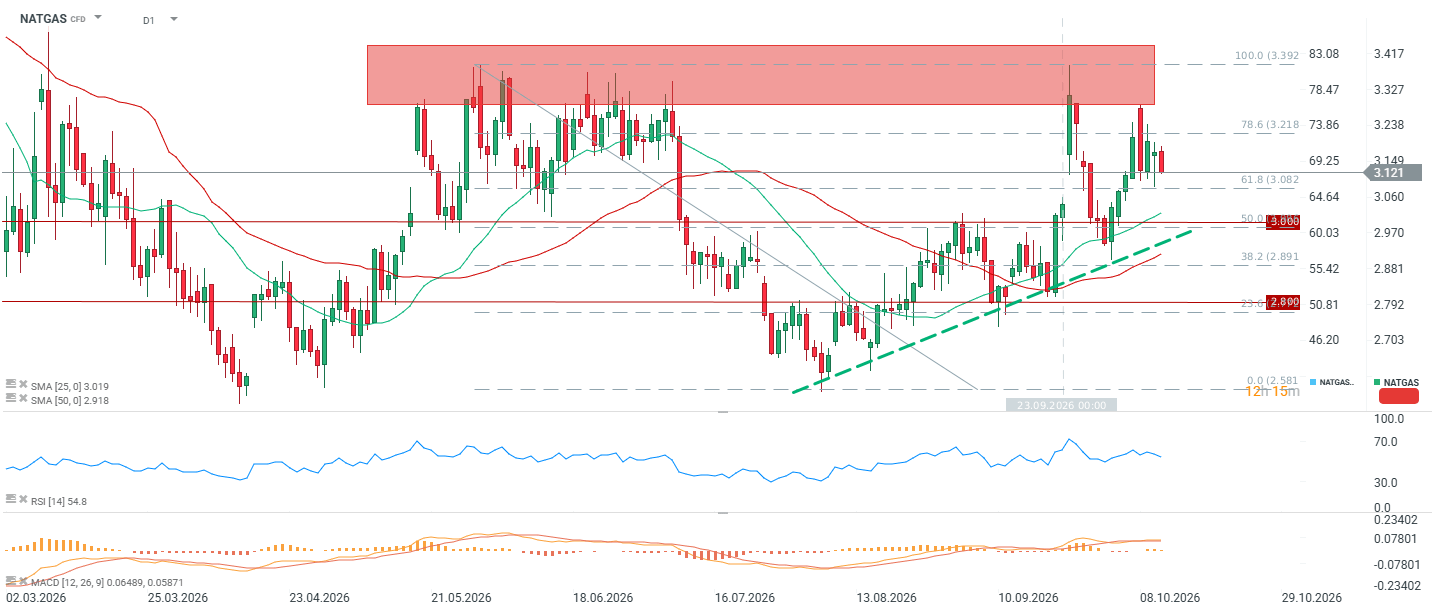
Di pasar AS, natural gas (NATGAS) diperdagangkan di sekitar US$3,11/MMBtu, turun 2,65% dalam sepekan tetapi masih naik 8,40% dalam sebulan. Kinerja year-to-date berada di -14,25%, sedangkan secara tahunan harga masih naik 3,24%.
Indikator RSI berada di sekitar 54 poin dengan sinyal MACD bullish. Namun, struktur moving average SMA masih menunjukkan bias bearish meskipun harga berada 7,03% di atas SMA 50 hari. Resistance teknikal utama berada di sekitar US$3,30, sedangkan support berada di US$2,95. Selama harga bertahan di atas moving average dan upward trendline, outlook masih cenderung bullish. Namun, faktor seasonality tetap perlu diperhatikan karena secara historis harga sering membentuk local peak pada dua pekan pertama November.
Konteks Fundamental dan Pasar
Di AS, laporan storage mingguan menunjukkan injection sebesar 85 bcf, naik dari 64 bcf pada pekan sebelumnya, sehingga memperbesar oversupply domestik.
Produksi natural gas Lower 48 AS turun pada Oktober menjadi 110,7 bcfd, dari rekor 113,3 bcfd pada Agustus dan September. Penurunan ini dipengaruhi force majeure dan gangguan pipeline di Kentucky, Texas, dan West Virginia.
Produsen di Gulf Coast mulai memulihkan operasi setelah Hurricane Isaias, yang sebelumnya menutup sekitar 25% kapasitas produksi offshore pada Senin. Namun, platform offshore sendiri hanya menyumbang sekitar 2% dari total supply natural gas AS.
Gas flow menuju sembilan terminal ekspor LNG utama AS turun menjadi 17,4 bcfd pada Oktober, dari 17,9 bcfd pada September. Penurunan ini membatasi kemampuan pasar AS menyalurkan surplus gas ke luar negeri.
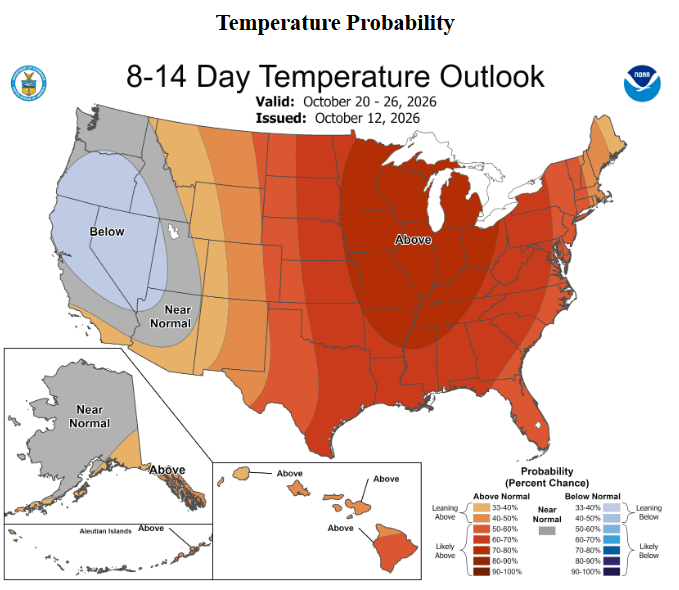
Forecast cuaca untuk wilayah timur AS menunjukkan suhu jauh di atas rata-rata musiman pada 22–26 Oktober, sehingga berpotensi menunda heating demand.
Untuk AS, forecast akhir November menunjukkan suhu yang jauh lebih hangat. Secara teori, hal ini dapat berarti puncak harga sudah terlewati dan rollover kontrak berikutnya dapat membawa tekanan turun.
Valuasi Historis Z-Score dan Positioning CFTC
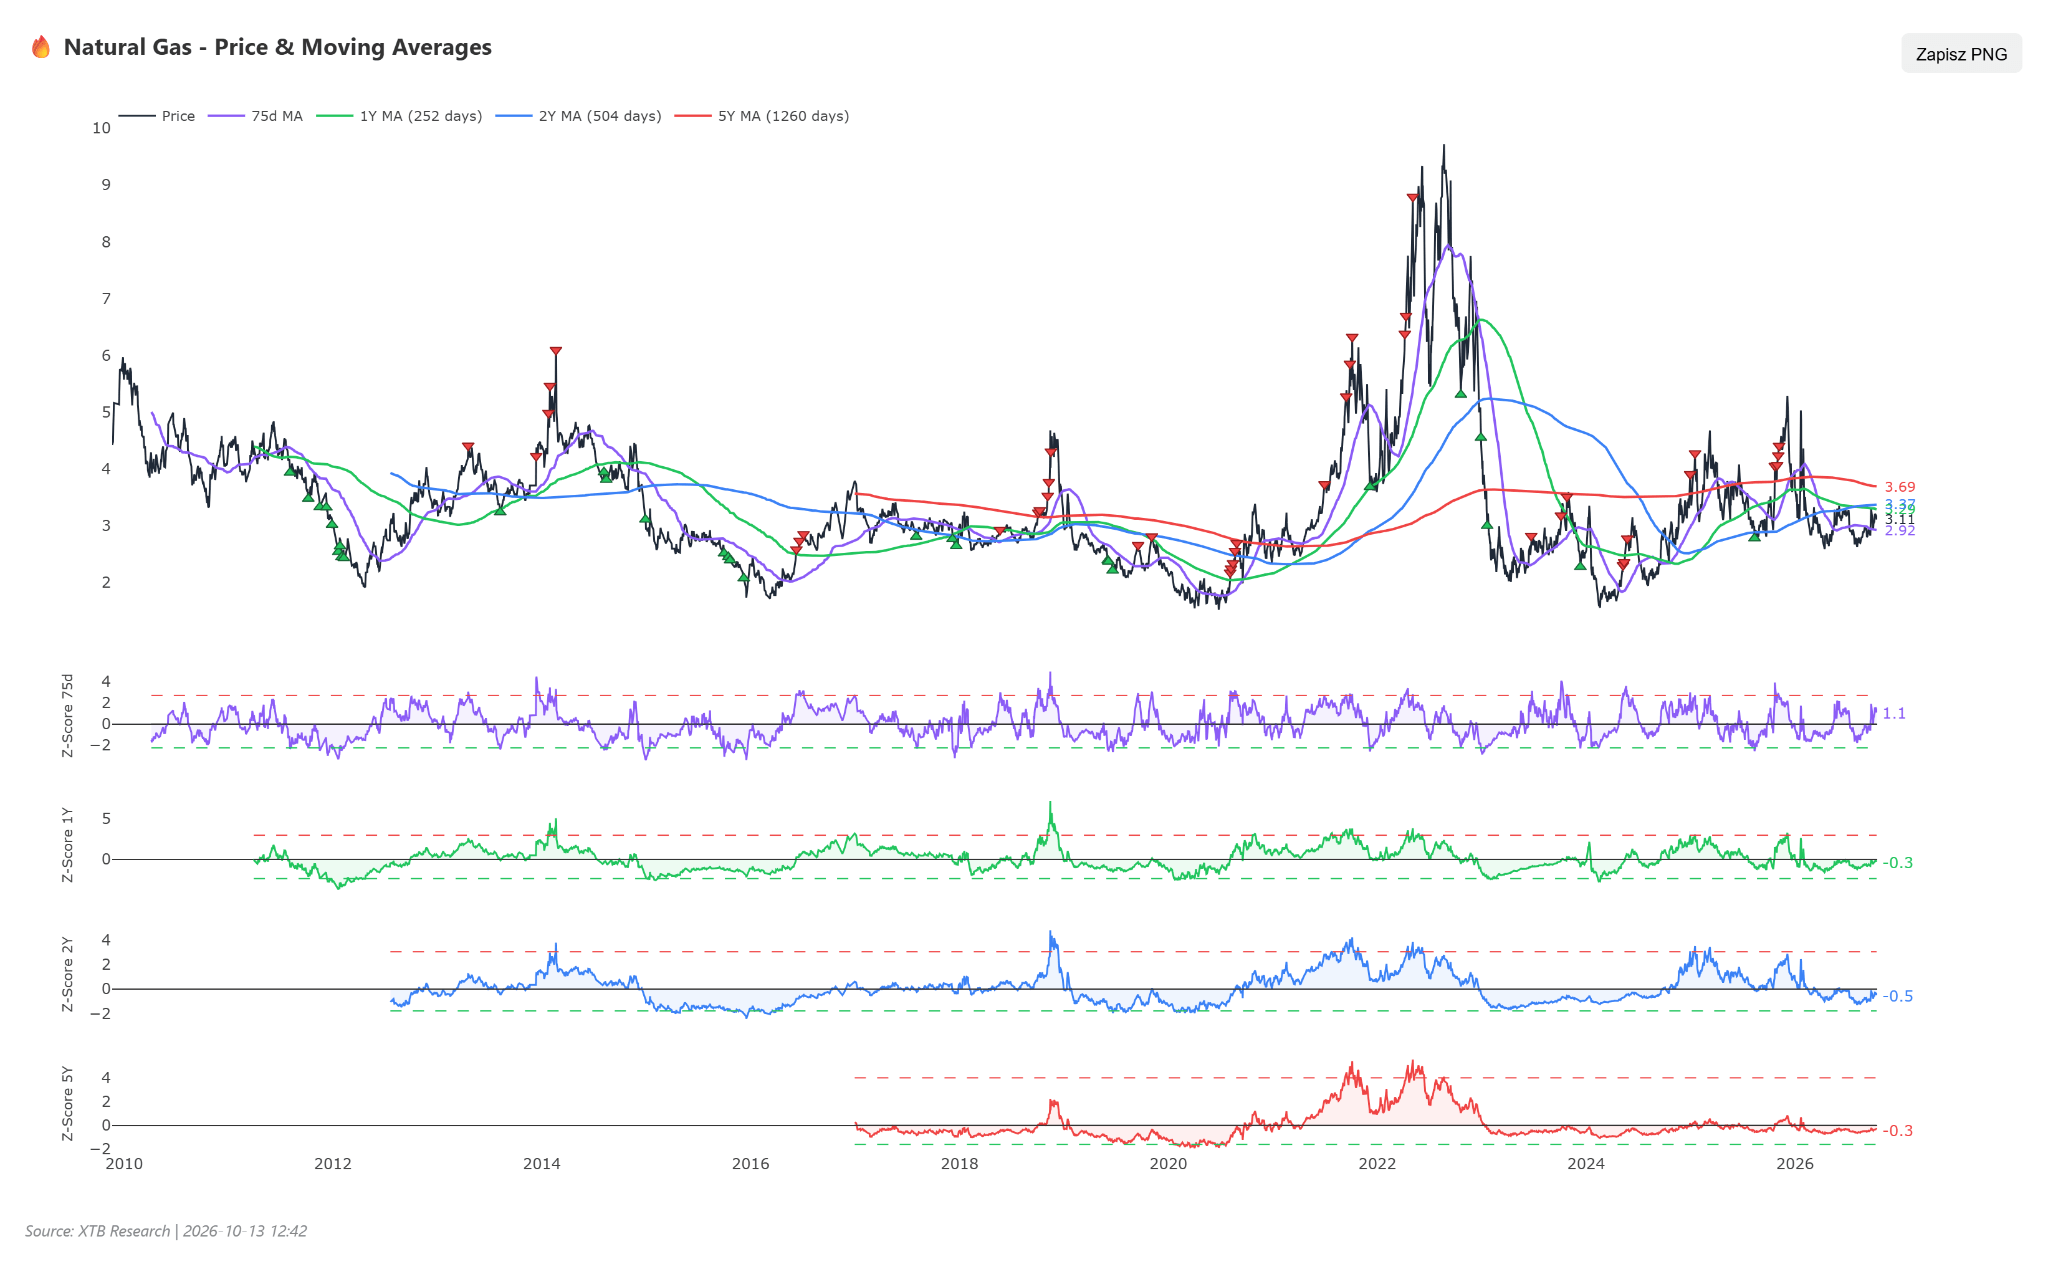
Valuasi natural gas AS masih berada di bawah rata-rata historis. Z-score satu tahun berada di -0,27, dua tahun di -0,47, dan lima tahun di -0,33.
Namun, discount tersebut terus mengecil. Z-score lima tahun membaik dari -0,70 enam bulan lalu menjadi -0,52 tiga bulan lalu, -0,53 sebulan lalu, dan akhirnya -0,33 saat ini.
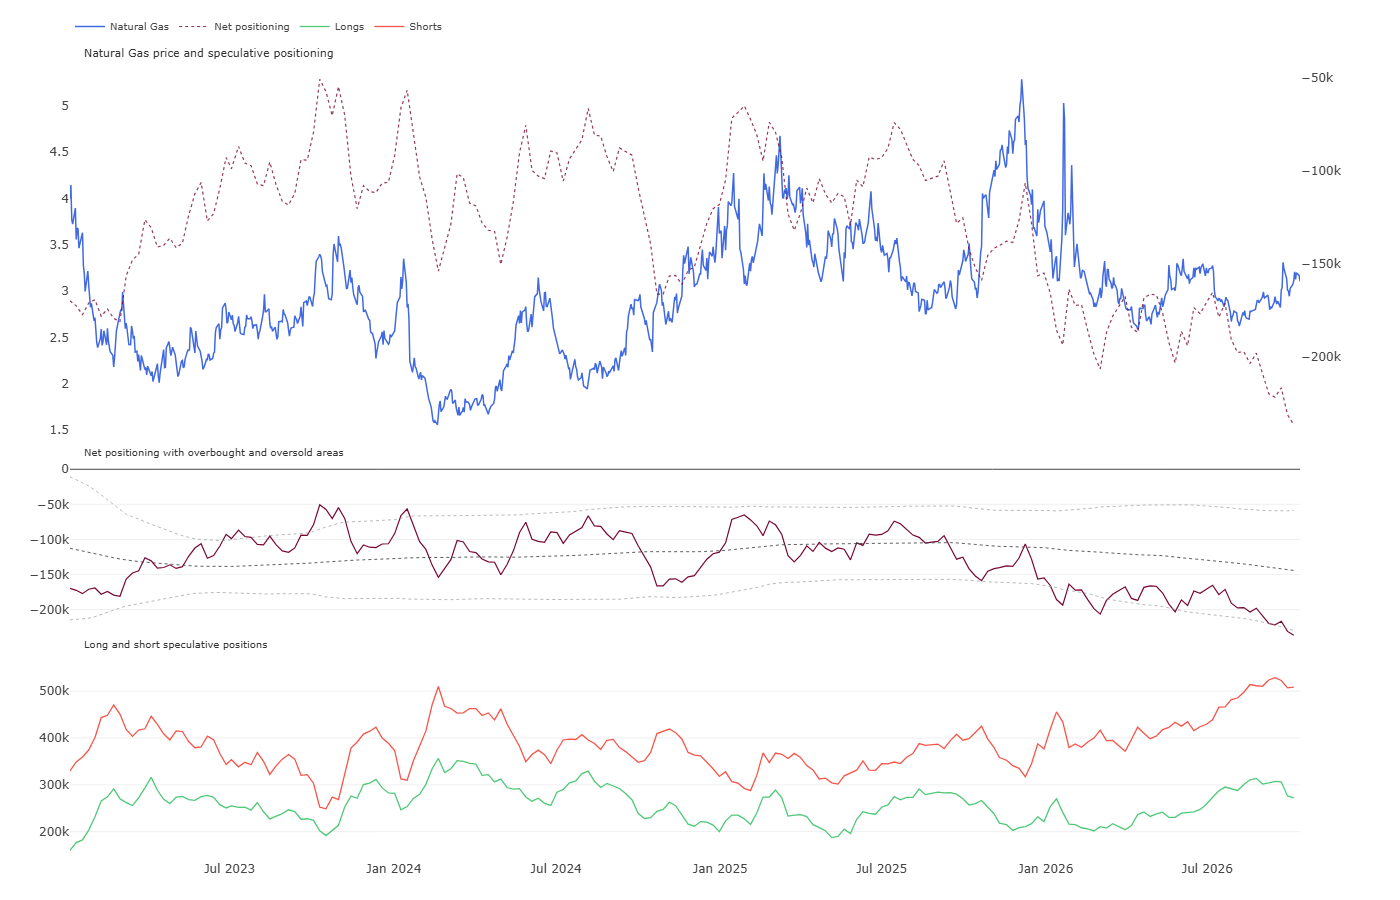
- Dalam laporan CFTC, investor spekulatif di natural gas AS mempertahankan net short sebesar -236.439 kontrak. Positioning Z-score berada di -2,15 atau hanya percentile 1,0 secara historis, dengan long position sekitar 34,9%. Dalam sepekan, net position turun lagi sebanyak 5.419 kontrak.
-
Positioning yang sangat ekstrem menciptakan risiko asimetris. Meski valuasi AS masih murah secara historis, akumulasi posisi short di dekat level ekstrem dapat memicu short-covering rally jika muncul kejutan cuaca.
Sebaliknya, valuasi gas Eropa sudah sangat tinggi dibandingkan dua tahun terakhir. Jika supply disruption tambahan tidak terjadi, risk premium dapat terkikis melalui profit-taking
Gold
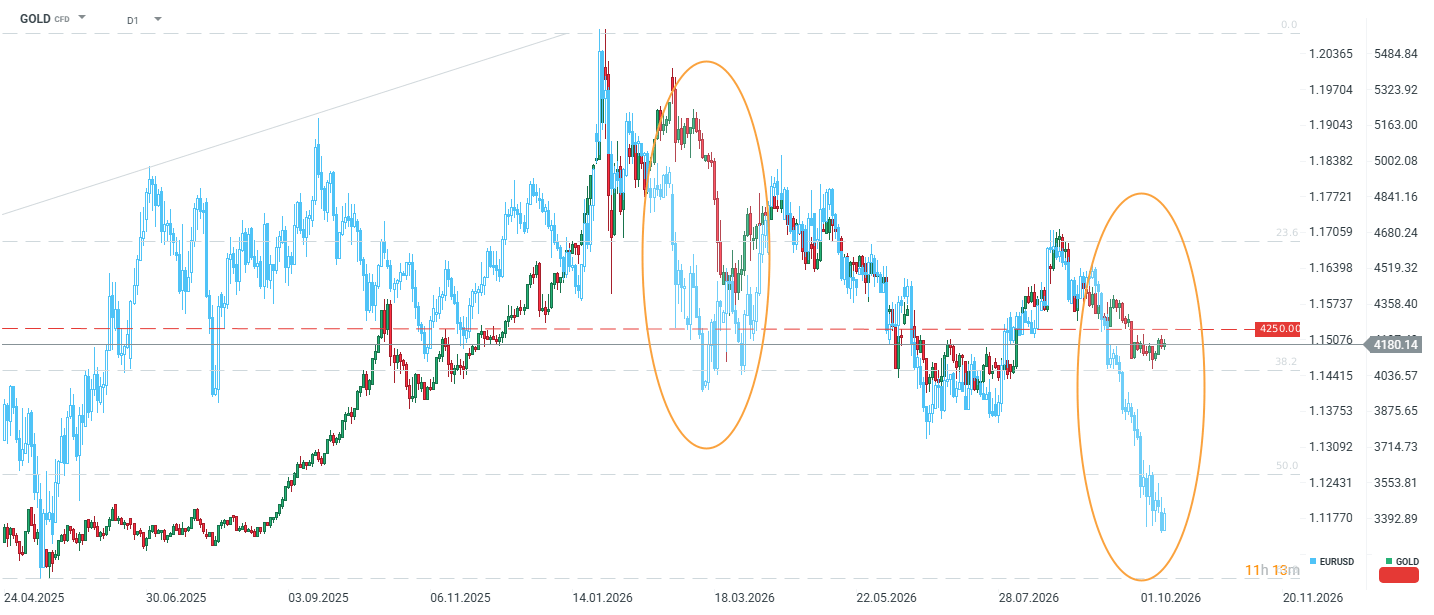
Gold diperdagangkan di sekitar US$4.180 per troy ounce, naik 1,77% dalam sepekan tetapi turun 2,68% dalam sebulan. Secara YTD, harga masih turun 3,42%, sementara secara tahunan naik sekitar 0,99%.
RSI berada di sekitar 40 poin, menunjukkan dominasi seller tetapi belum masuk kondisi oversold. MACD memberikan sinyal bullish, sementara SMA masih menunjukkan bias bearish dengan harga berada 3,59% di bawah moving average 50 periode.
Resistance utama berada di zona US$4.250–US$4.339, dekat SMA50. Support penting berada di sekitar US$4.120 dan level psikologis US$4.000.
Gold saat ini terutama tertekan oleh dolar AS dan yield yang tinggi. Jika dolar terus menguat, harga berpotensi kembali menguji US$4.000, dengan risiko koreksi lanjutan menuju sekitar US$3.500–US$3.700.
Konteks Fundamental dan Pasar
Cadangan emas Bank Sentral Rusia turun sekitar 21,77 ton menjadi 2.282,98 ton, dari sebelumnya 2.304,75 ton.
Berdasarkan pricing CME FedWatch, probabilitas kenaikan suku bunga pada meeting saat ini berada di bawah 20%, tetapi peluang kenaikan hingga Desember 2026 meningkat tajam.
Keputusan FOMC September untuk menaikkan suku bunga 25 basis poin menjadi 3,75%–4,00%, ditambah revisi median dot plot akhir tahun menjadi 4,10%, meningkatkan opportunity cost memegang emas yang tidak memberikan yield.
Kenaikan Treasury yield AS menjadi sekitar 5,23% pada tenor 10 tahun dan 5,61% pada tenor 30 tahun memberikan tekanan jual signifikan terhadap gold melalui real interest rate channel.
DXY tetap tinggi di kisaran 102,30–102,60, dekat high 18 bulan, sehingga menjadi hambatan langsung bagi demand investor internasional di luar wilayah dolar.
Di sisi lain, safe-haven demand masih mendapat dukungan dari geopolitical premium akibat konflik Timur Tengah yang melibatkan AS, Israel, dan Iran, serta peringatan IMF mengenai risiko terhadap pertumbuhan ekonomi global.
Pelaku pasar juga menunggu data CPI, PPI, retail sales AS, serta sinyal kebijakan moneter dari pertemuan tahunan IMF dan World Bank.
Terlihat pula divergence antara fast money dan slow money. Positioning fast money yang tercermin dalam CFTC COT relatif stagnan, sementara slow money seperti ETF dan bank sentral masih terus membeli gold.
Akibatnya, outlook jangka pendek gold masih relatif lemah, tetapi outlook jangka panjang tetap mengarah pada potensi kembalinya uptrend. Risiko utamanya adalah outflow ETF secara tiba-tiba.
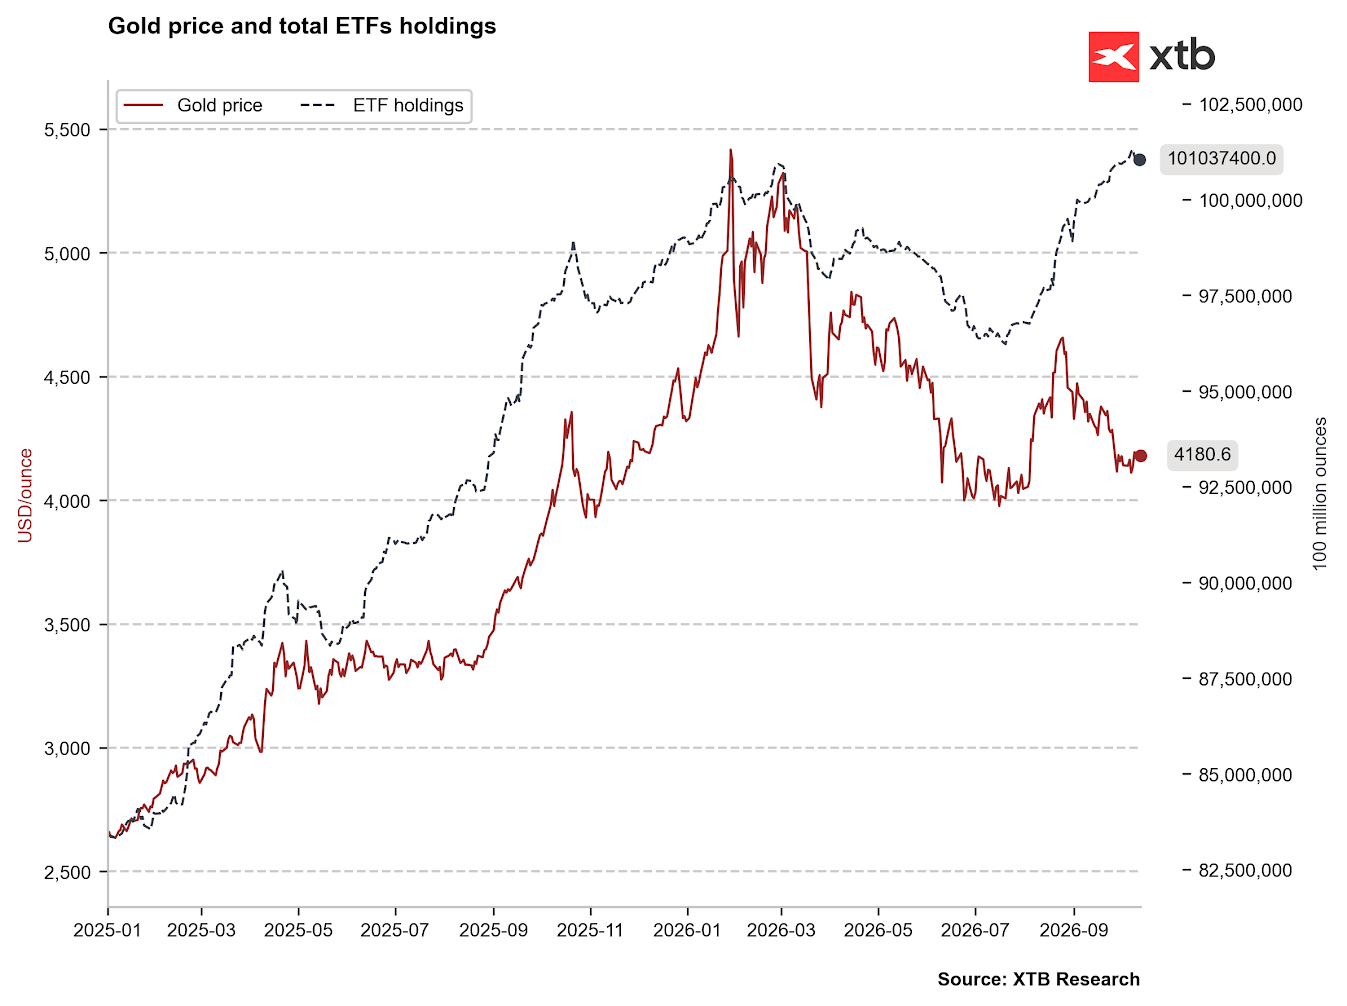 ETF tetap membeli gold selama sell-off terbaru, tetapi mulai terlihat sedikit pullback. Jika fund keluar secara agresif, gold berpotensi turun di bawah US$4.000. Sumber: Bloomberg Finance LP, XTB
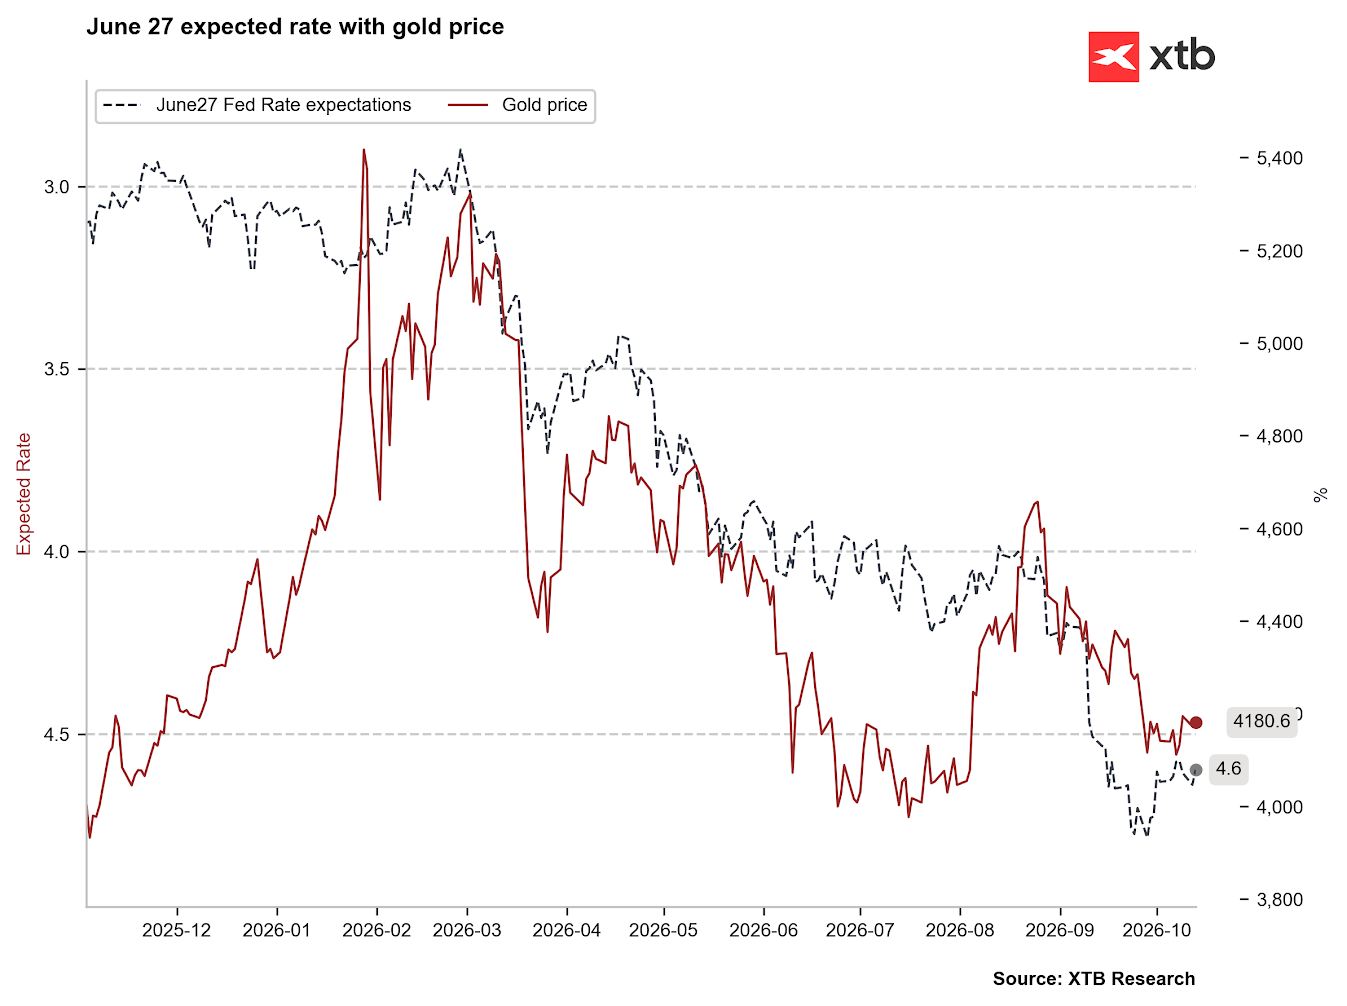 Ekspektasi kenaikan suku bunga AS juga mulai stabil, yang secara teori dapat memberikan dukungan bagi gold. Sumber: Bloomberg Finance LP, XTB
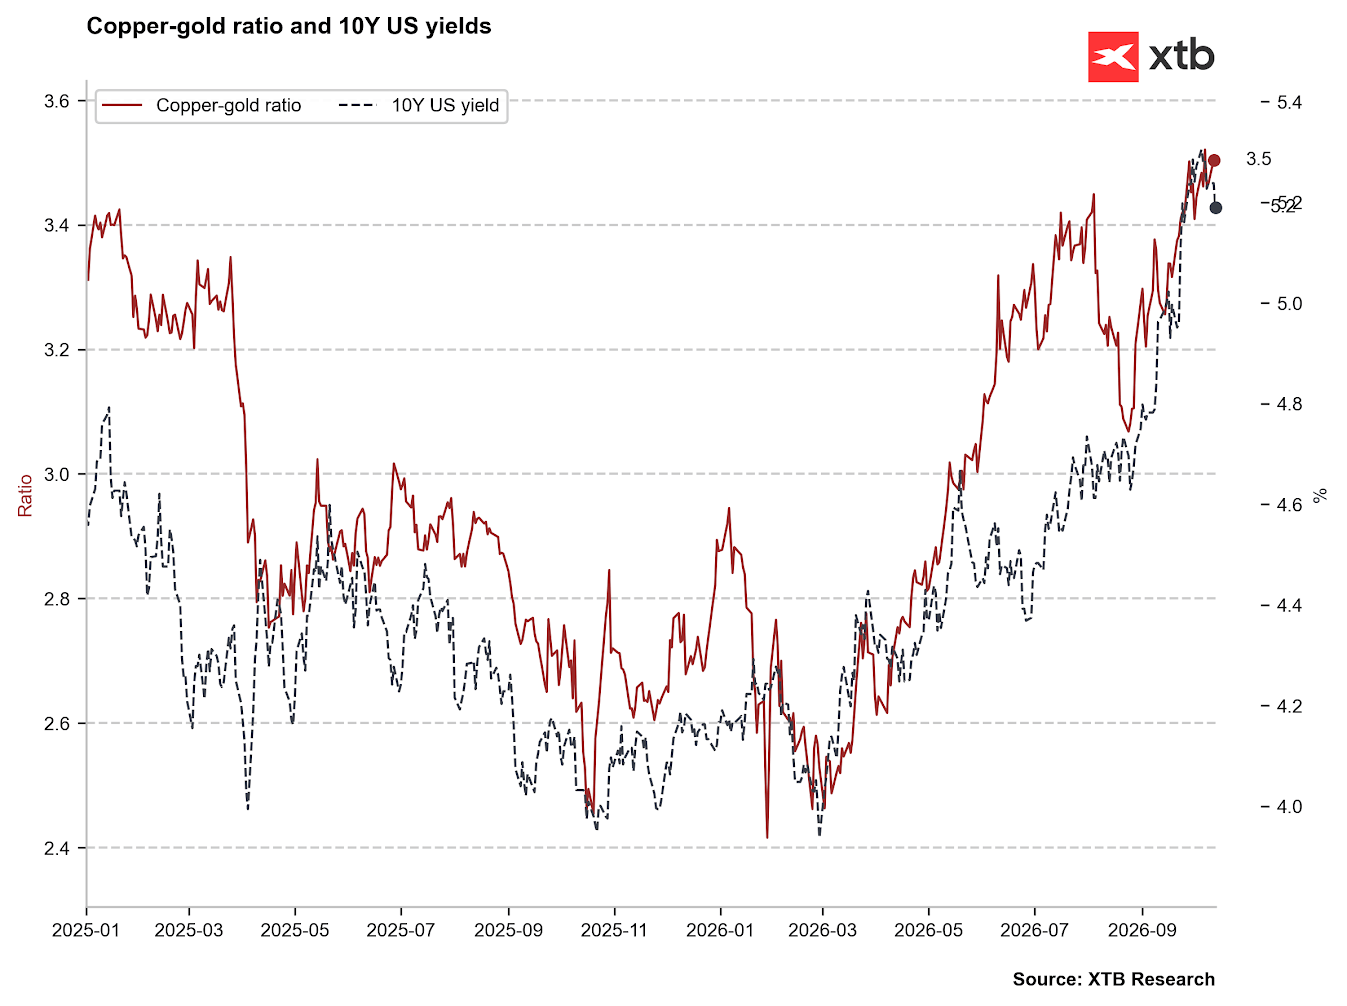
Sementara itu, pelemahan Treasury yield terbaru dapat mengubah hubungan copper-to-gold ratio. Jika yield turun lebih lanjut seperti pada 2025, rasio harga tersebut juga berpotensi menyesuaikan.
Valuasi Historis Z-Score dan Positioning CFTC
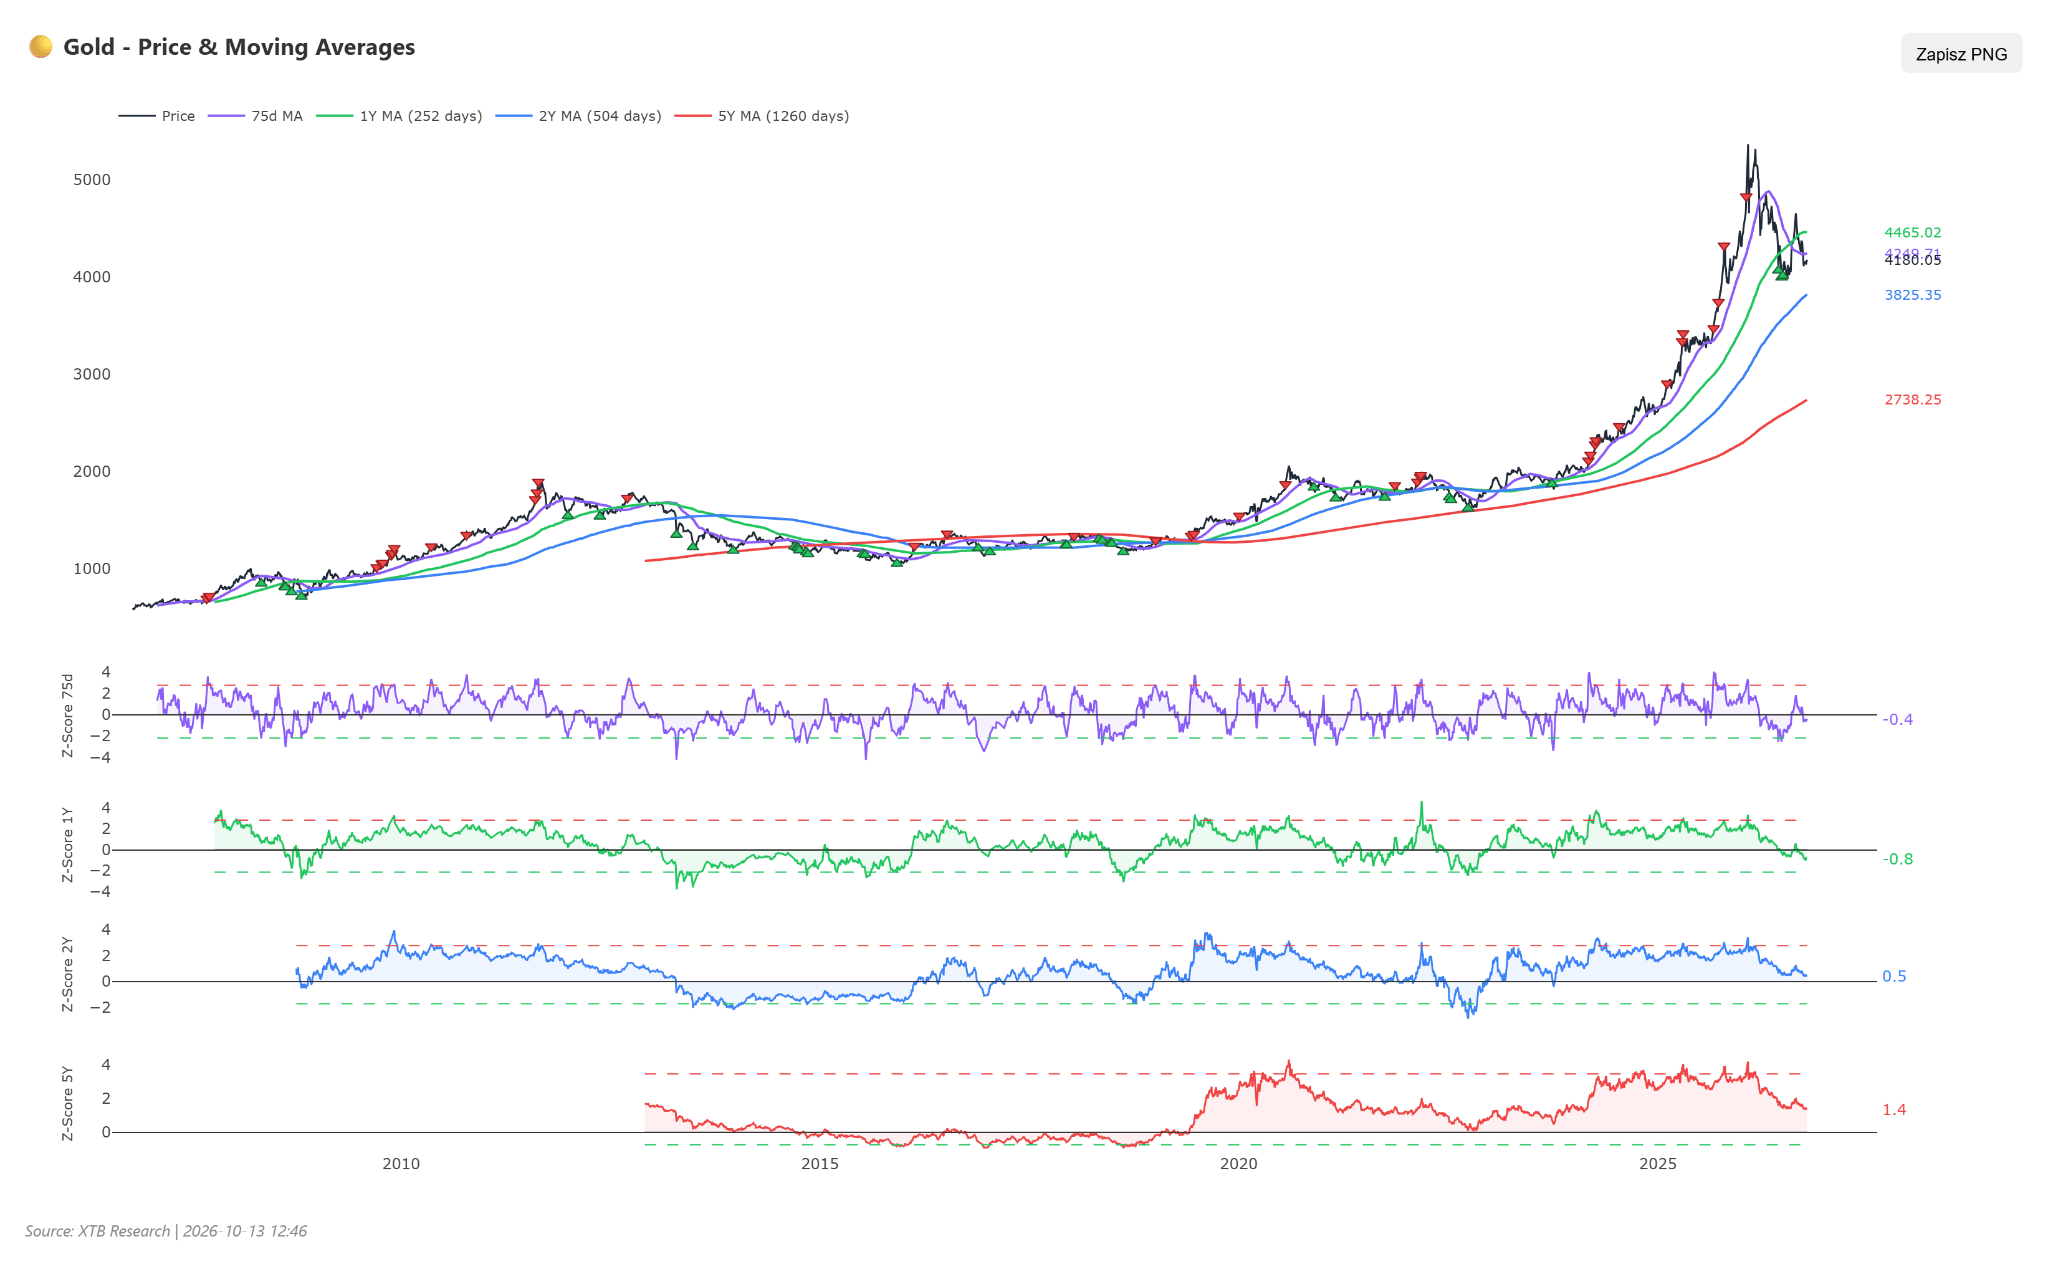
Valuasi gold menunjukkan divergence antar-timeframe. Z-score satu tahun berada di -0,81, dua tahun +0,48, dan lima tahun +1,41.
Z-score lima tahun sudah mengalami normalisasi dari +2,57 enam bulan lalu menjadi +1,42 tiga bulan lalu, +1,63 sebulan lalu, dan +1,41 saat ini.
Laporan CFTC per 6 Oktober 2026 menunjukkan fund masih memegang net long +210.335 kontrak.
Positioning Z-score berada di -0,13, tetapi total eksposur masih berada di percentile historis 84,7, menunjukkan alokasi modal yang tetap tinggi.
Secara mingguan, investor mengurangi net position sebanyak 8.297 kontrak, meski long position masih mendominasi dengan porsi 87,5%.
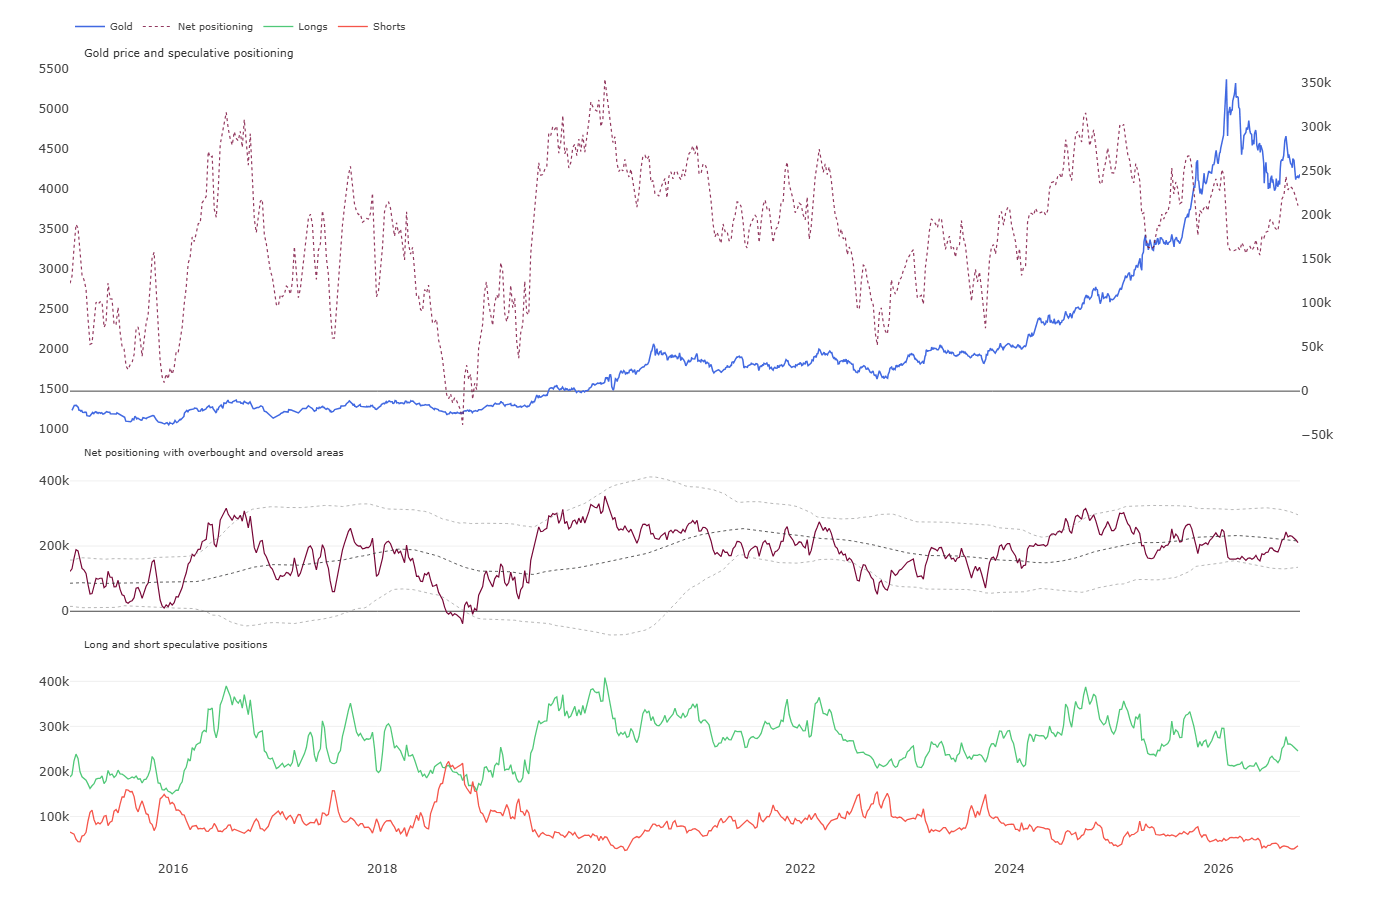
- Kombinasi positioning long yang tinggi, valuasi lima tahun yang masih premium, dan pelepasan kontrak mingguan meningkatkan risiko profit-taking tajam jika kebijakan The Fed yang hawkish kembali memperkuat dolar dan real yield.
Skenario
Skenario bullish: Gold membutuhkan eskalasi baru di Timur Tengah yang cukup kuat untuk mengalahkan tekanan suku bunga, disertai data CPI dan PPI AS yang lebih rendah dari perkiraan. DXY yang turun di bawah 102 dan yield 10 tahun di bawah 5% dapat membuka momentum di atas US$4.250, dengan target US$4.340–US$4.420 dan potensi medium-term menuju US$4.600 per ounce.
Skenario bearish: Inflasi dan retail sales AS yang lebih tinggi dari ekspektasi dapat memperkuat pricing kenaikan suku bunga Desember dan mendorong yield 10 tahun ke atas 5,30%. Jika DXY naik di atas 103, posisi long spekulatif dapat mengalami liquidation. Breakdown di bawah US$4.120 dapat membawa harga ke US$4.000, kemudian US$3.920–US$3.880.
Oil
-
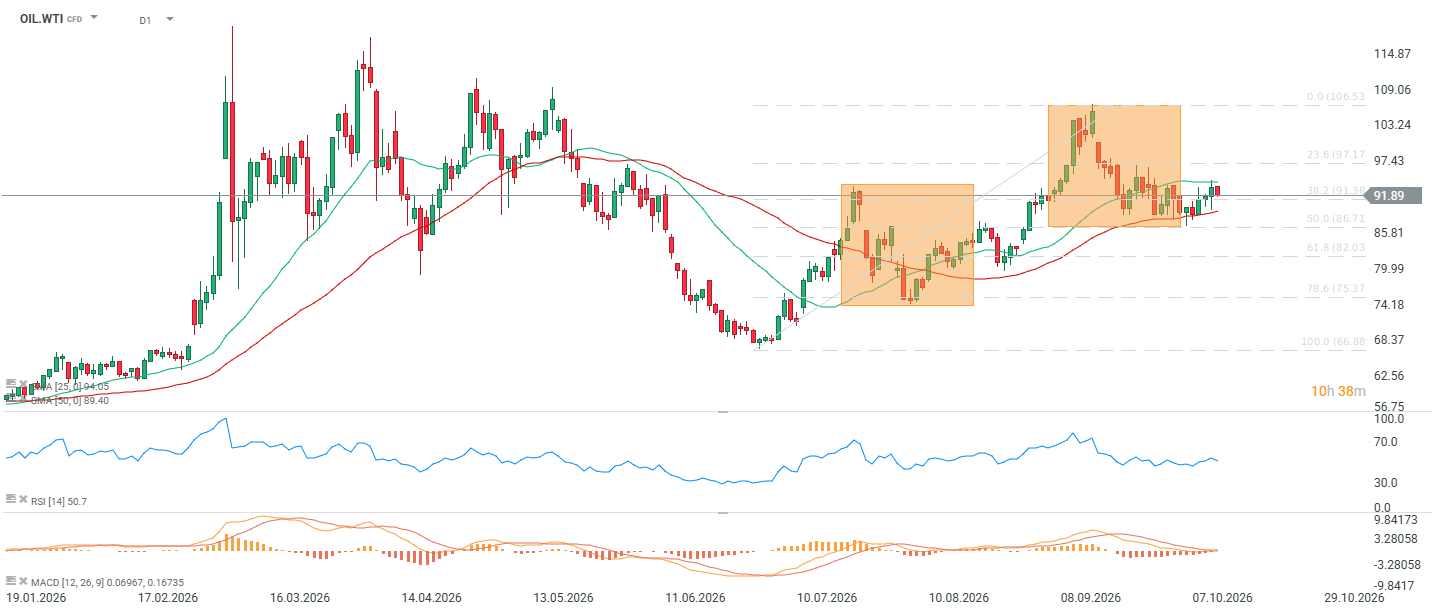
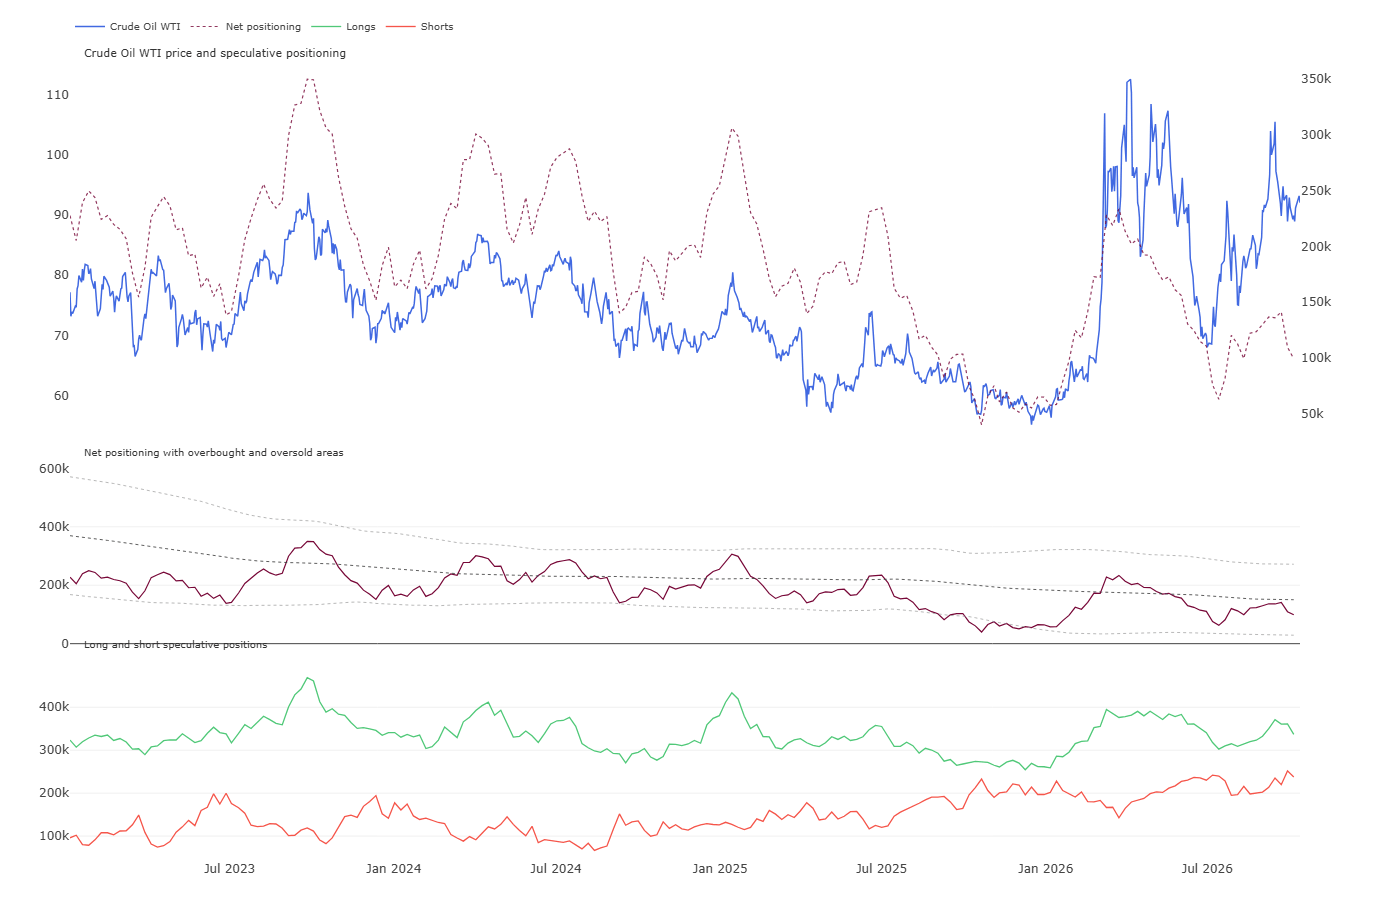
WTI diperdagangkan di sekitar US$92 per barel, naik 3,52% dalam sepekan tetapi turun 9,61% dalam sebulan. Secara YTD, WTI masih naik 60,76% dan secara tahunan naik 57,16%.
Benchmark global Brent berada di sekitar US$104,88, naik 3,92% dalam sepekan tetapi turun 1,21% dalam sebulan. Secara YTD dan 12 bulan, Brent masing-masing naik 72,70% dan 68,51%, sehingga spread WTI-Brent melebar menjadi sekitar US$12,83.
Secara teknikal, WTI memiliki RSI sekitar 49 dan diperdagangkan 2,96% di atas SMA 50 periode. Saat ini oil bergerak di antara SMA25 dan SMA50, sementara MACD mulai menunjukkan potensi rebound lanjutan.
Konteks Fundamental dan Pasar
Serangan misil dan drone Houthi ke bandara utama Riyadh menewaskan sedikitnya 16 orang, termasuk seorang warga negara AS, dan melukai sekitar 300 orang. Insiden tersebut meningkatkan tekanan terhadap pemerintahan Donald Trump untuk memberikan dukungan militer kepada Saudi Arabia.
Konflik antara AS, Israel, dan Iran juga telah melumpuhkan sebagian jalur shipping di Selat Hormuz, menjaga geopolitical risk premium tetap tinggi di pasar energi.
Saudi Arabia mengumumkan rencana ekspansi besar East-West Pipeline untuk meningkatkan kapasitas bypass darat dan mengarahkan crude langsung menuju terminal Laut Merah.
Saudi juga mempertimbangkan konversi gas pipeline untuk transportasi oil, yang berpotensi menambah kapasitas ekspor hingga 1,2 juta bpd.
Produksi crude AS tetap berada di level rekor, dengan produksi mingguan mencapai sekitar 13,979 juta bpd, naik dari 13,955 juta bpd sebelumnya.
Produksi crude Rusia turun tipis menjadi sekitar 9,582 juta bpd, dari 9,717 juta bpd pada periode sebelumnya.
Presiden Ukraina Volodymyr Zelenskyy mengatakan negaranya akan terus menyerang infrastruktur oil Rusia sebagai respons terhadap serangan Moskow terhadap fasilitas energi Ukraina. Pernyataan ini secara efektif merusak kesepakatan gencatan serangan terhadap fasilitas energi yang didukung Washington.
Utusan AS Jared Kushner dan Steve Witkoff memberi tahu pejabat Ukraina bahwa mengizinkan ekspor diesel Rusia merupakan bagian dari inisiatif diplomatik yang lebih luas untuk membawa Moskow kembali ke meja negosiasi.
Masuknya diesel Rusia ke pasar global menghentikan rally tiga hari dan sempat menekan WTI menuju US$91,50 per barel pada sesi Eropa.
Refiner China juga berencana memperlambat penurunan commercial stockpile bulan ini sebagai persiapan menghadapi potensi pemulihan impor crude melalui jalur laut.
IMF memperingatkan bahwa krisis energi akibat eskalasi perang Timur Tengah merupakan salah satu ancaman terbesar terhadap pertumbuhan GDP global.
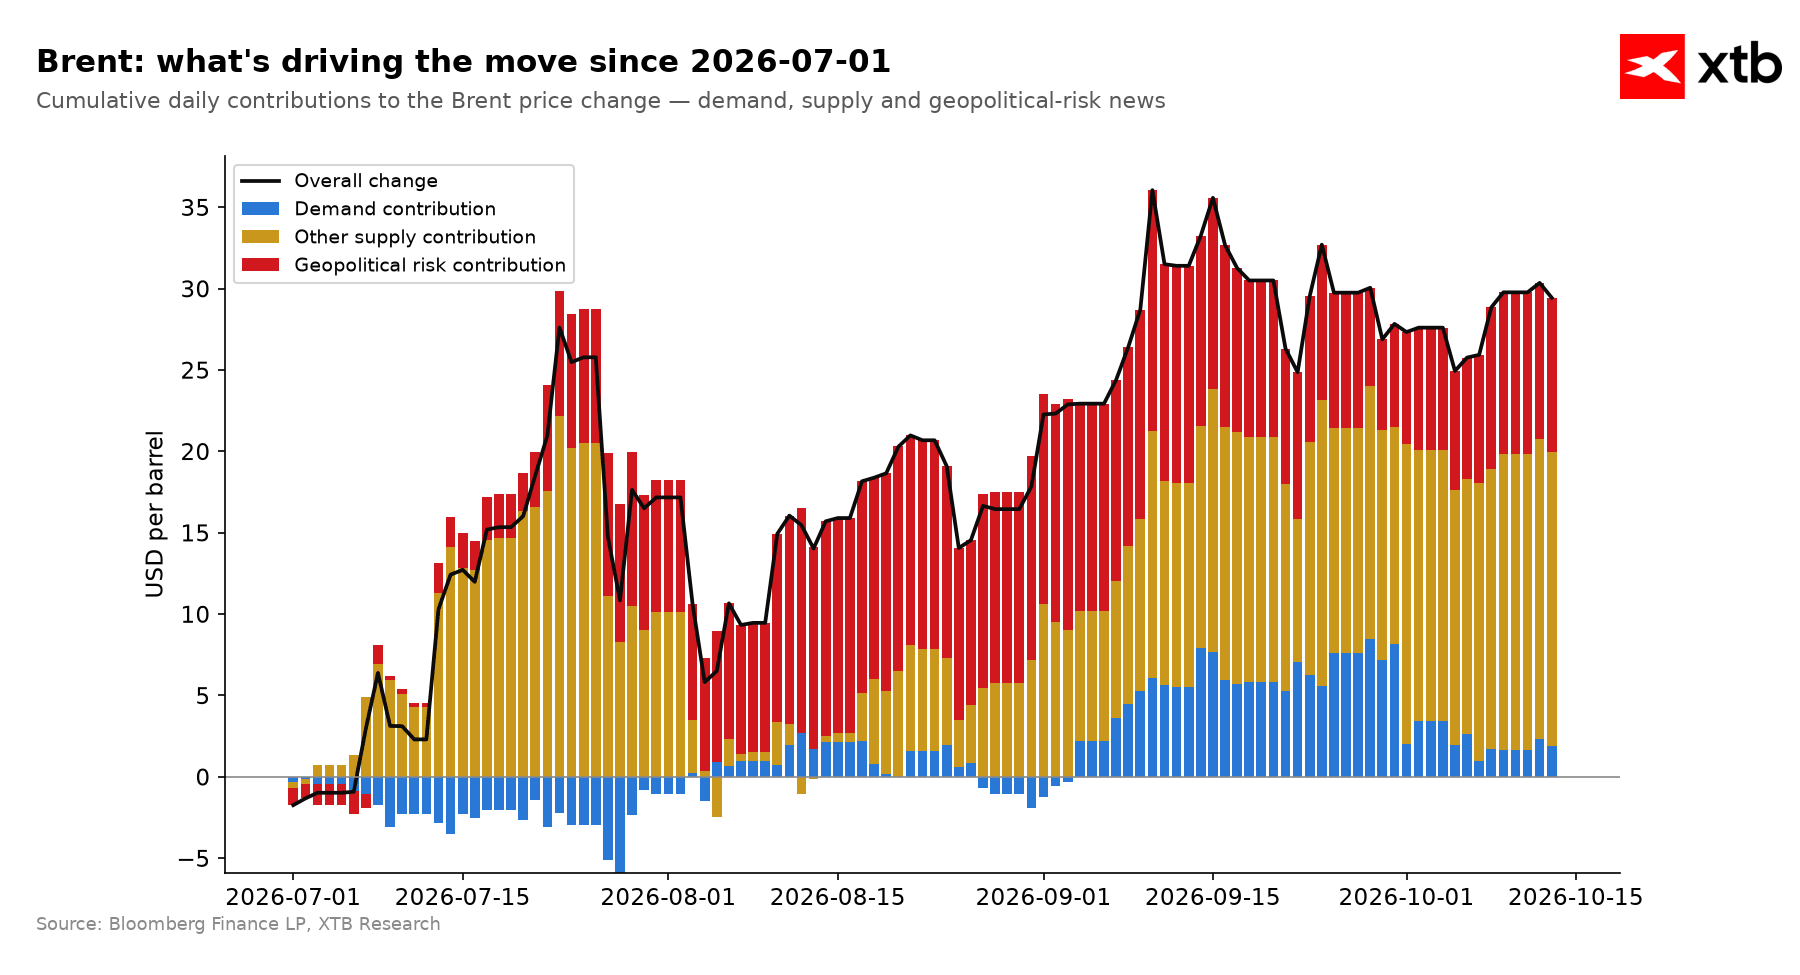 Menurut estimasi sumber, supply risk saat ini menyumbang hampir US$20 dari premium harga crude, sementara geopolitical risk menambahkan sekitar US$10 lagi. Sumber: Bloomberg Finance LP, XTB
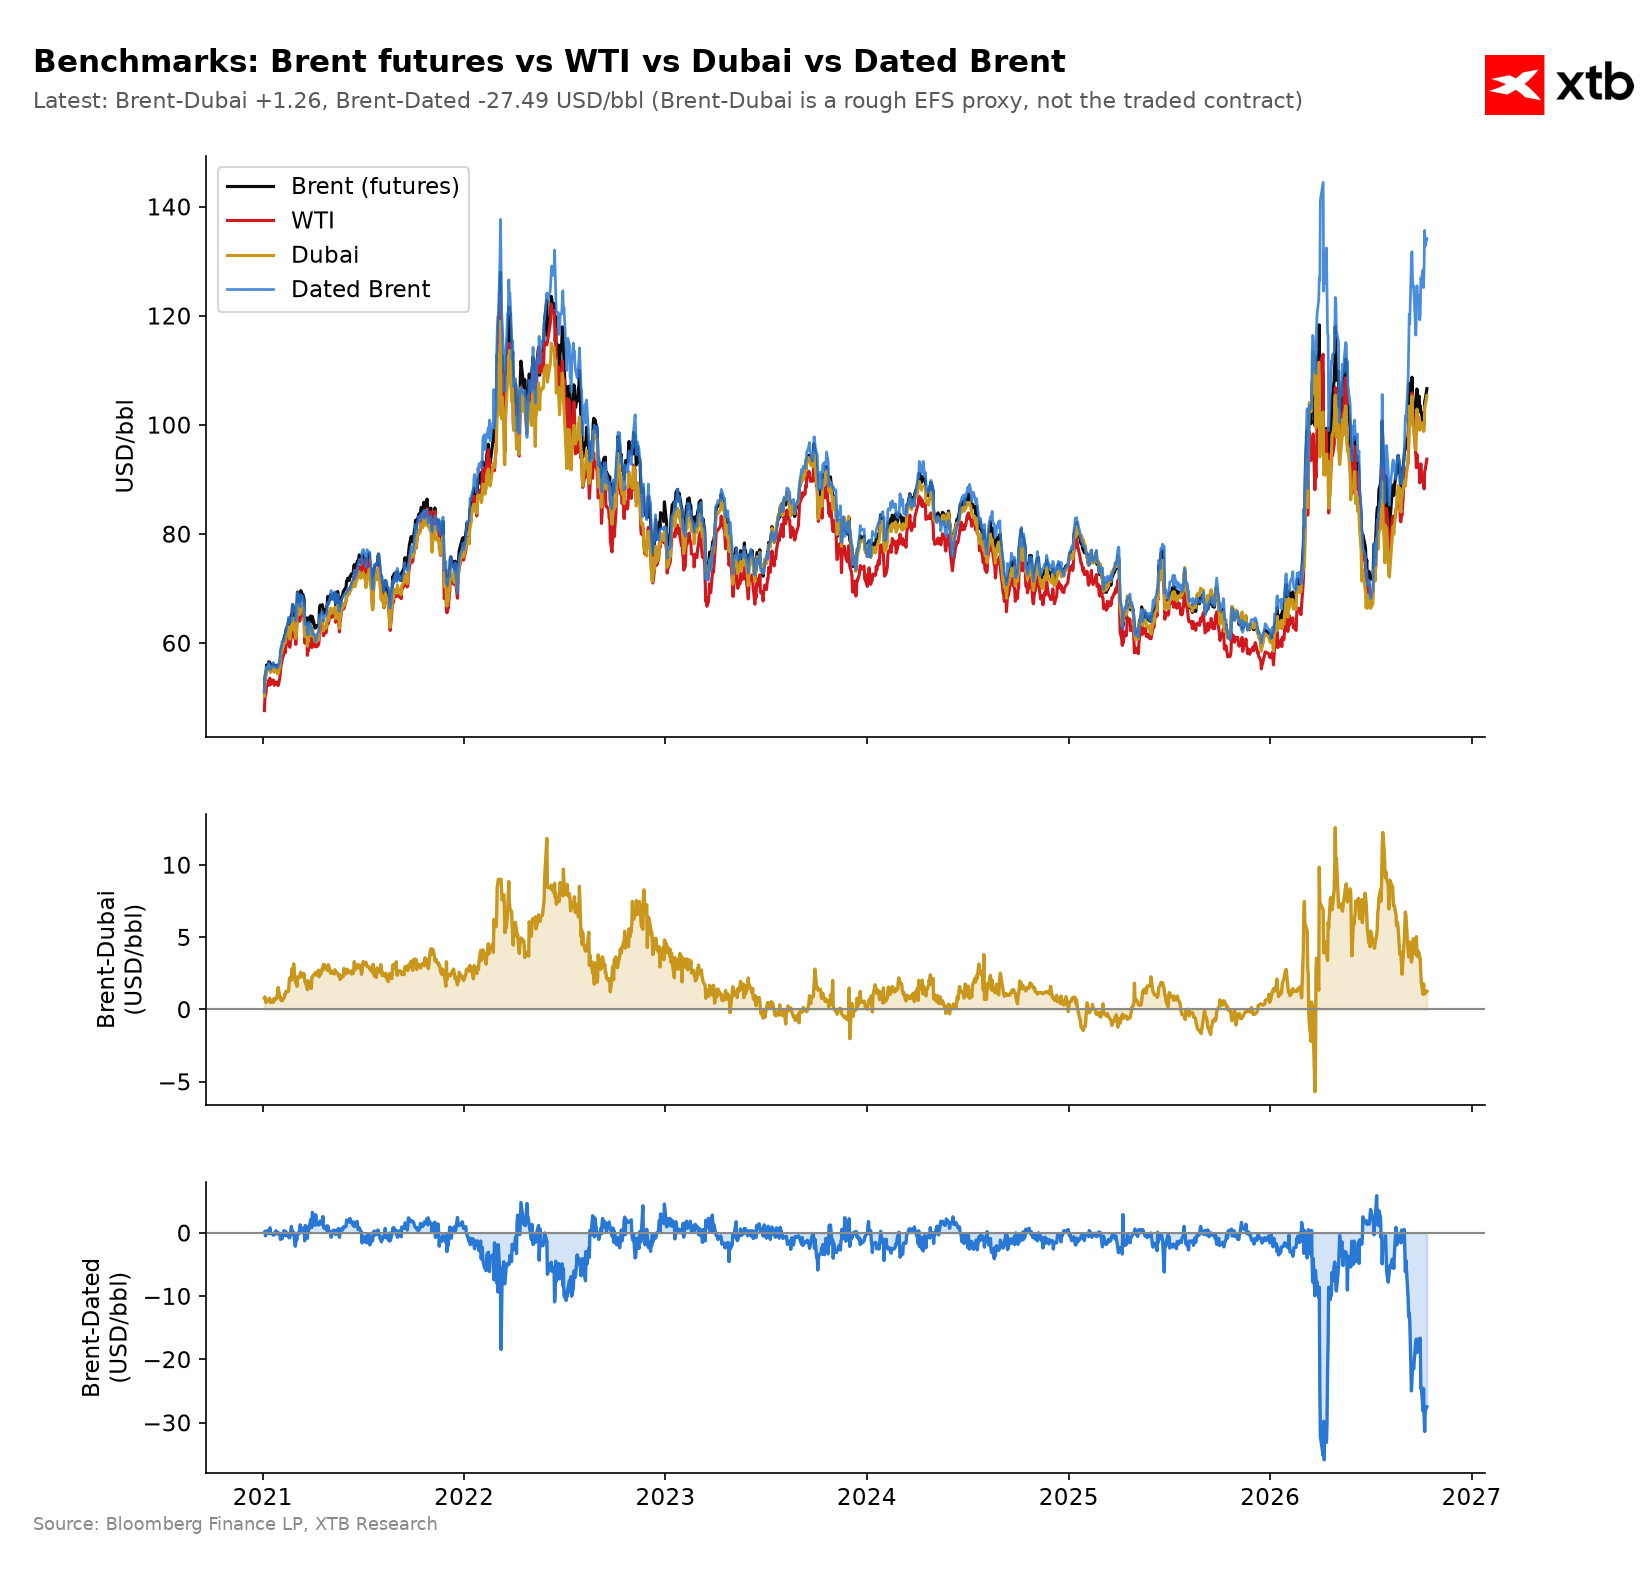 Meski terdapat berbagai pernyataan politik, pasar fisik oil masih menunjukkan kondisi supply yang ketat, tercermin dari lonjakan Dated Brent dan gap terhadap futures standar yang mendekati US$30 per barel. Sumber: Bloomberg Finance LP, XTB
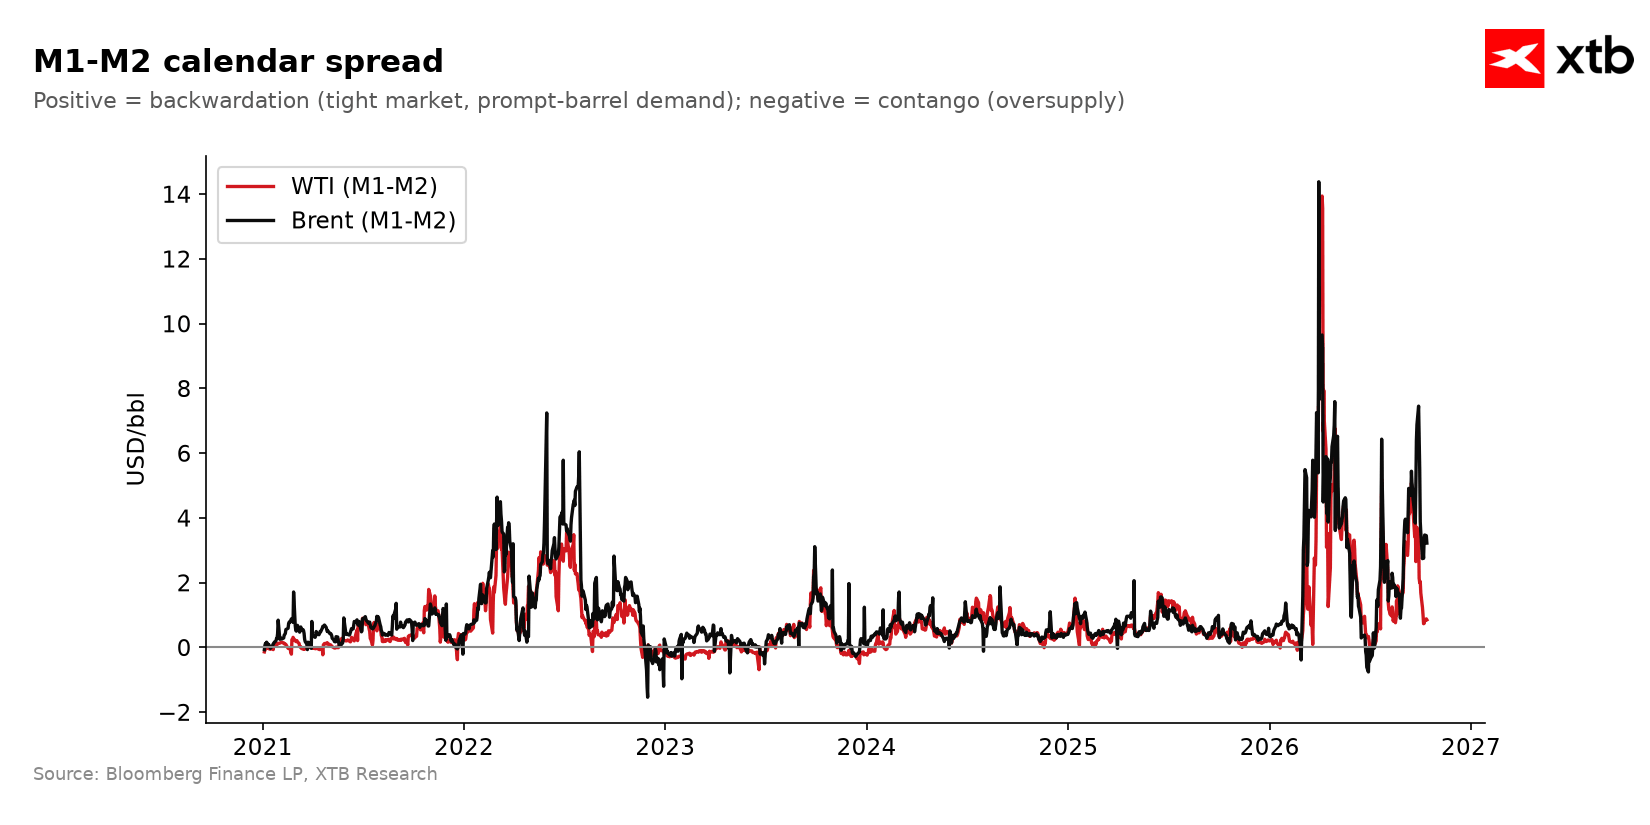 Spread WTI juga turun tajam relatif terhadap Brent. Kondisi ini dapat mencerminkan pasar Brent yang lebih ketat atau tekanan pada bagian depan kurva WTI. Sumber: Bloomberg Finance LP, XTB
Valuasi Historis Z-Score dan Positioning CFTC
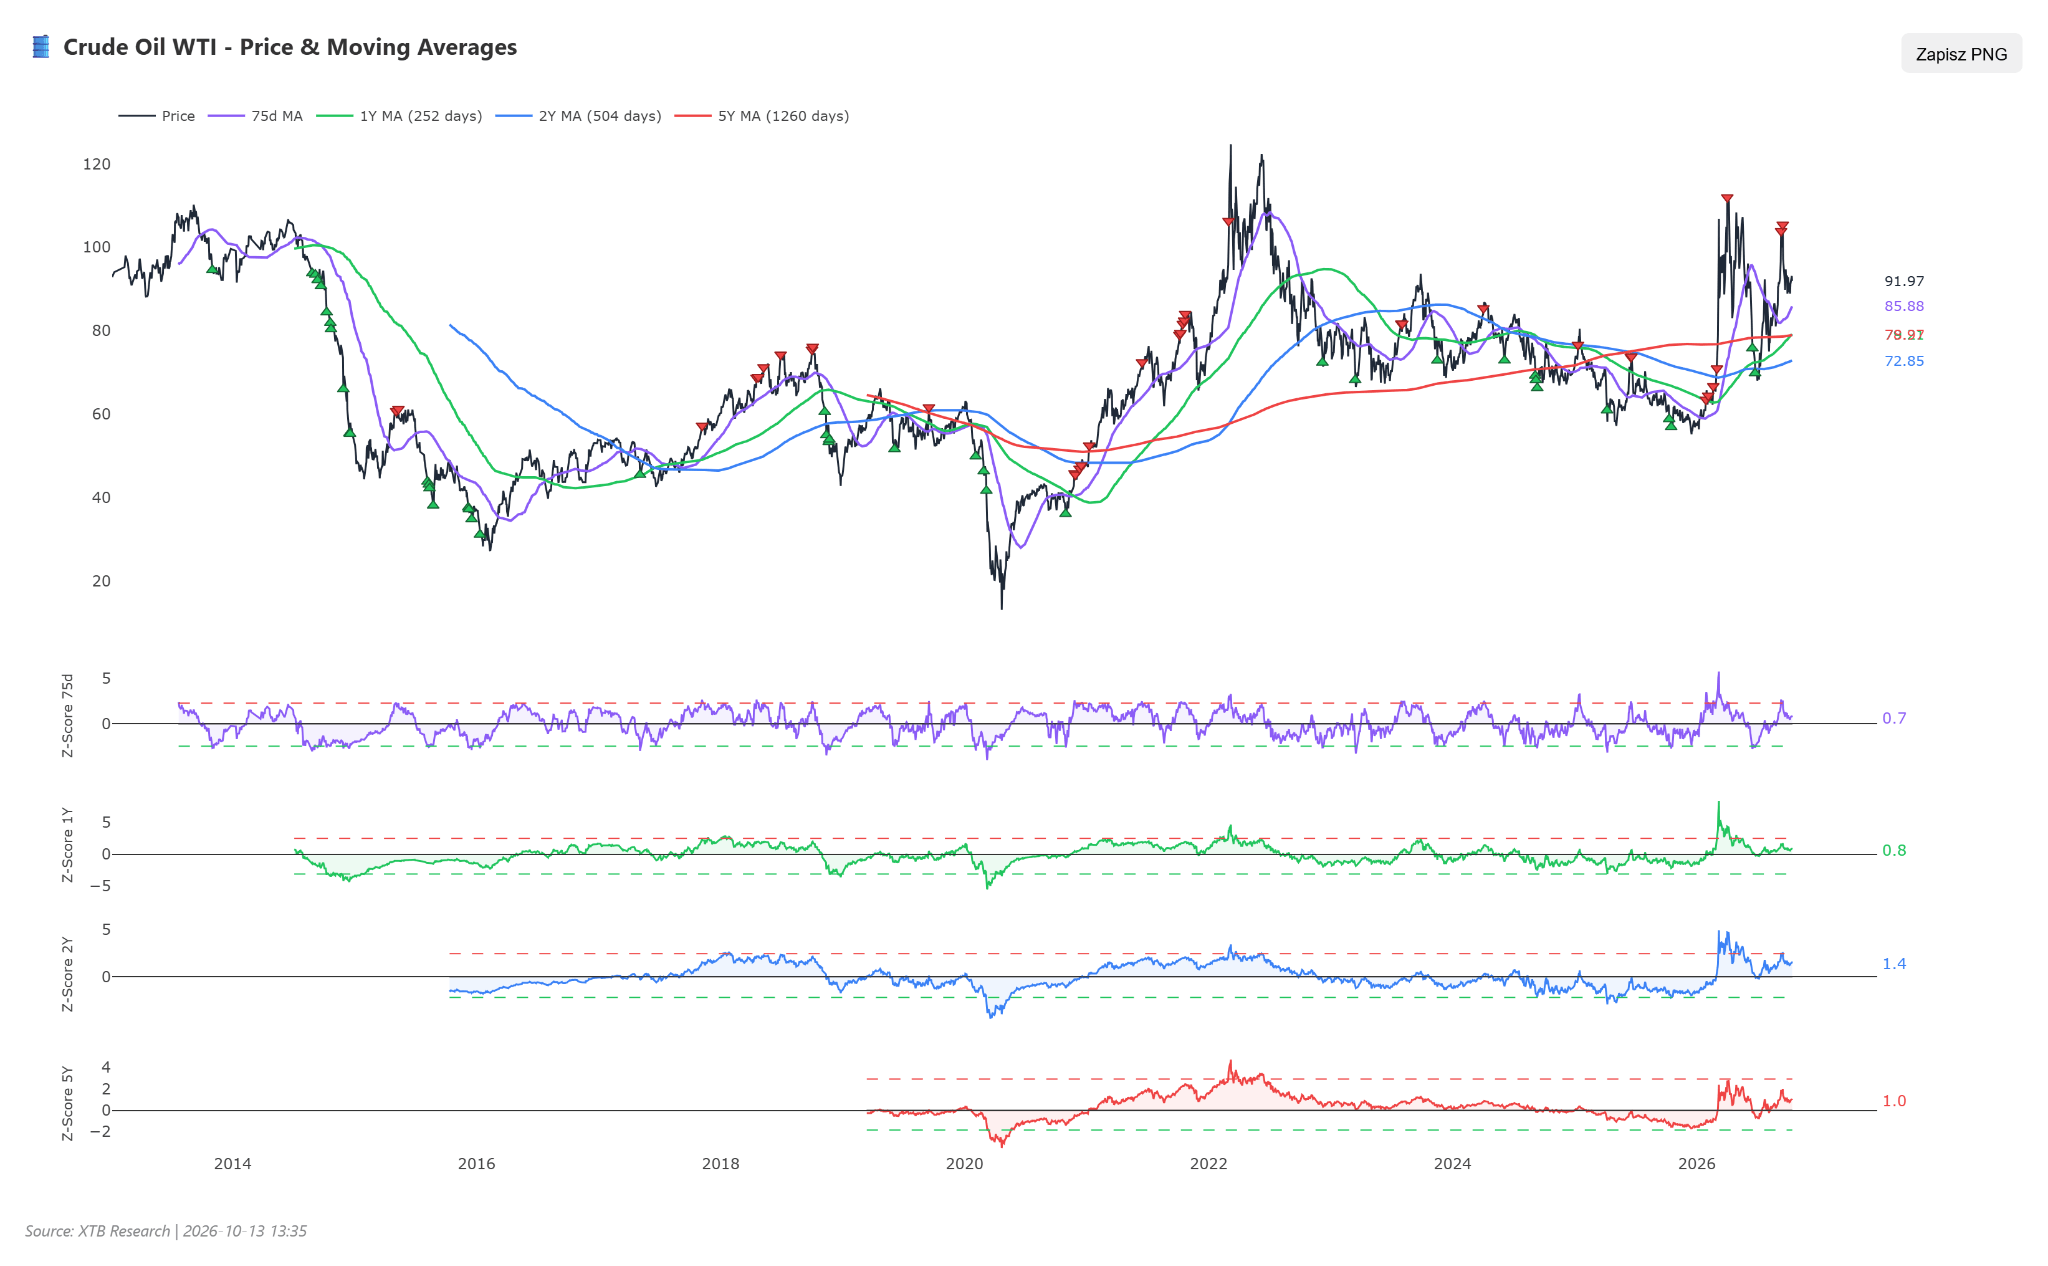
Valuasi WTI relatif terhadap rata-rata multi-tahun berada di level cukup tinggi. Z-score satu tahun tercatat +0,80, dua tahun +1,43, dan lima tahun +0,98.
Dalam enam bulan terakhir, Z-score lima tahun turun dari +1,45 menjadi -0,03 tiga bulan lalu, kemudian melonjak ke +1,61 sebulan lalu sebelum turun ke +0,98 saat ini.
-
Laporan CFTC per 6 Oktober menunjukkan investor finansial di WTI masih memegang net long +99.060 kontrak. Positioning Z-score berada di -0,85 dan percentile historis 54,6, dengan long share sebesar 58,6%. Dalam sepekan, spekulan mengurangi net long sebanyak 10.403 kontrak.
Skenario
Skenario bullish: Eskalasi militer langsung di Teluk Persia, termasuk potensi serangan balasan AS dan Saudi terhadap basis Houthi, serta gangguan physical loading dapat memperbesar war risk premium. Konfirmasi teknikal membutuhkan Brent bertahan di atas US$106 dan WTI menembus US$93,50–US$95. Dalam skenario ini, Brent dapat menguji US$112–US$115, sementara WTI dapat menuju US$98–US$100.
Skenario bearish: Kembalinya oil dan refined products Rusia ke pasar global, pemulihan sebagian jalur shipping, serta penggunaan East-West Pipeline Saudi dapat mengikis geopolitical premium. Breakdown WTI di bawah US$91,50, kemudian US$89, dapat menarik Brent ke bawah support US$102. Jika demand China tetap lemah dan kebijakan The Fed tetap restriktif, WTI berpotensi menuju US$85, sementara Brent dapat turun ke US$96–US$98 per barel.


Harga Minyak Anjlok 3,5%! Trump Redam Konflik Iran?

Kalender Ekonomi: Earnings Apple & Palantir, Nasdaq Siap Bergejolak?

Market Wrap: Nasdaq Rebound, Minyak Anjlok 3% Jelang Pemilu AS!


Daily Summary: Wall Street Rontok! Intel Anjlok 30%, Nasdaq Turun 2,38%
Perdagangan Berjangka mengandung risiko kerugian. Materi ini hanya untuk tujuan informasi dan bukan merupakan nasihat investasi. Kinerja masa lalu tidak menjamin hasil di masa mendatang. Investasi memiliki risiko. Berinvestasilah dengan bijak. XTB Indonesia berizin dan diawasi oleh Bappebti, OJK dan BI.