


Selama beberapa tahun terakhir, Procter & Gamble (P&G) berhasil mempertahankan strategi bisnis yang relatif konsisten: menaikkan harga produk, menjaga loyalitas konsumen, dan mempertahankan margin keuntungan. Namun, menjelang laporan keuangan kuartal pertama tahun fiskal 2027 pada 22 Oktober, strategi tersebut mulai menghadapi tantangan. Volume penjualan stagnan, konsumen semakin selektif, dan kenaikan biaya bahan baku kembali menjadi tekanan setelah sempat mereda selama beberapa tahun terakhir.
Pricing Power P&G Mulai Kehilangan Ruang
Salah satu keunggulan utama P&G selama periode inflasi tinggi adalah kemampuannya menaikkan harga tanpa kehilangan terlalu banyak penjualan. Namun, kuartal terakhir tahun fiskal 2026 menunjukkan sinyal berbeda. Pertumbuhan penjualan organik (organic sales) tercatat 0%, volume penjualan stagnan, sementara kontribusi harga dan bauran produk (pricing and mix) juga netral.
Artinya, mesin pertumbuhan P&G yang selama ini mengandalkan kenaikan harga mulai kehilangan ruang gerak, sementara pemulihan volume penjualan belum cukup kuat untuk menggantikan kontribusinya. Konsumen di Amerika Utara dan Greater China mulai menunjukkan kecenderungan memilih merek yang lebih murah atau membeli produk dalam kemasan lebih kecil. Tantangan ini tidak hanya dialami P&G, tetapi juga terlihat pada sebagian besar perusahaan di sektor barang konsumsi primer (consumer staples) yang melaporkan perubahan perilaku konsumen serupa.
Tekanan Biaya Kembali Mengancam Margin Laba
Faktor yang membuat laporan keuangan mendatang semakin penting adalah kembalinya tekanan dari sisi biaya. Manajemen P&G telah memperingatkan bahwa tahun fiskal 2027 akan menghadapi tekanan biaya setelah pajak (after-tax headwind) sekitar US$1 miliar akibat kenaikan harga bahan baku, energi, dan transportasi. Sebagian besar tekanan tersebut berkaitan dengan harga minyak yang berada di atas US$100 per barel, dengan dampak biaya yang baru mulai terasa melalui siklus penggunaan dan pengadaan persediaan bahan baku.
Chief Financial Officer (CFO) P&G juga secara terbuka memperingatkan bahwa laba per saham (earnings per share atau EPS) kuartal pertama berpotensi turun 5% atau lebih dibandingkan periode yang sama tahun sebelumnya (year-on-year atau YoY). Peringatan ini cukup signifikan bagi perusahaan yang biasanya dikenal berhati-hati dalam mengelola ekspektasi pasar. Proyeksi pertumbuhan penjualan organik sebesar 1–3% dan pertumbuhan EPS inti (core EPS) sebesar 0–3% untuk keseluruhan tahun fiskal menunjukkan bahwa manajemen memandang periode ini sebagai fase pertumbuhan yang berada di titik rendah, bukan awal dari siklus ekspansi baru.
Fokus Investor pada Earnings P&G 22 Oktober
Pertanyaan utama menjelang laporan keuangan P&G bukan sekadar apakah pendapatan perusahaan akan melampaui atau berada di bawah ekspektasi analis, melainkan bagaimana keseimbangan antara volume penjualan dan harga produk.
Apabila P&G masih mampu menaikkan harga tanpa menyebabkan penurunan volume yang signifikan, pandangan bahwa perusahaan hanya sedang menghadapi tekanan biaya sementara masih dapat dipertahankan. Sebaliknya, apabila volume mulai menurun ketika harga dinaikkan, kondisi tersebut dapat mengindikasikan perubahan sensitivitas konsumen terhadap harga (price elasticity of demand). Hal ini berpotensi menantang model bisnis tradisional perusahaan barang konsumsi primer yang selama ini mengandalkan kekuatan merek dan loyalitas pelanggan.
Pada akhirnya, terdapat dua hal utama yang ingin diketahui investor dari manajemen P&G: seberapa cepat tekanan biaya diperkirakan mereda menjelang paruh kedua tahun fiskal 2027, dan apakah perusahaan masih mampu mempertahankan pangsa pasar pada kategori produk yang menghadapi persaingan paling ketat dari merek milik peritel (private label).
Analisis Teknikal Saham P&G (PG)
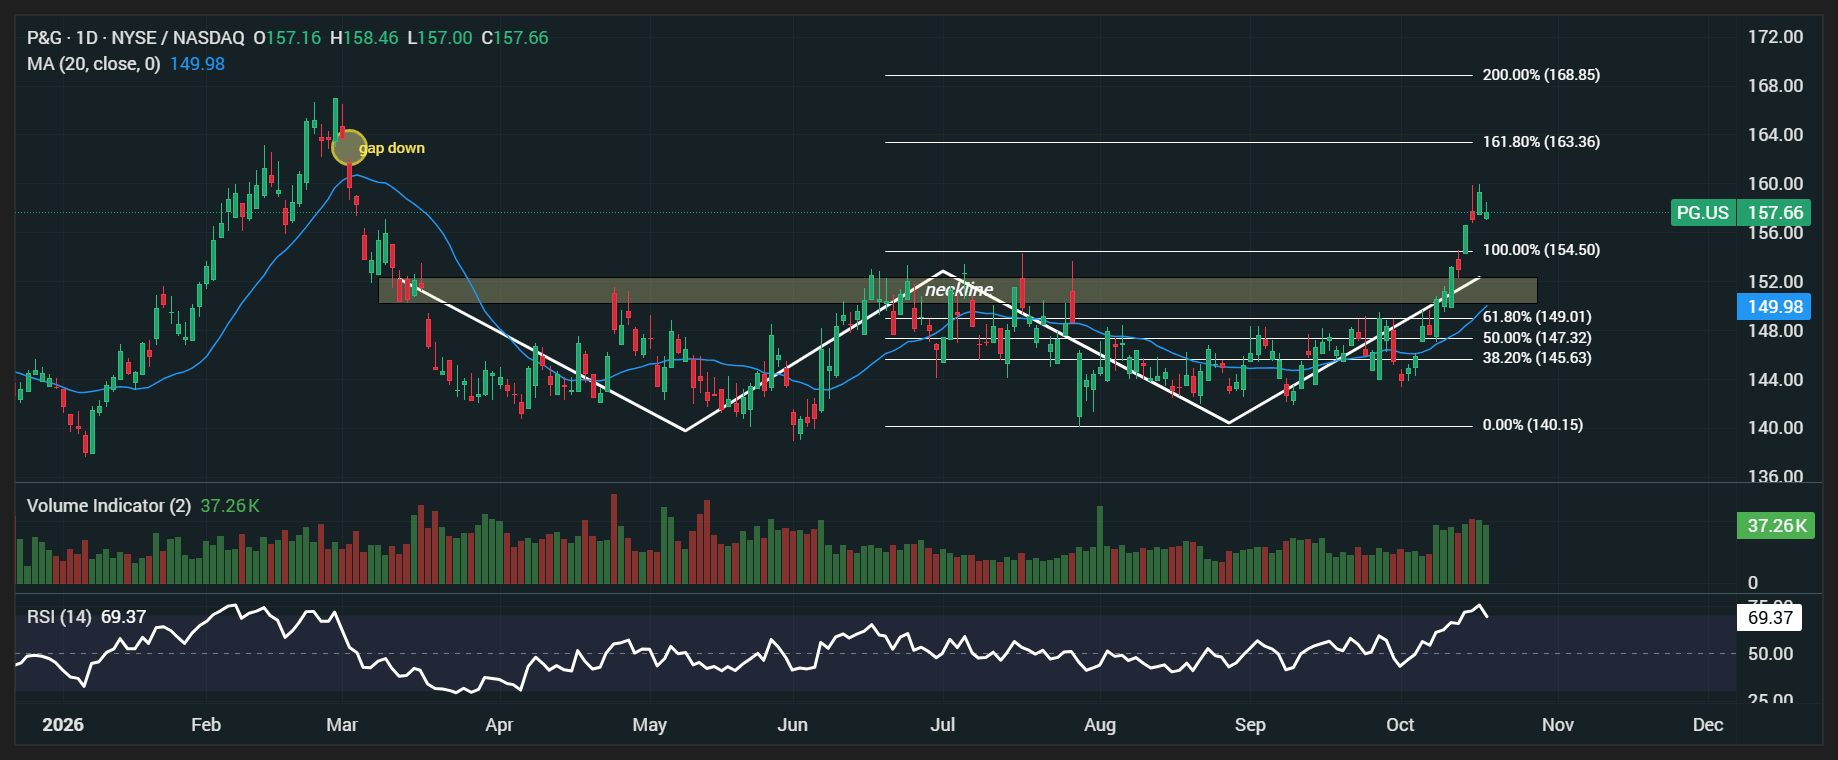 Sumber: xStation
Saham Procter & Gamble (PG) baru saja mencatatkan breakout dari pola double bottom, dengan dukungan peningkatan volume perdagangan yang cukup signifikan. Kondisi ini menunjukkan bahwa struktur pergerakan harga masih cenderung bullish. Harga saham juga telah bergerak di atas Moving Average 20 hari (MA20), yang memperkuat momentum kenaikan dalam jangka pendek.
Namun, indikator Relative Strength Index (RSI) mulai mendekati wilayah jenuh beli (overbought). Setelah kenaikan harga yang relatif cepat, terdapat risiko aksi ambil untung (profit-taking) atau koreksi sementara (pullback). Area koreksi terdekat berada pada kisaran US$150–154, sementara area neckline sebelumnya di sekitar US$149–152 menjadi zona support penting yang perlu diperhatikan investor.
Selama harga saham PG mampu bertahan di atas area neckline tersebut, pola breakout masih dianggap valid dan peluang kelanjutan tren kenaikan tetap terbuka. Apabila momentum bullish berlanjut, resistance berikutnya berada di sekitar US$163, kemudian US$169.
Sebaliknya, apabila harga kembali melemah dan ditutup di bawah area neckline, validitas pola breakout mulai berkurang dan risiko koreksi lebih lanjut dapat meningkat.
Peluang Trading Options Saham P&G
Menjelang laporan keuangan P&G pada 22 Oktober, investor juga dapat mempertimbangkan strategi trading options untuk merespons potensi pergerakan harga saham PG ke dua arah. Secara teknikal, breakout dari pola double bottom masih mendukung skenario bullish, tetapi indikator RSI yang mendekati area overbought menunjukkan adanya risiko aksi ambil untung atau pullback dalam jangka pendek.
Jika momentum kenaikan berlanjut, call options dapat menjadi alternatif untuk mengambil posisi berdasarkan ekspektasi penguatan harga. Sebaliknya, apabila saham PG mengalami koreksi setelah earnings atau gagal mempertahankan area support US$149–152, put options dapat digunakan untuk mengambil posisi berdasarkan ekspektasi penurunan harga.
Melalui XTB, trader dapat mengeksplorasi peluang trading options sesuai arah pergerakan pasar, baik ketika harga saham menguat maupun melemah, bergantung pada ketersediaan instrumen. Namun, volatilitas menjelang dan setelah earnings dapat meningkatkan risiko, termasuk perubahan implied volatility dan penurunan nilai waktu (time decay) pada options.
Dengan demikian, fokus utama bukan hanya memprediksi arah saham P&G, tetapi juga memperhatikan konfirmasi teknikal, pergerakan volatilitas, dan manajemen risiko sebelum membuka posisi.

Tesla: Ambisi AI Makin Mahal


Nasdaq Rebound, Saham Chip Melonjak


Nasdaq Rebound 1%, Saham AI Diuji

Kalender Ekonomi: Nasdaq dan Laba Big Tech
Perdagangan Berjangka mengandung risiko kerugian. Materi ini hanya untuk tujuan informasi dan bukan merupakan nasihat investasi. Kinerja masa lalu tidak menjamin hasil di masa mendatang. Investasi memiliki risiko. Berinvestasilah dengan bijak. XTB Indonesia berizin dan diawasi oleh Bappebti, OJK dan BI.