


Saham ServiceNow (NOW) mengalami aksi jual besar-besaran hingga hampir 25% setelah perusahaan merilis laporan keuangan kuartal III (Q3) 2026. Apakah hasil keuangan dan panduan kinerja perusahaan benar-benar seburuk itu hingga membenarkan penurunan nilai saham yang begitu besar dan mendadak?
Laporan Keuangan
Secara keseluruhan, data keuangan yang dilaporkan terlihat baik, bahkan dapat dikatakan sangat baik.
-
Pendapatan tumbuh solid sebesar 20% secara tahunan (YoY) menjadi US$4,1 miliar, sedikit melampaui konsensus pasar yang berada di sekitar US$4,095 miliar.
-
Piutang jangka pendek meningkat 20% menjadi US$13,65 miliar. Sementara itu, piutang jangka panjang naik menjadi US$29,7 miliar, tumbuh 22% YoY.
-
Pada saat yang sama, perusahaan menyoroti peningkatan jumlah kontrak bernilai lebih dari US$5 juta menjadi 19 kontrak, mencerminkan pertumbuhan sebesar 135%.
-
Kabar yang berpotensi paling positif bagi investor adalah kembali dinaikkannya proyeksi AVC menjadi US$1,7 miliar, dibandingkan US$1 miliar pada awal tahun. Perusahaan juga mengungkapkan bahwa penggunaan agen AI oleh pelanggan meningkat 13 kali lipat sepanjang tahun.
-
Seluruh perkembangan tersebut turut memungkinkan perusahaan menaikkan proyeksi margin arus kas bebas (FCF) menjadi 36%.
Dengan Hasil Sebaik Ini, Angka Apa yang Membuat Saham Anjlok Lebih dari Belasan Persen?
Penyebab utamanya adalah laba per saham (EPS) ServiceNow yang tercatat sebesar US$1,00, lebih rendah dibandingkan ekspektasi US$1,02. Selisih dua sen tersebut ternyata jauh lebih penting bagi pemegang saham daripada yang terlihat pada pandangan pertama.
CFO ServiceNow menjelaskan bahwa selisih tersebut disebabkan oleh pendapatan bunga yang lebih rendah dan biaya utang yang lebih tinggi setelah akuisisi Armis. Artinya, biaya pembiayaan akuisisi tetap membebani pemegang saham meskipun bisnis yang diakuisisi berhasil memenuhi target operasionalnya.
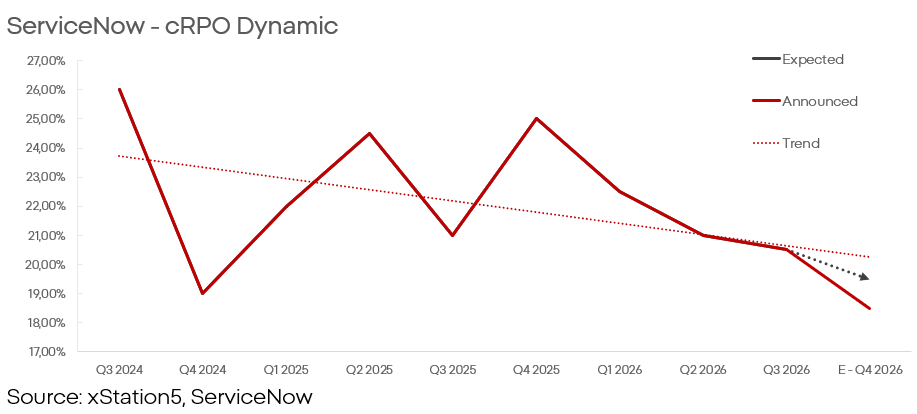
Tidak semua panduan kinerja perusahaan menunjukkan perkembangan positif. Bahkan, faktor yang dapat dianggap lebih buruk daripada EPS adalah pemangkasan proyeksi pertumbuhan cRPO (current remaining performance obligations) menjadi 18,5% pada akhir tahun. Angka tersebut berada di bawah ekspektasi minimum pasar sekitar 19% dan memberikan sinyal potensi pelemahan, bahkan kemungkinan terganggunya leverage operasional (operating leverage).
Jika dilihat secara terpisah, sinyal tersebut sebenarnya belum cukup untuk menimbulkan kekhawatiran sebesar yang tercermin dalam reaksi pasar. Namun, penurunan pertumbuhan piutang secara berkelanjutan dibandingkan pertumbuhan pendapatan akan mengubah prospek perusahaan secara signifikan.
Keberhasilan melampaui panduan margin yang ditetapkan perusahaan sendiri tidak berarti margin tersebut mengalami peningkatan secara tahunan. Penurunan profitabilitas, bahkan berdasarkan angka yang telah disesuaikan (adjusted), menunjukkan bahwa masalah tersebut tidak dapat dijelaskan hanya melalui amortisasi aset hasil akuisisi.
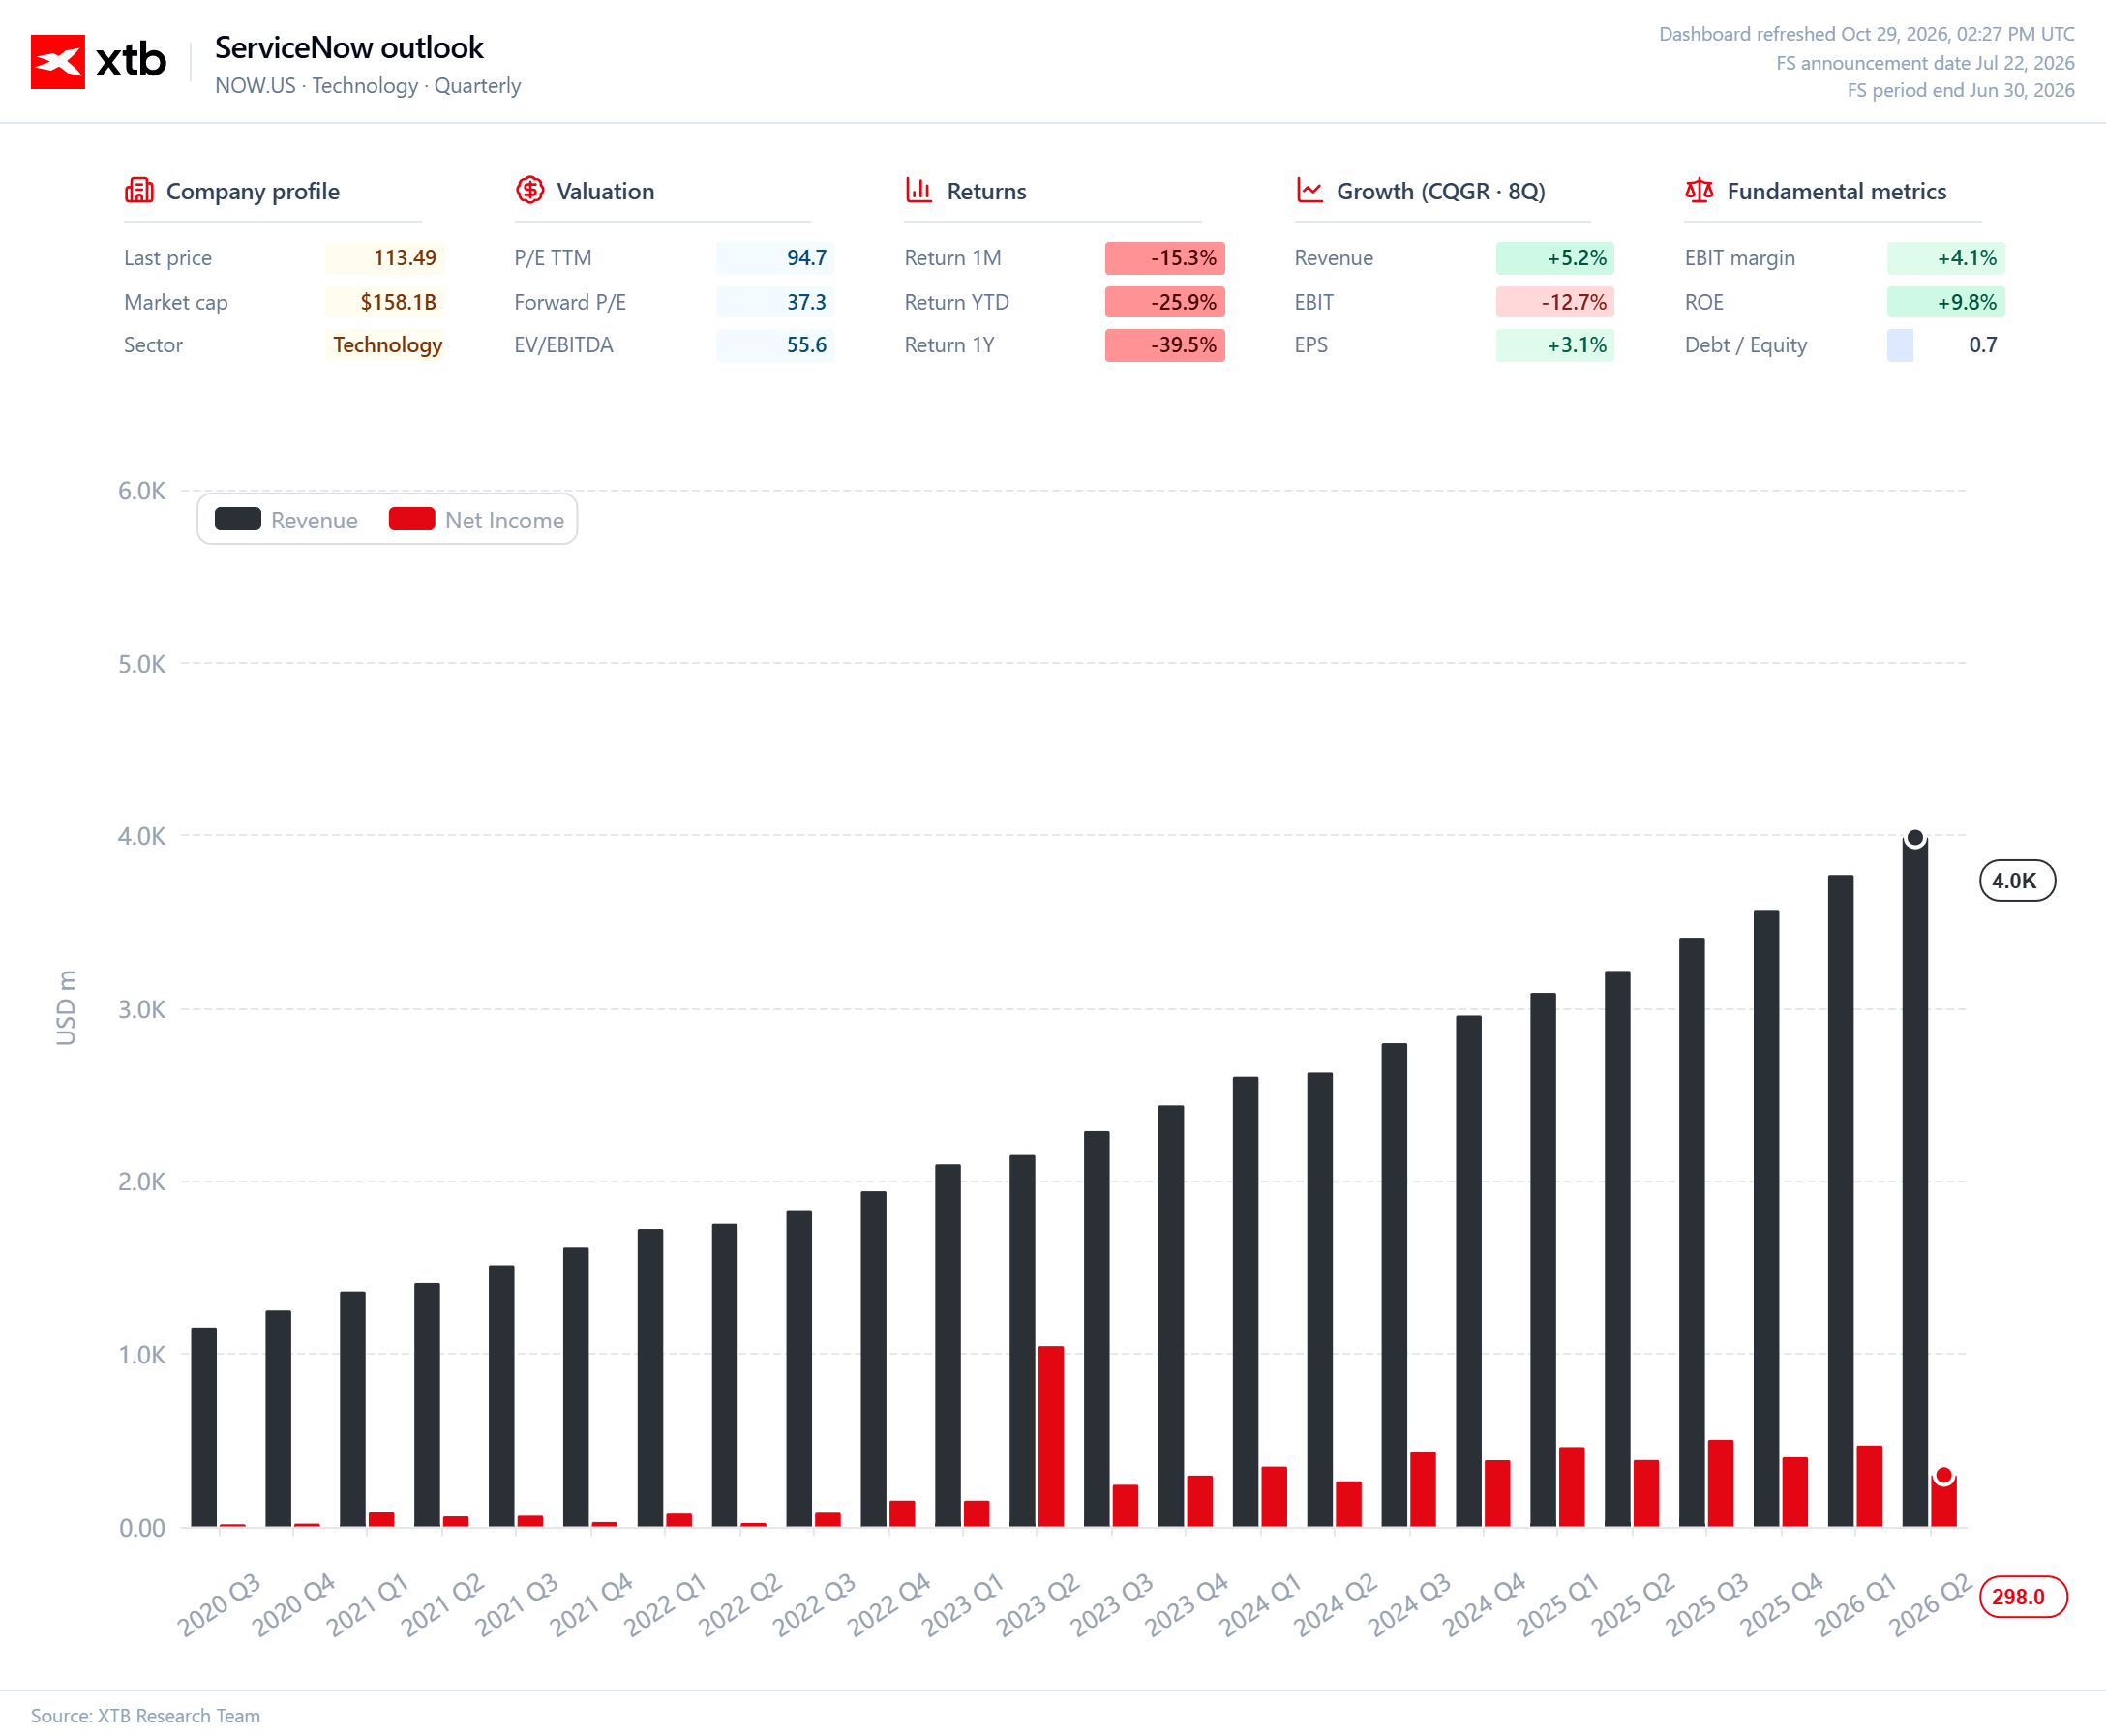
Seluruh perkembangan ini mengindikasikan bahwa dalam jangka pendek hingga menengah, monetisasi AI kemungkinan tidak akan berlangsung secepat atau semurah yang sebelumnya diperhitungkan pasar. Pada saat yang sama, monetisasi tersebut mungkin tidak akan memberikan dampak langsung terhadap profitabilitas sebesar yang tersirat dalam panduan perusahaan sebelumnya.
Apakah Kepanikan Pasar Dapat Dibenarkan?
Meskipun penyusutan margin, baik berdasarkan angka yang disesuaikan maupun yang dilaporkan, merupakan alasan nyata bagi pemegang saham untuk merasa khawatir, besarnya reaksi harga saham ServiceNow tetap sulit dibenarkan, bahkan setelah memperhitungkan dampak leverage operasional.
Manajemen menjelaskan bahwa kondisi tersebut dipengaruhi oleh perpanjangan kontrak yang dipercepat ke Q3, meningkatnya porsi implementasi sistem secara lokal (on-premise), serta kontrak dengan klausul T4C yang tidak dimasukkan dalam backlog. Penambahan dukungan implementasi ke dalam perjanjian juga mengalihkan sebagian nilai kontrak dari pendapatan langganan (subscriptions) menjadi pendapatan layanan (services).
Pertumbuhan ServiceNow tetap solid berdasarkan hampir seluruh indikator yang dapat diukur, sementara basis pelanggannya terus berkembang dengan kecepatan sangat tinggi. Monetisasi basis pelanggan tersebut membuka peluang untuk menghasilkan arus kas yang sangat besar bagi perusahaan dan pemegang saham, meskipun realisasinya mengalami sedikit penundaan.


Saham Amazon Anjlok 6%, AWS Justru Tumbuh 39%!


Daily Summary: Fed Dovish, Oracle Meroket 11%!


Azure Melonjak 48%, Saham Microsoft Naik!


Microsoft vs Google: Saham AI Terancam?
Perdagangan Berjangka mengandung risiko kerugian. Materi ini hanya untuk tujuan informasi dan bukan merupakan nasihat investasi. Kinerja masa lalu tidak menjamin hasil di masa mendatang. Investasi memiliki risiko. Berinvestasilah dengan bijak. XTB Indonesia berizin dan diawasi oleh Bappebti, OJK dan BI.