


Raksasa asuransi kesehatan AS UnitedHealth Group (UNH.US) melaporkan hasil kuartal ketiga 2026 yang jauh melampaui ekspektasi Wall Street, baik dari sisi revenue maupun earnings per share.
Saham naik hampir 3% setelah profitabilitas operasional membaik dan medical care ratio berada di bawah perkiraan, yang menunjukkan kontrol biaya healthcare yang lebih efektif.
Katalis positif lain datang dari kenaikan guidance laba setahun penuh, meskipun total enrollment sedikit di bawah ekspektasi.
-
Revenue grup mencapai US$112,69 miliar, dibandingkan ekspektasi US$111,03 miliar. Adjusted earnings per share (EPS) berada di US$4,69, jauh di atas konsensus US$4,12.
-
Reported EPS naik menjadi US$4,56 dari US$2,59 setahun sebelumnya, atau tumbuh sekitar 76% YoY, menandakan pemulihan profitabilitas yang signifikan.
-
Segmen asuransi UnitedHealthcare menghasilkan revenue US$86,33 miliar, di atas forecast US$84,87 miliar. Sementara Optum, yang menyediakan layanan healthcare, pharmacy solutions, dan analytics, membukukan revenue US$66,88 miliar, sedikit di atas konsensus US$66,48 miliar.
-
Total enrollment mencapai 48,3 juta, di bawah ekspektasi 48,62 juta. Ini menjadi salah satu bagian yang relatif lebih lemah dalam laporan dan dapat mencerminkan tekanan kompetitif yang masih berlangsung atau perubahan dalam portofolio asuransi perusahaan.
-
Medical care ratio (MCR) berada di 88,4%, lebih baik dari perkiraan 89,9%. Rasio yang lebih rendah berarti porsi revenue premi yang digunakan untuk membayar manfaat medis lebih kecil, sehingga mendukung profitabilitas bisnis asuransi.
-
Operating margin membaik menjadi 5,8% dari 3,8% setahun sebelumnya, meskipun operating cost ratio mencapai 12,8%, sedikit di atas ekspektasi 12,6%. Peningkatan margin menunjukkan bahwa manfaat dari biaya medis yang lebih rendah mampu mengimbangi tekanan dari operating expenses lainnya.
-
UnitedHealth menaikkan guidance adjusted EPS 2026 menjadi minimal US$20,50, dari kisaran sebelumnya US$19,50–US$20,00. Perusahaan juga menaikkan guidance reported EPS menjadi minimal US$19,50, dibandingkan kisaran sebelumnya US$18,45–US$18,95, yang menunjukkan meningkatnya keyakinan manajemen terhadap kinerja hingga akhir tahun.
Hasil ini menunjukkan bahwa pemulihan profitabilitas UnitedHealth mulai mendapatkan momentum.
Bagi investor, medical care ratio yang lebih rendah dari ekspektasi dan kenaikan earnings guidance menjadi dua faktor paling penting dalam laporan tersebut.
Namun, keberlanjutan perbaikan pada kuartal-kuartal berikutnya masih akan bergantung pada tren biaya medis dan kemampuan perusahaan menstabilkan enrollment.
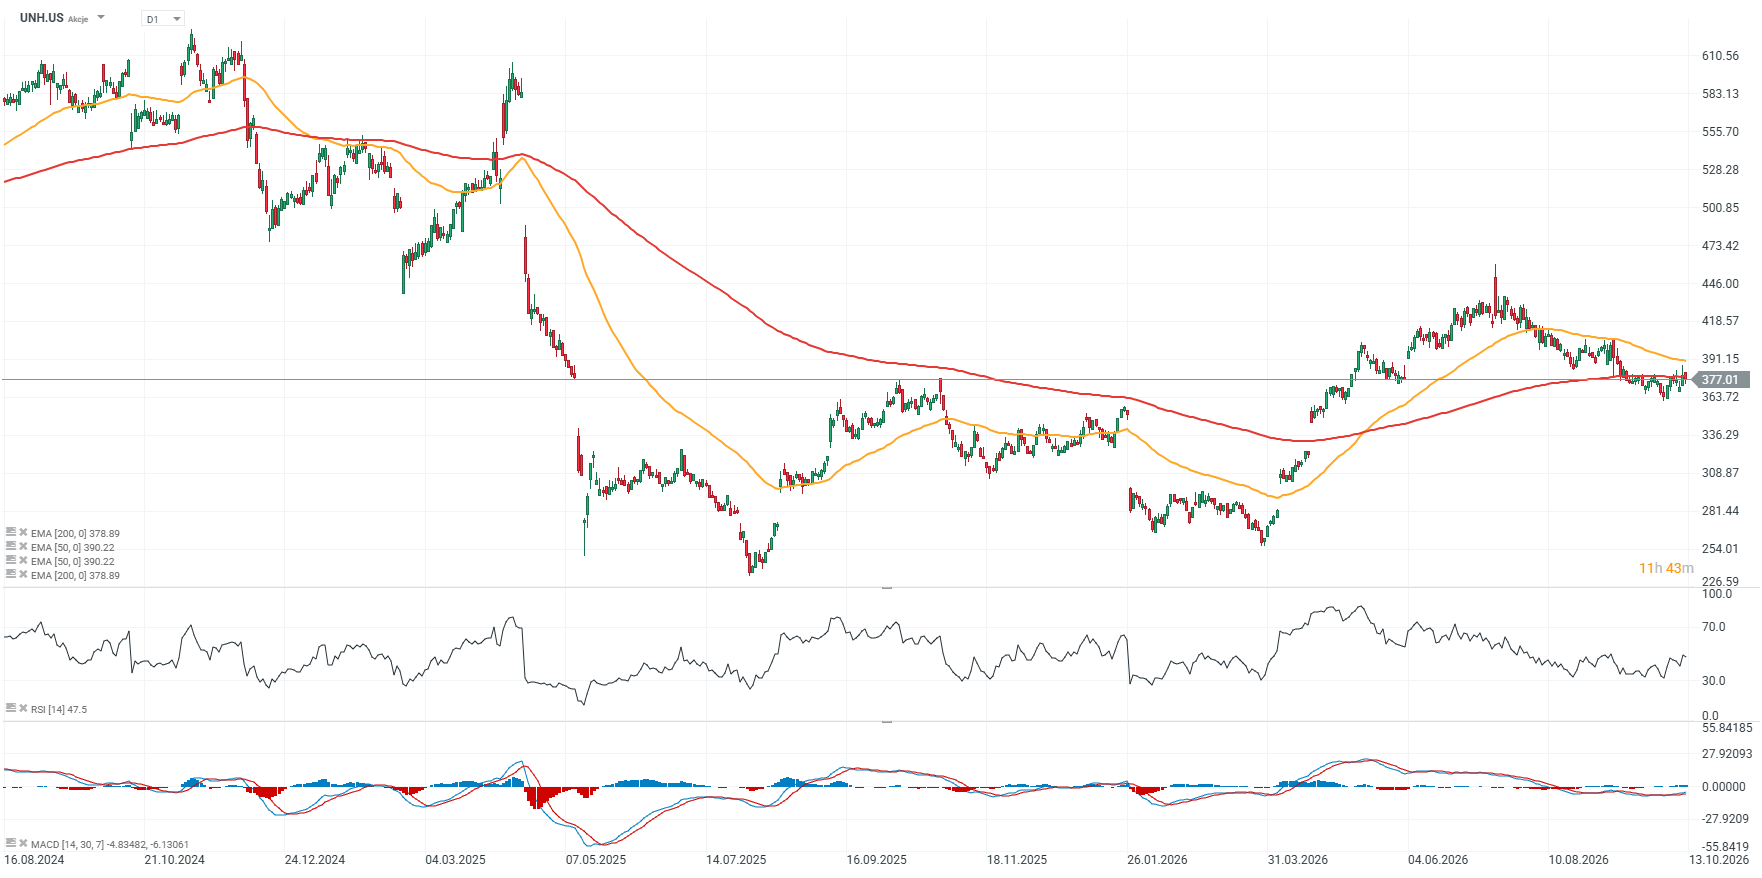
Grafik Saham UNH.US (Timeframe D1)
Sumber: xStation5
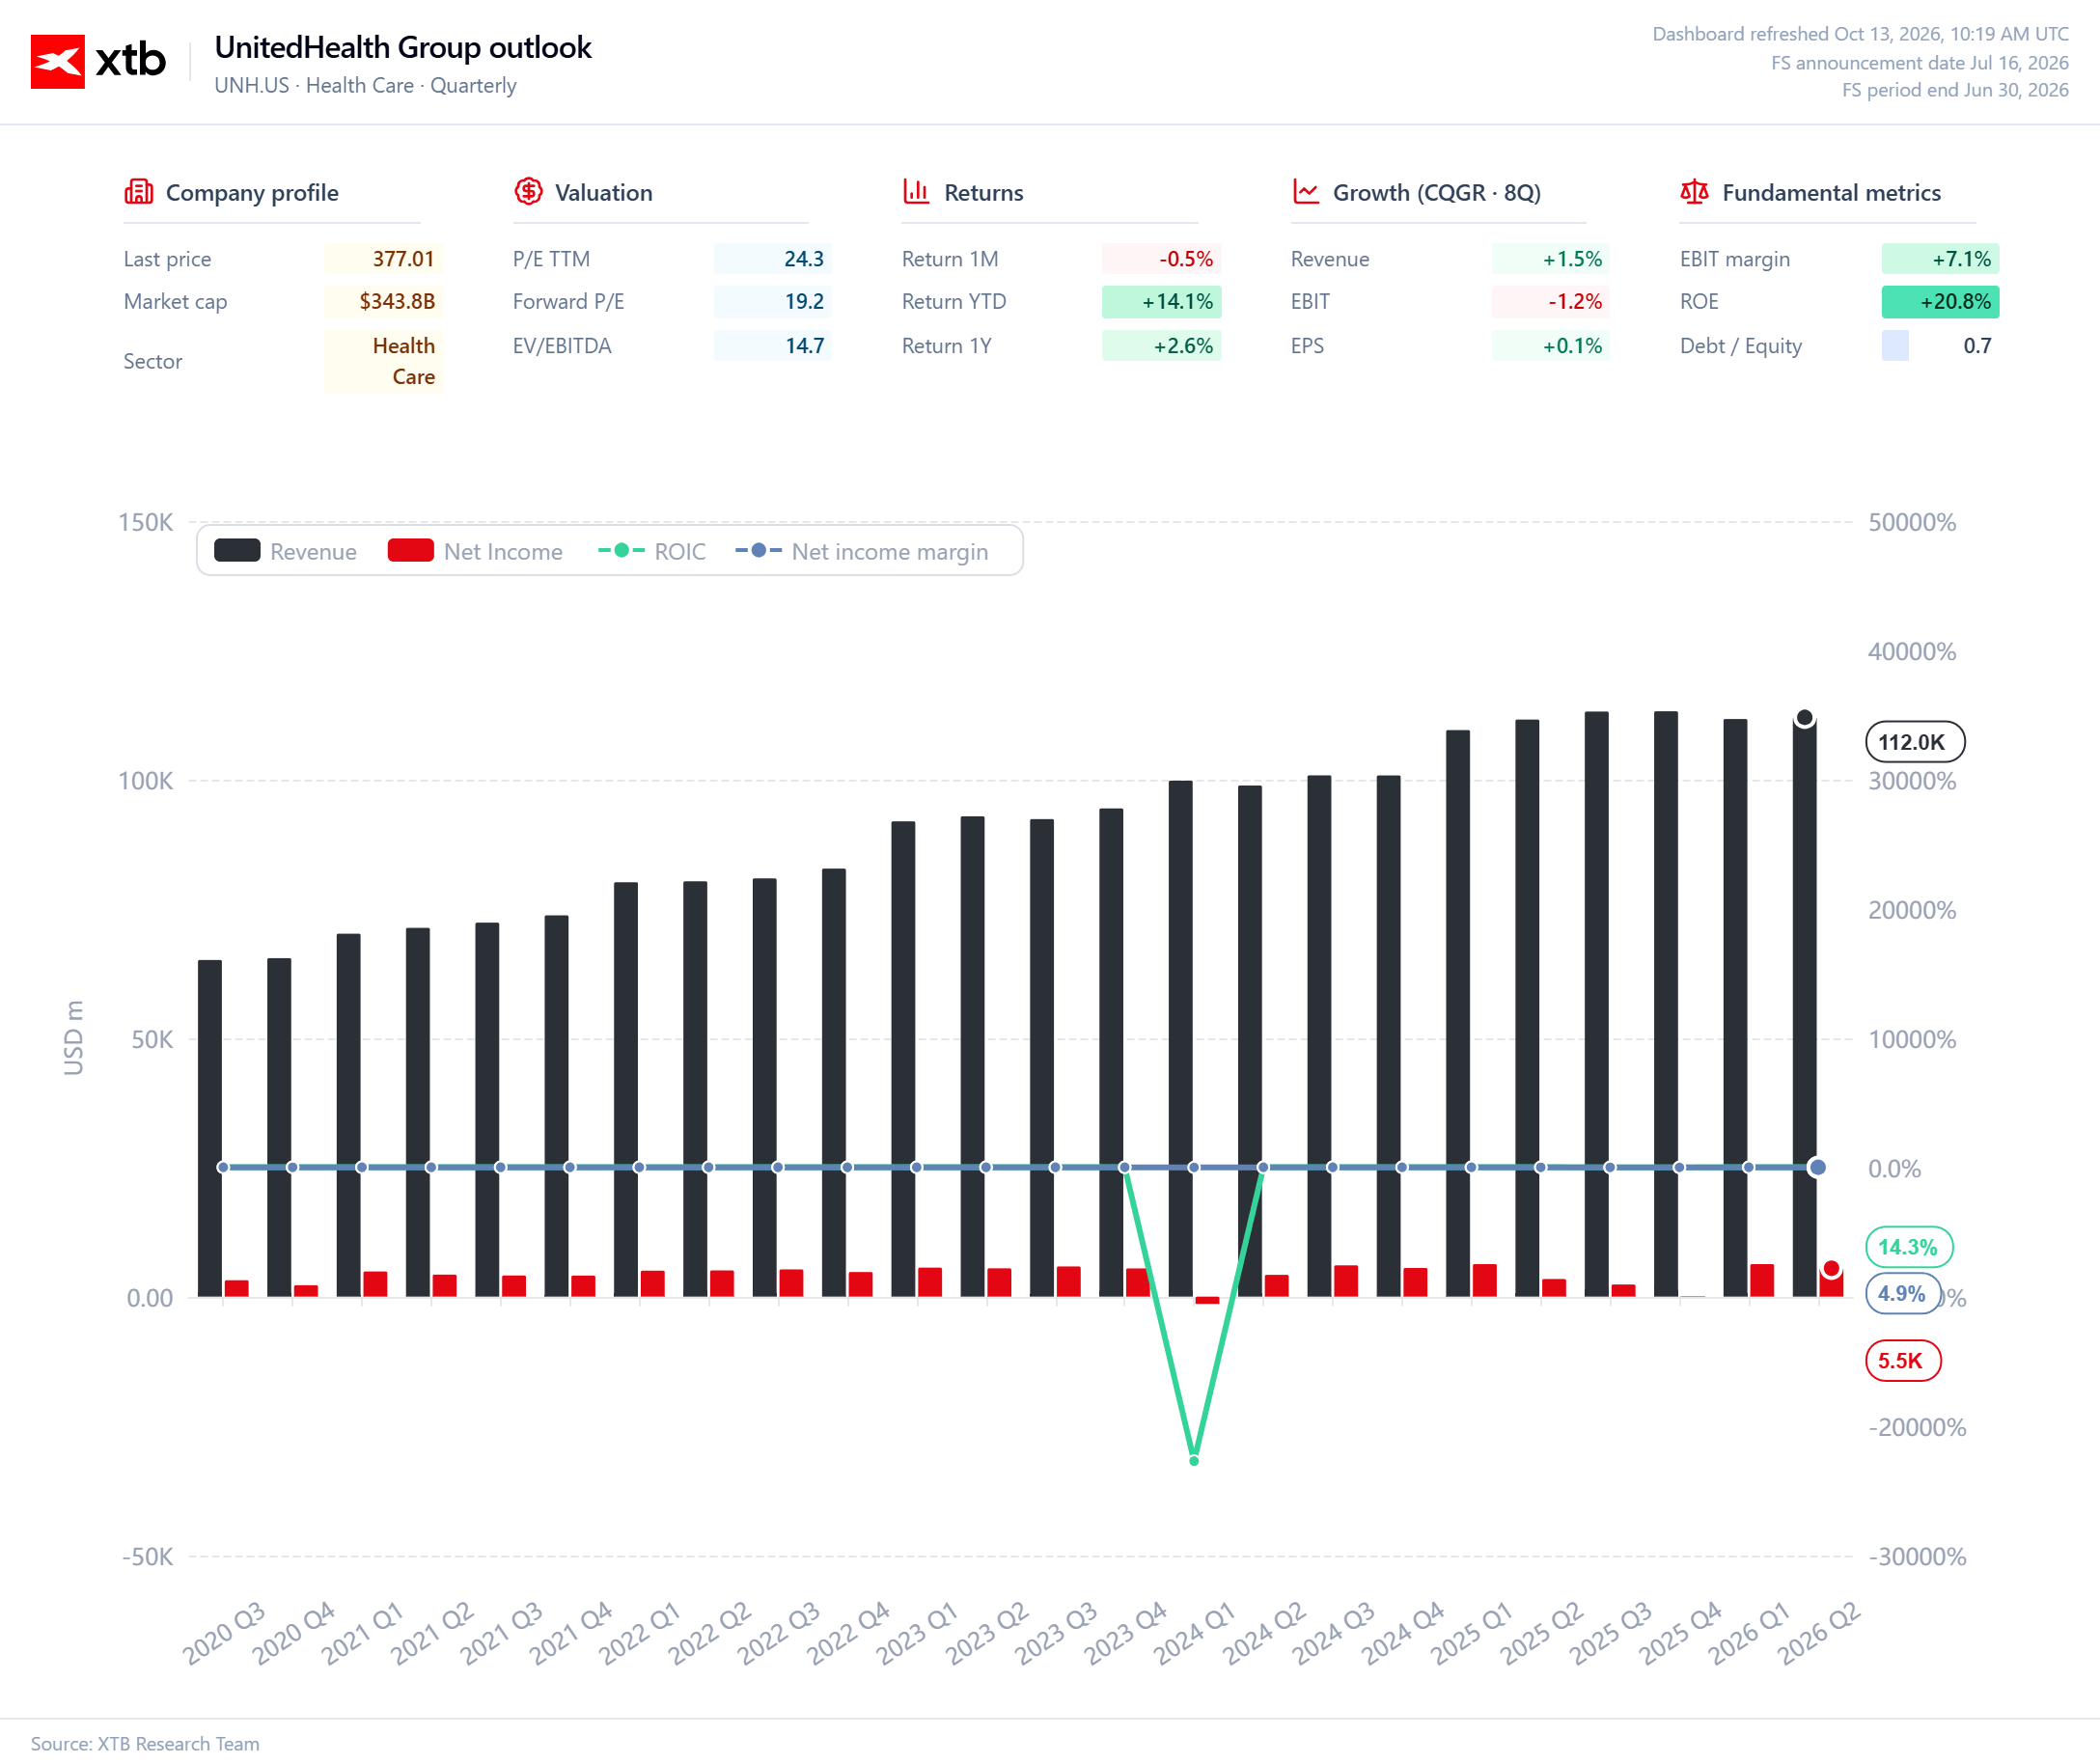
Revenue UnitedHealth Group masih berada dalam tren naik jangka panjang, meskipun beberapa kuartal terakhir menunjukkan bahwa ekspansi bisnis tidak selalu menghasilkan perbaikan profitabilitas dalam proporsi yang sama.
Pada kuartal kedua 2026, revenue mencapai sekitar US$112 miliar, sementara net income berada di sekitar US$5,5 miliar dan net profit margin sebesar 4,9%.
Angka tersebut menunjukkan adanya pemulihan setelah periode tekanan biaya yang tinggi.
Return on invested capital (ROIC) sebesar 14,3% menunjukkan bahwa perusahaan masih mampu menghasilkan return yang cukup berarti dari modal yang digunakan dalam bisnisnya, meskipun metrik ini sendiri belum menjamin perbaikan profitabilitas yang berkelanjutan.
Dengan trailing P/E sebesar 24,3 dan forward P/E sebesar 19,2, berdasarkan ekspektasi earnings dalam 12 bulan ke depan, pasar tampaknya sudah memasukkan asumsi pemulihan laba yang berlanjut ke dalam valuasi saham.
Namun, pertumbuhan earnings per share selama delapan kuartal terakhir masih relatif datar, dengan CQGR sekitar +0,1%.
Karena itu, kunci outlook UnitedHealth bukan hanya kemampuan mempertahankan pertumbuhan revenue, tetapi juga memperbaiki margin, mengendalikan medical costs, dan menghasilkan return yang lebih tinggi atas modal yang diinvestasikan.
Sumber: XTB Research



Yield 5% Harusnya Untungkan Bank, Kenapa Saham Turun?



Kalender Ekonomi: Earnings Bank AS dan CPI Jadi Fokus Pasar



Daily Summary: US100 Tertekan Jelang CPI dan Earnings


CXMT Tekan Micron, Ancaman Baru untuk Industri Memory
Perdagangan Berjangka mengandung risiko kerugian. Materi ini hanya untuk tujuan informasi dan bukan merupakan nasihat investasi. Kinerja masa lalu tidak menjamin hasil di masa mendatang. Investasi memiliki risiko. Berinvestasilah dengan bijak. XTB Indonesia berizin dan diawasi oleh Bappebti, OJK dan BI.