


Sektor zbrojeniowy przez ostatnie lata pozostawał jednym z najmocniejszych tematów inwestycyjnych na globalnym rynku akcji. Wysokie wydatki obronne, wojna w Ukrainie, kryzys bezpieczeństwa na Bliskim Wschodzie oraz wzrost zamówień wojskowych wspierały zarówno przychody spółek, jak i ich wyceny. Obecnie obraz staje się jednak bardziej złożony: część firm nadal korzysta z rekordowych budżetów obronnych, ale jednocześnie pojawiają się ryzyka związane z wysokimi mnożnikami, kosztami rozbudowy mocy produkcyjnych i możliwą zmianą geopolitycznych priorytetów.
Dodatkowo wojna wydaje się być coraz bardziej "technologiczna", a to budzi niepewność co do modeli biznesowych niektórych podmiotów w starciu z takimi gigantami jak Palantir czy w przyszłości być może amerykański BigTech z dostępem do sztucznej inteligencji. Nie jest to jednak sprawa jednowymiarowa. W tym roku nawet największy w USA koncern zbrojeniowy RTX Corp (dawny Raytheon), który stawiany jest w gronie beneficjenta rozbudowy Patriot, THAAD czy PAC3 ma pod górkę. Akcje spółki cofnęły się poniżej kluczowej średniej długoterminwej mają za sobą ok. 20% przecenę od szczytu. Zatem co dolega zbrojeniówce?
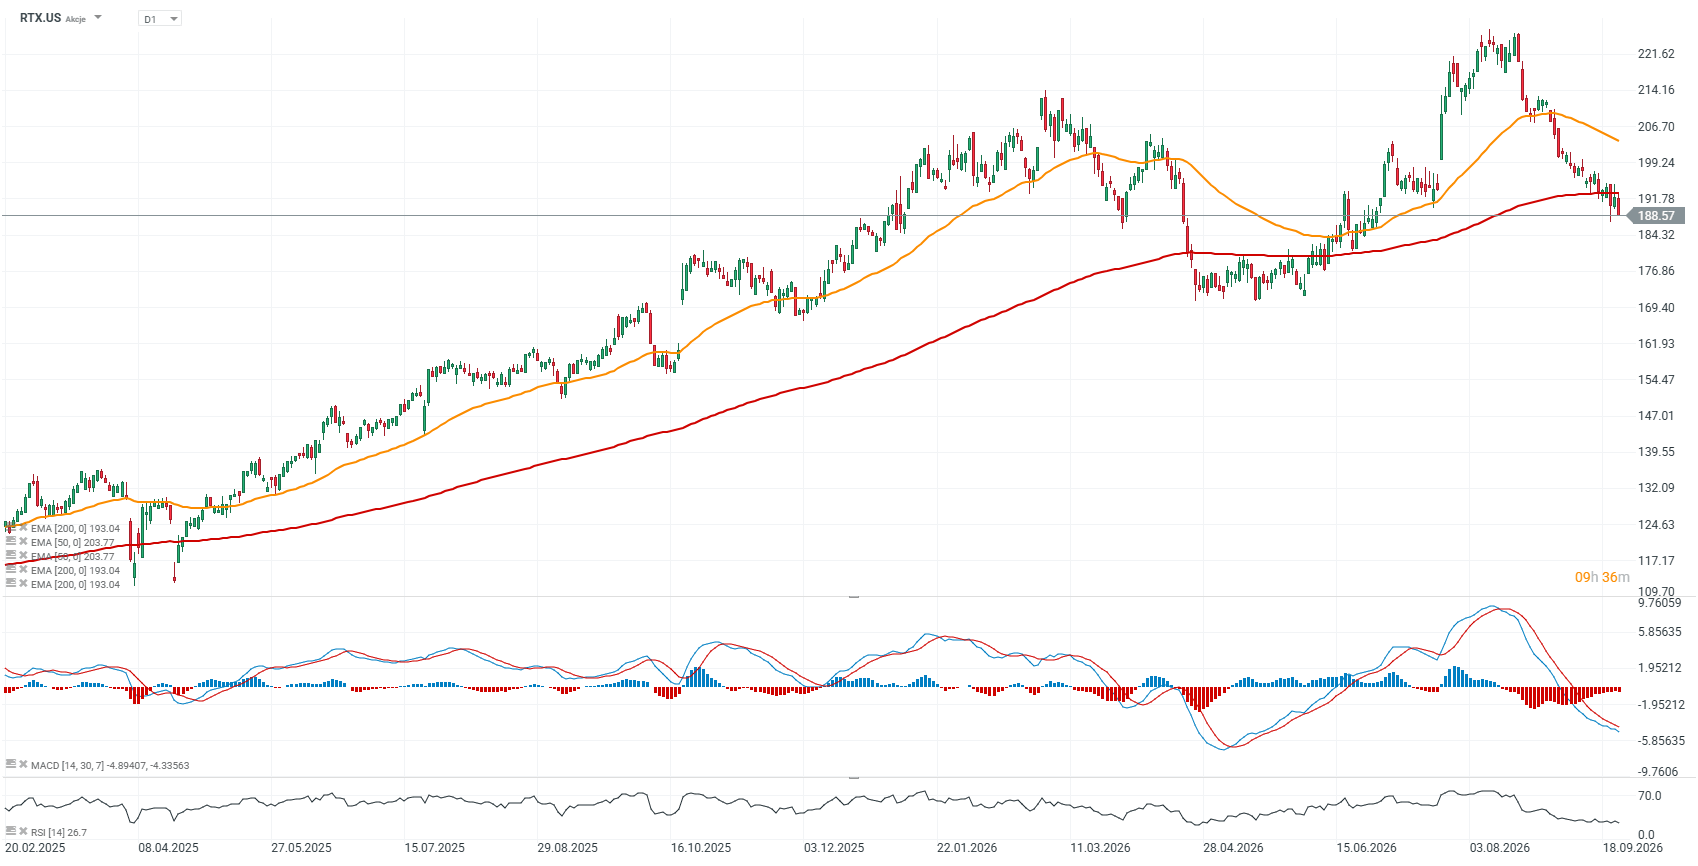
Wykres RTX (interwał D1)
Akcje RTX Corp cofnęły się i są notowane poniżej EMA200 (czerwona linia) pierwszy oraz od maja tego roku. Mimo to w ciągu ostatnich 5 lat spółka wzrosła o prawie 115% wobec ok. 72% wzrostu S&P 500 i 98% skoku Nasdaq 100. Zatem czy korzysta z megatrendu? Jak najbardziej, ale okresy słabości się zdarzają.
 Źródło: xStation5
Zbrojeniówka po kilku latach imponujących wzrostów
Amerykański (ale przede wszystkim europejski) sektor obronny ma za sobą kilka lat bardzo mocnej ekspansji, więc realizacja zysków nie powinna dziwić Wojna w Ukrainie, wzrost wydatków NATO oraz potrzeba uzupełniania zapasów amunicji i sprzętu przełożyły się na gwałtowny wzrost portfeli zamówień największych producentów. Jednocześnie rynek coraz częściej zadaje pytanie, czy dynamika z ostatnich lat może zostać utrzymana.
Wyceny wielu europejskich spółek obronnych pozostają wysokie, a inwestorzy zaczynają przykładać większą wagę do jakości backlogu, marż oraz rzeczywistej zdolności do zwiększania produkcji. W tle pozostaje także geopolityka. Ewentualna deeskalacja wojny w Ukrainie lub chwilowa poprawa relacji pomiędzy USA i Chinami mogłyby ograniczyć część premii za ryzyko, która w ostatnich latach wspierała notowania sektora.
Europejskie spółki obronne nadal są wyceniane z dużą premią
Największe europejskie spółki obronne pozostają wyceniane znacznie wyżej niż szeroki rynek. Rheinmetall handlowany jest przy wskaźniku c/z (PE) bliskim 40, natomiast Saab przy c/z przekraczającym 46. Wysokie mnożniki widoczne są również m.in. w przypadku Rolls-Royce, GE Aerospace czy części producentów technologii lotniczych i rakietowych. Dla porównania średni wskaźnik c/z dla S&P 500 wynosi około 26, a dla STOXX Europe 600 około 17. Oznacza to, że inwestorzy wciąż są skłonni płacić znaczącą premię za ekspozycję na wzrost wydatków obronnych.
Nie wszystkie spółki wyglądają jednak równie drogo. Lockheed Martin, Northrop Grumman, Huntington Ingalls, General Dynamics czy Textron są wyceniane znacznie bliżej historycznych standardów amerykańskiego sektora przemysłowego niż najbardziej rozgrzane europejskie firmy. Niektóre z nich wyceniane są nawet 30 do 40% poniżej średniej indeksowej np. Huntington Ingalls, które konstruuje lotniskowce czy Textron, skoncentrowany na lotnictwie i helikopterach.
Jednym z potencjalnych amortyzatorów dla sektora pozostają relatywnie niższe wyceny części dużych amerykańskich koncernów.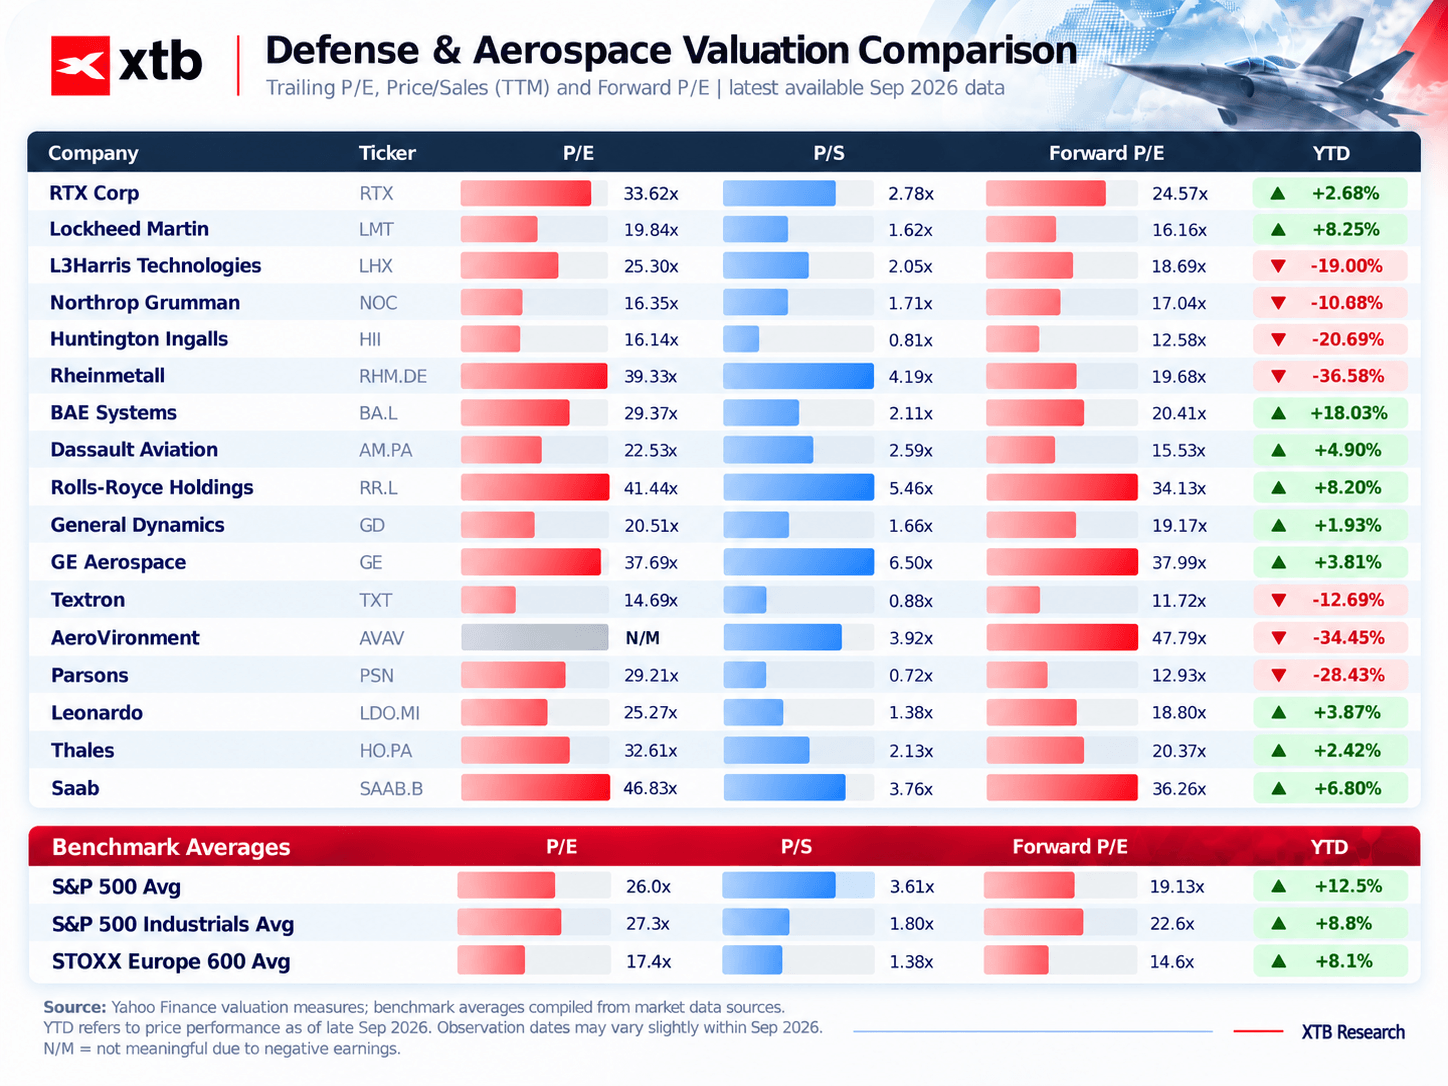
Źródło: XTB Research, Yahoo Finance
Europejska „premia obronna” coraz trudniejsza do utrzymania
Na europejskim rynku coraz większe znaczenie ma pytanie o to, czy rekordowe zamówienia rzeczywiście przełożą się na trwały wzrost wyników. Sam wysoki backlog nie gwarantuje bowiem równie wysokiej rentowności, szczególnie jeżeli realizacja kontraktów wymaga znacznego wzrostu zatrudnienia, nowych fabryk oraz większych nakładów inwestycyjnych.
Dobrym przykładem jest duży, anulowany kontrakt Bundeswehry na fregaty dla Rheinmetall - zrezygnowano z niego mimo wydania ponad 2 mld EUR, więc rynek może nabierać dystansu do "jakości" portfeli zamówień w Europe. Wysokie wyceny oznaczają również mniejszy margines błędu. Przy mnożnikach znacznie przekraczających średnią rynkową nawet niewielkie rozczarowanie tempem wzrostu może wywołać silniejszą reakcję kursu.
Niebagatelne jest też ryzyko polityczne, w miarę jak w Europie zachodniej, w tym w Niemczech popularnością cieszą się prawicowe partie głoszące normalizację stosunków gospodarczych z Rosją. Nie trudno domyślić się, że ich zwycięstwo mogłoby przynajmniej na chwilę "zachwiać" przekonaniem co do trwałości wzrostu wydatków na zbrojenia.
W USA problemem staje się koszt rozbudowy mocy produkcyjnych
Amerykańskie spółki obronne mierzą się z nieco innym zestawem wyzwań. Popyt na rakiety, systemy obrony przeciwlotniczej i technologie kosmiczne pozostaje wysoki, ale zwiększanie produkcji wymaga znacznych inwestycji. Przy wyższych rentownościach obligacji koszt kapitału pozostaje relatywnie wysoki, a Pentagon może być "ostrożniejszy" w wydawaniu środków publicznych przy ogromnym i rosnącym zadłużeniu.
Dla firm takich jak RTX, Lockheed czy General Dynamics oznacza to konieczność równoczesnego finansowania nowych linii produkcyjnych, zwiększania zapasów i realizacji wieloletnich kontraktów rządowych. Dodatkowym czynnikiem pozostają duże programy strategiczne, takie jak rozwój produkcji rakiet czy projekty związane z Golden Dome. Owszem, mogą wspierać przychody w długim terminie, ale początkowo obciążą przepływy pieniężne.
Najmniejsze spółki pod największą presją. Co z tego wynika?
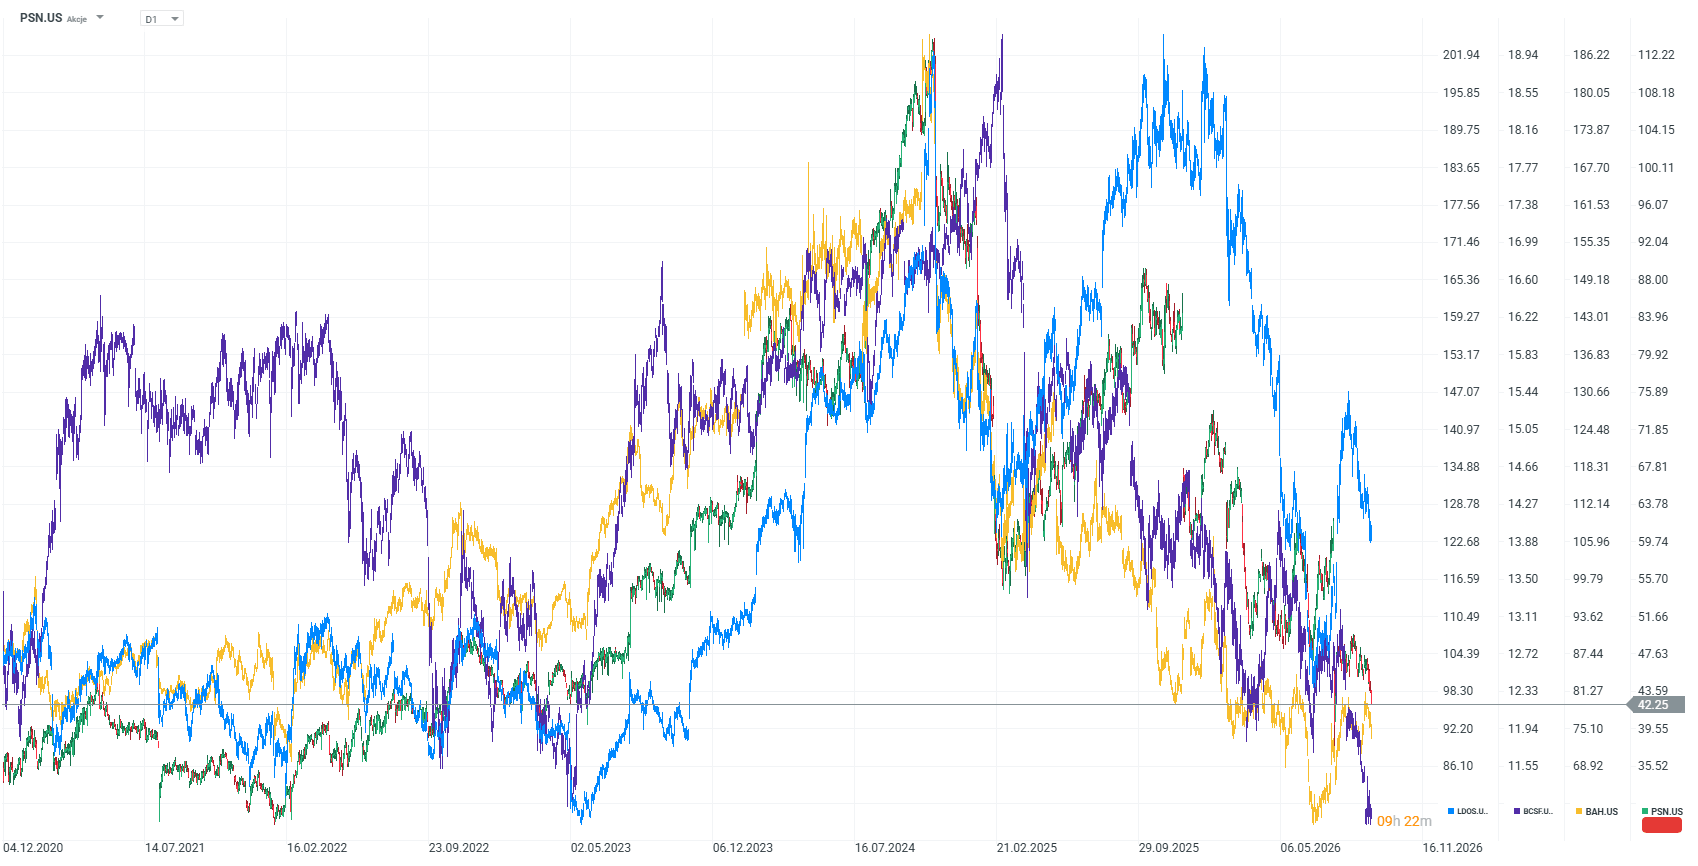
Znacznie słabiej wyglądają notowania części małych i średnich dostawców sektora obronnego. AeroVironment, Parsons, Booz Allen Hammilton, BNTX Technologies i inne notują wyraźne spadki, podczas gdy część największych koncernów utrzymuje znacznie stabilniejsze wyniki. Mniejsze firmy są bardziej wrażliwe na pojedyncze kontrakty, wzrost kosztów oraz zmiany harmonogramów zamówień. Mają również zazwyczaj mniejszą siłę negocjacyjną wobec głównych klientów i producentów pierwszego rzędu.
W dłuższym terminie dodatkowym ryzykiem może być konkurencja ze strony firm technologicznych. W takich obszarach jak technologie dronowe, autonomiczne systemy bojowe, analiza danych czy sztuczna inteligencja tradycyjni podwykonawcy coraz częściej konkurują nie tylko między sobą, ale także z szybko rosnącymi spółkami technologicznymi.
Sektor obronny przestaje być tylko zakładem na wzrost wydatków wojskowych. Coraz większego znaczenia nabiera selekcja poszczególnych spółek, ich wyceny, jakość portfela zamówień oraz zdolność do przekształcania rosnących przychodów w gotówkę i zyski. Poniższy wykres pokazuje ceny akcji Parsons, Leidos, Baine i Booz Allen Hamilton.- spółki te mają za sobą przeszło 50% spadki.
Wszystko to prowadzi do wniosku, że inwestorzy pozostaną wybredni w selekcji spółek zbrojeniowych. Te najbardziej narażone na rewolucję pola walki (lotniskowce, śmigłowce, konsulting wojskowy, infrastruktura "drugiego rzędu") mogą być dłużej notowane z dyskontem podczas gdy kluczowi producenci rakiet, systemów kosmicznych i kluczowych technologii mogą z korekty wyjść zwycięską ręką. Trudno uwierzyć, że era "destabilizacji geopolitycznej" jest już za nami. To trend, który może wiać w żagle najzdrowszych biznesów, z kluczowymi technologiami i zakładami produkcyjnymi.
Źródło: xStation5

Wszystko, czego nie wiesz o Rheinmetall: Fundamenty

Microsoft dokręca monetyzację AI. Copilot ma zarabiać na wykonanej pracy


Musk rozbudowuje Colossus 2. Nvidia znów dostarczy sprzęt


Puls GPW: Spokojny piątek w Warszawie. Nad rynkiem wisi widmo dłuższych wysokich stóp
Ta publikacja handlowa jest informacyjna i edukacyjna. Nie jest rekomendacją inwestycyjną ani informacją rekomendującą lub sugerującą strategię inwestycyjną. W materiale nie sugerujemy żadnej strategii inwestycyjnej ani nie świadczymy usługi doradztwa inwestycyjnego. Materiał nie uwzględnia indywidualnej sytuacji finansowej, potrzeb i celów inwestycyjnych klienta. Nie jest też ofertą sprzedaży ani subskrypcji. Nie jest zaproszeniem do nabycia, reklamą ani promocją jakichkolwiek instrumentów finansowych. Publikację handlową przygotowaliśmy starannie i obiektywnie. Przedstawiamy stan faktyczny znany autorom w chwili tworzenia dokumentu. Nie umieszczamy w nim żadnych elementów oceniających. Informacje i badania oparte na historycznych danych lub wynikach oraz prognozy nie stanowią pewnego wskaźnika na przyszłość. Nie odpowiadamy za Twoje działania lub zaniechania, zwłaszcza za to, że zdecydujesz się nabyć lub zbyć instrumenty finansowe na podstawie informacji z tej publikacji handlowej. Nie odpowiadamy też za szkody, które mogą wynikać z bezpośredniego czy też pośredniego wykorzystania tych informacji. Inwestowanie jest ryzykowne. Inwestuj odpowiedzialnie.