


Rheinmetall jest jedną z największych i najważniejszych spółek zbrojeniowych na świecie. Jest to pozycja, którą spółce tej w różnych okolicznościach udało się zachować przez ponad 100 lat.
Obecna kapitalizacja spółki czyni ją 5. co do wielkości w Europie. Jednak ta stosunkowo niska kapitalizacja, czyli „jedynie” 47 miliardów euro, jest mocno myląca co do jej miejsca w świecie oraz co do jej przyszłości.
Szacowane przychody spółki w bieżącym roku obrotowym wynoszą ok. 13-14 mld EUR, co plasuje ją poza pierwszą dziesiątką największych koncernów zbrojeniowych na świecie.
Rheinmetall wyróżnia się jednak wysoką dynamiką wzrostu, a nawet konserwatywne prognozy nie wskazują na spowolnienie tego trendu w najbliższych latach.
Po korekcie rynkowej wycena spółki odzwierciedla wysoki potencjał wzrostu przychodów. Dokładna ocena jej sytuacji wymaga jednak szczegółowej analizy czynników operacyjnych i finansowych.
Specyfika branży zbrojeniowej wiąże się ze znaczną złożonością zagadnień finansowych oraz technologicznych, co wymaga uwzględnienia wieloaspektowych uwarunkowań rynkowych.
Siły i słabości w liczbach
Zacznijmy od liczb. Przychody spółki historycznie rosły o średnio 5% rocznie (rok do roku), zachowując przy tym marżę brutto rzędu średnio ~45%. Sytuacja ta zmieniła się diametralnie w 2022 roku.
Zwiększenie budżetów obronnych w państwach europejskich przełożyło się na przyspieszenie dynamiki wzrostu przychodów do 28,8% w minionym roku. Jednocześnie marża brutto ustabilizowała się na poziomie powyżej ~53%.
Jednym z unikalnych atutów Rheinmetall była zdolność spółki do produkcji pojazdów pancernych i amunicji artyleryjskiej na dużą skalę oraz z możliwością zwielokrotnienia produkcji w perspektywie lat, a nie dekad. Od 2022 roku Rheinmetall powiększał swoją przewagę w obszarach swojej specjalizacji, jednocześnie dokonując ekspansji na nowe rynki.
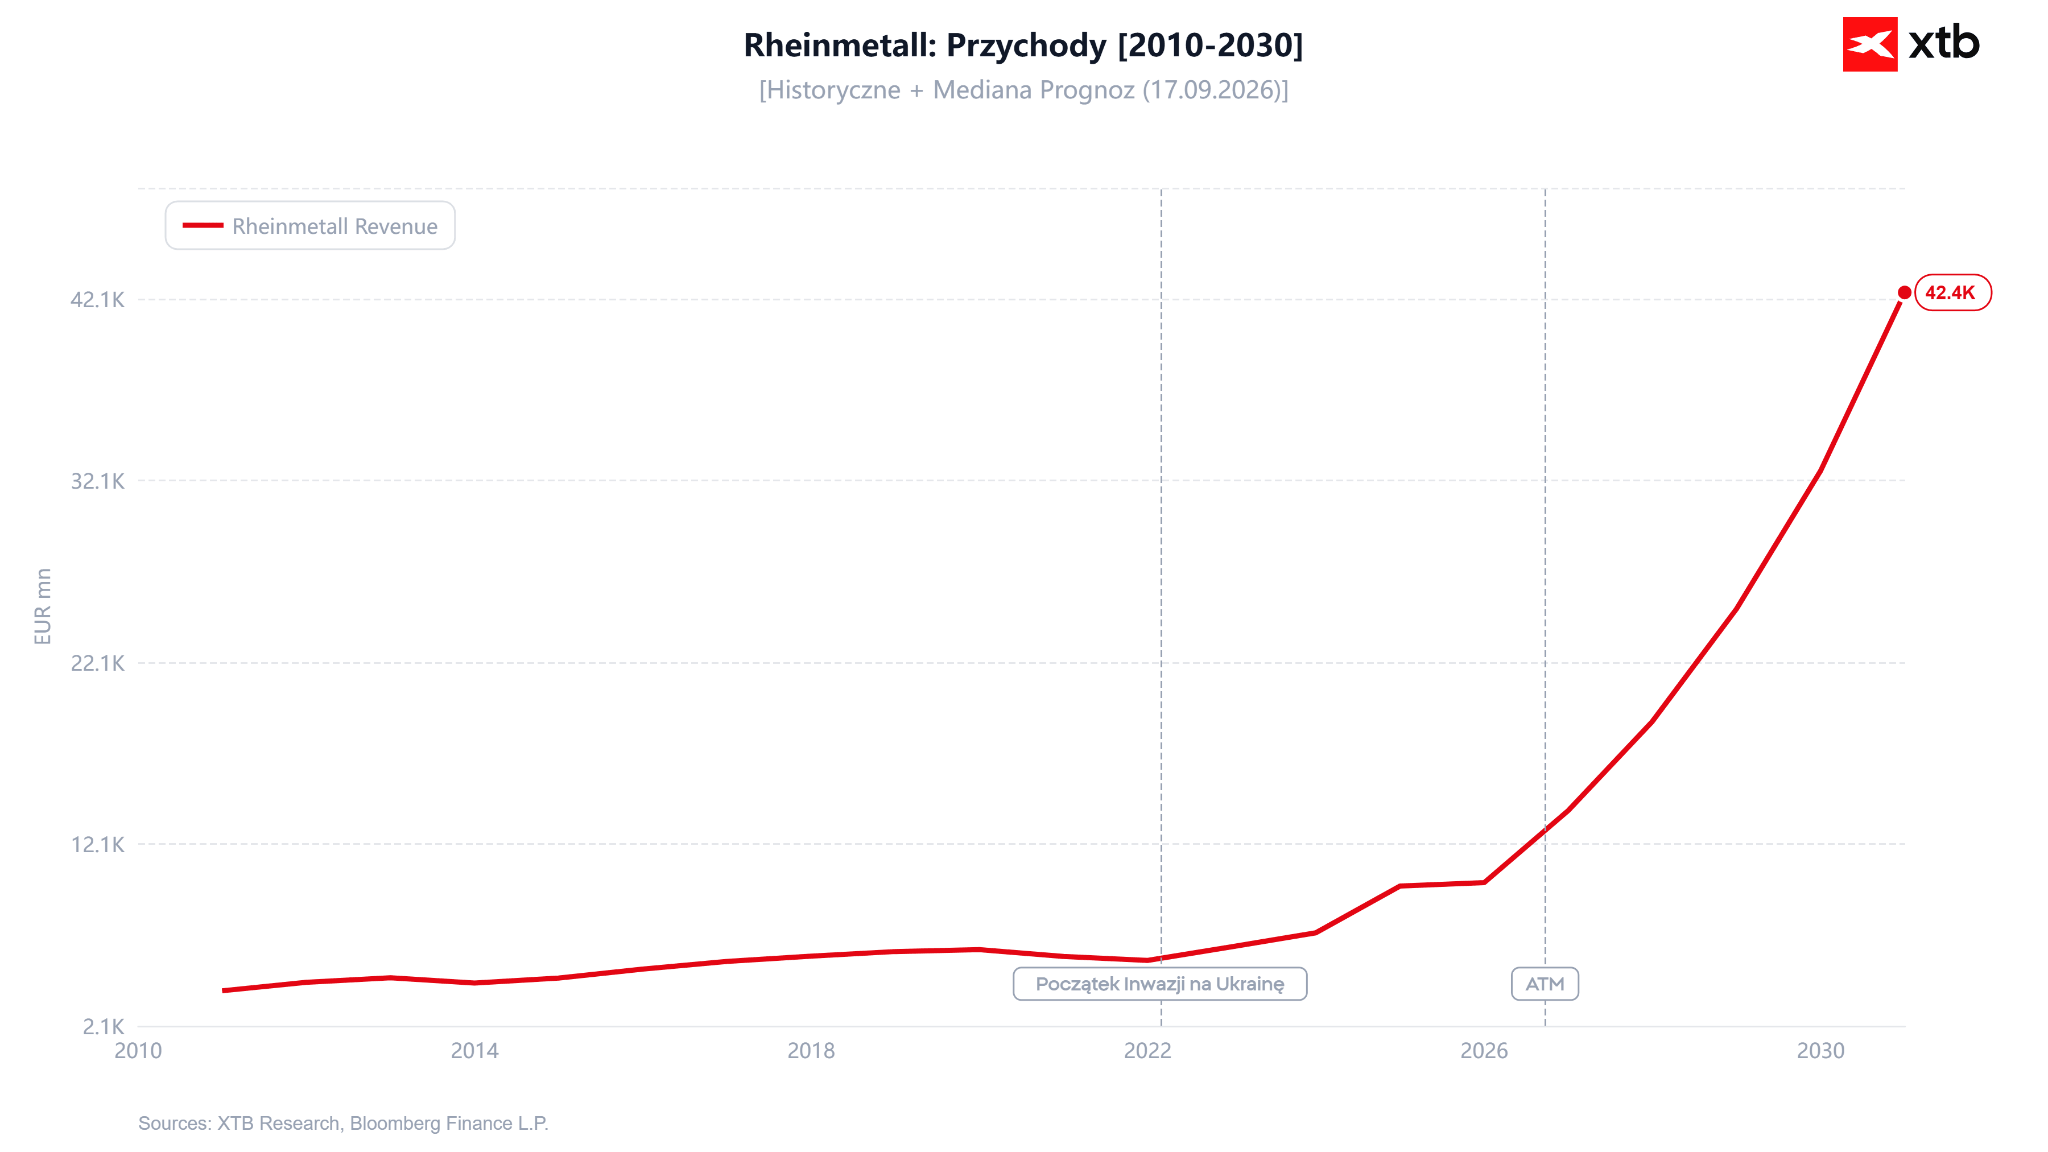
Prognozy wskazują na możliwość utrzymania obecnej dynamiki wzrostu do lat 2030–2031, co przekładałoby się na osiągnięcie przychodów przekraczających 40 mld EUR do końca dekady.
Należy zaznaczyć, że poziom 40–42 mld EUR stanowi wariant konserwatywny, uwzględniający przesunięcia w harmonogramach realizacji umów oraz potencjalne opóźnienia operacyjne.
Aktualna wycena rynkowa spółki wykazuje potencjalne dyskonto względem modelu zdyskontowanych przepływów pieniężnych opartych nawet na relatywnie konserwatywnych założeniach. Różnica ta wynika w dużej mierze z czynników ryzyka uwzględnianych przez rynek.
Pierwszym jest konwersja backlogu na przychód i dalej na przepływy pieniężne. Konwersja backlogu na przychody nie jest konwersją „1 do 1”, nie każde euro backlogu zrealizuje się jako przychód. Obecny portfel zamówień spółki to 80,4 miliarda (stan na Q2 2026), co daje wskaźnik „book-to-bill” na poziomie ok. 4 - co oznacza, że obecny portfel zamówień spółki jest w stanie z nawiązką pokryć 4 lata przychodów spółki. Jednak jest to tylko założenie i byłoby naiwnością traktować je dosłownie.
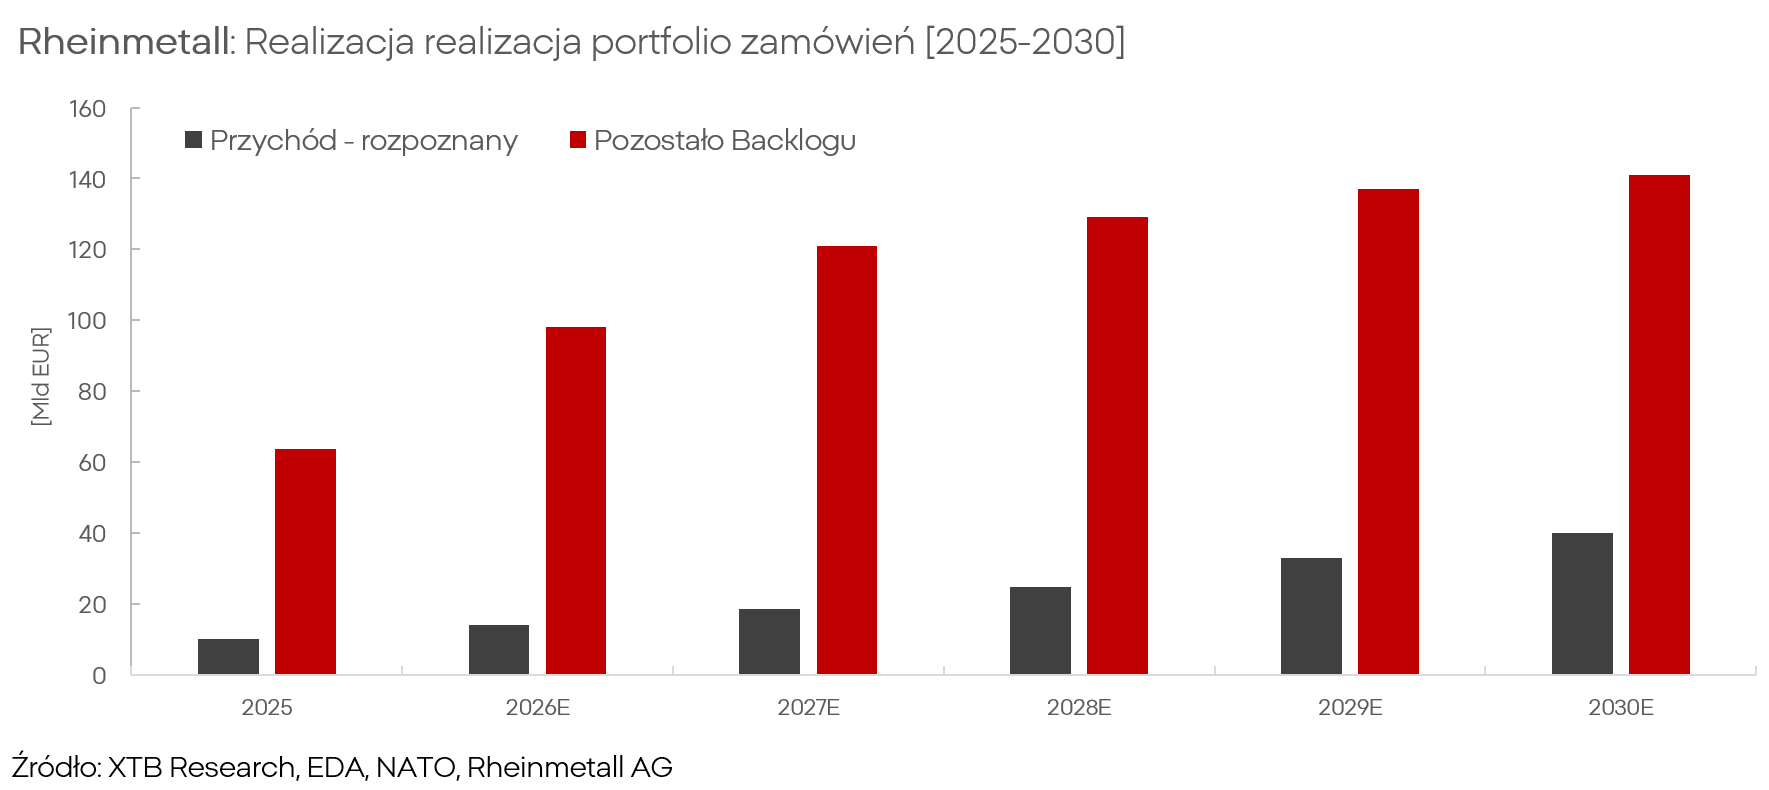
Struktura portfela zamówień Rheinmetall obejmuje obecnie ok. 60% zamówień wiążących oraz 40% umów ramowych, z przewidywanym wyrównaniem proporcji (50/50) w latach 2028–2030.
Rynek wycenia umowy ramowe z wyższą dyskontem ryzyka. Zważywszy na długoterminowe plany modernizacyjne europejskich sił zbrojnych, realna wartość portfela zamówień może przewyższać obecne oczekiwania rynkowe.
Istotnym czynnikiem pozostaje również efektywność konwersji samych przychodów na wolne przepływy pieniężne (FCF).
Głównymi determinatami w tym zakresie są poziom marż operacyjnych oraz zapotrzebowanie na kapitał inwestycyjny.
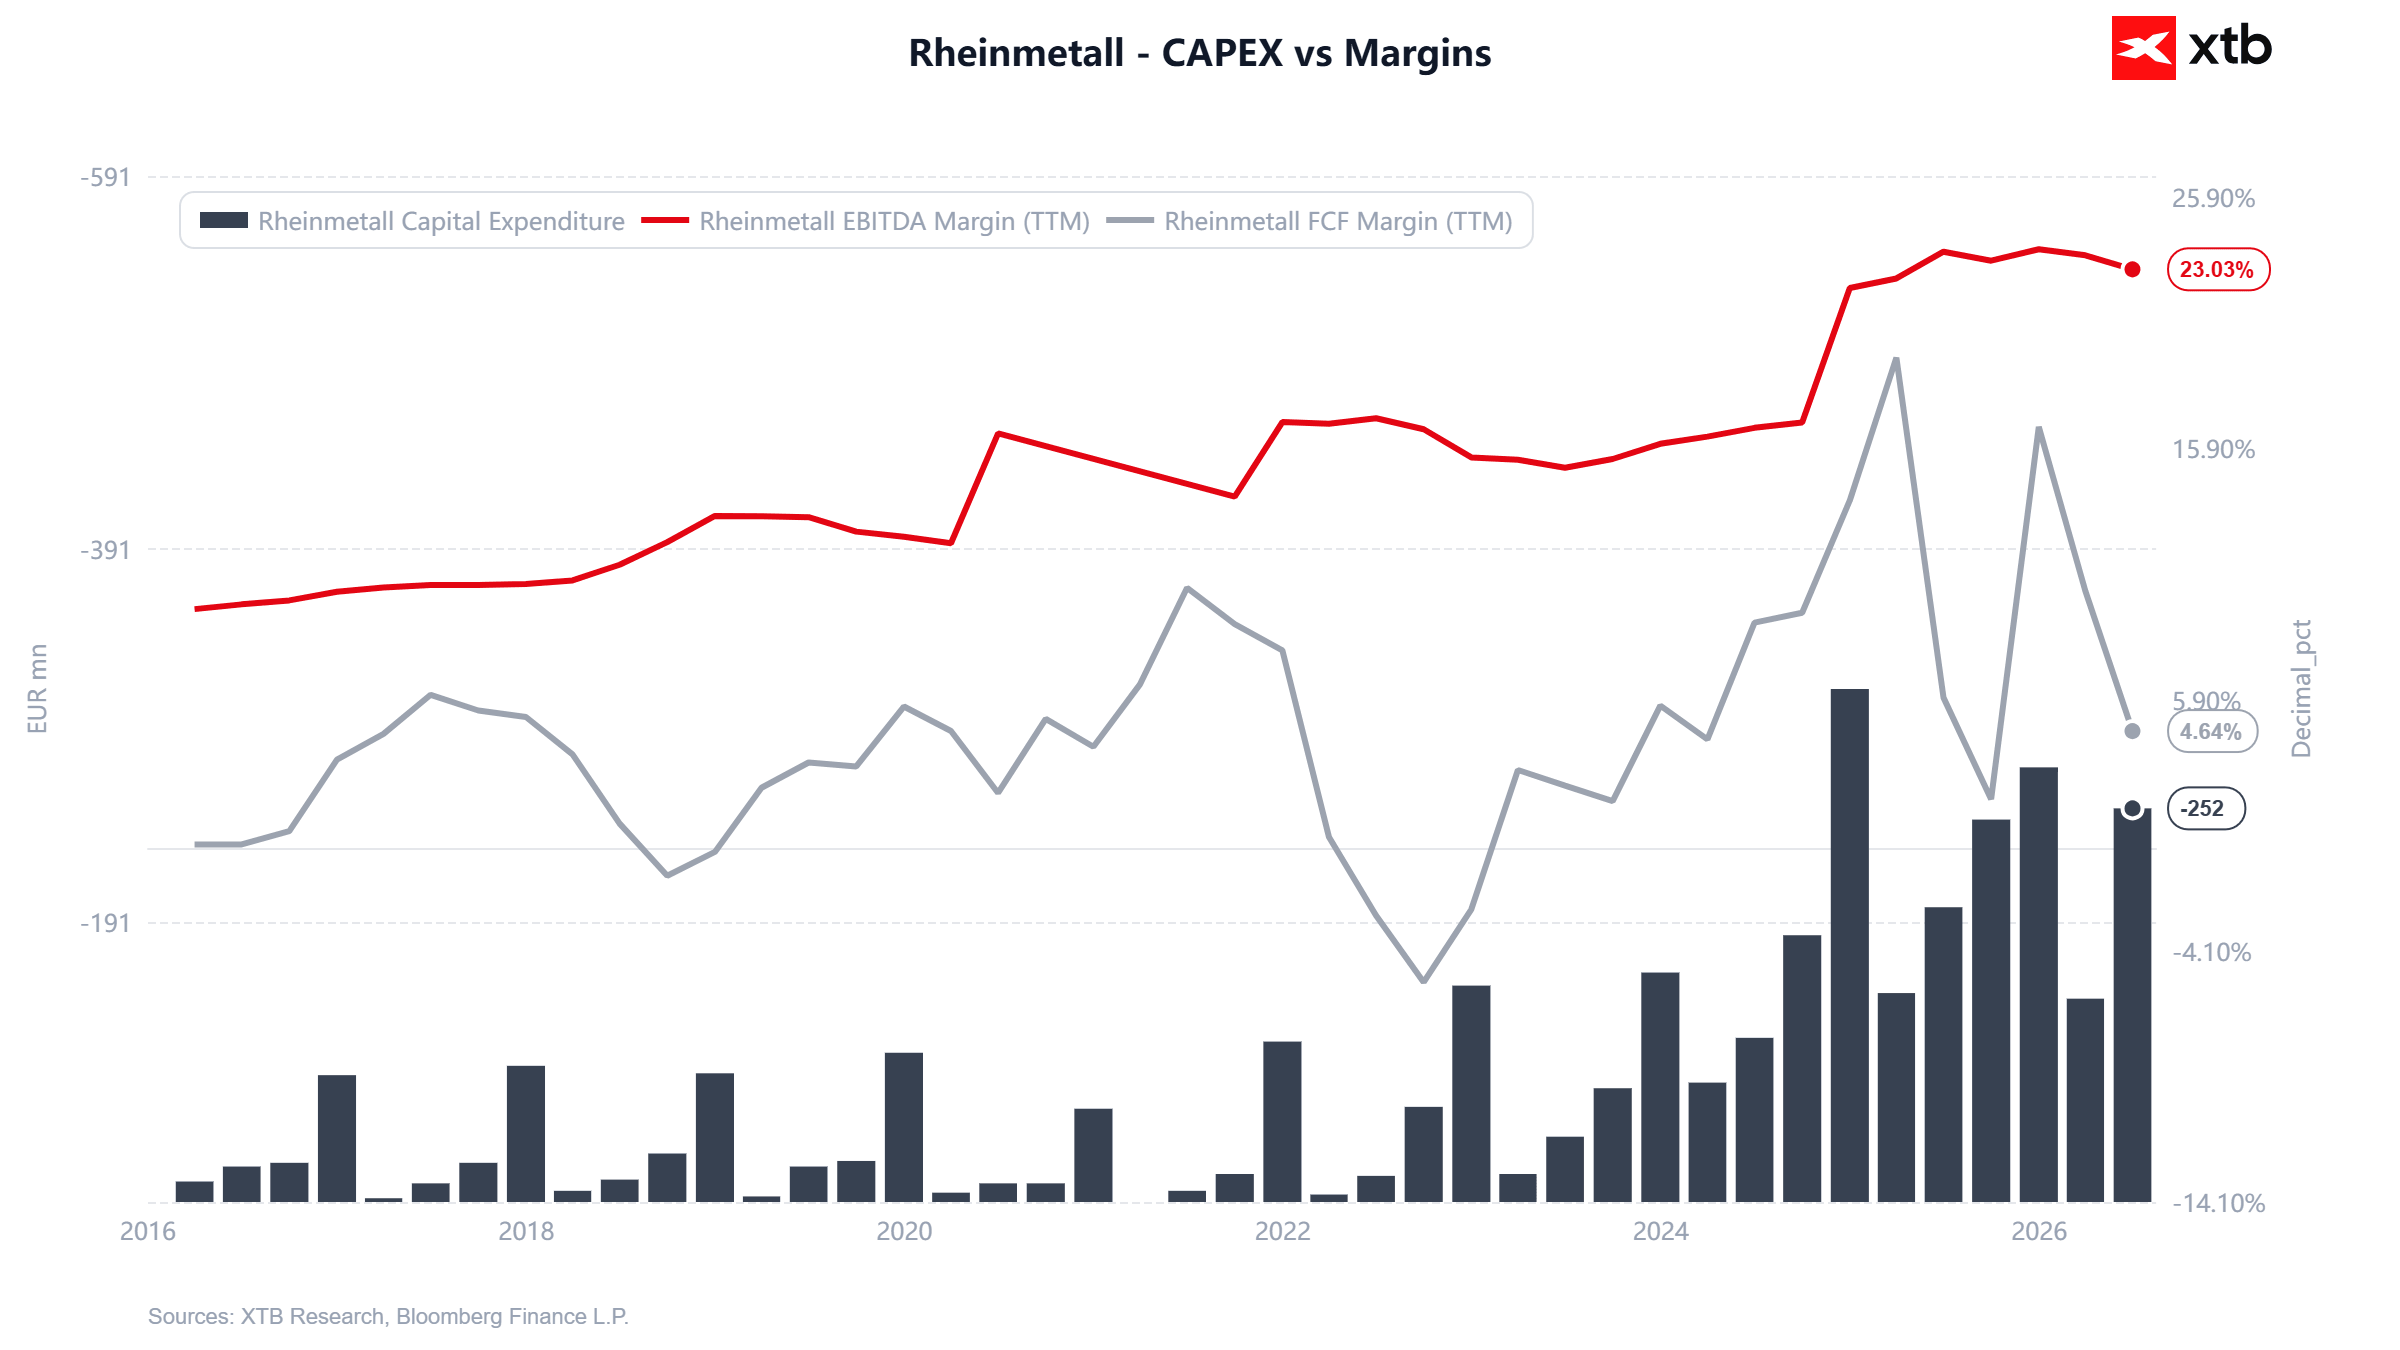
Specyfika działalności wymaga ponoszenia wysokonakładowych wydatków na infrastrukturę produkcyjną, surowce oraz prace badawczo-rozwojowe (R&D) w celu utrzymania przewagi technologicznej.
Presja na marże wynika m.in. z rosnących kosztów energii oraz surowców w Europie, co wpływa na koszty wielkoskalowej produkcji przemysłowej.
Spółka realizuje intensywny program inwestycyjny obejmujący przejęcia (M&A), rozbudowę mocy produkcyjnych oraz zwiększanie kapitału obrotowego. Zgodnie z założeniami zarządu, ok. 5 mld EUR z przewidywanych 40 mld EUR sprzedaży w 2030 roku ma pochodzić z transakcji M&A.
Wysokie tempo wzrostu przychodów wiąże się zatem z czasową presją na rentowność i poziom generowanych wolnych przepływów pieniężnych.
Przyjęcie wskaźników P/S na poziomie 1,5–2,0 dla przejmowanych podmiotów oznacza szacowany nakład rzędu 7–10 mld EUR na pozyskanie przychodów rzędu ~5 mld EUR w 2030 roku. Taki poziom nakładów inwestycyjnych znajduje odzwierciedlenie w wyższej stopie dyskontowej stosowanej przez rynek i jest spójny z dotychczasowymi akwizycjami (m.in. Expal Systems czy NVL).
Skala nakładów inwestycyjnych wpływa na dynamikę FCF. Efekt dźwigni operacyjnej przy wysokiej dynamice obrotów zwiększa zmienność wyników, niemniej długoterminowe czynniki makroekonomiczne i branżowe pozostają sprzyjające dla spółki.
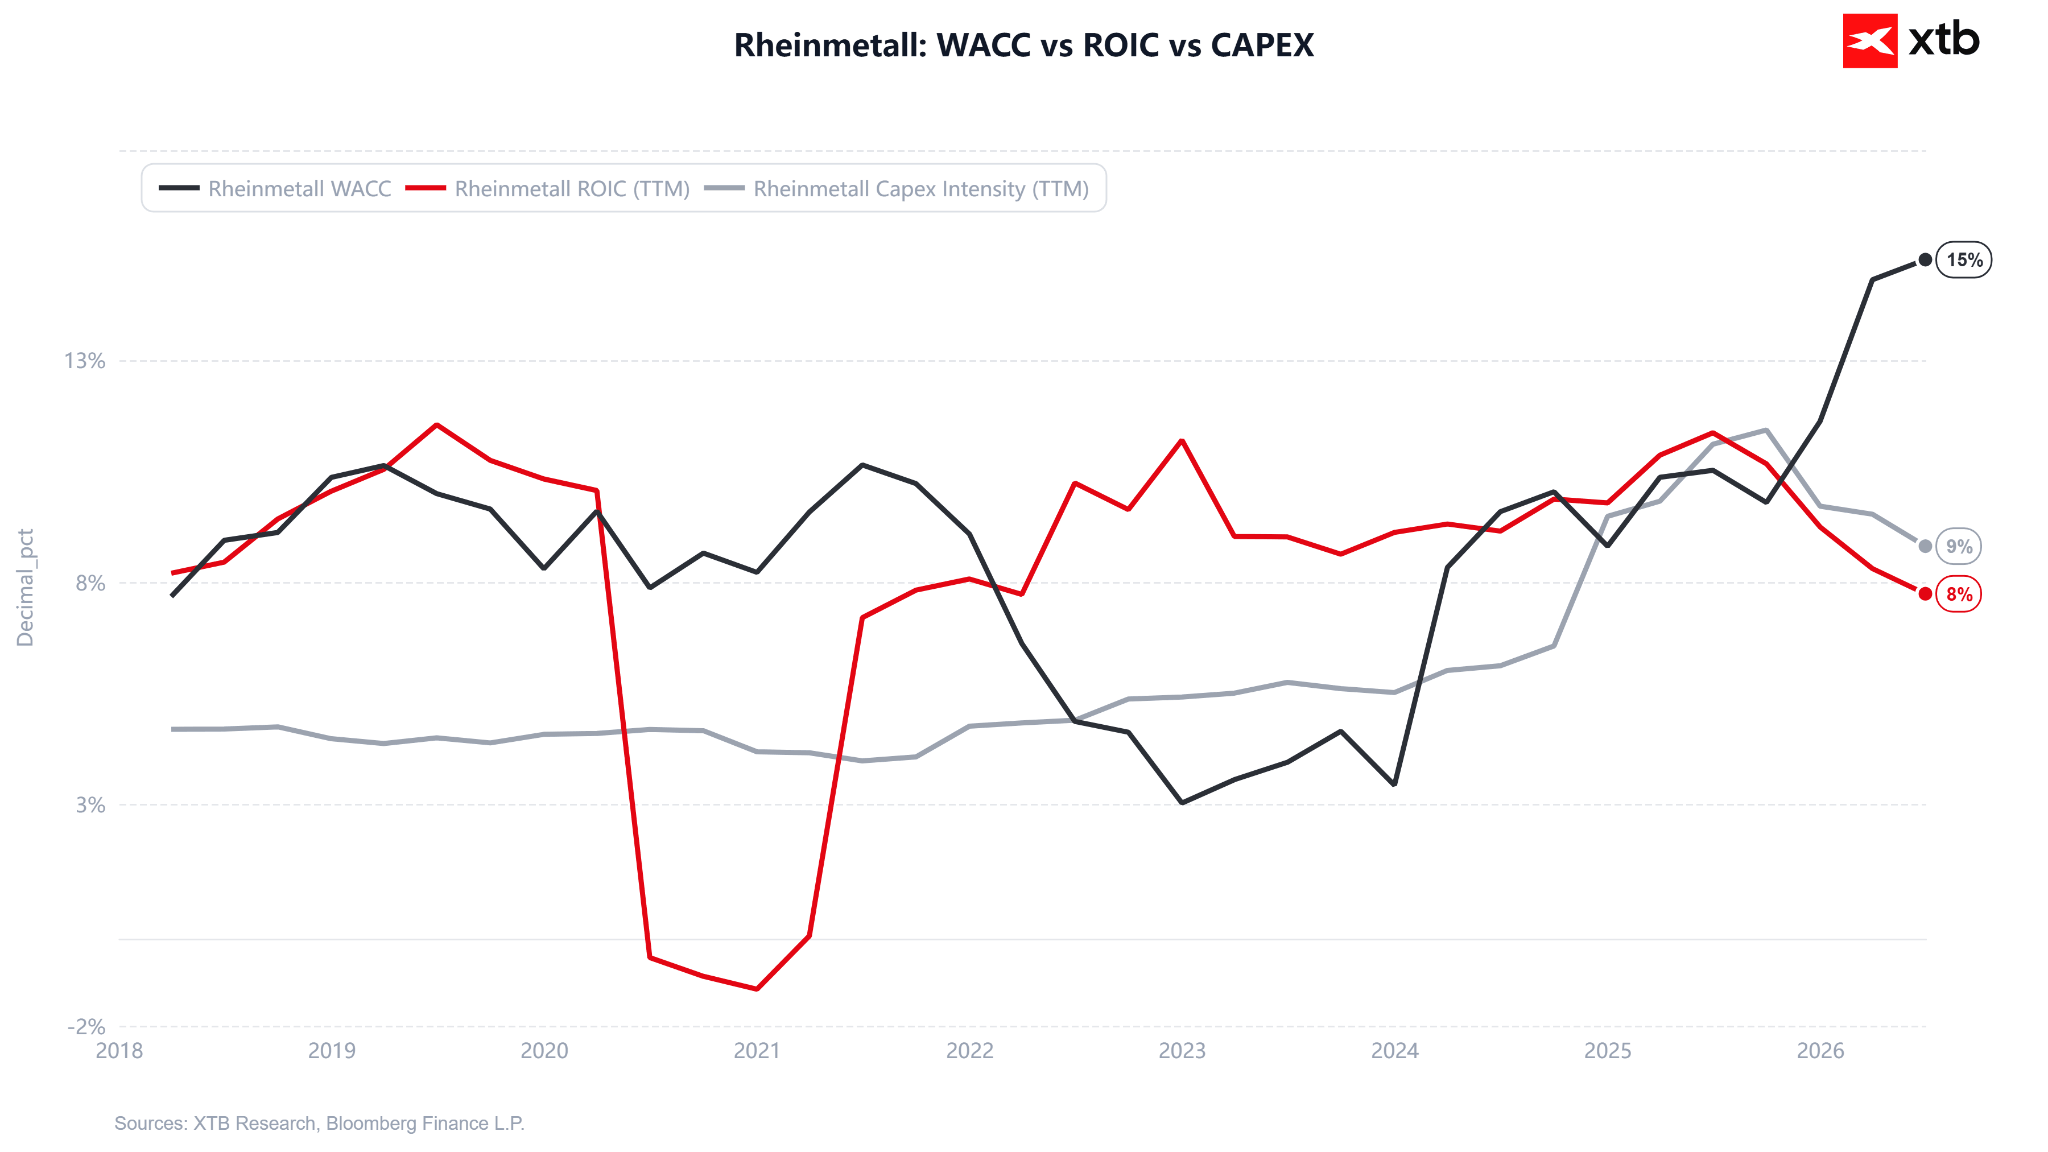
Wzrost niepewności przekłada się na wyższy koszt kapitału (WACC), co obniża wskaźniki wyceny rynkowej mimo poprawy wyników operacyjnych.
Trend strukturalny w sektorze zbrojeniowym
Zwiększone zapotrzebowanie na produkty sektora obronnego w Europie ma charakter trendu strukturalnego, związanego z szerokim i strukturalnym trendem wzrostów wydatków obronnych w Europie.
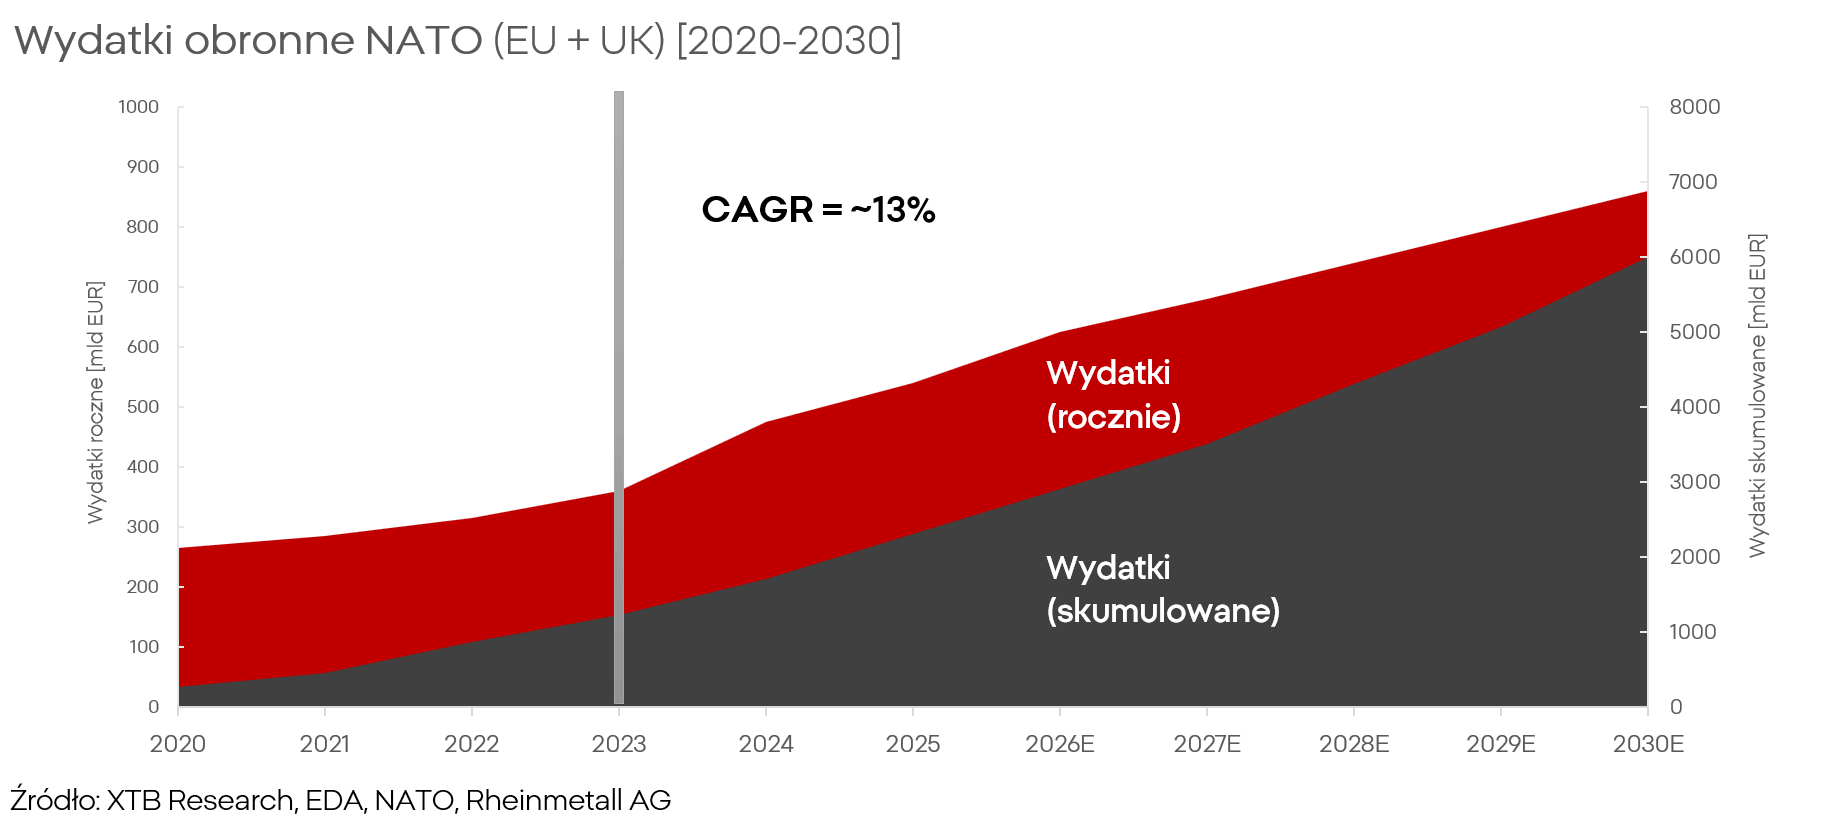
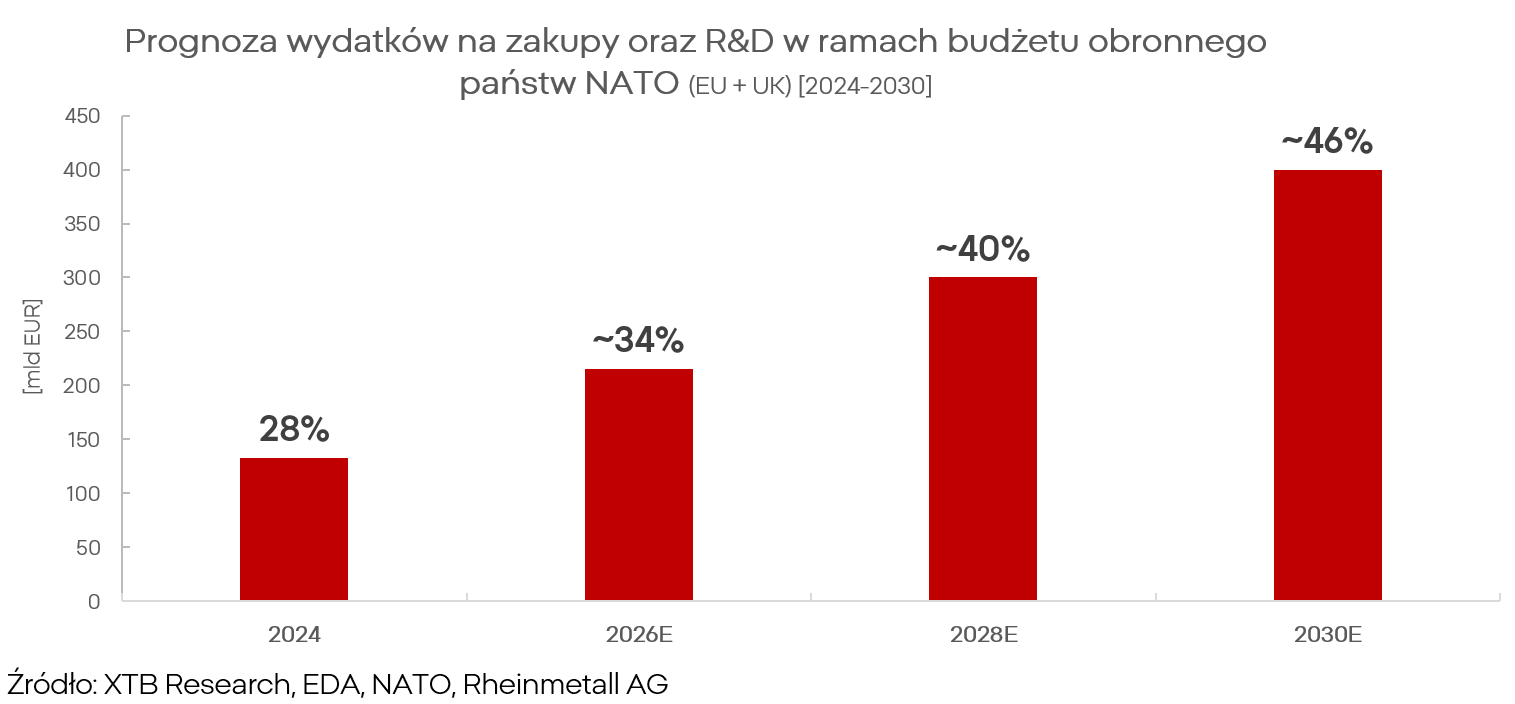
Wzrost jest nie tylko nominalny, ale też skupiony przede wszystkim na aspektach rozbudowy sił zbrojnych, w których dominuje Rheinmetall. Mowa tu o nowych pojazdach i systemach, szczególnie w Niemczech.
Mierząc wzrost udziału zakupu nowego sprzętu, mowa tu o puli ok. 450 miliardów USD, z czego ok. 20% to udział samych Niemiec. Oznacza to roczny budżet zamówień, który wzrośnie z poziomu ~30–40 miliardów, bliżej przedziału 60–80 miliardów w wariancie konserwatywnym. Zakładając, że Rheinmetall przechwyci ok. połowę z tych zamówień, będzie to wciąż powyżej docelowych prognoz zarządu.
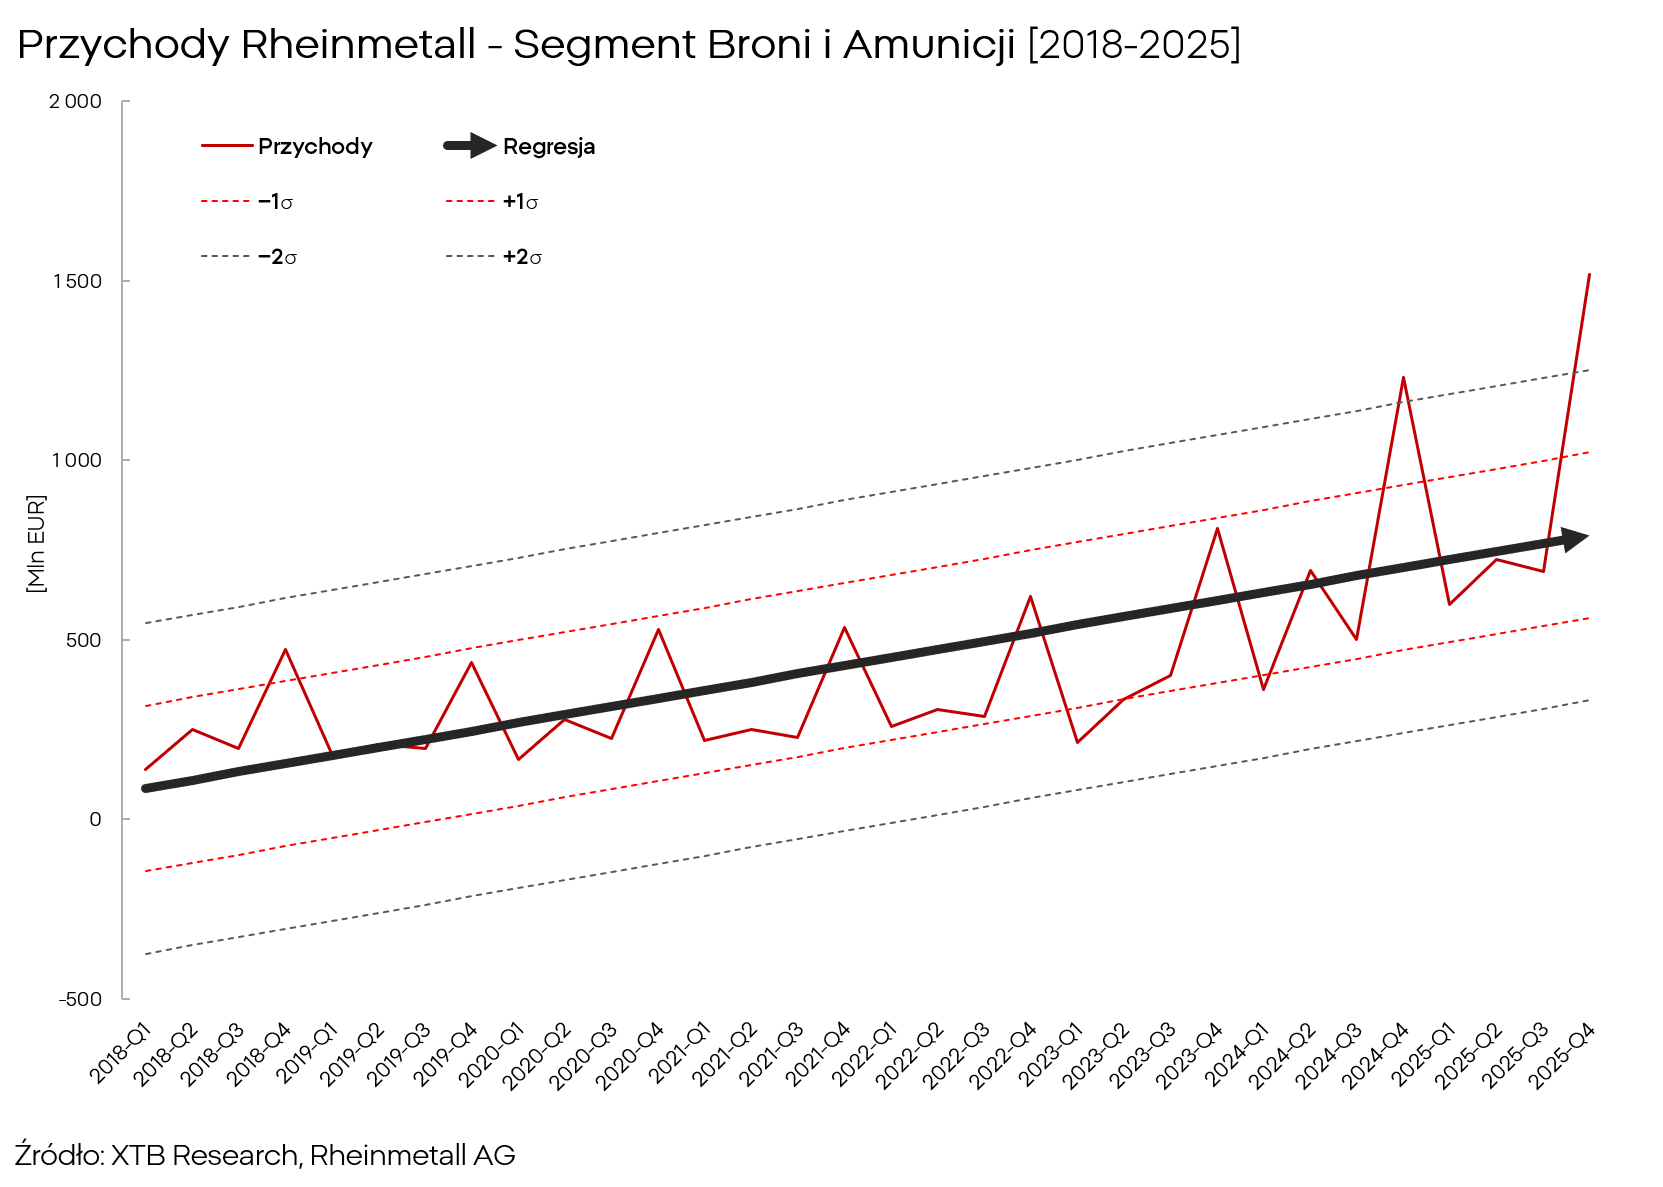
Wykres prezentuje że trend wyników Rheinmetall po ~2023 to nowy paradygmat.
Konsolidacja rynku i zagrożenie ze wschodu
Ta sekcja jest szczególnie ważna, bo rynek wydaje się nie rozumieć całości strategii Rheinmetall, a sam Rheinmetall nie ma obecnie zachęt by otwarcie ja komunikować.
Spółki jak np. Expal Systems to dostawcy i/lub podwykonawcy Rheinmetall, którzy teraz stają się częścią spółki. Rheinmetall (stosunkowo) niskim kosztem likwiduje konkurencję, obniża koszty, powiększa działalność i przejmuje kontrolę nad rosnącym rynkiem z wysokim progiem wejścia. Menedżerowie nazywają ten manewr „wertykalną integracją”, zewnętrzny obserwator zwykle nazwałby to praktyką anty-konsumencką lub monopolem, ale w przemyśle zbrojeniowym nazywane jest to konsolidacją – lub inaczej – koniecznością.
Wielu analityków prognozuje, że marża na amunicji Rheinmetall powinna albo wręcz musi spaść (obecnie osiąga ~25%) w kolejnych latach, wierząc, że mechanizm konkurencji/normalizacji jest samorodny i niezależny od szerszego kontekstu, podając w wątpliwość fundamentalne założenia zarządu Rheinmetall.
Założenie to nie uwzględnia specyfiki przemysłu zbrojeniowego. Stopniowe przejmowanie kontroli nad poszczególnymi etapami łańcucha dostaw przez Rheinmetall ogranicza ryzyko wystąpienia nadpodaży i pozwala na utrzymanie marż na stabilnym poziomie.
W latach 2022–2025 państwa europejskie przekazały Ukrainie ok. 6–8 mln sztuk amunicji artyleryjskiej kalibru 155 mm z własnych zasobów, co generuje konieczność ich uzupełnienia.
Struktura popytu na amunicję i środki miotające obejmuje:
- Odtworzenie rezerw uszczuplonych dostawami na Ukrainę
- Utrzymania (lub zwiększenia) dostaw na Ukrainę
- Podwyższenie docelowych stanów magazynowych w państwach NATO
Przekłada się to na szacunkowe zapotrzebowanie rzędu 6–10 mln pocisków 155 mm w perspektywie 3–4 lat. Dla porównania, aktualne zakontraktowanie Rheinmetall na dostawy amunicji opiewa na 1,5 mln pocisków o wartości 8,5 mld EUR.
Rheinmetall jest największym zachodnim producentem amunicji tego typu, a produkcja spółki ma wzrosnąć 3-4x krotnie (1,5 mln pocisków w perspektywie) 4 lat. Oznacza to, że aby zrealizować choć część obecnych potrzeb, spółka musiałaby pracować z maksymalnym wykorzystaniem mocy produkcyjnych przez najbliższe 4–5 lat.
W tym kontekście obecne przychody i marże Rheinmetall w segmencie amunicji wciąż wyglądają konserwatywnie, a nie optymistycznie.
Problemy na morzu i szanse w powietrzu
Dwoma innymi segmentami rynku, które mogą w perspektywie kilku kwartałów urealnić wycenę Rheinmetall, jest segment systemów morskich oraz obrony przeciwlotniczej.
Rheinmetall jest stosunkowo nowym graczem w branży okrętów wojskowych, do której musiał się „wkupić”. Największy w ostatnich latach zakup Rheinmetall to stocznia NVL, która kosztowała spółkę 1,58 mld euro. Dodatkowo Rheinmetall złożył ofertę (niewiążącą) na zakup GNYK (również stocznia).
Nie będzie to zakup tani (cena odstraszyła już TKMS), a jeden z głównych, potencjalnych kontraktów dla spółki – czyli fregaty F126, został anulowany.
Rynek wyraźnie przejął się tą wiadomością, bo po niej akcje spółki runęły o ok. 20%. Poza usunięciem istotnej kontrybucji do potencjalnych przyszłych wyników ustanowiło to również precedens, w którym duży i kosztowny projekt zostaje bezceremonialnie anulowany – co dodatkowo zwiększa niepewność wokół reszty portfela zamówień spółki.
Ta reakcja rynku jednak była głęboko przesadzona względem znanych nam faktów:
- Nominalny koszt programu miał sięgać (w całym okresie trwania) aż 18 miliardów euro.
- Jednak do Rheinmetall miała trafić stosunkowo niewielka część tej sumy.
- Zarząd zakomunikował, że presja na prognozy na koniec tego roku z tytułu anulowania programu to 300 milionów euro, czyli 2% całego przychodu.
Po przeciwnej stronie stoi szansa dla spółki - której rynek obecnie ewidentnie nie wycenia. Systemem, na bazie którego Rheinmetall może zbudować zupełnie nowy, duży filar swojej dominacji rynkowej, jest Skyranger oraz Skynex.
Histeria dronów
Drony są obecnie odmieniane przez wszystkie przypadki w kontekście przyszłości działań wojennych. Fascynację tą klasą sprzętu łatwo zrozumieć z uwagi na to, jak szybko stały się powszechne i efektywne – lub efektowne.
Nie brakuje odważnych teorii które postulują budowę zupełnie nowych konceptów prowadzenia wojny i konstrukcji sił zbrojnych. Systemy Skyranger i Skynex mogą być kluczowe w sprowadzeniu tych założeń na ziemię.
„Nowoczesna” koncepcja dronów narodziła się w po-rewolucyjnym Iranie, który potrzebował taniego i prostego sposobu, by w razie konfliktu (takiego jak ten obecnie) móc razić nieruchome i/lub powolne cele w obrębie Zatoki Perskiej.
Koncepcję tę rozwinęła Ukraina w 2022 roku, stopniowo adaptując drony wielowirnikowe/FPV na potrzeby zwalczania personelu wroga oraz pojazdów. Obie te koncepcje podpatrzyli i z różnym sukcesem wdrożyli z czasem Rosjanie.
Wszystkie te kraje mają wspólny mianownik, wprowadzenie dronów nie było innowacją, a desperacją, która miała zaadresować strukturalne braki w sprzęcie, technologii, ludziach czy przemyśle. Nie znaczy to, że konstrukcje te można zignorować, są one poważnym wyzwaniem dla bezpieczeństwa narodowego, nie tylko w Europie.
Drony to jednak nie alternatywa dla konwencjonalnych systemów uzbrojenia czy dzisiejszego, zachodniego konceptu sił zbrojnych, nie jest to też zagrożenie dla obecnych hegemonów rynku uzbrojenia. To „tylko i aż” kolejne ryzyko i aktywo, którym trzeba zarządzać.
Ślepa uliczka kontra kompromis
W miarę jak drony stają się coraz bardziej odporne na zakłócenia, coraz ważniejsze staje się neutralizowanie kinetyczne. Zestrzeliwanie dronów jest bardzo trudne dla standardowych karabinów czy systemów lufowych.
- Pociski rakietowe, bardzo często są drogie, dostępne w ograniczonym wolumenie i/lub słabo sprawdzają się przeciwko mniejszym dronom.
- Drony przechwytujące są obiecującym rozwiązaniem, ale mają istotne ograniczenia jak np. Ilość efektorów na jednym nośniku.
- Rozwiązaniem bardziej „wysoko-technologicznym” jest broń energetyczna. Amerykanie mają już pierwsze działające konstrukcje tego typu – HELIOS i LOCUST.
- Są to konstrukcje imponujące technicznie, co nie przeszkadza im być kompletnie bezużytecznymi w przypadku wystąpienia deszczu, mgły, dymu, śniegu lub pyłu w konsekwencji zjawiska dyfrakcji.
- Odpowiedzią na te wzywania mogła by być broń mikrofalowa - jednak prace nad tymi projektami są jeszcze na relatywnie wczesnych etapach.
Skyranger reprezentuje starą koncepcję, dostosowaną do dzisiejszych warunków. Systemy te są w stanie osłaniać ważne obiekty i granice przed dronami oraz neutralizować większość statków latających już na linii walk z uwagi na możliwość montażu na podwoziu wozu opancerzonego. System działa, jest (względnie) prosty, skalowalny, nie wymaga zmian w logistyce i, co najważniejsze, adresuje problem, który Europa i NATO mają tu i teraz, czyli coraz częstsze ataki dronów, które stają się coraz mniej „hybrydowe”.
Kamil Szczepański
Analityk Rynków Finansowych XTB
Ciąg Dalszy w artykule "Wszystko, czego nie wiesz o Rheinmetall: Prognozy" [Tylko na platformie xStation5]



Podsumowanie Dnia: Wyceny znów pod presją, kapitał ucieka od technologii

Przegląd rynkowy: “Niezłe” wyniki to za mało – techy pogłębiają spadki; ropa najdroższa od maja (22.10.2026)


Komentarz walutowy: Znów nerwowo na kursie złotego. Inwestorzy uciekają do franka i jena



📑Podsumowanie dnia: SpaceX i sektor technologiczny napędzają Wall Street, ropa gwałtownie cofa się poniżej 97 USD
Ta publikacja handlowa jest informacyjna i edukacyjna. Nie jest rekomendacją inwestycyjną ani informacją rekomendującą lub sugerującą strategię inwestycyjną. W materiale nie sugerujemy żadnej strategii inwestycyjnej ani nie świadczymy usługi doradztwa inwestycyjnego. Materiał nie uwzględnia indywidualnej sytuacji finansowej, potrzeb i celów inwestycyjnych klienta. Nie jest też ofertą sprzedaży ani subskrypcji. Nie jest zaproszeniem do nabycia, reklamą ani promocją jakichkolwiek instrumentów finansowych. Publikację handlową przygotowaliśmy starannie i obiektywnie. Przedstawiamy stan faktyczny znany autorom w chwili tworzenia dokumentu. Nie umieszczamy w nim żadnych elementów oceniających. Informacje i badania oparte na historycznych danych lub wynikach oraz prognozy nie stanowią pewnego wskaźnika na przyszłość. Nie odpowiadamy za Twoje działania lub zaniechania, zwłaszcza za to, że zdecydujesz się nabyć lub zbyć instrumenty finansowe na podstawie informacji z tej publikacji handlowej. Nie odpowiadamy też za szkody, które mogą wynikać z bezpośredniego czy też pośredniego wykorzystania tych informacji. Inwestowanie jest ryzykowne. Inwestuj odpowiedzialnie.