



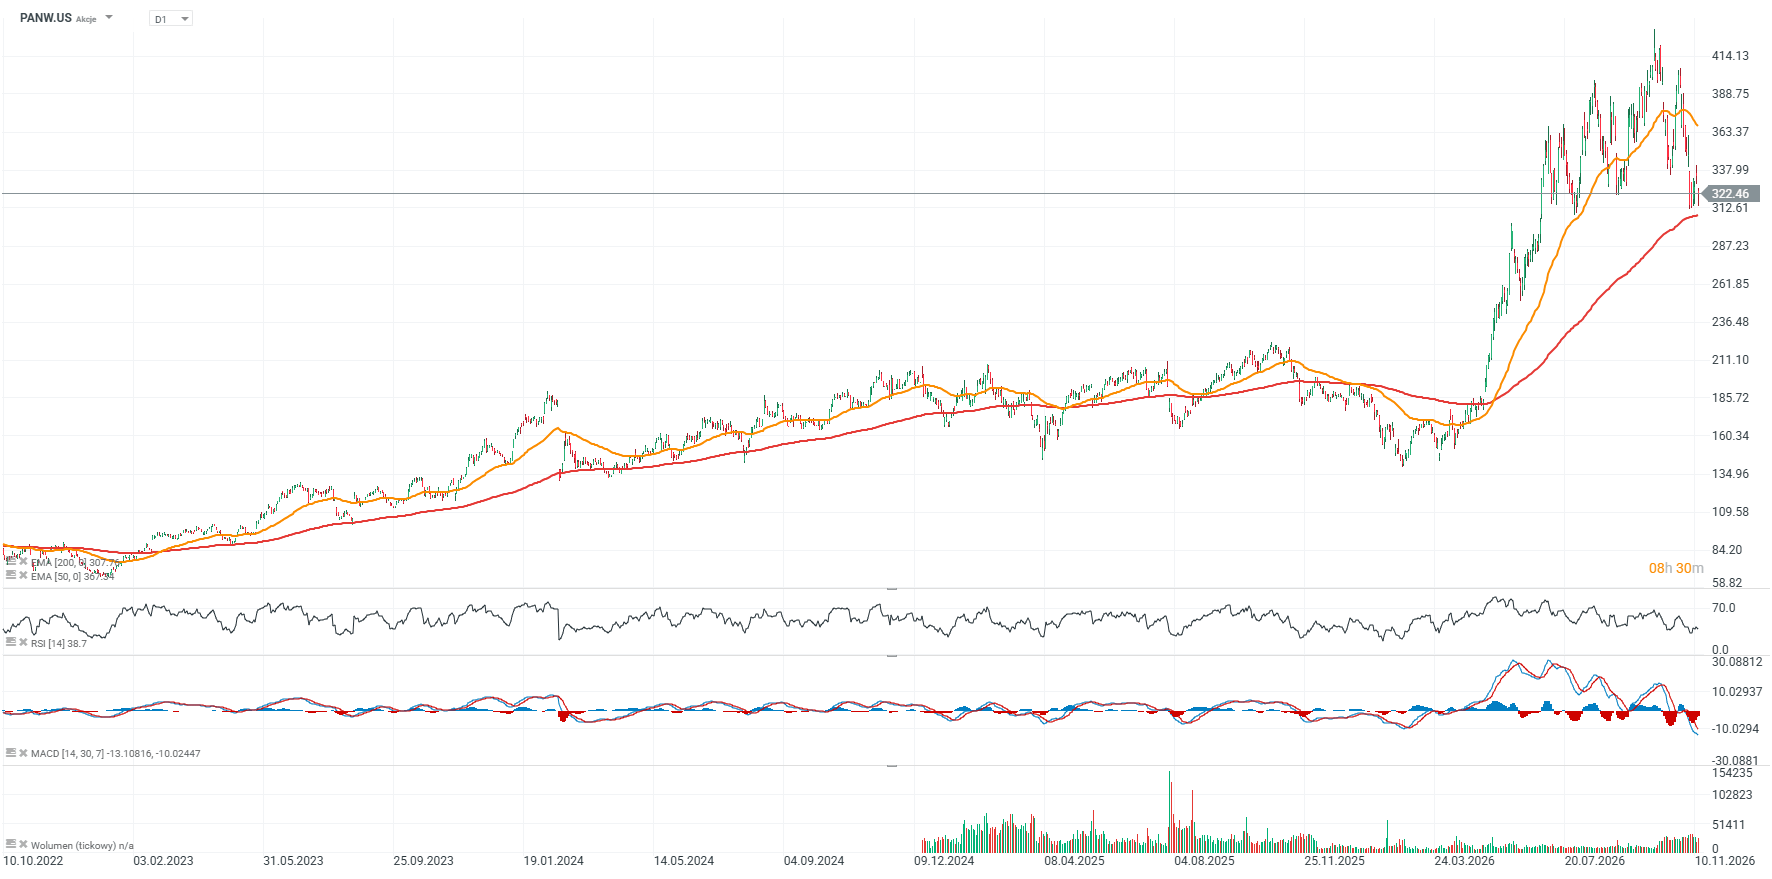
Palo Alto Networks zyskuje w handlu przedsesyjnym blisko 3,5% po tym, jak analitycy KeyBanc podnieśli rekomendację dla spółki z „Sector Weight” do „Overweight”, wyznaczając cenę docelową na poziomie 380 USD wobec 322 USD na zamknięciu wczorajszej sesji. Bank wskazuje, że około 20% przecena akcji w ostatnim miesiącu może stanowić atrakcyjną okazję inwestycyjną, szczególnie w obliczu spodziewanego przyspieszenia wydatków na cyberbezpieczeństwo w 2027 roku. Spółka poda wyniki kwartalne w dniu 18 listopada 2026 roku.
-
Budżety na cyberbezpieczeństwo mogą wzrosnąć o ponad 20% w 2027 roku, wobec jednocyfrowej dynamiki na początku 2026 roku i oczekiwanego wzrostu w okolice 15% pod koniec bieżącego roku. Prognozy opierają się na rozmowach KeyBanc z dyrektorami ds. bezpieczeństwa informacji (CISO).
-
Rozwój AI zwiększa skalę i złożoność cyberzagrożeń, zmuszając przedsiębiorstwa do zwiększania nakładów na ochronę infrastruktury, danych i systemów sztucznej inteligencji.
-
Palo Alto Networks i CrowdStrike mogą należeć do głównych beneficjentów konsolidacji rynku, ponieważ przedsiębiorstwa coraz częściej ograniczają liczbę dostawców i wybierają kompleksowe platformy bezpieczeństwa.
-
KeyBanc pozytywnie ocenia perspektywy wyników Palo Alto za I kwartał roku fiskalnego, wskazując również na silny popyt wśród partnerów handlowych. W III kwartale wszyscy ankietowani resellerzy osiągnęli lub przekroczyli swoje cele sprzedażowe.
-
Przewagę konkurencyjną Palo Alto może wzmacniać rozwój agentic AI w cyberbezpieczeństwie, gdzie szerokie zasoby własnych danych i zintegrowane rozwiązania mogą utrudniać wejście nowych konkurentów, w tym dostawców modeli językowych.
Zdaniem KeyBanc Palo Alto Networks jest dobrze pozycjonowane do wykorzystania rosnących wydatków na cyberbezpieczeństwo, choć realizacja tego scenariusza będzie zależała od faktycznego tempa wzrostu budżetów klientów i utrzymania przewagi konkurencyjnej spółki.
Dlaczego Palo Alto Networks może być jednym z największych beneficjentów rozwoju AI?
Rozwój sztucznej inteligencji zmienia strukturę wydatków na cyberbezpieczeństwo, a Palo Alto Networks może korzystać nie tylko ze wzrostu rynku, ale również z przejmowania udziałów konkurentów. Coraz więcej przedsiębiorstw rezygnuje z kilkunastu niezależnych narzędzi bezpieczeństwa na rzecz zintegrowanych platform obejmujących ochronę sieci, chmury, tożsamości i operacji bezpieczeństwa (SOC). Strategia ta, określana przez Palo Alto jako platformization, może zwiększać wartość kontraktów, przychody abonamentowe oraz koszty zmiany dostawcy.
Spółka ma już konkretne wyniki potwierdzające skuteczność tego modelu. W IV kwartale roku fiskalnego 2026 przychody wzrosły o 34% r/r do 3,41 mld USD, a wartość powtarzalnych przychodów z rozwiązań Next-Generation Security (NGS ARR) zwiększyła się o 63%, osiągając 9,1 mld USD. Dodatkowo ponad 65% NGS ARR pochodziło od klientów korzystających ze zintegrowanych platform. Wraz z rozwojem autonomicznych agentów AI rośnie znaczenie automatycznego wykrywania zagrożeń i reagowania na incydenty, co może dodatkowo wzmacniać pozycję dostawców dysponujących dużymi zbiorami danych o cyberzagrożeniach.
Czy 20% przecena akcji Palo Alto Networks stwarza okazję inwestycyjną
Zdaniem KeyBanc niedawna przecena nie odzwierciedla poprawiających się perspektyw branży, a cena docelowa 380 USD oznacza około 18% potencjału wzrostowego względem kursu zamknięcia z 12 listopada. Fundamentem tej oceny pozostaje oczekiwane przyspieszenie wydatków na cyberbezpieczeństwo w 2027 roku, jednak sam wzrost budżetów klientów nie gwarantuje proporcjonalnego wzrostu zysków Palo Alto. Szczególnie istotne będzie utrzymanie wysokiej dynamiki przychodów abonamentowych, poprawa rentowności oraz skuteczna integracja przejętych biznesów.
Najbliższym sprawdzianem będą wyniki za I kwartał roku fiskalnego 2027, zaplanowane na 18 listopada. Spółka prognozuje przychody na poziomie 3,30–3,31 mld USD oraz NGS ARR w przedziale 9,54–9,56 mld USD. Kluczowe dla inwestorów będzie jednak nie tylko przekroczenie prognoz, lecz także jakość wzrostu, szczególnie udział wzrostu organicznego i jego przełożenie na przepływy pieniężne. Strategia przejęć może przyspieszać ekspansję Palo Alto, ale jednocześnie zwiększa złożoność biznesu i utrudnia ocenę tempa rozwoju podstawowej działalności.
Wykres ceny akcji Palo Alto Networks (interwał D1)
Źródło: XTB



US Open: Wall Street próbuje odbić po trudnym tygodniu. Fed i Nvidia przyciągają uwagę rynku
Komentarz Giełdowy: Niedywersyfikowalne ryzyko
Cerebras: świetne wyniki, wielkie obietnice i rosnące szanse na rynku AI

PULS GPW: WIG20 dalej rośnie, dane PKB GUS
Ta publikacja handlowa jest informacyjna i edukacyjna. Nie jest rekomendacją inwestycyjną ani informacją rekomendującą lub sugerującą strategię inwestycyjną. W materiale nie sugerujemy żadnej strategii inwestycyjnej ani nie świadczymy usługi doradztwa inwestycyjnego. Materiał nie uwzględnia indywidualnej sytuacji finansowej, potrzeb i celów inwestycyjnych klienta. Nie jest też ofertą sprzedaży ani subskrypcji. Nie jest zaproszeniem do nabycia, reklamą ani promocją jakichkolwiek instrumentów finansowych. Publikację handlową przygotowaliśmy starannie i obiektywnie. Przedstawiamy stan faktyczny znany autorom w chwili tworzenia dokumentu. Nie umieszczamy w nim żadnych elementów oceniających. Informacje i badania oparte na historycznych danych lub wynikach oraz prognozy nie stanowią pewnego wskaźnika na przyszłość. Nie odpowiadamy za Twoje działania lub zaniechania, zwłaszcza za to, że zdecydujesz się nabyć lub zbyć instrumenty finansowe na podstawie informacji z tej publikacji handlowej. Nie odpowiadamy też za szkody, które mogą wynikać z bezpośredniego czy też pośredniego wykorzystania tych informacji. Inwestowanie jest ryzykowne. Inwestuj odpowiedzialnie.