


- Amazon planuje przeznaczyć 220 mld USD na nakłady inwestycyjne w 2026 roku.
- Konsensus zakłada przychody AWS na poziomie 45,4 mld USD i marżę operacyjną 37,3 proc.
- Inwestorzy oczekują dowodów, że wydatki na sztuczną inteligencję przynoszą zyski.

- Amazon planuje przeznaczyć 220 mld USD na nakłady inwestycyjne w 2026 roku.
- Konsensus zakłada przychody AWS na poziomie 45,4 mld USD i marżę operacyjną 37,3 proc.
- Inwestorzy oczekują dowodów, że wydatki na sztuczną inteligencję przynoszą zyski.
Microsoft i Alphabet dostarczyły w tym tygodniu dwa zupełnie różne scenariusze dla spółek inwestujących miliardy dolarów w sztuczną inteligencję. Microsoft został nagrodzony przez rynek za mocny wzrost Azure, który pokazał, że popyt na infrastrukturę AI przekłada się na coraz większą skalę biznesu chmurowego. Alphabet znalazł się po drugiej stronie tej historii. Mocna przecena akcji po publikacji wyników pokazała, że inwestorzy potrafią bardzo surowo ocenić raport, gdy pojawiają się wątpliwości dotyczące relacji między skalą inwestycji a perspektywami finansowymi. Dla Amazona, który dziś po sesji zamknie sezon wyników największych hyperscalerów, różnica między tymi reakcjami ma kluczowe znaczenie. Rynek chce zobaczyć nie tylko dalszy wzrost AWS, ale przede wszystkim dowód, że gigantyczne wydatki na centra danych i AI będą przynosiły proporcjonalnie wysokie przychody i zyski.
Poprzedni kwartał dał Amazonowi mocną pozycję wyjściową, a oczekiwania wobec AWS pozostają wysokie. Teraz spółka musi pokazać, że potrafi powtórzyć sukces Microsoftu i uniknąć scenariusza, który spotkał Alphabet. W praktyce oznacza to konieczność przedstawienia przekonujących danych o wzroście chmury, utrzymaniu rentowności oraz perspektywach na kolejne kwartały. Przy takiej skali inwestycji samo pobicie konsensusu może nie wystarczyć, jeśli prognozy nie potwierdzą, że popyt na AI uzasadnia dalsze zwiększanie nakładów.
AWS pozostaje najważniejszym punktem raportu
Największe znaczenie będzie miała kondycja Amazon Web Services. W poprzednim kwartale przychody AWS wzrosły o 37 proc. rok do roku, do 42,2 mld USD, osiągając najwyższą dynamikę od 18 kwartałów. Teraz rynek oczekuje około 45,4 mld USD przychodów z chmury, co oznaczałoby dalszy wzrost o blisko 38 proc. rok do roku. To właśnie AWS ma udowodnić, że rosnący popyt na moc obliczeniową, usługi AI i infrastrukturę chmurową pozwala Amazonowi zwiększać skalę działalności w tempie uzasadniającym coraz większe inwestycje.
Po raportach Microsoftu i Alphabetu nie wystarczy jednak samo potwierdzenie, że klienci nadal wydają na chmurę. Rynek będzie szukał dowodów, że Amazon potrafi wykorzystać ten popyt równie skutecznie jak konkurenci. Istotne będą zarówno dynamika przychodów AWS, jak i rentowność segmentu. Konsensus zakłada marżę operacyjną na poziomie około 37,3 proc., wobec 35 proc. oczekiwanych jeszcze w poprzednim kwartale. Mocne przychody przy jednoczesnej poprawie marży byłyby dla inwestorów znacznie lepszym sygnałem niż wzrost osiągnięty za cenę dalszego pogorszenia rentowności.
Najważniejsze oczekiwania rynku
• Przychody całej grupy: około 202,2 mld USD, wzrost o około 12 proc. rok do roku.
• Zysk na akcję: około 1,97 USD.
• Przychody AWS: około 45,4 mld USD, wzrost o blisko 38 proc. rok do roku.
• Marża operacyjna AWS: około 37,3 proc.
• Przychody w Ameryce Północnej: około 113,8 mld USD.
• Marża operacyjna handlu w Ameryce Północnej: około 6,8 proc.
• Nakłady inwestycyjne w 2026 roku: około 220 mld USD.
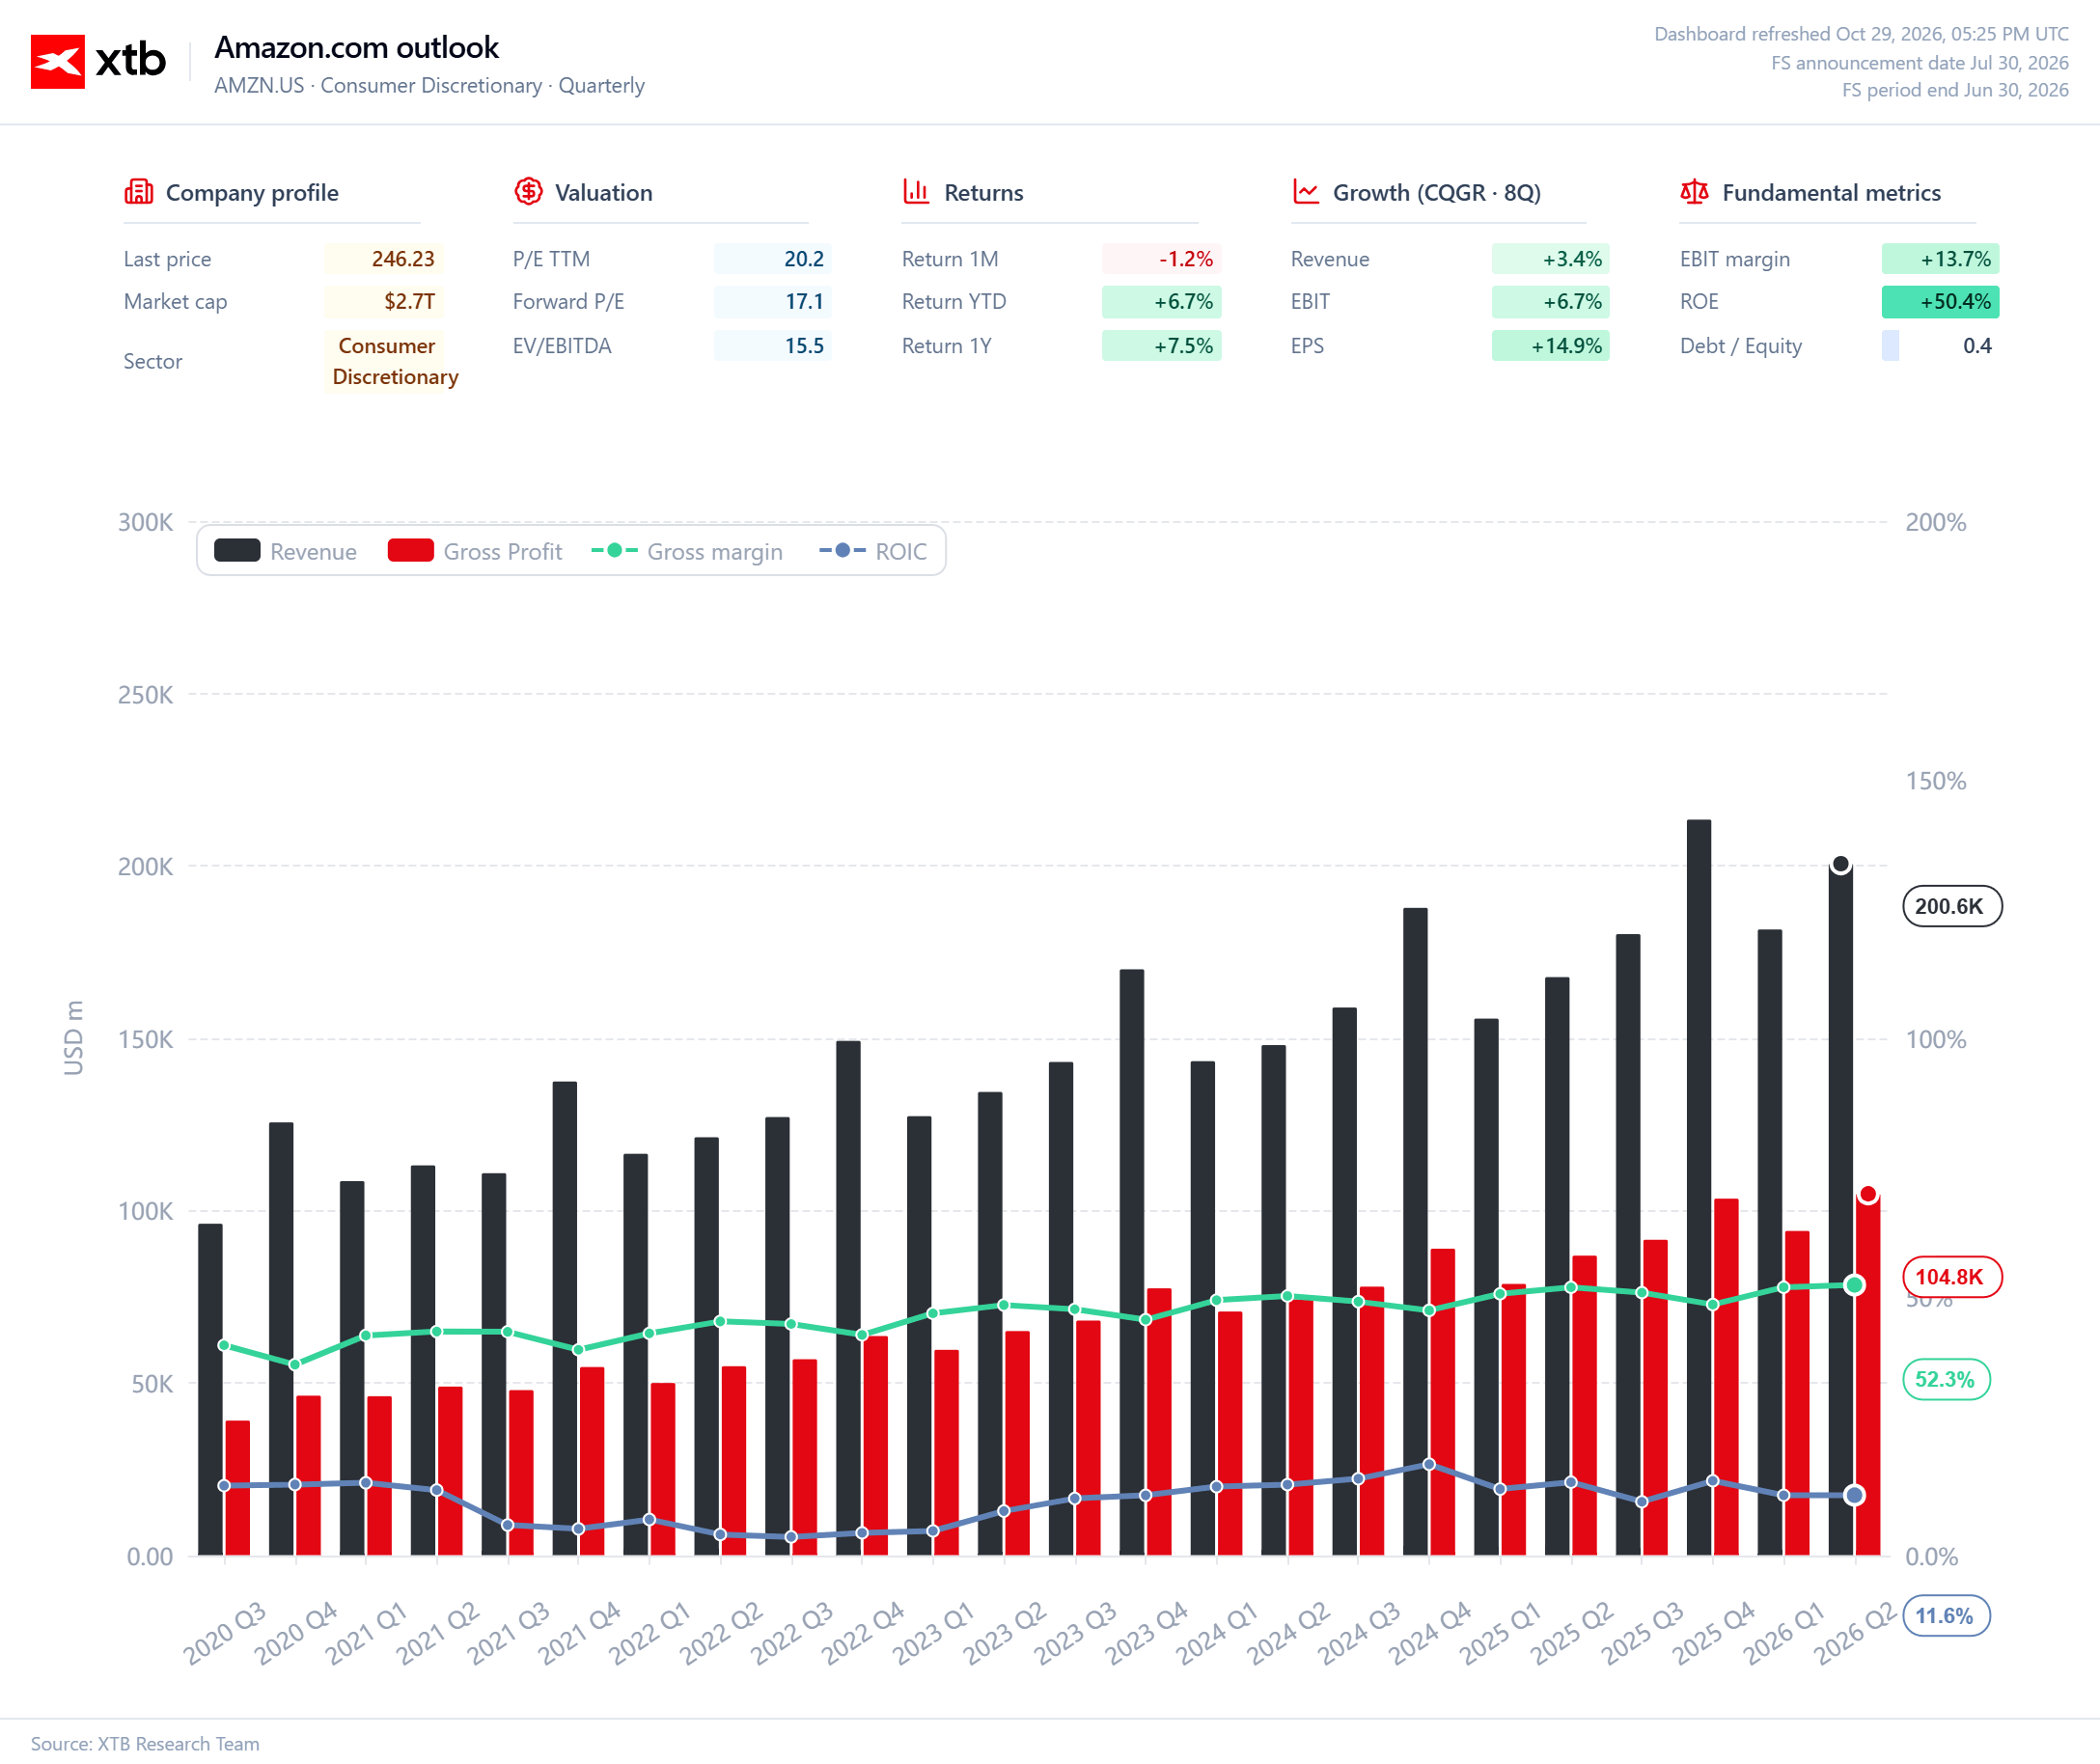
Wydatki na AI muszą zacząć przynosić efekty
Amazon planuje przeznaczyć w tym roku około 220 mld USD na nakłady inwestycyjne, po podniesieniu wcześniejszych założeń o 20 mld USD. Ogromna część tych pieniędzy trafia na rozbudowę infrastruktury technologicznej, w tym centrów danych potrzebnych do obsługi rosnącego zapotrzebowania na AI. Skala wydatków jest tak duża, że coraz trudniej oceniać spółkę wyłącznie przez pryzmat tempa wzrostu przychodów. Inwestorzy chcą wiedzieć, kiedy dodatkowa moc obliczeniowa zacznie przekładać się na odpowiednio wysokie przepływy pieniężne i zyski.
To właśnie tutaj leży najważniejsze ryzyko. Wzrost nakładów może przez pewien czas wyprzedzać wzrost przychodów, obciążając wolne przepływy pieniężne i zwiększając presję na rentowność. Amazon musi więc pokazać nie tylko, że popyt na AWS jest silny, ale również że inwestycje pozwalają mu ten popyt monetyzować. Równie ważne będzie to, co zarząd powie o wydatkach w 2027 roku. Jeżeli kolejny etap rozbudowy infrastruktury będzie wymagał jeszcze większego budżetu, rynek będzie oczekiwał konkretnych argumentów przemawiających za taką decyzją.
Handel detaliczny schodzi na drugi plan, ale nie znika z radaru
Choć uwaga inwestorów skupi się na chmurze, działalność detaliczna nadal ma znaczenie dla całego obrazu finansowego Amazona. Oczekiwania wobec przychodów w Ameryce Północnej nieco się obniżyły, a presja inflacyjna i cła mogą odbijać się zarówno na wydatkach konsumentów, jak i na marżach spółki. Konsensus zakłada marżę operacyjną handlu w Ameryce Północnej na poziomie 6,8 proc., przy czym prognozy rentowności na trzeci i czwarty kwartał zostały obniżone w ostatnich miesiącach.
Rynek będzie też patrzył na perspektywy czwartego kwartału, tradycyjnie ważnego dla handlu ze względu na sezon świąteczny. Amazon potrzebuje stabilnej kondycji podstawowego biznesu, aby finansować rozwój nowych obszarów i ograniczać wpływ wysokich nakładów inwestycyjnych na przepływy pieniężne. Słabszy handel detaliczny nie musi przekreślić dobrego raportu, ale w połączeniu z rozczarowującą dynamiką AWS mógłby znacząco zmienić jego odbiór.
Prognozy na kolejny kwartał mogą zdecydować o reakcji akcji
Przy obecnych oczekiwaniach równie ważne jak wyniki za miniony kwartał będą prognozy na koniec roku. Inwestorzy będą chcieli zobaczyć, czy AWS utrzyma wysoką dynamikę wzrostu, jak zarząd ocenia popyt na usługi AI i czy rosnące koszty infrastruktury nie zaczną mocniej ograniczać marż. Istotne będzie również stanowisko w sprawie nakładów inwestycyjnych. Każdy sygnał, że Amazon musi wydawać jeszcze więcej, zanim inwestycje zaczną przynosić oczekiwane korzyści, może spotkać się z nerwową reakcją rynku.
Opcje giełdowe wskazują, że inwestorzy przygotowują się na wyraźny ruch kursu po publikacji wyników. Rynek instrumentów pochodnych wycenia zmianę rzędu około 8 proc. w obu kierunkach. To pokazuje, że stawka jest wysoka, a sam wynik zgodny z konsensusem może nie wystarczyć, jeśli prognozy na kolejny kwartał okażą się rozczarowujące.
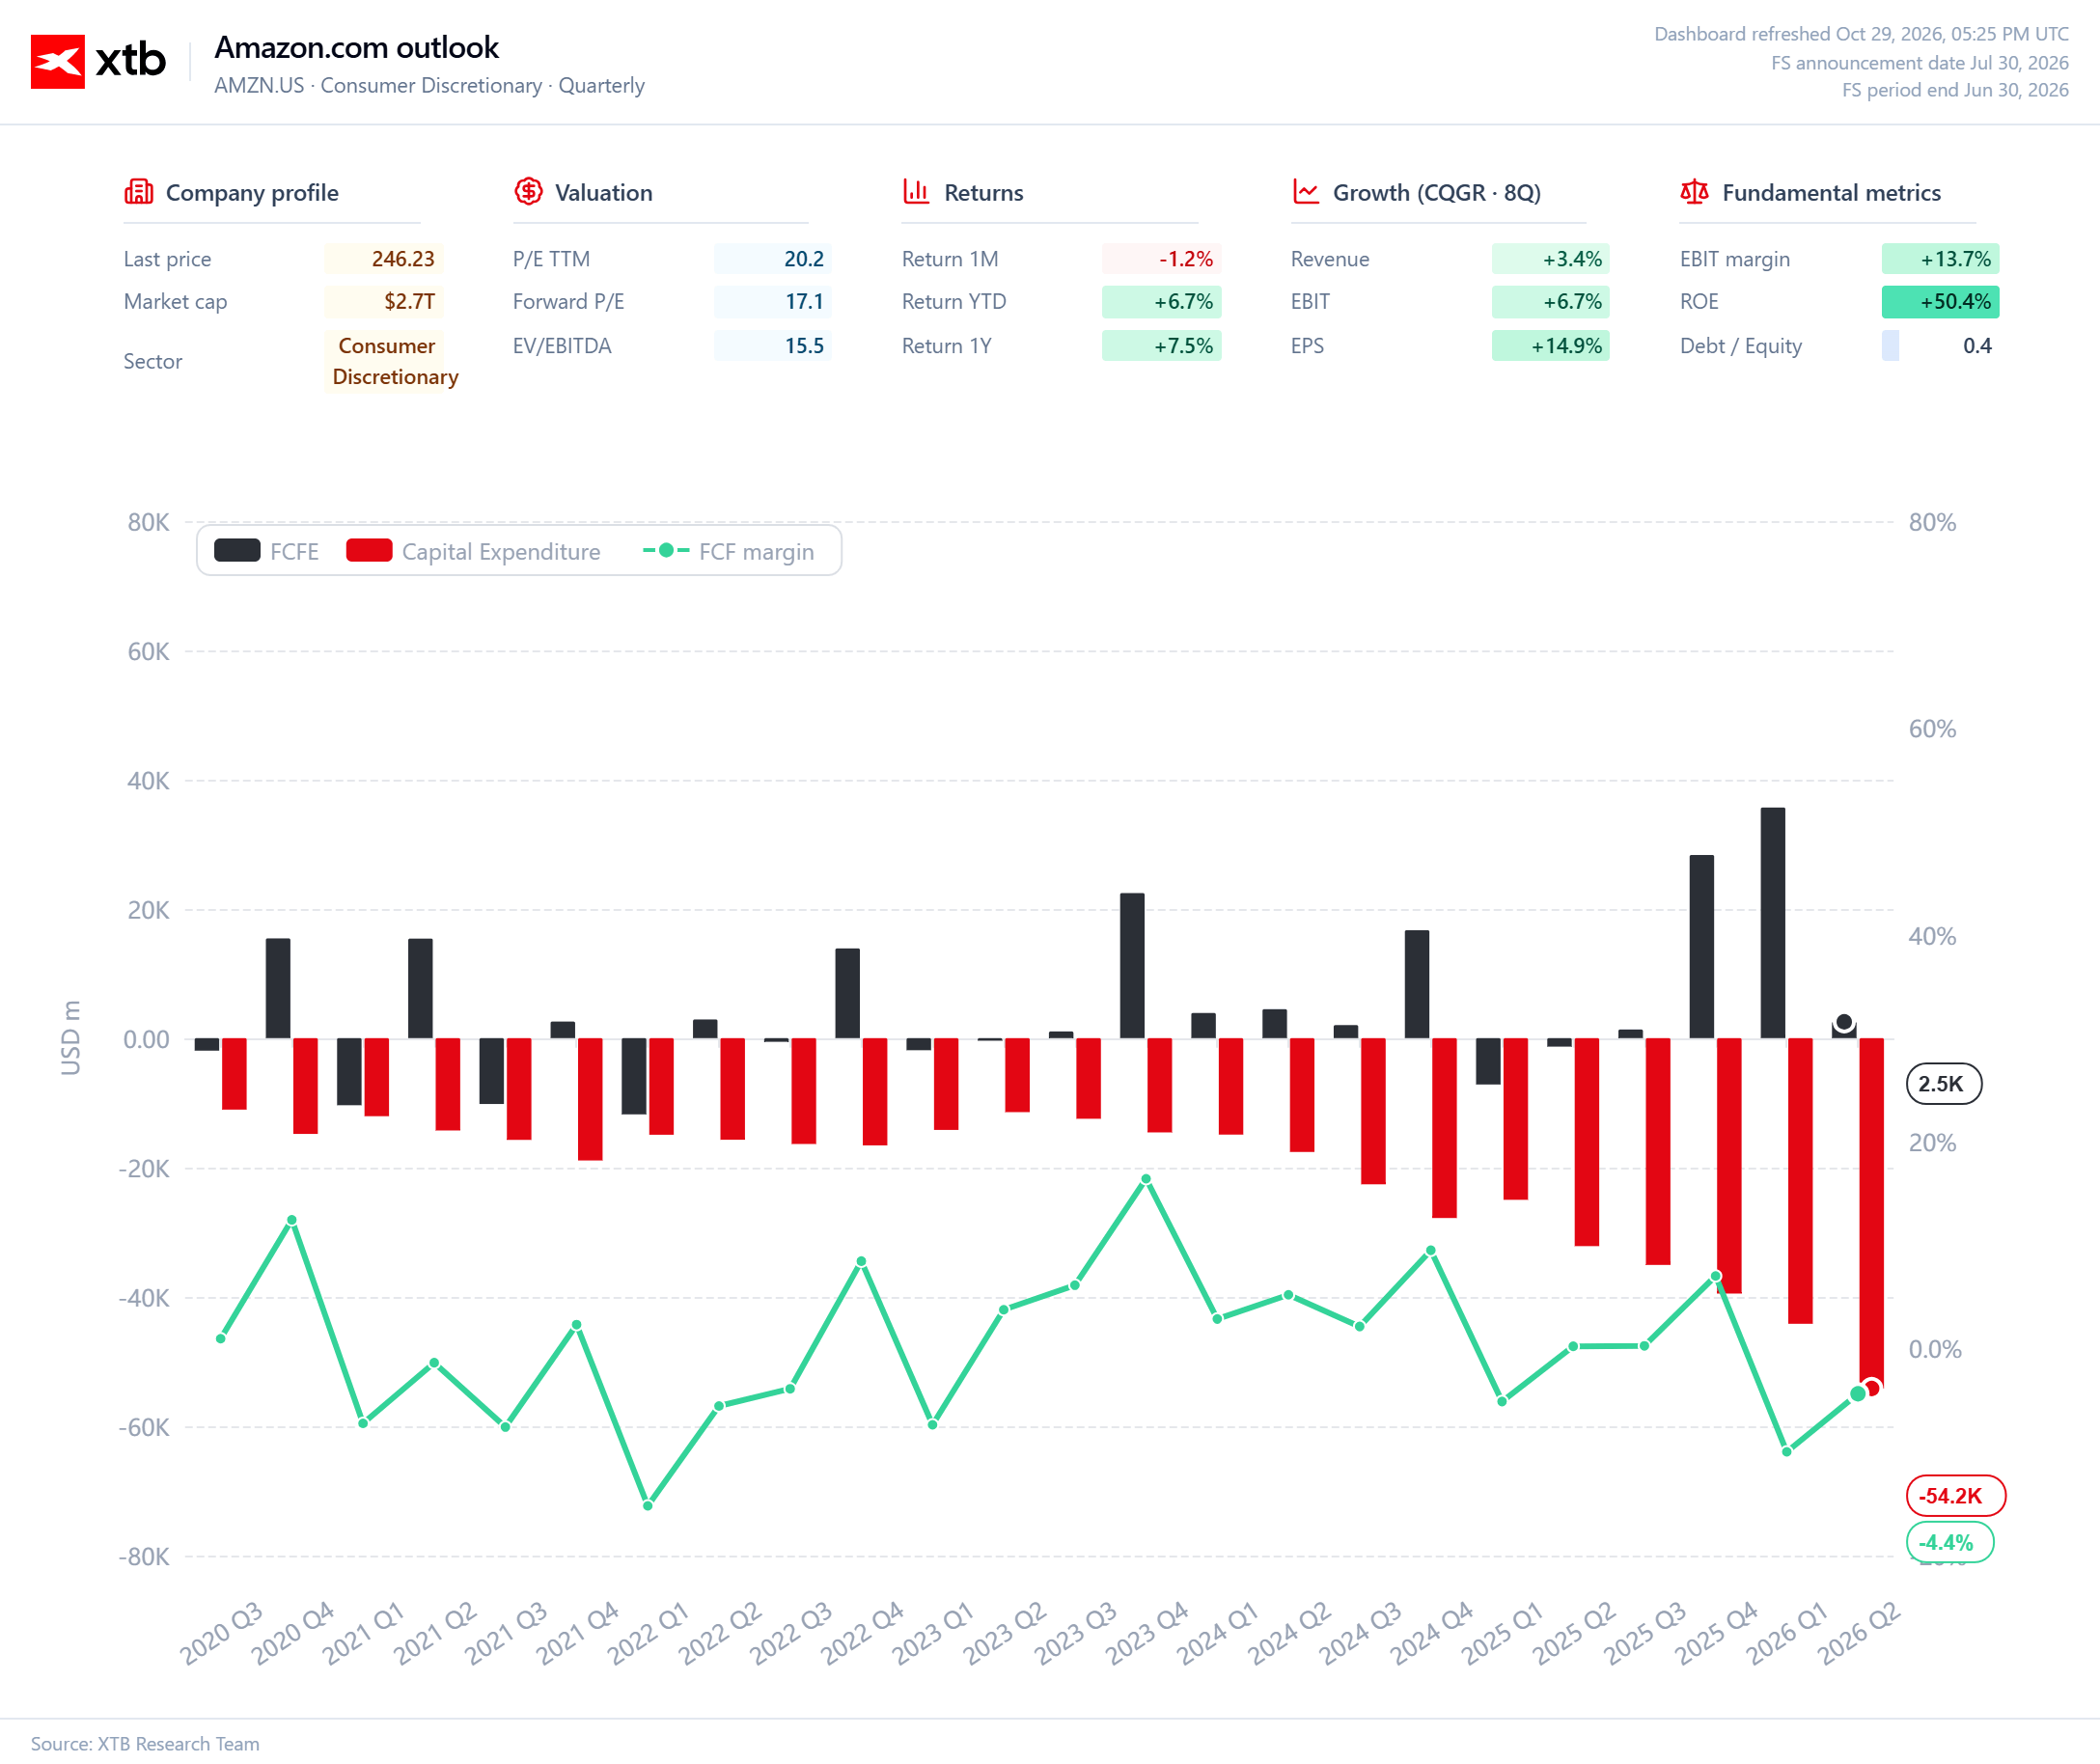
Amazon musi udowodnić, że skala inwestycji ma sens
Amazon publikuje wyniki w momencie, gdy rynek bardzo wyraźnie różnicuje zwycięzców i przegranych wyścigu o infrastrukturę AI. Microsoft pokazał, że przyspieszenie wzrostu chmury może uzasadnić ogromne inwestycje i spotkać się z pozytywną reakcją inwestorów. Alphabet przypomniał natomiast, jak gwałtowna może być przecena, gdy raport nie spełnia oczekiwań rynku. Amazon musi dziś udowodnić, że znajduje się bliżej pierwszego scenariusza. Kluczowe będą nie tylko przychody AWS, ale też marże, prognozy i perspektywy nakładów inwestycyjnych.
Inwestorzy chcą zobaczyć, że miliardy wydawane dziś na AI zbudują jeszcze większy biznes jutro. Jeśli zarząd nie przedstawi przekonujących argumentów, nawet mocne wyniki mogą nie wystarczyć, by uchronić akcje przed negatywną reakcją. Po tym, jak Microsoft zyskał uznanie rynku, a Alphabet został mocno przeceniony, Amazon musi pokazać, że potrafi nie tylko inwestować na ogromną skalę, ale też przekuwać te wydatki w trwały wzrost biznesu i zysków.
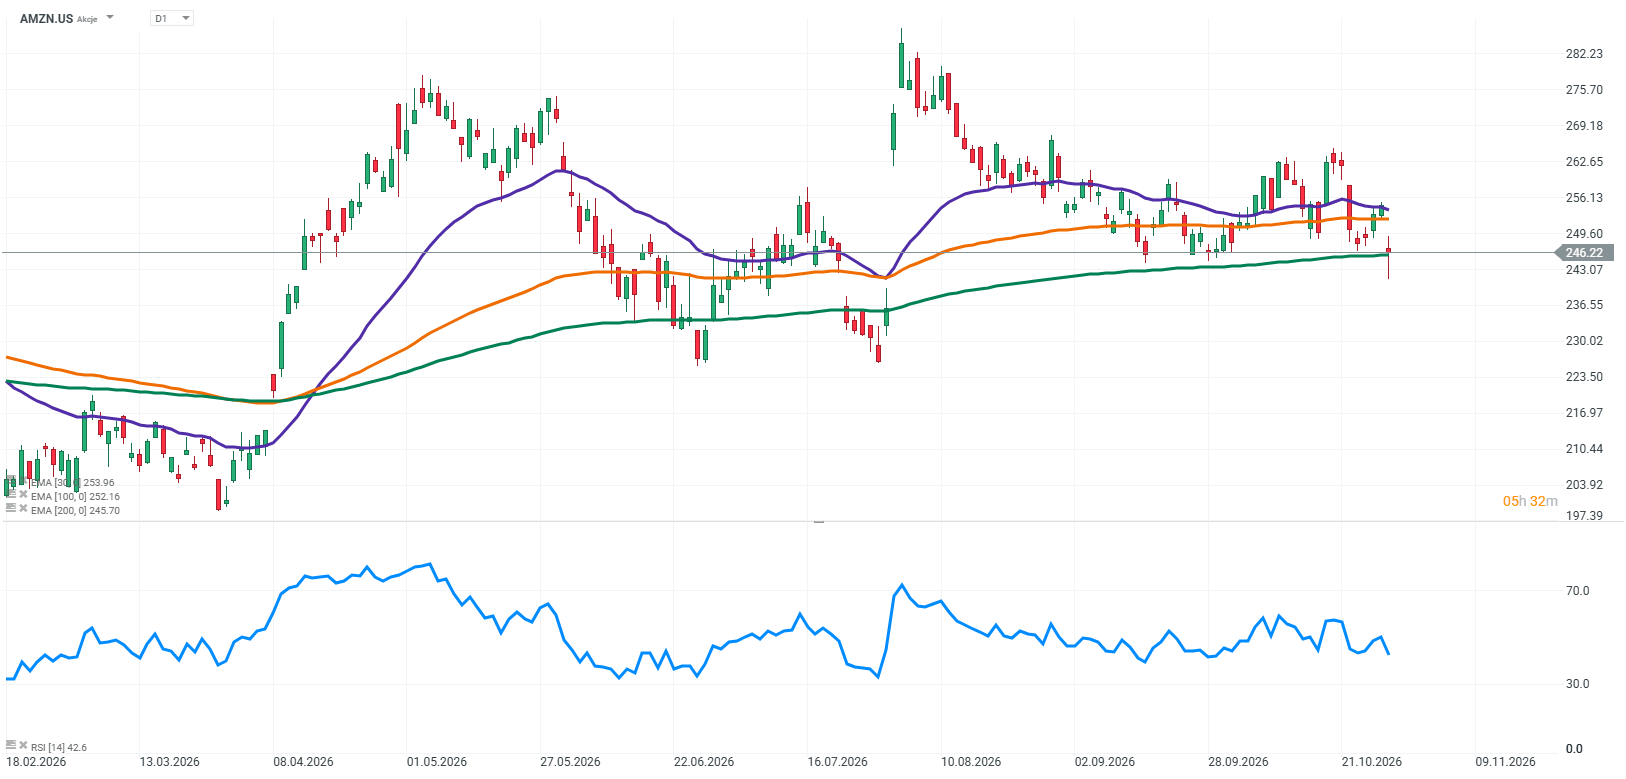
Źródło: XTB Research


Woda i uran. Inwestycyjna szansa czy pułapka na naiwnych?

Intel przed wynikami: boom na procesory serwerowe daje szansę na poprawę wyników
Komentarz Giełdowy: Klęska urodzaju?
Inwestycje przyszłości bez przyszłości: Woda & Uran
Ta publikacja handlowa jest informacyjna i edukacyjna. Nie jest rekomendacją inwestycyjną ani informacją rekomendującą lub sugerującą strategię inwestycyjną. W materiale nie sugerujemy żadnej strategii inwestycyjnej ani nie świadczymy usługi doradztwa inwestycyjnego. Materiał nie uwzględnia indywidualnej sytuacji finansowej, potrzeb i celów inwestycyjnych klienta. Nie jest też ofertą sprzedaży ani subskrypcji. Nie jest zaproszeniem do nabycia, reklamą ani promocją jakichkolwiek instrumentów finansowych. Publikację handlową przygotowaliśmy starannie i obiektywnie. Przedstawiamy stan faktyczny znany autorom w chwili tworzenia dokumentu. Nie umieszczamy w nim żadnych elementów oceniających. Informacje i badania oparte na historycznych danych lub wynikach oraz prognozy nie stanowią pewnego wskaźnika na przyszłość. Nie odpowiadamy za Twoje działania lub zaniechania, zwłaszcza za to, że zdecydujesz się nabyć lub zbyć instrumenty finansowe na podstawie informacji z tej publikacji handlowej. Nie odpowiadamy też za szkody, które mogą wynikać z bezpośredniego czy też pośredniego wykorzystania tych informacji. Inwestowanie jest ryzykowne. Inwestuj odpowiedzialnie.