


Jedną z najpopularniejszych strategii inwestowania aktywnego jest tz. Makro-investing. Jest to strategia typu “z góry na dół”, stosowana głównie przez fundusze inwestycyjne i hedgingowe, która polega na identyfikacji strukturalnych trendów gospodarczych, by następnie przechwycić udział w najbardziej kluczowych i obiecujących podmiotów z ekspozycją na te zidentyfikowane trendy.
Strategia inwestowania “makro”, pozwala legendarnym inwestorom takim jak np. Stanley Druckenmiller, osiągać świetne stopy wzrostu - nawet w okresach turbulencji rynkowych. Inwestowanie aktywne jest jednak wymagające, identyfikowanie trendów nawet w pojedynczych branżach czy spółkach potrafi być wyzwaniem. Identyfikowanie ich w skali szerokiej gospodarki, zwykle z wyprzedzeniem, a następnie identyfikowanie unikalnych przewag konkretnych podmiotów to już sztuka która udaje się tylko najlepszym.
To właśnie na fali uproszczeń, niezrozumienia oraz nad-interpretacji powstało wiele historii inwestycyjnych, które na pierwszy rzut oka wyglądają jako recepta na sukces - ale nie wytrzymują konfrontacji z jakościową analizą. Ilość historii inwestycyjnych tego typu jest silnie skoncentrowana wśród tz. “Technologii przyszłości”.
Żaden analityk nie może znać przyszłości, jednak dobry analityk może już dziś wskazać błędy merytoryczne oraz myślenie życzeniowe narastające wokół konkretnych podmiotów i klas aktywów.
Woda to życie - ale nie pieniądze
Jednym z trendów, a może raczej wyzwań jakie kroczy w stronę ludzkości, to utrzymanie powszechnego dostępu do wody pitnej. Koncept tz. “dobra podstawowego” jest kluczowy w świecie makroekonomii i finansów nie bez powodu, a trudno znaleźć dobro bardziej podstawowe niż woda.
Organizacja Narodów Zjednoczonych mówi już otwarcie o “erze wodnego bankructwa”, według aktualnych danych, ponad 2 miliardy ludzi nie ma stałego dostępu do wody pitnej, a blisko kolejne 4 miliardy ma kłopoty z regularnością, ilością lub czystością dostępnej wody. Około 30% światowego zasobu ziemi uprawnej oraz 60% terenów nawadnianych jest zagrożona niedoborami wody. Straty ekologiczne z tytułu degradacji zasobów wody pitnej, są szacowane obecnie na ponad 5 bilionów USD od roku 2000.
W wyniku zmian klimatu oraz degradacji środowiska naturalnego, ten problem będzie się tylko nasilał w najbliższych latach. Do 2030 roku, W samej tylko Wielkiej Brytani, koszty tylko z tytuł kosztów dodatkowych ubezpieczeń mają wynieść 3 Biliony na przestrzeni kolejnych 10 lat.
Zapotrzebowanie na wodę to nie tylko potrzeby osobiste populacji. Przemysł, rolnictwo i infrastruktura zużywają kilka razy więcej wody, wody bez której gospodarka stanie w miejscu.
Analizy Bloomberg wskazują że problem zależności biznesu od wody będzie tylko się pogarszał z uwagi na falę inwestycji w centra AI. Aż 50% mocy centrów danych w USA jest zagrożona niedoborami wody, w Chinach jest to aż 75%, w Niemczech, Australi oraz UK ten wskaźnik przekracza 80%.
W tym kontekście naturalną konkluzją jest kreatywność ekspozycji na spółki zajmujące się zabezpieczeniem dostępu do wody pitnej. Konkluzja ta byłaby jednak daleko idącym uproszczeniem, jeśli nie nadinterpretacją.
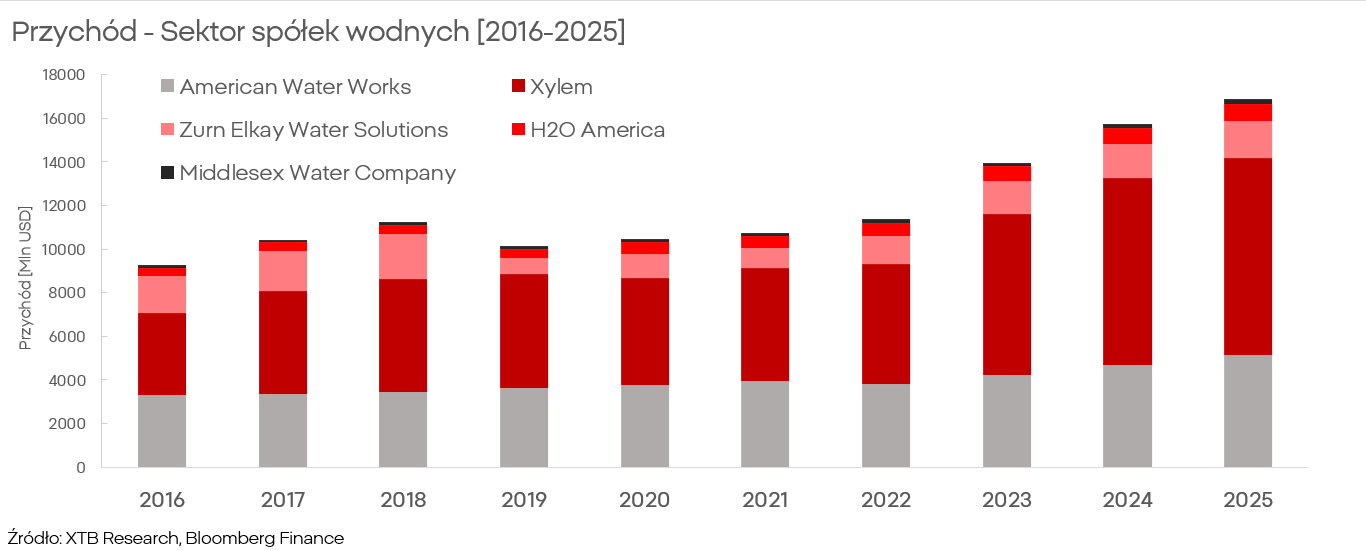
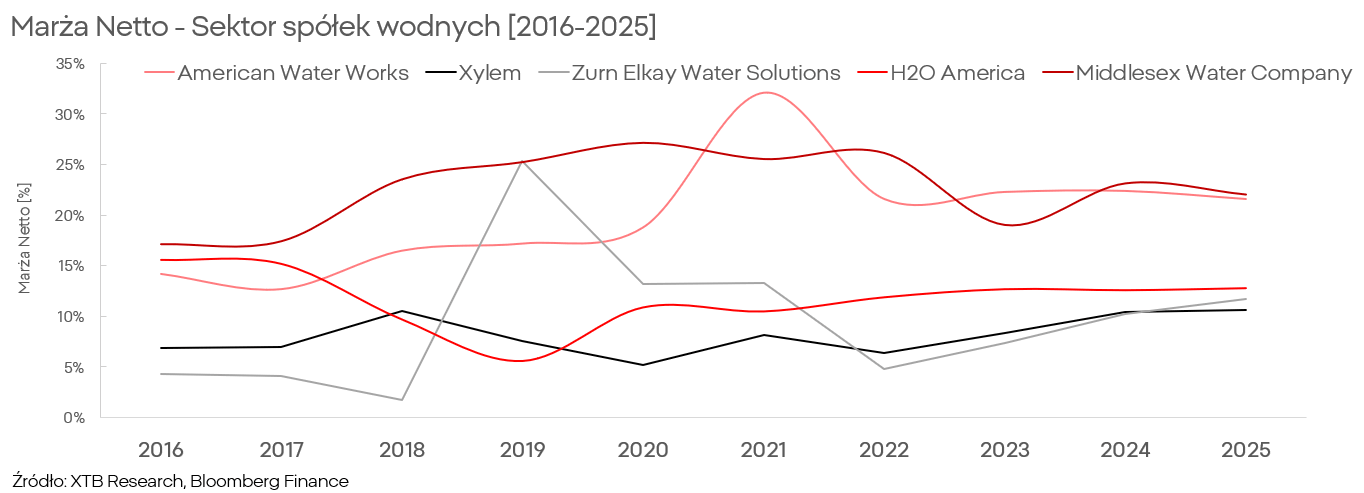
Jednym z najważniejszych i najbardziej niedocenionych czynników kluczowych przy analizie wyspecjalizowanych i niszowych sektorów jak ten spółek wodnych jest tz. “Siła cenowa” (ang. Pricing Power). Niedobór jakiejś usługi czy towaru nie oznacza automatycznego wzrostu marży. Marża może rosnąć jeśli producent jest w stanie wyprodukować więcej za mniej (wzrost efektywności) i/lub jeśli konsument jest w stanie zapłacić więcej za to samo (wzrost wydatków).
Większość regionów oraz populacji dotkniętej niedoborami wody już dziś ma ograniczone możliwości pokrycia kosztów dostępu do surowca, a nawet w regionach lepiej rozwiniętych gdzie możliwość ekspansji cenowej istnienie ograniczać będzie to infrastruktura oraz regulacje.
Nie jest to spekulacja czy hipoteza, a fakt który otwarcie przyznają liderzy branży wodnej. American Water wskazuje w raporcie rocznym za 2025, że perspektywy na wzrost rentowności są silnie ograniczone i opóźnione. A to jest dopiero pierwszy z wielu problemów.
Drugim problemem jest CAPEX. Spółki wodne de-facto nie sprzedają wody, sprzedają dostęp do niej - dostęp który zapewnia infrastruktura. Woda jest surowcem który wymusza na operatorach gigantyczne wolumeny by cały system miał wg. racje bytu. Oznacza to ogromne inwestycje wstępne w celu budowy infrastruktury punktowej i liniowej, a następnie dekady utrzymywania jej oraz zarządzania piętrzącymi się wyzwaniami z tytułu m.in.: zanieczyszczenia, degradacji, strat sieciowych czy zmian temperatury lub zużycia.
Popyt na wodę jest jednak bardziej elastyczny niż może to wskazywać intuicja. Przykładowo, bawełna odpowiada za ok. 30% światowego przemysłu tekstylnego, jednak jej uprawa przechwytuje ok. 90% zużycia wody całej branży - zmiany w projektach i produktach mogą diametralnie zmienić bilans popytu i podaży. Innym przykładem jest stal, gdzie stal z recyklingu potrzebuje ponad 90% mniej wody niż ta nowa.
Bezpieczna przystań
Szereg wyzwań oraz ciasne ramy regulacyjne nie oznaczają jednak że spółki wodne są obiektywnie fatalną inwestycją. Są to często regulowane monopole, z marżą netto w okolicy wysokich kilkunastu procent oraz hojną polityką dywidendową.
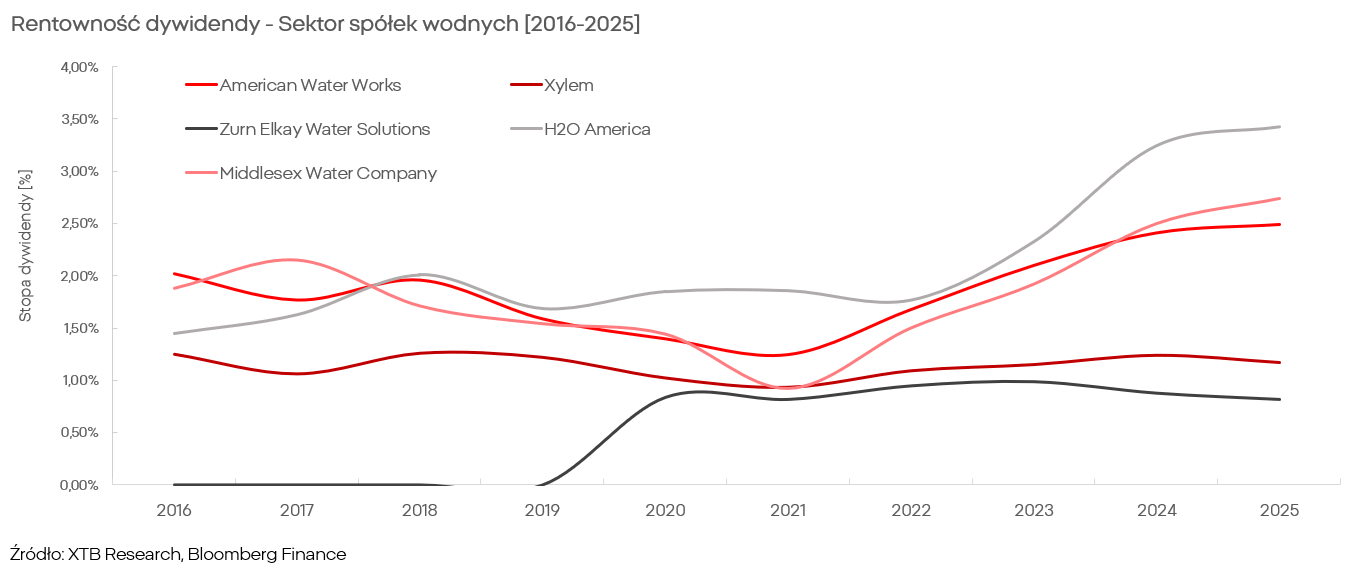
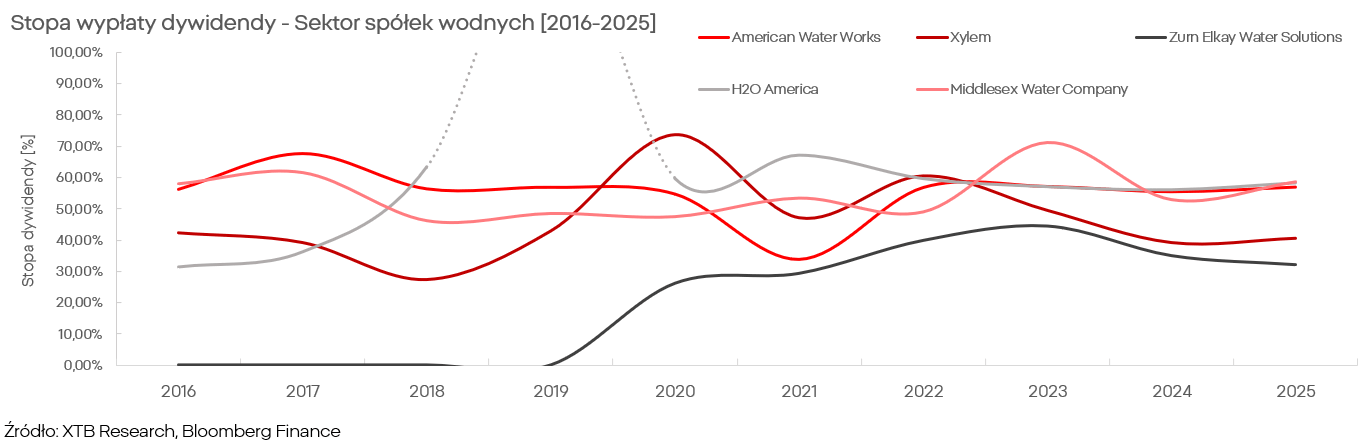
Spółki te są segmentem kolokwialnie mówiąc “nudnym” ale w kontekście rynku finansowego - nie jest to wada. Analizowane jako spółki o charakterze wzrostowym z ekspozycją na wąskie gardła większych trendów makroekonomicznych są to podmioty mało atrakcyjne, jednak jako spółki dywidendowe i defensywne mogą być one ciekawym uzupełnieniem portfela inwestorów zainteresowanych długoterminowym lokowaniem kapitału.
Atomowa energia bez atomowych wzrostów
Teza inwestycyjna spółek uranowych lub w inny sposób powiązanych z przemysłem jądrowym, jest bardzo podobna do tej dla spółek wodnych, jednak pozbawiona jest ona wielu “umocowań” fundamentalnych które często ustępują miejsca spekulacji i myśleniu życzeniowym.
Na spółki kolokwialnie nazywane “uranowymi” składają podmioty odpowiadających za cały łańcuch dostaw energetyki jądrowej, od spółek wydobywających rudy i prowadzących rafinacje, aż po te które które sprzedają reaktory jądrowe i sprzęt do produkcji materiałów rozszczepialnych.
Wykres cenowy: CCJ.US, KAP.UK, UEC.US, NXE.US
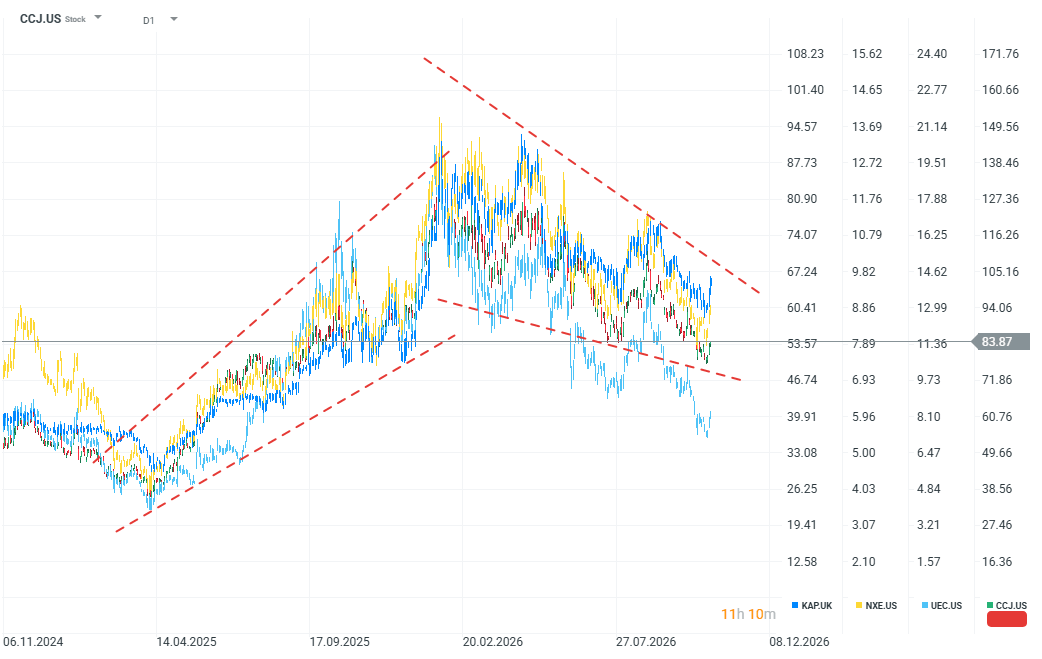
Source: xStation5
Dlaczego sentyment wokół sektora uranowego ma w dużym stopniu charakter “życzeniowy”?
Sektor boryka się ze wszystkimi wyzwaniami segmentu spółek wodnych, takimi jak obciążające inwestycje, kosztowna i trudna w utrzymaniu infrastruktura czy regulacje które ograniczają możliwości ekspansji marży.
Jednocześnie, muszą one mierzyć się z całą plejadą kompletnie unikalnych wyzwań logistycznych i regulacyjnych związanych choćby z faktem że spółki te zajmują się jednymi z najbardziej niebezpiecznych materiałów i technologii jakie ludzkość do tej pory stworzyła.
Dodatkowo, spółki te pozbawione są stabilności oraz pozycji rynkowej jaką cieszą się np. Spółki wodne.
Sendo problemu
Skałą o którą rozbija się okręt jakim są nadzieje inwestorów tego sektora jest błąd poznawczy o nazwie “substytucja atrybutu”. W tym konkretnym kontekście, w ujęciu praktycznym, powoduje on skłonność do zamiany jednego lub więcej trudnych i złożonych pytań na szereg mniejszych, prostszych do odpowiedzenia - podejście to jest intuicyjne jednak w środowisku rynku finansowego, zwykle okazuje się błędne.
Pytaniem jakie zadaje się rynek jest “W jaki sposób światowa gospodarka poradzi sobie ze wzrostem zapotrzebowania na energię elektryczną”. Pytanie to jest możliwie obiektywne i uzasadnione, imperatywem gospodarczym jest wzrost, natomiast nie istnieje gospodarka która byłaby jednocześnie bogata i niskoenergetyczna.
Cześć inwestorów, analityków i komentatorów dokonuje tu “podmiany” (substytucji), przekształcając pytanie na to “W jaki sposób przemysł jądrowy może zarobić na zaadresowaniu rosnącego zapotrzebowania na energię”. W tym prostym pytaniu znajduje się szereg nadinterpretacji i błędów.
- Po pierwsze, renesans energii jądrowej to optymistyczne (dla niektórych) założenie a nie scenariusz bazowy dla rynku energii elektrycznej.
- Po drugie, budowa kolejnych instalacji oraz ich utrzymanie to proces rozciągnięty na dekady - a przepływy pieniężne z przyszłości - są tańsze.
- Po trzecie, wzrost zapotrzebowania na uran nie oznacza automatycznie wzrostu marży (patrz. Pricing Power).
- Po czwarte, marża przechodzi z dołu w górę łańcucha wartości - sugerowanie że głównym beneficjentem domniemanej ekspansji instrastruktury energii jądrowej mają być spółki wydobywające uran lub sprzedające sprzęt do jego obróbki to jak sugerowanie że głównym beneficjentem rewolucji AI miałby by być np. kopalnie krzemu.
Walka z wiatrakami?
Względna trudność operowania w branży energetyki jądrowej nie oznacza jednak że scenariusze pozytywne dla spółek takich jak Cameco nie istnieją. Prawdą jest że strukturalny trend w branży istnieje a w sprzyjających okolicznościach, spółki z odpowiednią ekspozycją mogą wybić się z wieloletnich konsolidacji.
Długoterminowe ceny rudy uranu to obecnie ~80$ za funt i nie brakuje opinii analityków że cena ta będzie kierować się w stronę ponad 100$. Ekspansja samego przemysłu jądrowego również jest realna i długoterminowa, a wyniki spółek mogą poprawiać m.in. piętrzące się potrzeby modernizacyjne - które boom na AI tylko potęguje.
Kluczowymi pytaniami na które powinien sobie odpowiedzieć inwestor w kontekście spółek uranowych i atomowych to:
- Czy Energetyka Jądrowa faktycznie będzie tak istotna w miksie energetycznym jak wielu sugeruje, lub czy może istnieją bardziej praktyczne lub przystępne sposoby adresowania potrzeb gospodarki?
- Zakładając konkretny scenariusz ekspansji energetyki jądrowej, jaka spółka i dlaczego ma ekspozycję na lukratywne kontrakty?
- Czy wewnątrz tej ekspozycji istnieje konkurencja oraz czy popyt jest silnie skoncentrowany?
- Pamiętajmy że konkurencja oraz silna koncentracja klientów zmniejsza siłę cenową oraz marże
- Podsumowując wszystkie zjawiska rynkowe - jak dużo z nich znajduje się już w cenie?
- Szczególnie istotne jest to w przypadku Cameco, które o ile ma przed sobą szereg rynkowych szans, to z P/E w okolicach ~100, należy zadać sobie pytanie czy nie są one już w cenach.
Czynniki te będą realnymi determinantami potencjalnych wzrostów i przewag (jeśli takie wystąpią) wśród spółek uranowych.
Kamil Szczepański
Analityk Rynków Finansowych XTB


Woda i uran. Inwestycyjna szansa czy pułapka na naiwnych?

Intel przed wynikami: boom na procesory serwerowe daje szansę na poprawę wyników
Komentarz Giełdowy: Klęska urodzaju?


Wyniki ServiceNow: Co poszło nie tak?
Ta publikacja handlowa jest informacyjna i edukacyjna. Nie jest rekomendacją inwestycyjną ani informacją rekomendującą lub sugerującą strategię inwestycyjną. W materiale nie sugerujemy żadnej strategii inwestycyjnej ani nie świadczymy usługi doradztwa inwestycyjnego. Materiał nie uwzględnia indywidualnej sytuacji finansowej, potrzeb i celów inwestycyjnych klienta. Nie jest też ofertą sprzedaży ani subskrypcji. Nie jest zaproszeniem do nabycia, reklamą ani promocją jakichkolwiek instrumentów finansowych. Publikację handlową przygotowaliśmy starannie i obiektywnie. Przedstawiamy stan faktyczny znany autorom w chwili tworzenia dokumentu. Nie umieszczamy w nim żadnych elementów oceniających. Informacje i badania oparte na historycznych danych lub wynikach oraz prognozy nie stanowią pewnego wskaźnika na przyszłość. Nie odpowiadamy za Twoje działania lub zaniechania, zwłaszcza za to, że zdecydujesz się nabyć lub zbyć instrumenty finansowe na podstawie informacji z tej publikacji handlowej. Nie odpowiadamy też za szkody, które mogą wynikać z bezpośredniego czy też pośredniego wykorzystania tych informacji. Inwestowanie jest ryzykowne. Inwestuj odpowiedzialnie.