

- Intel opublikuje wyniki za trzeci kwartał po czwartkowej sesji.
- Rynek oczekuje około 16,5 mld USD przychodów i 0,40 USD skorygowanego zysku na akcję.
- Rozbudowa centrów danych i popyt na procesory serwerowe mogą wspierać wyniki spółki.
- Akcje Intela kosztują obecnie około 90 – 95 USD wobec czerwcowego szczytu na poziomie 140 USD.
- Prognozy na kolejne kwartały oraz tempo restrukturyzacji będą kluczowe dla dalszej wyceny spółki.
Intel opublikuje po czwartkowej sesji wyniki za trzeci kwartał. Rynek oczekuje około 16,5 mld USD przychodów i 0,40 USD skorygowanego zysku na akcję. Rok wcześniej spółka osiągnęła odpowiednio 13,65 mld USD i 0,23 USD. Własna prognoza Intela zakładała przychody w przedziale 15,8–16,8 mld USD, skorygowany EPS na poziomie 0,38 USD i marżę brutto w wysokości około 42 proc.
Najwięcej uwagi powinny przyciągnąć perspektywy sprzedaży procesorów serwerowych. Rozbudowa centrów danych zwiększa zapotrzebowanie na CPU, a ograniczona dostępność części układów może sprzyjać podwyżkom cen. Intel ma szansę poprawić wyniki dzięki większym zamówieniom i korzystniejszym warunkom sprzedaży. Skala tej korzyści zależy jednak od możliwości produkcyjnych spółki, konkurencyjności jej procesorów i kosztów ich wytwarzania.
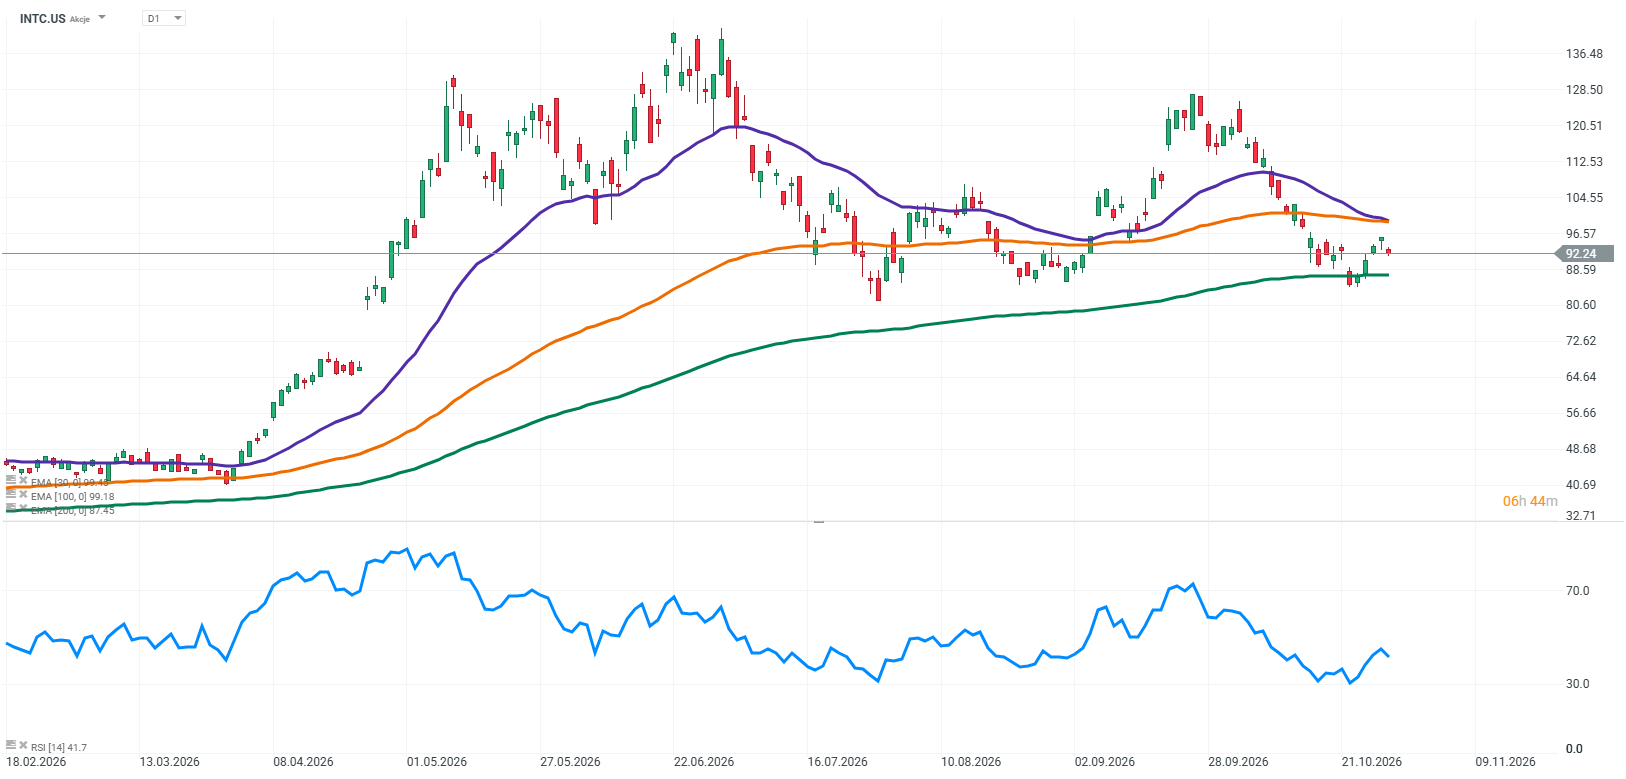
Akcje Intela kosztują obecnie około 90–95 USD, wobec czerwcowego szczytu w pobliżu 140 USD. Korekta nastąpiła po silnym wzroście wyceny, napędzanym oczekiwaniami dotyczącymi odbudowy biznesu i rosnącego znaczenia procesorów w infrastrukturze AI. Dzisiejszy raport będzie okazją do sprawdzenia, czy poprawa sytuacji operacyjnej uzasadnia wcześniejszy optymizm. Dla kursu szczególnie ważne mogą być prognozy na kolejne kwartały oraz konkrety dotyczące dalszej restrukturyzacji.
Najważniejsze oczekiwania rynku
-
Przychody w trzecim kwartale: około 16,5 mld USD według konsensusu.
-
Skorygowany EPS: około 0,40 USD.
-
Prognozowana skorygowana marża brutto: około 42 proc.
-
Kluczowe obszary raportu: procesory serwerowe, ceny sprzedaży, marże, nakłady inwestycyjne i restrukturyzacja.
-
Perspektywa na 2027 rok: wielkość zamówień i możliwości zwiększania dostaw.
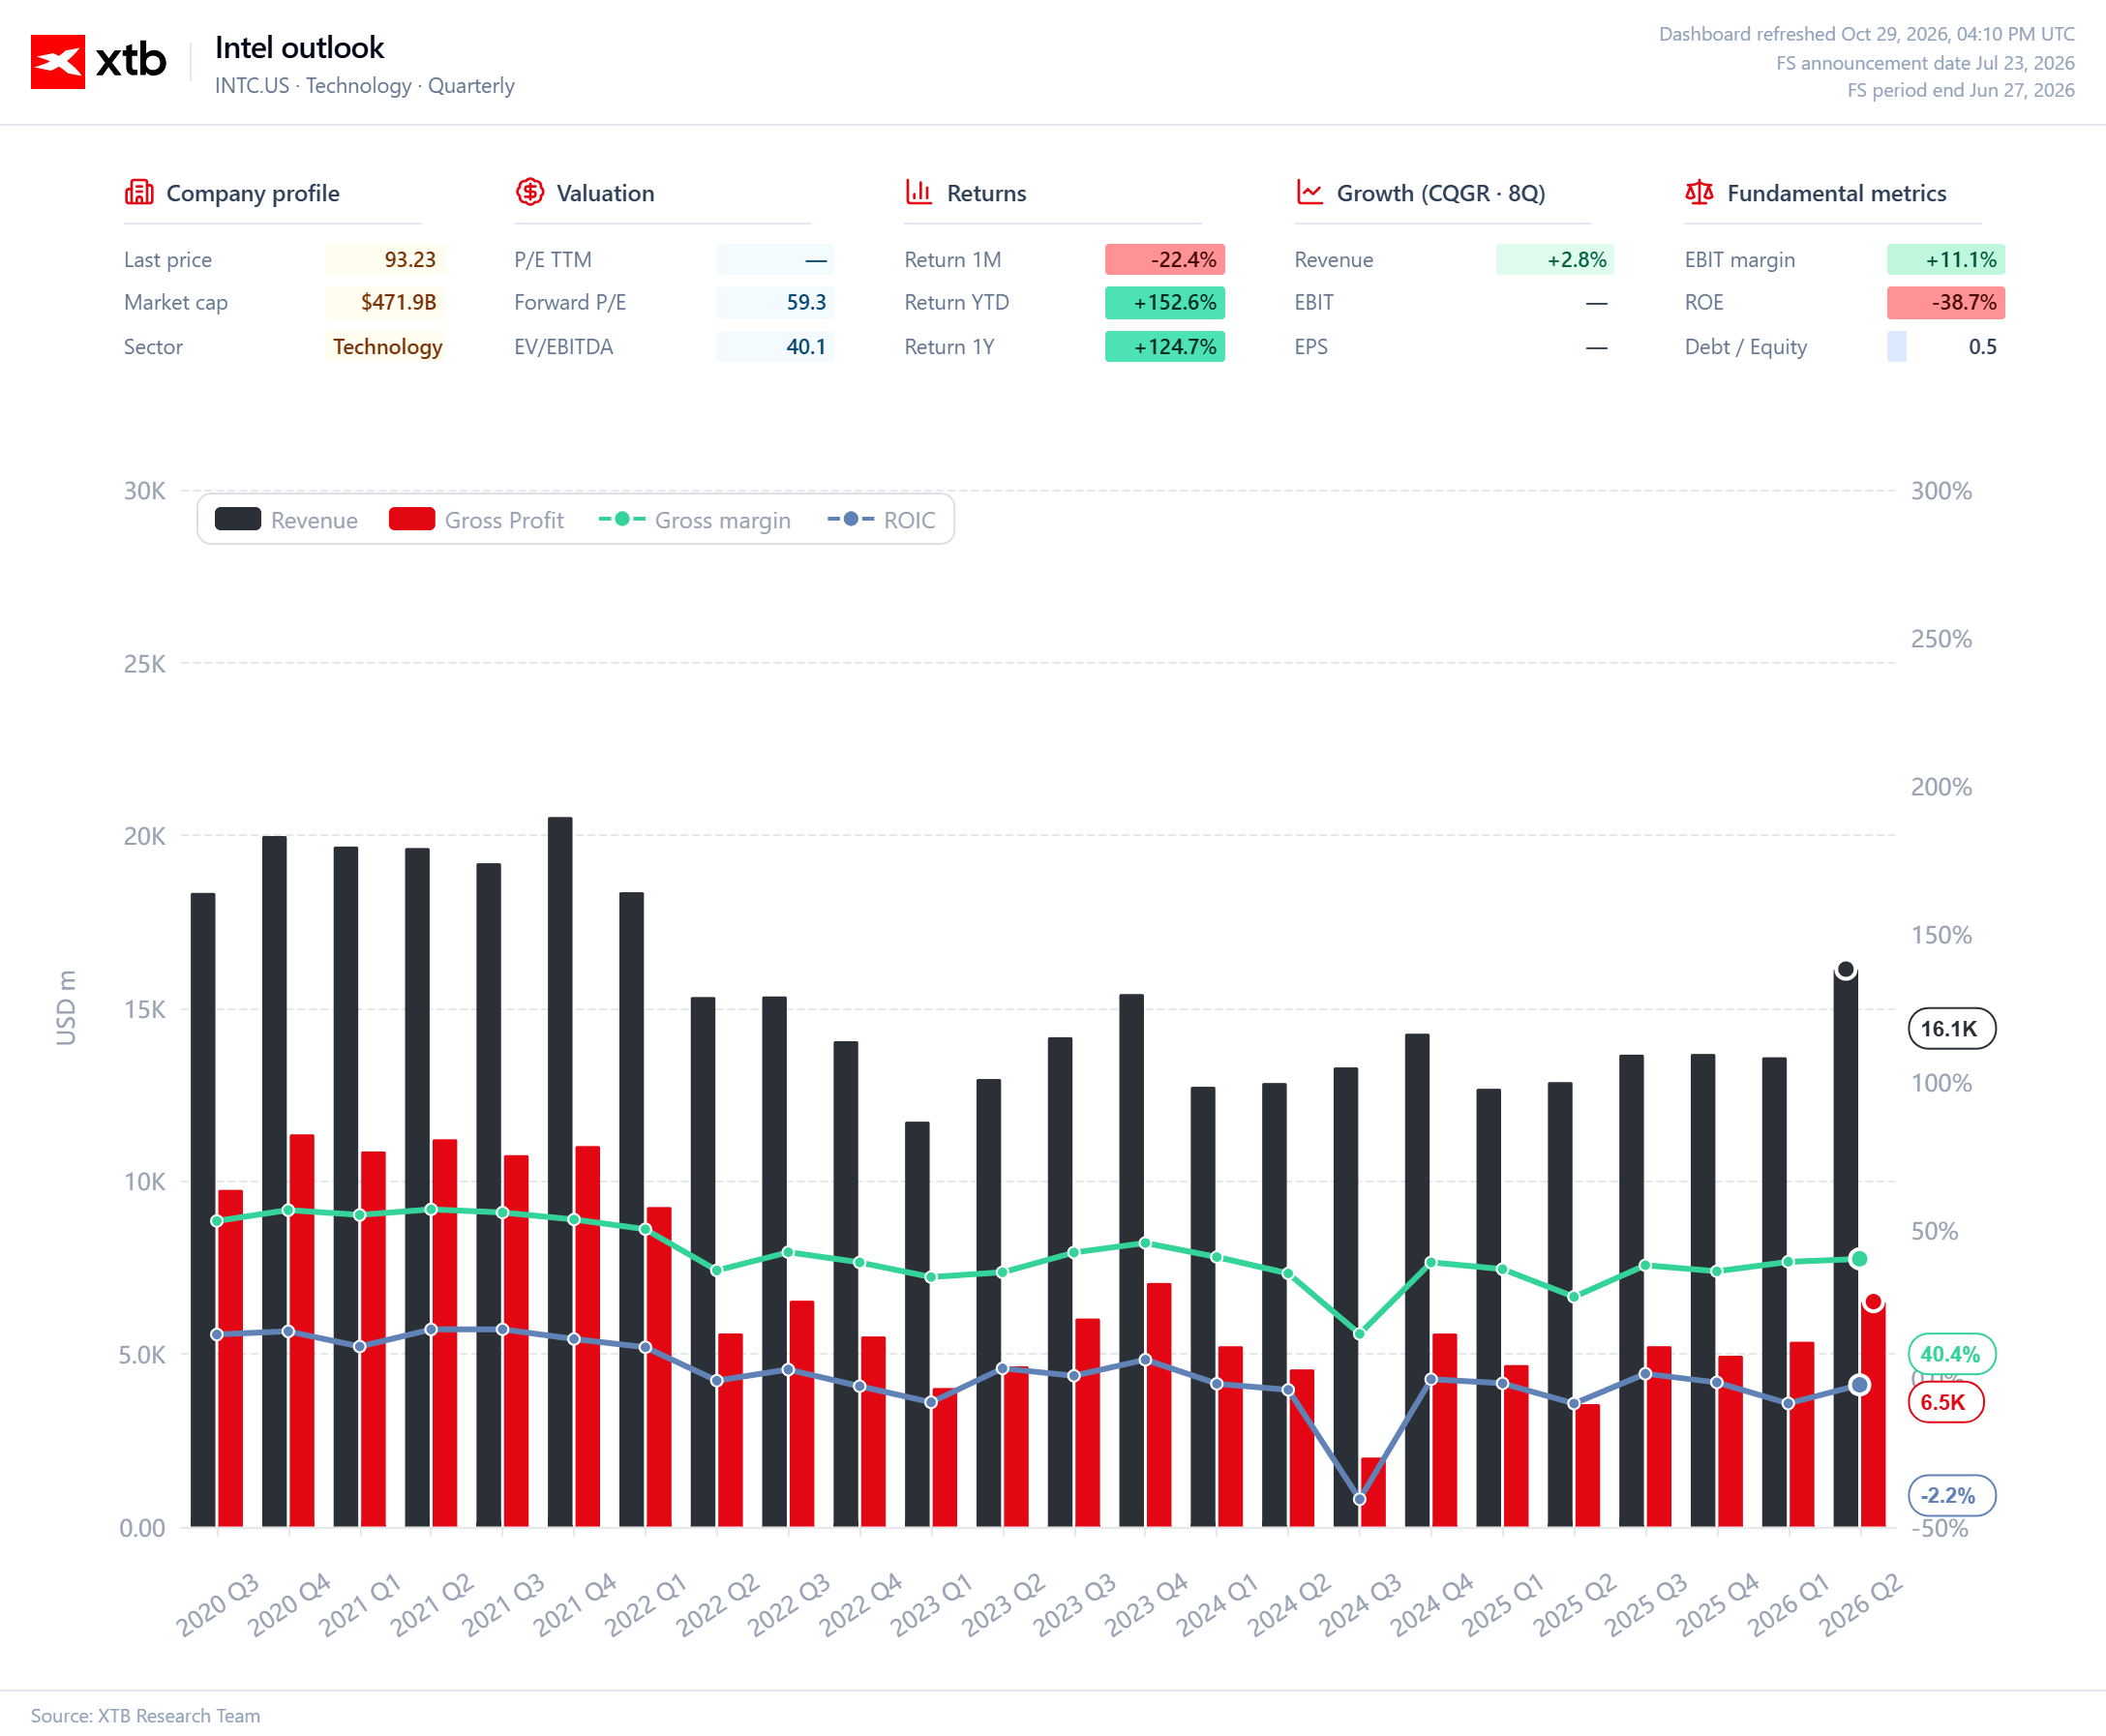
W drugim kwartale Intel wypracował około 16,1 mld USD przychodów i 0,42 USD skorygowanego EPS. Konsensus na trzeci kwartał przewiduje zatem dalszy wzrost sprzedaży rok do roku, choć wynik kwartalny nie musi być lepszy od poprzedniego. Istotne będzie to, jak zarząd ocenia sytuację w kolejnych miesiącach i czy widzi podstawy do dalszej poprawy rentowności.
Serwerowe CPU zyskują na znaczeniu
Rosnące wykorzystanie narzędzi AI, w tym systemów agentowych, zwiększa zapotrzebowanie na moc obliczeniową po stronie serwerów. Dla Intela może to oznaczać poprawę popytu na procesory Xeon, a przy ograniczonej podaży również korzystniejsze warunki cenowe.
Kluczowe pozostaje jednak to, jak duża część tego popytu przełoży się na rzeczywiste zamówienia i dostawy. Jeśli Intel nie będzie w stanie szybko zwiększyć produkcji, może nie wykorzystać w pełni sprzyjającej sytuacji rynkowej. Inwestorzy będą więc szukać informacji o dostępności procesorów, realizacji zamówień i perspektywach na kolejne kwartały.
Restrukturyzacja nadal obciąża wyniki
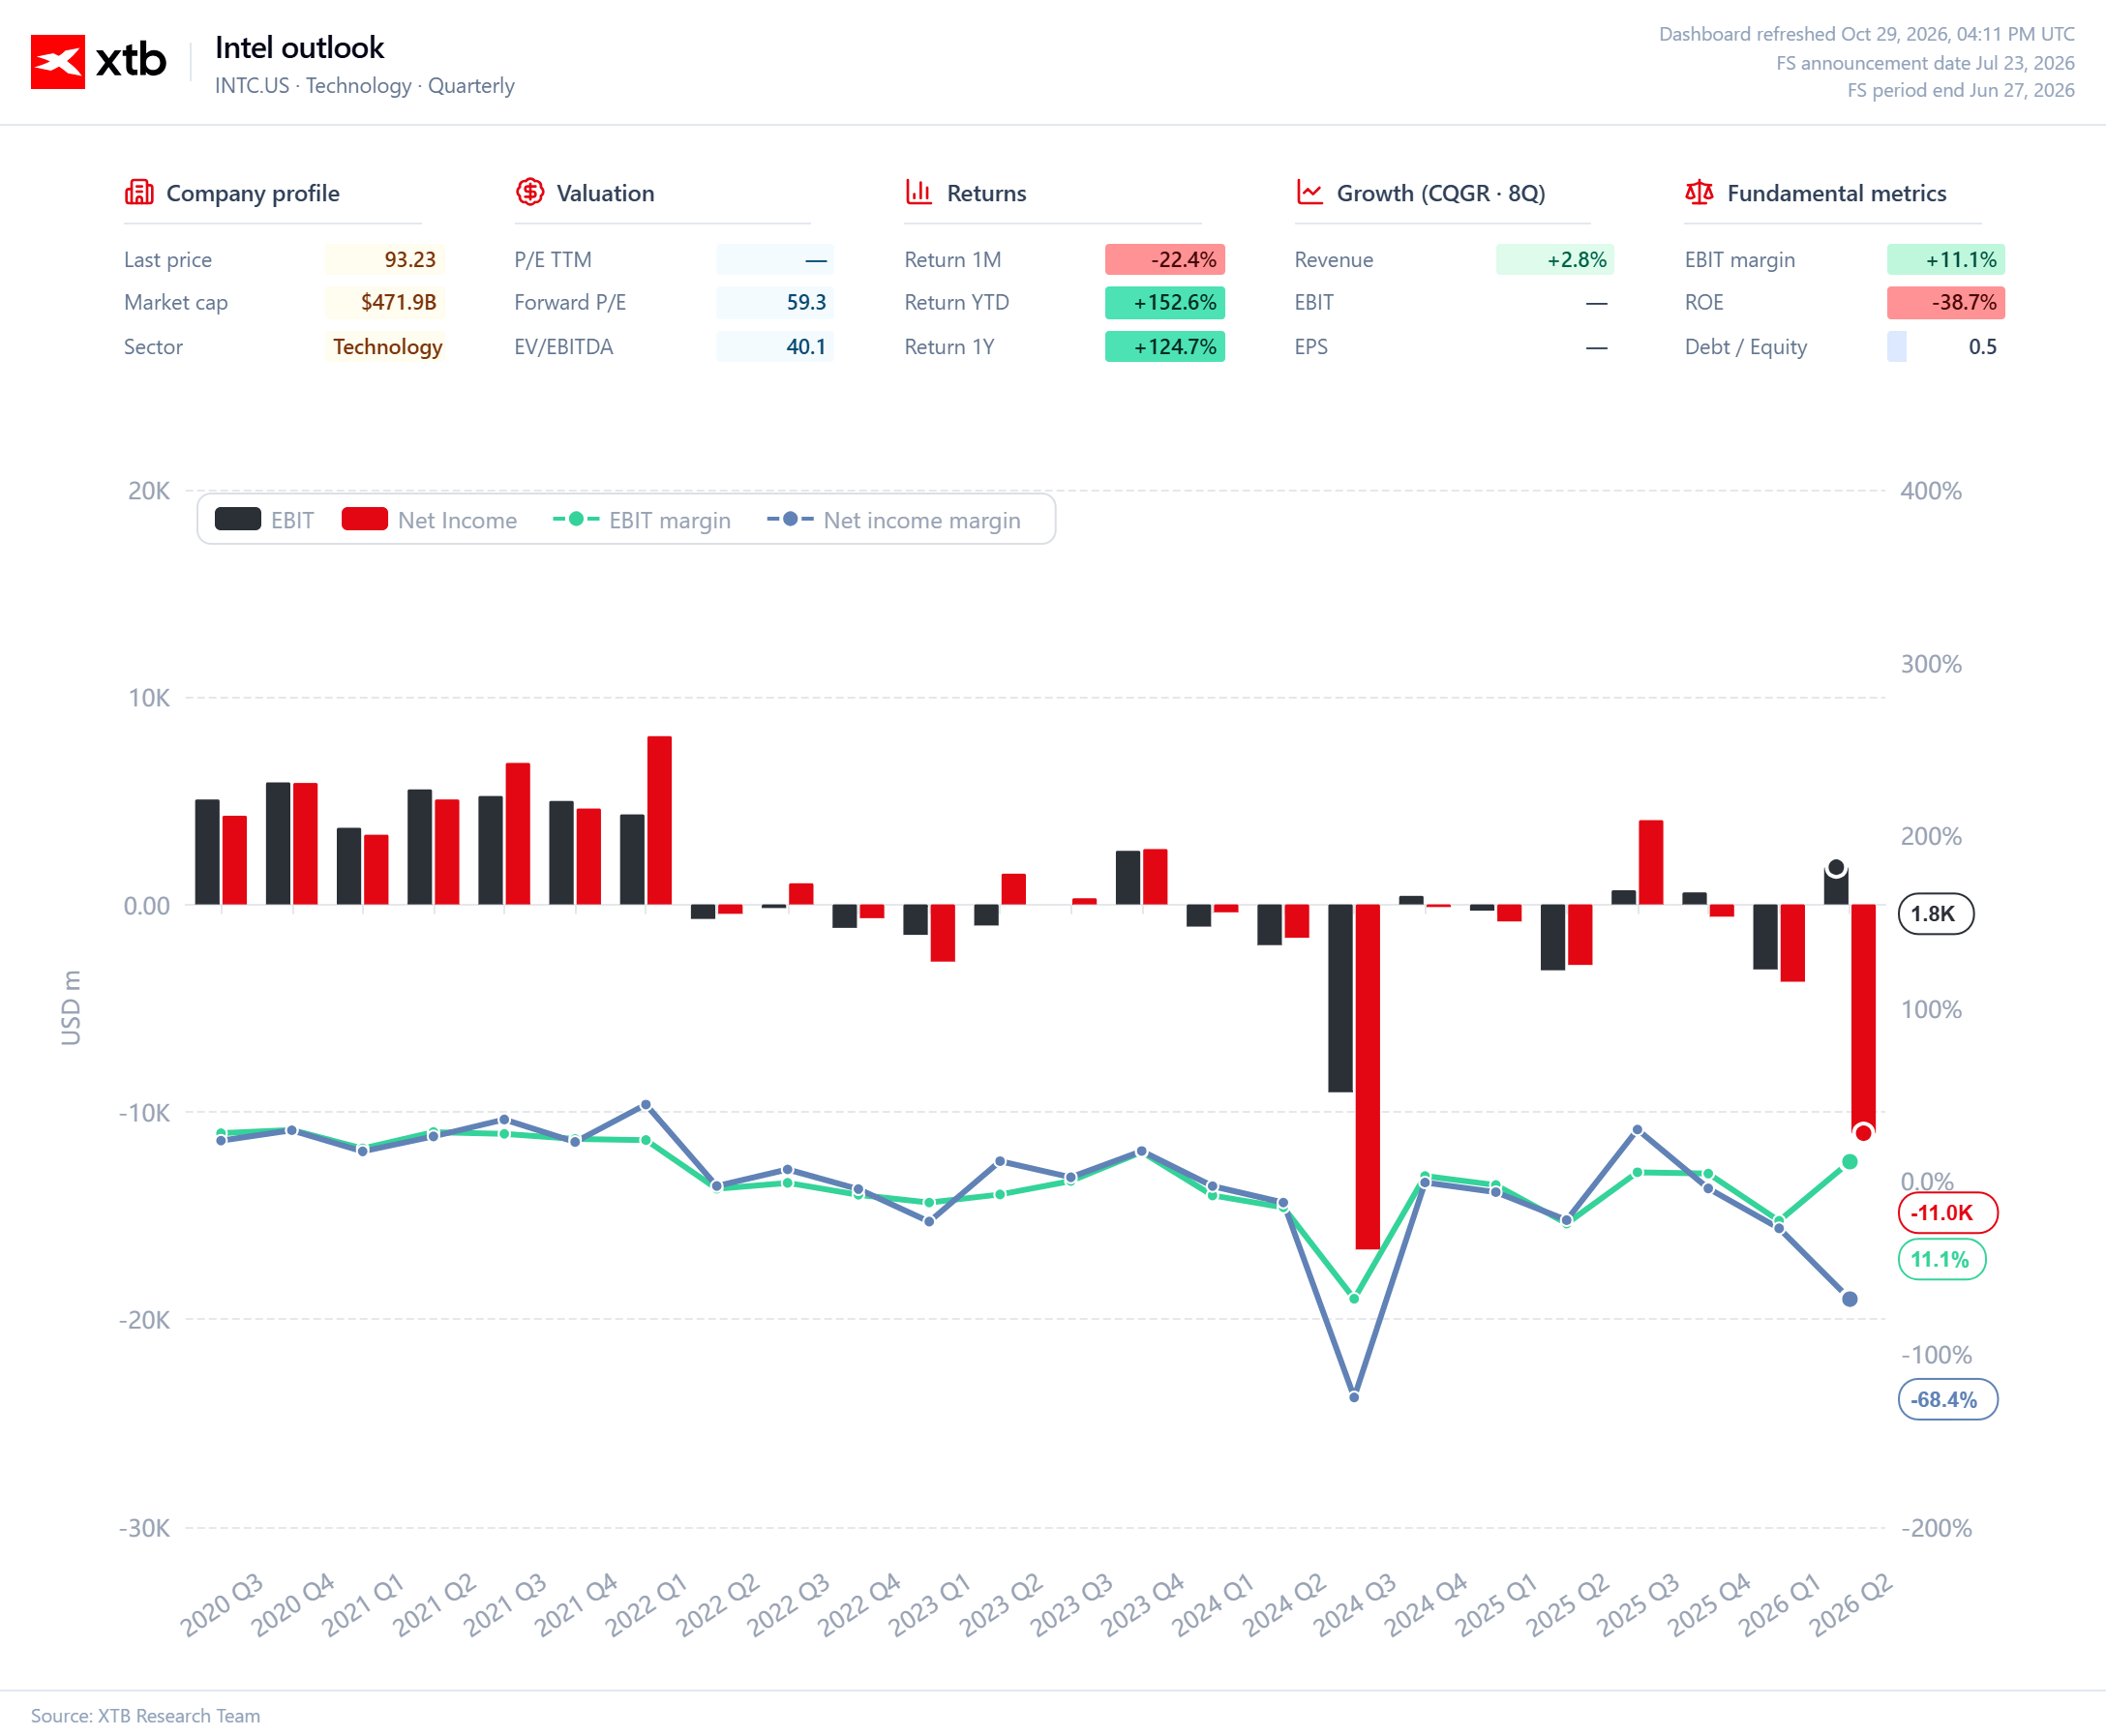
Drugim ważnym tematem pozostaje przebudowa biznesu Intela. Spółka ogranicza koszty i inwestycje, jednocześnie rozwijając działalność produkcyjną oraz próbując poprawić konkurencyjność swoich fabryk. Skala i tempo tych zmian będą miały znaczenie dla marż oraz przepływów pieniężnych.
Wyniki za trzeci kwartał mogą pokazać, czy działania oszczędnościowe przynoszą efekty, ale równie istotne będą plany na kolejne miesiące. Inwestorzy potrzebują większej jasności co do nakładów inwestycyjnych, kosztów restrukturyzacji i drogi do trwale lepszej rentowności.
Rynek PC pozostaje niewiadomą
Procesory serwerowe mogą być mocniejszym punktem wyników, jednak kondycja pozostałej części biznesu nadal ma znaczenie. Popyt na komputery osobiste, poziom zapasów i presja cenowa mogą wpływać na przychody oraz marże. Ważne będzie również to, czy poprawa w segmencie serwerowym wystarczy, by zrównoważyć ewentualną słabość rynku PC.
Prognozy będą równie ważne jak sam raport
Przy obecnej wycenie reakcja kursu może zależeć przede wszystkim od perspektyw na czwarty kwartał i 2027 rok. Dobre wyniki historyczne mogą nie wystarczyć, jeśli prognozy rozczarują lub spółka nie przedstawi przekonujących informacji o dostępności procesorów i tempie poprawy rentowności.
Intel ma szansę skorzystać na rosnącym zapotrzebowaniu na serwerowe CPU, ale skala korzyści będzie zależała od tego, ile zamówień firma zdoła zrealizować i na jakich marżach. Równie ważne pozostaje ograniczenie kosztów oraz kontrola wydatków inwestycyjnych. To właśnie te elementy powinny pomóc ocenić, czy obecne odbicie biznesu może stać się podstawą trwalszej poprawy wyników.
Źródło: XTB Research


Amazon przed wynikami: po Microsoftcie i Alphabetcie rynek nie wybaczy rozczarowania


Woda i uran. Inwestycyjna szansa czy pułapka na naiwnych?
Komentarz Giełdowy: Klęska urodzaju?
Inwestycje przyszłości bez przyszłości: Woda & Uran
Ta publikacja handlowa jest informacyjna i edukacyjna. Nie jest rekomendacją inwestycyjną ani informacją rekomendującą lub sugerującą strategię inwestycyjną. W materiale nie sugerujemy żadnej strategii inwestycyjnej ani nie świadczymy usługi doradztwa inwestycyjnego. Materiał nie uwzględnia indywidualnej sytuacji finansowej, potrzeb i celów inwestycyjnych klienta. Nie jest też ofertą sprzedaży ani subskrypcji. Nie jest zaproszeniem do nabycia, reklamą ani promocją jakichkolwiek instrumentów finansowych. Publikację handlową przygotowaliśmy starannie i obiektywnie. Przedstawiamy stan faktyczny znany autorom w chwili tworzenia dokumentu. Nie umieszczamy w nim żadnych elementów oceniających. Informacje i badania oparte na historycznych danych lub wynikach oraz prognozy nie stanowią pewnego wskaźnika na przyszłość. Nie odpowiadamy za Twoje działania lub zaniechania, zwłaszcza za to, że zdecydujesz się nabyć lub zbyć instrumenty finansowe na podstawie informacji z tej publikacji handlowej. Nie odpowiadamy też za szkody, które mogą wynikać z bezpośredniego czy też pośredniego wykorzystania tych informacji. Inwestowanie jest ryzykowne. Inwestuj odpowiedzialnie.