


Anthropic, twórca modelu Claude, opublikował dziś prospekt emisyjny (S-1) w amerykańskiej SEC. Jest to spore zaskoczenie, gdyż wcześniej spekulowano o poprzednim piątku, a dodatkowym czynnikiem jest to, że został on opublikowany przed rozpoczęciem sesji na Wall Street. To ważny krok w stronę debiutu na giełdzie Nasdaq pod tickerem ANT. Spółka jako pierwsze laboratorium skupione na najbardziej zaawansowanych modelach AI (tzw. frontier AI) wchodzi na giełdę. Według Bloomberga oferta może dorównać rekordowemu IPO SpaceX albo nawet je przebić. Na razie nie znamy jednak ani daty debiutu, ani przedziału cenowego, ani wyceny. Znamy jednak inne ważne kluczowe aspekty, takie jak dane finansowe czy data potencjalnego rozpoczęcia roadshow.
Najważniejsze informacje z prospektu:
- Ticker i giełda: ANT, Nasdaq Global Select Market.
- Data debiutu: jeszcze nieznana. Według Bloomberga formalny marketing oferty (roadshow) może ruszyć najwcześniej w tygodniu od 9 listopada, a spółka celuje w debiut przed Świętem Dziękczynienia (26 listopada).
- Cena i wycena: nie podano. Przedział cenowy pojawi się zwykle w aktualizacji prospektu tuż przed startem roadshow.
- Wielkość oferty: oficjalnie nie podano. Według źródeł Bloomberga ma dorównać IPO SpaceX lub je przebić.
- Prowadzący: Goldman Sachs i Morgan Stanley.
- Harmonogram: poufny projekt S-1 złożono 1 czerwca, publiczny prospekt opublikowano 26 października.
Dane finansowe (I półrocze 2026)
- Przychody: 16,29 mld USD wobec 1,16 mld USD rok wcześniej, czyli około 14 razy więcej.
- Strata operacyjna: 693 mln USD wobec 2,14 mld USD rok wcześniej. To ok. 4% przychodów.
- Strata netto: 80,75 mld USD wobec 12,97 mld USD rok wcześniej.
- Klienci płacący ponad 10 mln USD rocznie (ostatnie 12 miesięcy): ok. 250.
- Klienci płacący ponad 1 mln USD: ponad 1900 (stan na 30 września).
- Klienci płacący ponad 100 tys. USD: wzrost z 950 do ponad 11 900 rok do roku.
- Przyszłe minimalne zobowiązania płatnicze: 245 mld USD, głównie z umów najmu mocy obliczeniowej.
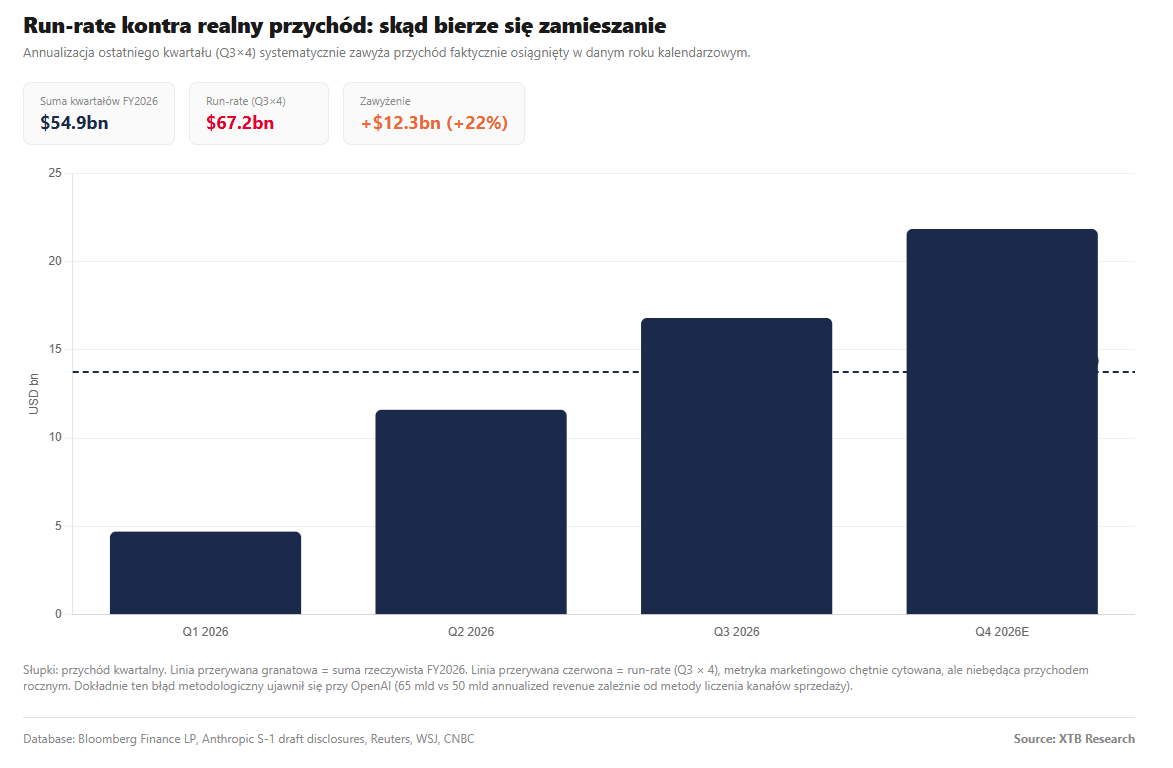 Dane za H1 pod względem przychodów są takie jak za Q3. Jeśli sytuacja miałaby się powtórzyć z Q4, istnieje szansa na naprawdę solidne przychody na koniec tego roku.
Ład korporacyjny:
- Anthropic działa jako Public Benefit Corporation i ma Long-Term Benefit Trust oraz specjalną klasę akcji T dla dyrektorów wybieranych przez ten trust.
- Założyciele zadeklarowali przekazanie 80% swoich udziałów na cele charytatywne.
- Spółka zobowiązuje się, że Claude pozostanie wolny od reklam.
- W sekcji ryzyk Anthropic zastrzega, że tempo wzrostu przychodów może spaść i nie musi być trwałe, koszty będą rosnąć, a straty utrzymają się.
Krótki komentarz do najważniejszych sekcji prospektu
Najmocniejszym punktem prospektu jest dynamika przychodów. Wzrost z 1,2 do 16,3 mld USD w ciągu roku to skala, której nie widać nawet wśród największych spółek technologicznych. Z drugiej strony to jednak normalne wśród silnie wzrostowych spółek. Równie ważna jest jakość tego wzrostu: około 250 klientów płaci ponad 10 mln USD rocznie, a liczba klientów powyżej 100 tys. USD wzrosła ponad 12-krotnie. Pokazuje to, że przychody budują duże firmy, a nie wyłącznie użytkownicy indywidualni. Warto zauważyć, że w przeciwieństwie do OpenAI, głównymi klientami Anthropica są klienci korporacyjni.
Uwagę inwestorów powinna zwrócić również ogromna różnica między stratą operacyjną (693 mln USD) a stratą netto (80,75 mld USD). Na poziomie operacyjnym spółka jest więc blisko progu rentowności i nie wykluczone, że takie dane zostaną pokazane za Q3. Ponad 80 mld USD straty netto musi zatem wynikać z pozycji poza działalnością operacyjną, a ich charakter trzeba sprawdzić w pełnym S-1, zanim zaczniemy go interpretować. Dla inwestorów to kluczowe pytanie: czy chodzi o jednorazowe, księgowe pozycje związane ze strukturą finansowania sprzed IPO, czy o koszt powtarzalny.
Drugi ważny element to 245 mld USD przyszłych zobowiązań. To mniej więcej 15 razy więcej niż przychody z całego półrocza. Wyścig w AI wymaga gigantycznych nakładów na moc obliczeniową, a dzięki IPO spółka może sfinansować je kapitałem własnym zamiast długiem. Ma to znaczenie w momencie, gdy rynek coraz bardziej nerwowo patrzy na zadłużeniowe finansowanie boomu AI. Standard Chartered szacuje, że udział długu w nakładach na AI wzrośnie w 2027 r. do 40% z 25%. Meta zapowiada z kolei emisję akcji na kilkadziesiąt miliardów dolarów.
Moment jest jednak trudny. Nasdaq ma za sobą najgorszy tydzień od kwietnia 2025 r., a sektor AI jest pod lupą po głośnych incydentach z udziałem autonomicznych agentów, które stały się nawet tematem kampanii przed wyborami połówkowymi. Od wyceny i przedziału cenowego będzie zależało, czy debiut ANT stanie się testem apetytu na AI, czy potwierdzeniem, że rynek wciąż jest gotów płacić za wzrost mimo strat. Te dane poznamy najpewniej na początku listopada, wraz ze startem roadshow.
Reakcja rynkowa
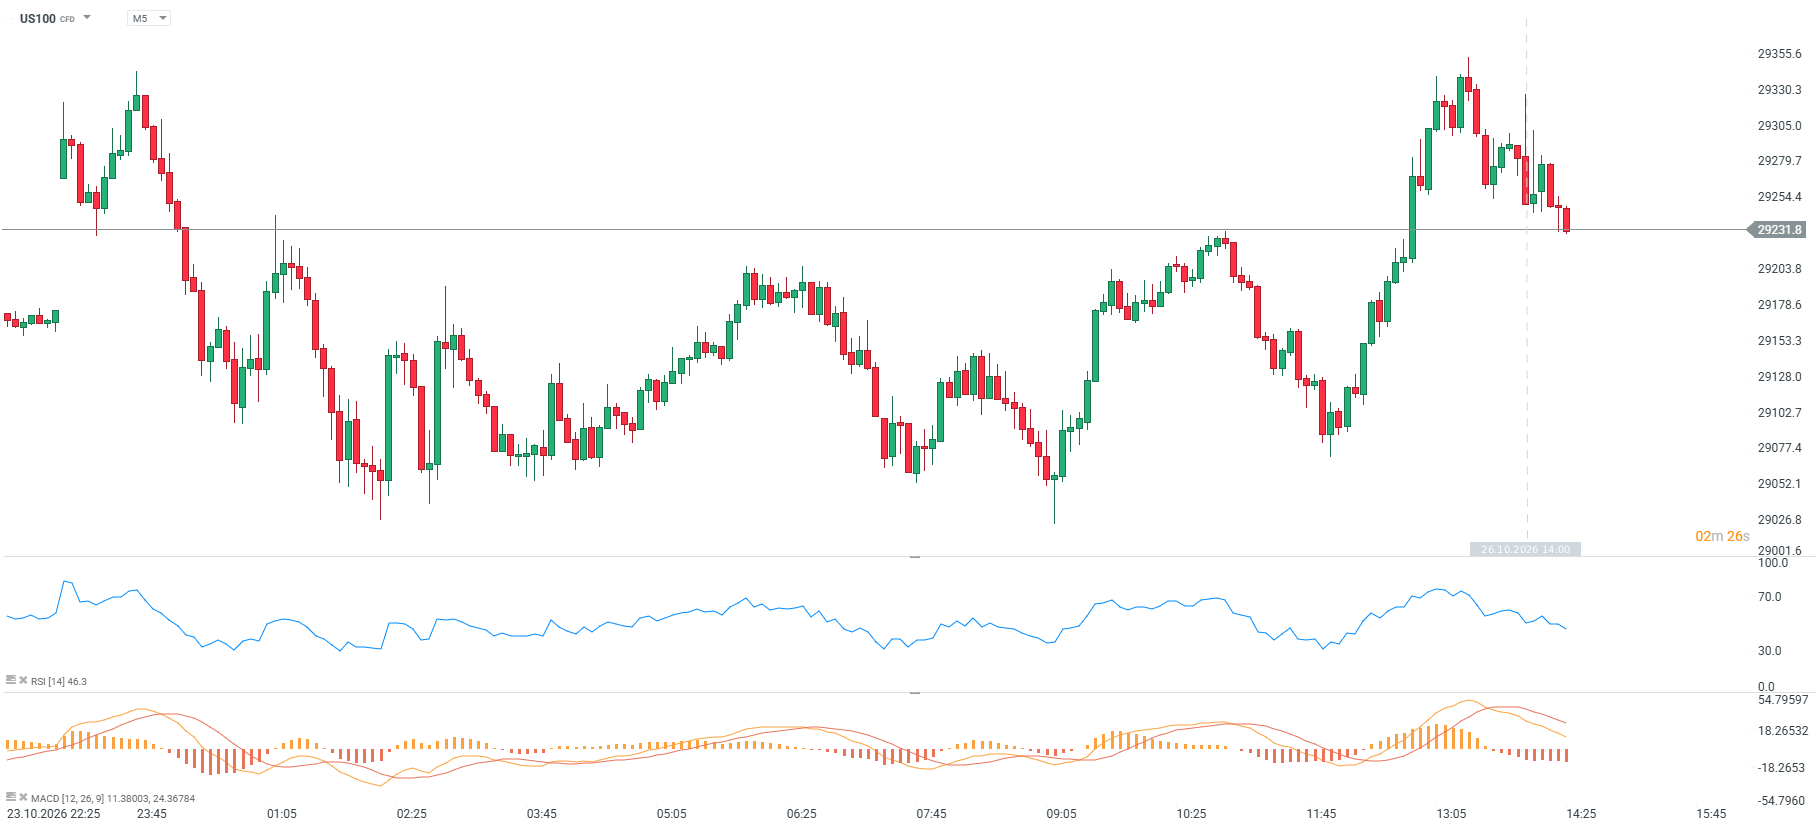
Kontrakt na Nasdaq 100 traci dzisiaj 0,15%. W momencie publikacji prospektu, chwilę po godzinie 14:00 CET kontrakt na Nasdaq 100 nieznacznie wzrósł, ale obecnie obserwujemy kontynuację spadku.
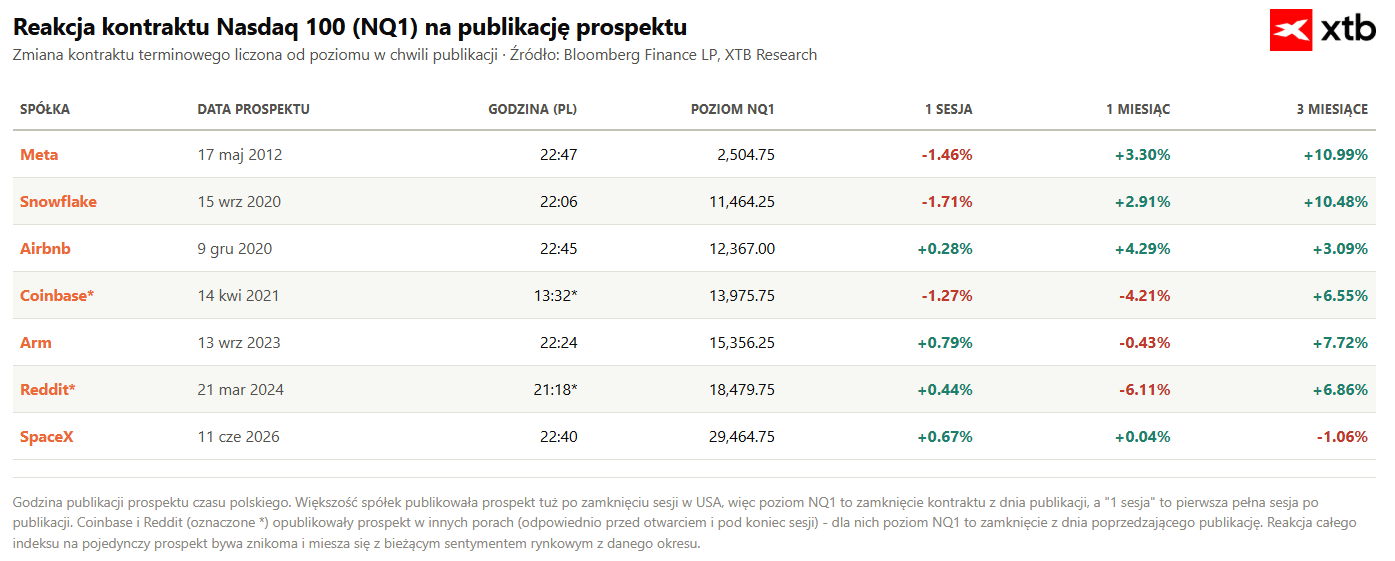
Jak wypadała zmienność kontraktów na Nasdaq 100 po publikacji innych ważnych prospektów? Trudno znaleźć zależność, ale w perspektywie dłuższego terminu (3 miesiące), kontrakt na indeks technologiczny raczej wyraźnie zyskiwał. Odstaje w tym wypadku reakcja na SpaceX.
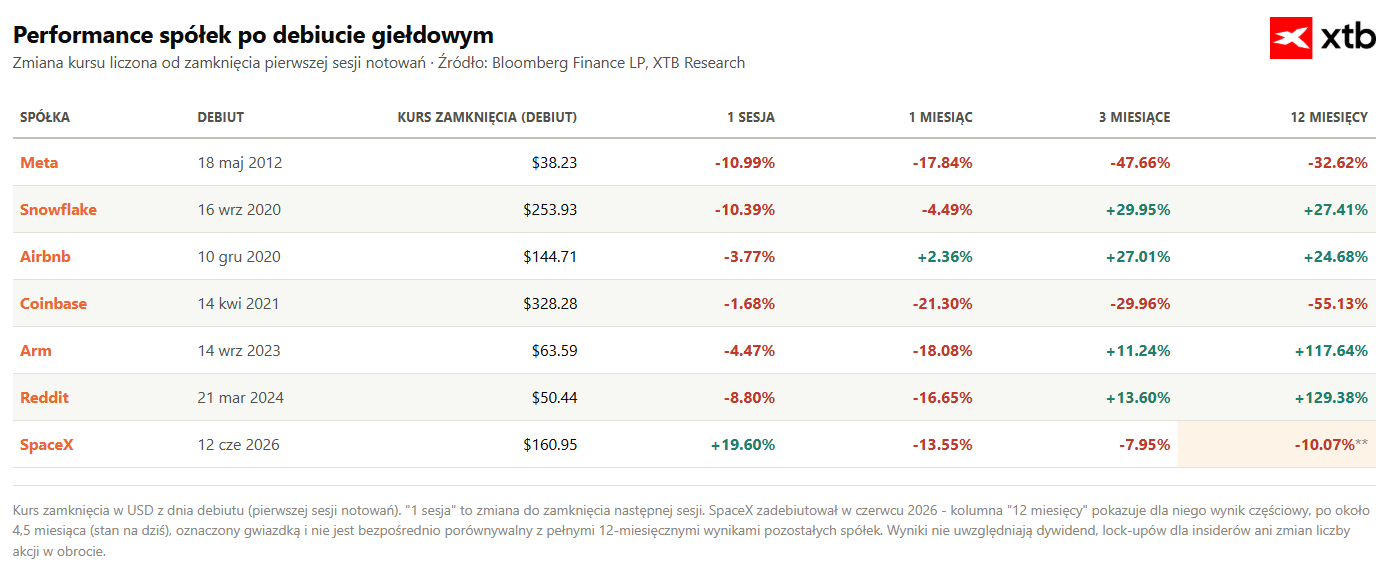
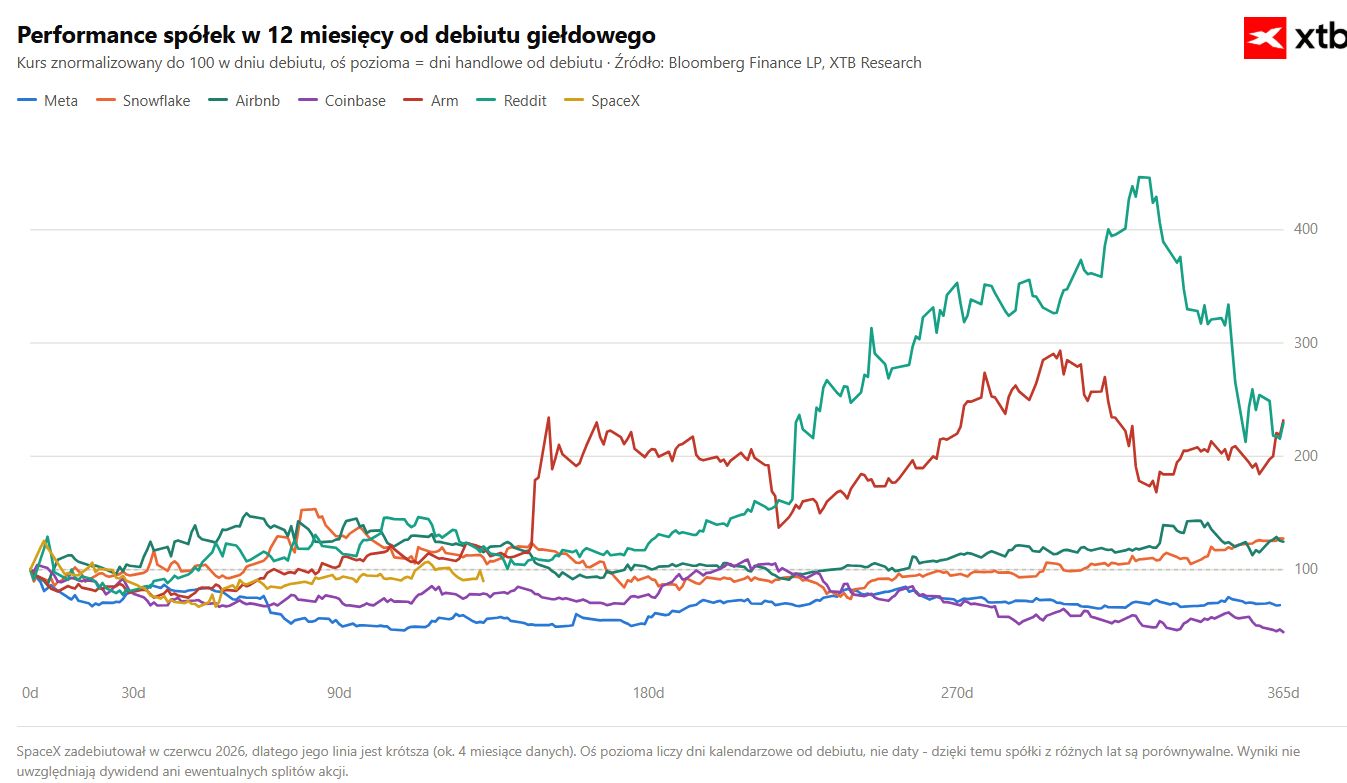
Zdecydowanie gorzej wygląda sytuacja pod względem samego zachowania cen akcji po debiucie. Jak widać, ostatnie duże IPO kończyły się zazwyczaj w pierwszych sesjach sporymi spadkami, co jest związane z zazwyczaj ekstremalnymi wycenami spółek podczas debiutu.


📊Podsumowanie tygodnia: Ropa blisko 120 USD. Widmo inflacji gasi technologiczny optymizm na rynkach


🗳️WYBORY W USA: Jakie spółki zyskają w zależności od scenariusza? (Część 5/9)


📑WYBORY W USA: Kluczowe wnioski dla inwestora (Część 9/9)
Podsumowanie dnia: Ropa na pięciomiesięcznych szczytach, indeksy pod presją (23.10.2026)
Ta publikacja handlowa jest informacyjna i edukacyjna. Nie jest rekomendacją inwestycyjną ani informacją rekomendującą lub sugerującą strategię inwestycyjną. W materiale nie sugerujemy żadnej strategii inwestycyjnej ani nie świadczymy usługi doradztwa inwestycyjnego. Materiał nie uwzględnia indywidualnej sytuacji finansowej, potrzeb i celów inwestycyjnych klienta. Nie jest też ofertą sprzedaży ani subskrypcji. Nie jest zaproszeniem do nabycia, reklamą ani promocją jakichkolwiek instrumentów finansowych. Publikację handlową przygotowaliśmy starannie i obiektywnie. Przedstawiamy stan faktyczny znany autorom w chwili tworzenia dokumentu. Nie umieszczamy w nim żadnych elementów oceniających. Informacje i badania oparte na historycznych danych lub wynikach oraz prognozy nie stanowią pewnego wskaźnika na przyszłość. Nie odpowiadamy za Twoje działania lub zaniechania, zwłaszcza za to, że zdecydujesz się nabyć lub zbyć instrumenty finansowe na podstawie informacji z tej publikacji handlowej. Nie odpowiadamy też za szkody, które mogą wynikać z bezpośredniego czy też pośredniego wykorzystania tych informacji. Inwestowanie jest ryzykowne. Inwestuj odpowiedzialnie.