

- 📅 Okres: 19.10.2026 – 23.10.2026
- Ceny ropy naftowej gwałtownie wzrosły po atakach na saudyjską infrastrukturę naftową.
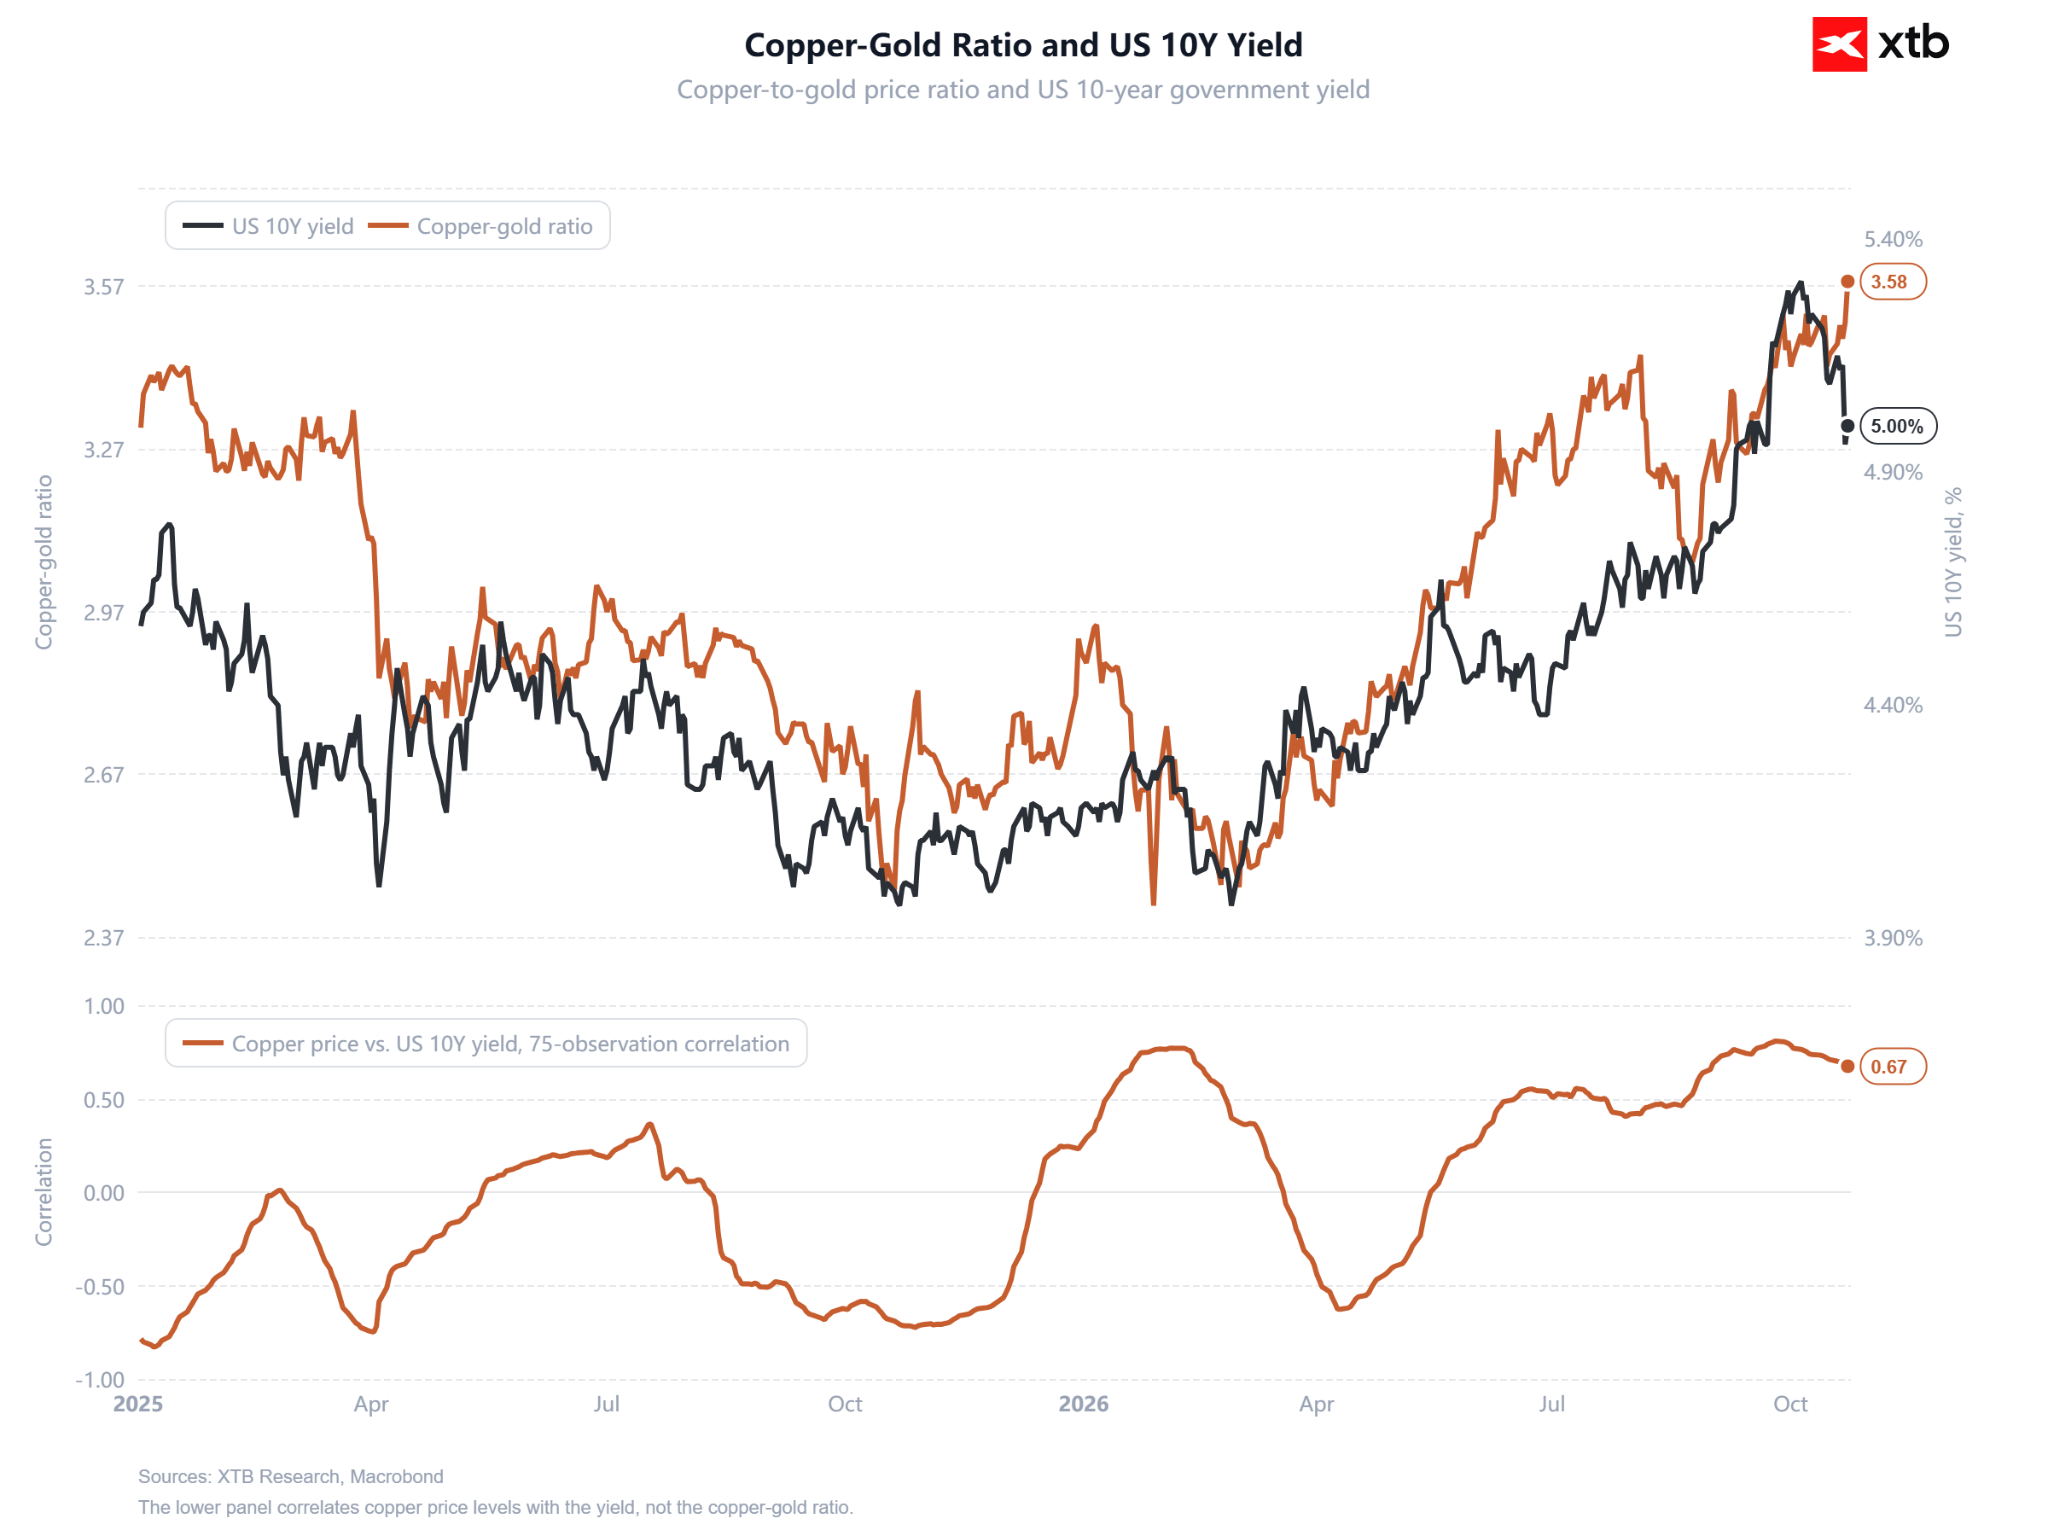
- Rentowność amerykańskich obligacji dziesięcioletnich powróciła w okolice 5% z powodu obaw inflacyjnych.
- Inwestorzy zaczęli mocno karać spółki technologiczne za zbyt duże wydatki na sztuczną inteligencję.
- Złoto i srebro odnotowały spadki pod presją jastrzębich oczekiwań wobec polityki Rezerwy Federalnej.
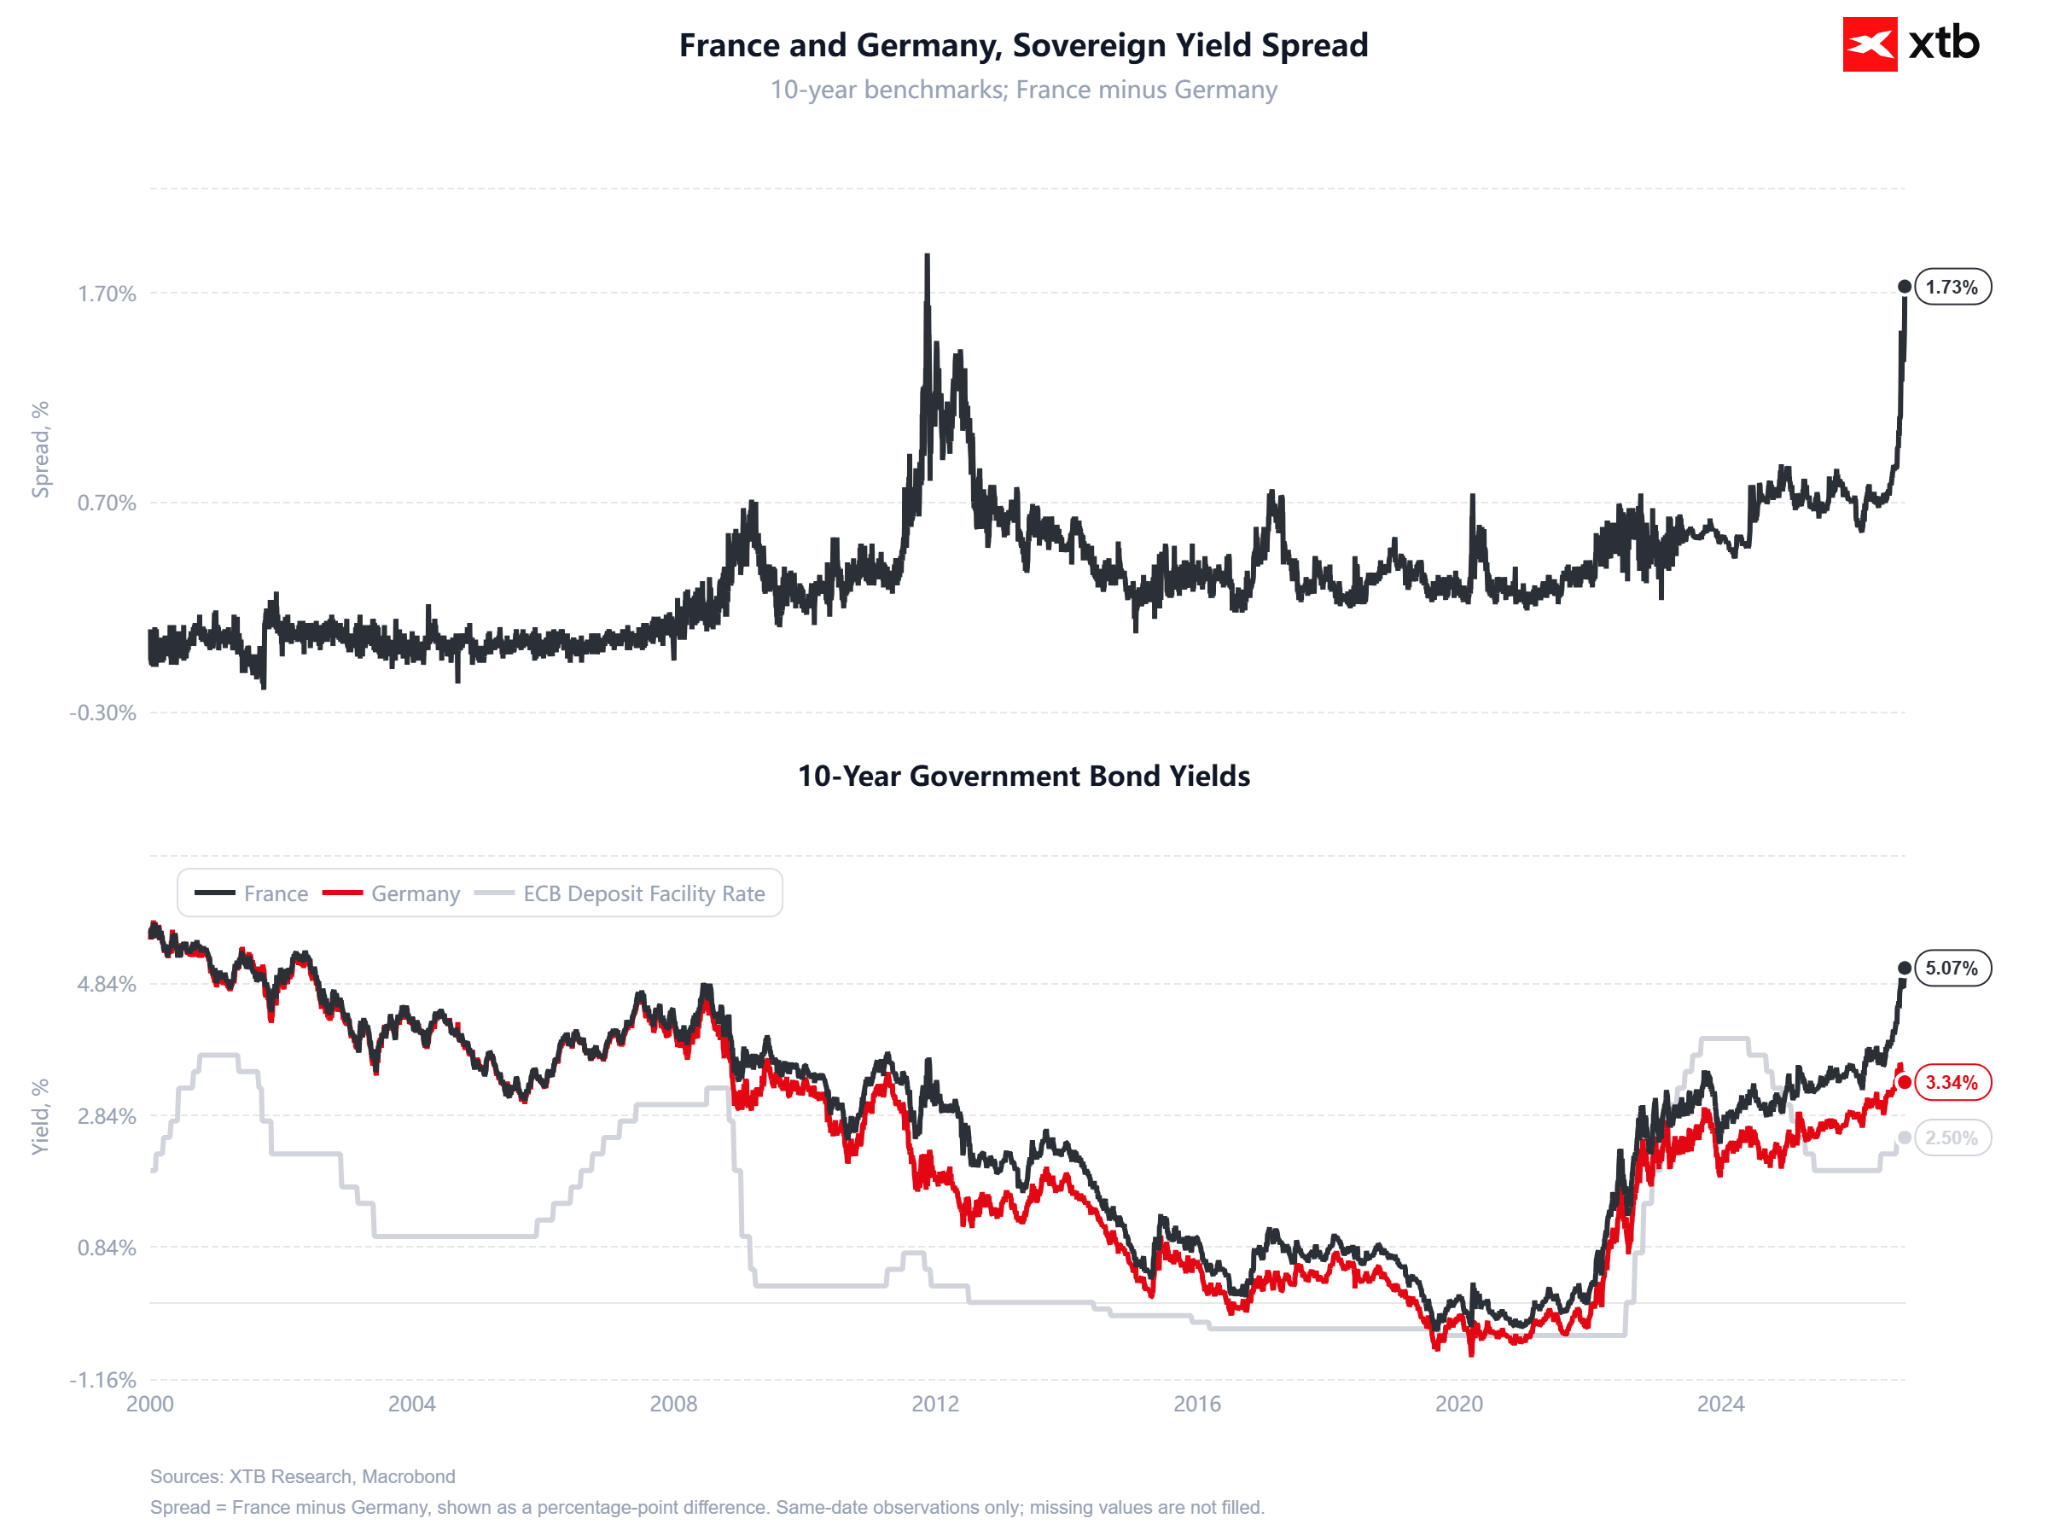
- Spread obligacji Francji i Niemiec wzrosł do najwyższego poziomu od 2002 roku.
🏦 INDEKSY GIEŁDOWE
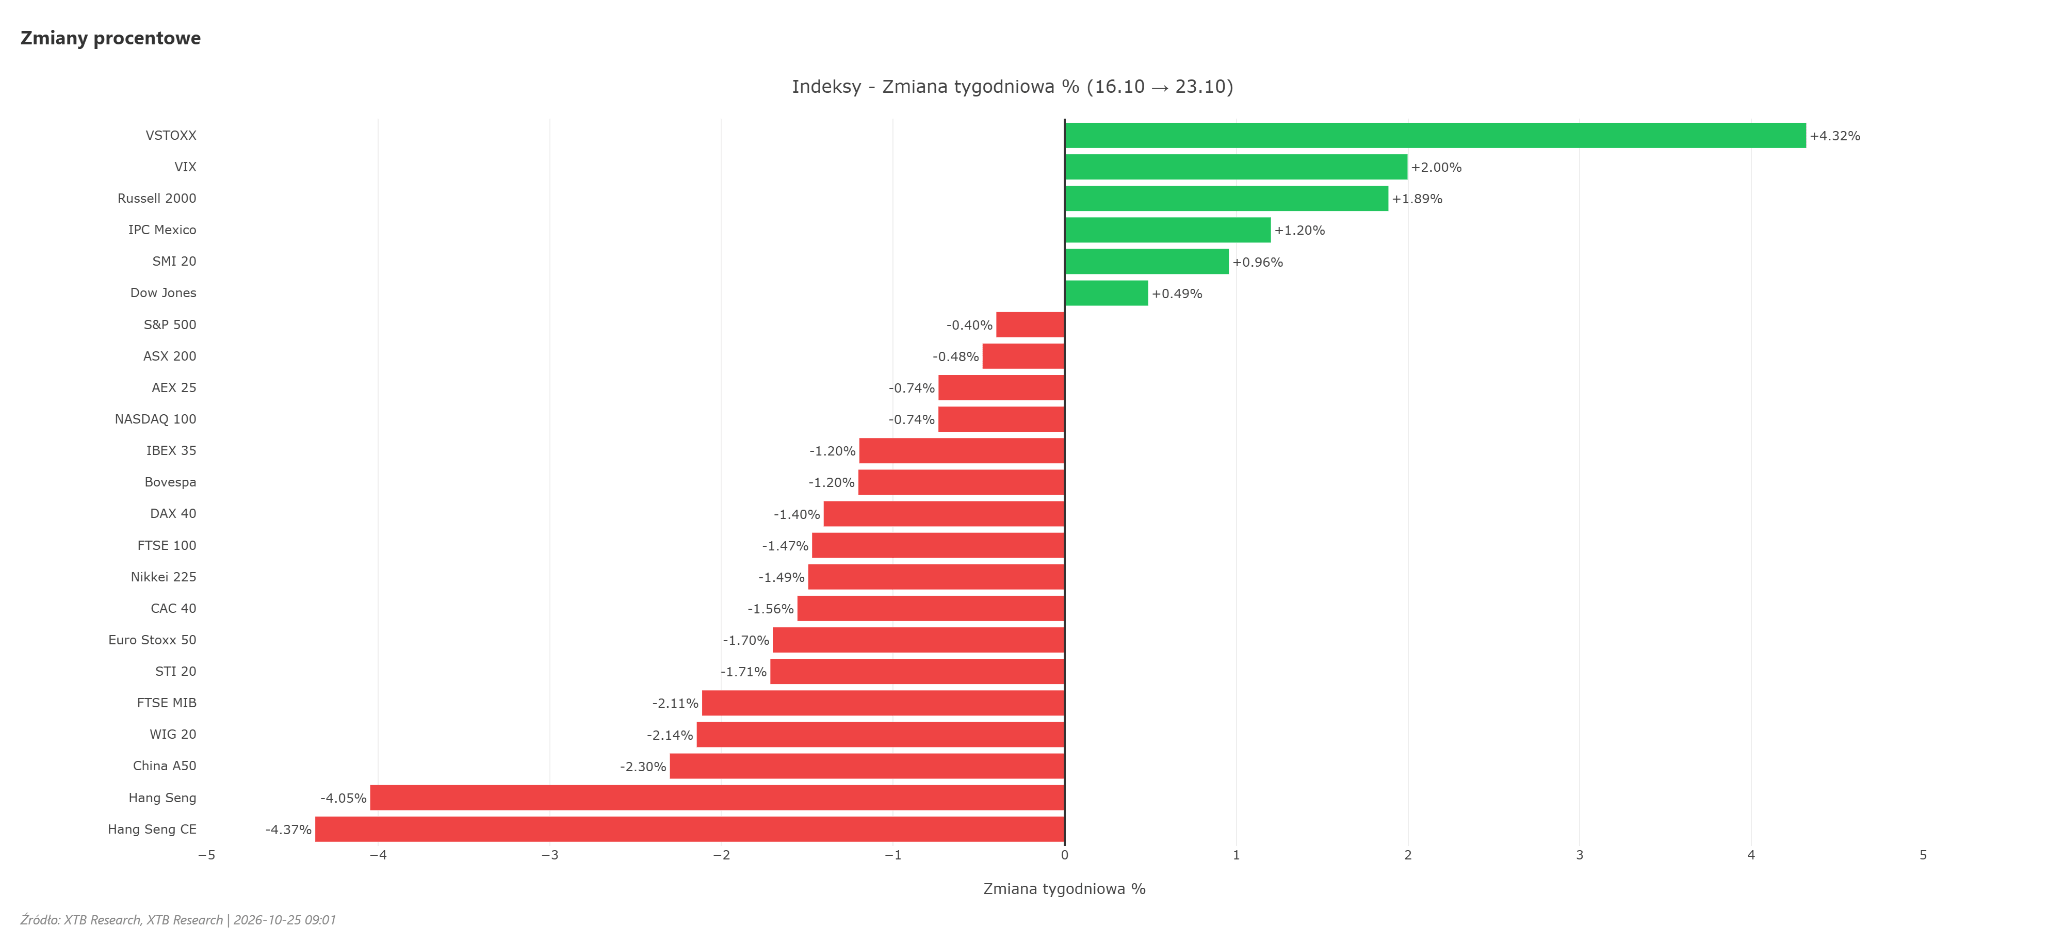
- Miniony tydzień na globalnych rynkach akcji upłynął pod znakiem gwałtownego starcia dwóch sił: początkowej próby technicznego odbicia sektora technologicznego oraz narastającej w kolejnych dniach presji ze strony drożejących surowców energetycznych i rynku obligacji. Po udanym starcie tygodnia, w drugiej jego części inicjatywę całkowicie przejęła strona podażowa.
- Na Wall Street indeksy S&P 500 oraz Nasdaq 100 zakończyły handel pod kreską. Kluczowym czynnikiem paraliżującym wyceny stał się ponowny skok rentowności długu skarbowego w rejon psychologicznej bariery, co w połączeniu z rozczarowującymi sygnałami ze spółek technologicznych wywołało ucieczkę od ryzyka.
- Najbardziej stabilny w ujęciu tygodniowym okazał się Dow Jones, wspierany przez relatywną siłę sektora zbrojeniowego i przemysłu tradycyjnego, choć i on w piątek odnotował silną przecenę.
- Zdecydowanie gorzej zaprezentowały się parkiety europejskie. Niemiecki DAX oraz francuski CAC 40 znalazły się w wyraźnym odwrocie.
- Inwestorzy na Starym Kontynencie musieli zmierzyć się nie tylko z obawami o koszty energii, ale przede wszystkim z narastającym kryzysem politycznym i fiskalnym we Francji oraz zapaścią w tradycyjnych gałęziach gospodarki, takich jak motoryzacja i dobra luksusowe.
- Warszawski parkiet wykazał przejściową odporność w połowie tygodnia, jednak pogarszający się sentyment konsumentów w Polsce i globalna presja podażowa zepchnęły WIG20 z powrotem na niższe poziomy.
📈 AKCJE
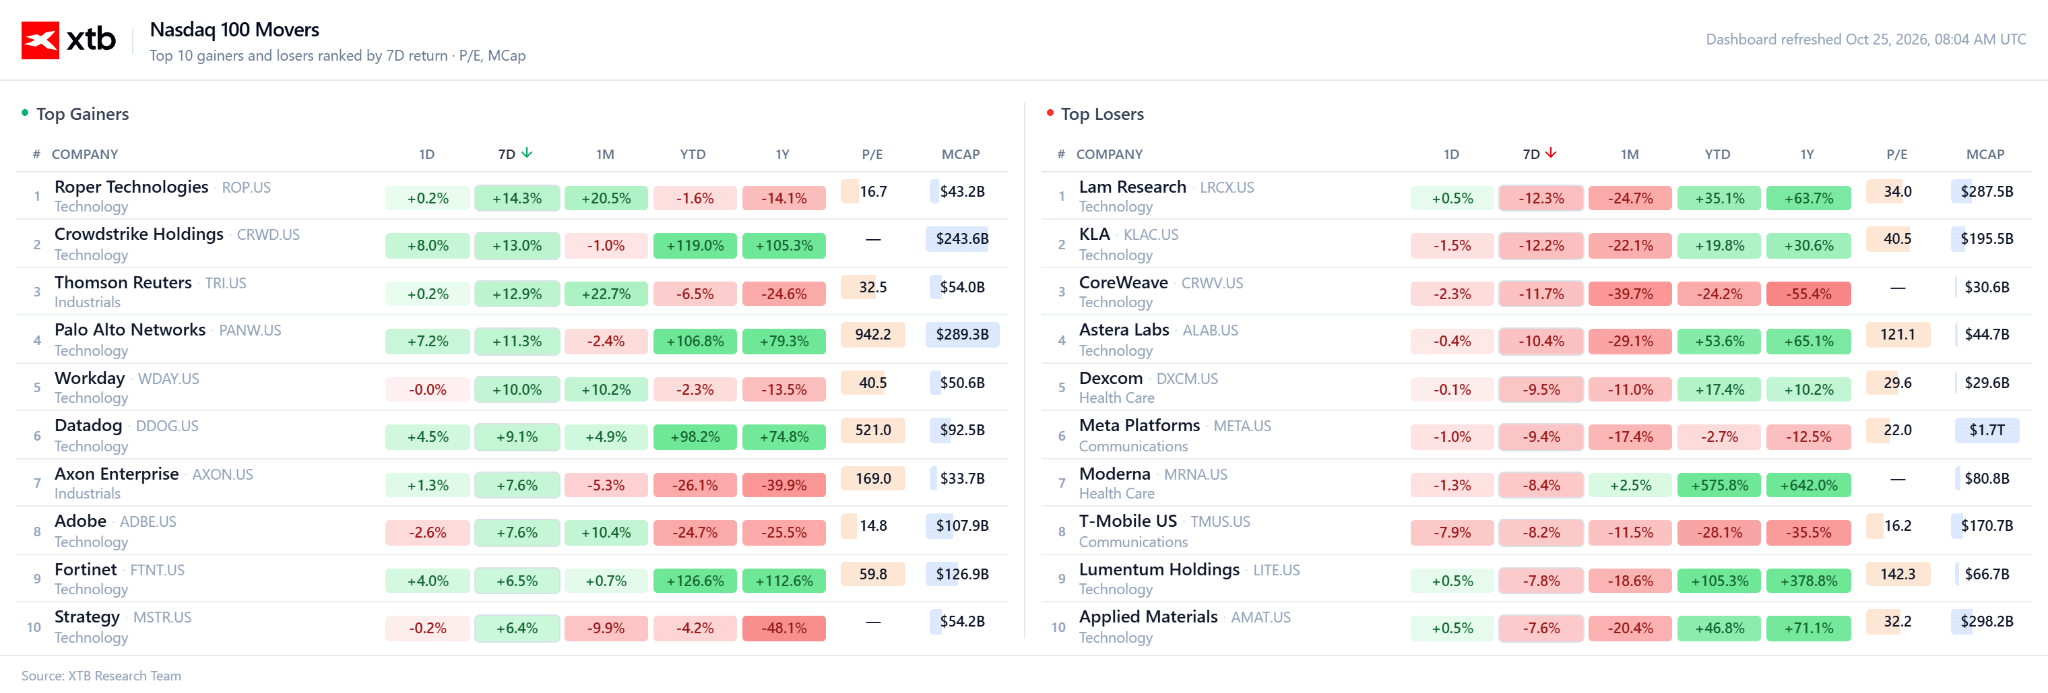
- Na rynku akcji doszło do wyraźnej i selektywnej rotacji kapitałowej. Spółki związane z szerokim rynkiem energii oraz przemysłem obronnym radziły sobie bardzo dobrze, podczas gdy dotychczasowi liderzy z segmentu komunikacji i półprzewodników znaleźli się pod ciężką presją.
- Big Tech i AI pod lupą: Głównym negatywnym bohaterem tygodnia była Meta Platforms, której notowania doświadczyły ostrej wyprzedaży. Choć przychody spółki pozostały solidne, inwestorów wystraszyły rosnące koszty kapitałowe, konieczność emisji nowej klasy akcji na finansowanie centrów danych oraz nałożona w USA gigantyczna kara antymonopolowa.
- Równolegle kapitał odpływał od producentów chipów – Nvidia oraz cały segment półprzewodników zmagały się z przedłużającą się serią spadków. Zaskoczeniem była jednak odporność firm tworzących oprogramowanie, co dowodzi, że rynek zaczął wyraźnie różnicować podmioty obciążone gigantycznym capexem sprzętowym od biznesów lżejszych bilansowo.
- Jasnym punktem była Tesla, wspierana rynkowymi spekulacjami o potencjalnej konsolidacji ze SpaceX.
- Kryzys europejskich ikon: Europejski rynek akcji doznał potężnych ciosów w swoich kluczowych sektorach. W branży motoryzacyjnej tąpnięcie zanotowało Volvo Cars – akcje runęły do historycznych minimów (spadek sięgający w trakcie sesji nawet jednej czwartej wyceny) po raporcie wykazującym kwartalną stratę netto spowodowaną amerykańskimi cłami i ekspansją chińskich pojazdów elektrycznych. Spółka ogłosiła drastyczne cięcia etatów.
- Fatalnie wypadł również sektor luksusowy – rozczarowujące dane sprzedażowe koncernów Kering oraz Hermès wywołały głębokie zjazdy notowań, potwierdzając strukturalne wyczerpanie popytu na dobra wyższego rzędu.
- Zbrojeniówka na fali: Na przeciwległym biegunie znalazł się sektor obronny. Publikacja wyników Lockheed Martin, wsparta podniesieniem całorocznych prognoz w segmentach rakietowym i lotniczym, wywołała silną falę zakupów.
🛢️ SUROWCE
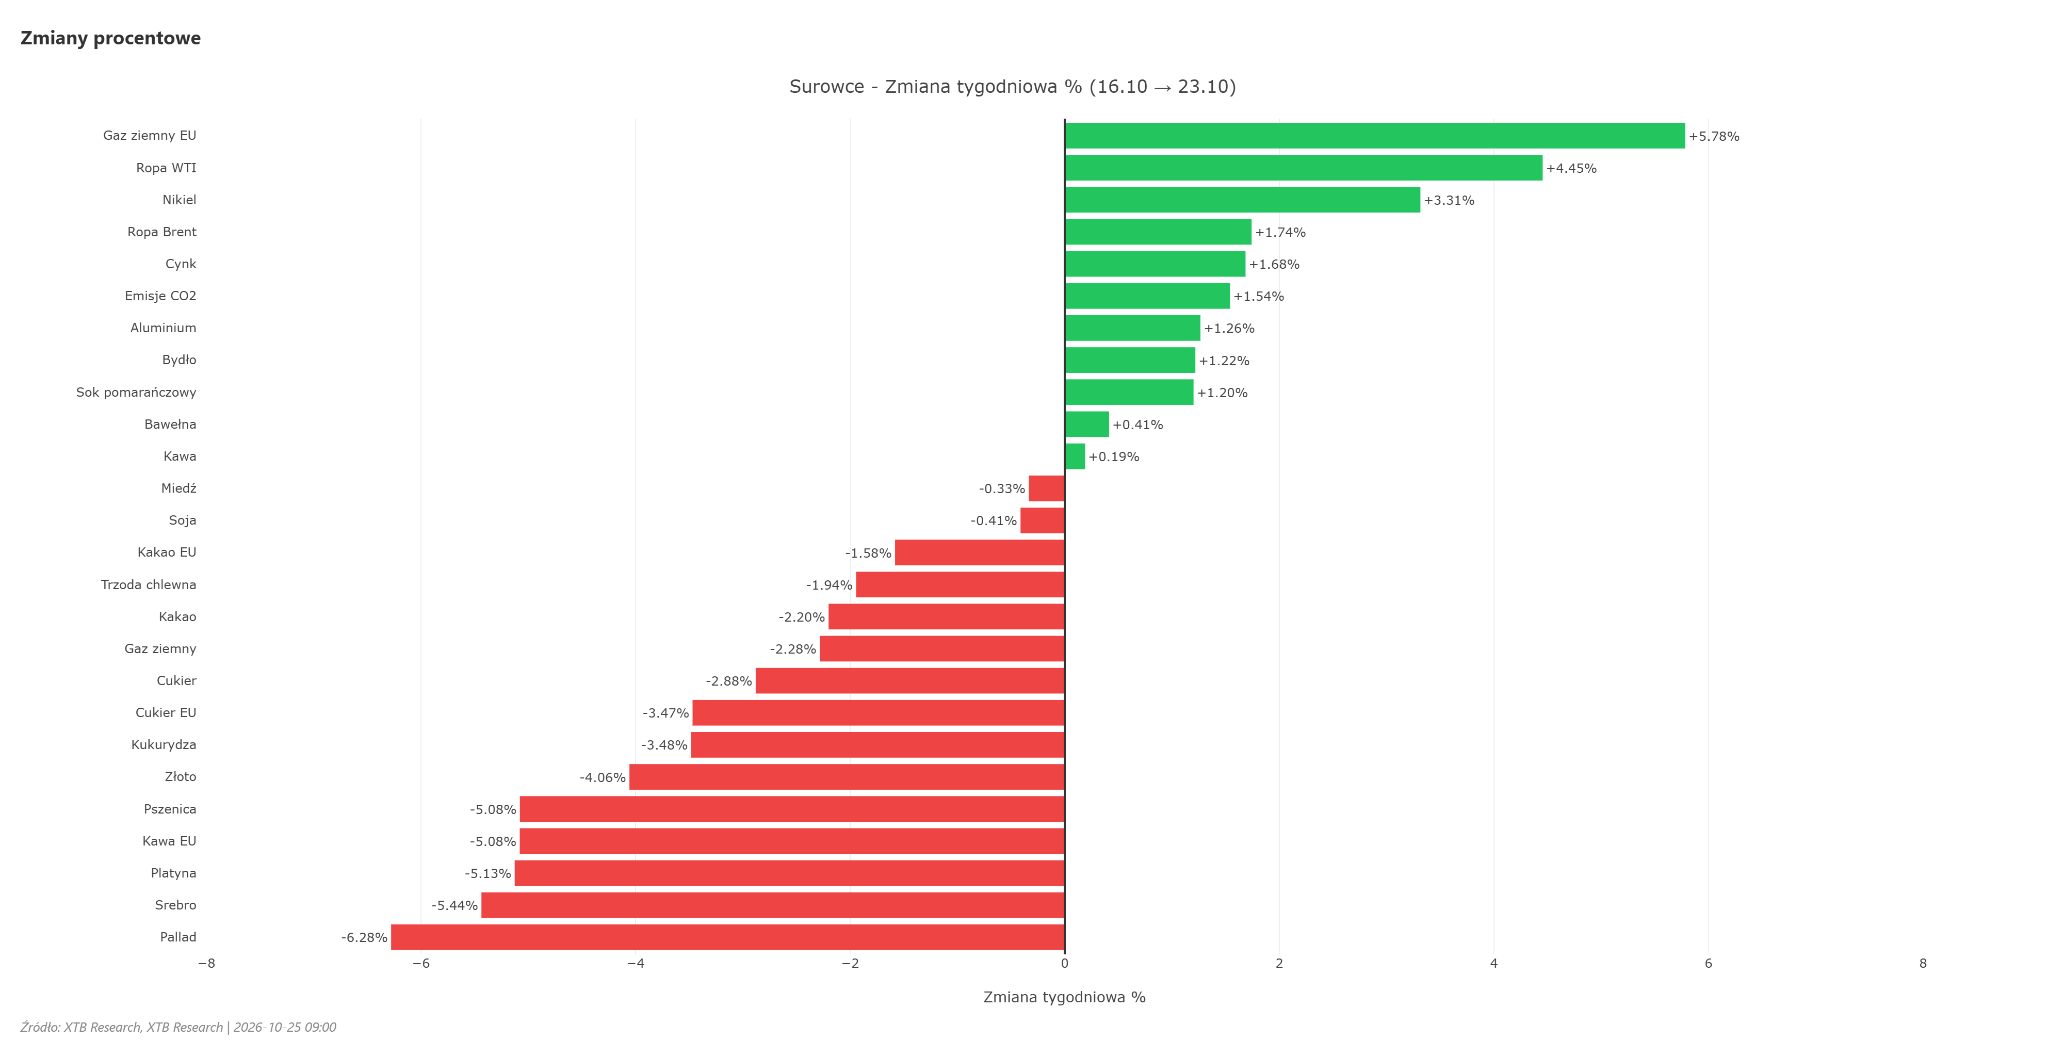
- Rynki surowców energetycznych zdominowała eskalacja konfliktu na Bliskim Wschodzie, która przełożyła się na silny rajd cen ropy naftowej.
- Notowania ropy Brent na kontrakcie styczniowym trwale przekroczyły barierę 111 dolarów za baryłkę.
- Z kolei kontrakt grudniowy powoli wyfasający sięgnął ponad 116 USD za baryłkę, testując w porywach poziomy nienotowane od maja.
- WTI pewnie zadomowiło się powyżej setki. Bezpośrednim impulsem do wzrostów była seria skoordynowanych ataków dronowych i rakietowych jemeńskich bojowników Huti na terytorium Arabii Saudyjskiej.
- Trafione zostały instalacje Saudi Aramco w porcie Janbu, lotniska oraz infrastruktura przesyłowa, co zmusiło naftowego giganta do zarządzenia ewakuacji głównej siedziby w Dhahranie.
- Sytuację zaogniły doniesienia o uszkodzeniu przez miny morskie dwóch tankowców na południe od Cieśniny Ormuz oraz agresywna retoryka Waszyngtonu zapowiadająca potencjalne uderzenie odwetowe na Iran.
- W segmencie gazu ziemnego widoczna była dywergencja geograficzna. Amerykański gaz (NATGAS) notował spadki pod wpływem prognoz cieplejszych mas powietrza w kluczowych regionach USA i typowej dynamiki rolowania kontraktów, zamykając tydzień na minusie.
- Z kolei europejskie kontrakty na gaz mocno zyskiwały na fali niepokoju o ciągłość dostaw skroplonego surowca w obliczu blokad morskich i eskalacji w Zatoce Perskiej. Na rynku metali przemysłowych pozytywny impuls wywołały długoterminowe prognozy banków inwestycyjnych dla miedzi, zwiastujące strukturalny deficyt surowca w horyzoncie 2027 roku.
🪙 METALE SZLACHETNE
- Zachowanie metali szlachetnych w minionym tygodniu rozbiło klasyczny schemat rynkowy. Pomimo gwałtownego wzrostu ryzyka geopolitycznego na Bliskim Wschodzie, zarówno złoto, jak i srebro odnotowały dotkliwe spadki.
- Złoto przełamało kluczową barierę czterech tysięcy dolarów za uncję, zaliczając najsłabszy tydzień od kilku miesięcy, a srebro podążyło za nim z jeszcze większą dynamiką wyprzedaży. Presja ta wynikała bezpośrednio z rynku stóp procentowych: gwałtownie drożejąca ropa naftowa ożywiła obawy o drugą falę inflacji w USA. W ślad za tym poszybowały rentowności amerykańskiego długu, co drastycznie podniosło koszt alternatywny utrzymywania kruszców i skłoniło rynek do wyceny powrotu do podwyżek stóp przez Fed przed końcem roku.
- Dodatkowym czynnikiem podażowym okazały się doniesienia o upłynnianiu rezerw złota przez rosyjski bank centralny w celu łatania dziury budżetowej. Jedynym elementem powstrzymującym głębszy krach pozostawał stabilny, strukturalny popyt ze strony funduszy ETF, które rejestrowały napływy netto kolejny tydzień z rzędu.
- Mocne spadki złota oraz stabilizacja miedzi powoduje, że wskaźnik copper-gold rozmija się w tym momencie mocno z amerykańskimi rentownościami
💱 FOREX
- Na rynku walutowym uwaga inwestorów skupiała się na gwałtownym pogorszeniu perspektyw wspólnej waluty europejskiej oraz zawirowaniach wokół obligacji skarbowych.
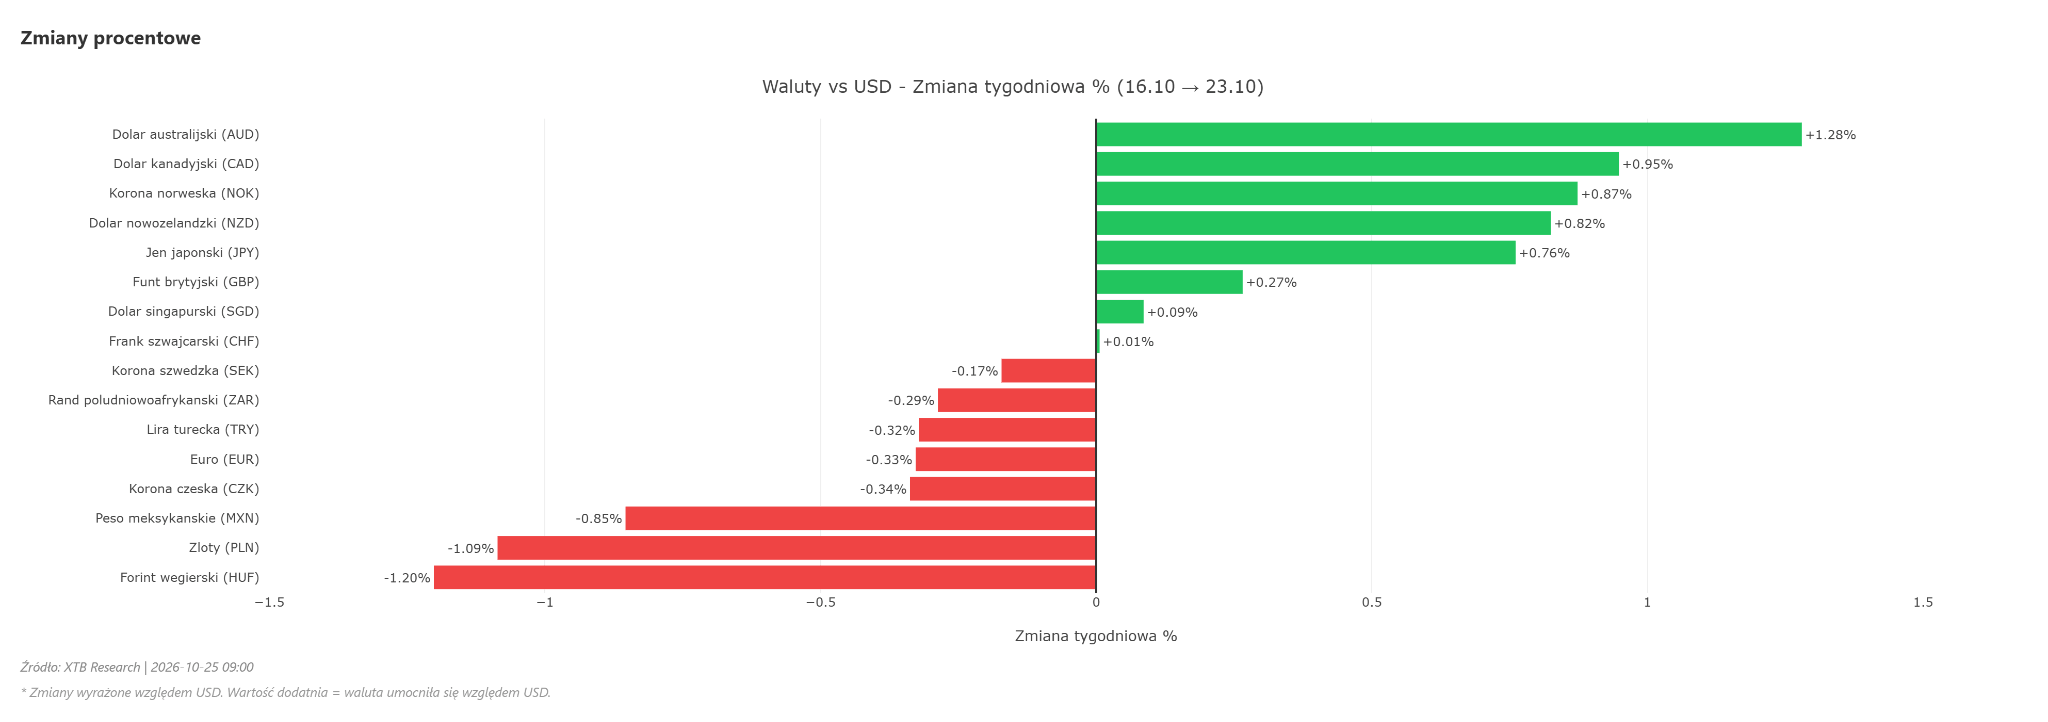
- Kurs EURUSD podlegał silnej presji, osuwając się w drugiej części tygodnia i finalnie wykazując niemal płaski bilans siedmiodniowy.
- Euro znalazło się w kleszczach dramatycznego rozszerzenia spreadu rentowności między dziesięcioletnimi obligacjami Francji i Niemiec (do blisko 160 punktów bazowych).
- Rentowność długu Francji przebiła pułap nienotowany od 2002 roku, co w połączeniu z masowymi protestami sparaliżowało zaufanie do europejskiego bloku walutowego i wywołało największy od 2020 roku wzrost pozycji krótkich na euro wśród funduszy lewarowanych. Agencja Moody’s utrzymała jednak rating kredytowy Francji na niezmienionym poziomie, co podbiło EURUSD w okolice 1,12 na koniec tygodnia.
- Dolar amerykański zyskał na wartości w obliczu powrotu rentowności w USA w rejon 5% (popyt na obligacje). Z kolei jen japoński zdołał umocnić się w relacji do dolara w skali całego tygodnia, a kurs USDJPY zjechał poniżej stu pięćdziesięciu siedmiu jenów. Ruch ten napędzany był pozycjonowaniem inwestorów pod zbliżające się posiedzenie Banku Japonii i spekulacjami o potencjalnym zaostrzeniu retoryki w Tokio.
- Polski złoty oddał zyski z początku tygodnia. Pogorszenie nastrojów wokół europejskiej gospodarki i wzrost awersji do ryzyka wywindowały kursy EURPLN w pobliże poziomu 4,40 oraz USDPLN powyżej 3,92.
💰 KRYPTOWALUTY
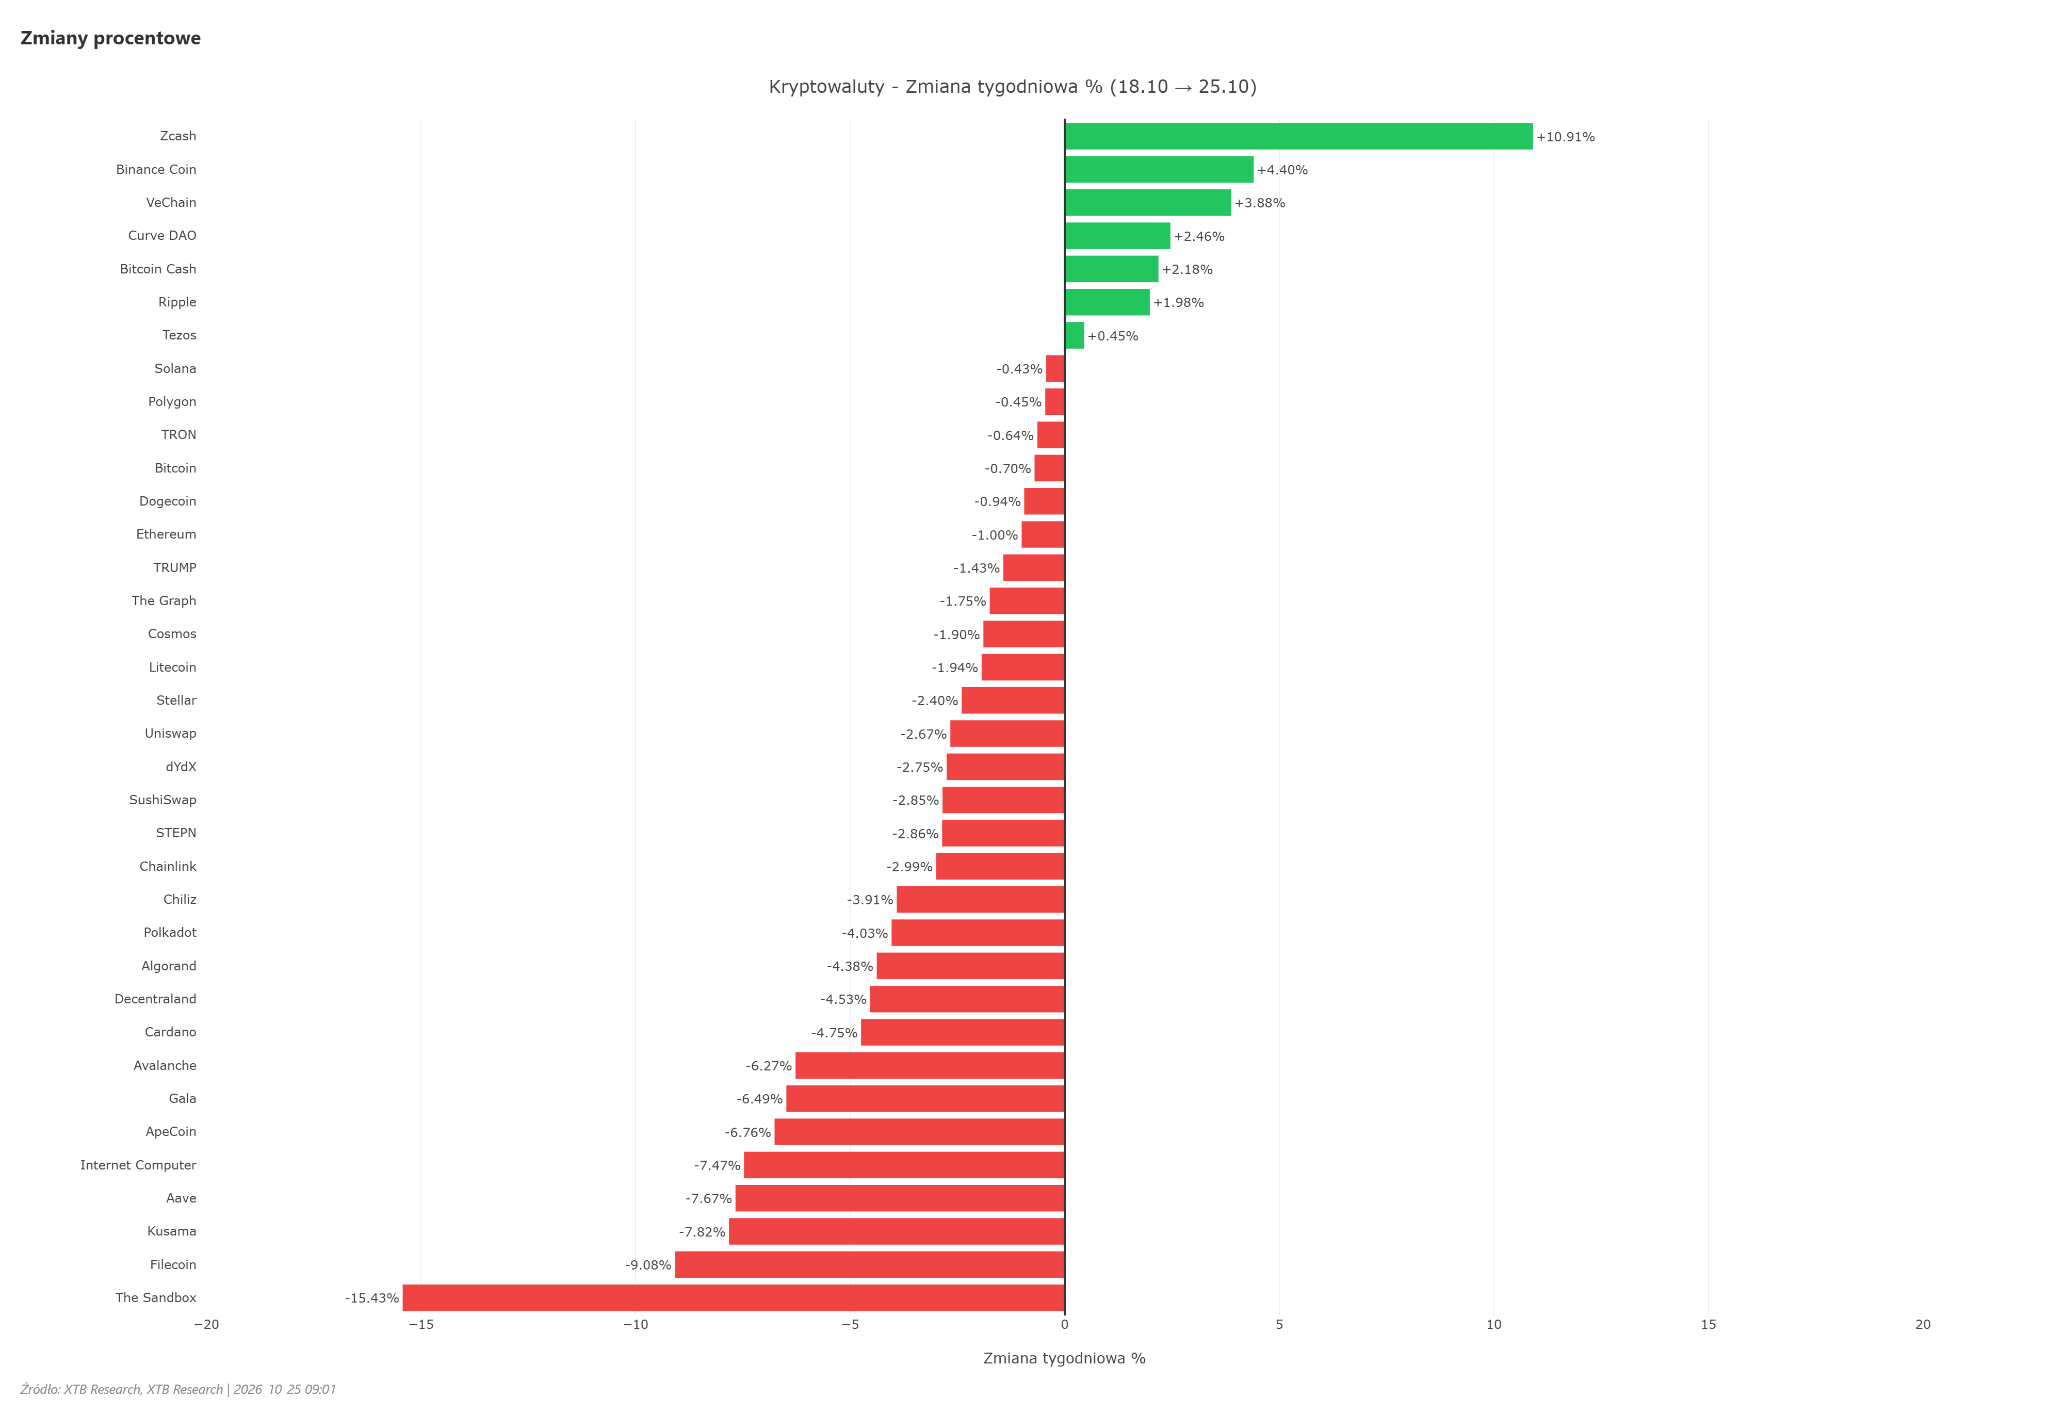
- Segment aktywów cyfrowych wykazał ścisłą korelację z indeksem spółek technologicznych Nasdaq 100.
- Tydzień rozpoczął się od dynamicznego odbicia – Bitcoin w pierwszej fazie sesji zaatakował poziomy powyżej osiemdziesięciu czterech tysięcy dolarów, a Ethereum powróciło w okolice dwóch i pół tysiąca.
- Ruch ten został jednak szybko zgaszony w drugiej połowie tygodnia. Wraz z pogłębianiem się wyprzedaży w sektorze Big Tech i wzrostem kosztu kapitału, na rynek krypto powróciła fala realizacji zysków, spychając Bitcoina w rejon osiemdziesięciu tysięcy dolarów.
- Dodatkowym czynnikiem studzącym zapędy inwestorów były nowe wytyczne regulacyjne opublikowane przez CFTC, zaostrzające warunki rozliczania i wymogi fizycznej dostawy przy lewarowanych transakcjach na kryptowalutach.
🌍 MAKROEKONOMIA
Minione dni przyniosły serię publikacji makroekonomicznych, które mocno skomplikowały perspektywy polityki pieniężnej:
- Stany Zjednoczone: Wskaźnik nastrojów konsumentów Uniwersytetu Michigan spadł do pięciomiesięcznego dołka, odzwierciedlając wyczerpanie gospodarstw domowych wysokimi kosztami życia.
- Równocześnie krótkoterminowe oczekiwania inflacyjne wyraźnie odbiły w górę. Odczyty PMI pokazały wciąż silną gospodarkę (usługi na solidnym poziomie, przemysł nieco słabiej, ale z silną presją na wzrost cen surowców). W efekcie, choć rynek wycenia brak zmian stóp na najbliższym posiedzeniu Fed, prawdopodobieństwo kolejnej podwyżki stóp procentowych w grudniu wzrosło do blisko 80%. Rentowność obligacji 10-letnich zamknęła tydzień na poziomie 5%.
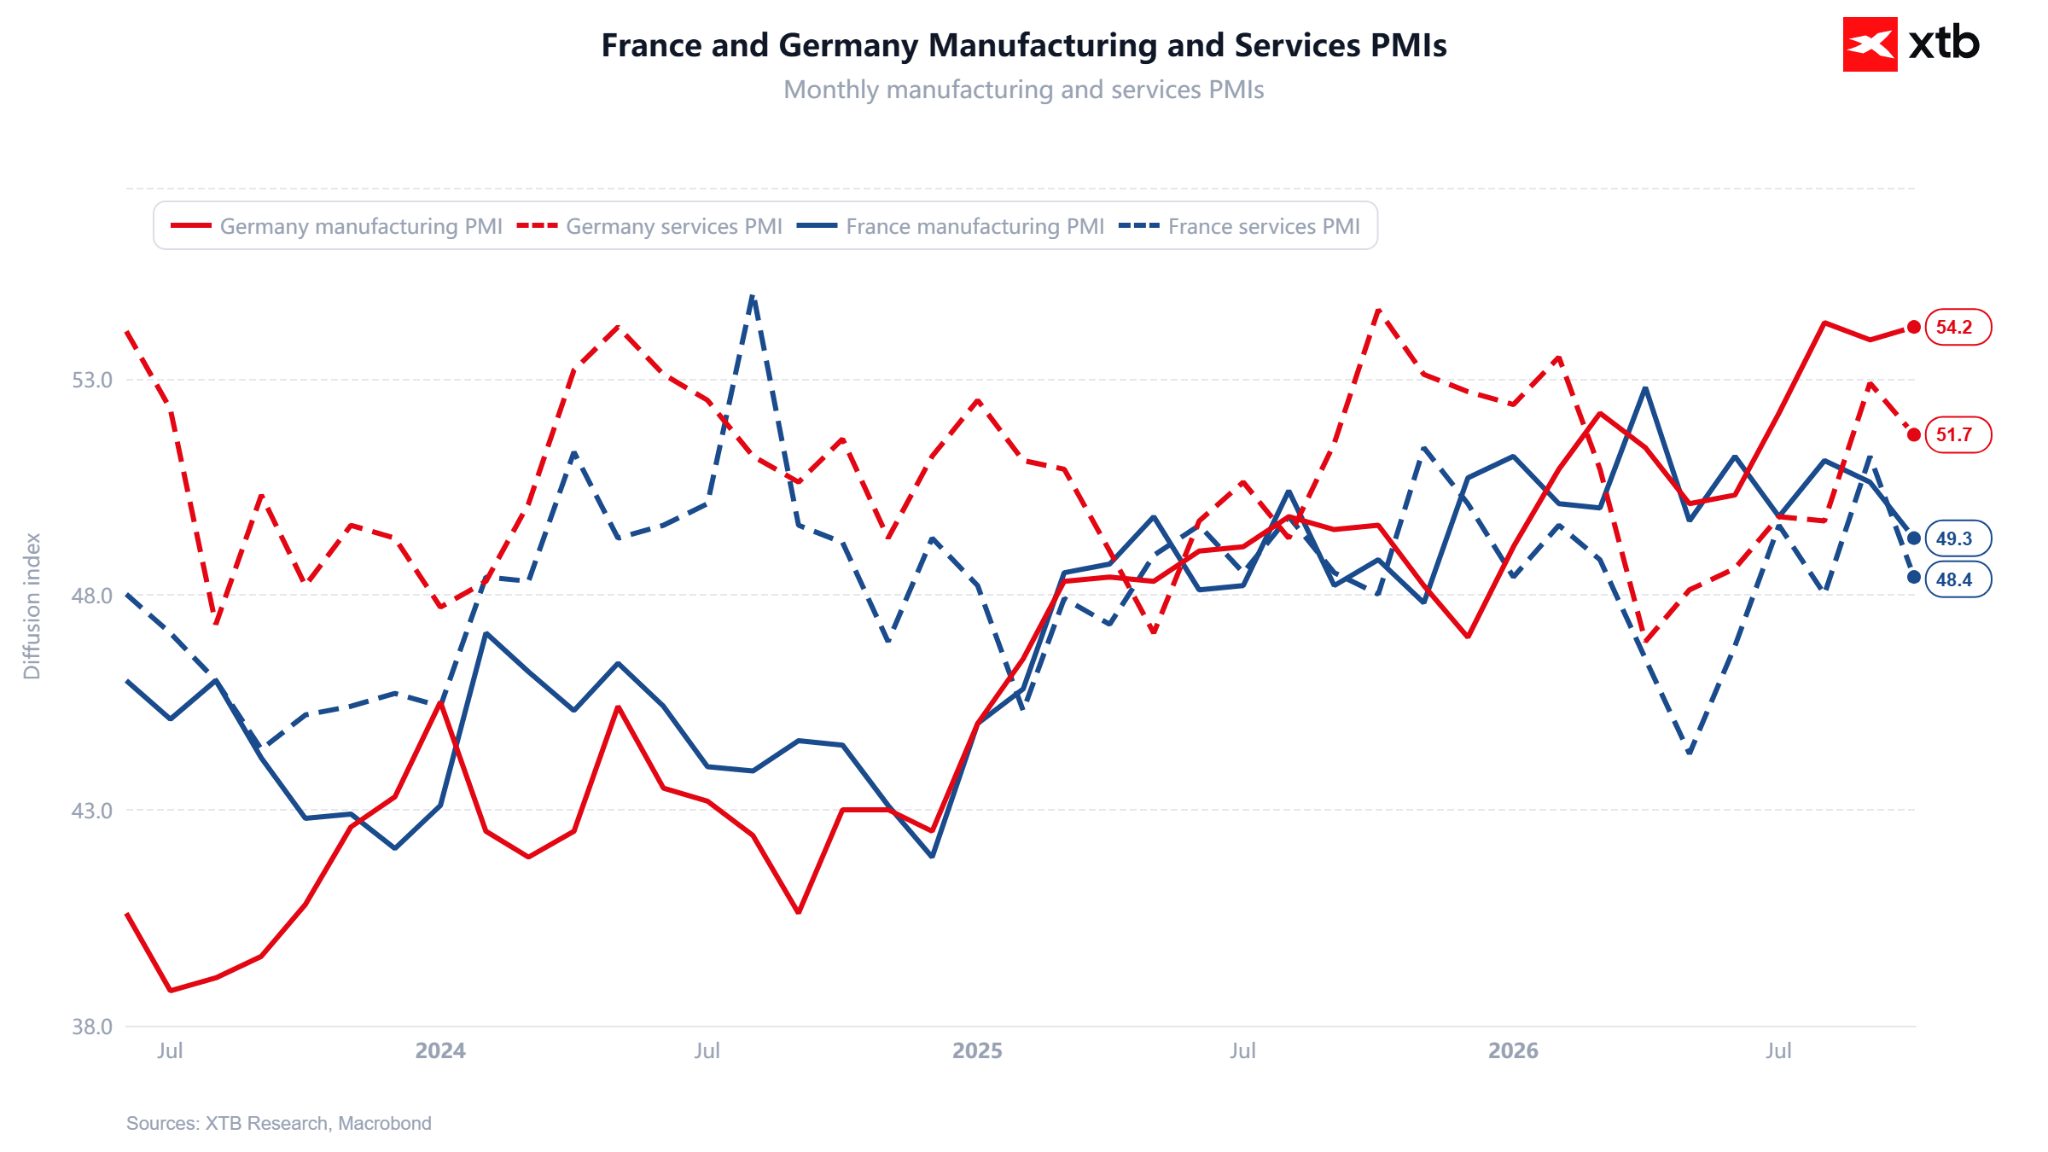
- Strefa Euro: Wskaźniki PMI rozczarowały – kompozytowy indeks spadł, ciągnięty w dół przez zapaść francuskiego sektora prywatnego. Agencja Moody's utrzymała rating Francji, jednak wprost ostrzegła przed rosnącymi kosztami obsługi długu i brakiem dyscypliny budżetowej, prognozując wysoki deficyt w kolejnych latach.
🔥 GEOPOLITYKA
Sytuacja międzynarodowa stała się bezpośrednim czynnikiem dyktującym wyceny aktywów:
- Eskalacja w Zatoce Perskiej: Zintensyfikowane ataki rakietowe Huti na saudyjskie instalacje naftowe w Janbu, bazę wojskową Chamis Muszajt oraz lotniska w Rijadzie i Dammamie postawiły region w stan najwyższej gotowości bojowej. Ryzyko paraliżu żeglugi w cieśninie Ormuz podbiły incydenty minowe z udziałem tankowców. Otwarta deklaracja Donalda Trumpa sugerująca przygotowania do nowej operacji militarnej przeciwko Iranowi wywołała nerwowość na rynkach surowców.
- Oś Pekin–Pjongjang: Wizyta Kim Dzong Una w Chinach i spotkania na najwyższym szczeblu w Dandong zasygnalizowały zacieśnienie współpracy gospodarczej i wojskowej, co zbiegło się z zaostrzeniem amerykańskiej retoryki wobec chińskich wpływów akademickich w USA.
- Wojna w Europie Wschodniej: Kontynuacja ukraińskich ataków dronowych dalekiego zasięgu na rosyjskie zakłady petrochemiczne i optoelektroniczne (m.in. Togliatti, Omsk, Orzeł) utrzymała napięcie w sektorze podaży produktów ropopochodnych.
📉 TOP 5 INSTRUMENTÓW - NAJWIĘKSZE ZMIANY W TYGODNIU
- Meta Platforms w tym tygodniu straciła 9,44%. Spółka została ukarana przez inwestorów za rozczarowujący zysk, plan emisji nowej klasy akcji na finansowanie ogromnych wydatków kapitałowych w infrastrukturę AI oraz karę sądową w wysokości 25 mld USD.
- Alphabet (Google) w tym tygodniu stracił 5,97%. Odpływ kapitału z sektora komunikacji i obawy o rentowność inwestycji w sztuczną inteligencję wywołały głęboką przecenę rynkowych liderów technologicznych.
- Srebro w tym tygodniu straciło 5,44%. Kruszec uległ silnej presji rosnących rentowności obligacji skarbowych USA oraz perspektywie utrzymania restrykcyjnej polityki Fed w odpowiedzi na drożejącą energię.
- Tesla w tym tygodniu zyskała 5,23%. Walory producenta aut oparły się rynkowej słabości na fali spekulacji o konsolidacji ze SpaceX oraz przedterminowych zakupów przed publikacją raportu finansowego.
- Ropa WTI w tym tygodniu zyskała 4,45%. Skok notowań wywołały bezpośrednie uderzenia rebeliantów Huti w saudyjską infrastrukturę naftową, miny morskie w Cieśninie Ormuz i ryzyko amerykańskiego ataku na Iran.
⭐ NAJWAŻNIEJSZE WNIOSKI Z MINIONEGO TYGODNIA
- Ropa naftowa dyktuje kierunek rynkom długu i akcji: Rajd cen surowców energetycznych zepchnął na dalszy plan optymizm technologiczny, ożywiając strach przed drugą falą inflacji i windując rentowności obligacji USA z powrotem do 5%.
- Koniec bezwarunkowej wiary w AI: Inwestorzy zaczęli drastycznie karać spółki za niekontrolowane wydatki inwestycyjne (capex). Rynek odwraca się od producentów sprzętu i platform zmuszonych do emisji długu na rzecz zyskownych podmiotów oprogramowania.
- Kryzys francuskiego długu zagraża stabilności strefy euro: Rozszerzenie spreadu obligacji Francji względem niemieckich bundów do poziomów z 2002 roku oraz strajki paraliżują gospodarkę i ciążą na wspólnej walucie.
- Metale szlachetne pod butem rentowności: Mimo wojennej pożogi na Bliskim Wschodzie, złoto i srebro uległy presji jastrzębich oczekiwań wobec Rezerwy Federalnej, co zneutralizowało ich rolę defensywną.
🔮 CO CZEKA NAS W PRZYSZŁYM TYGODNIU
- Kumulacja decyzji banków centralnych: Rynki zmierzą się z posiedzeniem amerykańskiej Rezerwy Federalnej (środa), Europejskiego Banku Centralnego (czwartek) oraz Banku Japonii (piątek). Kluczowy będzie sygnał Fed dotyczący gotowości do podwyżki stóp w grudniu w obliczu drogiej ropy.
- Szczyt sezonu wyników Big Tech: Raporty kwartalne przedstawią m.in. Microsoft oraz Alphabet. Rynki skupią się wyłącznie na monetyzacji nakładów na sztuczną inteligencję i dyscyplinie kosztowej.
- Twarde dane makro: Publikacje PKB i wskaźnika inflacji PCE ze Stanów Zjednoczonych, zestawione z odczytami PKB i wstępną inflacją ze strefy euro, zweryfikują skalę dywergencji gospodarczej między obiema stronami Atlantyku.
- Rozwój konfliktu z Iranem: Rynki będą nerwowo wyczekiwać na ewentualną militarną odpowiedź USA i jej wpływ na przepustowość szlaków tankowcowych w Zatoce Perskiej.


🎥 Wybory połówkowe w USA: Czy Trumpowi grozi odwołanie? | XTB x Polityka Zagraniczna


🗽WYBORY W USA: Wybory połówkowe w USA 2026 Co oznaczają dla rynków? (Część 1/9)

📊WYBORY W USA: Scenariusze: Czy sondaże są mylące? (Część 2/9)
📈WYBORY W USA: Znaczenie wyborów w przeszłości (Część 3/9)
Ta publikacja handlowa jest informacyjna i edukacyjna. Nie jest rekomendacją inwestycyjną ani informacją rekomendującą lub sugerującą strategię inwestycyjną. W materiale nie sugerujemy żadnej strategii inwestycyjnej ani nie świadczymy usługi doradztwa inwestycyjnego. Materiał nie uwzględnia indywidualnej sytuacji finansowej, potrzeb i celów inwestycyjnych klienta. Nie jest też ofertą sprzedaży ani subskrypcji. Nie jest zaproszeniem do nabycia, reklamą ani promocją jakichkolwiek instrumentów finansowych. Publikację handlową przygotowaliśmy starannie i obiektywnie. Przedstawiamy stan faktyczny znany autorom w chwili tworzenia dokumentu. Nie umieszczamy w nim żadnych elementów oceniających. Informacje i badania oparte na historycznych danych lub wynikach oraz prognozy nie stanowią pewnego wskaźnika na przyszłość. Nie odpowiadamy za Twoje działania lub zaniechania, zwłaszcza za to, że zdecydujesz się nabyć lub zbyć instrumenty finansowe na podstawie informacji z tej publikacji handlowej. Nie odpowiadamy też za szkody, które mogą wynikać z bezpośredniego czy też pośredniego wykorzystania tych informacji. Inwestowanie jest ryzykowne. Inwestuj odpowiedzialnie.